


Năng lực Kế toán Chiến lược Số: Cơ chế chuyển đổi công nghệ số thành chất lượng ra quyết định và lợi thế cạnh tranh bền vững
Nguyễn Thị Thúy Việt (Tác giả liên hệ)
Trường Đại học Công nghiệp Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu làm rõ vai trò của Năng lực Kế toán Chiến lược Số như một cơ chế trung tâm giúp chuyển hóa các nguồn lực nền tảng bao gồm: Kế toán quản trị chiến lược, Phân tích dữ liệu kế toán và Học hỏi tổ chức số thành Chất lượng ra quyết định và Lợi thế cạnh tranh bền vững. Kết quả nghiên cứu cho thấy, Năng lực Kế toán Chiến lược Số là một năng lực động bậc cao, giữ vai trò cầu nối trung tâm chuyển hóa các nguồn lực số thành Chất lượng ra quyết định và Lợi thế cạnh tranh bền vững cho doanh nghiệp. Trong đó, Phân tích dữ liệu kế toán và Học hỏi tổ chức số là hai động lực chính thúc đẩy sự phát triển của Năng lực Kế toán Chiến lược Số. Đáng chú ý, nghiên cứu chỉ ra tác động ngược chiều của Kế toán quản trị chiến lược truyền thống đối với Năng lực Kế toán Chiến lược Số, phản ánh rào cản từ tâm lý ngại thay đổi và sự phụ thuộc vào các phương pháp kế toán lối cũ trong quá trình chuyển đổi số. Từ đó, gợi ý doanh nghiệp cần thay đổi cách tiếp cận kế toán và nâng cao hiệu quả ra quyết định.
Từ khóa: Kế toán chiến lược số, chuyển đổi công nghệ số, lợi thế cạnh tranh bền vững
Abstract
The study clarifies the role of digital strategic accounting capability as a central mechanism for transforming foundational resources - including strategic management accounting, accounting data analytics, and digital organizational learning - into decision-making quality and sustainable competitive advantage. The findings indicate that digital strategic accounting capability is a higher-order dynamic capability that serves as a central bridge through which digital resources are translated into improved decision-making quality and sustainable competitive advantage. Among the foundational resources, accounting data analytics and digital organizational learning are the two main drivers of digital strategic accounting capability. Notably, the study identifies a negative relationship between traditional strategic management accounting and digital strategic accounting capability, reflecting barriers arising from resistance to change and dependence on conventional accounting practices during digital transformation. These findings suggest that firms need to rethink their accounting approaches and enhance decision-making effectiveness.
Keywords: Digital strategic accounting, digital transformation, sustainable competitive advantage
GIỚI THIỆU
Dữ liệu lớn, trí tuệ nhân tạo (AI) và công nghệ số đang thúc đẩy kế toán quản trị chuyển từ cung cấp thông tin tài chính sang phân tích, dự báo và hỗ trợ ra quyết định chiến lược (Spraakman và cộng sự, 2021; Franke và Hiebl, 2023). Tại Việt Nam, nghiên cứu cũng cho thấy, hệ thống kế toán dựa trên nền tảng đám mây có thể cải thiện chất lượng ra quyết định và kết quả doanh nghiệp trong quá trình chuyển đổi số (Hung và cộng sự, 2023).
Tuy nhiên, quá trình chuyển đổi từ Kế toán quản trị chiến lược sang Năng lực Kế toán Chiến lược Số vẫn chưa được làm rõ đầy đủ. Các nghiên cứu trước chủ yếu xem xét Kế toán quản trị chiến lược trong tạo giá trị và lợi thế cạnh tranh (Abdullah và cộng sự, 2020), (Ditkaew, 2023), hoặc mối liên hệ giữa chuyển đổi số, Kế toán quản trị chiến lược và Lợi thế cạnh tranh bền vững (Chotia và cộng sự, 2025). Trong khi đó, vai trò của phân tích dữ liệu và học hỏi tổ chức trong quá trình này vẫn cần được nghiên cứu sâu hơn (Dörner và Rundel, 2021; Nelson và Fultz, 2026).
Do đó, nghiên cứu làm rõ vai trò của Năng lực Kế toán Chiến lược Số trong việc kết nối các năng lực Học hỏi tổ chức số, Kế toán quản trị chiến lược và Phân tích dữ liệu kế toán đến Chất lượng ra quyết định và Lợi thế cạnh tranh bền vững. Nghiên cứu góp phần hoàn thiện lý luận về kế toán số và đề xuất giải pháp giúp doanh nghiệp nâng cao chất lượng quyết định cùng lợi thế cạnh tranh.
PHÁT TRIỂN GIẢ THUYẾT NGHIÊN CỨU
Kế toán Chiến lược Số với vai trò là Năng lực số chiến lược
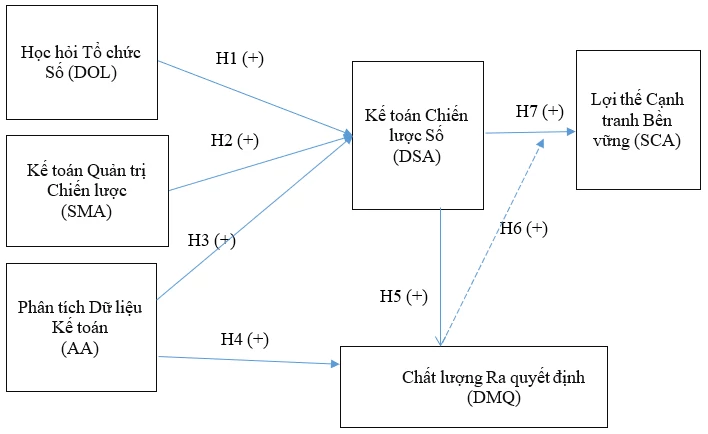
Năng lực Kế toán Chiến lược Số (DSA) là khả năng tích hợp công nghệ số và dữ liệu kế toán vào ra quyết định và hoạch định chiến lược. Dưới góc nhìn Lý thuyết Năng lực động, DSA giúp doanh nghiệp khai thác dữ liệu kế toán, nhận diện cơ hội, hỗ trợ ra quyết định và tái cấu hình nguồn lực (Nelson và Fultz, 2026). Theo Abdullah và cộng sự (2020), Chotia và cộng sự (2025), Kế toán quản trị chiến lược (SMA), Phân tích dữ liệu kế toán (AA) và Học hỏi tổ chức số (DOL) là những nền tảng quan trọng hình thành DSA, hỗ trợ doanh nghiệp hoạch định chiến lược, khai thác dữ liệu và thúc đẩy học hỏi trong môi trường số.
DOL phản ánh khả năng của tổ chức trong việc tiếp thu, chia sẻ và áp dụng tri thức thông qua công nghệ số (Dörner và Rundel, 2021). Năng lực học hỏi đã hỗ trợ tổ chức tiếp nhận công nghệ, tích hợp tri thức và phát triển năng lực số. Kết quả thực nghiệm của Garza-Reyes (2020) cho thấy, năng lực học hỏi ở cấp độ tổ chức góp phần nâng cao lợi ích từ việc áp dụng công nghệ 4.0. Gần đây, nghiên cứu của Zheng và cộng sự (2026) dựa trên dữ liệu từ 887 doanh nghiệp vừa và nhỏ tại Trung Quốc, xác nhận học hỏi tổ chức có ảnh hưởng tích cực đến năng lực số hóa của doanh nghiệp. Do đó, giả thuyết được đưa ra như sau:
H1: Học hỏi tổ chức số (DOL) có ảnh hưởng tích cực đến Năng lực Kế toán Chiến lược Số (DSA).
SMA cung cấp thông tin hướng ngoại và định hướng tương lai, hỗ trợ doanh nghiệp hoạch định và ra quyết định chiến lược. Nghiên cứu của Lan và cộng sự (2025) trên 262 doanh nghiệp Việt Nam cho thấy, công nghệ thông tin thúc đẩy áp dụng SMA và SMA cải thiện hiệu quả doanh nghiệp. Tương tự, Chotia và cộng sự (2025) cho thấy, SMA có mối liên hệ với chuyển đổi số, qua đó góp phần nâng cao lợi thế cạnh tranh. Do đó, SMA có thể tạo điều kiện để doanh nghiệp khai thác công nghệ và dữ liệu cho các hoạt động kế toán mang tính chiến lược, từ đó thúc đẩy DSA. Vì vậy, giả thuyết được đưa ra như sau:
H2: Kế toán quản trị chiến lược (SMA) có ảnh hưởng tích cực đến Năng lực Kế toán Chiến lược Số (DSA).
Phân tích dữ liệu kế toán (AA) giúp doanh nghiệp khai thác dữ liệu kế toán thông qua phân tích và dự báo để tạo ra thông tin hữu ích cho ra quyết định (Abdullah và cộng sự, 2020; Spraakman và cộng sự, 2021). Nghiên cứu thực nghiệm tại Hoa Kỳ cho thấy, kỹ năng phân tích dữ liệu của kế toán quản trị góp phần nâng cao chất lượng ra quyết định (Franke và Hiebl, 2023). Tương tự, nghiên cứu tại Trung Quốc khẳng định năng lực phân tích dữ liệu có tác động tích cực đến chất lượng ra quyết định (Li và cộng sự, 2022). Do đó, AA có thể hỗ trợ doanh nghiệp chuyển hóa dữ liệu thành thông tin có giá trị, qua đó thúc đẩy DSA và nâng cao Chất lượng ra quyết định (DMQ). Vì vậy, các giả thuyết được đưa ra như sau:
H3: Phân tích dữ liệu kế toán (AA) có ảnh hưởng tích cực đến Năng lực Kế toán Chiến lược Số (DSA).
H4: Phân tích dữ liệu kế toán (AA) có ảnh hưởng tích cực đến Chất lượng ra quyết định (DMQ).
Kết quả của Kế toán Chiến lược Số
Với vai trò là một năng lực số chiến lược, DSA giúp doanh nghiệp tạo ra và khai thác thông tin kế toán kịp thời, có giá trị cho hoạch định và ra quyết định, qua đó nâng cao DMQ (Abdullah và cộng sự, 2020; Franke và Hiebl, 2023). Đồng thời, việc tích hợp DSA với chuyển đổi số giúp doanh nghiệp tăng cường khả năng thích ứng, khai thác nguồn lực và tạo ra lợi thế cạnh tranh bền vững (Ditkaew, 2023; Chotia và cộng sự, 2025). Do đó, nghiên cứu đề xuất các giả thuyết:
H5: Năng lực Kế toán Chiến lược Số (DSA) có ảnh hưởng tích cực đến Chất lượng ra quyết định (DMQ).
H6: Năng lực Kế toán Chiến lược Số (DSA) có ảnh hưởng tích cực đến Lợi thế cạnh tranh bền vững (SCA).
Vai trò điều tiết của Chất lượng ra quyết định
DSA giúp doanh nghiệp khai thác thông tin kế toán số để hỗ trợ hoạch định, ra quyết định và tạo ra giá trị chiến lược, qua đó góp phần nâng cao SCA (Abdullah và cộng sự, 2020; Ditkaew, 2023; Chotia và cộng sự, 2025). Tuy nhiên, hiệu quả của DSA trong việc chuyển hóa thông tin thành lợi thế cạnh tranh có thể phụ thuộc vào DMQ. Khi DMQ ở mức cao, doanh nghiệp có khả năng khai thác hiệu quả hơn các thông tin do DSA cung cấp, từ đó tăng cường tác động của DSA đến SCA (Franke và Hiebl, 2023; Hung và cộng sự, 2023). Do đó, DMQ được kỳ vọng đóng vai trò là nhân tố điều tiết trong mối quan hệ giữa DSA và SCA. Do đó, nghiên cứu đề xuất các giả thuyết:
H7: DMQ điều tiết tích cực mối quan hệ giữa DSA và SCA, theo đó tác động tích cực của DSA đến SCA sẽ mạnh hơn khi DMQ ở mức cao.
Từ các giả thuyết trên tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình tác giả đề xuất nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp, kết hợp định tính và định lượng. Dữ liệu được thu thập từ ngày 1/3-30/6/2026 tại các doanh nghiệp Việt Nam, với 550 phiếu phát ra và 319 phiếu hợp lệ (58,0%) gồm thương mại - bán lẻ (126 doanh nghiệp; 39,50%), sản xuất (89; 27,90%), nông nghiệp - lâm nghiệp - thủy sản (58; 18,18%), du lịch - dịch vụ (34; 10,66%) và công nghệ thông tin - viễn thông (12; 3,76%). Dữ liệu phân tích bằng PLS-SEM và Bootstrapping, kiểm định vai trò DSA giữa SMA, AA, DOL, DMQ và SCA.
Thang đo sơ bộ được điều chỉnh phù hợp doanh nghiệp Việt Nam, sử dụng thang Likert 5 mức (Bảng 1).
Bảng 1: Thang đo sơ bộ các biến nghiên cứu
| Nhân tố | Mã | Nội dung thang đo sơ bộ |
|---|---|---|
| Học hỏi tổ chức số (DOL) | DOL1 | Cập nhật kiến thức qua công cụ số |
| DOL2 | Chia sẻ kiến thức qua nền tảng số | |
| DOL3 | Học hỏi từ dữ liệu số. | |
| DOL4 | Áp dụng kiến thức số vào kinh doanh | |
| Kế toán quản trị chiến lược (SMA) | SMA1 | Thông tin kế toán hỗ trợ quyết định chiến lược |
| SMA2 | Thông tin kế toán hỗ trợ phân tích đối thủ. | |
| SMA3 | Thông tin kế toán đánh giá hiệu quả chiến lược | |
| Phân tích dữ liệu kế toán (AA) | AA1 | Dữ liệu kế toán hỗ trợ phân tích hoạt động |
| AA2 | Dữ liệu kế toán đánh giá hiệu quả hoạt động | |
| AA3 | Dữ liệu kế toán hỗ trợ dự báo xu hướng | |
| AA4 | Dữ liệu kế toán hỗ trợ ra quyết định | |
| Năng lực Kế toán Chiến lược Số (DSA) | DSA1 | Công nghệ số hỗ trợ kế toán chiến lược |
| DSA2 | Tích hợp dữ liệu số vào phân tích kế toán | |
| DSA3 | Thông tin số hỗ trợ quyết định chiến lược | |
| DSA4 | Công nghệ số hỗ trợ hoạch định chiến lược | |
| Chất lượng ra quyết định (DMQ) | DMQ1 | Quyết định dựa trên thông tin chính xác |
| DMQ2 | Quyết định được đưa ra kịp thời | |
| DMQ3 | Quyết định dựa trên thông tin đầy đủ | |
| DMQ4 | Quyết định phản ánh đúng tình hình doanh nghiệp | |
| DMQ5 | Quyết định phù hợp với mục tiêu chiến lược | |
| Lợi thế cạnh tranh bền vững (SCA) | SCA1 | Duy trì lợi thế cạnh tranh vượt trội |
| SCA2 | Có vị thế cạnh tranh tốt hơn đối thủ | |
| SCA3 | Lợi thế cạnh tranh khó bị bắt chước | |
| SCA4 | Duy trì lợi thế cạnh tranh dài hạn |
Mô hình đo lường
Phân tích độ tin cậy và tính hội tụ
Kết quả đánh giá thang đo (Bảng 2) cho thấy, các biến quan sát AA2, DMQ3 và DMQ4 bị loại, các biến quan sát còn lại đạt yêu cầu với hệ số tải từ 0,711 đến 0,911, phù hợp để sử dụng trong mô hình nghiên cứu. Các thang đo đều đạt yêu cầu về độ tin cậy và tính hội tụ, với CA = 0.729-0,867, rho_A = 0,724-0,873, rho_C = 0,848-0,918 và AVE = 0,651-0,790, xác nhận thang đo đạt yêu cầu và đủ điều kiện phân tích mô hình cấu trúc.
Bảng 2: Phân tích độ tin cậy và tính hội tụ của từng nhân tố
| Nhân tố | CA | rho_a | rho_c | AVE |
|---|---|---|---|---|
| Học hỏi Tổ chức Số (DOL) | 0,855 | 0,861 | 0,902 | 0,697 |
| Kế toán Quản trị Chiến lược (SMA) | 0,745 | 0,771 | 0,85 | 0,655 |
| Phân tích Dữ liệu Kế toán (AA) | 0,867 | 0,873 | 0,918 | 0,79 |
| Kế toán Chiến lược Số (DSA) | 0,843 | 0,849 | 0,894 | 0,679 |
| Lợi thế Cạnh tranh Bền vững (SCA) | 0,835 | 0,853 | 0,89 | 0,671 |
| Chất lượng Ra quyết định (DMQ) | 0,729 | 0,724 | 0,848 | 0,651 |
Nguồn: Tính toán của tác giả
Kiểm định giá trị khác biệt
Bảng 3 : Ma trận tỷ số Heterotrait-Monotrait Ratio (HTMT)
|
| AA | DMQ | DOL | DSA | SCA | SMA | DMQ x DSA |
|---|---|---|---|---|---|---|---|
| AA |
|
|
|
|
|
|
|
| DMQ | 0,662 |
|
|
|
|
|
|
| DOL | 0,375 | 0,589 |
|
|
|
|
|
| DSA | 0,720 | 0,790 | 0,570 |
|
|
|
|
| SCA | 0,716 | 0,900 | 0,432 | 0,879 |
|
|
|
| SMA | 0,094 | 0,270 | 0,126 | 0,261 | 0,252 |
|
|
| DMQ x DSA | 0,115 | 0,148 | 0,171 | 0,240 | 0,079 | 0,111 |
|
Nguồn: Tính toán của tác giả
Kết quả Bảng 3 cho thấy, các giá trị HTMT đều dưới ngưỡng 0,90, với giá trị cao nhất là 0,900 giữa DMQ và SCA. Các khái niệm trong mô hình đạt giá trị phân biệt, cho thấy các thang đo có khả năng phân biệt tương đối rõ ràng giữa các nhân tố.
Bảng 4: Tương quan giữa cấu trúc các biến
|
| AA | DMQ | DOL | DSA | SCA | SMA |
|---|---|---|---|---|---|---|
| AA | 0,889 |
|
|
|
|
|
| DMQ | 0,536 | 0,807 |
|
|
|
|
| DOL | 0,327 | 0,466 | 0,835 |
|
|
|
| DSA | 0,619 | 0,633 | 0,484 | 0,824 |
|
|
| SCA | 0,614 | 0,729 | 0,366 | 0,757 | 0,819 |
|
| SMA | -0,082 | -0,201 | -0,088 | -0,201 | -0,214 | 0,809 |
Nguồn: Tính toán của tác giả
Kết quả phân tích tương quan (Bảng 4) cho thấy, hệ số tương quan dao động từ -0,214 đến 0,889, trong đó DSA, DMQ và SCA có tương quan dương khá rõ. Căn bậc hai của AVE nhìn chung cao hơn các hệ số tương quan tương ứng, khẳng định giá trị phân biệt của các cấu trúc. Đồng thời, mô hình không có dấu hiệu đa cộng tuyến nghiêm trọng.
Đánh giá mô hình cấu trúc
Tính đa cộng tuyến biến quan sát thang đo: Các giá trị VIF dao động từ 1,011 đến 1,725, đều thấp hơn ngưỡng 5,0. Cụ thể, VIF của AA, DOL và DSA lần lượt là 1,621; 1,124 và 1,621; VIF của DMQ và DSA đối với SCA lần lượt là 1,671 và 1,725; biến tương tác DMQ × DSA có VIF 1,049. Kết quả cho thấy không có đa cộng tuyến đáng kể, đảm bảo độ tin cậy của các ước lượng.
Kiểm định Q2: Kết quả cho thấy Q² của DMQ = 0,251; DSA = 0,327 và SCA = 0,447, đều lớn hơn 0, cho thấy mô hình có khả năng dự báo đạt yêu cầu. Trong đó, SCA có khả năng dự báo cao nhất, tiếp đến là DSA và DMQ. Các biến AA, DOL và SMA có Q² = 0 do không phải biến nội sinh.
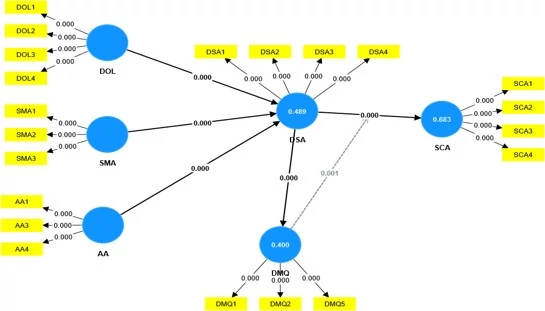
Kiểm định bằng R2 và R2 hiệu chỉnh: Kết quả cho thấy, mô hình có khả năng giải thích tốt. Cụ thể, DMQ có R² = 0,435 và R² hiệu chỉnh = 0,432; DSA có R² = 0,489 và R² hiệu chỉnh = 0,484; SCA có R² = 0,683 và R² hiệu chỉnh = 0,680. Như vậy, mô hình giải thích 68,3% sự biến thiên của SCA, cho thấy khả năng giải thích mô hình nghiên cứu tốt.
Mô hình nghiên cứu chính thức
Bảng 5: Tổng hợp kết quả kiểm định các hệ số của mô hình
|
| Original sample (O) | Sample mean (M) | Standard deviation (STDEV) | T statistics (|O/STDEV|) | P - values |
|---|---|---|---|---|---|
| AA -> DSA | 0,508 | 0,505 | 0,050 | 10,080 | 0,000 |
| DMQ -> SCA | 0,412 | 0,414 | 0,043 | 9,640 | 0,000 |
| DOL -> DSA | 0,307 | 0,308 | 0,054 | 5,691 | 0,000 |
| DSA -> DMQ | 0,632 | 0,634 | 0,038 | 16,846 | 0,000 |
| DSA -> SCA | 0,514 | 0,513 | 0,045 | 11,424 | 0,000 |
| SMA -> DSA | -0,133 | -0,138 | 0,036 | 3,742 | 0,000 |
| DMQ x DSA -> SCA | 0,078 | 0,078 | 0,024 | 3,238 | 0,001 |
Nguồn: Tính toán của tác giả
Hình 2: Mô hình nghiên cứu chính thức
 |
Nguồn: Tính toán của tác giả
Kết quả (Bảng 5 và Hình 2) cho thấy, DSA có ảnh hưởng mạnh nhất đến DMQ (β = 0,632, p < 0,001), nghĩa là DSA đóng vai trò quan trọng trong việc nâng cao chất lượng ra quyết định. Tiếp theo, DSA tác động tích cực đến SCA (β = 0,514, p < 0,001), trong khi AA → DSA cũng có tác động mạnh (β = 0,508, p < 0,001). Đồng thời, DMQ → SCA có tác động tích cực đáng kể (β = 0,412, p < 0,001), khẳng định vai trò của chất lượng ra quyết định đối với lợi thế cạnh tranh bền vững.
Đối với các yếu tố tác động đến DSA, AA có ảnh hưởng mạnh nhất (β = 0,508, p < 0,001), tiếp theo là DOL (β = 0,307, p < 0,001).
Mối quan hệ SMA → DSA ghi nhận tác động âm có ý nghĩa thống kê (β = -0,133; p < 0,001). Điều này được lý giải do thang đo SMA (sau khi loại SMA4) tập trung vào việc sử dụng thông tin cho quyết định chiến lược (SMA1), phân tích đối thủ (SMA2) và hoạch định dài hạn (SMA3). Kết quả cho thấy, doanh nghiệp chú trọng SMA truyền thống chưa tương ứng với mức độ chuyển dịch sang DSA.
Bên cạnh các tác động trực tiếp, hiệu ứng tương tác DMQ × DSA → SCA có ý nghĩa thống kê (β = 0,078, p = 0,001), cho thấy DSA làm gia tăng tác động của DMQ lên SCA.
DSA là biến trung tâm, tác động đến DMQ và SCA, đồng thời giữ vai trò cầu nối giữa các yếu tố tiền đề và kết quả mô hình.
KẾT LUẬN VÀ HÀM Ý NGHIÊN CỨU
Nghiên cứu khẳng định Năng lực Kế toán Chiến lược Số (DSA) là một năng lực động bậc cao, giữ vai trò cầu nối trung tâm chuyển hóa các nguồn lực số thành Chất lượng ra quyết định (DMQ) và Lợi thế cạnh tranh bền vững (SCA) cho doanh nghiệp. Trong đó, Phân tích dữ liệu kế toán (AA) và Học hỏi tổ chức số (DOL) là hai động lực chính thúc đẩy sự phát triển của DSA. Đáng chú ý, nghiên cứu chỉ ra tác động ngược chiều của Kế toán quản trị chiến lược (SMA) truyền thống đối với DSA, phản ánh rào cản từ tâm lý ngại thay đổi và sự phụ thuộc vào các phương pháp kế toán lối cũ trong quá trình chuyển đổi số.
Dựa trên kết quả nghiên cứu, tác giả kiến nghị một số hàm ý quản trị sau:
Một là, tăng cường năng lực Phân tích dữ liệu kế toán (AA): Doanh nghiệp cần đầu tư công cụ phân tích và dự báo tài chính để khai thác dữ liệu kế toán, thay vì chỉ ghi nhận và lưu trữ. Đồng thời, cần nâng cao kỹ năng phân tích dữ liệu cho nhân sự kế toán để chuyển dữ liệu thành thông tin hữu ích cho hoạch định và ra quyết định. Đây là nền tảng quan trọng để phát triển DSA.
Hai là, xây dựng văn hóa Học hỏi tổ chức số (DOL): Doanh nghiệp cần khuyến khích nhân sự tài chính - kế toán cập nhật kiến thức, chia sẻ kinh nghiệm và học hỏi công nghệ mới. Các chương trình đào tạo, trao đổi nội bộ và thực hành số giúp nhân viên tiếp thu, áp dụng tri thức vào công việc. Qua đó, doanh nghiệp nâng cao khả năng thích ứng công nghệ và củng cố DSA.
Ba là, đổi mới cách tiếp cận Kế toán Quản trị Chiến lược (SMA): Doanh nghiệp cần thay đổi cách áp dụng SMA truyền thống bằng việc kết hợp công nghệ số, dữ liệu thị trường và thông tin đối thủ trong phân tích, hoạch định chiến lược. Sự thay đổi này giúp SMA đáp ứng tốt hơn môi trường kinh doanh số và giảm bớt trở ngại trong quá trình phát triển DSA.
Bốn là, nâng cao chất lượng ra quyết định dựa trên dữ liệu: Doanh nghiệp cần khai thác DSA để kết nối dữ liệu kế toán, công nghệ số và thông tin chiến lược trong ra quyết định. Dữ liệu cần chính xác, kịp thời và phù hợp mục tiêu chiến lược, giúp nhà quản trị nâng cao chất lượng quyết định. Về lâu dài, khai thác hiệu quả dữ liệu góp phần cải thiện hoạt động và duy trì SCA.
Tài liệu tham khảo:
1. Abdullah, N., Said, J., Rahman, I., and Tuan Mat, T. (2020). Strategic management accounting practice as a mediating role between strategy formation capability and value creation. http://hdl.handle.net/123456789/25128
2. Chotia, V., Khoualdi, K., Broccardo, L., and Yaqub, M. Z. (2025). The role of cyber security and digital transformation in gaining competitive advantage through Strategic Management Accounting. Technology in Society, 81, 102851.
3. Ditkaew, K. (2023). Strategic management accounting on competitive advantage. International Journal of Asian Business and Information Management (IJABIM), 14(1), 1-17.
4. Dörner, O., and Rundel, S. (2021). Organizational learning and digital transformation: A theoretical framework. In Digital transformation of learning organizations (pp. 61-75). Springer International Publishing Cham.
5. Franke, F., and Hiebl, M. R. (2023). Big data and decision quality: the role of management accountants’ data analytics skills. International journal of accounting & information management, 31(1), 93-127.
6. Garza-Reyes, J. A (2020). Organizational learning paths based upon Industry 4.0 adoption: An empirical study with Brazilian manufacturers. International Journal of Production Economics. https://doi.org/10.1016/j.ijpe.2019.06.023
7. Hung, B. Q., Hoa, T. A., Hoai, T. T., and Nguyen, N. P. (2023). Advancement of cloud-based accounting effectiveness, decision-making quality, and firm performance through digital transformation and digital leadership: Empirical evidence from Vietnam. Heliyon, 9(6).
8. Lan, T. T. P., Khue, D. H. N., Van, T. H., & Thach, H. X. (2025). Factors affecting the application of strategic management accounting techniques and performance in Vietnamese enterprises. Journal of Finance-Marketing Research, 91-104. https://doi.org/10.52932/jfm.v3i1e
9. Li, L., Lin, J., Ouyang, Y., and Luo, X. R. (2022). Evaluating the impact of big data analytics usage on the decision-making quality of organizations. Technological Forecasting and Social Change, 175, 121355.
10. Nelson, A., and Fultz, A. (2026). Better Together: Management Accounting And Dynamic Capabilities. Advances in Management Accounting, 40. https://dx.doi.org/10.2139/ssrn.6470301
11. Spraakman, G., Sanchez-Rodriguez, C., and Tuck-Riggs, C. A. (2021). Data analytics by management accountants. Qualitative Research in Accounting & Management, 18(1), 127-147.
12. Zheng, G., Wang, Q., Qin, Y., Zhang, Z., Huo, B., and Guo, M. (2026). Organizational learning and digitalization capability: Evidence from Chinese SMEs in dynamic environments. Technovation, 156, 103618.
| Ngày nhận bài: 20/8/2026; Ngày hoàn thiện biên tập: 28/9/2026; Ngày duyệt đăng: 5/10/2026 |
Tin liên quan


Các tin khác

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh

Chất lượng dịch vụ khám chữa bệnh và sự hài lòng của người bệnh: Tiếp cận từ mô hình HEALTHQUAL tại Trung tâm Nghiên cứu Y sinh và Y học Lâm sàng - Bộ Quốc phòng

Các nhân tố ảnh hưởng đến ý định sử dụng lại ứng dụng di động trực tuyến: Nghiên cứu trường hợp Gen Z tại Hà Nội

Tác động của lãnh đạo chuyển đổi đến hiệu quả công việc của nhân viên ngành du lịch

Ảnh hưởng của niềm tin thương hiệu và rủi ro cảm nhận đến hành vi mua sắm trực tuyến trên sàn thương mại điện tử của sinh viên

Chuyển đổi số, đổi mới xanh và logistics bền vững: Tổng quan hệ thống và đề xuất nghiên cứu tại Đồng bằng sông Cửu Long

Giải pháp phát triển nông nghiệp gắn với du lịch trải nghiệm tại xã Châu Pha (TP. Hồ Chí Minh)


