


Mối quan hệ giữa kiểm toán độc lập với mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội tại các doanh nghiệp hoá chất miền Bắc
CN. Đỗ Thị Tuệ Minh
Trường Đại học Thành Đông
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm đánh giá mối quan hệ giữa kiểm toán độc lập với mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội tại các doanh nghiệp hoá chất miền Bắc. Qua dữ liệu thu thập từ 207 mẫu khảo sát kết hợp với các phân tích định lượng trên phần mềm SPSS26, kết quả cho thấy: Chất lượng kiểm toán, Kiểm toán độc lập, Thay đổi kiểm toán viên là 3 yếu tố tác động tích cực đến mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội tại các doanh nghiệp. Dựa trên những phát hiện, nghiên cứu đưa ra một số giải pháp giúp nâng cao vai trò của kiểm toán độc lập trong thúc đẩy phát triển bền vững.
Từ khoá: Kiểm toán độc lập, kế toán xanh, trách nhiệm xã hội, doanh nghiệp hoá chất
Summary
This study aims to examine the relationship between independent auditing and the levels of green accounting disclosure and corporate social responsibility among chemical enterprises in Northern Viet Nam. Using data collected from 207 survey responses and quantitative analyses performed with SPSS 26, the findings reveal that audit quality, independent audit, and auditor changes are three factors that positively influence the extent of green accounting and corporate social responsibility disclosures. Based on these empirical results, the study proposes several solutions to enhance the role of independent auditing in promoting sustainable development within the sector.
Keywords: Independent audit, green accounting, corporate social responsibility, chemical enterprises
ĐẶT VẤN ĐỀ
Ngành hóa chất là lĩnh vực có rủi ro môi trường cao, phải đặc biệt chú trọng việc đo lường, giám sát và công bố thông tin liên quan đến nguyên liệu độc hại, chất thải và tác động sinh thái nhằm đáp ứng yêu cầu pháp lý và duy trì uy tín. Tại các doanh nghiệp (DN) hóa chất miền Bắc, áp lực này càng lớn do đặc thù tập trung nhiều nhà máy quy mô lớn gần khu dân cư và nguồn nước, khiến mọi sự thiếu minh bạch đều có thể dẫn đến rủi ro pháp lý và xung đột xã hội. Mặc dù kế toán xanh và công bố trách nhiệm xã hội của DN (CSR) được xem là công cụ quan trọng hỗ trợ phát triển bền vững, mức độ công bố hiện nay vẫn còn hạn chế, thiếu thống nhất và chưa đáp ứng kỳ vọng của các bên liên quan.
Trước những yêu cầu đó, kiểm toán độc lập được xem là công cụ quan trọng nhằm nâng cao tính minh bạch và độ tin cậy của báo cáo DN. Bằng việc xác nhận tính trung thực, hợp lý của các thông tin tài chính và phi tài chính, kiểm toán độc lập giúp giảm thiểu bất cân xứng thông tin giữa DN và các bên liên quan, từ đó khuyến khích DN mở rộng phạm vi, độ sâu và chất lượng của thông tin được công bố.
Xuất phát từ yêu cầu thực tiễn đó, nghiên cứu nhằm tìm hiểu về mối quan hệ giữa kiểm toán độc lập với mức độ công bố thông tin kế toán xanh và CSR trong bối cảnh các DN hoá chất miền Bắc đang phải đối mặt với áp lực tuân thủ ngày càng lớn. Kết quả nghiên cứu không chỉ góp phần hoàn thiện lý luận về minh bạch thông tin xanh tại DN, mà còn giúp đề xuất các giải pháp nhằm nâng cao vai trò của kiểm toán độc lập trong thúc đẩy phát triển bền vững.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Kiểm toán độc lập được hiểu là quá trình đánh giá và xác minh mức độ trung thực, hợp lý của báo cáo tài chính cũng như các báo cáo phi tài chính, trong đó bao gồm cả công bố thông tin về CSR và kế toán xanh (KTX). Tính độc lập của kiểm toán viên là yếu tố cốt lõi đảm bảo chất lượng của hoạt động kiểm toán, giúp nâng cao độ tin cậy của thông tin được công bố (Weiss và Kalbers, 2013). Các nghiên cứu tại Việt Nam, như của Phạm Hùng Cường và Lê Sơn Đại (2023), cũng khẳng định kiểm toán độc lập đóng vai trò quan trọng trong việc thúc đẩy DN mở rộng và chuẩn hóa công bố thông tin CSR. Bên cạnh tính độc lập, chất lượng kiểm toán là nhân tố quyết định mức độ tin cậy của báo cáo DN. Chất lượng này phụ thuộc vào nhiều yếu tố như: quy mô công ty kiểm toán, mức phí kiểm toán, năng lực chuyên môn và đạo đức nghề nghiệp của kiểm toán viên (Eulerich và Lenz, 2020). Một cuộc kiểm toán có chất lượng cao giúp nâng cao khả năng phát hiện sai sót, gian lận và hạn chế hành vi quản trị lợi nhuận, từ đó cải thiện đáng kể tính minh bạch và hiệu quả của các thông tin mà DN công bố (Sawan và Alsaqqa, 2013).
Công bố CSR bao gồm các nội dung liên quan đến tác động kinh tế, xã hội và môi trường của DN. Các khung báo cáo quốc tế như GRI (Global Reporting Initiative) hay CDP (Carbon Disclosure Project) thường được sử dụng để đo lường mức độ công bố. Nhiều nghiên cứu chỉ ra rằng, minh bạch CSR giúp DN tăng cường niềm tin của các bên liên quan, giảm rủi ro danh tiếng và nâng cao lợi thế cạnh tranh (Neri và Russo, 2014). Trong đó, KTX đóng vai trò đặc biệt quan trọng khi tích hợp các chi phí, rủi ro và lợi ích môi trường vào hệ thống kế toán tài chính và quản trị. KTX không chỉ phục vụ mục tiêu minh bạch hoá tác động môi trường, mà còn thể hiện cam kết của DN đối với phát triển bền vững, tuân thủ các yêu cầu quản trị môi trường hiện đại (Sinaga và Siagian, 2024).
Giả thuyết nghiên cứu
Theo lý thuyết đại diện, kiểm toán độc lập giúp giảm bất cân xứng thông tin giữa nhà quản lý và các bên liên quan. Kiểm toán viên càng độc lập và tuân thủ chuẩn mực nghề nghiệp cao thì báo cáo được DN công bố càng trung thực và đầy đủ, bao gồm cả thông tin phi tài chính như KTX và CSR. Qua đó, nghiên cứu đề xuất giả thuyết:
H1: Kiểm toán độc lập ảnh hưởng đến mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội của DN.
Chất lượng kiểm toán thể hiện qua kinh nghiệm, uy tín, quy mô của công ty kiểm toán, mức độ phát hiện sai sót… sẽ nâng cao sự tin cậy của báo cáo tài chính và báo cáo phi tài chính. Do đó, các DN được kiểm toán chất lượng cao thường công bố thông tin CSR đầy đủ hơn, phù hợp với lý thuyết hợp pháp hóa. Qua đó, nghiên cứu đề xuất giả thuyết:
H2: Chất lượng kiểm toán ảnh hưởng đến mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội của DN.
Theo Manita và Elommal (2010), thay đổi kiểm toán viên có thể xuất phát từ mục tiêu cải thiện minh bạch hoặc để tránh bị phát hiện sai phạm. Do đó, việc thay đổi có thể tác động tích cực đến mức độ công bố CSR trong từng môi trường pháp lý khác nhau. Qua đó, nghiên cứu đề xuất giả thuyết:
H3: Thay đổi kiểm toán viên ảnh hưởng đến mức độ công bố thông tin kế toán xanh và trách nhiệm xã hội của DN.
Mô hình nghiên cứu
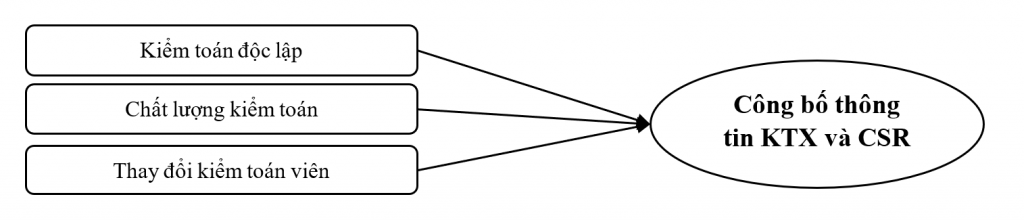
Tổng hợp từ các giả thuyết nghiên cứu, tác giả đề xuất mô hình nghiên cứu đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Từ mô hình và giả thuyết nghiên cứu, phương trình nghiên cứu tổng quát được viết như sau:
SHL = β0 + β1*TL + β2*CL + β3*BM + β4*GH + β5*DV + β6*GC + e
Trong đó:
CB (yếu tố phụ thuộc): Mức độ công bố thông tin KTX và CSR.
Các yếu tố độc lập bao gồm (Xi): Kiểm toán độc lập (DL); Chất lượng kiểm toán (CL); Thay đổi kiểm toán viên (TD).
βk: Hệ số hồi quy (k = 0, 1, 2, 3); e: Phần dư.
Phương pháp nghiên cứu
Nghiên cứu sử dụng thang đo Likert 5 mức độ, từ mức 1- Rất không đồng ý, tới mức 5- Rất đồng ý. Thang đo sơ bộ được kế thừa từ các nghiên cứu trong và ngoài nước, gồm 20 biến quan sát tương ứng với 3 yếu tố độc lập và 1 yếu tố phụ thuộc. Trước khi tiến hành khảo sát chính thức tác giả tiến hành thảo luận nhóm với một số kiểm toán viên và nhà quản lý tại các DN hoá chất khu vực miền Bắc, kết hợp tham vấn ý kiến của 5 chuyên gia kiểm toán độc lập để xem xét nội dung các yếu tố ảnh hưởng, mối quan hệ giữa các yếu tố và điều chỉnh lại các biến quan sát trong thang đo sơ bộ.
Cỡ mẫu nghiên cứu được lựa chọn theo khuyến nghị của Hair và cộng sự (2010) là 10:1 cho phân tích nhân tố khám phá (EFA) và số phiếu thực tế phát ra lớn hơn 20% số phiếu cần thiết nhằm bù trừ cho các phiếu không hợp lệ. Thông tin được thu thập trực tuyến qua email đến các kiểm toán viên và quản lý thuộc bộ phận tài chính của các DN trong lĩnh vực hoá chất tại khu vực miền Bắc với phương pháp khảo sát phi xác suất thuận tiện; thời gian khảo sát từ tháng 3-6/2025. Kết quả thu về được 207 phiếu hợp lệ, dữ liệu được mã hoá và đưa vào xử lý trên phần mềm SPSS26 tại mức ý nghĩa thống kê 5%.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu khảo sát
Trong 207 người tham gia khảo sát, nam giới chiếm 54,1% (112 người) và nữ giới chiếm 45,9% (95 người).
Về độ tuổi, phần lớn người khảo sát có độ tuổi từ 25-35 tuổi (46,4%) và từ 36-45 tuổi (32,4%), nhóm < 25 tuổi chiếm 8,7% và nhóm > 45 tuổi chiếm 12,6%.
Về học vấn, trình độ đại học chiếm đa số với 67,6%, trình độ sau đại học chiếm 24,6% và cao đẳng chỉ chiếm 7,7%.
Về kinh nghiệm làm việc, 86 người có kinh nghiệm từ 5-10 năm (41,5%), 76 người có > 10 năm kinh nghiệm (36,7%) và 45 người có < 5 năm kinh nghiệm (21,7%).
Kiểm định Cronbach’s Alpha và phân tích EFA
Kết quả phân tích (Bảng 1) cho thấy, hệ số Cronbach’s Alpha các yếu tố đều lớn hơn 0,7 phản ánh thang đo đạt độ tin cậy tốt. Phân tích EFA bằng phép quay varimax và trích components cho kết quả hệ số tải nhân tố đều > 0,5 thể hiện sự đóng góp chặt chẽ của các biến quan sát vào từng nhân tố, tại giá trị Eigenvalue > 1 có 3 nhóm nhân tố được trích với tổng phương sai trích đạt 72,674%, nghĩa là mô hình giải thích được 72,674% sự biến thiên của dữ liệu. Đồng thời, hệ số KMO = 0,781 thoả mãn điều kiện (lớn hơn 0,5 và nhỏ hơn 1). Kiểm định Bartlett’s có Sig. = 0,000, chứng tỏ các biến có mối liên hệ với nhau. Bên cạnh đó, kết quả phân tích yếu tố phụ thuộc cũng cho kết quả thoả mãn các điều kiện theo Hair và cộng sự (2010). Do đó, số liệu phù hợp để tiếp tục thực hiện các phân tích tiếp theo.
Bảng 1: Kết quả kiểm định độ tin cậy và phân tích EFA
| Các yếu tố | Hệ số tải nhân tố nhỏ nhất | ||
| 1 | 2 | 3 | |
| DL | 0,784 |
|
|
| CL |
| 0,769 |
|
| TD |
|
| 0,771 |
| Hệ số Cronbach’s Alpha | 0,813 | 0,794 | 0,805 |
| Hệ số Eigenvalue | 4,179 | 3,855 | 1,236 |
| Hệ số tổng phương sai trích (%) | 47,158 | 51,936 | 72,674 |
| Hệ số KMO = 0,781 | |||
| Hệ số Sig của kiểm định Bartlett’s = 0,000 | |||
| CB | 0,784 | ||
| Hệ số Cronbach’s Alpha | 0,819 | ||
| Hệ số Eigenvalue | 1,827 | ||
| Hệ số tổng phương sai trích (%) | 73,511 | ||
| Hệ số KMO = 0,817 | |||
| Hệ số Sig của kiểm định Bartlett’s = 0,000 | |||
Nguồn: Kết quả phân tích của tác giả
Kết quả phân tích yếu tố phụ thuộc cho thấy, các hệ số Cronbach’s Alpha, hệ số tương quan biến tổng đều thoả mãn các yêu cầu đặt ra của Hair và cộng sự (2010). Phân tích nhân tố khám phá cho kết quả hệ số KMO đạt 0,817 với hệ số Sig. của kiểm định Bartlett’s bằng 0,000 thoả mãn < 0,05. Tại giá trị Eigenvalue bằng 1,827 chỉ có 1 nhân tố được trích với tổng phương sai trích đạt 73,511% (lớn hơn 50%) và hệ số tải các biến quan sát đều > 0,5 do đó dữ liệu thu về là phù hợp với yêu cầu (Hair và cộng sự, 2010).
Kết quả hồi quy
Kết quả phân tích hồi quy theo phương pháp Enter cho thấy, mô hình có mức độ phù hợp cao với R² hiệu chỉnh = 0,761 (Bảng 2). Chỉ số Durbin-Watson = 1,793 cho thấy mô hình không vi phạm tự tương quan bậc nhất. Kiểm định F có Sig. < 0,001 chứng tỏ mô hình hồi quy tổng thể phù hợp. Các hệ số VIF đều < 2, khẳng định không có hiện tượng đa cộng tuyến. Đồng thời, Sig. của các kiểm định t đều < 0,05, cho thấy các biến trong mô hình đều có ý nghĩa thống kê. Phần dư có phân phối chuẩn (Mean gần bằng 0; Std.Dev = 0,971) và biểu đồ phân tán cho thấy các điểm phân bố ngẫu nhiên quanh trục 0, chứng tỏ giả định về quan hệ tuyến tính và phân phối chuẩn phần dư đều được đảm bảo.
Bảng 2: Kết quả phân tích hồi quy tuyến tính bội
| Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig. | Thống kê đa cộng tuyến | |||
| Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | ||||
| 1 | Hằng số | 1,546 | 0,027 |
| 6,521 | 0,004 |
|
|
| DL | 0,239 | 0,019 | 0,251 | 5,896 | 0,001 | 0,658 | 1,796 | |
| CL | 0,277 | 0,015 | 0,298 | 4,347 | 0,000 | 0,715 | 1,632 | |
| TD | 0,211 | 0,023 | 0,237 | 5,182 | 0,002 | 0,642 | 1,715 | |
| Giá trị F = 128,746; Sig. = 0,000 R2 = 0,774; R2 hiệu chỉnh = 0,761; Durbin-Watson = 1,793 a. Biến phụ thuộc: CB | ||||||||
Nguồn: Kết quả phân tích của tác giả
Như vậy, tất cả các giả thuyết nghiên cứu đều được chấp nhận, và phương trình hồi quy chuẩn hóa như sau:
CB = 0,298*CL + 0,251*DL + 0,237*TD + e
KẾT LUẬN
Nghiên cứu cho thấy, kiểm toán độc lập có ảnh hưởng tích cực đến mức độ công bố thông tin KTX và CSR tại các DN hóa chất miền Bắc. DN được kiểm toán bởi tổ chức uy tín có xu hướng minh bạch hơn, tuân thủ tốt hơn các yêu cầu về môi trường - xã hội.
Để làm tốt hơn việc công bố các thông tin KTX và CSR, DN và các đơn vị liên quan cần chú ý một số vấn đề sau:
Đối với DN hóa chất: Hoàn thiện hệ thống KTX và quy trình thu thập dữ liệu môi trường. Đào tạo nhân sự về báo cáo bền vững và tiêu chuẩn GRI/IFRS. Tăng cường phối hợp với kiểm toán độc lập và cải thiện quản trị công ty.
Đối với kiểm toán độc lập: Phát triển dịch vụ KTX và nâng cao năng lực kiểm toán viên về ESG. Tư vấn DN hoàn thiện hệ thống báo cáo và chuẩn hóa thông tin.
Đối với cơ quan quản lý: Ban hành hướng dẫn về KTX và yêu cầu công bố thông tin môi trường - xã hội. Tăng cường giám sát, chế tài và hỗ trợ DN chuyển đổi xanh.
Tài liệu tham khảo:
1. Eulerich, M., & Lenz, R. (2020). Defining, measuring, and communicating the value of internal audit. Internal Audit Foundation.
2. Manita, R., & Elommal, N. (2010). The quality of audit process: An empirical study with audit committees. International Journal of Business, 15(1), 87-99.
3. Neri, L., & Russo, A. (2014). A framework for audit quality: Critical analysis. Business and Management Review, 3(9), 25-30.
4. Phạm Hùng Cường, Lê Sơn Đại & Hứa Thanh Liêm. (2023). Các nhân tố ảnh hưởng đến hoạt động tuyên bố trách nhiệm xã hội của các công ty cổ phần thuộc ngành hàng tiêu dùng tại Việt Nam. Tạp chí Khoa học , 184, 33-51.
5. Sawan, N., & Alsaqqa, I. (2013). Audit firm size and quality: Does audit firm size influence audit quality in the Libyan oil industry? African Journal of Business, 7(3), 213-226.
6. Sinaga, J. T. G., & Siagian, V. (2024). Green accounting and auditor’s opinion on firm performance (study from consumer non-cyclical in Indonesia). RGSA - Revista de Gestão Social e Ambiental, 18(3), 1-18.
7. Weiss, R., & Kalbers, L. (2013). Determinants of auditor changes for non-accelerated filers. Research in Accounting Regulation, 25(1), 13-29.
| Ngày nhận bài: 19/11/2025; Ngày hoàn thiện biên tập: 19/12/2025; Ngày duyệt đăng: 6/1/2026 |
Tin liên quan


Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


