


Các nhân tố ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội
Lưu Thị Duyên (tác giả liên hệ)
Email: [email protected]
Nguyễn Thị Thúy Hiền;
Lương Thu Thảo;
Nguyễn Thị Thu Hoài;
Phạm Mai Chi;
Nguyễn Thị Thu Giang
Trường Đại học Thương mại
Tóm tắt
Nghiên cứu sử dụng phương pháp tiếp cận hỗn hợp, trên cơ sở khảo sát 437 sinh viên kế toán để phân tích các yếu tố ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên tại các trường đại học trên địa bàn Hà Nội. Kết quả chỉ ra khung pháp lý là động lực mạnh nhất, tiếp sau là năng lực chuyên môn và nhận thức cá nhân. Trong khi đó, chương trình đào tạo và áp lực từ môi trường xung quanh có tác động hạn chế nhất, phản ánh nội dung giảng dạy chưa thực sự bắt kịp nhu cầu thực tế và sức ép thị trường chưa rõ nét. Kết quả đạt được giúp nghiên cứu đề xuất một số giải pháp hoàn thiện pháp lý, đổi mới đào tạo và nâng cao năng lực tự chủ cho sinh viên.
Từ khóa: Kế toán xanh, mức độ sẵn sàng, PLS-SEM
Summary
This study employs a mixed-methods approach, based on a survey of 437 accounting students, to examine the factors influencing the level of readiness to adopt green accounting in the future careers of students at universities in Ha Noi. The results indicate that the legal framework is the strongest driving force, followed by professional competence and individual awareness. In contrast, academic curricula and environmental pressures exert the weakest influence, reflecting that current training content has not yet adequately aligned with practical demands and that market pressure remains insufficiently pronounced. The findings enable the study to propose several solutions aimed at improving the legal framework, innovating educational programs, and enhancing students’ capacity for self-directed development.
Keywords: Green accounting, readiness, PLS-SEM
ĐẶT VẤN ĐỀ
Trong những năm gần đây, xu thế chuyển đổi xanh đã và đang nổi lên như một xu hướng chi phối mạnh mẽ sự vận động của các hoạt động kinh tế - xã hội trên phạm vi toàn cầu, buộc các tổ chức, doanh nghiệp phải tái cấu trúc mô hình vận hành theo hướng bền vững, minh bạch và có trách nhiệm hơn với môi trường. Điều này đặt ra yêu cầu hệ thống kế toán truyền thống cần tích hợp các yếu tố môi trường, qua đó thúc đẩy sự ra đời và phát triển của kế toán xanh như một công cụ hỗ trợ doanh nghiệp kiểm soát chi phí môi trường, nâng cao minh bạch và năng lực cạnh tranh dài hạn. Song song với đó, giáo dục đại học - đặc biệt là ngành kế toán phải chuẩn bị nguồn nhân lực đáp ứng xu thế phát triển bền vững.
Trong bối cảnh các trường đại học tại Hà Nội, nơi đào tạo quy mô lớn cho ngành kinh tế - tài chính, việc đánh giá mức độ sẵn sàng ứng dụng kế toán xanh của sinh viên và các yếu tố ảnh hưởng có ý nghĩa thiết thực đối với việc hoàn thiện chương trình đào tạo và đáp ứng nhu cầu của thị trường lao động xanh. Do đó, nghiên cứu này tập trung xác định các nhân tố tác động đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại Hà Nội; đồng thời đề xuất các giải pháp nhằm nâng cao năng lực tiếp cận và vận dụng kế toán xanh trong giai đoạn phát triển bền vững hiện nay.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết nền tảng
Trong nghiên cứu này, Thuyết Hành vi dự định (Theory of Planned Behavior,TPB) do Ajzen (1991) đề xuất được lựa chọn làm nền tảng lý thuyết cốt lõi nhằm giải thích ý định áp dụng kế toán xanh của sinh viên kế toán. Theo TPB, ý định thực hiện hành vi chịu sự chi phối của 3 thành phần chính: (i). Thái độ phản ánh cách sinh viên đánh giá mức độ cần thiết và lợi ích của việc áp dụng kế toán xanh; (ii). Chuẩn chủ quan thể hiện áp lực hoặc sự kỳ vọng từ gia đình, bạn bè và giảng viên; (iii). Nhận thức kiểm soát hành vi phản ánh mức độ tự tin của sinh viên vào khả năng thực hiện hành vi này. Với đặc thù của kế toán xanh - một lĩnh vực còn mới trong đào tạo kế toán, TPB đặc biệt phù hợp để giải thích quá trình hình thành ý định nghề nghiệp liên quan đến các thực hành bền vững.
Bên cạnh TPB, nghiên cứu tích hợp thêm Lý thuyết Nhận thức xã hội (Social Cognitive Theory, SCT) của Bandura (1986) nhằm làm rõ cơ sở hình thành năng lực tự chủ và động lực nội tại của sinh viên. SCT nhấn mạnh vai trò của sự tự tin vào năng lực bản thân (self-efficacy) và ảnh hưởng của môi trường học tập - 2 yếu tố có liên quan trực tiếp đến nhận thức kiểm soát hành vi và thái độ theo cấu trúc TPB.
Song song với đó, Lý thuyết Giáo dục vì phát triển bền vững (Education for Sustainable Development, ESD) do UNESCO (2017) khởi xướng cung cấp bối cảnh định hướng cho hoạt động đào tạo trong các trường đại học. ESD nhấn mạnh vai trò của kiến thức, năng lực hành động, giá trị và trách nhiệm xã hội trong việc thúc đẩy hành vi hướng đến phát triển bền vững. Việc tích hợp ESD vào mô hình nghiên cứu giúp lý giải cách chương trình đào tạo, nội dung học tập và trải nghiệm giáo dục định hình thái độ, chuẩn chủ quan và nhận thức của sinh viên đối với kế toán xanh.
Các yếu tố ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh
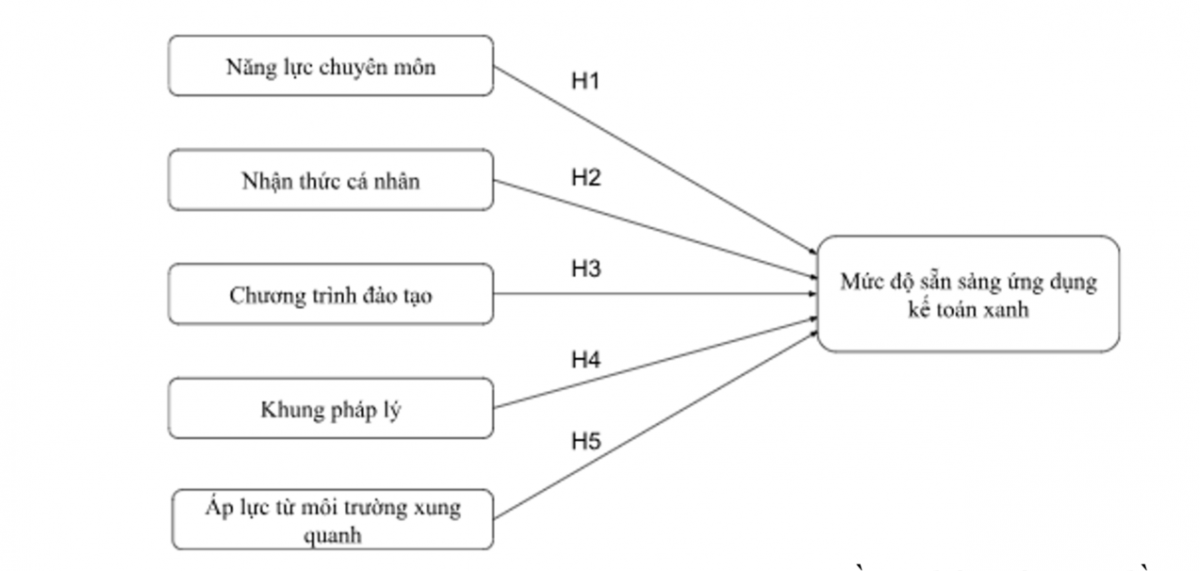
Trên cơ sở kế thừa và phát triển từ các nghiên cứu trước, nhóm tác giả đề xuất mô hình nghiên cứu với 5 yếu tố chính:
Yếu tố năng lực chuyên môn được xem là điều kiện quan trọng quyết định khả năng tiếp cận và áp dụng kế toán xanh. Tô Minh Hương và cộng sự (2023) cho rằng năng lực cá nhân và viễn cảnh tri thức có ảnh hưởng đáng kể đến lựa chọn và tiếp cận kế toán xanh của sinh viên. Tương tự, Iskandar và cộng sự (2021) cũng chỉ ra rằng mặc dù sinh viên có nhận thức nhất định về kế toán xanh, song mức độ hiểu biết về nguyên tắc và báo cáo kế toán xanh còn hạn chế, chủ yếu do thiếu kỹ năng chuyên môn và kiến thức nền tảng. Các nghiên cứu này khẳng định vai trò của năng lực chuyên môn trong việc hình thành sự sẵn sàng ứng dụng kế toán xanh; đồng thời cho thấy khoảng trống nghiên cứu khi chưa trực tiếp xem xét tác động của yếu tố này tới định hướng nghề nghiệp tương lai. Do đó, nhóm tác giả đề xuất giả thuyết:
H1: Yếu tố năng lực chuyên môn có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Yếu tố nhận thức cá nhân phản ánh sự hiểu biết, thái độ và ý thức trách nhiệm của sinh viên đối với kế toán xanh. Muliani và cộng sự (2025) chỉ ra rằng nhận thức tích cực về kế toán xanh không chỉ gắn với trách nhiệm xã hội mà còn liên quan đến tính bền vững và hiệu quả tài chính dài hạn. Tuy nhiên, nghiên cứu của Andi Risdayanti và cộng sự (2024) lại cho rằng nhận thức cá nhân chưa tạo tác động đáng kể đến quyết định nghề nghiệp bền vững, đặt ra khoảng trống cần kiểm chứng thêm trong bối cảnh giáo dục đại học tại Việt Nam. Trên cơ sở đó, nhóm tác giả xây dựng giả thuyết:
H2: Yếu tố nhận thức cá nhân có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Yếu tố chương trình đào tạo đóng vai trò then chốt trong việc hình thành kiến thức, kỹ năng và thái độ nghề nghiệp của sinh viên, đặc biệt trong bối cảnh yêu cầu tích hợp nội dung về phát triển bền vững và kế toán xanh ngày càng cấp thiết. Ridwana và cộng sự (2024) cũng khẳng định rằng khi các học phần kế toán xanh được đưa vào đào tạo chính thức, sinh viên không chỉ nâng cao nhận thức về trách nhiệm môi trường mà còn có khả năng áp dụng tốt hơn các phương pháp kế toán xanh trong thực tiễn nghề nghiệp. Tại Việt Nam, Nguyễn Thị Thu Thảo (2024) nhấn mạnh rằng việc thiếu môn học chuyên biệt đã hạn chế hiệu quả trang bị kỹ năng kế toán xanh cho sinh viên. Điều này cho thấy chương trình đào tạo là một yếu tố mang tính quyết định đến sự sẵn sàng ứng dụng kế toán xanh của sinh viên trong tương lai. Từ đó, nhóm tác giả đề xuất giả thuyết:
H3: Yếu tố chương trình đào tạo có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Yếu tố khung pháp lý được coi là nền tảng quan trọng thúc đẩy việc triển khai và ứng dụng kế toán xanh. Nghiên cứu của Phạm Huy Hùng (2024) chỉ ra rằng yếu tố pháp lý, cùng với áp lực từ các bên liên quan, là nhân tố quyết định khả năng áp dụng kế toán xanh tại doanh nghiệp. Tô Minh Hương và cộng sự (2023) nhấn mạnh rằng khung pháp luật và cơ sở đào tạo chính là những yếu tố có ảnh hưởng lớn nhất tới việc tiếp cận kế toán xanh của sinh viên. Tuy nhiên, các nghiên cứu này mới chủ yếu tiếp cận ở mức khái quát, chưa gắn trực tiếp với mức độ sẵn sàng ứng dụng trong nghề nghiệp. Do vậy, nhóm tác giả đề xuất giả thuyết:
H4: Yếu tố khung pháp lý có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Yếu tố áp lực từ môi trường xung quanh, bao gồm tác động từ gia đình, bạn bè, cộng đồng học tập và xã hội, có ảnh hưởng đáng kể đến định hướng nghề nghiệp cũng như sự sẵn sàng tiếp nhận các phương pháp kế toán mới. Theo Thuyết hành vi dự định (Ajzen,1991), chuẩn mực chủ quan, tức áp lực xã hội cảm nhận được, là một trong 3 yếu tố quan trọng thúc đẩy ý định hành vi. Ridwana và cộng sự (2024) cũng cho thấy môi trường học đường và xã hội ủng hộ các giá trị bền vững góp phần nâng cao nhận thức và hành vi của sinh viên đối với kế toán xanh. Do đó, áp lực từ môi trường xung quanh có thể trở thành động lực thúc đẩy sinh viên kế toán gia tăng mức độ sẵn sàng ứng dụng kế toán xanh. Trên cơ sở đó, nhóm tác giả đưa ra giả thuyết:
H5: Yếu tố áp lực từ môi trường xung quanh có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Mô hình nghiên cứu
Dựa trên cơ sở lý thuyết và kết quả tổng quan các nghiên cứu trước đó, nhóm tác giả xây dựng mô hình nghiên cứu như sau:
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng kết hợp phương pháp định tính và định lượng.
Ở giai đoạn định tính, nhóm tác giả nghiên cứu tài liệu thứ cấp về kế toán xanh, thảo luận nhóm và phỏng vấn bán cấu trúc với giảng viên kế toán - kiểm toán, chuyên gia kế toán quản trị môi trường, kế toán viên tại doanh nghiệp đã triển khai kế toán xanh và sinh viên năm ba, năm cuối ngành kế toán.
Giai đoạn định lượng được thực hiện bằng khảo sát bảng hỏi sử dụng thang đo Likert 5 mức độ (1 = Hoàn toàn không đồng ý, 5 = Hoàn toàn đồng ý), phát trực tiếp tại các trường đại học có đào tạo kế toán trên địa bàn Hà Nội, kết hợp khảo sát trực tuyến qua Google Form. Từ tháng 09/2025 đến tháng 12/2025, nhóm nghiên cứu đã triển khai điều tra khảo sát sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội. Nhóm nghiên cứu thu về tổng cộng 505 phiếu phản hồi; sau khi làm sạch dữ liệu (loại 25 phiếu không đạt yêu cầu theo câu hỏi lọc, 13 phiếu có câu trả lời không phù hợp và 30 phiếu trùng lặp), còn lại 437 phiếu khảo sát hợp lệ được đưa vào phân tích chính thức.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Đánh giá độ tin cậy thang đo sử dụng hệ số Cronbach’s alpha cho thấy tất cả thang đo đều đạt tiêu chuẩn chấp nhận được (≥ 0.6). Cụ thể, thang đo năng lực chuyên môn (NL) có Cronbach’s alpha = 0.802 với 6 biến quan sát (hệ số tương quan biến-tổng từ 0.531 đến 0.594); nhận thức cá nhân (NT) đạt 0.767 với 5 biến (từ 0.456 đến 0.594); khung pháp lý (PL) đạt 0.712 với 5 biến (từ 0.354 đến 0.569); chương trình đào tạo (CT) đạt 0.752 với 5 biến (từ 0.448 đến 0.559); áp lực từ môi trường xung quanh (AL) đạt 0.673 với 5 biến (từ 0.374 đến 0.502); và mức độ sẵn sàng ứng dụng kế toán xanh (MĐ) đạt 0.824 với 6 biến (từ 0.542 đến 0.630). Tất cả biến quan sát có hệ số tương quan biến-tổng ≥ 0,3, đảm bảo tính hội tụ và không cần loại bỏ biến nào.
Phân tích yếu tố khám phá (EFA)
Phân tích EFA cho các biến độc lập (24 biến sau khi loại bỏ CT5 và AL5) cho kết quả KMO = 0.924 và Bartlett’s test Sig. < 0.001, phù hợp cho EFA. Tổng phương sai trích đạt 53.138% (> 50%), với 5 nhân tố chính (Eigenvalue > 1) (Bảng 1).
Bảng 1: Ma trận xoay các yếu tố ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh lần 2
| Biến quan sát | Nhóm nhân tố | ||||
| 1 | 2 | 3 | 4 | 5 | |
| NL1 | .736 |
|
|
|
|
| NL2 | .686 |
|
|
|
|
| NL3 | .683 |
|
|
|
|
| NL4 | .567 |
|
|
|
|
| NL5 | .548 |
|
|
|
|
| NL6 | .524 |
|
|
|
|
| NT1 |
| .704 |
|
|
|
| NT2 |
| .651 |
|
|
|
| NT3 |
| .594 |
|
|
|
| NT4 |
| .544 |
|
|
|
| NT5 |
| .528 |
|
|
|
| PL1 |
|
| .630 |
|
|
| PL2 |
|
| .600 |
|
|
| PL3 |
|
| .584 |
|
|
| PL4 |
|
| .575 |
|
|
| PL5 |
|
| .560 |
|
|
| CT1 |
|
|
| .711 |
|
| CT2 |
|
|
| .674 |
|
| CT3 |
|
|
| .614 |
|
| CT4 |
|
|
| .601 |
|
| AL1 |
|
|
|
| .639 |
| AL2 |
|
|
|
| .594 |
| AL3 |
|
|
|
| .544 |
| AL4 |
|
|
|
| .507 |
Nguồn: Nhóm tác giả xử lý số liệu trên phần mềm SPSS 26
Ma trận xoay xác nhận cấu trúc: Nhóm 1 (Năng lực chuyên môn, H1) gồm 6 biến (NL1-NL6); Nhóm 2 (Nhận thức cá nhân, H2) gồm 5 biến (NT1-NT5); Nhóm 3 (Khung pháp lý, H3) gồm 5 biến (PL1-PL5); Nhóm 4 (Chương trình đào tạo, H4) gồm 4 biến (CT1-CT4); Nhóm 5 (Áp lực từ môi trường xung quanh, H5) gồm 4 biến (AL1-AL4). Tất cả hệ số tải nhân tố ≥ 0.5, đảm bảo giá trị hội tụ và phân biệt.
Đối với biến phụ thuộc (6 biến MĐ), EFA xác nhận cấu trúc một nhân tố duy nhất với KMO = 0.863, Bartlett’s test Sig. < 0.001 và tổng phương sai trích 53.506%. Các hệ số tải từ 0.683 đến 0.766, phù hợp cho phân tích tiếp theo. Mô hình nghiên cứu được hiệu chỉnh với 5 nhân tố độc lập ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh.
Phân tích dữ liệu bằng phương pháp PLS-SEM
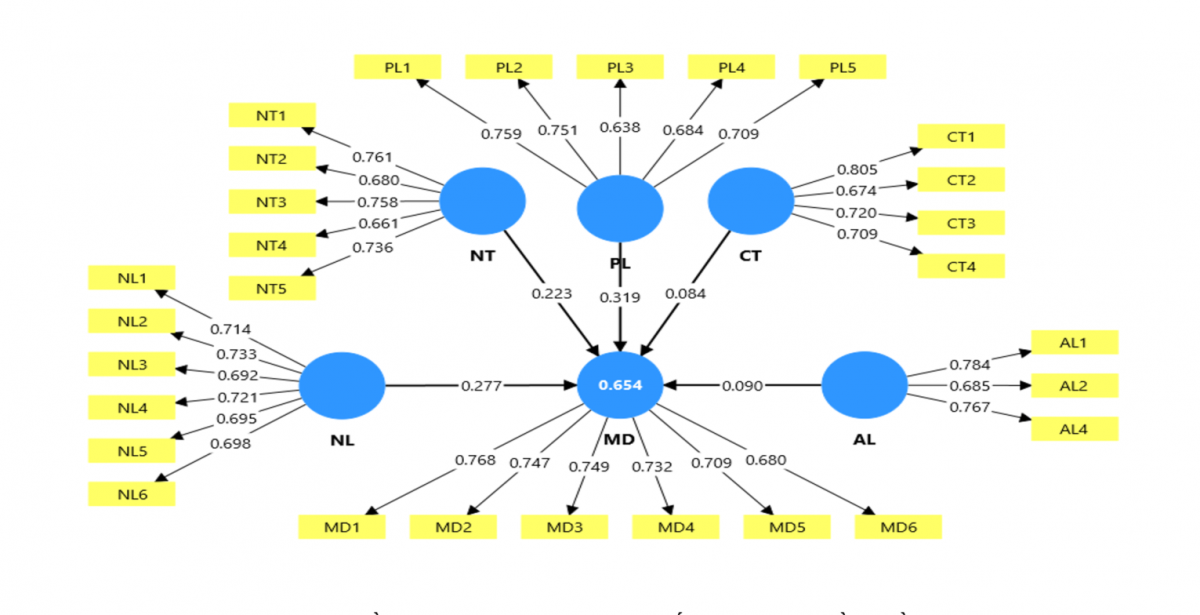
Hình 2: Biểu diễn mô hình nghiên cứu lý thuyết
 |
Nguồn: Nhóm tác giả xử lý số liệu trên phần mềm SmartPLS 4
* Đánh giá mô hình đo lường bằng PLS-SEM
Thứ nhất, chất lượng các biến quan sát được kiểm định thông qua hệ số tải ngoài. Kết quả ước lượng ban đầu cho thấy đa số biến quan sát có hệ số tải ngoài đạt từ 0.70 trở lên, phản ánh tốt nhân tố tiềm ẩn; một số biến nằm trong khoảng 0.60 - 0.70 nhưng vẫn đáp ứng tiêu chuẩn chấp nhận nếu giá trị AVE và độ tin cậy tổng hợp của thang đo đạt yêu cầu. Trên cơ sở đó, nhóm tác giả loại biến AL3 có hệ số tải thấp và không đạt giá trị AVE phù hợp (> 0.5) để tối ưu hóa giá trị hội tụ. Sau khi hiệu chỉnh, các biến quan sát còn lại đều có hệ số tải ngoài đạt ngưỡng khuyến nghị, đảm bảo thang đo phản ánh tốt cấu trúc khái niệm.
Thứ hai, độ tin cậy và giá trị hội tụ của thang đo được đánh giá thông qua Cronbach’s Alpha, Composite Reliability (CR), rho_A và giá trị trung bình phương sai trích (AVE). Kết quả cho thấy Cronbach’s Alpha của các thang đo dao động từ 0.603 đến 0.806; các chỉ số CR nằm trong khoảng 0.790 - 0.873; giá trị AVE đạt từ 0.503 đến 0.558 - đều lớn hơn ngưỡng 0.50 (Bảng 2). Điều này khẳng định thang đo có độ tin cậy chấp nhận được và đạt giá trị hội tụ theo tiêu chuẩn PLS-SEM.
Bảng 2: Các chỉ số độ tin cậy và tính hợp lệ của các biến số
|
| Cronbach's alpha | Composite reliability (rho_a) | Composite reliability (rho_c) | Average variance extracted (AVE) |
| AL | 0.603 | 0.610 | 0.790 | 0.558 |
| CT | 0.706 | 0.722 | 0.818 | 0.531 |
| MD | 0.826 | 0.828 | 0.873 | 0.535 |
| NL | 0.802 | 0.803 | 0.858 | 0.503 |
| NT | 0.767 | 0.769 | 0.843 | 0.519 |
| PL | 0.752 | 0.758 | 0.835 | 0.503 |
Nguồn: Nhóm tác giả xử lý số liệu trên phần mềm SmartPLS 4
* Đánh giá mô hình cấu trúc bằng PLS-SEM
Trước khi diễn giải các mối quan hệ nhân quả, nghiên cứu kiểm tra hiện tượng đa cộng tuyến giữa các biến độc lập thông qua hệ số VIF. Các giá trị VIF của AL, CT, NL, NT, PL đều nhỏ hơn 2.1, thấp hơn đáng kể so với ngưỡng cảnh báo 3.3 (hoặc 5), cho thấy mô hình không gặp vấn đề đa cộng tuyến nghiêm trọng và các hệ số đường dẫn ước lượng là đáng tin cậy.
Kết quả ước lượng hệ số đường dẫn (Path Coefficients) sau bootstrapping cho thấy tất cả các giả thuyết nghiên cứu đều được ủng hộ ở mức ý nghĩa 5% (Bảng 3). Cụ thể, Khung pháp lý (PL) có tác động mạnh nhất đến mức độ sẵn sàng (MD) với β = 0.319; t = 7.017; p < 0.001. Năng lực chuyên môn (NL) có β = 0.277; t = 6.212; p < 0.001, và Nhận thức cá nhân (NT) có β = 0.223; t = 4.711; p < 0.001 - thể hiện các tác động ở mức trung bình đến khá. Chương trình đào tạo (CT) có β = 0.084; t = 2.463; p = 0.014, và Áp lực từ môi trường xung quanh (AL) có β = 0.090; t = 1.959; p = 0.050 - tác động nhỏ hơn, trong đó AL có ý nghĩa cận biên tại mức α = 5%.
Bảng 3: Hệ số đường dẫn trong mô hình cấu trúc
|
| Original sample (O) | Sample mean (M) | Standard deviation (STDEV) | T statistics (|O/STDEV|) | P values |
| AL -> MD | 0.090 | 0.091 | 0.046 | 1.959 | 0.050 |
| CT -> MD | 0.084 | 0.084 | 0.034 | 2.463 | 0.014 |
| NL -> MD | 0.277 | 0.278 | 0.045 | 6.212 | 0.000 |
| NT -> MD | 0.223 | 0.224 | 0.047 | 4.711 | 0.000 |
| PL -> MD | 0.319 | 0.318 | 0.045 | 7.017 | 0.000 |
Nguồn: Nhóm tác giả xử lý số liệu trên phần mềm SmartPLS 4
Mức độ giải thích của mô hình được đánh giá thông qua hệ số xác định R² hiệu chỉnh. Kết quả cho thấy, mô hình PLS-SEM giải thích được khoảng 65.8% sự biến thiên của biến phụ thuộc “Mức độ sẵn sàng”, với R² hiệu chỉnh đạt 0.654 - mức khá tốt trong các nghiên cứu hành vi. Xét về kích thước hiệu ứng (f²), Khung pháp lý (PL) có f² = 0.145 gần mức trung bình; Năng lực chuyên môn (NL) có f² = 0.126 ở mức nhỏ đến trung bình; Nhận thức cá nhân (NT) có f² = 0.071 ở mức nhỏ; trong khi Chương trình đào tạo (CT) và Áp lực môi trường (AL) lần lượt có f² = 0.013 và 0.014, thể hiện tác động thực nghiệm tương đối hạn chế.
So sánh và kiểm định tính bền vững
Để kiểm định tính bền vững của kết quả PLS-SEM, mô hình nghiên cứu được ước lượng song song bằng phương pháp hồi quy tuyến tính đa biến (OLS) trên SPSS với cùng bộ dữ liệu. Kết quả cho thấy, mô hình OLS đạt R² hiệu chỉnh = 0.633 - chỉ thấp hơn so với R² hiệu chỉnh = 0.654 của mô hình PLS-SEM; đồng thời thứ tự quan trọng của các nhân tố vẫn được duy trì: Khung pháp lý (PL) là nhân tố ảnh hưởng mạnh nhất, kế đến là Năng lực chuyên môn (NL), Nhận thức cá nhân (NT), trong khi Chương trình đào tạo (CT) và Áp lực môi trường (AL) có mức độ tác động thấp hơn.
Sự tương đồng về dấu, độ lớn tương đối của các hệ số hồi quy và mức độ giải thích của 2 mô hình cho thấy các phát hiện nghiên cứu có tính bền vững cao, không phụ thuộc vào riêng một kỹ thuật ước lượng. Điều này củng cố thêm độ tin cậy của kết luận về vai trò của từng nhân tố trong việc hình thành mức độ sẵn sàng ứng dụng kế toán xanh của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội.
Từ kết quả kiểm định mô hình cấu trúc tuyến tính (PLS-SEM) cho thấy mô hình nghiên cứu có độ phù hợp tốt (Bảng 4).
Bảng 4: Kiểm định giả thuyết và thống kê mức độ ảnh hưởng
| Giả thuyết nghiên cứu | Hệ số Beta | Kết luận | Mức độ ảnh hưởng |
| H1: Yếu tố năng lực chuyên môn có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai | 0.277 | Chấp nhận | Nhiều thứ 2 |
| H2: Yếu tố nhận thức cá nhân có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai | 0.223 | Chấp nhận | Nhiều thứ 3 |
| H3: Yếu tố khung pháp lý có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai. | 0.319 | Chấp nhận | Nhiều nhất |
| H4: Yếu tố chương trình đào tạo có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai | 0.084 | Chấp nhận | Ít nhất |
| H5: Yếu tố áp lực từ môi trường xung quanh có ảnh hưởng đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai | 0.090 | Chấp nhận | Nhiều thứ 4 |
Nguồn: Nhóm tác giả xử lý dữ liệu trên phần mềm SmartPLS 4.0
Như vậy, kết quả phân tích dữ liệu cho thấy: Năng lực chuyên môn, Nhận thức cá nhân, Khung pháp lý, Chương trình đào tạo, Áp lực từ môi trường xung quanh có ảnh hưởng trực tiếp đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán tại các trường đại học trên địa bàn Hà Nội. Đặc biệt, nhân tố PL với β = 0.319 có ảnh hưởng mạnh nhất và nhân tố CT với β = 0.084 có ảnh hưởng ít nhất đến mức độ sẵn sàng ứng dụng kế toán xanh trong nghề nghiệp tương lai của sinh viên kế toán.
HÀM Ý QUẢN TRỊ VÀ CÁC GIẢI PHÁP KIẾN NGHỊ
Dựa trên kết quả định lượng khẳng định vai trò chủ đạo của Khung pháp lý (β = 0.319) và Năng lực chuyên môn (β = 0.277), đồng thời nhận diện những hạn chế của Chương trình đào tạo (β = 0.084), nghiên cứu đề xuất hệ thống giải pháp đồng bộ hướng đến 3 nhóm đối tượng chính:
Với các cơ sở đào tạo, kết quả cho thấy Chương trình đào tạo là yếu tố có tác động thấp nhất (β = 0.084), phản ánh độ trễ rõ rệt giữa nội dung giảng dạy và nhu cầu thực tiễn. Phát hiện này trở thành cơ sở để nhà trường xem xét tái cấu trúc chương trình, cắt giảm các học phần kế toán truyền thống lỗi thời và tăng cường nội dung về báo cáo bền vững, kiểm toán môi trường và phân tích dữ liệu ESG. Việc điều chỉnh không chỉ giúp lấp đầy khoảng trống kỹ năng cho sinh viên mà còn nâng cao năng lực cạnh tranh của các trường trong giai đoạn chuyển đổi xanh.
Với sinh viên ngành kế toán, nghiên cứu làm rõ rằng Khung pháp lý và Năng lực chuyên môn là 2 động lực ảnh hưởng mạnh nhất đến mức độ sẵn sàng nghề nghiệp. Điều này cho thấy thị trường lao động đòi hỏi ứng viên phải chủ động cập nhật quy định mới và nâng cao kỹ năng xử lý dữ liệu thực tiễn. Nghiên cứu khuyến nghị sinh viên chuyển từ tư duy thụ động sang chủ động tích lũy kinh nghiệm thông qua các chứng chỉ nghề nghiệp quốc tế và các dự án thực hành ngay trong thời gian học.
Với cơ quan quản lý và cộng đồng doanh nghiệp, Khung pháp lý - yếu tố ảnh hưởng mạnh nhất (β = 0.319) khẳng định vai trò quyết định của chính sách vĩ mô trong định hướng hành vi học tập của sinh viên. Cơ quan quản lý, đặc biệt là Bộ Tài chính, cần sớm ban hành chuẩn mực kế toán môi trường và lộ trình áp dụng tiêu chuẩn quốc tế. Về phía doanh nghiệp, kết quả nghiên cứu nhấn mạnh rằng sự thiếu hụt nhân lực không xuất phát từ chất lượng sinh viên mà từ việc thiếu môi trường thực hành; do đó, doanh nghiệp cần tăng cường hợp tác với nhà trường và minh bạch hóa yêu cầu về kỹ năng xanh.
Tài liệu tham khảo:
1. Andi Risdayanti, Rismawati, Zikra Supri (2024). The impact of student’s perceptions of green accounting on sustainable career decisions. Jurnal Akuntansi, 11(1). doi: https://e-jurnal.lppmunsera.org/index.php/Akuntansi/article/view/7522/2889
2. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. DOI: 10.1016/0749-5978(91)90020-T
3. Bandura, A. (1986). Social foundations of thought and action: A social cognitive theory. Prentice-Hall, Inc.
4. Iskandar, Ledy Setiawati, Ferry Diyanti, Dhina Mus (2021). Student’s Literacy on Green Accounting Concept and its Challenges Ahead. Journal of Educational and Social Research, 11(6). doi:https://doi.org/10.36941/jesr-2021-0146
5. Junger da Silva, V., da Silva, A. A., & Filho, J. (2020). How green is accounting? Brazilian students’ perception. International Journal of Sustainability in Higher Education, 21(2), 228-243. doi:https://doi.org/10.1108/IJSHE-07-2019-0232
6. Muliani, B. D. (2025). Accounting Students' Perception of Green Accounting: Implications on Financial Performance and Corporate Sustainability. EAJ (Economic and Accounting Journal). https://openjournal.unpam.ac.id/index.php/EAJ/article/view/45937
7. Phạm Huy Hùng (2024). Exploring the Adoption of Green Accounting Practices in Vietnamese Small and Medium Enterprises. West Science Accounting and Finance, 2(03), 480-499.
8. Ridwana, Antongb, Rismawatic (2024). Analysis of Accounting Students’ Understanding of Green Accounting Concepts and Implementation in the Context of Environmental Sustainability: A Case Study at Muhammadiyah University Palopo. http://repository.umpalopo.ac.id/5395/
9. Thảo, T. N. (2024). Kế toán xanh tại các trường đại học ở Việt Nam. Tạp chí Nguồn Nhân lực và An sinh xã hội, 43-48. https://scholar.dlu.edu.vn/thuvienso/bitstream/DLU123456789/286926/1/CVv540S22024043.pdf
10. Tô Minh Hương; Nguyễn Ngọc Huyền; Lê Thúy Hằng (2023). Nhân tố ảnh hưởng đến việc lựa chọn và tiếp cận kế toán xanh của sinh viên ngành kế toán. Tạp chí Công thương, 13, 125-131. https://scholar.dlu.edu.vn/thuvienso/bitstream/DLU123456789/209971/1/CVv146S132023125.pdf
11. UNESCO (2017). Education for Sustainable Development Goals: Learning Objectives. Paris: UNESCO. https:// unesdoc.unesco.org/ark:/48223/pf0000247444
| Ngày nhận bài: 30/12/2025; Ngày hoàn thiện biên tập: 25/01/2026; Ngày duyệt đăng: 07/02/2026 |
Tin liên quan


Các tin khác

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam


