


Các nhân tố ảnh hưởng đến quyết định áp dụng kế toán xanh của các doanh nghiệp nhỏ và vừa tại TP. Đồng Nai
Vũ Thị Hải Yến, Nguyễn Hoài Diễm
Nguyễn Thị Bạch Tuyết (Tác giả liên hệ)
Email: [email protected]
Trường Đại học Lạc Hồng
Tóm tắt
Nghiên cứu này đánh giá các nhân tố ảnh hưởng đến quyết định áp dụng kế toán xanh của các doanh nghiệp gỗ nhỏ và vừa tại TP. Đồng Nai. Thông qua phương pháp nghiên cứu định lượng dựa trên dữ liệu khảo sát thu thập từ 271 nhà quản lý và nhân sự kế toán, nghiên cứu kiểm định thực nghiệm mô hình gồm 5 biến độc lập chính tác động đến Quyết định áp dụng kế toán xanh (AD): Áp lực từ các bên liên quan (AL), Nhận thức về lợi ích kinh tế (LI), Mức độ niềm tin xã hội (NTXH), Chất lượng hệ thống thông tin kế toán (CLHT) và Mức độ sẵn sàng số hóa (SS). Kết quả nghiên cứu cho thấy, các nhân tố này đóng vai trò là động lực then chốt giúp các doanh nghiệp nhỏ và vừa tối ưu hóa chi phí môi trường và nâng cao tính minh bạch tài chính. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị nhằm cải thiện chất lượng hệ thống thông tin kế toán và thúc đẩy mức độ sẵn sàng số hóa, qua đó hỗ trợ các doanh nghiệp nhỏ và vừa tại TP. Đồng Nai nâng cao năng lực cạnh tranh và phát triển bền vững trong chuỗi cung ứng toàn cầu.
Từ khóa: Kế toán xanh, doanh nghiệp nhỏ và vừa, niềm tin xã hội, mức độ sẵn sàng số hóa, TP. Đồng Nai
Abstract
This study examines the factors influencing the adoption of green accounting among small and medium-sized wood enterprises in Dong Nai City. Using a quantitative research approach based on survey data collected from 271 managers and accounting personnel, the study empirically tests a model comprising five key independent variables affecting the decision to adopt green accounting (AD): Stakeholder Pressure (AL), Perceived Economic Benefits (LI), Level of Social Trust (NTXH), Accounting Information System Quality (CLHT), and Digital Readiness (SS). The findings indicate that these factors are key drivers that enable small and medium-sized enterprises to optimize environmental costs and enhance financial transparency. Based on these findings, the study proposes managerial implications to improve the quality of accounting information systems and promote digital readiness, thereby supporting small and medium-sized enterprises in Dong Nai City in strengthening their competitiveness and achieving sustainable development within global supply chains.
Keywords: Green accounting, small and medium-sized enterprises, social trust, digital readiness, Dong Nai City
GIỚI THIỆU
Trong kỷ nguyên kinh tế xanh, bảo vệ môi trường không còn là trách nhiệm tự nguyện mà đã trở thành yêu cầu sống còn đối với sự phát triển bền vững của doanh nghiệp. Kế toán xanh nổi lên như một hệ thống quản trị hiện đại, giúp các tổ chức không chỉ nhận diện, ghi nhận và kiểm soát chi phí môi trường mà còn tối ưu hóa hiệu quả sử dụng nguồn lực. Việc tích hợp các yếu tố sinh thái vào hệ thống thông tin kế toán giúp doanh nghiệp cung cấp thông tin tài chính và phi tài chính minh bạch, từ đó củng cố niềm tin xã hội, đáp ứng các tiêu chuẩn xanh từ đối tác và nâng cao năng lực cạnh tranh trong chuỗi cung ứng toàn cầu.
Tại Việt Nam, Đồng Nai là một trong những tỉnh/thành phố thủ phủ công nghiệp trọng điểm của cả nước, quy tụ số lượng lớn các doanh nghiệp nhỏ và vừa hoạt động đa dạng trong các ngành sản xuất, chế biến và dịch vụ phụ trợ. Trong bối cảnh công nghiệp hóa diễn ra mạnh mẽ, các doanh nghiệp nhỏ và vừa tại TP. Đồng Nai đang đứng trước bài toán nan giải về việc hài hòa giữa mục tiêu tăng trưởng kinh tế và áp lực tuân thủ các quy định bảo vệ môi trường ngày càng khắt khe. Mặc dù kế toán xanh mang lại nhiều lợi ích thiết thực, việc triển khai trên thực tế tại các doanh nghiệp nhỏ và vừa địa phương vẫn gặp nhiều rào cản xuất phát từ áp lực từ các bên liên quan, nhận thức về lợi ích kinh tế chưa đồng đều, chất lượng hệ thống thông tin kế toán chưa đáp ứng yêu cầu, cũng như mức độ sẵn sàng số hóa và niềm tin xã hội còn hạn chế.
Hiện nay, các nghiên cứu thực nghiệm đánh giá toàn diện tác động của các nhân tố này đến quyết định áp dụng kế toán xanh tại địa bàn đặc thù như TP. Đồng Nai vẫn còn khá hạn chế. Do đó, nghiên cứu này được thực hiện nhằm nhận diện và đo lường mức độ ảnh hưởng của 05 nhân tố cốt lõi (Áp lực từ các bên liên quan, Nhận thức về lợi ích kinh tế, Mức độ niềm tin xã hội, Chất lượng hệ thống thông tin kế toán, và Mức độ sẵn sàng số hóa) đến quyết định áp dụng kế toán xanh của các doanh nghiệp nhỏ và vừa trên địa bàn TP. Đồng Nai. Trên cơ sở đó, nghiên cứu đề xuất các giải pháp nhằm hỗ trợ cộng đồng doanh nghiệp nhỏ và vừa địa phương chuyển đổi thành công sang mô hình quản trị xanh và bền vững.
TỔNG QUAN NGHIÊN CỨU
Trên thế giới, kế toán xanh đã được khẳng định là công cụ quản trị cốt lõi giúp doanh nghiệp cân bằng giữa mục tiêu lợi nhuận và trách nhiệm sinh thái (Schaltegger, 2018), đồng thời hỗ trợ hiệu quả cho các quyết định chiến lược thông qua việc minh bạch hóa các thông tin và chi phí môi trường (Burritt, 2018). Bên cạnh đó, các nghiên cứu quốc tế gần đây cũng nhấn mạnh rằng, áp lực từ các bên liên quan, niềm tin xã hội, cùng với sự sẵn sàng về công nghệ và hạ tầng số hóa là những động lực then chốt thúc đẩy việc áp dụng các hệ thống kế toán hiện đại tại doanh nghiệp (Vial, 2019, Phornlaphatrachakorn và Na-Kalasindhu, 2021).
Tại Việt Nam, các nghiên cứu điển hình như của Nguyen và cộng sự (2020) đã chỉ ra rằng, nhận thức sâu sắc về lợi ích kinh tế dài hạn chính là yếu tố then chốt thúc đẩy các doanh nghiệp chủ động kiểm soát chi phí và thực thi trách nhiệm môi trường. Khi nhà quản trị nhận diện được mối liên hệ mật thiết giữa hiệu quả sinh thái, uy tín xã hội và khả năng sinh lời bền vững, họ sẽ ưu tiên đầu tư cải thiện chất lượng hệ thống thông tin kế toán. Tuy nhiên, đối với ngành chế biến và xuất khẩu gỗ - một ngành chịu áp lực rất lớn về tính hợp pháp của nguyên liệu, chứng chỉ xanh (như FSC, EUDR) và quản lý phát thải - bức tranh thực tế vẫn còn nhiều thách thức. Các tác giả trong nước đồng loạt nhận định rằng sự thiếu hụt các hướng dẫn nghiệp vụ chi tiết, chất lượng hệ thống thông tin kế toán chưa đồng bộ, cùng hạn chế về mức độ sẵn sàng số hóa và năng lực chuyên môn của đội ngũ kế toán tại các doanh nghiệp nhỏ và vừa đang là những rào cản lớn, khiến lộ trình áp dụng kế toán xanh chưa đạt hiệu quả như kỳ vọng.
Từ đó cho thấy, việc nghiên cứu và đo lường thực nghiệm tác động của 05 nhân tố: Áp lực từ các bên liên quan (AL), Nhận thức về lợi ích kinh tế (LI), Mức độ niềm tin xã hội (NTXH), Chất lượng hệ thống thông tin kế toán (CLHT), và Mức độ sẵn sàng số hóa (SS) tại một địa bàn trọng điểm như TP. Đồng Nai là hết sức cần thiết. Điều này không chỉ giúp lấp đầy khoảng trống về bằng chứng thực nghiệm đối với khối doanh nghiệp gỗ nhỏ và vừa mà còn cung cấp cơ sở khoa học thiết thực trong bối cảnh chuyển đổi số và chuyển đổi xanh đang diễn ra mạnh mẽ.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Để xây dựng khung phân tích, nghiên cứu kế thừa và tích hợp các nền tảng lý luận hiện đại gồm:
Lý thuyết khuếch tán đổi mới (IDT) (Rogers,1995) lập luận rằng, việc chấp nhận một giải pháp quản trị mới phụ thuộc vào tính tương thích và mức độ phức tạp. Thuyết này tạo cơ sở cho nhận địn rằng, hạ tầng công nghệ đồng bộ cùng nhân sự vững chuyên môn sẽ triệt tiêu các trở ngại kỹ thuật, từ đó thúc đẩy doanh nghiệp vận hành kế toán xanh
Lý thuyết hành vi dự định (TPB) của Ajzen (1991) khẳng định, hành vi tổ chức được dẫn dắt bởi ý định, hình thành từ 3 yếu tố: thái độ, chuẩn mực chủ quan và nhận thức kiểm soát. TPB giúp luận giải cho các yếu tố liên quan trong nghiên cứu như nhận thức về lợi ích kinh tế (đại diện cho thái độ), áp lực từ các bên liên quan và mức độ niềm tin xã hội (đại diện cho chuẩn mực chủ quan), đồng thời phản ánh năng lực ứng phó của doanh nghiệp trước các giới hạn về nguồn lực.
Lý thuyết thể chế (IT) (DiMaggio và Powell,1983) nhấn mạnh tổ chức phải tự điều chỉnh trước các áp lực tuân thủ, chuẩn mực và học hỏi nhằm duy trì “tính hợp pháp” để tồn tại. Trong nghiên cứu, lý thuyết này là nền tảng để xem việc ứng dụng kế toán xanh như một phản ứng thích ứng chiến lược trước những đòi hỏi khắt khe từ luật pháp, chuỗi cung ứng và kỳ vọng của cộng đồng.
Khung phân tích chi phí - lợi ích (CBA) giả định rằng, một công cụ mới chỉ được áp dụng nếu lợi ích ròng sinh ra lớn hơn chi phí đầu tư. Khung này hậu thuẫn trực tiếp cho suy luận rằng, ban lãnh đạo các doanh nghiệp nhỏ và vừa sẽ thực thi kế toán xanh khi nhận thấy rõ giá trị từ việc tiết giảm lãng phí tài nguyên vượt qua gánh nặng của chi phí chuyển đổi.
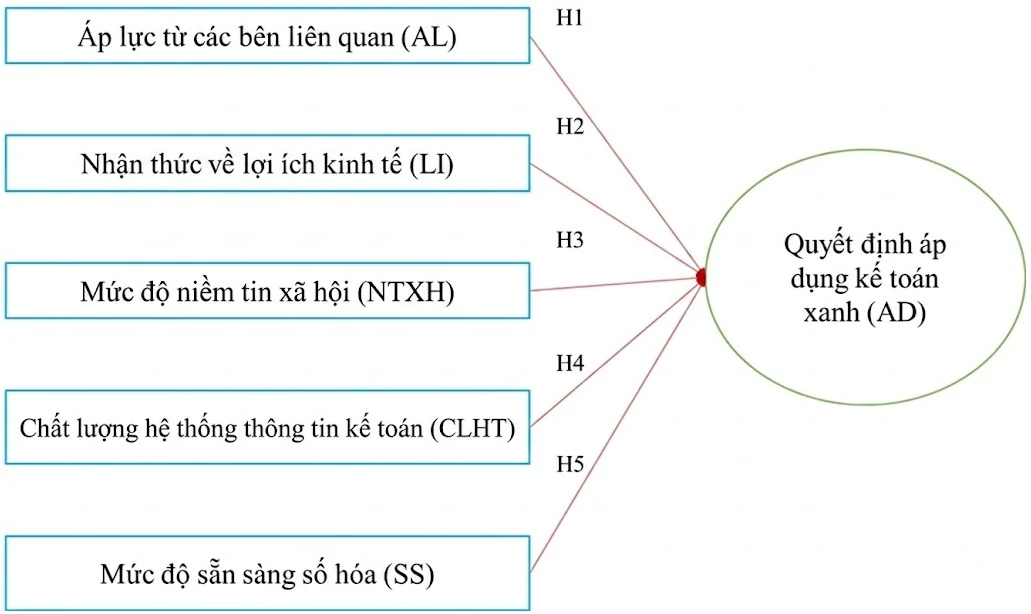
Các lý thuyết này cung cấp khung nhìn toàn diện, giải thích cách thức các động lực nội tại bên trong doanh nghiệp kết hợp cùng áp lực từ môi trường ngoại sinh chi phối hành vi ra quyết định triển khai hạch toán sinh thái. Dựa trên nền tảng đó, mô hình nghiên cứu đề xuất 5 nhân tố độc lập tác động thuận chiều đến biến phụ thuộc là Quyết định áp dụng kế toán xanh, bao gồm: Áp lực từ các bên liên quan, Nhận thức về lợi ích kinh tế, Mức độ niềm tin xã hội, Chất lượng hệ thống thông tin kế toán, và Mức độ sẵn sàng số hóa.
Từ cơ sở lý thuyết trên, nghiên cứu đề xuất các giả thuyết nghiên cứu sau:
H1: Áp lực từ các bên liên quan có tác động tích cực đến Quyết định áp dụng kế toán xanh của doanh nghiệp.
H2: Nhận thức về lợi ích kinh tế có tác động tích cực đến Quyết định áp dụng kế toán xanh của doanh nghiệp.
H3: Mức độ niềm tin xã hội có tác động tích cực đến Quyết định áp dụng kế toán xanh của doanh nghiệp.
H4: Chất lượng hệ thống thông tin kế toán có tác động tích cực đến Quyết định áp dụng kế toán xanh của doanh nghiệp.
H5: Mức độ sẵn sàng số hóa có tác động tích cực đến Quyết định áp dụng kế toán xanh của doanh nghiệp.
Từ cơ sở lý thuyết và các giả thuyết trên, nghiên cứu đề xuất mô hình sau:
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Đối tượng nghiên cứu là các nhân tố ảnh hưởng đến quyết định áp dụng kế toán xanh của các doanh nghiệp gỗ nhỏ và vừa trên địa bàn TP. Đồng Nai. Đối tượng khảo sát là kế toán viên, kế toán trưởng, cán bộ tài chính và nhà quản lý trực tiếp tham gia công tác kế toán và quản lý tài chính tại TP. Đồng Nai. Dữ liệu nghiên cứu được thu thập trong khoảng thời gian từ tháng 7-8/2026.
Nghiên cứu sử dụng phương pháp định lượng với kỹ thuật khảo sát bằng bảng hỏi, đã thu thập được dữ liệu từ 271 phiếu khảo sát đạt chuẩn. Cỡ mẫu này đáp ứng tốt các yêu cầu về mặt thống kê, cho phép thực hiện phân tích nhân tố khám phá và phân tích hồi quy bội để kiểm định các giả thuyết.
KẾT QUẢ NGHIÊN CỨU
Kết quả Cronbach’s Alpha
Bảng 1 cho thấy, các thang đo đều thể hiện độ tin cậy cao với hệ số Cronbach’s Alpha (CA) vượt ngưỡng 0,6 (dao động từ 0,738 đến 0,891) và hệ số tương quan biến-tổng của tất cả các biến quan sát đều > 0,3 (dao động từ 0,491 đến 0,779). Do đó, toàn bộ 24 biến quan sát thuộc 5 nhóm nhân tố độc lập và 1 nhân tố phụ thuộc đều đảm bảo tiêu chuẩn định lượng để tiếp tục thực hiện phân tích nhân tố khám phá (EFA).
Bảng 1: Kiểm định chất lượng thang đo
|
| Hệ số tương quan biến tổng | CA nếu biến bị loại | CA tổng |
|---|---|---|---|
| AL1- Doanh nghiệp chịu áp lực tuân thủ các quy định môi trường từ cơ quan quản lý nhà nước địa phương | 0,715 | 0,824 | 0,863 |
| AL2 - Khách hàng và đối tác kinh doanh yêu cầu doanh nghiệp phải áp dụng các tiêu chuẩn quản lý môi trường minh bạch | 0,657 | 0,806 | |
| AL3 - Áp lực cạnh tranh từ các đối thủ cùng ngành đã thực thi kế toán xanh buộc doanh nghiệp phải thay đổi | 0,697 | 0,831 | |
| AL4 - Cộng đồng dân cư và các tổ chức xã hội tại Đồng Nai đòi hỏi doanh nghiệp phải công khai trách nhiệm sinh thái | 0,677 | 0,840 | |
| LI1 - Áp dụng kế toán xanh giúp doanh nghiệp nhận diện và cắt giảm hiệu quả các chi phí nguyên vật liệu | 0,691 | 0,820 | 0,856 |
| LI2 - Kế toán xanh giúp giảm rủi ro tài chính phát sinh từ tiền phạt vi phạm hành chính về môi trường | 0,704 | 0,815 | |
| LI3 - Việc công bố thông tin kế toán xanh giúp doanh nghiệp nâng cao uy tín và gia tăng giá trị thương hiệu | 0,684 | 0,824 | |
| LI4 - Áp dụng kế toán xanh tạo lợi thế cạnh tranh và giúp doanh nghiệp dễ dàng tiếp cận các nguồn tín dụng xanh | 0,702 | 0,808 | |
| NTXH1 - Niềm tin của công chúng và khách hàng gia tăng khi doanh nghiệp áp dụng hệ thống hoạch toán xanh | 0,685 | 0,787 | 0,837 |
| NTXH2 - Doanh nghiệp muốn xây dựng hình ảnh trách nhiệm xã hội tích cực thông qua việc minh bạch hóa chi phí môi trường | 0,664 | 0,796 | |
| NTXH3 - Sự ủng hộ của cộng đồng địa phương là động lực thúc đẩy doanh nghiệp thực thi báo cáo phát triển bền vững | 0,672 | 0,792 | |
| NTXH4 - Doanh nghiệp tin rằng trách nhiệm sinh thái là tiêu chuẩn cốt lõi để duy trì niềm tin của các bên liên quan dài hạn | 0,655 | 0,799 | |
| CLHT1- Hệ thống phần mềm kế toán của doanh nghiệp có khả năng ghi nhận và phân loại chi tiết các dòng chi phí môi trường | 0,704 | 0,797 | 0,847 |
| CLHT2 - Dữ liệu kế toán môi trường được thu nhập và xử lý một cách kịp thời, chính xác và đáng tin cậy | 0,664 | 0,815 | |
| CLHT3 - Hệ thống thông tin kế toán cung cấp các báo cáo nội bộ hữu ích hỗ trợ nhà quản trị ra quyết định xanh | 0,679 | 0,808 | |
| CLHT4 - Hệ thống kế toán xanh dễ dàng tích hợp các chỉ báo phi tài chính về phát thải và tiêu hao năng lượng | 0,693 | 0,802 | |
| SS1 - Doanh nghiệp đã trang bị hạ tầng phần cứng và mạng kết nối hiện đại đáp ứng yêu cầu chuyển đổi số | 0,723 | 0,873 | 0,891 |
| SS2 - Doanh nghiệp ứng dụng các công cụ phần mềm ERP, điện toán đám mây hoặc tự động hóa trong quản lí dữ liệu | 0,776 | 0,853 | |
| SS3 - Đội ngũ nhân sự có kỹ năng thao tác tốt trên các nền tảng công nghệ và phần mềm kế toán hiện đại | 0,762 | 0,859 | |
| SS4 - Ban lãnh đạo cam kết ưu tiên ngân sách nhà nước cho đầu tư hạ tầng công nghệ và số hóa quy trình quản trị | 0,779 | 0,852 | |
| AD1 - Doanh nghiệp đã/đang có kế hoạch cụ thể về việc đưa hệ thống kế toán xanh vào vận hành thực tế | 0,550 | 0,668 | 0,738
|
| AD2 - Doanh nghiệp sẵn sàng phân bố ngân sách và nguồn lực để tổ chức hạch toán chi phí môi trường | 0,557 | 0,663 | |
| AD3 - Doanh nghiệp quyết định ban hành các quy định nội bộ về việc theo dõi và lập báo cáo kế toán xanh định kỳ | 0,523 | 0,683 | |
| AD4 - Ban lãnh đạo quyết tâm duy trì thực hành kế toán xanh như một bộ phận không thể tách rời trong chiến lược phát triển bền vững | 0,491 | 0,701 |
Nguồn: Nghiên cứu của tác giả
Kết quả phân tích nhân tố khám phá
Sau khi kiểm định độ tin cậy của các thang đo, nghiên cứu tiến hành phân tích nhân tố khám phá (EFA) cho 20 biến quan sát thuộc 5 nhóm nhân tố độc lập. Kết quả phân tích cho thấy, hệ số KMO đạt 0,753 (> 0,5) và kiểm định Bartlett có giá trị Sig. = 0,000 (< 0,05), chứng minh dữ liệu khảo sát hoàn toàn phù hợp và các biến quan sát có sự tương quan chặt chẽ để thực hiện phân tích nhân tố. Tại giá trị Eigenvalue bằng 2,350 (> 1,0), 5 nhóm nhân tố đã được trích ra với tổng phương sai trích tích lũy đạt 70,927%, có nghĩa là 5 nhân tố này giải thích được gần 71% sự biến thiên của dữ liệu. Đáng chú ý, tất cả các biến quan sát đều có hệ số tải nhân tố rất cao, nằm trong khoảng 0,808 đến 0,882, cho thấy cấu trúc các thang đo đạt giá trị hội tụ và giá trị phân biệt rất tốt mà không cần loại bỏ thêm biến quan sát nào, tạo cơ sở vững chắc cho các bước phân tích hồi quy tiếp theo.
Bảng 2: Kiểm định EFA các biến nhân tố tác động
| Biến | Nhân tố | ||||
| 1 | 2 | 3 | 4 | 5 | |
| AL1 |
| ,844 |
|
|
|
| AL2 |
| ,870 |
|
|
|
| AL3 |
| ,833 |
|
|
|
| AL4 |
| ,817 |
|
|
|
| LI1 |
|
| ,828 |
|
|
| LI2 |
|
| ,837 |
|
|
| LI3 |
|
| ,828 |
|
|
| LI4 |
|
| ,846 |
|
|
| NTXH1 |
|
|
|
| ,832 |
| NTXH2 |
|
|
|
| ,810 |
| NTXH3 |
|
|
|
| ,820 |
| NTXH4 |
|
|
|
| ,808 |
| CLHT1 |
|
|
| ,843 |
|
| CLHT2 |
|
|
| ,816 |
|
| CLHT3 |
|
|
| ,811 |
|
| CLHT4 |
|
|
| ,834 |
|
| SS1 | ,840 |
|
|
|
|
| SS2 | ,878 |
|
|
|
|
| SS3 | ,865 |
|
|
|
|
| SS4 | ,882 |
|
|
|
|
| Giá trị riêng | 3,310 | 3,105 | 2,879 | 2,542 | 2,350 |
| Giá trị tích lũy (%) | 16,551 | 32,077 | 46,470 | 59,178 | 70,927 |
| Giá trị Sig của kiểm định Bartlett | 0,000 | ||||
| Kiểm định KMO | 0,753 | ||||
Nguồn: Kết quả khảo sát
Kết quả phân tích EFA tại Bảng 3 cho thấy, các chỉ số đều đạt tiêu chuẩn kiểm định thống kê với hệ số KMO là 0,753 (> 0,5) và giá trị Sig. của kiểm định Bartlett đạt 0,000. Một nhân tố duy nhất được trích ra tại mức Eigenvalue là 2,242 với tổng phương sai trích tích lũy đạt 56,057%, khẳng định khả năng giải thích cao của các biến quan sát đối với nhân tố phụ thuộc. Đặc biệt, hệ số tải nhân tố của các biến AD1, AD2, AD3 đều đạt mức rất cao (0,743-0,772), minh chứng cho giá trị hội tụ tốt của thang đo và tạo tiền đề vững chắc cho các phân tích hồi quy tiếp theo.
Bảng 3: EFA của biến phụ thuộc
|
| Nhân tố |
| 1 | |
| AD1 | ,766 |
| AD2 | ,772 |
| AD3 | ,743 |
| Giá trị riêng | 2,242 |
| Giá trị tích lũy (%) | 56,057 |
| Giá trị Sig của kiểm định Bartlett | 0,000 |
| KMO | 0,753 |
Nguồn: Kết quả khảo sát
Kết quả phân tích hồi quy (Bảng 4) cho thấy, mô hình có độ phù hợp với hệ số (R-squared) đạt 0,332, nghĩa là các biến độc lập giải thích được 33,2% sự biến thiên của quyết định áp dụng kế toán xanh. Kiểm định mô hình có P-value = 0,000 cho thấy, mô hình hồi quy tổng thể là có ý nghĩa thống kê. Tất cả 5 biến độc lập (AL, LI, NTXH, CLHT, SS) đều có P-value < 0,05 và hệ số hồi quy mang dấu dương, cho thấy các biến này đều tác động tích cực có ý nghĩa thống kê đến biến phụ thuộc AD. Đồng thời, hệ số VIF của các biến đều rất thấp (từ 1,001 đến 1,023, nhỏ hơn hẳn 2), khẳng định không có hiện tượng đa cộng tuyến xảy ra. Bên cạnh đó, hệ số Durbin-Watson đạt 2,052 (nằm trong khoảng 1,5-2,5) cho thấy, không có hiện tượng tự tương quan giữa các sai số.
Bảng 4: Kết quả hồi quy bội
| Biến phụ thuộc AD | Hệ số hồi quy | Sai số chuẩn | T- Value | P-value | Hệ số hồi quy chuẩn hóa | VIF |
|---|---|---|---|---|---|---|
| AL | ,220 | ,039 | 5,692 | ,000 | ,289 | 1,009 |
| LI | ,250 | ,039 | 6,344 | ,000 | ,323 | 1,001 |
| NTXH | ,194 | ,040 | 4,804 | ,000 | ,246 | 1,023 |
| CLHT | ,090 | ,039 | 2,279 | ,023 | ,116 | 1,015 |
| SS | ,203 | ,033 | 6,162 | ,000 | ,314 | 1,015 |
| C | ,423 | ,336 | 1,258 | ,209 |
|
|
| R-squared = 0,332 | ||||||
| P-value = 0,000*** | ||||||
| Hệ số Durbin- Watson= 2,052 | ||||||
Nguồn: Kết quả khảo sát
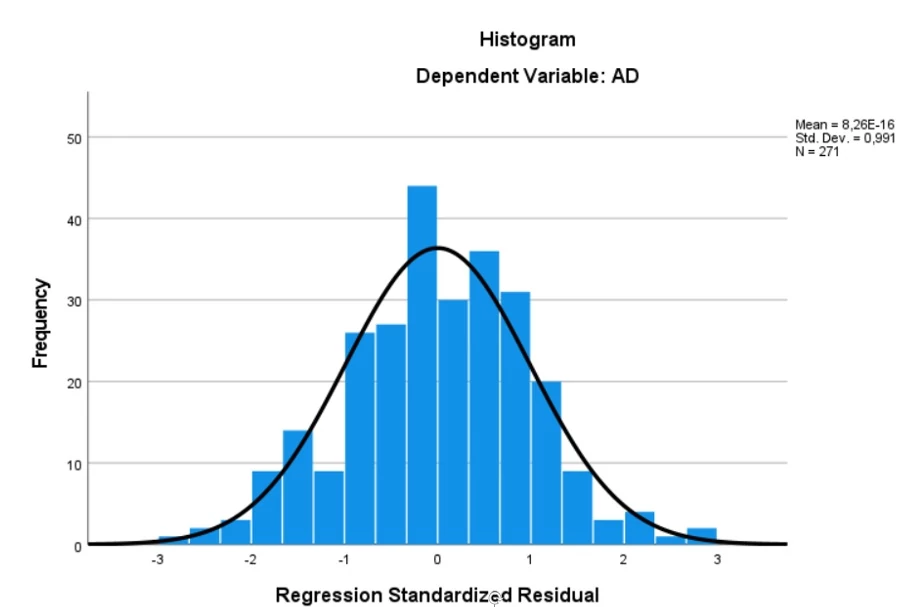
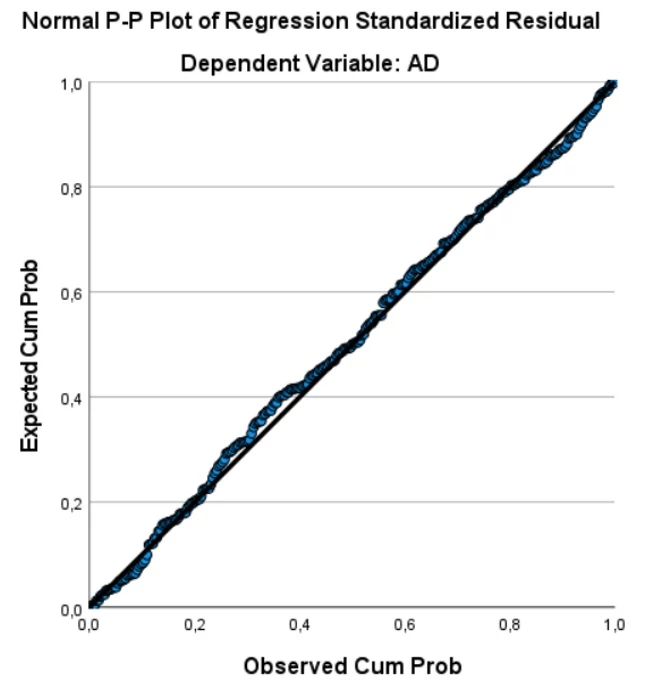
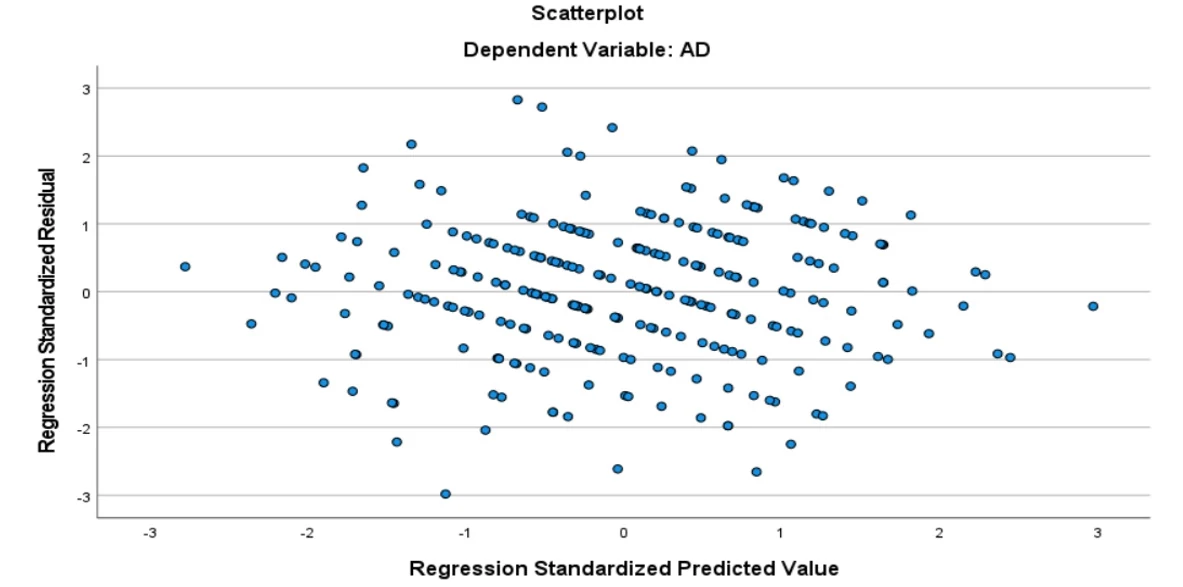
Hình 2: Kiểm định phân phối chuẩn và tuyến tính của phần dư -Histogram, Normal P-P Plot và Scatter Plot
 |
 |
 |
Nguồn: Kết quả khảo sát
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả kiểm định thực nghiệm từ 271 doanh nghiệp nhỏ và vừa trên địa bàn TP. Đồng Nai khẳng định mô hình nghiên cứu hoàn toàn phù hợp với dữ liệu thực tế. Cả 05 nhân tố độc lập đều có tác động tích cực và mang ý nghĩa thống kê đến quyết định áp dụng kế toán xanh (), trong đó Nhận thức về lợi ích kinh tế () và Mức độ sẵn sàng số hóa () đóng vai trò là hai động lực trọng yếu thúc đẩy tư duy hành động của nhà quản trị. Ngược lại, các yếu tố về áp lực ngoại cảnh từ các bên liên quan (), niềm tin xã hội () và chất lượng hệ thống thông tin kế toán () cũng góp phần bổ trợ quan trọng, tạo ra hành lang pháp lý và nền tảng kỹ thuật vững chắc để doanh nghiệp chuyển đổi mô hình quản trị theo hướng phát triển bền vững.
Dựa trên các phát hiện thực nghiệm, nghiên cứu đề xuất một số hàm ý quản trị nhằm nâng cao tỷ lệ và hiệu quả áp dụng kế toán xanh tại các doanh nghiệp nhỏ và vừa trên địa bàn tỉnh Đồng Nai như sau:
Thứ nhất, tối ưu hóa nhận thức và gia tăng giá trị kinh tế dài hạn từ kế toán xanh
Vì nhận thức về lợi ích kinh tế là nhân tố có tác động mạnh mẽ nhất đến quyết định áp dụng, ban lãnh đạo các doanh nghiệp cần thay đổi triết lý kinh doanh truyền thống - chuyển từ việc xem chi phí bảo vệ môi trường là gánh nặng tài chính sang nhận thức đây là một khoản đầu tư chiến lược. Doanh nghiệp cần chủ động thiết lập các công cụ đo lường dòng nguyên vật liệu và hạch toán chi phí ẩn (như năng lượng hao hụt, chất thải phát sinh), qua đó nhận diện rõ biên độ cắt giảm chi phí sản xuất, phòng ngừa rủi ro pháp lý về thuế, phí môi trường và dễ dàng tiếp cận các gói tín dụng xanh từ các định chế tài chính.
Thứ hai, nâng cấp hạ tầng công nghệ và mức độ sẵn sàng số hóa
Song song với tư duy quản trị, việc hoàn thiện năng lực công nghệ đóng vai trò là bệ phóng hạ tầng không thể thiếu. Các doanh nghiệp cần đẩy mạnh chuyển đổi số toàn diện thông qua việc tích hợp các hệ thống hoạch định nguồn lực doanh nghiệp (), ứng dụng công nghệ điện toán đám mây và tiêu chuẩn hóa quy trình luân chuyển chứng từ điện tử. Điều này không chỉ giúp lưu trữ cơ sở dữ liệu môi trường an toàn, minh bạch mà còn tạo tiền đề để tự động hóa việc kết xuất các chỉ số phát thải phục vụ cho công tác lập báo cáo bền vững.
Thứ ba, chủ động thích ứng với áp lực từ các bên liên quan và củng cố niềm tin xã hội
Trước xu thế hội nhập kinh tế quốc tế và các tiêu chuẩn khắt khe từ thị trường xuất khẩu, doanh nghiệp phải xem áp lực tuân thủ từ cơ quan quản lý nhà nước, đối tác chuỗi cung ứng và cộng đồng là cơ hội để khẳng định vị thế thương hiệu. Việc công khai minh bạch các thông tin sinh thái và tích cực thực thi trách nhiệm xã hội sẽ củng cố vững chắc niềm tin của công chúng, gia tăng uy tín doanh nghiệp và mở rộng thị phần tại các thị trường khó tính.
Thứ tư, hoàn thiện chất lượng hệ thống thông tin kế toán và nâng cao năng lực nhân sự
Cuối cùng, để vận hành hệ thống kế toán xanh một cách thực chất, đội ngũ nhân sự tài chính - kế toán cần được đào tạo chuyên sâu về phương pháp hạch toán chi phí môi trường và cách tích hợp các chỉ số phi tài chính vào báo cáo nội bộ. Cơ quan quản lý địa phương cũng cần ban hành các tài liệu hướng dẫn nghiệp vụ cụ thể, tạo hành lang pháp lý chuẩn hóa nhằm hỗ trợ cộng đồng doanh nghiệp nhỏ và vừa tháo gỡ những vướng mắc ban đầu trong quá trình thực thi.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Burritt, R. (2018). Environmental management accounting: Developments and potential. Routledge.
3. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160.
4. Nguyen, L. S., Tran, M. D., & Dang, T. H. (2020). The relationship between level of environmental financial accounting practices and financial performance in Vietnam. Accounting, 6(4), 619-628.
5. Phornlaphatrachakorn, K., & Na Kalasindhu, K. (2021). Green accounting adoption, corporate social responsibility, and firm performance: Evidence from Thai listed firms. Journal of Asian Finance, Economics and Business, 8(2), 245-255.
6. Rogers, E. M. (1995). Diffusion of innovations (4th ed.). Free Press.
7. Schaltegger, S. (2018). Sustainability accounting, management and policy: Retrospect and prospect. Springer.
8. Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118-144.
| Ngày nhận bài: 4/10/2026; Ngày hoàn thiện biên tập: 25/10/2026; Ngày duyệt đăng: 18/11/2026 |
Tin liên quan


Các tin khác

Tăng trưởng dựa vào hạ tầng: Lý luận, thực tiễn và hàm ý chính sách cho Việt Nam

Sự tham gia của cộng đồng và phát triển du lịch tái sinh tại Việt Nam: Kết quả phân tích trắc lượng thư mục

Ảnh hưởng của giá trị thương hiệu, niềm tin thương hiệu đến ý định sử dụng dịch vụ khám chữa bệnh tại Bệnh viện Đại học Phenikaa

Tác động của chất lượng dịch vụ đến lòng trung thành của khách hàng tại Công ty TNHH Xây dựng và Sản xuất kết cấu thép Hợp Phát: Vai trò trung gian của sự hài lòng

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Lựa chọn ngành đào tạo đại học trong mối quan hệ với kỳ vọng thị trường lao động và chuyển đổi số: Nghiên cứu tại tỉnh Nghệ An

Khung khái niệm đa chiều về phát triển thanh toán điện tử của ngân hàng thương mại

Mô hình các yếu tố ảnh hưởng đến ý định chấp nhận xe điện và sử dụng các dịch vụ số trong hệ sinh thái xe điện của người tiêu dùng tại Hà Nội

Năng lực kế toán quản trị số trong ngành khách sạn Việt Nam: Vai trò đối với quá trình ra quyết định quản trị


