


Các nhân tố tiền đề của hành vi đổi mới sáng tạo trong công việc: Vai trò của lãnh đạo toàn diện và chia sẻ tri thức
PGS.TS. Lê Ba Phong
Đại học Công nghiệp Hà Nội
NCS. Lê Nhật Linh (Tác giả liên hệ), Email: [email protected]
Trường Đại học Tài nguyên và Môi trường Hà Nội
PGS.TS. Vũ Thị Kim Anh
Trường Đại học Công Đoàn
NCS. Hoàng Đức Chiến, TS. Thân Thanh Sơn
Đại học Công nghiệp Hà Nội
Tóm tắt
Nghiên cứu này làm sáng tỏ cơ chế tác động của lãnh đạo toàn diện đến hành vi đổi mới sáng tạo trong công việc thông qua vai trò trung gian của hành vi chia sẻ tri thức ẩn và chia sẻ tri thức hiện. Bằng việc sử dụng phương pháp nghiên cứu định lượng và mô hình cấu trúc tuyến tính, nghiên cứu sử dụng dữ liệu khảo sát thu thập từ 287 người tham gia tại 91 doanh nghiệp sản xuất và dịch vụ để kiểm định mối quan hệ giữa lãnh đạo toàn diện, chia sẻ tri thức và hành vi đổi mới sáng tạo trong công việc của nhân viên. Kết quả nghiên cứu cho thấy lãnh đạo toàn diện là nhân tố tiền đề quan trọng thúc đẩy hành vi đổi mới sáng tạo trong công việc của nhân viên. Đồng thời chia sẻ tri thức đóng vai trò là nhân tố trung gian trong mối quan hệ giữa lãnh đạo toàn diện và hành vi đổi mới sáng tạo. Kết quả nghiên cứu góp phần mở rộng hiểu biết lý thuyết về các cơ chế và điều kiện tiền đề thúc đẩy hành vi đổi mới sáng tạo trong công việc thông qua thực hành lãnh đạo toàn diện và khai thác hiệu quả nguồn lực tri thức trong tổ chức. Kết quả của nghiên cứu cũng gợi mở một số hàm ý quản trị nhấn mạnh sự cần thiết phải thực hành phong cách lãnh đạo toàn diện đối với các nhà quản trị nhằm xây dựng môi trường tích cực thúc đẩy các hoạt động chia sẻ tri thức và tăng cường hành vi đổi mới sáng tạo trong công việc của nhân viên.
Từ khóa: Lãnh đạo toàn diện, chia sẻ tri thức, hành vi đổi mới sáng tạo.
Abstract
This study aims to clarify the mechanism by which inclusive leadership influences innovative work behavior through the mediating roles of tacit and explicit knowledge sharing. Using a quantitative research approach and structural equation modeling, the study analyzes survey data collected from 287 participants across 91 manufacturing and service enterprises to examine the relationships among inclusive leadership, knowledge sharing, and employees’ innovative work behavior. The findings indicate that inclusive leadership is an important antecedent of employees’ innovative work behavior. In addition, knowledge sharing serves as a mediating factor in the relationship between inclusive leadership and innovative work behavior. The study contributes to expanding theoretical understanding of the mechanisms and antecedent conditions that foster innovative work behavior through inclusive leadership practices and the effective utilization of organizational knowledge resources. The findings also offer managerial implications, emphasizing the need for managers to adopt an inclusive leadership style to build a positive environment that encourages knowledge sharing and enhances employees’ innovative behavior.
Keywords: Inclusive leadership, knowledge sharing, innovative work behavior
GIỚI THIỆU
Trong môi trường kinh doanh ngày càng biến động và chịu áp lực cạnh tranh mạnh mẽ, đổi mới sáng tạo được xem là nền tảng quan trọng giúp doanh nghiệp nâng cao khả năng thích ứng, cải thiện hiệu quả hoạt động và duy trì tăng trưởng bền vững (Le & Lei, 2019; Nguyen & Le, 2024). Ở cấp độ tổ chức, quá trình đổi mới thường được khởi nguồn từ hành vi đổi mới sáng tạo trong công việc của nhân viên thông qua việc đề xuất, phát triển và hiện thực hóa các ý tưởng mới nhằm tạo ra giá trị cho tổ chức (Rohman et al., 2026). Do đó, việc khám phá các nhân tố thúc đẩy hành vi đổi mới sáng tạo của nhân viên đang trở thành chủ đề thu hút được nhiều sự quan tâm của các học giả trong các nghiên cứu về hành vi tổ chức và quản trị đổi mới.
Các nghiên cứu trước đây chỉ ra rằng lãnh đạo và nguồn lực tri thức ngày càng được xem là những nhân tố chiến lược quyết định năng lực đổi mới sáng tạo của doanh nghiệp, đặc biệt trong bối cảnh nền kinh tế tri thức (Le & Lei, 2019; Rafique et al., 2022). Trong số các phong cách lãnh đạo hiện đại, lãnh đạo toàn diện (LĐTD) được xem là phong cách có ảnh hưởng tích cực trong việc thúc đẩy hành vi chia sẻ tri thức của nhân viên (Morinaga et al., 2022; Le et al., 2024), từ đó góp phần tăng cường hành vi đổi mới sáng tạo (HVĐMST) trong công việc của họ (Haider et al., 2023; Sürücü et al., 2023). Mặc dù nhiều nghiên cứu đã ghi nhận vai trò của LĐTD đối với sự sáng tạo và đổi mới của nhân viên (Sürücü et al., 2023; Phong et al., 2024), các cơ chế trung gian và điều kiện tác động để giải thích cho mối quan hệ giữa lãnh LĐTD và HVĐMST trong công việc vẫn chưa được giải quyết thấu đáo. Điều này cho thấy vẫn tồn tại những khoảng trống về mặt lý luận và thực tiễn cần được tiếp tục được nghiên cứu và làm sáng tỏ. Vì vậy, nghiên cứu này tập trung làm rõ vai trò trung gian của CSTT ẩn và hiện trong mối quan hệ giữa LĐTD và HVĐMST trong công việc để gợi mở các giải pháp cụ thể mà nhà quản trị có thể vận dụng để tăng cường HVĐMST của nhân viên.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Lý thuyết nền tảng
Nghiên cứu này được xây dựng dựa trên Lý thuyết trao đổi xã hội (SET) và lý thuyết dựa trên tri thức (KBV) nhằm giải thích mối quan hệ giữa lãnh đạo toàn diện, chia sẻ tri thức, văn hóa đổi mới và hành vi đổi mới sáng tạo trong công việc. Theo SET, các mối quan hệ tại nơi làm việc được hình thành dựa trên nguyên tắc trao đổi có đi có lại, trong đó nhân viên có xu hướng thực hiện các hành vi tích cực khi nhận được sự hỗ trợ và đối xử công bằng từ tổ chức và nhà lãnh đạo (Blau, 1964). Theo cách tiếp cận này, LĐTD góp phần thúc đẩy niềm tin, sự cởi mở và tương tác hỗ trợ, từ đó khuyến khích nhân viên tham gia vào các hoạt động CSTT (Lei et al., 2024; Phong et al., 2024). Trong khi đó, theo KBV, tri thức là nguồn lực chiến lược và nền tảng quan trọng tạo ra sự đổi mới và lợi thế cạnh tranh cho tổ chức (Grant, 1996). Đặc biệt, các hoạt động CSTT giúp doanh nghiệp trao đổi, kết hợp và ứng dụng hiệu quả tri thức nhằm thúc đẩy việc hình thành và triển khai các ý tưởng mới (Le & Lei, 2019). Chính vi vậy, trên cơ sở tích hợp SET và KBV, nghiên cứu đề xuất rằng LĐTD có thể thúc đẩy HVĐMST trong công việc của nhân viên thông qua vai trò trung gian của CSTT.
Tác động của lãnh đạo toàn diện đến HVĐMST trong công việc
HVĐMST trong công việc được hiểu là các hoạt động của nhân viên nhằm hình thành, thúc đẩy và triển khai các ý tưởng mới có giá trị tại nơi làm việc (Janssen, 2000). Hành vi này bao gồm quá trình nhận diện vấn đề, phát triển các giải pháp sáng tạo và chuyển hóa ý tưởng thành những cải tiến thực tiễn trong quy trình làm việc, dịch vụ hoặc hoạt động tổ chức (Rafique et al., 2022). Các nghiên cứu trước đây cho thấy HVĐMST không chỉ chịu ảnh hưởng bởi khả năng sáng tạo cá nhân mà còn gắn chặt với các hoạt động liên quan đến tri thức, đặc biệt là CSTT, thông qua việc giúp nhân viên tiếp nhận, kết hợp và tái cấu trúc các nguồn tri thức nhằm hỗ trợ đổi mới. Mặc dù HVĐMST thường được tiếp cận như một cấu trúc đa chiều gồm hình thành, thúc đẩy và hiện thực hóa ý tưởng (Kmieciak, 2021; Fatemi et al., 2022), nghiên cứu này xem HVĐMST là một cấu trúc đơn hướng vì các thành phần này phản ánh những giai đoạn có mối liên hệ chặt chẽ trong cùng một quá trình đổi mới và có tương quan mạnh với nhau (Janssen, 2000). Phù hợp với cách tiếp cận này, nhiều nghiên cứu gần đây cũng xem HVĐMST như một cấu trúc hành vi tổng thể nhằm đánh giá toàn diện hơn hành vi đổi mới của nhân viên (Akram et al., 2020; Rafique et al., 2022; Ghani et al., 2023).
Các nghiên cứu trước đây đã xem xét tác động của nhiều phong cách lãnh đạo khác nhau, như lãnh đạo trao quyền (Zhu et al., 2019) và lãnh đạo chuyển đổi (Saif et al., 2024), đối với HVĐMST trong công việc của nhân viên. Đề cập đến vai trò của LĐTD, các học giả lập luận rằng các nhà LĐTD góp phần thúc đẩy sự tham gia, trao quyền và giao tiếp cởi mở, đồng thời cung cấp cho nhân viên nguồn lực, tri thức và sự hỗ trợ tinh thần cần thiết để hình thành và triển khai ý tưởng mới (Javed et al., 2019; Ye et al., 2019). Thông qua việc xây dựng môi trường làm việc an toàn về mặt tâm lý và mang tính hỗ trợ, nhân viên sẽ tự tin hơn trong việc chia sẻ quan điểm, thử nghiệm ý tưởng mới và kiên trì theo đuổi quá trình đổi mới ngay cả khi đối mặt với rủi ro thất bại (Randel et al., 2018; Javed et al., 2021). Theo Sürücü et al. (2023), LĐTD sở hữu những đặc điểm nổi bật, giúp khơi dậy môi trường thúc đẩy sự sáng tạo và năng lực đổi mới của nhân viên. Các bằng chứng thực nghiệm gần đây cũng khẳng định LĐTD có tác động tích cực đáng kể đến HVĐMST của nhân viên (Sürücü et al., 2023; Zhang & Zhao, 2024; Li, 2026). Do đó, giả thuyết sau được đề xuất:
H1: LĐTD có tác động tích cực đến HVĐMST trong công việc của nhân viên.
Vai trò trung gian của CSTT trong mối quan hệ giữa LĐTD và HVĐMST
Tri thức được xem là nguồn lực chiến lược giúp doanh nghiệp duy trì lợi thế cạnh tranh trong môi trường kinh doanh năng động (Le & Lei, 2019). Với vai trò là một thành phần cốt lõi của quản trị tri thức, CSTT giúp tổ chức khai thác hiệu quả nguồn vốn tri thức và hỗ trợ nhân viên thực hiện công việc và hoàn thành nhiệm vụ một cách hiệu quả hơn (Yang et al., 2018). CSTT được hiểu là quá trình trao đổi dữ liệu, thông tin, kỹ năng, kinh nghiệm và phản hồi giữa các thành viên trong tổ chức nhằm hỗ trợ các hoạt động liên quan đến công việc và hoàn thành mục tiêu chung (Le & Lei, 2019; Le & Tuyen, 2025). Các học giả thường phân chia CSTT thành CSTT ẩn và CSTT hiện do đây là hai dạng hành vi đặc trưng trong các biểu hiện CSTT và thường tạo ra những ảnh hưởng khác biệt đối với các biến số đầu ra quan trọng như hiệu quả hoạt động, năng suất, năng lực hấp thụ và khả năng đổi mới sáng tạo của doanh nghiệp (Van Den Hooff & De Ridder, 2004; Cao et al., 2022). CSTT ẩn đề cập đến việc nhân viên chia sẻ các tri thức mang tính cá nhân và dựa trên kinh nghiệm, như hiểu biết, trực giác, chuyên môn và bí quyết khó được chuẩn hóa hoặc mã hóa (Cao et al., 2022; Le et al., 2025). Trong khi đó, CSTT hiện liên quan đến việc trao đổi các tri thức đã được mã hóa và hệ thống hóa, chẳng hạn như tài liệu, báo cáo, quy trình, chính sách và sổ tay hướng dẫn trong tổ chức (Cao et al., 2022; Le et al., 2025).
Đề cập đến mối quan hệ giữa LĐTD và các hành vi CSTT, theo lý thuyết SET, các mối quan hệ tại nơi làm việc thường được hình thành dựa trên nguyên tắc trao đổi qua lại, trong đó nhân viên có xu hướng đáp lại sự hỗ trợ và các nguồn lực tích cực mà họ nhận được từ tổ chức và nhà lãnh đạo (Blau, 1964). Trong bối cảnh đó, các nhà LĐTD quan tâm đến việc xây dựng một môi trường làm việc cởi mở, hỗ trợ và tôn trọng lẫn nhau, do đó sẽ có tác dụng khuyến khích nhân viên CSTT và nỗ lực đóng góp cho các mục tiêu chung của tổ chức (Carmeli et al., 2010; Morinaga et al., 2022). Morinaga et al. (2022) cho rằng LĐTD làm gia tăng kỳ vọng của nhân viên về các lợi ích nghề nghiệp và quan hệ xã hội đạt được thông qua CSTT, qua đó thúc đẩy sự sẵn sàng tham gia vào các hoạt động CSTT. Theo Nguyen and Le (2024), LĐTD giúp hình thành môi trường làm việc tích cực và cởi mở, tạo điều kiện thuận lợi cho nhân viên chia sẻ tri thức với đồng nghiệp. Gần đây, Lei et al. (2024) cũng cung cấp bằng chứng thực nghiệm xác nhận tác động tích cực của các nhà LĐTD đối với cả hành vi CSTT ẩn và hiện. Do đó, nghiên cứu đề xuất các giả thuyết sau:
H2a: LĐTD có tác động tích cực đến hành vi CSTT ẩn.
H2b: LĐTD có tác động tích cực đến hành vi CSTT hiện.
Trong mối quan hệ giữa CSTT và HVĐMST, các nghiên cứu hiện hành đã khẳng định CSTT là cơ sở quan trọng để nhân viên trao đổi, kết hợp và tái cấu trúc tri thức, điều này rất quan trọng để phát khởi các sáng kiến và hỗ trợ tích cực cho các HVĐMST của nhân viên (Kim & Park, 2020; Yasir et al., 2023). Thông qua các hoạt động CSTT, nhân viên có thể tiếp cận nhiều nguồn tri thức khác nhau, từ đó nâng cao tính linh hoạt nhận thức, khả năng giải quyết vấn đề và thúc đẩy việc hình thành cũng như ứng dụng các ý tưởng mới trong công việc (Anser et al., 2021; Yasir et al., 2023; Lei et al., 2024). Nói cách khác, CSTT góp phần thúc đẩy quá trình tự tư duy, tái diễn giải và kết hợp tri thức, đây chính là những yếu tố nền tảng của HVĐMST (Radaelli et al., 2014).
Các nhà nghiên cứu cho rằng CSTT ẩn và hiện thúc đẩy HVĐMST thông qua các cơ chế bổ trợ lẫn nhau (Huang et al., 2014; Mascitelli, 2020). Cụ thể, việc chia sẻ kinh nghiệm, bí quyết và hiểu biết cá nhân giúp thúc đẩy sự học hỏi, tái cấu trúc tri thức và hình thành các ý tưởng mới của nhân viên (Nonaka & Takeuchi, 1995; Kmieciak, 2021). Trong khi đó, việc trao đổi các tri thức đã được mã hóa như tài liệu, quy trình và báo cáo, giúp hỗ trợ cho nhân viên trong quá trình triển khai và hoàn thiện các ý tưởng đổi mới trong thực tiễn (van den Hooff & de Ridder, 2004; Anser et al., 2021; Yasir et al., 2023). Các bằng chứng nghiên cứu thực nghiệm gần đây cũng xác nhận rằng cả CSTT ẩn và hiện đều có tác động tích cực đến HVĐMST thông qua quá trình tạo lập, tích hợp và ứng dụng tri thức (Kmieciak, 2021; Yasir et al., 2023). Trên cơ sở đó, nghiên cứu đề xuất các giả thuyết sau:
H3a: CSTT ẩn có tác động tích cực đến HVĐMST.
H3b: CSTT hiện có tác động tích cực đến HVĐMST.
Các lập luận trên hỗ trợ cho giả thuyết về vai trò trung gian của CSTT ẩn và hiện trong mối quan hệ giữa LĐTD và HVĐMST. Đặc biệt, các nhà nghiên cứu lập luận rằng LĐTD góp phần khởi tạo một môi trường làm việc hỗ trợ, khuyến khích sự tham gia và tạo cảm giác an toàn về mặt tâm lý, từ đó thúc đẩy nhân viên tích cực CSTT và tham gia vào các hoạt động đổi mới sáng tạo (Carmeli et al., 2010; Saif, 2024). Theo quan điểm của SET, nhân viên sẽ sẵn sàng chia sẻ các tri thức dựa trên kinh nghiệm cá nhân và tri thức đã được mã hóa khi họ cảm nhận được sự cởi mở, hỗ trợ và tôn trọng từ nhà lãnh đạo (Wang & Noe, 2010; Le et al., 2025). Đến lượt nó, CSTT ẩn và hiện cung cấp những nguồn tri thức quan trọng giúp nhân viên hình thành, kết hợp và ứng dụng các ý tưởng mới trong công việc (Kmieciak, 2021; Yasir et al., 2023). Trên cơ sở những lập luận này, nghiên cứu đề xuất các giả thuyết sau:
H4a: CSTT ẩn đóng vai trò trung gian trong mối quan hệ giữa LĐTD và HVĐMST.
H4b: CSTT hiện đóng vai trò trung gian trong mối quan hệ giữa LĐTD và HVĐMST.
PHƯƠNG PHÁP NGHIÊN CỨU
Mẫu nghiên cứu
Nghiên cứu được triển khai tại 91 doanh nghiệp thuộc lĩnh vực sản xuất và dịch vụ tại Việt Nam, trong đó phần lớn là doanh nghiệp vừa và nhỏ. Mẫu nghiên cứu được lựa chọn theo phương pháp thuận tiện để tăng cơ hội cho việc tiếp cận và thu thập dữ liệu. Tuy nhiên, sự đa dạng về ngành nghề hoạt động và quy mô doanh nghiệp vẫn góp phần nâng cao tính đại diện của dữ liệu khảo sát. Đối tượng khảo sát là nhân viên đang làm việc tại các doanh nghiệp tham gia nghiên cứu. Trong tổng số 350 bảng hỏi được phát ra giai đoạn từ tháng 8 đến tháng 11 năm 2025, nghiên cứu thu về 312 phản hồi, trong đó có 287 bảng hợp lệ được sử dụng cho phân tích dữ liệu. Kích thước mẫu này đáp ứng yêu cầu thực hiện các phân tích thống kê như EFA, CFA và mô hình cấu trúc tuyến tính (SEM).
Đo lường
Các biến quan sát được đo lường bằng thang đo Likert năm mức độ (với 1: Hoàn toàn không đồng ý, 2: Không đồng ý, 3: Bình thường, 4: Đồng ý và 5: Hoàn toàn đồng ý). Cụ thể, LĐTD được đo lường bằng 9 biến quan sát kế thừa từ Lei et al. (2024). CSTT ẩn (6 biến quan sát) và CSTT hiện (5 biến quan sát) được đo lường riêng biệt dựa trên thang đo của Lei et al. (2019). HVĐMST trong công việc được đo lường bằng 6 biến quan sát kế thừa và điều chỉnh từ nghiên cứu của Yasir et al. (2023).
KẾT QUẢ NGHIÊN CỨU
Kết quả thống kê mô tả ở Bảng 1 cho thấy, giá trị trung bình của các biến quan sát dao động từ 3,20 đến 3,47 trên thang đo Likert 5 mức độ, phản ánh xu hướng đánh giá tương đối tích cực của người trả lời đối với các nội dung khảo sát. Đồng thời, độ lệch chuẩn của các biến nằm trong khoảng từ 0,58 đến 0,66 và đều nhỏ hơn 1, cho thấy dữ liệu có mức độ phân tán thấp và ý kiến của người tham gia khảo sát tương đối nhất quán.
Độ tin cậy của các thang đo được kiểm định thông qua hệ số Cronbach’s alpha (Cα). Kết quả ở Bảng 2 cho thấy tất cả các thang đo đều có giá trị Cα lớn hơn 0,7, đáp ứng ngưỡng đề xuất của Nunnally và Bernstein (1994), qua đó xác nhận độ tin cậy của các thang đo nghiên cứu. Bên cạnh đó, kết quả phân tích nhân tố khẳng định (CFA) cũng cho thấy các chỉ số độ tin cậy tổng hợp (CR) đều đạt giá trị chấp nhận, khẳng định tính hội tụ và tính phân biệt của các thang đo.
Bảng 1: Thống kê mô tả và độ tin cậy của mô hình đo lường
| Các cấu trúc | Mean | SD | AVE | CR | Cα |
|---|---|---|---|---|---|
| Lãnh đạo toàn diện (LĐTD) | 3,20 | 0,58 | 0,656 | 0,945 | 0,94 |
| Chia sẻ tri thức ẩn (CSTTA) | 3,45 | 0,60 | 0,682 | 0,937 | 0,94 |
| Chia sẻ tri thức hiện (CSTTH) | 3,47 | 0,59 | 0,648 | 0,917 | 0,92 |
| Hành vi đổi mới sáng tạo (HVĐMST) | 3,44 | 0,66 | 0,680 | 0,925 | 0,93 |
Nguồn: Kết quả kiểm định thống kê của nhóm tác giả
Bên cạnh đó, mức độ phù hợp của mô hình được đánh giá thông qua các chỉ số như Chi-square/df (CMIN/df), GFI, AGFI, NFI, CFI và RMSEA. Kết quả ở Bảng 2 cho thấy các chỉ số này đều nằm trong ngưỡng cho phép, cho thấy mô hình đo lường đạt độ phù hợp và đủ độ tin cậy để thực hiện các phân tích tiếp theo.
Bảng 2: Chỉ số phù hợp tổng thể của mô hình CFA
| Các chỉ số | Giá trị | Ngưỡng giá trị đề xuất |
| Absolute fit measures |
|
|
| CMIN/df | 1,199 | ≤ 2a; ≤ 5b |
| GFI | 0,907 | ≥ 0,90a; ≥ 0,80b |
| RMSEA | 0,026 | ≤ 0,80a; ≤ 0,10b |
| Incremental fit measures |
|
|
| NFI | 0,939 | ≥ 0,90a |
| AGFI | 0,890 | ≥ 0,90a; ≥ 0,80b |
| CFI | 0,989 | ≥ 0,90a |
| Note: a Ngưỡng tốt nhất; b Ngưỡng chấp nhận được (Le và Lei, 2019). | ||
Nguồn: Kết quả kiểm định thống kê của nhóm tác giả
Kết quả về mối quan hệ giữa quản trị tri thức và hiệu quả hoạt động
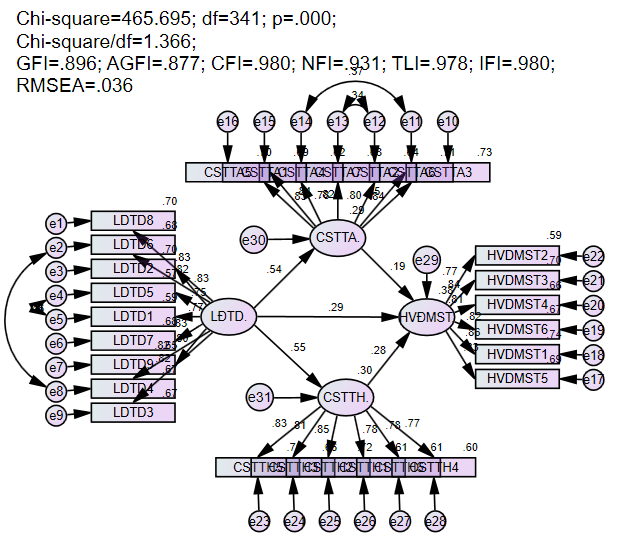
Mô hình phương trình cấu trúc (SEM) được sử dụng với kỹ thuật maximum likelihood estimation để kiểm tra các giả thuyết nghiên cứu đề xuất. Tổng hợp kết quả nghiên cứu được thể hiện trong Hình 1 và Bảng 3.
Kết quả kiểm định mô hình cấu trúc SEM từ Bảng 3 cho thấy các giả thuyết nghiên cứu đều được chấp nhận. Cụ thể, LĐTD có tác động tích cực đến HVĐMST (β = 0,295; ; p < 0,001), qua đó ủng hộ giả thuyết H1. Kết quả kiểm định cũng cho thấy, LĐTD có tác động tích cực hơn đối với hành vi CSTT hiện (β = 0,552; p < 0,001) so với tác động đến hành vi CSTT ẩn (β = 0,540; p < 0,001). Do đó, các giả thuyết H2a và H2b được chấp nhận.
Kết quả từ Bảng 4 cho thấy tác động của hành vi CSTT ẩn (β = 0,193; p = 0,002) và CSTT hiện (β = 0,278; p < 0,001) đối với HVĐMST là tích cực và có ý nghĩa, do đó H3a và H3b được chấp nhận.
Hình: Mô hình cấu trúc (SEM)
 |
Nguồn: Kết quả kiểm định thống kê của nhóm tác giả
Bảng 3: Kết quả nghiên cứu từ mô hình cấu trúc (SEM)
| Giả thuyết nghiên cứu | Hế số Beta | p-value | Kết quả | |
| H1 | LĐTD -> Hành vi đổi mới sáng tạo | 0,295*** | p < 0,001 | Chấp nhận |
| H2a | LĐTD -> Chia sẻ tri thức ẩn | 0,540*** | p < 0,001 | Chấp nhận |
| H2b | LĐTD -> Chia sẻ tri thức hiện | 0,552*** | p < 0,001 | Chấp nhận |
| H3a | CSTTA -> Hành vi đổi mới sáng tạo | 0,193** | 0,002 | Chấp nhận |
| H3b | CSTTH -> Hành vi đổi mới sáng tạo | 0,278*** | p < 0,001 | Chấp nhận |
| H4a | LĐTD -> CSTTA -> HVĐMST | 0,164** | 0,002 | Chấp nhận |
| H4b | LĐTD -> CSTTH -> HVĐMST | 0,195** | 0,001 | Chấp nhận |
Ghi chú: ***p < 0,001; **p < 0,05; ***p < 0,1
Nguồn: Kết quả kiểm định thống kê của nhóm tác giả
Liên quan đến vai trò trung gian của các hành vi CSTT, kết quả cho thấy tác động gián tiếp của LĐTD đến HVĐMST trong công việc của nhân viên thông qua hành vi CSTT ẩn (β = 0,164; p = 0,002) và hành vi CSTT hiện (β = 0,195; p = 0,001) là có ý nghĩa, qua đó hỗ trợ các giả thuyết H4a và H4b. Kết quả này cho thấy LĐTD không chỉ tác động trực tiếp mà còn có tác động gián tiếp đến HVĐMST thông qua những tác động tích cực của các nhà LĐTD đến hành CSTT ẩn và hiện của nhân viên.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu góp phần làm rõ cơ chế mà LĐTD thúc đẩy HVĐMST trong công việc của nhân viên thông qua vai trò trung gian của CSTT ẩn và CSTT hiện, qua đó mở rộng cách tiếp cận và cơ chế thực hành lãnh đạo toàn diện để tăng cường nguồn lực tri thức và khả năng đổi mới sáng tạo gắn với bối cảnh các doanh nghiệp Việt Nam. Giá trị và những đóng góp của nghiên cứu thể hiện trên những khía cạnh cơ bản sau:
Thứ nhất, nghiên cứu khẳng định LĐTD có tác động trực tiếp và tích cực đến HVĐMST trong công việc của nhân viên. Kết quả này cho thấy khi nhà LĐTD xây dựng một môi trường làm việc cởi mở, hỗ trợ và an toàn về mặt tâm lý, nhân viên sẽ sẵn sàng tham gia vào các hoạt động đổi mới sáng tạo nhiều hơn. Phát hiện này tiếp tục củng cố vai trò của LĐTD như một phong cách lãnh đạo quan trọng trong việc thúc đẩy đổi mới tại tổ chức (Javed et al., 2019; Sürücü et al., 2023).
Thứ hai, nghiên cứu mở rộng lý thuyết KBV bằng cách nghiên cứu sâu hai khía cạnh của hành vi CSTT là CSTT ẩn và hiện trong mối quan hệ với LĐTD và HVĐMST, đồng thời làm rõ vai trò và mức độ tác động của các hành vi CSTT này đối với HVĐMST trong công việc của nhân viên. Kết quả cho thấy cả CSTT ẩn và hiện đều đóng vai trò trung gian tích cực trong mối quan hệ giữa LĐTD và HVĐMST. Tuy nhiên, LĐTD có tác động mạnh hơn đến CSTT hiện, đồng thời CSTT hiện cũng ảnh hưởng mạnh hơn đến HVĐMST. Kết quả này hàm ý rằng trong bối cảnh doanh nghiệp Việt Nam, đặc biệt là các doanh nghiệp vừa và nhỏ, tri thức được chuẩn hóa dưới dạng tài liệu, báo cáo hoặc quy trình thường dễ chia sẻ, phổ biến và ứng dụng hơn so với tri thức mang tính kinh nghiệm cá nhân. Nhờ đặc tính dễ mã hóa, chuyển giao và tái sử dụng, CSTT hiện có thể hỗ trợ hiệu quả hơn cho quá trình triển khai và hiện thực hóa các ý tưởng đổi mới trong tổ chức (Nonaka & Takeuchi, 1995; van den Hooff & de Ridder, 2004). Kết quả này cũng phù hợp với các nghiên cứu trước khi cho rằng các hình thức CSTT khác nhau có thể tạo ra mức độ ảnh hưởng không giống nhau đối với kết quả đổi mới sáng tạo (Pian et al., 2019; Cao et al., 2022).
Về mặt quản trị, kết quả nghiên cứu cho thấy các doanh nghiệp cần chú trọng phát triển năng lực LĐTD cho đội ngũ quản lý nhằm xây dựng môi trường làm việc cởi mở, khuyến khích nhân viên CSTT và tham gia vào các hoạt động đổi mới sáng tạo. Đồng thời, doanh nghiệp nên kết hợp các cơ chế CSTT phi chính thức như mentoring, làm việc nhóm và brainstorming với các hệ thống quản trị tri thức chính thức như cơ sở dữ liệu nội bộ, tài liệu hướng dẫn và nền tảng số nhằm nâng cao hiệu quả khai thác và ứng dụng tri thức trong hoạt động đổi mới (van den Hooff & de Ridder, 2004; Trivedi & Srivastava, 2022). Đặc biệt, do CSTT hiện cho thấy tác động nổi bật hơn đối với HVĐMST, doanh nghiệp cần ưu tiên phát triển các hệ thống hỗ trợ lưu trữ, chuẩn hóa và phổ biến tri thức trong tổ chức để giúp nhân viên thuận tiện hơn cho hoạt động chia sẻ và trao đổi tri thức, tạo tiền đề và động lực cho hiện thực hóa các kết quả đổi mới sáng tạo trong tổ chức.
Bên cạnh những đóng góp trên, nghiên cứu vẫn tồn tại một số hạn chế. Thứ nhất, thiết kế nghiên cứu cắt ngang chưa phản ánh đầy đủ mối quan hệ nhân quả và sự thay đổi theo thời gian giữa LĐTD, CSTT và HVĐMST. Vì vậy, các nghiên cứu tương lai nên áp dụng thiết kế nghiên cứu dọc để kiểm định tốt hơn các mối quan hệ này và khẳng định kết quả nghiên cứu. Thứ hai, nghiên cứu được thực hiện trong bối cảnh Việt Nam nên khả năng khái quát hóa kết quả còn hạn chế. Các nghiên cứu tiếp theo nên mở rộng sang các quốc gia và bối cảnh tổ chức khác để nâng cao tính khái quát của mô hình nghiên cứu.
*Nghiên cứu này được tài trợ bởi Quỹ Phát triển khoa học và công nghệ Quốc gia (NAFOSTED) trong đề tài mã số: 502.02-2024.03
Tài liệu tham khảo:
1. Akram, T., Lei, S., Haider, M. J., & Hussain, S. T. (2020). The impact of organizational justice on employee innovative work behavior: Mediating role of knowledge sharing. Journal of Innovation & Knowledge, 5(2), 117-129.
2. Anser, M. K., Yousaf, Z., Khan, A., & Usman, M. (2021). Towards innovative work behavior through knowledge management infrastructure capabilities: Mediating role of functional flexibility and knowledge sharing. European Journal of Innovation Management, 24(2), 461-480.
3. Blau, P. M. (1964). Justice in Social Exchange. Sociological Inquiry, 34(2), 193-206.
4. Cao, T. T., Le, P. B., & Nguyen, N. T. M. (2022). Impacts of high-involvement HRM practices on organizational innovation capability: the mediating mechanism of tacit and explicit knowledge sharing. International Journal of Innovation Science, 14(5), 733-749.
5. Carmeli, A., Reiter-Palmon, R., & Ziv, E. (2010). Inclusive leadership and employee involvement in creative tasks in the workplace: The mediating role of psychological safety. Creativity Research Journal, 22(3), 250-260.
6. Fatemi, S. Z., Sadeghian, S., Ganji, S. F. G., & Johnson, L. W. (2022). Do different genders' knowledge sharing behaviors drive different innovative behavior? The moderating effect of social capital. European Journal of Innovation Management, 25(2), 592-606.
7. Grant, R. M. (1996). Toward a knowledge‐based theory of the firm. Strategic management journal, 17(S2), 109-122.
8. Haider, S. A., Zubair, M., Tehseen, S., Iqbal, S., & Sohail, M. (2023). How does ambidextrous leadership promote innovation in project-based construction companies? Through mediating role of knowledge-sharing and moderating role of innovativeness. European Journal of Innovation Management, 26(1), 99-118.
9. Huang, X., Hsieh, J., & He, W. (2014). Expertise dissimilarity and creativity: the contingent roles of tacit and explicit knowledge sharing. Journal of Applied Psychology, 99(5), 816.
10. Janssen, O. (2000). Job demands, perceptions of effort‐reward fairness and innovative work behaviour. Journal of Occupational and organizational psychology, 73(3), 287-302.
11. Javed, B., Abdullah, I., Zaffar, M. A., ul Haque, A., & Rubab, U. (2019). Inclusive leadership and innovative work behavior: The role of psychological empowerment. Journal of Management and Organization, 25(4), 554-571.
12. Kim, E.-J., & Park, S. (2020). Transformational leadership, knowledge sharing, organizational climate and learning: an empirical study. Leadership & Organization Development Journal, 41(6), 761-775.
13. Kmieciak, R. (2021). Trust, knowledge sharing, and innovative work behavior: empirical evidence from Poland. European Journal of Innovation Management, 24(5), 1832-1859.
14. Le, P. B., & Lei, H. (2019). Determinants of innovation capability: the roles of transformational leadership, knowledge sharing and perceived organizational support. Journal of Knowledge Management, 23(3), 527-547.
15. Le, P. B., & Son, T. T. (2024). How knowledge-based HRM practices and market turbulence foster organizational innovation capability: a two-path mediating role of knowledge sharing. Journal of Advances in Management Research, Vol. ahead-of-print No. ahead-of-print. https://doi.org/10.1108/GKMC-11-2023-0428.
16. Le, P. T., & Le, P. B. (2025). Influence of knowledge-oriented leadership and knowledge sharing on radical and incremental innovation: the moderating role of market turbulence. VINE Journal of Information and Knowledge Management Systems, 55(1), 56-73.
17. Lei, H., Gui, L., & Le, P. B. (2021). Linking transformational leadership and frugal innovation: the mediating role of tacit and explicit knowledge sharing. Journal of Knowledge Management, 25(7), 1832-1852.
18. Li, N. (2026). How inclusive leadership promotes employee innovation behavior: the role of error management climate and psychological empowerment. Leadership & Organization Development Journal, 1-21.
19. Mascitelli, R. (2000). From experience: harnessing tacit knowledge to achieve breakthrough innovation. Journal of Product Innovation Management: an International Publication of the Product Development & Management Association, 17(3), 179-193.
20. Morinaga, Y., Sato, Y., Hayashi, S., & Shimanuki, T. (2022). Inclusive leadership and knowledge sharing in Japanese workplaces: the role of diversity in the biological sex of workplace personnel. Personnel Review, 52(5), 1405-1419.
21. Nguyen, L. T., & Le, P. B. (2024). How knowledge-based HRM practices affects aspects of innovation capability through knowledge management: the moderating role of innovative culture. Global Knowledge, Memory and Communication, Vol. ahead-of-print No. ahead-of-print. https://doi.org/10.1108/GKMC-03-2024-0162.
22. Nunnally, J. C., & Bernstein, I. (1994). Elements of statistical description and estimation. Psychometric Theory 3 Edition, McGraw-Hill , New York.
23. Phong, L. B., Tran, D. T., Tran Lan, H., & Tran, H. T. L. (2024). How to foster exploratory and exploitative innovation: investigating the effects of inclusive leadership, knowledge sharing and environmental uncertainty. Journal of Management Development, 43(4), 619-641.
24. Rafique, M. A., Hou, Y., Chudhery, M. A. Z., Waheed, M., Zia, T., & Chan, F. (2022). Investigating the impact of pandemic job stress and transformational leadership on innovative work behavior: The mediating and moderating role of knowledge sharing. Journal of Innovation & Knowledge, 7(3), 100214.
25. Randel, A. E., Galvin, B. M., Shore, L. M., Ehrhart, K. H., Chung, B. G., Dean, M. A., & Kedharnath, U. (2018). Inclusive leadership: Realizing positive outcomes through belongingness and being valued for uniqueness. Human Resource Management Review, 28(2), 190-203.
26. Rohman, F., Herachwati, N., Hurriyati, R., Rosiadi, A., Hidayatinnisa’, N., & Aini, M. F. (2026). Innovative work behavior as a driver of performance: roles of transformational leadership, innovative atmosphere and competitive intensity. International Journal of Organizational Analysis, 1-21.
27. Saif, N., Goh, G. G. G., Rubin, A., Shaheen, I., & Murtaza, M. (2024). Influence of transformational leadership on innovative work behavior and task performance of individuals: The mediating role of knowledge sharing. Heliyon, 10(11).
28. Sürücü, L., Maslakçı, A., & Şeşen, H. (2023). Inclusive leadership and innovative work behaviors: a moderated mediation model. Leadership & Organization Development Journal, 44(1), 87-102.
29. Van den Hooff, B., & De Ridder, J. A. (2004). Knowledge sharing in context: the influence of organizational commitment, communication climate and CMC use on knowledge sharing. Journal of knowledge management, 8(6), 117-130.
30. Wang, S., & Noe, R. A. (2010). Knowledge sharing: A review and directions for future research. Human Resource Management Review, 20(2), 115-131.
31. Yang, Z., Nguyen, V. T., & Le, P. B. (2018). Knowledge sharing serves as a mediator between collaborative culture and innovation capability: an empirical research. Journal of Business & Industrial Marketing, 33(7), 958-969.
32. Yasir, M., Majid, A., Yousaf, Z., Nassani, A. A., & Haffar, M. (2023). An integrative framework of innovative work behavior for employees in SMEs linking knowledge sharing, functional flexibility and psychological empowerment. European Journal of Innovation Management, 26(2), 289-308.
33. Ye, Q., Wang, D., & Guo, W. (2019). Inclusive leadership and team innovation: The role of team voice and performance pressure. European Management Journal, 37(4), 468-480.
34. Zhang, G., & Zhao, W. (2024). The impact of inclusive leadership on employees' innovative behavior–an intermediary model with moderation. Leadership & Organization Development Journal, 45(1), 64-81.
35. Zhu, J., Yao, J., & Zhang, L. (2019). Linking empowering leadership to innovative behavior in professional learning communities: the role of psychological empowerment and team psychological safety. Asia Pacific Education Review, 20(4), 657-671.
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 15/5/2026; Ngày duyệt đăng: 25/5/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến ý định chuyển đổi từ xe máy xăng sang xe máy điện của sinh viên ngoại tỉnh tại Hà Nội

Phát triển doanh nghiệp logistics tại Việt Nam: Thực trạng và kiến nghị

Ảnh hưởng của công bố thông tin ESG đến năng lực huy động vốn và hiệu quả tài chính của các doanh nghiệp thủy sản xuất khẩu tại Việt Nam

Thực trạng các yếu tố ảnh hưởng đến hỗ trợ của doanh nghiệp nhỏ và vừa do phụ nữ làm chủ trên địa bàn TP. Hà Nội và giải pháp tăng cường hỗ trợ

Ảnh hưởng của chất lượng tương tác doanh nghiệp đến kiến thức nghề nghiệp và niềm tin năng lực bản thân của sinh viên: Nghiên cứu tại Trường Cao đẳng Dược Hà Nội

Nguồn lực công nghệ trong các ngành công nghiệp sáng tạo Việt Nam: Từ ứng dụng đến làm chủ công nghệ

Yếu tố ảnh hưởng đến ý định sử dụng xe buýt điện của học sinh, sinh viên tại TP. Hồ Chí Minh

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng


