


Thẻ điểm cân bằng và hiệu quả hoạt động ngân hàng: Vai trò của phong cách lãnh đạo
NCS. Vũ Việt Dũng
Trường Đại học Đại Nam
Email: [email protected]
Tóm tắt
Trong bối cảnh chuyển đổi số, việc đo lường hiệu quả hoạt động ngân hàng đòi hỏi cách tiếp cận đa chiều, thay vì chỉ dựa vào các chỉ tiêu tài chính truyền thống. Nghiên cứu này phân tích vai trò của Thẻ điểm cân bằng (Balanced Scorecard - BSC) trong đo lường hiệu quả hoạt động của các ngân hàng thương mại cổ phần Việt Nam, đồng thời làm rõ tác động của các phong cách lãnh đạo. Kết quả cho thấy, Lãnh đạo số có tác động tích cực và có ý nghĩa thống kê đến Hiệu quả hoạt động, trong khi Lãnh đạo giao dịch có tác động yếu hơn. Lãnh đạo chuyển hóa và Lãnh đạo né tránh không có ý nghĩa thống kê. Kết quả khẳng định BSC là công cụ phù hợp để đo lường hiệu quả ngân hàng và nhấn mạnh vai trò ngày càng quan trọng của lãnh đạo số trong bối cảnh hiện đại.
Từ khóa: Thẻ điểm cân bằng, hiệu quả hoạt động, phong cách lãnh đạo, lãnh đạo số, ngân hàng thương mại
Abstract
In the context of digital transformation, measuring bank performance requires a multidimensional approach rather than relying solely on traditional financial indicators. This study examines the role of the Balanced Scorecard (BSC) in evaluating the performance of Vietnamese joint-stock commercial banks and investigates the effects of different leadership styles. The findings indicate that digital leadership has a positive and statistically significant impact on organizational performance, whereas transactional leadership exerts a weaker influence. Transformational leadership and avoidant leadership do not demonstrate statistically significant effects. The results confirm that the Balanced Scorecard is an appropriate tool for measuring bank performance and highlight the increasingly important role of digital leadership in the modern banking environment.
Keywords: Balanced Scorecard, organizational performance, leadership styles, digital leadership, commercial banks
ĐẶT VẤN ĐỀ
Hiệu quả hoạt động là chỉ tiêu cốt lõi phản ánh năng lực cạnh tranh của ngân hàng trong nền kinh tế. Tuy nhiên, trong thực tiễn, việc đánh giá hiệu quả vẫn chủ yếu dựa vào các chỉ tiêu tài chính như: ROA (tỷ suất sinh lời trên tài sản), ROE (tỷ suất sinh lời trên vốn chủ sở hữu) hay NIM (biên độ lãi ròng), vốn chỉ phản ánh kết quả quá khứ và chưa thể hiện đầy đủ năng lực vận hành cũng như khả năng phát triển dài hạn của tổ chức.
Trong bối cảnh chuyển đổi số, khi dữ liệu, công nghệ và trải nghiệm khách hàng trở thành yếu tố quyết định, cách tiếp cận đo lường hiệu quả cần được mở rộng theo hướng đa chiều.
Thẻ điểm cân bằng (Balanced Scorecard - BSC), do Kaplan và Norton (1992) đề xuất, cho phép đo lường hiệu quả dựa trên cả chỉ tiêu tài chính và phi tài chính. Đồng thời, theo Lý thuyết lãnh đạo của James MacGregor Burns (1978) và Bernard M. Bass (1985), phong cách lãnh đạo có ảnh hưởng trực tiếp đến hiệu quả hoạt động thông qua việc định hướng hành vi tổ chức và thúc đẩy động lực nhân viên.
Tuy nhiên, tại Việt Nam, các nghiên cứu tích hợp giữa BSC và phong cách lãnh đạo trong ngành ngân hàng còn hạn chế. Do đó, nghiên cứu này nhằm làm rõ vai trò của BSC và tác động của phong cách lãnh đạo trong một mô hình thống nhất.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Thẻ điểm cân bằng (Balanced Scorecard - BSC)
Theo Kaplan và Norton (1992), BSC là hệ thống đo lường hiệu quả hoạt động dựa trên 4 khía cạnh: tài chính, khách hàng, quy trình nội bộ và học hỏi - phát triển. Công cụ này giúp liên kết giữa mục tiêu chiến lược và hoạt động vận hành, đồng thời cân bằng giữa kết quả ngắn hạn và năng lực dài hạn.
Trong ngành ngân hàng, BSC đặc biệt phù hợp vì: (i) Khía cạnh tài chính phản ánh khả năng sinh lợi; (ii) Khía cạnh khách hàng phản ánh chất lượng dịch vụ; (iii) Khía cạnh quy trình phản ánh hiệu quả vận hành và kiểm soát rủi ro; (iv) Khía cạnh học hỏi - phát triển phản ánh năng lực đổi mới và phát triển nhân sự
Do đó, BSC được xem là công cụ đo lường hiệu quả toàn diện trong bối cảnh cạnh tranh và số hóa.
Phong cách lãnh đạo
Mô hình lãnh đạo toàn diện (Full Range Leadership Model - FRLM) của Bass và Avolio (2004) phân loại phong cách lãnh đạo thành 3 nhóm: (i) Lãnh đạo chuyển hóa (Transformational leadership); (ii) Lãnh đạo giao dịch (Transactional leadership); (iii) Lãnh đạo né tránh (Laissez-faire leadership).
Bên cạnh đó, trong bối cảnh chuyển đổi số, khái niệm lãnh đạo số được bổ sung nhằm phản ánh khả năng sử dụng công nghệ, dữ liệu và đổi mới trong quản trị (Tulengen và cộng sự, 2022).
Các nghiên cứu gần đây cho thấy, lãnh đạo số có vai trò quan trọng trong việc nâng cao hiệu quả tổ chức thông qua việc cải thiện quy trình, ra quyết định dựa trên dữ liệu và thúc đẩy đổi mới.
Mô hình và giả thuyết nghiên cứu
Dựa trên mô hình lãnh đạo toàn diện (FRLM) của Bernard M. Bass (1985) và mở rộng với lãnh đạo số (Tulengen và cộng sự (2022)) trong bối cảnh chuyển đổi số, nghiên cứu đề xuất mô hình nghiên cứu như Hình và các giả thuyết về mối quan hệ giữa Phong cách lãnh đạo và Hiệu quả hoạt động ngân hàng được đo lường theo BSC như sau:
H1: Lãnh đạo chuyển hóa có tác động tích cực đến Hiệu quả hoạt động ngân hàng.
H2: Lãnh đạo giao dịch có tác động tích cực đến Hiệu quả hoạt động ngân hàng.
H3: Lãnh đạo né tránh có tác động tiêu cực đến Hiệu quả hoạt động ngân hàng.
H4: Lãnh đạo số có tác động tích cực đến Hiệu quả hoạt động ngân hàng.
Hình: Mô hình nghiên cứu đề xuất
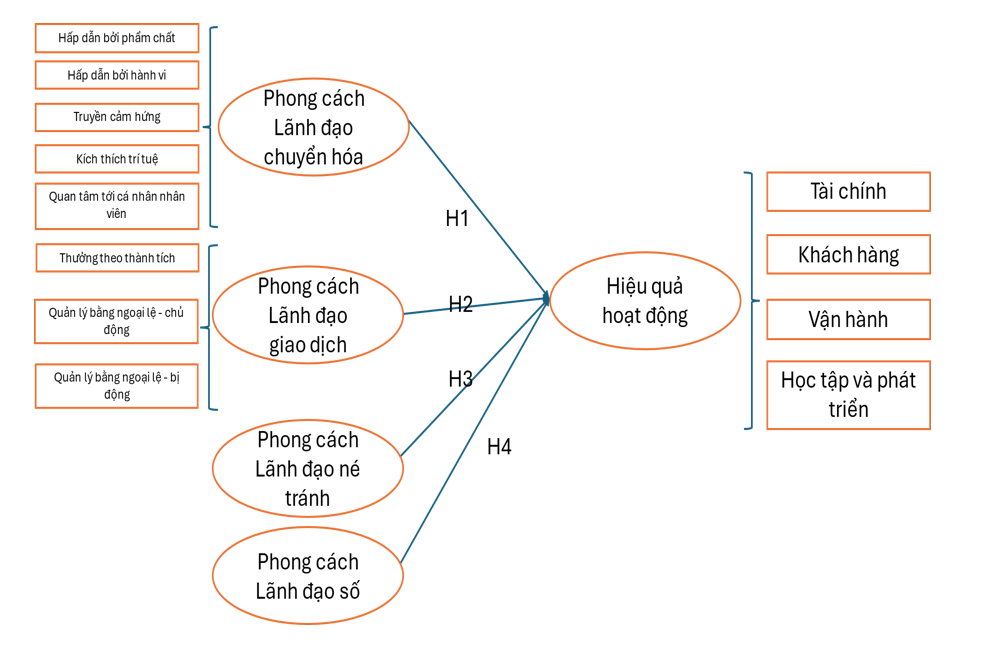 |
Nguồn: Đề xuất của tác giả
Phương pháp nghiên cứu
Nghiên cứu được thiết kế theo phương pháp hỗn hợp, kết hợp giữa định tính và định lượng nhằm đảm bảo vừa khám phá vừa kiểm định mô hình nghiên cứu.
Giai đoạn định tính được thực hiện thông qua phỏng vấn sâu và thảo luận chuyên gia với các nhà quản lý ngân hàng và chuyên gia trong lĩnh vực tài chính - ngân hàng. Mục tiêu là hiệu chỉnh thang đo, đảm bảo tính phù hợp với bối cảnh Việt Nam, đồng thời bổ sung các biểu hiện cụ thể của lãnh đạo số.
Trên cơ sở đó, bảng hỏi khảo sát được xây dựng và sử dụng trong nghiên cứu định lượng. Dữ liệu được thu thập và làm sạch với 253 cán bộ và nhà quản lý tại các ngân hàng thương mại cổ phần Việt Nam.
Phân tích dữ liệu được thực hiện bằng phương pháp PLS-SEM thông qua phần mềm SmartPLS. Ngoài ra, kết quả định tính cũng được sử dụng để diễn giải và kiểm chứng lại các phát hiện định lượng, qua đó nâng cao độ tin cậy và giá trị thực tiễn của nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Các biến đơn hướng trong mô hình nghiên cứu gồm có: (1) Hấp dẫn bởi phẩm chất (PC), (2) Hấp dẫn bởi hành vi (HVI), (3) Truyền cảm hứng (CH), (4) Kích thích trí tuệ (TTue), (5) Quan tâm tới nhân viên (QT), (6) Thưởng theo thành tích (TTT), (7) Quản lý bằng ngoại lệ - chủ động (NLCD), (8) Phong cách lãnh đạo né tránh (PCLDNT), (9) Quản lý bằng ngoại lệ - bị động (NLBD), (10) Phong cách lãnh đạo số (PCLDS) và (11) Hiệu hoạt động của ngân hàng (HQHD). Kết quả độ tin cậy và tính hội tụ của các biến đơn hướng (cấu trúc bậc 1) trong mô hình nghiên cứu được thể hiện trong bảng sau:
Bảng 1: Kết quả độ tin cậy và tính hội tụ của các biến đơn hướng (cấu trúc bậc 1)
|
| Cronbach’s Alpha | rho_A | Composite Reliability | Average Variance Extracted (AVE) |
| PC | 0,848 | 0,865 | 0,898 | 0,689 |
| HVIi | 0,869 | 0,870 | 0,910 | 0,718 |
| TCH | 0,875 | 0,879 | 0,914 | 0,728 |
| TTue | 0,921 | 0,922 | 0,944 | 0,809 |
| QT | 0,898 | 0,901 | 0,929 | 0,766 |
| TTT | 0,782 | 0,784 | 0,902 | 0,821 |
| NLCD | 0,910 | 0,912 | 0,937 | 0,788 |
| NLBD | 0,838 | 0,853 | 0,902 | 0,754 |
| PCLDS | 0,885 | 0,901 | 0,910 | 0,593 |
| PCLDNT | 0,637 | 0,694 | 0,800 | 0,574 |
| HQHD | 0,907 | 0,918 | 0,924 | 0,554 |
Nguồn: Kết quả phân tích
Kết quả Bảng 1 chỉ ra rằng, các chỉ số độ tin cậy theo hệ số Cronbach’s Alpha và độ tin cậy tổng hợp (CR) đều > 0,6 nên đạt đủ độ tin cậy trong phân tích PLS-SEM. Trong khi đó, phương sai trích trung bình (AVE) đều có giá trị > 0,5 nên có thể kết luận rằng các biến đơn hướng trong mô hình nghiên cứu đạt giá trị hội tụ (Hair và cộng sự, 1998).
Kết quả kiểm định hệ số phóng đại phương sai (VIF) cho các biến quan sát trong mô hình đo lường cho thấy, tất cả các chỉ số đều có giá trị VIF < 5 - ngưỡng cảnh báo được chấp nhận theo đề xuất của Hair và cộng sự (2017). Điều này khẳng định rằng không có hiện tượng đa cộng tuyến nghiêm trọng giữa các biến quan sát trong từng cấu trúc tiềm ẩn.
Các biến đa hướng hay còn gọi là các biến có cấu trúc bậc 2 trong mô hình nghiên cứu gồm có: (1) Phong cách lãnh đạo chuyển hóa (PCLDCH), (2) Phong cách lãnh đạo giao dịch (PCLDGD). Độ tin cậy và tính hội tụ của các biến đa hướng trong mô hình nghiên cứu được thể hiện trong Bảng 2.
Bảng 2: Độ tin cậy của thang đo đa hướng
|
| Cronbach’s Alpha | rho_A | Độ tin cậy tổng hợp (CR) | Phương sai trích trung bình (AVE) |
|
| PCLDCH | 0,966 | 0,968 | 0,969 | 0,615 | PCLDCH |
| PCLDGD | 0,783 | 0,922 | 0,813 | 0,496 | PCLDGD |
Nguồn: Kết quả phân tích
Kết quả chỉ ra rằng, các chỉ số độ tin cậy theo hệ số Cronbach’s Alpha và độ tin cậy tổng hợp (CR) đều > 0,7 nên đạt đủ độ tin cậy trong phân tích PLS-SEM. Trong khi đó, các chỉ số phương sai trích trung bình (AVE) đều có giá trị > 0,5 (trong đó PCLDGD có giá trị tiệm cận 0,496 có thể chấp nhận tương đương 0,5) nên có thể kết luận rằng các biến đa hướng trong mô hình nghiên cứu đạt giá trị hội tụ (Hair và cộng sự, 1998).
Lãnh đạo chuyển hóa (PCLDCH) là biến đa hướng bao gồm 5 nhân tố: (1) Hấp dẫn bởi phẩm chất (PC), (2) Hấp dẫn bởi hành vi (HVI), (3) Truyền cảm hứng (TCH), (4) Kích thích trí tuệ (TTue), (5) Quan tâm tới nhân viên (QT). Tính phân biệt của các nhân tố đơn hướng trong biến đa hướng lãnh đạo chuyển hóa được thể hiện trong Bảng 3. Dựa trên kết quả ở Bảng 3, có thể nhận thấy rằng, hệ số căn bậc hai của phương sai trích trung bình (AVE) của các nhân tố (biến tiềm ẩn) đều > 0,5. Đồng thời, hệ số tương quan cặp giữa các biến tiềm ẩn đều nhỏ hơn căn bậc hai của AVE nên có thể kết luận rằng, các nhân tố của lãnh đạo chuyển hóa đã có sự phân biệt (Fornell và Larcker, 1981).
Bảng 3: Tính phân biệt đối với Lãnh đạo chuyển hóa
|
| HVi | PC | QT | TCH | TTue |
| HVi | 0,847 |
|
|
|
|
| PC | 0,805 | 0,830 |
|
|
|
| QT | 0,783 | 0,733 | 0,875 |
|
|
| TCH | 0,811 | 0,810 | 0,776 | 0,853 |
|
| TTue | 0,790 | 0,759 | 0,794 | 0,805 | 0,900 |
Nguồn: Kết quả phân tích
Lãnh đạo giao dịch (LDGD) là biến đa hướng bao gồm các nhân tố sau: Thưởng theo thành tích (TTT), Quản lý bằng ngoại lệ - chủ động (NLCD), Quản lý bằng ngoại lệ - bị động (NLBD) . Tính phân biệt của các nhân tố đơn hướng trong biến đa hướng lãnh đạo giao dịch được thể hiện trong Bảng 4:
Bảng 4: Tính phân biệt đối với Lãnh đạo giao dịch
|
| NLBD | NLCD | TTT |
| NLBD | 0,869 |
|
|
| NLCD | -0,131 | 0,888 |
|
| TTT | -0,125 | 0,810 | 0,906 |
Nguồn: Kết quả phân tích
Kết quả cho thấy, căn bậc hai AVE của tất cả các nhân tố (biến tiềm ẩn) đều vượt 0,5 và lớn hơn các hệ số tương quan cặp; do đó, các nhân tố thuộc thang đo Lãnh đạo giao dịch đạt giá trị phân biệt theo tiêu chuẩn (Fornell và Larcker, 1981).
Mô hình bão hòa là mô hình bao gồm cả biến đơn hướng (cấu trúc bậc 1) và biến đa hướng (cấu trúc bậc 2) trong mô hình nghiên cứu. Ngoài các biến đa hướng là: Lãnh đạo chuyển hóa, Lãnh đạo giao dịch, mô hình nghiên cứu còn bao gồm các biến đơn hướng là: Phong cách lãnh đạo số, Phong cách lãnh đạo né tránh và Hiệu quả hoạt động của ngân hàng. Tính phân biệt của các biến này được thể hiện trong Bảng 5.
Bảng 5: Tính phân biệt giữa các biến trong mô hình bão hòa
|
| HQHD | PCLDCH | PCLDGD | PCLDNT | PCLDS |
| HQHD | 0,744 |
|
|
|
|
| PCLDCH | 0,497 | 0,784 |
|
|
|
| PCLDGD | 0,474 | 0,831 | 0,705 |
|
|
| PCLDNT | 0,126 | 0,061 | -0,015 | 0,758 |
|
| PCLDS | 0,719 | 0,544 | 0,477 | 0,101 | 0,770 |
Nguồn: Kết quả phân tích
Trong mô hình bão hòa, căn bậc hai của AVE đối với cả cấu trúc bậc một (đơn hướng) và bậc cao (đa hướng) đều vượt ngưỡng 0,50 và lớn hơn các hệ số tương quan giữa các cấu trúc. Như vậy, tiêu chuẩn Fornell-Larcker được thỏa mãn, khẳng định giá trị phân biệt.
Kết quả phân tích mô hình cấu trúc (PLS-SEM) được trình bày trong Bảng 6. Kết quả cho thấy, đường dẫn PCLDS → HQHD đạt ý nghĩa thống kê rất cao (β_chuẩn hóa = 0,625; t = 11,281; p < 0,001), đồng thời độ ổn định của ước lượng tốt khi M = 0,628 và độ lệch chuẩn Bootstrap nhỏ (STDEV = 0,055). Xét trong phạm vi các biến đưa vào mô hình, đây cũng là hệ số có độ lớn tuyệt đối cao nhất, hàm ý vai trò nổi trội của lãnh đạo số đối với HQHD. Tiếp theo, PCLDGD → HQHD có dấu dương với cường độ vừa phải (β = 0,160) và đạt ngưỡng ý nghĩa 10% (t = 1,795; p = 0,073). Hai đường dẫn còn lại PCLDNT → HQHD (β = 0,063; p = 0,182) và PCLDCH → HQHD (β = 0,020; p = 0,849) không có ý nghĩa thống kê. Từ đó, kết luận thực nghiệm cốt lõi là: (i) Lãnh đạo số là đòn bẩy quan trọng nhất trong mô hình hiện tại đối với HQHD; (ii) Lãnh đạo giao dịch có thể có tác động tích cực nhưng bằng chứng còn yếu; (iii) Lãnh đạo né tránh và chuyển hóa chưa chứng tỏ ảnh hưởng đáng kể.
Bảng 6: Kết quả nghiên cứu thực nghiệm
|
| Β_standardised | Sample Mean (M) | Standard Deviation (STDEV) | T Statistics (|O/STDEV|) | P Values |
| PCLDCH → HQHD | 0,020 | 0,020 | 0,104 | 0,191 | 0,849 |
| PCLDGD → HQHD | 0,160 | 0,154 | 0,089 | 1,795 | 0,073 |
| PCLDNT → HQHD | 0,063 | 0,073 | 0,048 | 1,335 | 0,182 |
| PCLDS → HQHD | 0,625 | 0,628 | 0,055 | 11,281 | 0,000 |
Nguồn: Kết quả phân tích
Sau khi hoàn tất quá trình kiểm định độ tin cậy, giá trị hội tụ, phân biệt và phân tích mô hình cấu trúc, mô hình PLS-SEM hoàn chỉnh được trình bày trong Bảng 7. Mô hình thể hiện đầy đủ các biến tiềm ẩn, biến quan sát, hệ số tải, hệ số đường dẫn và giá trị R² tương ứng với từng biến phụ thuộc.
Bảng 7: Tổng hợp kết quả kiểm định các giả thuyết nghiên cứu (PLS-SEM)
| Giả thuyết | Quan hệ kiểm định | Kỳ vọng dấu | Β (chuẩn hóa) | t-stat | p-value | Kết luận ở mức 5% (α = 0,05) | Kết luận ở mức 10% (α = 0,10) |
| H1 | PCLDCH → HQHD | (+) | 0,020 | 0,191 | 0,849 | Không ủng hộ | Không ủng hộ |
| H2 | PCLDGD → HQHD | (+) | 0,160 | 1,795 | 0,073 | Không ủng hộ | Ủng hộ |
| H3 | PCLDNT → HQHD | (–) | 0,063 | 1,335 | 0,182 | Không ủng hộ | Không ủng hộ |
| H4 | PCLDS → HQHD | (+) | 0,625 | 11,281 | 0,000 | Ủng hộ | Ủng hộ |
Nguồn: Kết quả phân tích
Kết quả PLS-SEM cho thấy, chỉ mối quan hệ giữa Lãnh đạo số (PCLDS) và Hiệu quả hoạt động (HQHD) đạt ý nghĩa ở mức 5% (β = 0,625; p < 0,001). Mối quan hệ giữa Lãnh đạo giao dịch (PCLDGD) và HQHD đạt ý nghĩa ở mức 10% (p = 0,073). Hai mối quan hệ còn lại: Lãnh đạo chuyển hóa (PCLDCH) → HQHD (p = 0,849) và Lãnh đạo né tránh (PCLDNT) → HQHD (p = 0,182) chưa đạt ý nghĩa ở mức α = 0,05. Kết quả cho thấy, Lãnh đạo số là yếu tố nổi trội; ảnh hưởng của Lãnh đạo giao dịch mang tính gợi ý và cần thận trọng khi diễn giải. Hệ số R² của các biến phụ thuộc đạt mức trung bình khá đến cao, cho thấy mô hình có khả năng giải thích đáng kể sự biến thiên của các khái niệm nghiên cứu.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Kết luận
Nghiên cứu đã làm rõ vai trò của Thẻ điểm cân bằng (BSC) trong đo lường hiệu quả hoạt động ngân hàng theo hướng đa chiều, đồng thời kiểm định tác động của các phong cách lãnh đạo trong bối cảnh chuyển đổi số.
Kết quả thực nghiệm cho thấy, mô hình có khả năng giải thích ở mức trung bình khá (R² = 0,543). Trong đó, Lãnh đạo số là yếu tố có tác động mạnh nhất đến Hiệu quả hoạt động ngân hàng (β = 0,625), vượt trội so với các phong cách lãnh đạo còn lại. Lãnh đạo giao dịch có tác động ở mức thấp (β = 0,160), trong khi Lãnh đạo chuyển hóa (β = 0,020) và Lãnh đạo né tránh (β = 0,063) hầu như không có ý nghĩa thực tiễn.
Kết quả này cho thấy, trong bối cảnh hiện nay, hiệu quả hoạt động ngân hàng không còn được quyết định chủ yếu bởi các phong cách lãnh đạo truyền thống, mà phụ thuộc ngày càng lớn vào năng lực lãnh đạo số. Điều này phản ánh sự dịch chuyển trong mô hình quản trị ngân hàng, từ định hướng con người đơn thuần sang định hướng dựa trên dữ liệu, công nghệ và đổi mới.
Khuyến nghị giải pháp
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất một số khuyến nghị như sau:
Thứ nhất, ưu tiên phát triển năng lực lãnh đạo số. Các ngân hàng cần tập trung xây dựng đội ngũ lãnh đạo có khả năng sử dụng dữ liệu trong việc ra quyết định, có hiểu biết về công nghệ và có năng lực dẫn dắt chuyển đổi số. Đây là yếu tố có ảnh hưởng lớn nhất đến hiệu quả hoạt động theo kết quả nghiên cứu.
Thứ hai, tích hợp Thẻ điểm cân bằng vào hệ thống quản trị. Việc áp dụng BSC giúp ngân hàng đánh giá hiệu quả một cách toàn diện, không chỉ dựa vào lợi nhuận, mà còn bao gồm trải nghiệm khách hàng, hiệu quả quy trình và năng lực phát triển dài hạn.
Thứ ba, tái định vị vai trò của các phong cách lãnh đạo truyền thống. Kết quả cho thấy, lãnh đạo chuyển hóa và lãnh đạo né tránh không còn đóng vai trò nổi bật, do đó các ngân hàng cần điều chỉnh cách tiếp cận lãnh đạo, kết hợp yếu tố truyền thống với năng lực số hóa thay vì phụ thuộc hoàn toàn vào các mô hình cũ.
Thứ tư, tăng cường gắn kết giữa chiến lược, công nghệ và con người. Hiệu quả hoạt động chỉ có thể được nâng cao khi các ngân hàng đồng thời phát triển năng lực công nghệ, cải tiến quy trình và nâng cao chất lượng nguồn nhân lực dưới sự dẫn dắt của lãnh đạo phù hợp.
Tài liệu tham khảo:
1. Avolio, B., & Bass, B. (2004). Multifactor Leadership Questionnaire. Manual and Sampler Set (3rd ed.).
2. Bass, B. M.(1985). Leadership and performance beyond expectations. 25(3). New York: Free press.
3. Burns, J. M. (1978). Leadership. Harper & Row.
4. Fornell, C. and Larcker, D.F. (1981). Evaluating Structural Equation Models with Unobservable Variables and Measurement Error. Journal of Marketing Research, 18, 39-50.
5. Hair, J. F., Anderson, R. E., Tatham, R. L., & Black, W. C. (1998). Multivariate Data Analysis (5th ed.). Prentice Hall.
6. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, Marko. (2017). A primer on partial least squares structural equation modeling (PLS-SEM). Sage.
7. Kaplan, Robert S., and David Norton (1992). The Balanced Scorecard: Measures that Drive Performance. Harvard Business Review, 70 (1), 71–79.
8. Tulungen, E., Tewal, B., Tulungen, E. E., & Pandowo, M. (2022). The Role of Digital Leadership Mediated by Digital Skill in Improving Organizational Performance. Journal of Accounting Research Organization and Economics, 5(2), 156-171, DOI:10.24815/jaroe.v5i2.26182.
| Ngày nhận bài: 12/4/2026; Ngày hoàn thiện biên tập: 15/5/2026; Ngày duyệt đăng: 5/6/2026 |
Tin liên quan


Các tin khác

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai

Tác động của chuyển đổi số đến giá trị doanh nghiệp: Nghiên cứu thực nghiệm ngành logistics tại Việt Nam

Cấu trúc vốn của các doanh nghiệp dệt may niêm yết tại Việt Nam: Các nhân tố ảnh hưởng và hàm ý quản trị

Nghiên cứu sự hài lòng về môi trường làm việc của nhân viên ngành khách sạn

Các nhân tố ảnh hưởng kế toán quản trị môi trường trong các doanh nghiệp sản xuất tại tỉnh Tây Ninh

Các yếu tố ảnh hưởng đến lòng trung thành của khách hàng cá nhân khi sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại cổ phần trên địa bàn TP. Đồng Nai

Giải pháp thu hút vốn đầu tư kết nối giao thông nông thôn vùng Tây Nam Bộ

Kinh nghiệm quốc tế về hải quan xanh và khuyến nghị áp dụng tại Hải quan cửa khẩu Cảng Sài gòn khu vực 3

Kinh tế vỉa hè tại TP. Hồ Chí Minh: Hài hòa sinh kế với phát triển đô thị bền vững


