


Tác động của thông tin kế toán quản trị đến hiệu quả kinh doanh của các doanh nghiệp sản xuất tại Việt Nam theo mô hình thẻ điểm cân bằng
ThS. Đào Văn Hảo
Trường Đại học Văn Hiến
Email: [email protected]
Tóm tắt
Trong bối cảnh cạnh tranh và chuyển đổi số ngày càng gia tăng, thông tin kế toán quản trị đóng vai trò quan trọng trong việc hỗ trợ ra quyết định và nâng cao hiệu quả kinh doanh của doanh nghiệp. Đặc biệt, việc đánh giá hiệu quả không chỉ dừng lại ở khía cạnh tài chính, mà cần tiếp cận toàn diện theo mô hình thẻ điểm cân bằng. Nghiên cứu phân tích tác động của thông tin kế toán quản trị đến hiệu quả kinh doanh của các doanh nghiệp sản xuất tại Việt Nam theo 4 khía cạnh của mô hình thẻ điểm cân bằng, bao gồm: tài chính, khách hàng, quy trình nội bộ, và học hỏi và phát triển. Kết quả nghiên cứu cho thấy, các đặc điểm của thông tin kế toán quản trị đều có tác động tích cực đến hiệu quả kinh doanh theo mô hình thẻ điểm cân bằng, trong đó thông tin kịp thời và thông tin tích hợp có ảnh hưởng mạnh hơn so với các yếu tố còn lại.
Từ khóa: Thông tin kế toán quản trị, hiệu quả kinh doanh, thẻ điểm cân bằng (BSC), doanh nghiệp sản xuất, Việt Nam
Abstract
In the context of increasing competition and digital transformation, management accounting information plays an important role in supporting decision-making and enhancing business performance. In particular, performance evaluation should not be limited to financial factors but should adopt a comprehensive approach grounded in the Balanced Scorecard (BSC) model. This study analyzes the impact of management accounting information on the business performance of manufacturing enterprises in Viet Nam across the four dimensions of the BSC model: financial, customer, internal business processes, and learning and growth. The research findings indicate that all characteristics of management accounting information positively affect business performance under the Balanced Scorecard model, with timely information and integrated information exerting stronger impacts than the other factors.
Keywords: Management accounting information, business performance, Balanced Scorecard (BSC), manufacturing enterprises, Viet Nam
GIỚI THIỆU
Trong bối cảnh toàn cầu hóa và cạnh tranh ngày càng gia tăng, các doanh nghiệp sản xuất tại Việt Nam không chỉ đối mặt với áp lực về chi phí, chất lượng sản phẩm mà còn phải nâng cao hiệu quả hoạt động một cách toàn diện. Việc ra quyết định quản trị trong môi trường kinh doanh biến động đòi hỏi doanh nghiệp phải có hệ thống thông tin đầy đủ, kịp thời và có giá trị. Trong đó, thông tin kế toán quản trị được xem là nguồn thông tin quan trọng, hỗ trợ nhà quản lý trong việc lập kế hoạch, kiểm soát và ra quyết định (Chenhall và Morris, 1986).
Bên cạnh đó, việc đánh giá hiệu quả kinh doanh của doanh nghiệp cũng đã có sự chuyển dịch từ cách tiếp cận truyền thống dựa trên các chỉ tiêu tài chính sang cách tiếp cận toàn diện hơn thông qua mô hình thẻ điểm cân bằng (BSC). Mô hình này cho phép đo lường hiệu quả hoạt động của doanh nghiệp trên 4 khía cạnh: tài chính, khách hàng, quy trình nội bộ và học hỏi và phát triển. Cách tiếp cận này giúp doanh nghiệp không chỉ tập trung vào kết quả ngắn hạn mà còn hướng đến sự phát triển bền vững trong dài hạn (Kaplan và Norton, 1992).
Mặc dù vai trò của thông tin kế toán quản trị và mô hình BSC đã được khẳng định trong nhiều nghiên cứu quốc tế, song tại Việt Nam, các nghiên cứu kết hợp 2 yếu tố này còn hạn chế, đặc biệt trong lĩnh vực doanh nghiệp sản xuất. Nhiều doanh nghiệp vẫn chủ yếu sử dụng thông tin kế toán phục vụ mục đích báo cáo tài chính, trong khi chưa khai thác hiệu quả thông tin kế toán quản trị để nâng cao hiệu quả hoạt động theo hướng toàn diện.
Xuất phát từ thực tiễn đó, nghiên cứu này được thực hiện nhằm phân tích tác động của thông tin kế toán quản trị đến hiệu quả kinh doanh của các doanh nghiệp sản xuất tại Việt Nam theo mô hình thẻ điểm cân bằng. Thông qua việc kiểm định mối quan hệ giữa các đặc điểm của thông tin kế toán quản trị và các khía cạnh hiệu quả theo BSC, nghiên cứu kỳ vọng cung cấp bằng chứng thực nghiệm và đề xuất các hàm ý quản trị nhằm nâng cao hiệu quả hoạt động của doanh nghiệp trong bối cảnh hội nhập và cạnh tranh ngày càng gay gắt.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Theo Chenhall và Morris (1986), thông tin kế toán quản trị được đặc trưng bởi bốn thuộc tính cơ bản gồm: phạm vi thông tin, tính kịp thời, tính tích hợp và tính tổng hợp. Các đặc điểm này phản ánh khả năng cung cấp thông tin đa chiều, kịp thời và có hệ thống, nhằm hỗ trợ nhà quản lý trong việc lập kế hoạch và kiểm soát hoạt động. Các nghiên cứu thực nghiệm cho thấy thông tin kế toán quản trị chất lượng cao giúp doanh nghiệp cải thiện hiệu quả hoạt động và nâng cao khả năng thích ứng với môi trường cạnh tranh (Hoque, 2011).
Tại Việt Nam, vai trò của thông tin kế toán quản trị cũng ngày càng được quan tâm trong bối cảnh chuyển đổi số và hội nhập kinh tế. Theo Nguyễn Thị Phương Thảo (2020), hệ thống thông tin kế toán quản trị có tác động tích cực đến hiệu quả hoạt động của doanh nghiệp thông qua việc cung cấp thông tin hỗ trợ ra quyết định. Nghiên cứu của Trần Ngọc Hùng và Nguyễn Văn Thuận (2019) cho rằng, việc vận dụng các công cụ quản trị hiện đại, trong đó có hệ thống thông tin kế toán quản trị, góp phần nâng cao hiệu quả quản lý và năng lực cạnh tranh của doanh nghiệp Việt Nam.
Về đo lường hiệu quả kinh doanh, mô hình BSC do Kaplan và Norton (1992) đề xuất đã trở thành một công cụ phổ biến trong quản trị hiện đại. BSC cho phép đánh giá hiệu quả hoạt động trên 4 khía cạnh: tài chính, khách hàng, quy trình nội bộ và học hỏi phát triển. Cách tiếp cận này giúp doanh nghiệp không chỉ tập trung vào kết quả tài chính ngắn hạn mà còn hướng tới sự phát triển bền vững trong dài hạn (Kaplan và Norton, 1996; 2001).
Trong mối quan hệ với BSC, thông tin kế toán quản trị đóng vai trò là nền tảng cung cấp dữ liệu cho các chỉ tiêu đo lường hiệu quả. Thông tin có phạm vi rộng giúp doanh nghiệp hiểu rõ nhu cầu khách hàng và xu hướng thị trường; thông tin kịp thời hỗ trợ cải thiện hiệu quả tài chính; trong khi thông tin tích hợp và tổng hợp góp phần nâng cao hiệu quả quy trình và năng lực học hỏi của tổ chức. Điều này cho thấy, chất lượng thông tin kế toán quản trị có ảnh hưởng trực tiếp đến hiệu quả kinh doanh theo cả khía cạnh tài chính và phi tài chính.
Mô hình nghiên cứu
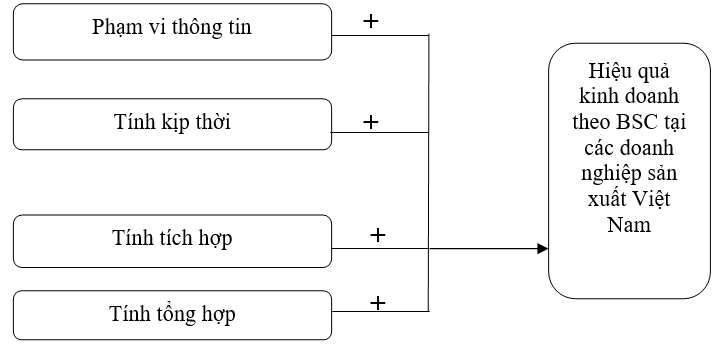
Dựa trên cơ sở lý thuyết trên, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu đưa ra như sau:
H1: Phạm vi thông tin có tác động tích cực đến Hiệu quả kinh doanh theo mô hình BSC tại các doanh nghiệp sản xuất Việt Nam.
H2: Tính kịp thời của thông tin có tác động tích cực đến Hiệu quả kinh doanh theo mô hình BSC tại các doanh nghiệp sản xuất Việt Nam.
H3: Tính tích hợp của thông tin có tác động tích cực đến Hiệu quả kinh doanh theo mô hình BSC tại các doanh nghiệp sản xuất Việt Nam.
H4: Tính tổng hợp của thông tin có tác động tích cực đến Hiệu quả kinh doanh theo mô hình BSC tại các doanh nghiệp sản xuất Việt Nam.
Phương pháp nghiên cứu
Nghiên cứu được thực hiện theo phương pháp định lượng nhằm kiểm định tác động của thông tin kế toán quản trị đến hiệu quả kinh doanh của các doanh nghiệp sản xuất tại Việt Nam theo mô hình BSC. Dữ liệu nghiên cứu được thu thập thông qua khảo sát bằng bảng câu hỏi đối với các nhà quản lý, kế toán trưởng và nhân viên kế toán tại các doanh nghiệp sản xuất. Phương pháp chọn mẫu thuận tiện được áp dụng, với 230 bảng khảo sát được phát ra và thu về 220 bảng hợp lệ sử dụng cho phân tích trong giai đoạn từ tháng 10 đến tháng 12/2025. Dữ liệu sau khi thu thập được xử lý bằng phần mềm SPSS.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Hệ số tin cậy Cronbach’s Alpha
Bảng 1: Kết quả kiểm định thang đo
| Thành phần | Số biến | Cronbach’s Alpha |
|---|---|---|
| Hiệu quả kinh doanh (Y) | 4 | 0.812 |
| Phạm vi thông tin (X1) | 3 | 0.836 |
| Tính kịp thời (X2) | 3 | 0.821 |
| Tính tích hợp (X3) | 3 | 0.844 |
| Tính tổng hợp (X4) | 3 | 0.789 |
Nguồn: Kết quả phân tích của tác giả
Các thang đo đều có hệ số Cronbach’s Alpha > 0.7, đảm bảo độ tin cậy và phù hợp cho các phân tích tiếp theo (Bảng 1).
Phân tích nhân tố khám phá (EFA)
Đối với biến độc lập
Kết quả kiểm định KMO và Bartlett cho nhóm biến độc lập cho thấy, hệ số KMO đạt 0.735 (> 0.5) và kiểm định Bartlett’s có ý nghĩa thống kê (Sig. = 0.000 < 0.05), chứng tỏ dữ liệu phù hợp để thực hiện phân tích nhân tố.
Kết quả EFA (Bảng 2) cho thấy, 12 biến quan sát của các nhân tố thông tin kế toán quản trị được trích thành 4 nhân tố với Eigenvalue = 1.562 (> 1) và tổng phương sai trích đạt 68.914% (> 50%). Các hệ số tải nhân tố đều lớn hơn 0.7, đảm bảo giá trị hội tụ.
Bảng 2: Kết quả EFA biến độc lập
| Biến quan sát | X1 (Phạm vi) | X2 (Kịp thời) | X3 (Tích hợp) | X4 (Tổng hợp) |
|---|---|---|---|---|
| PVTT1 | 0.842 | |||
| PVTT2 | 0.861 | |||
| PVTT3 | 0.833 | |||
| KTT1 | 0.824 | |||
| KTT2 | 0.847 | |||
| KTT3 | 0.815 | |||
| THT1 | 0.836 | |||
| THT2 | 0.852 | |||
| THT3 | 0.821 | |||
| TTTH1 | 0.804 | |||
| TTTH2 | 0.826 | |||
| TTTH3 | 0.793 |
Nguồn: Kết quả phân tích của tác giả
Đối với biến phụ thuộc
Kết quả kiểm định cho thấy hệ số KMO đạt 0.701 (> 0.5) và kiểm định Bartlett có ý nghĩa thống kê (Sig. = 0.000), chứng tỏ dữ liệu phù hợp để phân tích nhân tố.
Kết quả EFA (Bảng 3) cho thấy, 4 biến quan sát được trích thành 1 nhân tố duy nhất với Eigenvalue = 2.418 (> 1) và tổng phương sai trích đạt 60.452% (> 50%). Các hệ số tải nhân tố đều > 0.7, cho thấy thang đo đạt giá trị hội tụ tốt.
Bảng 3: Kết quả EFA biến phụ thuộc
| Biến quan sát | Hiệu quả kinh doanh (BSC) |
|---|---|
| HQKD1 (Tài chính) | 0.832 |
| HQKD2 (Khách hàng) | 0.851 |
| HQKD3 (Quy trình nội bộ) | 0.817 |
| HQKD4 (Học hỏi và phát triển) | 0.798 |
Nguồn: Kết quả phân tích của tác giả
Ma trận tương quan
Bảng 4: Phân tích ma trận tương quan giữa các thành phần
| Biến | Y | X1 | X2 | X3 | X4 |
|---|---|---|---|---|---|
| Y | 1.000 | 0.612 | 0.645 | 0.631 | 0.598 |
| X1 | 0.612 | 1.000 | 0.372 | 0.351 | 0.328 |
| X2 | 0.645 | 0.372 | 1.000 | 0.366 | 0.344 |
| X3 | 0.631 | 0.351 | 0.366 | 1.000 | 0.359 |
| X4 | 0.598 | 0.328 | 0.344 | 0.359 | 1.000 |
Nguồn: Kết quả phân tích của tác giả
Kết quả phân tích ma trận tương quan (Bảng 4) cho thấy, các hệ số tương quan đều có ý nghĩa thống kê và không có dấu hiệu đa cộng tuyến.
Kết quả phân tích hồi quy bội
Bảng 5: Kết quả các thông số mô hình hồi quy
| R | R² | R² hiệu chỉnh | Sai số chuẩn | F | Durbin-Watson |
| 0.861 | 0.741 | 0.735 | 0.187 | 0.000 | 1.956 |
Nguồn: Kết quả phân tích của tác giả
Dữ liệu (Bảng 5) cho thấy, mô hình có R² = 0.741, cho thấy 74.1% sự biến thiên của biến phụ thuộc được giải thích bởi các biến độc lập. Mô hình phù hợp với dữ liệu (Sig. = 0.000).
Bảng 6: Kết quả hồi quy
| Biến độc lập | Hệ số B | Sai số chuẩn | Beta | T | Sig. |
|---|---|---|---|---|---|
| Hằng số | 1.276 | 0.235 | — | 5.432 | 0.000 |
| Phạm vi thông tin (X1) | 0.102 | 0.027 | 0.248 | 3.778 | 0.000 |
| Tính kịp thời (X2) | 0.131 | 0.028 | 0.321 | 4.679 | 0.000 |
| Tính tích hợp (X3) | 0.125 | 0.026 | 0.307 | 4.808 | 0.000 |
| Tính tổng hợp (X4) | 0.094 | 0.027 | 0.229 | 3.481 | 0.001 |
Nguồn: Kết quả phân tích của tác giả
Kết quả phân tích (Bảng 6) cho thấy, tất cả giả thuyết đều được chấp nhận (Sig. < 0.05). Phương trình hồi quy chuẩn hóa được viết như sau:
Y = 0.248X1 + 0.321X2 + 0.307X3 + 0.229X4
KẾT LUẬN VÀ KIẾN NGHỊ GIẢI PHÁP
Kết quả nghiên cứu cho thấy, 4 thành phần của thông tin kế toán quản trị đều có ảnh hưởng tích cực đến Hiệu quả kinh doanh của các doanh nghiệp sản xuất tại Việt Nam theo BSC. Cụ thể, Tính kịp thời có ảnh hưởng mạnh nhất (β = 0.321); tiếp đến là Tính tích hợp (β = 0.307), Phạm vi thông tin (β = 0.248) và Tính tổng hợp (β = 0.229). Điều này cho thấy chất lượng thông tin, đặc biệt là khả năng cung cấp thông tin nhanh chóng và liên kết giữa các bộ phận, đóng vai trò then chốt trong việc nâng cao hiệu quả hoạt động toàn diện của doanh nghiệp.
Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý quản trị như sau:
Một là, doanh nghiệp cần nâng cao tính kịp thời của thông tin kế toán quản trị thông qua việc ứng dụng công nghệ và tự động hóa hệ thống báo cáo nhằm hỗ trợ ra quyết định nhanh chóng trong môi trường kinh doanh biến động. Đồng thời, tăng cường tính tích hợp của hệ thống thông tin giữa các bộ phận chức năng, đảm bảo sự liên kết trong chia sẻ dữ liệu và phối hợp hoạt động.
Hai là, doanh nghiệp nên mở rộng phạm vi thông tin kế toán quản trị, không chỉ dừng lại ở thông tin tài chính mà cần bổ sung các thông tin phi tài chính liên quan đến khách hàng, quy trình và đổi mới, phù hợp với yêu cầu của mô hình BSC. Đồng thời, việc nâng cao tính tổng hợp của thông tin cũng cần được chú trọng nhằm giúp nhà quản lý dễ dàng tiếp cận, phân tích và sử dụng thông tin hiệu quả hơn.
Tài liệu tham khảo:
1. Chenhall, Robert H., and Morris, Deigan (1986). The impact of structure, environment, and interdependence on the perceived usefulness of management accounting systems. The Accounting Review, 61(1), 16-35.
2. Hoque, Zahirul (2011). The relations among competition, delegation, management accounting systems change and performance: A path model, Advances in Accounting, 27(2), 266-277.
3. Kaplan, Robert S., and Norton, David P. (1992). The balanced scorecard-Measures that drive performance. Harvard Business Review, 70(1), 71-79.
4. Kaplan, Robert S., and Norton, David P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
5. Kaplan, Robert S., and Norton, David P. (2001). The strategy-focused organization: How balanced scorecard companies thrive in the new business environment. Harvard Business School Press.
6. Nguyễn Thị Phương Thảo. (2020). Ảnh hưởng của hệ thống thông tin kế toán quản trị đến hiệu quả hoạt động của doanh nghiệp Việt Nam. Tạp chí Kế toán và Kiểm toán, 7, 35-41.
7. Trần Ngọc Hùng và Nguyễn Văn Thuận (2019). Ứng dụng thẻ điểm cân bằng trong đánh giá hiệu quả hoạt động doanh nghiệp tại Việt Nam. Tạp chí Công Thương, 10, 88-94.
| Ngày nhận bài: 28/3/2026; Ngày hoàn thiện biên tập: 19/5/2026; Ngày duyệt đăng: 21/5/2026 |

Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai


