


Tác động của chi phí tiền lương đến năng suất lao động trong các doanh nghiệp
TS. Trần Thị Minh Phương
Trường Đại học Lao động - Xã hội
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích tác động của chi phí tiền lương đến năng suất lao động của các doanh nghiệp Việt Nam trong bối cảnh tái cơ cấu kinh tế và thúc đẩy chuyển đổi số. Trên cơ sở Lý thuyết tiền lương hiệu quả và Lý thuyết vốn nhân lực, nghiên cứu xây dựng khung phân tích nhằm làm rõ mối quan hệ giữa chi phí tiền lương và năng suất lao động ở cấp doanh nghiệp. Kết quả nghiên cứu cho thấy chi phí tiền lương có thể tác động tích cực đến năng suất lao động khi được thiết kế và quản trị theo hướng gắn với hiệu quả thực hiện công việc, trình độ kỹ năng và mức độ đổi mới công nghệ. Tuy nhiên, trong trường hợp tốc độ gia tăng tiền lương vượt quá tốc độ cải thiện năng suất, chi phí lao động có thể làm suy giảm hiệu quả sản xuất kinh doanh và năng lực cạnh tranh của doanh nghiệp. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị và chính sách nhằm bảo đảm sự hài hòa giữa tăng trưởng tiền lương và tăng trưởng năng suất trong điều kiện kinh tế Việt Nam.
Từ khóa: Chi phí tiền lương, năng suất lao động, quản trị nguồn nhân lực, vốn nhân lực, kinh tế lao động
Abstract
This study examines the impact of wage costs on labor productivity in Vietnamese enterprises amid economic restructuring and digital transformation. Grounded in the Efficiency Wage Theory and Human Capital Theory, the study develops an analytical framework to clarify the relationship between wage costs and firm-level productivity. The findings indicate that wage costs can positively influence labor productivity when they are designed and managed in alignment with performance outcomes, skill levels, and technological innovation. However, when wage growth exceeds productivity growth, rising labor costs may reduce business efficiency and competitiveness. Based on these results, the study proposes managerial and policy implications to ensure a balanced relationship between wage growth and productivity growth in Viet Nam’s economic context.
Keywords: Wage costs, labor productivity, human resource management, human capital, labor economics
GIỚI THIỆU
Năng suất lao động là một trong những chỉ tiêu phản ánh chất lượng tăng trưởng và năng lực cạnh tranh của nền kinh tế. Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, đặc biệt sau khi Việt Nam tham gia các hiệp định thương mại tự do (FTA) thế hệ mới, yêu cầu nâng cao năng suất lao động trở thành vấn đề cấp thiết đối với cả doanh nghiệp và nhà hoạch định chính sách. Năng suất lao động của Việt Nam năm 2023 theo giá hiện hành ước đạt khoảng 199,3 triệu đồng/lao động, tăng bình quân 4,8%/năm trong giai đoạn 2016-2023. Tuy nhiên, mức năng suất này vẫn còn thấp so với nhiều quốc gia trong khu vực ASEAN (Tổng cục Thống kê, 2023). Từ góc độ lý thuyết, năng suất lao động là một trong những chỉ tiêu quan trọng phản ánh hiệu quả sử dụng nguồn lực lao động trong doanh nghiệp. Nhiều lý thuyết kinh tế và quản trị cho rằng chi phí tiền lương có mối quan hệ chặt chẽ với năng suất lao động của người lao động. Theo Lý thuyết tiền lương hiệu quả, việc trả mức lương cao hơn có thể tạo động lực làm việc, giảm hành vi lười biếng và nâng cao hiệu quả lao động của nhân viên (Shapiro và Stiglitz, 1984). Lý thuyết vốn nhân lực cho rằng tiền lương và các khoản đãi ngộ là một hình thức đầu tư vào nguồn nhân lực, góp phần nâng cao kỹ năng, động lực và hiệu suất làm việc của người lao động (Becker, 1993). Vì vậy, chi phí tiền lương không chỉ được xem là một khoản chi phí sản xuất mà còn là yếu tố chiến lược có thể thúc đẩy năng suất lao động và hiệu quả hoạt động của doanh nghiệp.
Đối với Việt Nam, quá trình chuyển đổi cơ cấu kinh tế và sự gia tăng của khu vực doanh nghiệp có vốn đầu tư nước ngoài (FDI) đã tạo ra những thay đổi đáng kể trong cấu trúc lao động và tiền lương. Theo số liệu của Ngân hàng Thế giới, chênh lệch năng suất giữa khu vực FDI và khu vực doanh nghiệp trong nước vẫn còn khá lớn, phản ánh sự khác biệt về trình độ công nghệ và quản trị. Điều này đặt ra câu hỏi quan trọng: liệu việc gia tăng chi phí lao động có thực sự thúc đẩy năng suất lao động trong doanh nghiệp Việt Nam, hay chỉ làm tăng chi phí đơn vị sản phẩm và ảnh hưởng đến khả năng cạnh tranh. Trong thực tiễn hoạt động của doanh nghiệp, mối quan hệ giữa chi phí tiền lương và năng suất lao động ngày càng nhận được sự quan tâm của các nhà quản lý. Trong bối cảnh cạnh tranh ngày càng gia tăng và chi phí lao động có xu hướng tăng lên, doanh nghiệp phải đối mặt với thách thức trong việc cân đối giữa kiểm soát chi phí và nâng cao năng suất lao động. Một mặt, chi phí tiền lương gia tăng có thể làm tăng áp lực tài chính đối với doanh nghiệp, đặc biệt là các doanh nghiệp sử dụng nhiều lao động. Mặt khác, mức lương và chính sách đãi ngộ hợp lý lại có thể tạo động lực cho người lao động, nâng cao sự gắn kết và cải thiện hiệu quả làm việc. Trong các nền kinh tế đang phát triển như Việt Nam, việc nghiên cứu tác động của chi phí tiền lương đến năng suất lao động có ý nghĩa quan trọng, giúp doanh nghiệp xây dựng chính sách tiền lương phù hợp nhằm nâng cao hiệu quả sử dụng lao động và tăng cường năng lực cạnh tranh.
CƠ SỞ LÝ THUYẾT
Các khái niệm
Tiền lương là một phần trong chi phí lao động của doanh nghiệp; là nguồn thu nhập chính để duy trì và nâng cao đời sống cho người lao động và gia đình của họ, tái sản xuất sức lao động và đảm bảo thể chất cũng như sức làm việc của người lao động. Khi đời sống được đảm bảo thì người lao động sẽ yên tâm làm việc và sẽ cố gắng làm việc một cách hiệu quả, do vậy, năng suất lao động sẽ tăng lên (Mcconnell và cộng sự, 2017).
Năng suất lao động của người lao động là thước đo tính hiệu quả lao động sống, thường được biểu hiện bằng đầu ra trên một giờ lao động. Năng suất lao động cá nhân có vai trò rất lớn trong quá trình sản xuất. Việc tăng hay giảm năng suất lao động cá nhân phần lớn quyết định sự tồn tại và phát triển của một doanh nghiệp, do đó hầu hết các doanh nghiệp đều chấp nhận bỏ chi phí lao động tương xứng để trả công theo năng suất lao động cá nhân (Lazear, 2000).
Mối quan hệ giữa năng suất lao động và tiền lương
Mối quan hệ giữa tiền lương và năng suất lao động là mối quan hệ giữa một bên là phần người lao động nhận được và một bên là phần người lao động sản xuất ra trong quá trình lao động. Akerlof (1982) lập luận rằng tiền lương cao sẽ làm cho công nhân có nhiều động lực để nỗ lực hơn, làm việc chăm chỉ hơn, có kỷ luật hơn. Đây cũng chính là nền tảng của Lý thuyết tiền lương hiệu quả. Thêm vào đó, tiền lương thực tế cao hơn sẽ gây sức ép lên giới chủ phải tăng sự thay thế lao động bằng vốn và công nghệ do đó làm cho năng suất lao động của công nhân tăng lên (Wakeford, 2004). Trên thực tế, các nghiên cứu định lượng tại Israel (Lavi và Sussman, 2001), tại Australia (Kumar và cộng sự, 2009), tại Mỹ (Strauss và Wohar, 2004), tại Malaysia (Goh và Wong, 2010),... Đều cho thấy mối quan hệ chặt chẽ dài hạn giữa năng suất lao động và tiền lương thực tế. Theo đó, mối quan hệ giữa chi phí tiền lương và năng suất lao động được lý giải từ nhiều cách tiếp cận lý thuyết khác nhau. Theo Lý thuyết tiền lương hiệu quả, việc doanh nghiệp trả lương cao hơn mức cân bằng thị trường có thể nâng cao động lực làm việc, giảm tỷ lệ nghỉ việc và thu hút lao động có chất lượng cao, từ đó cải thiện năng suất Shapiro và Stiglitz, (1984). Trong khi đó, Lý thuyết vốn nhân lực cho rằng tiền lương phản ánh mức độ tích lũy kỹ năng, trình độ và kinh nghiệm của người lao động; do đó, mức lương cao thường gắn với năng suất cao hơn khi doanh nghiệp đầu tư vào đào tạo và phát triển nguồn nhân lực (Becker, 1964). Tuy nhiên, dưới góc độ lý thuyết chi phí - lợi ích và kinh tế học doanh nghiệp, nếu tiền lương tăng nhanh hơn năng suất biên của lao động và không đi kèm với cải tiến công nghệ hoặc tổ chức sản xuất, chi phí sản xuất sẽ gia tăng, làm giảm hiệu quả và lợi nhuận. Như vậy, tác động của chi phí tiền lương đến năng suất lao động không mang tính tuyến tính đơn giản mà phụ thuộc vào cơ chế quản trị, mức độ vốn hóa và điều kiện công nghệ của doanh nghiệp.
PHƯƠNG PHÁP PHÂN TÍCH
Giả định các doanh nghiệp tuân theo quy luật của hàm sản xuất Cobb-Douglas:
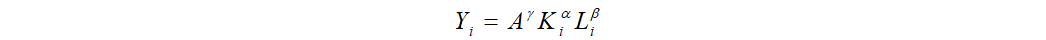
Trong đó Y là biến số thể hiện yếu tố đầu ra của sản xuất như doanh thu, giá trị sản xuất hay giá trị gia tăng. K là số vốn đầu tư và L là số lượng lao động trong doanh nghiệp.
Từ hàm sản xuất Cobb-Douglas, chia cả 2 vế cho số lao động (L) ta có:
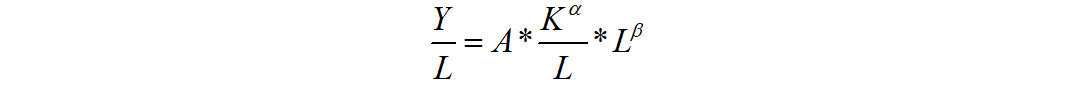 |
Vế trái của biểu thức trên là giá trị đầu ra trên một đơn vị lao động hay chính là năng suất lao động tính theo đầu ra Y (Y có thể là doanh thu, giá trị gia tăng, giá trị sản xuất,..). Bên phải bao gồm K/L là mức trang bị vốn trên lao động, L là số lao động đang làm việc tại doanh nghiệp và yếu tố khác (A) như công nghệ, trình độ quản lý...
Để có thể ước lượng được mô hình trên, cần tuyến tính hóa bằng cách:
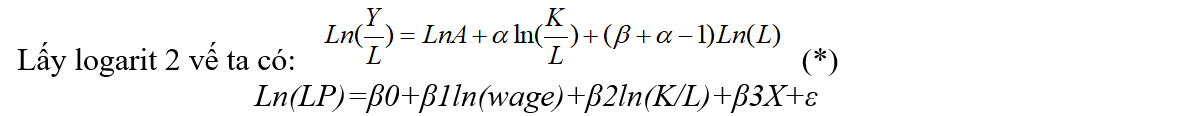 |
Như vậy, mô hình năng suất lao động cơ bản được xác định như (*), tuy nhiên từ lý thuyết và từ các nghiên cứu thực nghiệm có thể thay đổi, bổ sung các biến vào mô hình (*) để ước lượng ảnh hưởng của một số yếu tố đến năng suất lao động.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
Bảng 1: Các biến sử dụng trong mô hình
| Biến | Giải thích biến |
|---|---|
| Lnlp | Logarit của năng suất lao động |
| Lnwage_av | Logarit chi phí tiền lương |
| Lnkl | Logarit mức trang bị vốn trên lao động |
| Sohuu2 | Ngoài nhà nước |
| Sohuu3 | FDI |
| Indus3 | Công nghiệp khai thác |
| Indus4 | Công nghiệp chế biến |
| Indus5 | Sản xuất, phân phối điện ga khí đốt |
| Indus6 | Xây dựng |
| Indus7 | Thương nghiệp |
| Indus8 | Khách sạn, nhà hàng |
| Indus9 | Vận tải kho bãi |
| Indus10 | Dịch vụ khác |
Nguồn: Nghiên cứu của tác giả
KẾT QUẢ NGHIÊN CỨU
Kết quả ước lượng cho thấy các hệ số đều có ý nghĩa thống kê ở mức 1% (p < 0.01) và dấu của các biến phù hợp với kỳ vọng lý thuyết kinh tế.
Bảng 2: Kết quả ước lượng ảnh hưởng của chi phí tiền lương đến năng suất lao động trong doanh nghiệp (2019-2023)
|
| Chung | 2019 | 2020 | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|---|
| VARIABLES | Lnlp | Lnlp | Lnlp | Lnlp | Lnlp | Lnlp |
| Lnwage_av | 0.436*** | 0.563*** | 0.287*** | 0.301*** | 0.455*** | 0.522*** |
|
| (0.004) | (0.011) | (0.008) | (0.010) | (0.012) | (0.013) |
| Lnkl | 0.192*** | 0.192*** | 0.167*** | 0.171*** | 0.189*** | 0.201*** |
|
| (0.003) | (0.007) | (0.005) | (0.006) | (0.006) | (0.007) |
| Sohuu2 | -0.441*** | -0.402*** | -0.356*** | -0.371*** | -0.441*** | -0.452*** |
|
| (0.029) | (0.054) | (0.049) | (0.053) | (0.057) | (0.061) |
| Sohuu3 | 0.536*** | 0.488*** | 0.501*** | 0.529*** | 0.546*** | 0.582*** |
|
| (0.036) | (0.071) | (0.069) | (0.072) | (0.076) | (0.081) |
| Indus3 | 1.243*** | 1.012*** | 0.955*** | 1.104*** | 1.243*** | 1.367*** |
|
| (0.073) | (0.147) | (0.133) | (0.142) | (0.151) | (0.160) |
| Indus4 | 1.392*** | 1.103*** | 1.054*** | 1.128*** | 1.216*** | 1.305*** |
|
| (0.033) | (0.069) | (0.066) | (0.071) | (0.074) | (0.078) |
| Indus5 | 1.021*** | 0.742*** | 0.701*** | 0.865*** | 0.933*** | 1.042*** |
|
| (0.066) | (0.139) | (0.121) | (0.134) | (0.141) | (0.149) |
| Indus6 | 1.158*** | 0.856*** | 0.801*** | 0.954*** | 1.067*** | 1.188*** |
|
| (0.034) | (0.071) | (0.067) | (0.073) | (0.079) | (0.084) |
| Indus7 | 1.914*** | 1.503*** | 1.298*** | 1.576*** | 1.744*** | 1.923*** |
|
| (0.035) | (0.074) | (0.071) | (0.078) | (0.083) | (0.089) |
| Indus8 | 1.118*** | 0.921*** | 0.887*** | 0.956*** | 1.041*** | 1.152*** |
|
| (0.038) | (0.079) | (0.076) | (0.082) | (0.086) | (0.092) |
| Indus9 | 1.205*** | 0.968*** | 0.912*** | 1.027*** | 1.138*** | 1.246*** |
|
| (0.034) | (0.074) | (0.071) | (0.077) | (0.082) | (0.087) |
|
| Chung | 2019 | 2020 | 2021 | 2022 | 2023 |
| Indus10 | 0.734*** | 0.523*** | 0.498*** | 0.615*** | 0.704*** | 0.812*** |
|
| (0.033) | (0.067) | (0.065) | (0.070) | (0.074) | (0.079) |
| Constant | 2.876*** | 2.486*** | 2.102*** | 2.184*** | 2.768*** | 2.903*** |
|
| (0.031) | (0.066) | (0.058) | (0.062) | (0.069) | (0.073) |
| Observations | 339,774 | 64,230 | 65,917 | 66,482 | 69,734 | 73,411 |
|
|
|
|
|
|
|
|
Sai số chuẩn được ghi trong ngoặc đơn, *** p < 0.01, ** p < 0.05, * p < 0.1
Nguồn: Tính toán của tác giả từ số liệu Điều tra doanh nghiệp của Tổng cục Thống kê (2019-2023)
Kết quả ước lượng tại Bảng 2 cho thấy các hệ số đều có ý nghĩa thống kê ở mức 1% (p < 0.01), dấu của các hệ số phù hợp với kỳ vọng lý thuyết kinh tế.
Ảnh hưởng của chi phí tiền lương
Cột “Chung” thể hiện ảnh hưởng của chi phí tiền lương đến năng suất lao động trong giai đoạn 2019-2023. Hệ số ước lượng của biến lnwage_av là 0.436, cho thấy khi tiền lương tăng 1% thì năng suất lao động tăng trung bình 0.436%. Tương ứng, nếu chi phí tiền lương tăng 10% thì năng suất lao động tăng khoảng 4.36%. Điều này khẳng định chi phí tiền lương là một trong những yếu tố quan trọng thúc đẩy tăng năng suất lao động trong doanh nghiệp.
Xét theo từng năm, hệ số ảnh hưởng của tiền lương đến năng suất lao động có sự biến động đáng kể. Cụ thể, năm 2019, hệ số đạt 0.563, nghĩa là nếu tiền lương tăng 10% thì năng suất lao động tăng 5.63% - mức tác động khá cao, phản ánh giai đoạn kinh tế tăng trưởng ổn định. Năm 2020, hệ số giảm mạnh xuống còn 0.287. Khi tiền lương tăng 10% thì năng suất lao động chỉ tăng 2.87%. Sự sụt giảm này có thể lý giải bởi tác động tiêu cực của đại dịch COVID-19 làm gián đoạn hoạt động sản xuất - kinh doanh. Năm 2021, hệ số duy trì ở mức thấp (0.301), cho thấy năng suất lao động vẫn chưa phục hồi hoàn toàn. Năm 2022, hệ số tăng lên 0.455, phản ánh xu hướng phục hồi của nền kinh tế. Năm 2023, hệ số đạt 0.522, nghĩa là khi tiền lương tăng 10% thì năng suất lao động tăng 5.22%. Tuy nhiên, hệ số vẫn nhỏ hơn 1, cho thấy tốc độ tăng năng suất lao động thấp hơn tốc độ tăng tiền lương.
Như vậy, chi phí tiền lương luôn là động lực thúc đẩy năng suất lao động qua các năm, song mức độ tác động phụ thuộc vào bối cảnh kinh tế từng giai đoạn. Khi hệ số nhỏ hơn 1, nếu tiền lương tăng nhanh hơn năng suất lao động sẽ làm gia tăng chi phí lao động trên một đơn vị sản phẩm, từ đó có thể làm giảm khả năng cạnh tranh của doanh nghiệp.
Ảnh hưởng của mức trang bị vốn trên lao động
Biến lnkl có hệ số dương và có ý nghĩa thống kê trong tất cả các năm. Hệ số chung đạt 0.192, cho thấy khi vốn trên lao động tăng 1% thì năng suất lao động tăng 0.192%. Điều này hàm ý rằng việc đầu tư vào máy móc, công nghệ và hiện đại hóa sản xuất có tác động tích cực đến nâng cao năng suất lao động. Trong các năm 2022-2023, hệ số lnkl có xu hướng tăng nhẹ, phản ánh vai trò ngày càng quan trọng của chuyển đổi số và đổi mới công nghệ trong quá trình phục hồi kinh tế.
Ảnh hưởng của hình thức sở hữu
Hệ số của biến sohuu2 (doanh nghiệp ngoài nhà nước) mang dấu âm và có ý nghĩa thống kê, cho thấy năng suất lao động của nhóm này thấp hơn nhóm tham chiếu. Ngược lại, biến sohuu3 (doanh nghiệp FDI) có hệ số dương và có ý nghĩa thống kê ở mức 1%, phản ánh năng suất lao động của khu vực FDI cao hơn đáng kể so với các nhóm còn lại. Điều này phù hợp với thực tế rằng doanh nghiệp FDI thường có lợi thế về công nghệ, quản trị và trình độ lao động.
Sự khác biệt giữa các ngành
Các biến giả ngành (Indus3-Indus10) đều có ý nghĩa thống kê và hệ số dương trong phần lớn các năm, cho thấy tồn tại sự khác biệt đáng kể về năng suất lao động giữa các ngành. Một số ngành có mức năng suất lao động cao hơn đáng kể so với ngành tham chiếu, đặc biệt trong giai đoạn 2022-2023 khi nền kinh tế phục hồi mạnh.
HÀM Ý CHÍNH SÁCH
Từ kết quả nghiên cứu, một số hàm ý chính sách được đề xuất như sau:
Một là, chính sách tiền lương cần gắn chặt với tăng trưởng năng suất lao động. Việc điều chỉnh tiền lương nên dựa trên năng suất thực tế của doanh nghiệp và ngành, bảo đảm tốc độ tăng lương không vượt quá khả năng tạo ra giá trị gia tăng. Điều này giúp duy trì ổn định chi phí lao động và nâng cao năng lực cạnh tranh.
Hai là, cần coi tiền lương là một hình thức đầu tư vào vốn con người. Doanh nghiệp nên kết hợp tăng lương với đào tạo kỹ năng, đổi mới công nghệ và cải thiện quản trị nhằm tạo ra hiệu ứng lan tỏa tích cực đến năng suất lao động. Nhà nước có thể hỗ trợ thông qua các chương trình đào tạo nghề, chuyển đổi số và khuyến khích đổi mới sáng tạo.
Ba là, hoàn thiện cơ chế thương lượng tập thể và vai trò của tổ chức công đoàn nhằm đảm bảo phân phối thu nhập công bằng, giảm xung đột lao động và nâng cao động lực làm việc. Thị trường lao động minh bạch và linh hoạt sẽ giúp quá trình chuyển hóa tăng năng suất thành tăng thu nhập diễn ra hiệu quả hơn.
Bốn là, trong bối cảnh hội nhập sâu rộng, chính sách tiền lương cần cân đối giữa mục tiêu thu hút đầu tư và nâng cao chất lượng tăng trưởng. Tăng lương không đi kèm cải thiện năng suất sẽ làm suy giảm lợi thế cạnh tranh chi phí; ngược lại, tăng lương dựa trên đổi mới công nghệ và nâng cao kỹ năng sẽ tạo nền tảng cho tăng trưởng bền vững.
KẾT LUẬN
Kết quả nghiên cứu cho thấy, chính sách tiền lương, thưởng trong doanh nghiệp để trả công cho người lao động trong quá trình sản xuất nếu phù hợp sẽ là động lực để thúc đẩy năng suất lao động trong các doanh nghiệp. Việc trả lương thấp, thiếu công bằng, không dựa trên năng suất lao động có thể dẫn đến những xung đột giữa người lao động và chủ sử dụng lao động, điều này ảnh hưởng đến lợi ích của các bên trong nền kinh tế. Tóm lại, việc xây dựng cơ chế tiền lương phù hợp với tăng trưởng năng suất lao động, đồng thời đẩy mạnh đầu tư vào công nghệ và chất lượng nguồn nhân lực là điều kiện quan trọng để các doanh nghiệp nâng cao hiệu quả hoạt động và thích ứng với môi trường cạnh tranh ngày càng gay gắt.
Tài liệu tham khảo:
1. Akerlof, G. A. (1982). Labor contracts as partial gift exchange. The Quarterly Journal of Economics, 97(4), 543-569. Https://doi.org/10.2307/1885099
2. Becker, G. S. (1968). Human capital: A theoretical and empirical analysis with special reference to education (3rd ed.). University of Chicago Press.
3. Goh, S. K., & Wong, K. N. (2010). Productivity and real wages: The case of Malaysia. Journal of Economic Studies, 37(3), 290-303.
4. Kumar, S., Webber, D. J., & Perry, G. (2009). Real wages, inflation and labour productivity in Australia. Applied Economics, 41(22), 2945-2954.
5. Lavi, Y., & Sussman, N. (2001). Real wages, unemployment and productivity in Israel. Applied Economics, 33(9), 1133-1143.
6. Lazear, E. P. (2000). Performance pay and productivity. The American Economic Review, 90(5), 1346-1361. https://doi.org/10.1257/aer.90.5.1346
7. Mcconnell, C. R., Brue, S. L., & Macpherson, D. A. (2017). Contemporary labor economics (11th ed.). Mcgraw-Hill Education.
8. Shapiro, C., & Stiglitz, J. E. (1984). Equilibrium unemployment as a worker discipline device. American Economic Review, 74(3), 433-444.
9. Strauss, J., & Wohar, M. E. (2004). The linkage between prices, wages and labor productivity: A panel study of manufacturing industries. Southern Economic Journal, 70(4), 920-941.
10. Wakeford, J. (2004). The productivity-wage relationship in South Africa: An empirical investigation. Development Southern Africa, 21(1), 109-132.
12. Tổng cục Thống kê (2023). Niên giám thống kê Việt Nam 2023. Nxb Thống kê.
| Ngày nhận bài: 03/3/2026; Ngày hoàn thiện biên tập: 21/4/2026; Ngày duyệt đăng: 24/4/2026 |
Tin liên quan


Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


