


Nhận diện rủi ro trong việc sử dụng Internet Banking của khách hàng cá nhân bằng Mô hình chấp nhận công nghệ số và Lý thuyết hành vi dự định
Mai Văn Luông
Email: [email protected]
Đỗ Thanh Bình
Email: [email protected]
Đại học Thủ Dầu Một
Tóm tắt
Nghiên cứu sử dụng kết hợp mô hình chấp nhận công nghệ (TAM) và Lý thuyết hành vi dự định (TPB) nhằm kiểm định các yếu tố ảnh hưởng đến ý định sử dụng Internet Banking của khách hàng cá nhân tại TP. Hồ Chí Minh. Phân tích dữ liệu từ 264 quan sát hợp lệ bằng phương pháp PLS-SEM cho thấy 7/8 giả thuyết được ủng hộ, bao gồm: Thái độ, Chuẩn chủ quan, Kiểm soát hành vi nhận thức, Cảm nhận hữu ích, Cảm nhận dễ sử dụng, Rủi ro hoạt động và Rủi ro bảo mật. Rủi ro tài chính không có tác động mang ý nghĩa thống kê. Kết quả này là cơ sở thực tiễn giúp các ngân hàng thương mại cải tiến giao diện, tăng cường bảo mật và đưa ra các chiến lược phù hợp nhằm gia tăng tỷ lệ chấp nhận dịch vụ của khách hàng.
Từ khóa: Lý thuyết hành vi dự định, mô hình chấp nhận công nghệ, khách hàng cá nhân
Abstract
This study integrates the Technology Acceptance Model (TAM) and the Theory of Planned Behavior (TPB) to examine the factors influencing individual customers' intention to use Internet Banking in Ho Chi Minh City. Data from 264 valid observations were analyzed using PLS-SEM. The results support 7 of 8 hypotheses, indicating that attitude, subjective norm, perceived behavioral control, perceived usefulness, perceived ease of use, operational risk, and security risk all significantly influence customers' intention to use Internet Banking. Financial risk, however, does not have a statistically significant effect. These findings have practical implications for commercial banks, including improving user interface design, strengthening security measures, and developing appropriate strategies to enhance customer adoption of Internet Banking services.
Keywords: Theory of Planned Behavior, Technology Acceptance Model, individual customers
ĐẶT VẤN ĐỀ
Cùng với sự phát triển và tiến bộ vượt bậc của khoa học - công nghệ, đặc biệt là công nghệ số, ngành ngân hàng đã và đang có những bước chuyển mình mạnh mẽ. Trong nền kinh tế quốc gia, hoạt động ngân hàng đóng vai trò huyết mạch. Nhờ sự phổ cập của Internet, các ngân hàng thương mại đã phát triển nhiều sản phẩm, dịch vụ số hiện đại, nổi bật là dịch vụ Internet Banking (ngân hàng trực tuyến). Khác với các giao dịch truyền thống tại quầy, Internet Banking cho phép khách hàng thực hiện giao dịch mọi lúc, mọi nơi thông qua các thiết bị kết nối Internet như: máy tính, điện thoại thông minh, giúp tiết kiệm tối đa thời gian và chi phí.
Tuy nhiên, bên cạnh những tiện ích vượt trội, dịch vụ này vẫn tiềm ẩn nhiều rủi ro như: nguy cơ đánh cắp thông tin bảo mật, lỗi hệ thống dữ liệu, hay nghẽn mạng từ máy chủ. Để tối ưu hóa tiện ích và hạn chế rủi ro, việc nghiên cứu các yếu tố cốt lõi ảnh hưởng đến ý định và hành vi sử dụng Internet Banking của khách hàng cá nhân là thực sự cần thiết. Kết quả nghiên cứu sẽ giúp các ngân hàng xây dựng các giải pháp hữu hiệu nhằm gia tăng tỷ lệ chấp nhận dịch vụ và hạn chế rủi ro giao dịch trực tuyến.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Ngân hàng trực tuyến: là việc cung cấp dịch vụ ngân hàng qua mạng máy tính truy cập mở tại nhà của khách hàng, bao gồm: các dịch vụ truyền thống (tỷ giá, lãi suất...) và các dịch vụ giao dịch (chuyển tiền, thanh toán các hóa đơn...) thông qua hệ thống mạng viễn thông (Liao, 1999).
Mô hình chấp nhận công nghệ (TAM): Theo Davis (1989), ý định hành vi sử dụng một hệ thống thông tin chịu sự quyết định bởi thái độ đối với việc sử dụng và cảm nhận về tính hữu ích của hệ thống đó. Trong đó, cảm nhận dễ sử dụng cũng tác động gián tiếp đến ý định thông qua thái độ. Nếu người dùng nhận thấy hệ thống giúp cải thiện hiệu suất công việc, xác suất chấp nhận hệ thống sẽ rất cao.
Lý thuyết hành vi dự định (TPB): Được Ajzen (1991) phát triển từ Lý thuyết hành động hợp lý (TRA). Dù cho động cơ của đối tượng được đánh giá rất cao từ thái độ và chuẩn chủ quan, nhưng trong một số trường hợp cá nhân đó vẫn không thực hiện hành vi do những tác động của điều kiện bên ngoài. Theo TPB, ý định thực hiện hành vi chịu ảnh hưởng bởi 3 nhân tố bao gồm: thái độ đối với hành vi, chuẩn mực chủ quan và kiểm soát hành vi.
Giả thuyết và mô hình nghiên cứu
Thái độ được xem là trạng thái sẵn sàng về mặt tinh thần được hình thành thông qua các kinh nghiệm trước đó của người tiêu dùng và có khả năng ảnh hưởng lớn đối với những phản ứng của họ đến khách thể và tình huống tiếp xúc (Hồ Huy Tựu và cộng sự, 2018). Theo Ajzen (1991), thái độ đề cập đến sự đánh giá của con người về kết quả của một hành vi. Nó đại diện cho niềm tin tích cực hay tiêu cực của con người và sự đánh giá về hành vi của mình. Fishbein và Ajzen (1975) và Ajzen (1991) chứng minh thái độ chính là nhân tố quan trọng ảnh hưởng đến ý định hành vi của người tiêu dùng. Trong nghiên cứu ngân hàng trực tuyến, thái độ của người tiêu dùng được hiểu là những đánh giá của họ về sự hữu ích, sự thuận tiện, các lợi ích cũng như rủi ro của dịch vụ này bằng việc thể hiện sự thích thú hay không thích thú. Nếu khách hàng cho rằng việc sử dụng IB mang lại tiện ích cho họ, thì mức độ khách hàng đăng ký sử dụng ngân hàng trực tuyến sẽ gia tăng mạnh hơn. Từ đó, nghiên cứu đề xuất giả thuyết như sau:
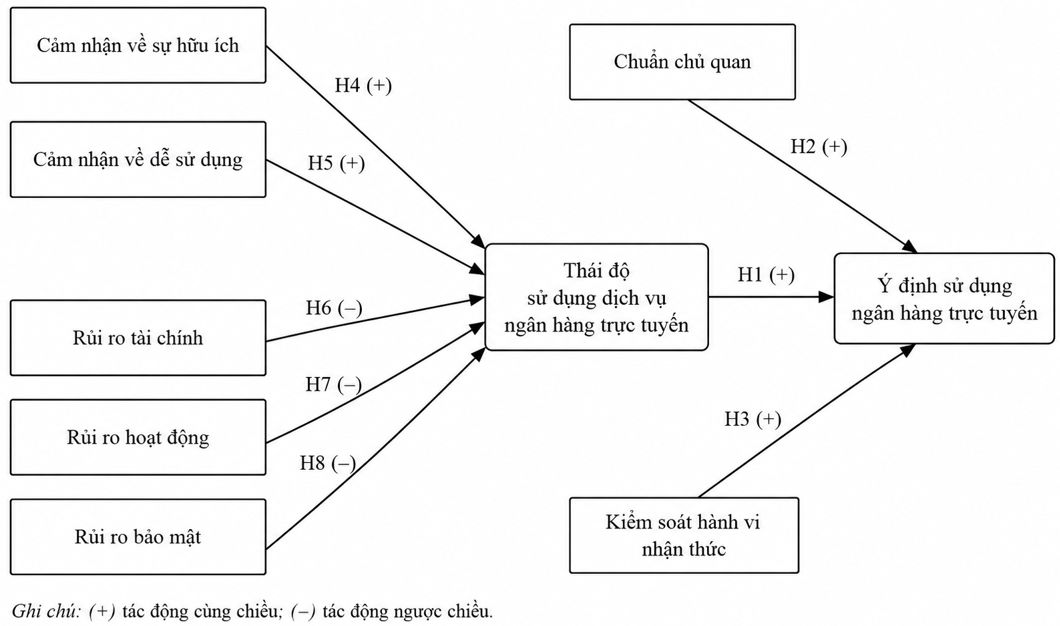
H1: Thái độ có ảnh hưởng tích cực đến Ý định sử dụng ngân hàng trực tuyến.
Chuẩn chủ quan là những nhận thức của chủ thể về việc phải xử lý như thế nào cho phù hợp với các yêu cầu của xã hội (Ajzen, 2002). Các ảnh hưởng chuẩn chủ quan có thể là sự ảnh hưởng từ những nền văn hóa khác nhau hay từ những người xung quanh (bạn bè, đồng nghiệp, gia đình…). Nếu những người liên quan phản ứng mạnh mẽ với việc mua và sử dụng sản phẩm, người mua sẽ có nhiều khả năng thay đổi ý định mua của mình. Từ đó, giả thuyết được đề xuất như sau:
H2: Chuẩn chủ quan có ảnh hưởng tích cực đến Ý định sử dụng ngân hàng trực tuyến.
Kiểm soát hành vi nhận thức được xem là niềm tin của khách hàng về việc thực hiện hành vi nào đó có khó hay không. Theo Ajzen (1991), sự kiểm soát nhận thức được hình thành dựa trên kinh nghiệm trong quá khứ của chính người đó với hành vi nhưng cũng dựa trên thông tin đã qua sử dụng như kinh nghiệm của gia đình, bạn bè cũng như các yếu tố khác làm tăng hoặc giảm khó khăn nhận thức của người đó để thực hiện các hành vi tương ứng. Các nhân tố kiểm soát có thể xuất phát từ bên ngoài (thời gian, cơ hội, mức độ tài chính...) hay các nhân tố bên trong (kiến thức, kỹ năng,...). Từ đó, nghiên cứu đề xuất giả thuyết như sau:
H3: Kiểm soát hành vi nhận thức có ảnh hưởng tích cực đến Ý định sử dụng ngân hàng trực tuyến.
Cảm nhận sự hữu ích là cấp độ mà một người tin rằng việc sử dụng một hệ thống sản phẩm hay dịch vụ đặc thù sẽ nâng cao kết quả thực hiện công việc của họ (Davis và cộng sự, 1989). Đây có thể xem là yếu tố quan trọng, có mức độ tác động mạnh nhất đến ý định sử dụng của khách hàng. Nếu một người cảm nhận được việc sử dụng sản phẩm, dịch vụ mang lại nhiều lợi ích cho họ, thì việc hình thành thái độ sử dụng nó sẽ khá dễ dàng. Tuy nhiên, không phải lúc nào khách hàng cũng có thể hiểu và biết hết được những tính năng của những sản phẩm, dịch vụ. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H4: Cảm nhận về sự hữu ích có ảnh hưởng tích cực đến Thái độ sử dụng dịch vụ ngân hàng trực tuyến.
Cảm nhận dễ sử dụng là mức độ mà một cá nhân tin rằng việc sử dụng hệ thống cụ thể sẽ không tốn nhiều công sức (Davis, 1989). Chính vì vậy, cảm nhận dễ sử dụng được coi là một trong những yếu tố quan trọng ảnh hưởng đến việc chấp nhận sử dụng các công nghệ mới của khách hàng. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H5: Cảm nhận về dễ sử dụng có ảnh hưởng tích cực đến Thái độ sử dụng dịch vụ ngân hàng trực tuyến.
Rủi ro tài chính là những gì liên quan đến tổn thất tài chính có khả năng xảy ra trong các giao dịch tài chính của khách hàng khi sử dụng công nghệ và được chứng minh là một trong các nhân tố ảnh hưởng đến ý đinh sử dụng công nghệ di động của khách hàng thông qua thái độ của họ. Đối với việc sử dụng ngân hàng trực tuyến, rủi ro tài chính có thể xảy ra khi hệ thống giao dịch có vấn đề, gian lận tài chính…, dẫn đến những chi phí nằm ngoài sự mong đợi của khách hàng, từ đó ảnh hưởng tiêu cực đến thái độ sử dụng dịch vụ ngân hàng trực tuyến. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H6: Rủi ro tài chính có ảnh hưởng tiêu cực đến Thái độ sử dụng ngân hàng trực tuyến.
Rủi ro hoạt động được hiểu là khả năng xảy ra tổn thất do các quy trình nội bộ, con người, hệ thống công nghệ không đầy đủ, không phù hợp hoặc do các sự kiện khách quan bên ngoài. Trong bối cảnh chuyển đổi số, môi trường kinh doanh ngày càng phức tạp và khối lượng giao dịch bùng nổ khiến các ngân hàng ngày càng phụ thuộc vào công nghệ, từ đó đẩy nguy cơ rủi ro hoạt động gia tăng mạnh mẽ. Khi sự cố xảy ra, chúng không chỉ làm gián đoạn dịch vụ và tổn hại đến trải nghiệm của khách hàng, mà còn dẫn đến hậu quả làm mất vốn hoặc làm giảm lợi nhuận của ngân hàng. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H7: Rủi ro hoạt động có tác động tiêu cực đến Thái độ sử dụng ngân hàng trực tuyến.
Rủi ro bảo mật như thông tin cá nhân bị đánh cắp, tiết lộ hoặc không được bảo mật là một trong những mối quan tâm hàng đầu và gây tâm lý e dè cho người sử dụng giao dịch trực tuyến (Garbarino và Strahilevitz, 2004). Các nghiên cứu thực nghiệm của Li và Huang (2009), Long và cộng sự (2013), Đỗ Thị Ngọc Anh (2016) đều thống nhất rằng rủi ro bảo mật có tác động tiêu cực đến hành vi người dùng; theo đó, nếu khách hàng có cảm nhận tích cực về mức độ rủi ro bảo mật, thì ý định sử dụng dịch vụ Internet Banking của khách hàng sẽ tăng lên. Từ đó, giả thuyết được đề xuất như sau:
H8: Rủi ro bảo mật có tác động tiêu cực đến Thái độ sử dụng ngân hàng trực tuyến.
Dựa trên lý thuyết nền và cơ sở lý thuyết, nhóm tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Thang đo lường
Các thang đo được kế thừa từ các nghiên cứu trước đó và được đo lường bằng thang đo Likert 5 điểm. Cụ thể, Thang đo Cảm nhận hữu ích - HI (4 biến quan sát), Cảm nhận dễ sử dụng - DSD (3 biến quan sát), Thái độ - TD (4 biến quan sát) và Ý định sử dụng - YD (3 biến quan sát) được kế thừa từ Cheng và cộng sự (2006). Thang đo Chuẩn mực chủ quan - CMCQ (3 biến quan sát) và Kiểm soát hành vi nhận thức - KSHV (3 biến quan sát) kế thừa từ Wu và Chen (2005). Các thang đo Rủi ro hoạt động - RRHD (2 biến quan sát), Rủi ro tài chính - RRTC (2 biến quan sát) và Rủi ro bảo mật - RRBM (3 biến quan sát) được kế thừa từ Featherman và Pavlou (2003).
Cỡ mẫu và phân tích dữ liệu
Theo khuyến nghị của Cohen (1992), cỡ mẫu tối thiểu phụ thuộc vào số lượng mũi tên chỉ vào cấu trúc trong mô hình đường dẫn PLS hay các biến số độc lập sử dụng trong mô hình nghiên cứu. Với mô hình gồm 8 biến độc lập, quy mô mẫu tối thiểu cần thiết là 144. Tuy nhiên, để tăng độ chính xác của kết quả nghiên cứu, nhóm tác giả quyết định lấy số lượng mẫu điều tra 320 mẫu (350 phiếu phát ra). Mẫu được thu thập bằng phương pháp thuận tiện (phi xác suất) đối với khách hàng cá nhân sống tại TP. Hồ Chí Minh thông qua khảo sát trực tuyến. Dữ liệu thu thập được xử lý bằng phần mềm SmartPLS 3.2.8.
KẾT QUẢ NGHIÊN CỨU
Kiểm định thang đo: độ tin cậy và độ giá trị
Kết quả kiểm định cho thấy các thang đo đều đạt độ nhất quán nội tại. Hệ số Cronbach’s Alpha của các biến đều > 0.7, cụ thể dao động từ 0.75-0.94. Độ tin cậy tổng hợp (CR) của các thang đo đều đạt yêu cầu với hệ số > 0.7 và nằm trong khoảng 0.86-0.96. Đồng thời, các hệ số tải nhân số đều > 0.6 và phương sai trích (AVE) đều > 0.5.
Bảng 1: Ma trận tương quan giữa các cấu trúc khái niệm
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 1. TD |
|
|
|
|
|
|
|
|
|
| 2. KSHV | 0.43 |
|
|
|
|
|
|
|
|
| 3. CMCQ | 0.64 | 0.55 |
|
|
|
|
|
|
|
| 4. HI | 0.74 | 0.55 | 0.82 |
|
|
|
|
|
|
| 5. DSD | 0.66 | 0.51 | 0.76 | 0.81 |
|
|
|
|
|
| 6. RRTC | 0.26 | 0.09 | 0.04 | 0.20 | 0.17 |
|
|
|
|
| 7. RRHD | 0.36 | 0.15 | 0.33 | 0.35 | 0.33 | 0.34 |
|
|
|
| 8. RRBM | 0.22 | 0.17 | 0.25 | 0.26 | 0.27 | 0.35 | 0.82 |
|
|
| 9. YD | 0.66 | 0.54 | 0.70 | 0.83 | 0.68 | 0.18 | 0.30 | 0.24 |
|
Nguồn: Kết quả chạy PLS
Để kiểm định độ giá trị phân biệt, nghiên cứu sử dụng ma trận tương quan HTMT (Bảng 1). Theo đó, các giá trị tương quan trong ma trận HTMT đều < 0.85, chỉ ra rằng các thang đo đạt được giá trị phân biệt (Hair và cộng sự, 2016).
Kiểm định giả thuyết nghiên cứu
Bảng 2: Kết quả kiểm định mô hình nghiên cứu
| Giả thuyết | Mô hình nghiên cứu | VIF | Kết luận | |||
| Hệ số ß | Mức ý nghĩa (P-value) | Khoảng giá trị (Bootstrap) | ||||
| TD → YD | H1 | 0.31 | 0.000 | [0.17-0.476] | 1.476 | Ủng hộ |
| KSHV → YD | H2 | 0.18 | 0.001 | [0.063-0.275] | 1.318 | Ủng hộ |
| CMCQ → YD | H3 | 0.31 | 0.000 | [0.162-0.434] | 1.627 | Ủng hộ |
| HI → TD | H4 | 0.46 | 0.000 | [0.303-0.618] | 1.817 | Ủng hộ |
| DSD → TD | H5 | 0.20 | 0.000 | [0.089-0.305] | 1.776 | Ủng hộ |
| RRTC → TD | H6 | -0.10 | 0.071 | [-0.228- -0.013] | 1.142 | Không tác động |
| RRHD → TD | H7 | -0.20 | 0.004 | [-0.356- -0.078] | 2.43 | Ủng hộ |
| RRBM → TD | H8 | -0.14 | 0.014 | [-0.238- -0.024] | 2.363 | Ủng hộ |
| R2 | R2 (YD) = 0.42 | |||||
| f2 (độ tác động) | f2TD → YD = 0.11; f2KSHV → YD = 0.04; f2CMCQ → YD = 0.10; f2HI → TD = 0.22; f2DSD → TD = 0.04; f2RRTC → TD = 0.02; f2RRHD → TD = 0.03; f2RRBM → TD = 0.02 | |||||
| Dự đoán (Q2) | Q2YD = 0.25 | |||||
Nguồn: Kết quả chạy PLS
Kết quả kiểm định Bootstrap (Bảng 2) cho thấy các hệ số này đều khác 0. Mức ý nghĩa của biến Rủi ro tài chính với p = 0.071 > 0.05 nên biến này bị loại bỏ. Do vậy, giữa các biến giải thích độc lập còn lại không bị ảnh hưởng đa cộng tuyến trong việc kiểm định giả thuyết và các biến độc lập còn lại trong mô hình nghiên cứu đều có tác động dương với ý nghĩa thống kê (p < 0.05) lên biến phụ thuộc Ý định sử dụng ngân hàng trực tuyến. Các chỉ số f2 với giá trị lần lượt là 0.11; 0.04; 0.10; 0.22; 0.04; 0.02; 0.03; 0.02 chỉ ra mức độ tác động đến ý định sử dụng của biến Cảm nhận hữu ích là khá mạnh (0.22), trong khi mức độ tác động của Rủi ro tài chính khá nhỏ (0.02). Tương tự, các chỉ số Q2 với giá trị 0.25 > 0 chứng tỏ sự phù hợp liên quan đến khả năng dự báo của các biến Thái độ, Kiểm soát hành vi nhận thức, Chuẩn mực chủ quan.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu chỉ ra rằng, Thái độ sử dụng, Chuẩn mực chủ quan, Kiểm soát hành vi nhận thức, Cảm nhận hữu ích, Cảm nhận dễ sử dụng, Rủi ro hoạt động và Rủi ro bảo mật đều tác động thuận chiều đến Ý định sử dụng Internet Banking, trong khi Rủi ro tài chính không có tác động mang ý nghĩa thống kê.
Hàm ý quản trị
Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị sau:
Về Thái độ sử dụng: Nhằm xây dựng một thái độ sử dụng tích cực và củng cố niềm tin vững chắc nơi khách hàng, các ngân hàng cần xây dựng một hình ảnh đẹp, ấn tượng trong lòng khách hàng thông qua việc đào tạo bài bản về kỹ năng giao tiếp, chuẩn hóa tác phong và thái độ phục vụ của đội ngũ giao dịch viên. Khi khách hàng có ấn tượng tốt đẹp, họ sẽ có tâm lý cởi mở và tin tưởng hơn đối với các sản phẩm số hóa của chính ngân hàng đó.
Về Chuẩn chủ quan: Do ý định sử dụng Internet Banking bị chi phối mạnh mẽ bởi những người xung quanh (gia đình, bạn bè, đồng nghiệp), ngân hàng nên kích hoạt các chương trình lan tỏa cộng đồng. Cụ thể, triển khai các chính sách ưu đãi tài chính cho các gói đăng ký theo nhóm, hoặc tặng quà cho cả người giới thiệu và người được giới thiệu khi kích hoạt thành công dịch vụ.
Về Kiểm soát hành vi nhận thức: Để hỗ trợ khách hàng vượt qua những khó khăn về nguồn lực, kiến thức hoặc kỹ năng sử dụng, ngân hàng cần đề xuất và có những chính sách ưu đãi, khuyến khích khách hàng đăng kí sử dụng Internet Banking, đặc biệt là đăng ký sử dụng theo nhóm bạn bè, người thân hoặc đồng nghiệp…
Về Cảm nhận hữu ích: Các ngân hàng nên tổ chức các buổi hội thảo, hội nghị khách hàng, qua đó, có thể giới thiệu những dịch vụ Internet Banking của ngân hàng, những định hướng phát triển của ngân hàng trong tương lai và cung cấp thêm cho khách hàng những thông tin cần thiết về dịch vụ ngân hàng trực tuyến nhằm để nâng cao nhận thức, thay đổi dần dần những thói quen giao dịch truyền thống
Về Cảm nhận dễ sử dụng: Trang website của ngân hàng cần được thiết kế bắt mắt, các bước đăng nhập và sử dụng các dịch vụ của Internet Banking phải được thiết kế đơn giản hơn nhưng vẫn phải đảm bảo tính bảo mật thông tin cá nhân cao, để giúp khách hàng cảm thấy không mất nhiều thời gian cho việc sử dụng các dịch vụ này (Nguyễn Hoàng Bảo Khánh, 2014).
Về Rủi ro hoạt động: Để phòng tránh các rủi ro về lỗi kỹ thuật hay hạn chế năng lực quản lý của con người trong quá trình vận hành và thực hiện các giao dịch thanh toán trực tuyến, bên cạnh việc đầu tư, phát triển hệ thống ngân hàng trực tuyến, các ngân hàng phải đặc biệt chú trọng đến đào tạo đội ngũ nhân lực một cách bài bản và chuyên nghiệp để có thể xử lý những vấn đề cơ bản, nhanh nhất cho khách hàng, tránh những phản ánh không tốt của khách hàng và ảnh hưởng đến sự uy tín của ngân hàng.
Về Rủi ro bảo mật: Các ngân hàng cần tăng cường đảm bảo hệ thống bảo mật, cần áp dụng những biện pháp xác thực khi truy cập Internet Banking để tăng tính bảo mật, tăng thêm mức độ tin tưởng của khách hàng về dịch vụ ngân hàng trực tuyến của ngân hàng.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior, Organizational Behavior and Human Decision Processes, 50, 179-211.
2. Ajzen, I., & Fishbein, M. (2005). The influence of attitudes on behaviour. In D. Albarracín, B. T. Johnson, & M. P. Zanna (Eds.). (pp.173-221), Erlbaum, Mahwah.
3. Cheng, L., Firth, M., Leung, T. Y., & Rui, O. (2006). The effects of insider trading on liquidity. Pacific-Basin Finance Journal, 14(5), 467-483. https://doi.org/10.1016/j.pacfin.2006.01.006
4. Cohen, J. (1992). A power primer. American Psychologist, 112(1), 155-159.
5. Davis, F. (1989). Perceived Usefulness, Perceived Ease of Use, and User Acceptance of Information Technology. MIS Quarterly, 13, 319-340.
6. Đỗ Ngọc Anh (2016), Các nhân tố ảnh hưởng đến việc sử dụng Internet Banking của khánh hàng ở các ngân hàng thương mại Việt Nam, Luận án tiến sĩ, Đại học Kinh tế Quốc dân.
7. Fishbein, M. and Ajzen, I. (1975). Belief, Attitude, Intention, and Behavior. Addison-Wesley, Reading, MA.
8. Featherman, M.S. and Pavlou, P.A. (2003). Predicting e-Services Adoption: A Perceived Risk Facets Perspective. International Journal of Human-Computer Studies, 59, 451-474. http://dx.doi.org/10.1016/S1071-5819(03)00111-3
9. Nguyễn Hoàng Bảo Khánh (2014). Nghiên cứu sự chấp nhận và sử dụng dịch vụ Internet Banking của khách hàng cá nhân trên địa bàn thành phố Huế. Trung tâm thông tin học liệu, Đại học Đà Nẵng.
10. Garbarino. E., & Strahilevitz. M. (2004). Gender differences in the perceived risk of buying online and the effects of receiving a site recommendation. Journal of Business Research, 57(7), 768-775.
11. Hair, J. F., Hult, G. T. M., Ringle, C. & Sarstedt, M. (2016). A primer on partial least squares structural equation modeling (PLS-SEM). Thousand Oaks, CA: Sage Publications.
12. Hồ Huy Tựu, Nguyễn Văn Ngọc và Đỗ Phương Linh (2018). Các nhân tố ảnh hưởng đến hành vi tiêu dùng xanh của người dân Nha Trang. Tạp chí Kinh tế Đối ngoại, 103(103), 1-19.
13. Liao. S. (1999). The adoption of virtual banking: an empirical study. Int J Inform Mana(1), 63-74.
14. Li H., & Huang W. (2009). Applying theory of perceived risk and technology acceptance model in the online shopping channel. World academy of science engineering and technology, 53(4), 919-925.
15. Pham Long, Cao Y. Nhi, Nguyen D. Thanh, Tran T. Phong (2013). Structural models for E-Banking Adoption in Vietnam. International journal of enterprise information syst(1), 31-48.
16. Wu, J.H. and Wang, S.C. (2005). What Drives Mobile Commerce? An Empirical Evaluation of the Revised Technology Acceptance Model. Information Management, 42, 719-729. http://dx.doi.org/10.1016/j.im.2004.07.001
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 12/6/2026; Ngày duyệt đăng: 28/6/2026 |
Tin liên quan


Các tin khác

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách

Đổi mới cơ chế đầu tư giao thông đô thị ở Việt Nam: Kinh nghiệm Trung Quốc và hàm ý chính sách


