


Nghiên cứu các yếu tố ảnh hưởng đến chất lượng thông tin kế toán trên báo cáo tài chính tại các doanh nghiệp tại phường Rạch Giá, tỉnh An Giang
Trần Mỹ Mỹ
Email: [email protected]
ThS. Lê Quốc Việt
Trường Đại học Kiên Giang
Tóm tắt
Mục tiêu của nghiên cứu đề ra nhằm xác định các yếu tố ảnh hưởng đến chất lượng thông tin kế toán trên báo cáo tài chính của các doanh nghiệp tại phường Rạch Giá, tỉnh An Giang. Thông qua phương pháp nghiên cứu định tính và định lượng bằng cách tiến hành thực hiện khảo sát trực tiếp kế toán viên tại các doanh nghiệp trên địa bàn, kết quả nghiên cứu cho thấy có 4 yếu tố ảnh hưởng theo thứ tự giảm dần, bao gồm: Trình độ nhân viên kế toán, Môi trường pháp lý, Hệ thống thông tin kế toán, Kiểm soát nội bộ. Từ đó, nghiên cứu đề xuất một số các giải pháp nâng cao chất lượng thông tin kế toán trên báo cáo tài chính.
Từ khoá: Báo cáo tài chính, chất lượng thông tin, phường Rạch Giá
Abstract
The objective of this research is to identify the factor affecting the quality of accounting information in the financial statements of business in Rach Gia Ward, An Giang Province. By employing both qualitative and quantitative research methods through direct surveys of accountants in the area, the results indicate four influential factors, ranked in descending order: Qualifications of accouting staff; Legal environment; Accounting information systems, and Internal control. Based on these findings, the author proposes several solutions to enhance the quality of accounting information in financial statements.
Keywords: Financial statements, quality of accounting information, Rach Gia Ward
ĐẶT VẤN ĐỀ
Mặc dù Nhà nước đã ban hành hệ thống pháp lý tương đối hoàn thiện như Luật Kế toán năm 2015, Thông tư số 200/2014/TT-BTC và Nghị định số 174/2016/NĐ-CP nhằm nâng cao chất lượng thông tin kế toán, trên thực tế vẫn còn nhiều yếu tố ảnh hưởng đến tính trung thực và độ tin cậy của thông tin trên báo cáo tài chính (BCTC). Chất lượng thông tin kế toán không chỉ tác động đến quyết định của nhà quản lý, nhà đầu tư và các bên liên quan mà còn ảnh hưởng đến hiệu quả quản lý và sự phát triển của nền kinh tế.
Phường Rạch Giá là một trong những trung tâm kinh tế của tỉnh An Giang và khu vực Đồng bằng sông Cửu Long, có số lượng doanh nghiệp ngày càng gia tăng. Mặc dù các doanh nghiệp cơ bản tuân thủ các quy định về kế toán, chất lượng thông tin kế toán trên BCTC, tuy nhiên vẫn chịu tác động của nhiều yếu tố. Trong khi đã có nhiều nghiên cứu về vấn đề này tại các địa phương khác, các nghiên cứu trên địa bàn này còn hạn chế. Do đó, việc nghiên cứu các yếu tố ảnh hưởng đến chất lượng thông tin kế toán trên BCTC của các doanh nghiệp tại phường Rạch Giá là cần thiết, góp phần bổ sung bằng chứng thực nghiệm và đề xuất các giải pháp nâng cao chất lượng thông tin kế toán.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Chất lượng thông tin kế toán là gì?
Theo FASB (1993), chất lượng thông tin kế toán bao gồm các đặc tính: Thích hợp, đáng tin cậy, có thể hiểu được. IASB cho rằng, chất lượng thông tin kế toán bao gồm: Dễ hiểu, thích đáng, đáng tin cậy và có thể so sánh. Từ những đặc tính trên, chất lượng thông tin kế toán giúp cung cấp thông tin tài chính hữu ích đến các nhà đầu tư và cung cấp thông tin cho các nhà quản trị trong việc ra quyết định.
Theo IASB (2018), BCTC là việc trình bày có cấu trúc các thông tin tài chính như tài sản, nợ phải trả, vốn chủ sở hữu, thu nhập và chi phí của thực thể báo cáo nhằm cung cấp thông tin đó cho người dùng, đánh giá triển vọng của các dòng tiền thuần nhập quỹ trong tương lai và đánh giá trách nhiệm quản lý của ban điều hành đối với nguồn lực kinh tế của thực thể đó. Tại Việt Nam, Luật Kế toán quy định, BCTC “là hệ thống thông tin kinh tế, tài chính của đơn vị kế toán được trình bày theo biểu mẫu quy định tại chuẩn mực kế toán và chế độ kế toán” (Quốc hội, 2015).
Cơ sở thực nghiệm
Đối với yếu tố hệ thống thông tin kế toán, có nhiều đề tài nghiên cứu đã được thực hiện khẳng định vai trò quan trọng của yếu tố này đối với chất lượng thông tin kế toán. Điển hình Mô hình thành công hệ thống thông tin của Delone và Mc Lean (2003) đã xác định, chất lượng hệ thống và chất lượng thông tin có tác động ảnh hưởng đến lợi ích ròng. Tương tự, Rapina (2015) cho thấy, yếu tố chất lượng của hệ thống thông tin kế toán có tác động đến chất lượng của thông tin kế toán. Bawono và cộng sự, (2021) đã nghiên cứu về đánh giá tác động của các yếu tố ảnh hưởng đến chất lượng thông tin BCTC tại chính quyền tỉnh Trung Sulawesi. Kết quả nghiên cứu cho thấy các nhân tố: Nguồn nhân lực, Hệ thống thông tin kế toán, Kiểm soát nội bộ có tác động tích cực đến chất lượng thông tin trên BCTC.
Tại Việt Nam, nhóm tác giả Nguyễn Ngọc Giàu và cộng sự (2020), đã nghiên cứu và xác định được 7 nhân tố ảnh hưởng đến chất lượng BCTC tại đơn vị hành chính sự nghiệp trên địa bàn huyện Đức Huệ (tỉnh Long An), bao gồm: Môi trường pháp lý; Hệ thống thông tin kế toán; Đào tạo nhân sự. Nhóm tác giả Trần Quỳnh Hương và Ngô Thị Hồng Diên (2021) đã nghiên cứu và chỉ ra rằng có 5 nhân tố ảnh hưởng chất lượng thông tin kế toán tại các công ty dịch vụ công ích ở Việt Nam, bao gồm các yếu tố : Công nghệ thông tin, Trình độ lao động, Kiểm soát nội bộ, Môi trường pháp lý.
Mô hình nghiên cứu
Từ việc vận dụng hệ thống lý thuyết nền tảng gồm: Lý thuyết thể chế mới (NIS), Mô hình thành công hệ thống thông tin của Delone và McLean, Khuôn khổ COSO và Lý thuyết nguồn lực (RBV); tổng hợp tài liệu lược khảo quốc tế và trong nước, nhóm tác giả lựa chọn các nhân tố và đề xuất ra mô hình nghiên cứu gồm 4 nhân tố có tác động đến chất lượng thông tin kế toán trên BCTC của các doanh nghiệp tại phường Rạch Giá.
Hình: Mô hình nghiên cứu
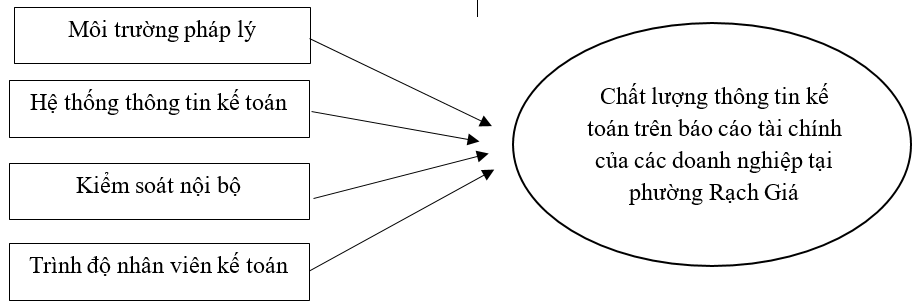 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nhóm tác giả sử dụng phương pháp nghiên cứu định tính, thông qua việc nghiên cứu các tài liệu, đề tài có liên quan, đồng thời thảo luận với giảng viên, nhân viên kế toán,… từ đó xây dựng mô hình và thang đo nghiên cứu đối với các biến trong mô hình nghiên cứu về các nhân tố có ảnh hưởng đến chất lượng thông tin kế toán trên BCTC của các doanh nghiệp tại phường Rạch Giá.
Tiếp theo, nghiên cứu được thực hiện theo phương pháp định lượng thông qua việc xây dựng bảng câu hỏi Likert 5 mức độ (1 = Rất không đồng ý đến 5 = Rất đồng ý) để thu thập dữ liệu của 120 kế toán viên, nhân viên tài chính,… từ ngày 15/1-15/2/2026. Nghiên cứu sử dụng phần mềm SPSS 26.0 để xử lý và phân tích dữ liệu.
KẾT QUẢ NGHIÊN CỨU
Kết quả phân tích độ tin cậy của thang đo Cronbach’s Alpha
Bảng 1: Kiểm định độ tin cậy của biến độc lập và biến phụ thuộc
| Biến quan sát | Hệ số tương quan biến tổng | Hệ số Cronbach’s Alpha nếu loại biến | Cronbach’s Alpha |
|---|---|---|---|
| MTPL1 | 0,835 | 0,695 | 0,828 |
| MTPL2 | 0,647 | 0,788 | |
| MTPL3 | 0,628 | 0,796 | |
| MTPL4 | 0,530 | 0,839 | |
| HTTTKT1 | 0,610 | 0,771 | 0,811 |
| HTTTKT2 | 0,633 | 0,765 | |
| HTTTKT3 | 0,623 | 0,766 | |
| HTTTKT4 | 0,543 | 0,790 | |
| HTTTKT5 | 0,585 | 0,778 | |
| KSNB1 | 0,756 | 0,760 | 0,839 |
| KSNB2 | 0,618 | 0,821 | |
| KSNB3 | 0,659 | 0,802 | |
| KSNB4 | 0,661 | 0,801 | |
| TDNVKT1 | 0,573 | 0,780 | 0,806 |
| TDNVKT2 | 0,599 | 0,768 | |
| TDNVKT3 | 0,661 | 0,739 | |
| TDNVKT4 | 0,661 | 0,739 | |
| CLTTKT1 | 0,736 | 0,765 | 0,847 |
| CLTTKT2 | 0,711 | 0,789 | |
| CLTTKT3 | 0,696 | 0,804 |
Nguồn: Kết quả phân tích của nhóm tác giả
Kết quả kiểm định Cronbach’s Alpha tại Bảng 1 cho thấy, các yếu tố đưa vào mô hình nghiên cứu đều có hệ số Cronbach’s Alpha > 0,8. Các hệ số tương quan biến tổng của các biến thành phần đều > 0,3. Do đó, các biến đưa vào mô hình đều thoả mãn điều kiện để tiến hành phân tích nhân tố khám phá EFA.
Phân tích nhân tố khám phá EFA
Kết quả kiểm định KMO và Bartlett của biến độc lập cho thấy, hệ số KMO = 0,806 > 0,5; do đó việc phân tích nhân tố là hoàn toàn phù hợp. Tại hệ số Sig = 0,000 < 0,05; chứng tỏ các biến quan sát có tương quan với nhau trong tổng thể. Trị số Eigenvalues = 1,621 > 1 và trích được 4 nhân tố mang ý nghĩa tóm tắt thông tin tốt nhất. Tổng phương sai trích = 64,569% chứng tỏ rằng, biến độc lập trong mô hình EFA là phù hợp. Như vậy, nếu coi biến thiên là 100% thì trị số này thể hiện 4 nhân tố được trích cô đọng được 64,569% sự biến thiên của dữ liệu.
Kết quả kiểm định KMO và Bartlett của biến phụ thuộc, hệ số KMO = 0,728 > 0,5; vậy nên có thể kết luận việc phân tích nhân tố là hoàn toàn phù hợp. Tại hệ số Sig = 0,000 < 0,05; chứng tỏ các biến quan sát có tương quan với nhau trong tổng thể. Trị số Eigenvalues = 2,297 > 1 và chứng tỏ biến phụ thuộc CLTTKT là phù hợp. Tổng phương sai trích = 76,568% chứng tỏ rằng biến phụ thuộc trong mô hình EFA là phù hợp.
Bảng 2: Kết quả phân tích nhân tố khám phá biến độc lập
|
| Yếu tố 1 | Yếu tố 2 | Yếu tố 3 | Yếu tố 4 |
|---|---|---|---|---|
| HTTTKT1 | 0,748 |
|
|
|
| HTTTKT2 | 0,748 |
|
|
|
| HTTTKT3 | 0,715 |
|
|
|
| HTTTKT4 | 0,713 |
|
|
|
| HTTTKT5 | 0,709 |
|
|
|
| MTPL1 |
| 0,881 |
|
|
| MTPL2 |
| 0,794 |
|
|
| MTPL3 |
| 0,778 |
|
|
| MTPL4 |
| 0,712 |
|
|
| KSNB1 |
|
| 0,853 |
|
| KSNB3 |
|
| 0,822 |
|
| KSNB4 |
|
| 0,801 |
|
| KSNB2 |
|
| 0,724 |
|
| TDNVKT4 |
|
|
| 0,784 |
| TDNVKT3 |
|
|
| 0,770 |
| TDNVKT1 |
|
|
| 0,754 |
| TDNVKT2 |
|
|
| 0,739 |
Nguồn: Kết quả phân tích của nhóm tác giả
Kết quả phân tích nhân tố khám phá tại Bảng 2 cho thấy, hệ số nhân tố đều > 0,7 và được phân thành 4 nhóm nhân tố như ban đầu, không có biến quan sát nào < 0,3. Điều này cho thấy, sự tương quan giữa biến quan sát với các nhân tố độc lập.
Phân tích tương quan
Sau khi thực hiện phân tích nhân tố khám phá EFA, nhóm tác giả tiến hành tính giá trị nhân số đại diện cho các biến để thực hiện phân tích tương quan Pearson.
Kết quả phân tích hệ số tương quan Pearson, giá trị của Sig. của cả 4 biến độc lập với biến phụ thuộc đều < 0,05, nghĩa là mối quan hệ tuyến tính giữa các biến độc lập và biến phụ thuộc là phù hợp. Do đó, các yếu tố có ý nghĩa thống kê và được đưa vào mô hình hồi quy.
Phân tích hồi quy tuyến tính
Kết quả phân tích ANOVA cho thấy giá trị Sig = 0,00 < 0,05, chứng tỏ mô hình hồi quy tuyến tính bội phù hợp với tập dữ liệu và có thể sử dụng được, hay các biến độc lập trong mô hình có tương quan tuyến tính với biến phụ thuộc CLTTKT.
Bảng 3: Phân tích hồi quy đối với chất lượng thông tin kế toán trên báo cáo tài chính
| Biến độc lập | Hệ số chưa chuẩn hoá | Hệ số Bêta chuẩn hoá | Giá trị t | Giá trị Sig | Kiểm định VIF | |
| Hệ số Bêta | Std. Error | |||||
| Hằng số (Constant) | -0,294 | 0,382 |
| -0,771 | 0,442 |
|
| Môi trường pháp lý (MTPL) | 0,309 | 0,074 | 0,287 | 4,165 | 0,000 | 1,157 |
| Hệ thống thông tin kế toán (HTTTKT) | 0,253 | 0,083 | 0,220 | 3,041 | 0,003 | 1,278 |
| Kiểm soát nội bộ (KSNB) | 0,180 | 0,071 | 0,174 | 2,514 | 0,013 | 1,168 |
| Trình độ nhân viên kế toán (TDNVKT) | 0,381 | 0,078 | 0,354 | 4,864 | 0,000 | 1,289 |
| Số quan sát | 120 |
|
|
|
|
|
| R2 | 0,528 |
|
|
|
|
|
| R2 hiệu chỉnh | 0,512 |
|
|
|
|
|
Nguồn: Tổng hợp dữ liệu của nhóm tác giả
Bảng 3 cho thấy, R2 = 0,528 và R2 hiệu chỉnh = 0,512 đều > 0,5. Giá trị R2 hiệu chỉnh = 0,512, tức là 51,2% sự thay đổi của biến phụ thuộc được giải thích bằng các biến độc lập trong mô hình hồi quy.
Các biến độc lập có giá trị Sig. < 0,05. Điều này cho thấy, các biến độc lập có sự tác động lên biến phụ thuộc. Tại Hệ số kiểm định VIF, ta thấy các giá trị đều < 2, vậy nên đảm bảo không xảy ra hiện tượng đa cộng tuyến.
Mô hình hồi quy được chuẩn hoá như sau:
CLTTKT = 0,354*TDNVKT+ 0,287*MTPL + 0,220*HTTTKT+ 0,174*KSNB
Kết quả hồi quy cho thấy, cả 4 yếu tố đều tác động đến CLTTKT. Hệ số Bêta đã chuẩn hoá đều > 0, chứng tỏ các biến độc lập tác động thuận chiều đến biến phụ thuộc, phù hợp với giả thuyết đã được đặt ra.
KẾT LUẬN VÀ HÀM Ý
Kết quả nghiên cứu cho thấy, những yếu tố tác động đến chất lượng thông tin kế toán trên BCTC của các doanh nghiệp tại phường Rạch Giá theo thứ tự giảm dần là: Trình độ nhân viên kế toán (β = 0,354); Môi trường pháp lý (β = 0,287); Hệ thống thông tin kế toán (β = 0,220); Kiểm soát nội bộ (β = 0,174). Từ kết quả nghiên cứu, một số hàm ý quản trị được để xuất như sau:
Một là, kế toán viên cần có chất đạo đức nghề nghiệp, có ý thức chấp hành pháp luật; đồng thời cần nắm vững chuyên môn, nghiệp vụ kế toán.
Hai là, ban lãnh đạo của các doanh nghiệp cần tạo điều kiện để kế toán viên tham gia tập huấn, hội thảo cập nhật thường xuyên các chính sách thuế, các quy định mới ban hành.
Ba là, các doanh nghiệp cần ứng dụng công nghệ, lựa chọn những phần mềm phù hợp với doanh nghiệp nhằm phục vụ cho công tác kế toán của đơn vị. Đồng thời, việc thường xuyên cập nhật, bảo trì hệ thống giúp nâng cao công tác bảo mật thông tin.
Bốn là, các doanh nghiệp cần tăng cường quản lý, kiểm tra, giám sát; đồng thời xây dựng quy chế kiểm soát nội bộ chặt chẽ; phân công trách nhiệm cho từng cá nhân và tập thể,… góp phần giảm bớt các sai sót, rủi ro trong hoạt động kinh doanh, đảm bảo đạt được các mục tiêu mà doanh nghiệp đã đề ra.
Tài liệu tham khảo:
1. Bawono, I.R., Suroso, A., Yuniarso, G.P (2021). Assessing effect of the factors that influence financial reporting information quality. Akrual: Jurnal Akuntansi, 12(2): 107 -116.
2. DeLone, W.H., McLean, E.R. (2003). The DeLone and McLean Model of Information Systems Success: A Ten - Year Update. Journal of Management Information Systems, 19(4): 9-30.
3. FASB, F. A. (2023). Financial Accounting Standards Board - FASB.
4. Giàu, N. N., Diễm, L. T., và Hiền, N. T. D. (2020). Các nhân tố ảnh hưởng đến chất lượng BCTC tại đơn vị hành chính sự nghiệp trên địa bàn huyện Đức Huệ, tỉnh Long An. Tạp chí khoa học kinh tế, số 08, 62 - 74.
5. Hương, T.Q., Diên, N. T. H. (2021). Những nhân tố ảnh hưởng tới chất lượng thông tin kế toán tại các công ty dịch vụ công ích ở Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng, số 235, 52 - 63.
6. IASB (2018). Conceptual Framework for Financial Reporting. London: IFRS Foundation.
7. Quốc hội (2015). Luật Kế toán số 88/2015/QH13 ngày 20/11/2015.
8. Rapina, R. (2015). The effect of organizational commitment and organizational culture on quality of accounting information mediated by quality of accounting information system. Ijaber, 13(7): 6163 - 6183.
| Ngày nhận bài: 25/5/2026; Ngày hoàn thiện biên tập: 18/7/2026; Ngày duyệt đăng: 30/7/2026 |
Tin liên quan


Các tin khác

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam

Các nhân tố tác động đến quyết định mua sắm trực tuyến trên kênh thương mại điện tử Shopee của người tiêu dùng tại tỉnh An Giang


