


Mô hình nghiên cứu mối quan hệ giữa nhận thức ESG, hành vi công dân tổ chức và hiệu quả hoạt động của các doanh nghiệp
NCS. ThS. Nhan Phương Thái (Tác giả liên hệ)
Email: [email protected]
PGS.TS. Hoàng Thị Thanh Hằng
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Tóm tắt
Nghiên cứu nhằm xác định mô hình khám phá mối quan hệ giữa nhận thức về việc thực hành các tiêu chuẩn Môi trường - Xã hội - Quản trị (ESG), hành vi công dân tổ chức và hiệu quả hoạt động của các doanh nghiệp. Nghiên cứu nhấn mạnh vai trò trung gian của cam kết tổ chức và nhận thức tự hiệu quả trong việc chuyển hóa nhận thức ESG thành các hành vi tích cực và hiệu quả hoạt động thực tế. Nghiên cứu không chỉ cung cấp cơ sở quan trọng cho những nghiên cứu tiếp theo mà còn làm rõ vai trò của nhận thức ESG trong việc nâng cao hiệu quả hoạt động của các doanh nghiệp.
Từ khóa: Nhận thức ESG, hành vi công dân tổ chức, nhận thức tự hiệu quả, cam kết tổ chức, hiệu quả hoạt động
Abstract
This study develops an exploratory model to examine the relationships among perceptions of Environmental, Social, and Governance (ESG) practices, organizational citizenship behavior, and firm performance. The study emphasizes the mediating roles of organizational commitment and self-efficacy in translating ESG perceptions into positive workplace behaviors and actual performance outcomes. The findings provide an important foundation for future research while clarifying the role of ESG perceptions in enhancing organizational performance.
Keywords: ESG perception, organizational citizenship behavior, self-efficacy, organizational commitment, firm performance
GIỚI THIỆU
Trong bối cảnh phát triển bền vững, ESG ngày càng trở thành yếu tố quan trọng ảnh hưởng đến năng lực cạnh tranh và hiệu quả hoạt động của doanh nghiệp. Bên cạnh tác động ở cấp độ chiến lược, nhận thức ESG của người lao động còn có thể ảnh hưởng đến hành vi công dân tổ chức, cam kết tổ chức và nhận thức tự hiệu quả. Tuy nhiên, các nghiên cứu hiện nay chủ yếu tập trung vào tác động trực tiếp của ESG đến hiệu quả doanh nghiệp, trong khi mối quan hệ giữa nhận thức ESG, hành vi công dân tổ chức và hiệu quả hoạt động vẫn chưa được làm rõ đầy đủ. Vì vậy, nghiên cứu này đề xuất mô hình nghiên cứu nhằm khám phá mối quan hệ giữa các biến số này, đồng thời xem xét vai trò trung gian của cam kết tổ chức và nhận thức tự hiệu quả. Kết quả nghiên cứu góp phần bổ sung cơ sở lý luận và cung cấp hàm ý thực tiễn cho doanh nghiệp trong triển khai ESG theo hướng bền vững.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Để giải thích mối quan hệ giữa nhận thức ESG, hành vi công dân tổ chức (OCB) và hiệu quả hoạt động doanh nghiệp, nghiên cứu này kế thừa 4 nền tảng lý thuyết chủ đạo gồm: Lý thuyết các bên liên quan (Stakeholder Theory), Lý thuyết trao đổi xã hội (Social Exchange Theory), Lý thuyết bảo tồn tài nguyên (Conservation of Resources Theory) và Lý thuyết tự quyết định (Self-Determination Theory). Việc kết hợp các lý thuyết này cho phép giải thích đầy đủ hơn cả ở cấp độ quản trị doanh nghiệp, cơ chế tâm lý - hành vi của nhân viên và kết quả đầu ra của tổ chức.
Lý thuyết các bên liên quan (Stakeholder Theory): Lý thuyết này cho rằng doanh nghiệp không chỉ hướng đến tối đa hóa lợi ích cho cổ đông mà còn cần quan tâm đến lợi ích của nhiều nhóm liên quan như nhân viên, khách hàng, nhà cung cấp, cộng đồng và cơ quan quản lý (Freeman, 1984; Freeman và cộng sự, 2010). Từ góc độ này, ESG được xem là một khuôn khổ quản trị phản ánh cam kết của doanh nghiệp đối với các bên liên quan thông qua trách nhiệm môi trường, xã hội và quản trị. Khi doanh nghiệp thực hiện ESG một cách thực chất, nhân viên có xu hướng đánh giá tổ chức là minh bạch, có trách nhiệm và đáng tin cậy hơn; từ đó gia tăng sự gắn bó và sẵn sàng đóng góp cho mục tiêu chung. Vì vậy, lý thuyết này cung cấp cơ sở để lý giải vai trò của nhận thức ESG như một yếu tố khởi phát ảnh hưởng đến thái độ và hành vi tích cực của nhân viên trong tổ chức.
Lý thuyết trao đổi xã hội (Social Exchange Theory): Lý thuyết này nhấn mạnh rằng các mối quan hệ trong tổ chức được duy trì trên nguyên tắc có đi có lại; khi nhân viên cảm nhận được sự hỗ trợ, công bằng và quan tâm từ tổ chức, họ có xu hướng đáp lại bằng những hành vi tích cực vượt ngoài yêu cầu công việc chính thức (Blau, 1964; Cropanzano và Mitchell, 2005). Trong nghiên cứu này, ESG có thể được nhân viên diễn giải như một tín hiệu về trách nhiệm tổ chức, sự công bằng và định hướng phát triển bền vững. Những nhận thức tích cực đó có thể thúc đẩy cam kết tổ chức, củng cố niềm tin vào tổ chức và gia tăng hành vi công dân tổ chức (OCB). Do đó, Lý thuyết trao đổi xã hội là nền tảng phù hợp để giải thích cơ chế chuyển hóa từ nhận thức ESG sang OCB thông qua các phản ứng tâm lý và quan hệ trao đổi tích cực giữa nhân viên với tổ chức.
Lý thuyết bảo tồn tài nguyên (Conservation of Resources Theory): Lý thuyết này cho rằng cá nhân luôn có xu hướng tìm kiếm, duy trì và bảo vệ các nguồn lực có giá trị như thời gian, năng lượng, sự hỗ trợ xã hội, niềm tin và năng lực cá nhân; khi các nguồn lực này được củng cố, cá nhân có nhiều khả năng thể hiện những hành vi tích cực và thích ứng tốt hơn trong công việc (Hobfoll, 1989; Hobfoll, 2001). Trong bối cảnh doanh nghiệp, ESG có thể được xem là một dạng nguồn lực tổ chức giúp nhân viên cảm thấy an toàn, được tôn trọng và được làm việc trong môi trường có định hướng giá trị rõ ràng. Những điều kiện này có thể làm gia tăng nhận thức tự hiệu quả, củng cố cam kết tổ chức và tạo điều kiện để nhân viên sẵn sàng thực hiện OCB. Theo đó, lý thuyết này hỗ trợ giải thích vai trò của các biến trung gian tâm lý - hành vi trong mối quan hệ giữa nhận thức ESG và hiệu quả hoạt động doanh nghiệp.
Lý thuyết tự quyết định (Self-Determination Theory): Lý thuyết này cho rằng động lực nội tại của con người được củng cố khi 3 nhu cầu tâm lý cơ bản được đáp ứng, bao gồm tự chủ, năng lực và gắn kết xã hội (Deci và Ryan, 1985; Ryan và Deci, 2000). Trong tổ chức, một môi trường làm việc minh bạch, công bằng, có trách nhiệm và hướng đến giá trị bền vững - như những gì ESG hướng tới - có thể tạo điều kiện để nhân viên cảm nhận rõ hơn ý nghĩa công việc, niềm tin vào năng lực bản thân và sự kết nối với tổ chức. Khi đó, nhân viên không chỉ hoàn thành tốt vai trò chính thức mà còn có xu hướng chủ động đóng góp, hợp tác và hỗ trợ tập thể, tức là gia tăng OCB. Vì vậy, Lý thuyết tự quyết định cung cấp cơ sở quan trọng để lý giải vì sao nhận thức ESG có thể thúc đẩy nhận thức tự hiệu quả, tăng động lực nội tại và cuối cùng cải thiện hiệu quả hoạt động doanh nghiệp thông qua các hành vi tích cực của nhân viên.
Tổng hợp 4 nền tảng lý thuyết cho thấy, nhận thức ESG có thể được xem là một tín hiệu quản trị tích cực ở cấp độ tổ chức, đồng thời là nguồn lực tâm lý - xã hội quan trọng đối với người lao động. Thông qua cơ chế trao đổi xã hội, bảo tồn tài nguyên và tự quyết định, nhận thức ESG có khả năng tác động đến cam kết tổ chức, nhận thức tự hiệu quả và hành vi công dân tổ chức, từ đó góp phần nâng cao hiệu quả hoạt động doanh nghiệp. Trên cơ sở đó, nghiên cứu đề xuất mô hình tích hợp nhằm kiểm định mối quan hệ giữa các biến số này trong bối cảnh doanh nghiệp hướng đến phát triển bền vững.
Tổng quan nghiên cứu
Nghiên cứu về ESG và nhận thức ESG trong doanh nghiệp
ESG ngày càng được xem là một khuôn khổ quản trị quan trọng giúp doanh nghiệp hướng đến phát triển bền vững, nâng cao hiệu quả tài chính, giảm thiểu rủi ro và gia tăng lợi thế cạnh tranh (Eccles và cộng sự, 2014; Friede và cộng sự, 2015; Fatemi và cộng sự, 2018). Các nghiên cứu trước đây chủ yếu tiếp cận ESG ở cấp độ doanh nghiệp, tập trung vào công bố thông tin, chất lượng quản trị và mối liên hệ với giá trị doanh nghiệp hoặc hiệu quả tài chính. Tuy nhiên, trong những năm gần đây, hướng tiếp cận ESG từ góc độ nhận thức của nhân viên bắt đầu được quan tâm hơn, bởi nhân viên chính là chủ thể trực tiếp cảm nhận và phản ứng với các thực hành ESG trong tổ chức. Điều này cho thấy cần thiết phải mở rộng nghiên cứu từ cấp độ doanh nghiệp sang cấp độ cá nhân nhằm làm rõ cơ chế mà ESG tác động đến hành vi và hiệu quả tổ chức
Nghiên cứu về hành vi công dân tổ chức (OCB)
Hành vi công dân tổ chức (OCB) được định nghĩa là các hành vi tự nguyện của nhân viên ngoài phạm vi công việc chính thức nhưng góp phần nâng cao hiệu quả hoạt động của tổ chức (Organ, 1988). OCB bao gồm các hành vi như hỗ trợ đồng nghiệp, chủ động phối hợp, tuân thủ quy định, tinh thần trách nhiệm và sẵn sàng đóng góp cho mục tiêu chung. Tổng quan của Podsakoff và cộng sự (2000) cho thấy OCB là một trong những cấu trúc quan trọng nhất trong lĩnh vực hành vi tổ chức do có mối liên hệ chặt chẽ với hiệu quả nhóm và hiệu quả tổ chức. Nghiên cứu của Podsakoff và cộng sự (2009) tiếp tục khẳng định OCB có tác động tích cực đến hiệu quả hoạt động ở cả cấp độ cá nhân và tổ chức. Trong bối cảnh này, OCB được xem là một cơ chế hành vi quan trọng giúp chuyển hóa các tín hiệu quản trị tích cực, như nhận thức ESG, thành kết quả hoạt động thực tế của doanh nghiệp.
Nghiên cứu về cam kết tổ chức và nhận thức tự hiệu quả
Cam kết tổ chức là mức độ gắn bó tâm lý của nhân viên với tổ chức, phản ánh mong muốn duy trì tư cách thành viên và sẵn sàng nỗ lực vì mục tiêu chung (Meyer và Allen, 1991). Mô hình 3 thành phần của Meyer và Allen (1991), gồm cam kết tình cảm, cam kết duy trì và cam kết chuẩn mực, là nền tảng quan trọng trong nghiên cứu hành vi tổ chức. Theo Meyer và cộng sự (2002), cam kết tổ chức có mối liên hệ tích cực với hiệu suất công việc, OCB và nhiều kết quả hành vi tích cực khác. Bên cạnh đó, nhận thức tự hiệu quả là niềm tin của cá nhân vào khả năng tổ chức và thực hiện thành công các hành vi cần thiết để đạt được kết quả mong muốn. Trong môi trường làm việc, nhận thức tự hiệu quả có ảnh hưởng tích cực đến động lực, sự kiên trì, khả năng thích ứng và hiệu suất công việc. Do đó, trong mô hình nghiên cứu này, cam kết tổ chức và nhận thức tự hiệu quả được xem là hai biến trung gian tâm lý quan trọng, giúp lý giải cách thức nhận thức ESG thúc đẩy OCB và hiệu quả hoạt động doanh nghiệp
ĐỀ XUẤT GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Trên cơ sở tổng quan nghiên cứu, các giả thuyết được nhóm tác giả đề xuất như sau:
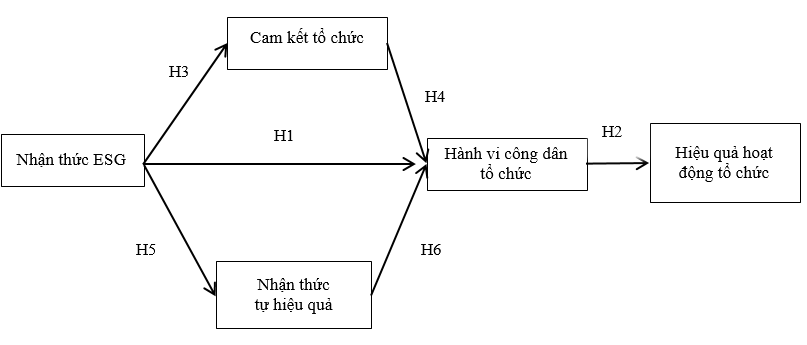
H1: Nhận thức ESG có tác động tích cực đến Hành vi công dân tổ chức
H2: Hành vi công dân tổ chức của nhân viên có tác động tích cực đến Hiệu quả hoạt động của tổ chức.
H3: Nhận thức ESG có tác động tích cực đến Cam kết tổ chức.
H4: Cam kết tổ chức có tác động tích cực đến Hành vi công dân tổ chức.
H5: Nhận thức ESG có tác động tích cực đến Nhận thức tự hiệu quả của nhân viên.
H6: Nhận thức tự hiệu quả có tác động tích cực đến Hành vi công dân tổ chức.
Mô hình nghiên cứu
Trên cơ sở nghiên cứu cùng với những giả thuyết đã được xác định, nhóm tác giả đề xuất mô hình nghiên cứu mối quan hệ giữa nhận thức ESG, hành vi công dân tổ chức và hiệu quả hoạt động của các doanh nghiệp như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất, 2026
KẾT LUẬN
Trên cơ sở phân tích lý thuyết và tổng quan các nghiên cứu liên quan đến nhận thức ESG, hành vi công dân tổ chức và hiệu quả hoạt động doanh nghiệp, nghiên cứu này đề xuất mô hình nghiên cứu về mối quan hệ giữa các biến số trong bối cảnh phát triển bền vững. Mô hình nghiên cứu tập trung vào các thành phần chính gồm: nhận thức ESG, cam kết tổ chức, nhận thức tự hiệu quả, hành vi công dân tổ chức và hiệu quả hoạt động doanh nghiệp.
Mô hình đề xuất có thể là cơ sở cho các nghiên cứu định lượng tiếp theo nhằm kiểm định tác động của nhận thức ESG đến hiệu quả hoạt động doanh nghiệp, đồng thời làm rõ vai trò trung gian của hành vi công dân tổ chức, cam kết tổ chức và nhận thức tự hiệu quả. Từ đó, nghiên cứu góp phần cung cấp cơ sở khoa học cho việc đề xuất các hàm ý quản trị nhằm tăng cường thực thi ESG, thúc đẩy hành vi tích cực của nhân viên và nâng cao hiệu quả hoạt động của doanh nghiệp theo hướng bền vững.
Tài liệu tham khảo:
1. Blau, P. M. (1964). Exchange and Power in Social Life. New York: Wiley.
2. Cropanzano, R., & Mitchell, M. S. (2005). Social exchange theory: An interdisciplinary review. Journal of Management, 31(6), 874-900. https://doi.org/10.1177/0149206305279602
3. Deci, E. L., & Ryan, R. M. (1985). Intrinsic Motivation and Self-Determination in Human Behavior. New York: Plenum Press.
4. Eccles, R. G., Ioannou, I., & Serafeim, G. (2014). The impact of corporate sustainability on organizational processes and performance. Management Science, 60(11), 2835-2857. https://doi.org/10.1287/mnsc.2014.1984
5. Fatemi, A., Glaum, M., & Kaiser, S. (2018). ESG performance and firm value: The moderating role of disclosure. Global Finance Journal, 38, 45-64. https://doi.org/10.1016/j.gfj.2017.03.001
6. Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach. Boston: Pitman.
7. Freeman, R. E., Harrison, J. S., Wicks, A. C., Parmar, B. L., & De Colle, S. (2010). Stakeholder Theory: The State of the Art. Cambridge: Cambridge University Press.
8. Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: Aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment, 5(4), 210-233. https://doi.org/10.1080/20430795.2015.1118917
9. Hobfoll, S. E. (1989). Conservation of resources: A new attempt at conceptualizing stress. American Psychologist, 44(3), 513–524. https://doi.org/10.1037/0003-066X.44.3.513
10. Hobfoll, S. E. (2001). The influence of culture, community, and the nested-self in the stress process: Advancing conservation of resources theory. Applied Psychology, 50(3), 337-421. https://doi.org/10.1111/1464-0597.00062
11. Meyer, J. P., & Allen, N. J. (1991). A three-component conceptualization of organizational commitment. Human Resource Management Review, 1(1), 61-89. https://doi.org/10.1016/1053-4822(91)90011-Z
12. Meyer, J. P., Stanley, D. J., Herscovitch, L., & Topolnytsky, L. (2002). Affective, continuance, and normative commitment to the organization: A meta-analysis of antecedents, correlates, and consequences. Journal of Vocational Behavior, 61(1), 20-52. https://doi.org/10.1006/jvbe.2001.1842
13. Organ, D. W. (1988). Organizational Citizenship Behavior: The Good Soldier Syndrome. Lexington, MA: Lexington Books.
14. Podsakoff, N. P., Whiting, S. W., Podsakoff, P. M., & Blume, B. D. (2009). Individual- and organizational-level consequences of organizational citizenship behaviors: A meta-analysis. Journal of Applied Psychology, 94(1), 122-141. https://doi.org/10.1037/a0013079
15. Podsakoff, P. M., MacKenzie, S. B., Paine, J. B., & Bachrach, D. G. (2000). Organizational citizenship behaviors: A critical review of the theoretical and empirical literature and suggestions for future research. Journal of Management, 26(3), 513-563. https://doi.org/10.1177/014920630002600307
16. Ryan, R. M., & Deci, E. L. (2000). Self-determination theory and the facilitation of intrinsic motivation, social development, and well-being. American Psychologist, 55(1), 68-78. https://doi.org/10.1037/0003-066X.55.1.68
| Ngày nhận bài: 2/3/2026; Ngày hoàn thiện biên tập: 5/4/2026; Ngày duyệt đăng: 11/4/2026 |
Tin liên quan



Các tin khác

Ảnh hưởng của hành vi mua sắm tìm kiếm đến sự gắn kết của khách hàng trong xu hướng bán lẻ hợp kênh tại TP. Hồ Chí Minh

Hoàn thiện quản lý nhà nước đối với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ trong bối cảnh chuyển đổi số: Bằng chứng thực nghiệm và hàm ý chính sách

Tích hợp chuỗi cung ứng và kết quả kinh doanh: Trường hợp các doanh nghiệp xuất khẩu hàng may mặc

Đánh giá tác động giữa đổi mới xanh, hiệu suất doanh nghiệp và lợi thế cạnh tranh: Bằng chứng từ các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh
Giải pháp hoàn thiện chính sách phát triển thị trường xổ số tại tỉnh Lâm Đồng

Quy mô doanh nghiệp và quản trị lợi nhuận: Vai trò điều tiết của đại dịch COVID-19

Vai trò của quản trị liên văn hóa trong nâng cao hiệu quả hoạt động của doanh nghiệp FDI

Kết quả đổi mới sáng tạo sản phẩm trong các doanh nghiệp công nghệ ở Việt Nam

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội


