


Đề xuất mô hình các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ cho vay ngang hàng trên nền tảng công nghệ của người đi vay tại Việt Nam
Nguyễn Minh Tú Anh
Khoa Quản trị Kinh doanh, Trường Đại học Công nghiệp Thành phố Hồ Chí Minh
E-mail: [email protected]
Phan Hồng Hải
Viện Tài chính - Kế toán, Trường Đại học Công nghiệp Thành phố Hồ Chí Minh
E-mail: [email protected]
Nguyễn Quốc Cường
Khoa Thương mại - Du lịch, Trường Đại học Công nghiệp Thành phố Hồ Chí Minh
E-mail: [email protected]
Tóm tắt
Nghiên cứu phát triển mô hình 2 lớp tích hợp Khung lý thuyết Công nghệ - Tổ chức - Môi trường (TOE) và Lý thuyết Hành vi có kế hoạch (TPB) để xem xét ý định sử dụng cho vay ngang hàng của người đi vay tại Việt Nam. Lớp thứ nhất áp dụng Khung lý thuyết TOE xác định 3 nhóm yếu tố bối cảnh: Công nghệ, Tổ chức và Môi trường. Lớp thứ hai sử dụng Lý thuyết TPB mở rộng với 4 biến tâm lý - hành vi làm rõ cơ chế chuyển hóa: yếu tố Tổ chức ảnh hưởng đến Chuẩn chủ quan và Nhận thức kiểm soát hành vi; yếu tố Công nghệ ảnh hưởng đến Niềm tin; yếu tố Môi trường ảnh hưởng đến Thái độ và 4 biến này cùng tác động đến Ý định sử dụng dịch vụ cho vay ngang hàng của người đi vay tại Việt Nam. Mô hình đặc biệt phù hợp với bối cảnh Việt Nam - một thị trường với đặc thù văn hóa tập thể mạnh mẽ, tồn tại khoảng cách số đáng kể và hệ thống khung pháp lý đang trong quá trình hoàn thiện.
Từ khóa: P2P lending, khung lý thuyết TOE, lý thuyết TPB, người đi vay
This study develops a two-layer integrated model combining the Technology-Organization-Environment (TOE) framework and the Theory of Planned Behavior (TPB) to examine borrowers’ intention to use peer-to-peer (P2P) lending in Viet Nam. The first layer applies the TOE framework to identify three contextual factor groups: Technology, Organization, and Environment. The second layer employs an extended TPB with four psychological-behavioral variables to clarify the transformation mechanisms: Organizational factors influence Subjective Norms and Perceived Behavioral Control; Technological factors influence Trust; Environmental factors influence Attitude; and these four variables jointly affect borrowers’ intention to use P2P lending services in Viet Nam. The proposed model is particularly suitable for the Vietnamese context, characterized by a strong collectivist culture, a significant digital divide, and a legal framework that is still in the process of development.
Keywords: P2P lending, TOE framework, TPB theory, borrowers
GIỚI THIỆU
Trong bối cảnh chuyển đổi số diễn ra sâu rộng, các giao dịch tài chính đang dần dịch chuyển mạnh mẽ sang nền kinh tế số, định hình lại cách thức phân bổ và tiếp cận nguồn vốn trong toàn bộ hệ thống tài chính. Một trong những kết quả nổi bật của quá trình này là sự xuất hiện và mở rộng nhanh chóng của mô hình cho vay ngang hàng (P2P lending), nơi các nền tảng số kết nối trực tiếp người vay và người cho vay, từ đó làm suy giảm vai trò trung gian truyền thống của ngân hàng thương mại (Jagtiani và Lemieux, 2018; Tang, 2018b). Thị trường P2P lending được dự báo sẽ đạt 522,42 tỷ USD vào năm 2030, sau khi đạt tốc độ tăng trưởng kép hàng năm (CAGR) 11,2% trong giai đoạn dự báo 2024-2030 (IndustryARC, 2025), phản ánh rõ việc gia tăng giám sát quy định và các yêu cầu tuân thủ từ phía các cơ quan chính phủ nhằm bảo vệ nhà đầu tư, đảm bảo tính minh bạch và sự ổn định trong hệ sinh thái cho vay, xu hướng phi trung gian hóa trong hành vi tài chính của cá nhân và doanh nghiệp cũng như năng lực bổ sung tín dụng cho các nhóm khách hàng bị hạn chế tiếp cận hệ thống tài chính chính thức (Havrylchyk và Verdier, 2018b).
Tại Việt Nam, quá trình chuyển đổi số trong lĩnh vực tài chính đang diễn ra mạnh mẽ, song mức độ thâm nhập của các mô hình tín dụng thay thế như P2P lending vẫn còn khiêm tốn so với tiềm năng thị trường. Theo IMARC Group, quy mô thị trường P2P lending trong nước đạt khoảng 5,5 tỷ USD năm 2024 và có thể tăng lên 52,7 tỷ USD vào năm 2033, với CAGR khoảng 10,2%. Mặc dù nhu cầu tín dụng cao và nền tảng số được mở rộng nhanh chóng, song mức độ sử dụng dịch vụ và tổng dư nợ P2P lending vẫn ở mức thấp, hàm ý khoảng cách đáng kể giữa kỳ vọng phát triển và sự chấp nhận thực tế của người dùng.
Theo báo cáo của The Fintech Times, hệ sinh thái công nghệ tài chính của Việt Nam đang mở rộng về quy mô và đa dạng mô hình, song các nền tảng P2P lending vẫn chưa đạt đến mức thâm nhập tương tự ở các thị trường khu vực có tính cạnh tranh cao hơn (Santosdiaz, 2024). Đồng thời, các ngân hàng thương mại Việt Nam hiện nay phải đối mặt với thách thức kép, vừa phải đổi mới mô hình kinh doanh trước sức ép cạnh tranh từ các kênh công nghệ tài chính, vừa phải duy trì quản trị rủi ro và ổn định tài chính (Đào Mỹ Hằng và Lê Thị Diệu Linh, 2025; FiinGroup, 2025). Những yếu tố này cho thấy các điều kiện thể chế và tổ chức vẫn đóng vai trò quan trọng trong việc định hình ranh giới tăng trưởng của P2P lending tại Việt Nam. Ngoài các rào cản mang tính cấu trúc, bối cảnh hành vi và xã hội cũng góp phần giải thích mức độ tiếp nhận của người dùng. Theo Long và cộng sự (2023), kiến thức tài chính, đặc điểm hành vi và mức chấp nhận rủi ro ảnh hưởng đáng kể đến việc sử dụng dịch vụ tài chính số tại thị trường Nhật Bản. Kết quả này gợi ý rằng, mức độ sẵn sàng hành vi của người dùng trẻ tại Việt Nam, đặc biệt trong bối cảnh số hóa thanh toán và tiêu dùng trực tuyến, được xem là biến số trung gian quan trọng đối với ý định sử dụng P2P lending.
Về mặt chính sách, việc ban hành cơ chế sandbox theo Nghị định số 94/2025/NĐ-CP được xem là bước tiến đáng chú ý nhằm giảm bất định thể chế và hỗ trợ thử nghiệm mô hình tín dụng mới trước khi triển khai rộng rãi (Quỳnh Trang, 2025). Tuy nhiên, dữ liệu thị trường vẫn phản ánh rằng quy mô cho vay trực tuyến còn khiêm tốn so với các nền kinh tế tương đồng, cho thấy quá trình hình thành ý định sử dụng P2P lending tại Việt Nam không chỉ phụ thuộc vào đặc tính công nghệ, mà còn chịu tác động đan xen của môi trường pháp lý, năng lực tổ chức, niềm tin và nhận thức rủi ro hơn là chỉ yếu tố tiện ích của nền tảng. Trong bối cảnh đó, việc lý giải đầy đủ các yếu tố chi phối ý định sử dụng P2P lending tại Việt Nam đòi hỏi một cách tiếp cận đa chiều, kết hợp cả bối cảnh hệ thống và cơ chế hành vi.
CƠ SỞ LÝ THUYẾT
Trong bối cảnh P2P lending tại Việt Nam đòi hỏi mô hình lý thuyết phản ánh đồng thời các đặc trưng rủi ro cao, yêu cầu tin cậy pháp lý và sự phụ thuộc vào năng lực người dùng, nghiên cứu này phát triển mô hình 2 lớp tích hợp Khung Công nghệ - Tổ chức - Môi trường (TOE) và Lý thuyết Hành vi có kế hoạch (TPB) nhằm giải thích toàn diện cơ chế hình thành ý định sử dụng. Ở lớp thứ nhất, TOE (Tornatzky và Fleischer, 1990) được sử dụng để nhận diện các yếu tố bối cảnh ảnh hưởng đến khả năng chấp nhận công nghệ, bao gồm: (i) đặc tính kỹ thuật của nền tảng như: tính hữu ích, mức độ dễ sử dụng và khả năng bảo mật; (ii) đặc điểm cá nhân và mạng lưới xã hội gần như: kiến thức tài chính, kinh nghiệm công nghệ và mức độ phổ biến kỹ năng số; (iii) điều kiện môi trường như: tính minh bạch chính sách và mức độ hoàn thiện pháp lý (Baker, 2012; Nguyễn và cộng sự, 2025; Khan và cộng sự, 2025). Tổng quan trong nước cho thấy, các yếu tố môi trường như: kỹ năng số, nhận thức rủi ro và minh bạch chính sách có vai trò đặc biệt nổi bật trong việc định hình nhu cầu và mức độ sẵn sàng tham gia P2P lending tại Việt Nam (Nguyễn và cộng sự, 2025).
Ở lớp thứ hai, TPB (Ajzen, 1991) được mở rộng để chỉ ra cơ chế tâm lý thông qua đó các yếu tố bối cảnh này chuyển hóa thành ý định hành vi. Bốn cấu phần trung gian gồm: thái độ, chuẩn chủ quan, nhận thức kiểm soát hành vi và niềm tin, trong đó niềm tin nổi lên như biến mở rộng thiết yếu trong bối cảnh giao dịch tài chính số có mức độ giám sát hạn chế và rủi ro cao, được chứng minh có tác động ổn định và đáng kể đến ý định, thậm chí mạnh hơn cả tính hữu ích và tính dễ sử dụng (McKnight và cộng sự, 2002; Gefen và cộng sự, 2003; Chen và cộng sự, 2014b; Nguyễn và cộng sự, 2025).
Việc liên kết TOE - TPB theo mô hình 2 lớp cho phép mô tả rõ tuyến tác động từ đặc tính công nghệ, năng lực cá nhân và môi trường pháp lý đến niềm tin, thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi và chính 4 biến tâm lý này quyết định ý định sử dụng P2P lending (Oliveira và cộng sự, 2019; Kusumawati và cộng sự, 2024). Cách tích hợp này khắc phục hạn chế của từng khung riêng lẻ: TOE xác định tốt các yếu tố bối cảnh nhưng thiếu cơ chế nội tâm hóa, trong khi TPB giải thích hành vi tốt nhưng phiên bản gốc chưa xử lý đầy đủ tính dễ tổn thương và bất cân xứng thông tin trong tài chính số (Pavlou và Gefen, 2004; Zhang và Wang, 2025). Nhờ đó, mô hình 2 lớp TOE - TPB phản ánh chính xác đặc trưng rủi ro cao của P2P lending, nơi niềm tin pháp lý, chất lượng nền tảng và năng lực người dùng tương tác chặt chẽ để định hình hành vi chấp nhận công nghệ, đồng thời cung cấp căn cứ thực tiễn cho thiết kế nền tảng và hoạch định chính sách thúc đẩy phát triển bền vững tại Việt Nam (Lee và Shin, 2017b; Zhang và Wang, 2025; Nguyen và cộng sự, 2025).
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Các yếu tố tổ chức tác động đến ý định sử dụng P2P lending thông qua Chuẩn chủ quan và Nhận thức kiểm soát hành vi
Trong mô hình tích hợp, nhóm yếu tố tổ chức bao gồm: kiến thức tài chính, kinh nghiệm công nghệ, mức độ sẵn sàng đổi mới và nhận thức về năng lực bản thân…, giữ vai trò quan trọng trong việc định hình cơ chế tâm lý dẫn tới ý định sử dụng P2P lending. Khi cá nhân sở hữu năng lực và kinh nghiệm phù hợp, họ thường trở thành điểm tham chiếu đáng tin cậy trong mạng lưới xã hội gần, từ đó tạo ra tác động lan tỏa lớn hơn và củng cố chuẩn chủ quan về việc chấp nhận dịch vụ tài chính số (Rogers, 2003; Robb và Woodyard, 2011; Chi và cộng sự, 2025). Những yếu tố này đồng thời tác động 2 chiều lên nhận thức kiểm soát hành vi: năng lực cao giúp gia tăng sự tự tin trong việc xử lý các tác vụ tài chính phức tạp, qua đó nâng cao mức độ kiểm soát cảm nhận (Compeau và Higgins, 1995; Lusardi và Mitchell, 2014; Xiao và Porto, 2017), trong khi thiếu kiến thức tài chính hoặc giới hạn trong kinh nghiệm công nghệ có thể làm tăng cảm nhận rủi ro và làm suy yếu khả năng tự đánh giá, dẫn đến mức độ kiểm soát thấp hơn (Fornero và Monticone, 2011). Theo lý thuyết TPB, cả chuẩn chủ quan và nhận thức kiểm soát hành vi đều là dự báo mạnh mẽ về ý định chấp nhận các dịch vụ tài chính số như: ngân hàng điện tử, ví điện tử và P2P lending (Lee và Shin, 2017b). Điều này cho thấy, ý định sử dụng P2P lending không chỉ xuất phát từ áp lực xã hội đối với hành vi chấp nhận công nghệ, mà còn phản ánh năng lực tự đánh giá của cá nhân trong việc quản lý rủi ro và điều hành dịch vụ tài chính dựa trên nền tảng số. Trên cơ sở đó, nghiên cứu đề xuất các giả thuyết sau:
H1: Các yếu tố tổ chức có tác động tích cực đến Chuẩn chủ quan đối với Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H2a: Các yếu tố tổ chức/cá nhân có tác động tích cực đến Nhận thức kiểm soát hành vi đối với Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H2b: Các yếu tố tổ chức/cá nhân có thể có tác động tiêu cực đến Nhận thức kiểm soát hành vi đối với Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H3: Chuẩn chủ quan có tác động tích cực đến Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H4: Nhận thức kiểm soát hành vi có tác động tích cực đến Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
Các yếu tố công nghệ tác động đến ý định sử dụng P2P lending thông qua Niềm tin
Trong các dịch vụ tài chính số có rủi ro cao như P2P lending, niềm tin giữ vai trò trung tâm trong việc hình thành ý định sử dụng và các yếu tố công nghệ thường là tiền đề quyết định năng lực tạo dựng niềm tin. Khi người dùng nhận thấy nền tảng mang lại lợi ích thiết thực như: khả năng tiếp cận vốn nhanh, chi phí cạnh tranh và quy trình thuận tiện, đồng thời dễ thao tác và phù hợp với năng lực công nghệ cá nhân, họ có xu hướng đánh giá nền tảng có năng lực vận hành tốt, nhất quán và minh bạch, từ đó củng cố niềm tin đối với hệ thống (Davis, 1989; Venkatesh và Davis, 2003). Bằng chứng thực nghiệm cho thấy, các đặc tính công nghệ tích cực có thể gia tăng niềm tin bằng cách giảm cảm nhận rủi ro, củng cố khả năng tự kiểm soát khi giao dịch và nâng cao kỳ vọng về tính an toàn của nền tảng (Gefen và cộng sự, 2003; Pavlou, 2003; McKnight và cộng sự, 2002). Một khi niềm tin đã được thiết lập ở mức ổn định, người dùng có xu hướng sẵn sàng chia sẻ thông tin tài chính, thực hiện giao dịch và duy trì việc sử dụng, qua đó làm tăng ý định tiếp tục chấp nhận dịch vụ P2P lending (Chen và cộng sự, 2014b; Brahmana và Lau, 2024; Lee và Shin, 2017b). Như vậy, niềm tin vừa là kết quả của chất lượng công nghệ, vừa là động lực dẫn dắt hành vi, phản ánh chuỗi tác động công nghệ, niềm tin, ý định, đây là tuyến tác động then chốt trong lĩnh vực dịch vụ tài chính số dựa trên nền tảng. Trên cơ sở đó, nghiên cứu đề xuất các giả thuyết sau:
H5: Các yếu tố công nghệ có tác động tích cực đến Niềm tin đối với Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H6: Niềm tin có tác động tích cực đến Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
Các yếu tố môi trường tác động đến ý định sử dụng P2P lending thông qua Thái độ
Trong cấu trúc TOE, môi trường bên ngoài không chỉ đóng vai trò bối cảnh bao trùm mà còn là nguồn tín hiệu liên tục định hình cách cá nhân diễn giải mức độ phù hợp và chính đáng của đổi mới công nghệ. Những tín hiệu này có thể xuất phát từ cơ chế giám sát, định hướng chính sách, mức độ chấp nhận xã hội, hay thậm chí là cách hệ thống tài chính thích ứng với các mô hình công nghệ mới (Tornatzky và Fleischer, 1990; Scott, 1995). Khi các yếu tố môi trường vận hành theo hướng hỗ trợ, chẳng hạn như khung pháp lý rõ ràng, quá trình giám sát nhất quán hoặc hạ tầng số tạo điều kiện sử dụng, người dùng có khuynh hướng xem P2P lending như một lựa chọn hợp pháp và ít rủi ro hơn, từ đó thúc đẩy sự hình thành thái độ tích cực đối với dịch vụ công nghệ tài chính (Oliveira và cộng sự, 2016).
Các nghiên cứu gần đây cho thấy, sự phát triển công nghệ tài chính ở cấp độ hệ thống có thể gửi đi tín hiệu ổn định và giảm thiểu cảm nhận bất định, qua đó nâng cao kỳ vọng người dùng về khả năng an toàn và hiệu quả khi tham gia giao dịch số (Lin và cộng sự, 2024). Đồng thời, trong bối cảnh tổ chức nhỏ và doanh nghiệp trẻ, áp lực thể chế và hỗ trợ chuyển đổi số lại hoạt động như chất xúc tác, khiến người dùng cảm nhận họ đang được “dẫn dắt” thay vì “tự xoay xở”, qua đó củng cố thái độ thiện cảm với P2P lending (Imran và cộng sự, 2024). Như vậy, môi trường không chỉ tạo điều kiện mà còn hình thành logic đánh giá của người dùng: khi môi trường gửi tín hiệu ổn định, được giám sát và phù hợp kỳ vọng xã hội, người dùng dễ nhìn nhận P2P lending như một lựa chọn chính đáng và đáng tin cậy, từ đó xây dựng thái độ tích cực - nền tảng quan trọng trước khi ý định hành vi xuất hiện. Từ đó, các giả thuyết được đề xuất như sau:
H7: Các yếu tố môi trường có tác động tích cực đến thái độ đối với Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
H8: Thái độ có tác động tích cực đến Ý định sử dụng dịch vụ P2P lending trên nền tảng công nghệ của người đi vay tại Việt Nam.
Mô hình nghiên cứu đề xuất
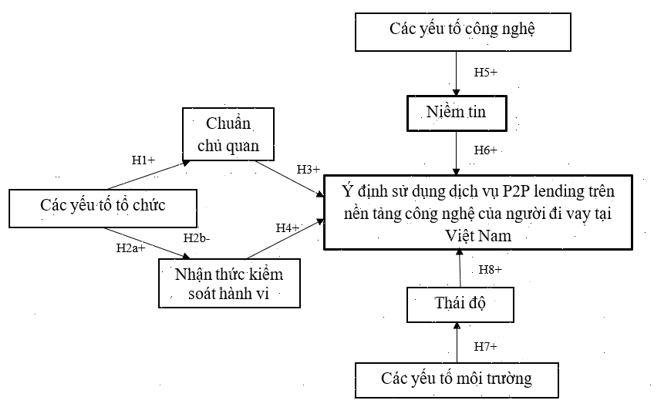
Trên cơ sở các giả thuyết như trên, nhóm tác giả đề xuất mô hình nghiên cứu mối quan hệ giữa Ý định sử dụng dịch vụ cho vay ngang hàng (P2P lending) trên nền tảng công nghệ của người đi vay tại Việt Nam đối với 2 lớp lý thuyết của TPB và khung TOE như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
KẾT LUẬN
Nghiên cứu đóng góp trên cả phương diện lý thuyết và thực tiễn thông qua mô hình 2 lớp tích hợp TOE và TPB nhằm giải thích toàn diện ý định sử dụng P2P lending trong bối cảnh đa chiều.
Về lý thuyết, mô hình vượt ra khỏi cách tiếp cận đơn khung trước đây bằng việc phân tách rõ cơ chế tác động của từng nhóm yếu tố bối cảnh lên các biến tâm lý - hành vi, qua đó làm sáng tỏ cách các yếu tố công nghệ, tổ chức và môi trường được chuyển hóa thành ý định thông qua vai trò trung gian của chuẩn chủ quan, nhận thức kiểm soát, niềm tin và thái độ. Cách tích hợp này không chỉ nâng cao sức giải thích đối với hành vi chấp nhận dịch vụ tài chính số mà còn đặt nền tảng cho các phân tích thực nghiệm tiếp theo.
Về thực tiễn, kết quả cho thấy các nền tảng P2P lending cần ưu tiên củng cố chất lượng công nghệ và trải nghiệm người dùng để xây dựng niềm tin và giảm rào cản sử dụng, đồng thời khai thác ảnh hưởng xã hội đặc trưng của văn hóa Việt Nam thông qua chiến lược truyền miệng và cộng đồng người dùng. Đối với nhà hoạch định chính sách, nghiên cứu nhấn mạnh tầm quan trọng của việc hoàn thiện khung pháp lý chuyên biệt, tăng cường kỹ năng số và tài chính số, cũng như bảo vệ người tiêu dùng nhằm thúc đẩy phát triển bền vững thị trường và tiến trình tài chính toàn diện. Những đóng góp này đồng thời khẳng định tính hợp lý của mô hình đề xuất, tạo cơ sở cho các bước triển khai nghiên cứu tiếp theo.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T.
2. Baker, J. (2012). The technology - organization - environment framework. In Y. K. Dwivedi, M. R. Wade, và S. L. Schneberger (Eds.), Information systems theory (pp. 231-245). Springer. https://doi.org/10.1007/978-1-4419-6108-2_12.
3. Brahmana, R. K., và Lau, E. (2024). Adoption of peer-to-peer (P2P) fintech lending: A study of socio-demographic factors. International Journal of Business and Society, 25(S1), 54-76. https://doi.org/10.33736/ijbs.8196.2024.
4. Chen, D., Lai, F. & Lin, Z. (2014). A trust model for online peer-to-peer lending: a lender’s perspective. Inf Technol Manag, 15, 239-254. https://doi.org/10.1007/s10799-014-0187-z.
5. Chi, T. H. K., Van Anh, V. N., Chi, N. L., Khanh, M. D., và Linh, D. N. N. (2025). Factors impacting Vietnamese students’ intention to use Peer-To-Peer lending. International journal of multidisciplinary research and analysis, 08(03). https://doi.org/10.47191/ijmra/v8-i03-58.
6. Compeau, D. R., và Higgins, C. A. (1995). Computer self-efficacy: Development of a measure and initial test. MIS Quarterly, 19(2), 189-211. https://doi.org/10.2307/249688.
7. Đào Mỹ Hằng và Lê Thị Diệu Linh (2025). Sự phát triển của Fintech và thách thức đối với các ngân hàng thương mại Việt Nam. https://tapchinganhang.gov.vn/su-phat-trien-cua-fintech-va-thach-thuc-doi-voi-cac-ngan-hang-thuong-mai-viet-nam-10431.html.
8. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008.
9. FiinGroup (2025). Ngành Ngân hàng Việt Nam 2025: Trước biến động toàn cầu và làn sóng tài chính mới. https://fiingroup.vn/NewsInsights/Detail/11661639?lang=vn.
10. Fornero, E., và Monticone, C. (2011). Financial literacy and pension plan participation in Italy. Journal of Pension Economics và Finance, 10(4), 547-564. https://doi.org/10.1017/S1474747211000473.
11. Gefen, D., Karahanna, E., và Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90. https://doi.org/10.2307/30036519.
12. Havrylchyk, O., và Verdier, M. (2018b). The financial intermediation role of the P2P lending platforms. Comparative Economic Studies, 60(1), 115-130. https://doi.org/10.1057/s41294-017-0045-1.
13. Industry ARC (2025). P2P lending market size report, 2019-2025. https://www.industryarc.com/Report/19177/P2P-Lending-Market.
14. Jagtiani, J., và Lemieux, C. (2018). Do fintech lenders penetrate areas that are underserved by traditional banks?. Journal of Economics and Business, 100, 43-54. https://doi.org/10.1016/j.jeconbus.2018.03.001.
15. Khan, S., Singh, R., Laskar, H. R., và Choudhury, M. (2025). Exploring the role of digital financial literacy in the adoption of Peer-to-Peer lending platforms. Investment Management and Financial Innovations, 22(1), 369-383. https://doi.org/10.21511/imfi.22(1).2025.28.
16. Kusumawati, R., Hanafi, M. M., Surwanti, A., và Rahmawati, A. (2024). Peer-to-peer lending: An analytical review of research trends and future prospects. Edelweiss Applied Science and Technology, 8(6), 5336-5348. https://doi.org/10.55214/25768484.v8i6.3190.
17. Lee, I., và Shin, Y. J. (2017b). Fintech: Ecosystem, business models, investment decisions, and challenges. Business Horizons, 61(1), 35-46. https://doi.org/10.1016/j.bushor.2017.09.003.
18. Lin, H., Hsu, C., Wu, P., Shen, C., và Chen, G. (2024). Demystifying the interconnections among natural resources, fintech, green technologies, and sustainable environment in E-7 nations. Resources Policy, 90, 104698. https://doi.org/10.1016/j.resourpol.2024.104698.
19. Long, T. Q., Morgan, P. J., và Yoshino, N. (2023). Financial literacy, behavioral traits, and ePayment adoption and usage in Japan. Financial Innovation, 9(1), 101. https://doi.org/10.1186/s40854-023-00504-3.
20. Lusardi, A., và Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5.
21. McKnight, D. H., Choudhury, V., và Kacmar, C. (2002). Developing and validating trust measures for e‐commerce: An integrative typology. Information Systems Research, 13(3), 334-359. https://doi.org/10.1287/isre.13.3.334.81.
22. Nguyen Minh Tu Anh, Phan Hong Hai, và Nguyen Quoc Cuong (2025). Peer-to-peer lending in Viet Nam: A review of literature. Global Business và Finance Review, 30(9), 126-140. https://doi.org/10.17549/gbfr.2025.30.9.126.
23. Oliveira, T., Martins, R., Sarker, S., Thomas, M., và Popovič, A. (2019). Understanding SaaS adoption: The moderating impact of the environment context. International Journal of Information Management, 49, 1-12. https://doi.org/10.1016/j.ijinfomgt.2019.02.009.
24. Pavlou, P. A. (2003). Consumer acceptance of electronic commerce: Integrating trust and risk with the technology acceptance model. International Journal of Electronic Commerce, 7(3), 101-134. https://doi.org/10.1080/10864415.2003.11044275.
25. Pavlou, P. A., và Gefen, D. (2004). Building effective online marketplaces with institution-based trust. Information Systems Research, 15(1), 37-59. https://doi.org/10.1287/isre.1040.0015.
26. Quỳnh Trang (2025). Hướng tới thị trường cho vay ngang hàng lành mạnh. https://thoibaonganhang.vn/huong-toi-thi-truong-cho-vay-ngang-hang-lanh-manh-170586.html.
27. Robb, C. A., và Woodyard, A. S. (2011). Financial knowledge and best practice behavior. Journal of Financial Counseling and Planning, 22(1), 60-70.
28. Rogers, E. M. (2003). Diffusion of innovations (5th ed.). Free Press.
29. Santosdiaz, R. (2024). Spotlighting the Fintech landscape of Vietnam in 2024. The Fintech Times. https://thefintechtimes.com/spotlighting-the-fintech-landscape-of-vietnam-in-2024/.
30. Scott, W. R. (1995). Institutions and organizations. SAGE Publications.
31. Tang, H. (2018b). Peer-to-Peer lenders versus banks: Substitutes or complements? Review of Financial Studies, 32(5), 1900-1938. https://doi.org/10.1093/rfs/hhy137.
32. Tornatzky, L. G., và Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
33. Venkatesh, V., Morris, M. G., Davis, G. B., và Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540.
34. Xiao, J. J., và Porto, N. (2017). Financial education and financial satisfaction: Financial literacy, behavior, and capability as mediators. International Journal of Bank Marketing, 35(5), 805-817. https://doi.org/10.1108/IJBM-01-2016-0009.
35. Zhang, L., và Wang, Y. (2025). The dynamic evolution of fintech empowerment, industrial structure rationalization, and green economic efficiency. Finance Research Letters, 85, 108197. https://doi.org/10.1016/j.frl.2025.108197.
| Ngày nhận bài: 26/11/2025; Ngày hoàn thiện biên tập: 9/1/2026; Ngày duyệt đăng: 19/1/2026 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị


