


Ảnh hưởng của các chỉ số tài chính đến hiệu quả hoạt động của các doanh nghiệp trên thị trường chứng khoán Việt Nam giai đoạn 2024 - 2025
Ngô Anh Tuấn (Tác giả liên hệ)
Trường Đại học Kỹ thuật - Công nghệ Cần Thơ; Email: [email protected]
Phạm Hồng Phát
Trường Đại học Kỹ thuật - Công nghệ Cần Thơ
Trần Hoàng Khánh Vy
Trường Đại học Kỹ thuật - Công nghệ Cần Thơ
Tóm tắt
Nghiên cứu ảnh hưởng của các chỉ số tài chính đến hiệu quả hoạt động của doanh nghiệp trên thị trường chứng khoán Việt Nam. Dữ liệu được thu thập từ báo cáo tài chính và báo cáo thường niên của 169 doanh nghiệp đang niêm yết trên HOSE, HNX và UPCOM. Nghiên cứu sử dụng phương pháp phân tích hồi quy tuyến tính Pooled OLS. Kết quả cho thấy các yếu tố như khả năng thanh toán và đòn bẩy tài chính có tác động đến hiệu quả hoạt động của doanh nghiệp.
Từ khóa: Khả năng thanh toán, đòn bẩy tài chính, ROS, Pooled OLS
Abstract
This study examines the effects of financial indicators on the operational performance of enterprises in the Vietnamese stock market. Data were collected from the financial statements and annual reports of 169 enterprises listed on HOSE, HNX, and UPCOM. The study employs the Pooled OLS linear regression method. The results show that factors such as liquidity and financial leverage have significant effects on the operational performance of enterprises.
Keywords: Liquidity, financial leverage, ROS, Pooled OLS
ĐẶT VẤN ĐỀ
Các nghiên cứu thực nghiệm gần đây cho thấy mối quan hệ đáng kể giữa các chỉ số tài chính và hiệu quả hoạt động của DN. Sultana và cộng sự (2022) chỉ ra rằng các chỉ số tài chính có khả năng dự báo hiệu quả hoạt động và tình hình tài chính của DN. Bên cạnh đó, Ahamed và cộng sự (2023) cũng khẳng định rằng các chỉ số tài chính như cơ cấu vốn và các ràng buộc tài chính có ảnh hưởng đáng kể đến hiệu quả hoạt động của DN. Do đó, việc nghiên cứu tác động của các chỉ số tài chính đến hiệu quả hoạt động không chỉ góp phần bổ sung bằng chứng thực nghiệm mà còn cung cấp cơ sở khoa học để DN xây dựng chính sách tài chính phù hợp nhằm nâng cao hiệu quả hoạt động và năng lực cạnh tranh.
CƠ SỞ LÝ THUYẾT
Quan điểm Nguồn lực (RBV) của Wernerfelt (1984) cho rằng hiệu quả hoạt động của DN phụ thuộc vào khả năng sở hữu, quản lý và khai thác hiệu quả các nguồn lực nội tại nhằm tạo ra lợi thế cạnh tranh bền vững. Barney (1991) cho rằng những nguồn lực có giá trị, khan hiếm, khó bắt chước và khó thay thế sẽ giúp DN nâng cao hiệu quả hoạt động và duy trì lợi thế cạnh tranh lâu dài. Trong số các nguồn lực nội tại, nguồn lực tài chính giữ vai trò đặc biệt quan trọng vì phản ánh năng lực huy động vốn, khả năng thanh toán các nghĩa vụ tài chính và hiệu quả quản trị vốn lưu động. Theo quan điểm này, các chỉ số tài chính như đòn bẩy tài chính, khả năng thanh toán và hiệu quả quản lý các khoản phải trả không chỉ phản ánh sức khỏe tài chính mà còn quyết định khả năng sử dụng hiệu quả nguồn lực để tạo ra lợi nhuận và nâng cao hiệu quả hoạt động của DN.
SỐ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu
Nghiên cứu sử dụng dữ liệu thứ cấp được thu thập từ báo cáo thường niên, báo cáo tài chính đã kiểm toán của các DN đang niêm yết trên HOSE, HNX và UPCOM. Theo Tabachnick & Fidell (1996), để thực hiện phân tích hồi quy với độ tin cậy cao, kích thước mẫu tối thiểu cần tuân theo công thức: N≥50+8m, trong đó m là số biến độc lập. Với 3 biến độc lập được đưa vào mô hình, kích thước mẫu tối thiểu theo công thức của Tabachnick và Fidell là 74 quan sát. Do vậy, nghiên cứu thu thập dữ liệu từ 169 DN được lặp lại trong 2 năm 2024 và 2025 đã đáp ứng yêu cầu về cỡ mẫu.
Phương pháp phân tích
Nghiên cứu sử dụng mô hình Pooled OLS để đánh giá tác động của các chỉ số tài chính đến hiệu quả hoạt động của DN trong giai đoạn 2024-2025. Phương pháp này gộp toàn bộ quan sát của các DN trong 2 năm thành một mẫu chung và ước lượng bằng phương pháp bình phương nhỏ nhất thông thường. Việc sử dụng Pooled OLS phù hợp với mục tiêu xem xét mối quan hệ trung bình giữa các chỉ số tài chính và hiệu quả hoạt động, đồng thời giúp gia tăng số lượng quan sát và nâng cao khả năng ước lượng của mô hình. Mô hình nghiên cứu như sau:
|
|
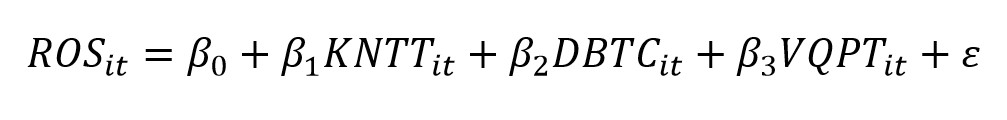
Biến phụ thuộc
Hiệu quả hoạt động (ROS): ROS được sử dụng rộng rãi trong các nghiên cứu về hiệu quả hoạt động vì chỉ tiêu này đánh giá trực tiếp hiệu quả kiểm soát chi phí và khả năng tạo lợi nhuận từ doanh thu, đồng thời ít chịu ảnh hưởng bởi quy mô DN hơn so với một số chỉ tiêu lợi nhuận tuyệt đối. Theo Brooks (2019), ROS là một chỉ tiêu quan trọng để đánh giá hiệu quả hoạt động và khả năng sinh lời của DN trong các nghiên cứu tài chính DN. Bên cạnh đó, các nghiên cứu gần đây cũng tiếp tục sử dụng ROS như một thước đo đại diện cho hiệu quả hoạt động khi phân tích tác động của các chỉ số tài chính, cấu trúc vốn và quản trị vốn lưu động đối với kết quả kinh doanh của DN (Alabdulkarim và cộng sự, 2024).
Biến độc lập:
Khả năng thanh toán hiện hành (KNTT): Đây là một trong những chỉ tiêu quan trọng để đánh giá mức độ an toàn tài chính và tính thanh khoản của DN. DN duy trì khả năng thanh toán ở mức hợp lý sẽ có điều kiện chủ động về dòng tiền, giảm rủi ro mất khả năng thanh toán, nâng cao khả năng tiếp cận nguồn vốn và tạo nền tảng thuận lợi cho hoạt động sản xuất kinh doanh. Tuy nhiên, khả năng thanh toán quá cao cũng có thể phản ánh tình trạng nắm giữ tài sản lưu động vượt mức cần thiết, làm giảm hiệu quả sử dụng vốn (Khoza, 2025)
Đòn bẩy tài chính (DBTC): Việc sử dụng đòn bẩy tài chính ở mức hợp lý có thể giúp DN tận dụng lợi thế của nguồn vốn vay, mở rộng quy mô đầu tư và gia tăng khả năng sinh lời. Ngược lại, khi tỷ lệ nợ quá cao, DN phải đối mặt với áp lực chi phí lãi vay, rủi ro thanh khoản và nguy cơ suy giảm hiệu quả hoạt động, đặc biệt trong điều kiện thị trường biến động hoặc kết quả kinh doanh không thuận lợi. Vì vậy, tác động của đòn bẩy tài chính đến hiệu quả hoạt động phụ thuộc vào khả năng quản trị cấu trúc vốn và hiệu quả sử dụng nguồn vốn vay của DN (Alabdulkarim và cộng sự, 2024).
Vòng quay các khoản phải trả (VQPT): Chỉ tiêu này cho thấy mức độ cân bằng giữa việc duy trì uy tín thanh toán với nhà cung cấp và việc khai thác nguồn vốn chiếm dụng phục vụ hoạt động sản xuất kinh doanh. Vòng quay các khoản phải trả quá cao có thể phản ánh DN thanh toán sớm, làm giảm khả năng tận dụng tín dụng thương mại và gia tăng nhu cầu vốn lưu động. Ngược lại, vòng quay quá thấp có thể cho thấy DN kéo dài thời gian thanh toán, tiềm ẩn rủi ro mất uy tín với nhà cung cấp hoặc phát sinh chi phí tài chính. Do đó, việc duy trì vòng quay các khoản phải trả ở mức hợp lý được xem là yếu tố quan trọng góp phần nâng cao hiệu quả hoạt động của DN (Wang và cộng sự, 2023).
KẾT QUẢ VÀ THẢO LUẬN
Mô tả mẫu nghiên cứu
Kết quả phân tích 169 DN trên HOSE, HNX và UPCOM như sau:
Bảng 1: Thống kê các chỉ số tài chính của DN trong giai đoạn 2024-2025
| Chỉ số tài chính | 2024 | 2025 | Tăng/giảm |
| Khả năng thanh toán hiện hành (lần) | 2,56 | 2,79 | +0,23 |
| Hệ số đòn bẩy tài chính (lần) | 0,43 | 0,42 | -0,01 |
| Vòng quay các khoản phải trả (vòng) | 43,46 | 14,33 | -29,13 |
| ROS (%) | 4,22 | 5,92 | +1,70 |
Nguồn: Kết quả khảo sát 169 DN, 2024-2025
Kết quả thống kê mô tả cho thấy các chỉ số tài chính của DN có sự thay đổi giữa năm 2024 và 2025. Cụ thể, khả năng thanh toán hiện hành tăng từ 2,56 lần lên 2,79 lần, tương ứng tăng 0,23 lần, phản ánh năng lực thanh toán các khoản nợ ngắn hạn được cải thiện và DN duy trì mức thanh khoản tốt hơn trong năm 2025. Hệ số đòn bẩy tài chính của các DN tương đối không thay đổi. Tuy nhiên, vòng quay các khoản phải trả giảm mạnh từ 43,46 vòng xuống còn 14,33 vòng, tương ứng giảm 29,13 vòng. Kết quả này phản ánh tốc độ thanh toán các khoản phải trả cho nhà cung cấp chậm hơn so với năm trước. Điều này có thể cho thấy DN đã kéo dài thời gian sử dụng tín dụng thương mại nhằm hỗ trợ nhu cầu vốn lưu động, tuy nhiên cũng có thể làm gia tăng rủi ro về quan hệ với nhà cung cấp nếu thời gian thanh toán vượt quá các điều khoản tín dụng đã thỏa thuận.
Về hiệu quả hoạt động, tỷ suất lợi nhuận trên doanh thu (ROS) tăng từ 4,22% năm 2024 lên 5,92% năm 2025, tương ứng tăng 1,70 điểm phần trăm. Kết quả này cho thấy khả năng chuyển đổi doanh thu thành lợi nhuận của DN được cải thiện, phản ánh hiệu quả quản lý chi phí và hoạt động kinh doanh có xu hướng tích cực hơn trong năm 2025.
Kết quả phân tích hồi quy
Kết quả kiểm định đa cộng tuyến thông qua hệ số phóng đại phương sai (VIF) cho thấy các biến độc lập trong mô hình đều có giá trị VIF rất thấp, nhỏ hơn 5. Điều này cho thấy các biến độc lập không có mối tương quan tuyến tính với nhau (Hair và cộng sự, 2006). Các biến độc lập cung cấp thông tin tương đối độc lập, bảo đảm độ tin cậy của các ước lượng hồi quy và cho phép sử dụng mô hình Pooled OLS để phân tích tác động của các chỉ số tài chính đến hiệu quả hoạt động của DN.
Bảng 2: Kết quả kiểm định VIF
| Biến độc lập | VIF | 1/VIF |
| KNTT | 1,10 | 0,909 |
| DBTC | 1,11 | 0,903 |
| VQPT | 1,01 | 0,993 |
| Giá trị trung bình VIF | 1,07 |
|
Nguồn: Kết quả khảo sát 169 DN, 2024-2025
Kết quả hồi quy Pooled OLS cho thấy mô hình có ý nghĩa thống kê ở mức 1% (Prob > F = 0,0016), chứng tỏ các biến độc lập khi xem xét đồng thời có ảnh hưởng đến hiệu quả hoạt động của DN. Chỉ số R2 = 0,0958 cho thấy khoảng 9,58% sự biến động của ROS được giải thích bởi khả năng thanh toán hiện hành, đòn bẩy tài chính và vòng quay khoản phải trả.
Bảng 3: Kết quả phân tích mô hình hồi quy
| Biến quan sát | Ký hiệu biến | Hệ số hồi quy | Giá trị P |
| Hằng số | β | 16,113*** | 0,000 |
| Khả năng thanh toán hiện hành | KNTT | 0,302* | 0,095 |
| Hệ số đòn bẩy tài chính | DBTC | -27,501** | 0,018 |
| Vòng quay các khoản phải trả | VQPT | 0,003ns | 0,685 |
| Giá trị Sig. F | 0,0016 |
| |
| R2 | 0,0958 |
| |
Ghi chú: *** : ý nghĩa thống kê 1%, **: ý nghĩa thống kê 5%, * : ý nghĩa thống kê 10%, ns: không có ý nghĩa thống kê.
Nguồn: Kết quả khảo sát 169 DN, 2024-2025
Kết quả nghiên cứu cho thấy khả năng thanh toán hiện hành và hệ số đòn bẩy tài chính ảnh hưởng đến hiệu quả hoạt động của DN. Trong khi đó, vòng quay các khoản phải trả không ảnh hưởng đến hiệu quả hoạt động của DN. Cụ thể:
Khả năng thanh toán hiện hành (KNTT) có tác động cùng chiều đến hiệu quả hoạt động của DN, với hệ số hồi quy là 0,302 và có ý nghĩa thống kê ở mức 10%. Điều này cho thấy việc duy trì khả năng thanh khoản ở mức hợp lý giúp DN chủ động trong việc đáp ứng các nghĩa vụ tài chính ngắn hạn, giảm áp lực về dòng tiền và tạo điều kiện thuận lợi cho hoạt động sản xuất kinh doanh, từ đó góp phần cải thiện tỷ suất lợi nhuận trên doanh thu (ROS). Kết quả này phù hợp với nghiên cứu của Nguyen và cộng sự (2024), khi các tác giả cho rằng quản trị thanh khoản hiệu quả góp phần nâng cao hiệu quả hoạt động của các DN.
Đòn bẩy tài chính (DBTC), kết quả nghiên cứu cho thấy hệ số hồi quy mang dấu âm (-27,501) và có ý nghĩa thống kê ở mức 5% (p = 0,018). Điều này hàm ý rằng việc gia tăng tỷ trọng vốn vay trong cơ cấu nguồn vốn có thể làm suy giảm hiệu quả hoạt động của DN do chi phí lãi vay và rủi ro tài chính tăng lên. Khi mức nợ vượt quá khả năng kiểm soát, áp lực thanh toán các nghĩa vụ tài chính sẽ làm giảm lợi nhuận tạo ra từ doanh thu. Kết quả này phù hợp với nghiên cứu của Putri và Rahardjo (2024), trong đó đòn bẩy tài chính được xác định có tác động tiêu cực và có ý nghĩa thống kê đến hiệu quả tài chính của các DN ngành tiêu dùng niêm yết tại Indonesia.
Vòng quay các khoản phải trả (VQPT) có hệ số hồi quy dương (0,003) nhưng không có ý nghĩa thống kê. Do đó, nghiên cứu chưa tìm thấy đủ bằng chứng để khẳng định rằng Vòng quay các khoản phải trả ảnh hưởng đến hiệu quả hoạt động của DN trong giai đoạn nghiên cứu. Kết quả này cho thấy sự khác biệt trong chính sách tín dụng thương mại giữa các DN có thể làm tác động của chỉ tiêu này trở nên không rõ ràng. Một số DN thanh toán nhanh nhằm duy trì uy tín và tận dụng chiết khấu thanh toán, trong khi những DN khác kéo dài thời gian thanh toán để khai thác nguồn tín dụng thương mại phục vụ vốn lưu động. Sự khác biệt này khiến ảnh hưởng tổng thể của vòng quay các khoản phải trả đến ROS không đạt ý nghĩa thống kê. Kết quả nghiên cứu cũng phù hợp với Flannery và Öztekin (2024), khi các tác giả cho rằng các khoản phải trả chủ yếu phản ánh chính sách vốn lưu động và cấu trúc tài chính, trong khi tác động trực tiếp đến khả năng sinh lời phụ thuộc vào chiến lược quản trị tài chính và đặc điểm hoạt động của từng DN.
KẾT LUẬN VÀ KIẾN NGHỊ
Kết quả nghiên cứu cho thấy cấu trúc tài chính, đặc biệt là việc kiểm soát mức độ sử dụng nợ, có vai trò quan trọng đối với hiệu quả hoạt động của DN. Đồng thời, DN cần duy trì khả năng thanh khoản ở mức hợp lý để nâng cao khả năng sinh lời, trong khi chính sách quản lý các khoản phải trả cần được xem xét kết hợp với đặc điểm ngành nghề và chiến lược quản trị vốn lưu động nhằm phát huy hiệu quả trong hoạt động kinh doanh.
Tài liệu tham khảo:
1. Ahamed, F. T., Houqe, M. N., & van Zijl, T. (2023). Meta-analysis of the impact of financial constraints on firm performance. Accounting & Finance, 63(2), 1671-1707. https://doi.org/10.1111/acfi.12923
2. Alabdulkarim, N., Kalyanaraman, L., & Alhussayen, H. (2024). The impact of firm size on the relationship between leverage and firm performance: evidence from Saudi Arabia. Humanities and Social Sciences Communications, 11(1), 1664.
3. Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
4. Brooks, C. (2019). Introductory econometrics for finance (4th ed.). Cambridge University Press.
5. Flannery, M. J., & Öztekin, Ö. (2024). Working capital balances and financial policy. Journal of Corporate Finance, 87, 102618. https://doi.org/10.1016/j.jcorpfin.2024.102618
6. Hair, J. F., Black, W. C., Babin, B. J., Anderson, R. E., & Tatham, R. (2006). Multivariate data analysis. Uppersaddle river.
7. Khoza, F. (2025). The impact of liquidity and leverage on the financial performance of the Johannesburg Stock Exchange-listed consumer goods firms. Journal of Risk and Financial Management, 18(9), 510. https://doi.org/10.3390/jrfm18090510
9. Nguyen, K. Q. T., Phan, T. H. N., & Hang, N. M. (2024). The effect of liquidity on firm's performance: Case of Vietnam. Journal of Eastern European and Central Asian Research, 11(1), 176-187. https://doi.org/10.15549/jeecar.v11i1.1344
10. Putri, A. L., & Rahardjo, S. N. (2024). Pengaruh financial leverage dan likuiditas terhadap kinerja keuangan perusahaan. Diponegoro Journal of Accounting, 13(4).
11. Sultana, T., Dey, S. R., & Tareque, M. (2022). Exploring the linkage between human capital and economic growth: A look at 141 developing and developed countries. Economic Systems, 46(3), 101017.
12. Tabachnick, B. G., & Fidell, L. S. (1996). Using multivariate statistics (3rd ed.). New York, NY: HarperCollins
13. Wang, Y., Li, X., & Zhang, H. (2023). Working capital management and corporate performance: A systematic review and future research agenda. Journal of Business Research, 163, 113912. https://doi.org/10.1016/j.jbusres.2023.113912
14. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180. https://doi.org/10.1002/smj.4250050207
| Ngày nhận bài: 21/6/2026; Ngày hoàn thiện biên tập: 5/8/2026; Ngày duyệt đăng: 19/8/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai

Xu hướng nghiên cứu các yếu tố thúc đẩy việc duy trì sử dụng trí tuệ nhân tạo tạo sinh: Phân tích trắc lượng thư mục và hàm ý quản trị

Đào tạo liên ngành trong các chương trình marketing bậc đại học: Từ tích hợp học phần đến phát triển năng lực

Tác động của văn hóa học tập tổ chức theo cảm nhận của nhân viên đến hiệu suất thích ứng của nhân viên trong bối cảnh chuyển đổi số

Chuyển đổi số trong quản lý tài sản công tại các đơn vị sự nghiệp công lập: Thực trạng và hàm ý chính sách

Phát triển nguồn nhân lực cho chuyển đổi xanh ở Việt Nam: Thực trạng, điểm nghẽn và hàm ý chính sách

Tác động của thu hồi đất đến sinh kế hộ gia đình và giải pháp phục hồi bền vững tại xã Tràng Định, tỉnh Lạng Sơn

Giải pháp hoàn thiện công tác chuyển đổi số tại Ủy ban nhân dân tỉnh Đồng Tháp

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn


