


Vai trò của kế toán bền vững trong nâng cao giá trị doanh nghiệp: Khảo sát các doanh nghiệp sản xuất tại Đồng Nai
ThS. Đào Thị Hồng Nhung
Trường Đại học Công nghệ Đồng Nai
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của kế toán bền vững đến giá trị doanh nghiệp thông qua cơ chế trung gian là hiệu quả hoạt động bền vững tại các doanh nghiệp sản xuất ở Đồng Nai. Dữ liệu được thu thập từ 335 kế toán viên và nhà quản lý tài chính thông qua mô hình PLS-SEM. Kết quả cho thấy, Kế toán bền vững có tác động tích cực đến Hiệu quả hoạt động bền vững và Giá trị doanh nghiệp. Đồng thời, Hiệu quả hoạt động bền vững cũng ảnh hưởng tích cực đến Giá trị doanh nghiệp và đóng vai trò trung gian một phần trong mối quan hệ giữa Kế toán bền vững và Giá trị doanh nghiệp. Nghiên cứu cung cấp bằng chứng thực nghiệm cho bối cảnh doanh nghiệp sản xuất tại Việt Nam và nhấn mạnh vai trò chiến lược của kế toán bền vững trong việc gia tăng giá trị dài hạn.
Từ khóa: Kế toán bền vững, giá trị doanh nghiệp, doanh nghiệp sản xuất, Đồng Nai
Summary
This study analyzes the impact of sustainable accounting on firm value, mediated by sustainable performance, among manufacturing enterprises in Dong Nai. Data were collected from 335 accountants and financial managers and analyzed using PLS-SEM. The results indicate that sustainable accounting has a positive effect on both sustainable performance and firm value. At the same time, sustainable performance also positively influences firm value and partially mediates the relationship between sustainable accounting and firm value. The study provides empirical evidence from manufacturing enterprises in Viet Nam and highlights the strategic role of sustainable accounting in enhancing long-term value.
Keywords: Sustainable accounting, firm value, manufacturing enterprises, Dong Nai
GIỚI THIỆU
Trong bối cảnh toàn cầu hóa và yêu cầu phát triển bền vững ngày càng gia tăng, doanh nghiệp không chỉ theo đuổi mục tiêu lợi nhuận mà còn phải chú trọng các yếu tố môi trường, xã hội và quản trị (ESG). Sự chuyển dịch này làm nổi bật vai trò của kế toán bền vững như một công cụ quản trị chiến lược, hỗ trợ đo lường, kiểm soát và công bố các tác động phi tài chính bên cạnh chỉ tiêu truyền thống. Nhiều nghiên cứu cho thấy, việc tích hợp kế toán bền vững góp phần nâng cao hiệu quả hoạt động và gia tăng giá trị doanh nghiệp trong dài hạn (Nguyen, 2020; Loh và cộng sự, 2017).
Đối với doanh nghiệp sản xuất, áp lực về tiêu hao tài nguyên, phát thải và tuân thủ quy định môi trường ngày càng lớn. Việc áp dụng kế toán quản trị môi trường và hệ thống kiểm soát bền vững giúp tối ưu chi phí, nâng cao hiệu suất và giảm rủi ro pháp lý (Nartey và van der Poll, 2021; Lopez-Valeiras và cộng sự, 2015). Tại Việt Nam, Nguyen (2024) cho thấy, kế toán môi trường chịu ảnh hưởng từ nhận thức quản lý và áp lực thể chế, đồng thời tác động tích cực đến hiệu quả hoạt động. Ở góc độ thị trường vốn, thực hành ESG và công bố thông tin bền vững có liên hệ tích cực với khả năng chống chịu và hiệu suất tài chính, đặc biệt trong bối cảnh bất ổn (Yahya, 2023; Gao và Geng, 2024).
Tuy nhiên, bằng chứng thực nghiệm tại Việt Nam, đặc biệt là trong ngành sản xuất ở Đồng Nai, còn hạn chế. Xuất phát từ khoảng trống này, nghiên cứu phân tích vai trò của kế toán bền vững trong việc nâng cao giá trị doanh nghiệp thông qua hiệu quả hoạt động bền vững tại các doanh nghiệp sản xuất ở Đồng Nai. Thông qua việc sử dụng mô hình PLS-SEM, nghiên cứu cung cấp bằng chứng thực nghiệm và làm rõ cơ chế tác động giữa thực hành kế toán bền vững và giá trị doanh nghiệp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Một số khái niệm
Kế toán bền vững là sự mở rộng hệ thống kế toán truyền thống bằng cách tích hợp các yếu tố môi trường, xã hội và quản trị vào đo lường và báo cáo. Không chỉ công bố thông tin, nó còn bao gồm kế toán quản trị môi trường và kiểm soát chi phí môi trường (Nartey và van der Poll, 2021). Trong doanh nghiệp sản xuất, kế toán bền vững giúp kiểm soát tiêu hao tài nguyên, giảm phát thải và nâng cao hiệu quả sử dụng nguồn lực (Lopez-Valeiras và cộng sự, 2015).
Giá trị doanh nghiệp được tiếp cận qua giá trị thị trường, khả năng sinh lời và triển vọng tăng trưởng dài hạn, phản ánh kỳ vọng của nhà đầu tư về dòng tiền tương lai. Nghiên cứu cho thấy công bố thông tin bền vững giúp giảm rủi ro thông tin, tăng minh bạch và cải thiện định giá (Loh và cộng sự., 2017; Nguyen, 2020). Thực hành ESG hiệu quả còn nâng cao khả năng chống chịu trước cú sốc kinh tế, qua đó gia tăng giá trị doanh nghiệp (Yahya, 2023).
Các lý thuyết nền tảng
Nghiên cứu được xây dựng trên các lý thuyết nền tảng nhằm giải thích mối quan hệ giữa kế toán bền vững và giá trị doanh nghiệp.
Theo Lý thuyết các bên liên quan, doanh nghiệp cần đáp ứng kỳ vọng của nhiều nhóm liên quan, không chỉ cổ đông. Việc thực hiện và công bố thông tin bền vững minh bạch giúp củng cố niềm tin và tạo giá trị dài hạn.
Lý thuyết hợp pháp cho rằng doanh nghiệp phải phù hợp với chuẩn mực xã hội để duy trì tính hợp pháp; công bố thông tin bền vững là công cụ thể hiện trách nhiệm và nâng cao hình ảnh.
Trong khi đó, Lý thuyết tín hiệu xem báo cáo bền vững như tín hiệu tích cực về chất lượng quản trị và triển vọng phát triển, giúp giảm bất cân xứng thông tin và cải thiện định giá.
Cuối cùng, Lý thuyết dựa trên nguồn lực (RBV) nhấn mạnh năng lực nội tại là nguồn gốc lợi thế cạnh tranh. Kế toán bền vững được xem là năng lực quản trị chiến lược giúp tối ưu nguồn lực, kiểm soát rủi ro và gia tăng giá trị doanh nghiệp dài hạn.
Tổng quan nghiên cứu
Trong những năm gần đây, mối quan hệ giữa kế toán bền vững và giá trị doanh nghiệp thu hút sự quan tâm lớn của giới học thuật. Nhiều nghiên cứu quốc tế cho thấy công bố thông tin bền vững và tích hợp các yếu tố ESG có tác động tích cực đến hiệu quả tài chính và giá trị thị trường (Loh và cộng sự, 2017; Nguyen, 2020), khi doanh nghiệp minh bạch hơn sẽ gia tăng niềm tin nhà đầu tư và giảm bất cân xứng thông tin. Ở góc độ kế toán quản trị, kế toán quản trị môi trường (EMA) được chứng minh giúp đo lường và kiểm soát chi phí môi trường, tối ưu hóa nguồn lực và cải thiện hiệu quả hoạt động (Lopez-Valeiras và cộng sự, 2015; Nartey và van der Poll, 2021).
Tại Việt Nam, Nguyen (2024) cũng chỉ ra rằng, EMA chịu ảnh hưởng của áp lực thể chế và nhận thức quản lý, đồng thời góp phần nâng cao hiệu quả vận hành. Bên cạnh đó, các nghiên cứu gần đây nhấn mạnh ESG giúp tăng khả năng chống chịu và hiệu suất tài chính trong bối cảnh bất ổn kinh tế toàn cầu (Yahya, 2023; Gao và Geng, 2024). Tuy nhiên, bằng chứng tại các nền kinh tế mới nổi, đặc biệt trong ngành sản xuất, vẫn còn hạn chế và cần được mở rộng nghiên cứu.
Mô hình và giả thuyết nghiên cứu
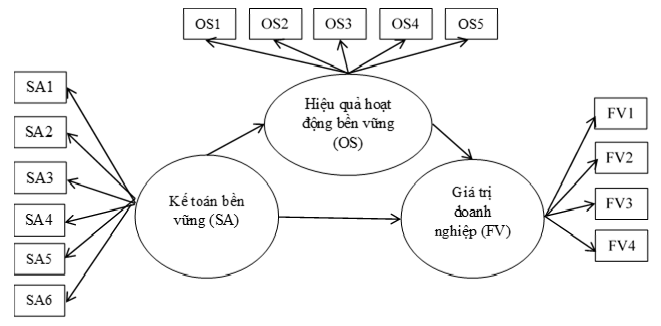
Dựa trên các lý thuyết nền tảng và các nghiên cứu đi trước, tác giả đề xuất mô hình nghiên cứu vai trò của kế toán bền vững trong nâng cao giá trị doanh nghiệp như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1: Kế toán bền vững có tác động tích cực đến Hiệu quả hoạt động bền vững.
H2: Kế toán bền vững có tác động tích cực đến Giá trị doanh nghiệp.
H3: Hiệu quả hoạt động bền vững có tác động tích cực đến Giá trị doanh nghiệp.
H4: Hiệu quả hoạt động bền vững đóng vai trò trung gian trong mối quan hệ giữa Kế toán bền vững và Giá trị doanh nghiệp.
Thiết kế thang đo
Bảng 1: Các nhân tố thang đo
| STT | Ký hiệu | Biến quan sát | Trích nguồn |
|---|---|---|---|
| 1 | Kế toán bền vững (SA) | ||
| 1.1 | SA1 | Doanh nghiệp ghi nhận và phân loại chi phí môi trường (xử lý chất thải, khí thải, nước thải…) trong hệ thống kế toán. | Lopez-Valeiras và cộng sự (2015); Nartey và van der Poll (2021); Nguyen (2024); Loh và cộng sự (2017). |
| 1.2 | SA2 | Doanh nghiệp theo dõi và báo cáo định kỳ các chỉ tiêu tiêu hao tài nguyên (điện, nước, nguyên vật liệu). | |
| 1.3 | SA3 | Thông tin liên quan đến môi trường và xã hội được tích hợp vào hệ thống kiểm soát quản trị nội bộ. | |
| 1.4 | SA4 | Doanh nghiệp công bố thông tin bền vững theo hướng dẫn hoặc tiêu chuẩn (ESG, GRI, hoặc quy định nội bộ). | |
| 1.5 | SA5 | Dữ liệu môi trường - xã hội được sử dụng làm cơ sở cho việc ra quyết định chiến lược. | |
| 1.6 | SA6 | Ban lãnh đạo thể hiện cam kết mạnh mẽ trong việc triển khai kế toán bền vững dài hạn. | |
| 2 | Hiệu quả hoạt động bền vững (OS) | ||
| 2.1 | OS1 | Doanh nghiệp giảm được chi phí sản xuất nhờ kiểm soát yếu tố môi trường. | Lopez-Valeiras và cộng sự (2015); Nguyen (2024); Yahya (2023); Gao và Geng (2024). |
| 2.2 | OS2 | Doanh nghiệp cải thiện hiệu suất sử dụng tài nguyên trong hoạt động sản xuất. | |
| 2.3 | OS3 | Doanh nghiệp giảm thiểu rủi ro pháp lý liên quan đến quy định môi trường. | |
| 2.4 | OS4 | Doanh nghiệp nâng cao khả năng thích ứng và chống chịu trước biến động thị trường. | |
| 2.5 | OS5 | Thực hành bền vững góp phần nâng cao hiệu quả vận hành tổng thể của doanh nghiệp. | |
| 3 | Giá trị doanh nghiệp (FV) | ||
| 3.1 | FV1 | Thực hành kế toán bền vững giúp nâng cao giá trị doanh nghiệp trong dài hạn. | Nguyen (2020); Loh và cộng sự (2017); Yahya (2023). |
| 3.2 | FV2 | Doanh nghiệp có lợi thế cạnh tranh so với các đối thủ trong ngành. | |
| 3.3 | FV3 | Doanh nghiệp cải thiện uy tín và khả năng thu hút nhà đầu tư/đối tác. | |
| 3.4 | FV4 | Doanh nghiệp có triển vọng tăng trưởng tích cực trong những năm tới. | |
Nguồn: Tác giả tổng hợp
Phương pháp nghiên cứu
Nghiên cứu được thực hiện theo phương pháp định lượng thông qua khảo sát các kế toán viên và nhà quản lý tài chính tại doanh nghiệp sản xuất ở Đồng Nai. Tổng cộng 335 bảng khảo sát hợp lệ được sử dụng để phân tích. Các biến được đo lường bằng thang Likert 5 điểm và kế thừa từ các nghiên cứu trước nhằm đảm bảo độ tin cậy. Dữ liệu được xử lý bằng SmartPLS 4 theo phương pháp PLS-SEM. Quy trình phân tích gồm: đánh giá mô hình đo lường (độ tin cậy, giá trị hội tụ, phân biệt) và mô hình cấu trúc thông qua Bootstrapping để kiểm định các giả thuyết nghiên cứu. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Mô tả dữ liệu
Bảng 2: Dữ liệu thống kê (n = 335)
| Biến | Phân loại | Số mẫu (n) | Tỷ lệ (%) |
|---|---|---|---|
| Giới tính | Nam | 98 | 29.25 |
| Nữ | 237 | 70.75 | |
| Nhóm tuổi | Dưới 25 tuổi | 50 | 14.93 |
| Từ 25-45 tuổi | 191 | 57.01 | |
| Trên 45 tuổi | 94 | 28.06 | |
| Trình độ học vấn | Cao đẳng | 34 | 10.15 |
| Đại học | 241 | 71.94 | |
| Sau đại học | 60 | 17.91 | |
| Vị trí công việc | Kế toán viên | 151 | 45.07 |
| Kế toán tổng hợp | 100 | 29.85 | |
| Kế toán trưởng/Quản lý tài chính | 51 | 15.22 | |
| Khác | 33 | 9.85 | |
| Quy mô doanh nghiệp | Nhỏ | 137 | 40.90 |
| Vừa | 154 | 45.97 | |
| Lớn | 44 | 13.13 | |
| Loại hình sở hữu | TNHH/Tư nhân | 224 | 66.87 |
| Cổ phần | 77 | 22.99 | |
| Có vốn đầu tư nước ngoài | 34 | 10.15 |
Nguồn: Trích xuất từ PLS
Bảng 2 cho thấy mẫu nghiên cứu gồm 335 quan sát hợp lệ, phản ánh đặc điểm khá đa dạng của doanh nghiệp sản xuất tại Đồng Nai. Tỷ lệ nữ chiếm ưu thế (70.75%), phù hợp với đặc thù ngành kế toán. Nhóm tuổi 25-45 chiếm tỷ lệ cao nhất (57.01%), cho thấy phần lớn người tham gia đang ở độ tuổi lao động chính. Trình độ đại học chiếm 71.94%, đảm bảo nền tảng chuyên môn tốt. Doanh nghiệp chủ yếu thuộc quy mô vừa và nhỏ (86.87%) và loại hình TNHH/tư nhân chiếm 66.87%, phản ánh đúng cơ cấu thực tế tại địa phương.
Kết quả đo lường
Bảng 3: Thống kê thang đo
| Thang đo | Mean | SD | Outer Loadings | α | rho_A | CR | AVE |
|---|---|---|---|---|---|---|---|
| Kế toán bền vững (SA) | 0.841 | 0.843 | 0.883 | 0.557 | |||
| SA1 | 3.803 | 0.988 | 0.732 |
|
|
|
|
| SA2 | 3.725 | 1.000 | 0.733 |
|
|
|
|
| SA3 | 3.367 | 1.111 | 0.746 |
|
|
|
|
| SA4 | 3.752 | 0.975 | 0.729 |
|
|
|
|
| SA5 | 3.651 | 0.934 | 0.745 |
|
|
|
|
| SA6 | 3.669 | 0.953 | 0.792 |
|
|
|
|
| Hiệu quả hoạt động bền vững (OS) | 0.855 | 0.865 | 0.896 | 0.633 | |||
| OS1 | 3.684 | 0.892 | 0.753 |
|
|
|
|
| OS2 | 3.794 | 0.837 | 0.739 |
|
|
|
|
| OS3 | 3.707 | 0.873 | 0.848 |
|
|
|
|
| OS4 | 3.690 | 0.901 | 0.856 |
|
|
|
|
| OS5 | 3.803 | 0.913 | 0.776 |
|
|
|
|
| Giá trị doanh nghiệp (FV) | 0.738 | 0.742 | 0.835 | 0.559 | |||
| FV1 | 3.531 | 1.086 | 0.750 |
|
|
|
|
| FV2 | 3.364 | 0.980 | 0.747 |
|
|
|
|
| FV3 | 3.394 | 0.943 | 0.785 |
|
|
|
|
| FV4 | 3.675 | 0.897 | 0.708 |
|
|
|
|
Nguồn: Trích xuất từ Smart_PLS
Kết quả Bảng 3 cho thấy, 3 biến SA, OS và FV đều đạt độ tin cậy cao khi Cronbach’s Alpha > 0.7 và Composite Reliability > 0.8. Giá trị AVE của các biến đều > 0.5, chứng minh đạt giá trị hội tụ. Các hệ số tải ngoài của SA1-SA6, OS1-OS5 và FV1-FV4 đều > 0.7, cho thấy các biến quan sát phản ánh tốt khái niệm tiềm ẩn. Như vậy, mô hình đo lường đảm bảo độ tin cậy và phù hợp để tiếp tục kiểm định mô hình cấu trúc.
Bảng 4: Ma trận tương quan (Fornell-Larcker, 1981)
|
| SA | OS | FV |
|---|---|---|---|
| SA | 0.746 | ||
| OS | 0.725 | 0.796 | |
| FV | 0.698 | 0.790 | 0.748 |
Nguồn: Trích xuất từ Smart_PLS
Bảng 4 cho thấy, căn bậc hai AVE của từng biến (SA, OS, FV) đều lớn hơn hệ số tương quan với các biến còn lại, đáp ứng tiêu chí Fornell-Larcker. Mặc dù tương quan giữa OS và FV tương đối cao, nhưng vẫn nhỏ hơn căn bậc hai AVE, cho thấy 2 biến có liên hệ chặt chẽ nhưng không trùng lặp. Điều này khẳng định giá trị phân biệt giữa các khái niệm trong mô hình, đảm bảo tính độc lập tương đối của các biến trước khi kiểm định giả thuyết.
Bảng 5: Heterotrait - Monotrait ratio (HTMT)
|
| SA | OS | FV |
|---|---|---|---|
| SA |
|
|
|
| OS | 0.827 |
|
|
| FV | 0.807 | 0.804 |
|
Nguồn: Trích xuất từ Smart_PLS
Bảng 5 cho thấy, các giá trị HTMT giữa SA-OS, SA-FV và OS-FV đều < 0.85, đáp ứng tiêu chí phân biệt. Kết quả này củng cố thêm bằng chứng rằng 3 biến trong mô hình có sự khác biệt rõ ràng về mặt khái niệm. Sự kết hợp giữa kiểm định Fornell-Larcker và HTMT cho thấy mô hình đo lường đạt yêu cầu về giá trị phân biệt, đảm bảo độ tin cậy cho việc phân tích mô hình cấu trúc tiếp theo.
Bảng 6: Inner VIF
|
| SA | OS | FV |
|---|---|---|---|
| SA |
| 1.000 | 2.110 |
| OS |
|
| 2.110 |
| FV |
|
|
|
Nguồn: Trích xuất từ Smart_PLS
Kết quả Bảng 6 cho thấy, các giá trị Inner VIF của các biến trong mô hình đều < 5, cụ thể dao động từ 1.000 đến 2.110, chứng tỏ không tồn tại hiện tượng đa cộng tuyến nghiêm trọng giữa các biến độc lập trong mô hình. Như vậy, Kế toán bền vững (SA) và Hiệu quả hoạt động bền vững (OS) khi cùng tác động đến Giá trị doanh nghiệp (FV) không gây chồng lấn thông tin. Mô hình cấu trúc đảm bảo yêu cầu về tính độc lập giữa các biến dự báo và đủ điều kiện để tiếp tục kiểm định các giả thuyết nghiên cứu.
Bảng 7: Model_Fit
| Saturated Model | Estimated Model | |
|---|---|---|
| SRMR | 0.098 | 0.098 |
| d_ULS | 1.149 | 1.149 |
| d_G | 0.451 | 0.451 |
| Chi_Square | 797.702 | 797.702 |
| NFI | 0.718 | 0.718 |
Nguồn: Trích xuất từ Smart_PLS
Bảng 7 trình bày các chỉ số đánh giá độ phù hợp của mô hình PLS-SEM. Giá trị SRMR = 0.098 < 0.10, cho thấy mức độ sai lệch giữa ma trận quan sát và ma trận ước lượng ở mức chấp nhận được. Các chỉ số d_ULS (1.149) và d_G (0.451) phản ánh khoảng cách giữa mô hình thực nghiệm và mô hình lý thuyết ở mức phù hợp. Chỉ số NFI = 0.718 cho thấy mức độ cải thiện tương đối của mô hình so với mô hình độc lập. Nhìn chung, các chỉ số cho thấy mô hình đạt mức phù hợp chấp nhận được để tiếp tục phân tích cấu trúc.
Mô hình cấu trúc
Bảng 8: Đánh giá mối quan hệ tác động
| Mối quan hệ | O | M | SD | T-Statistics | P-values |
|---|---|---|---|---|---|
| SA → OS | 0.725 | 0.729 | 0.028 | 25.989 | <0.001 |
| SA → FV | 0.262 | 0.271 | 0.058 | 4.521 | <0.001 |
| OS → FV | 0.600 | 0.594 | 0.052 | 11.468 | <0.001 |
Nguồn: Trích xuất từ Smart_PLS
Bảng 8 cho thấy các mối quan hệ trong mô hình đều có ý nghĩa thống kê ở mức 1% (p < 0.001). Cụ thể, SA tác động mạnh đến OS với hệ số β = 0.725 (t = 25.989), ủng hộ giả thuyết H1. SA cũng tác động trực tiếp đến FV (β = 0.262; t = 4.521), xác nhận H2. Đồng thời, OS có ảnh hưởng tích cực và mạnh đến FV (β = 0.600; t = 11.468), ủng hộ H3. Kết quả cho thấy OS đóng vai trò quan trọng trong việc nâng cao giá trị doanh nghiệp.
Vai trò trung gian
Bảng 9: Kết quả trung gian
|
| O | M | SD | T-Statistics | P-values |
|---|---|---|---|---|---|
| SA → OS → FV | 0.436 | 0.432 | 0.035 | 12.273 | < 0.001 |
Nguồn: Trích xuất từ Smart_PLS
Bảng 9 cho thấy tác động gián tiếp của SA đến FV thông qua OS là có ý nghĩa thống kê (β = 0.436; t = 12.273; p < 0.001). Hệ số tác động tương đối lớn và giá trị t cao chứng tỏ cơ chế trung gian hoạt động mạnh và ổn định. Điều này xác nhận giả thuyết H4 rằng OS đóng vai trò trung gian trong mối quan hệ giữa SA và FV. Như vậy, kế toán bền vững không chỉ tác động trực tiếp mà còn gián tiếp nâng cao giá trị doanh nghiệp thông qua cải thiện hiệu quả hoạt động.
Bảng 10: Tác động tổng hợp
| O | M | SD | T-Statistics | P-values | |
|---|---|---|---|---|---|
| SA → OS | 0.725 | 0.729 | 0.028 | 25.989 | < 0.001 |
| SA → FV | 0.698 | 0.704 | 0.036 | 19.250 | < 0.001 |
| OS → FV | 0.600 | 0.594 | 0.052 | 11.468 | < 0.001 |
| SA → OS → FV | 0.436 | 0.432 | 0.035 | 12.273 | < 0.001 |
Nguồn: Trích xuất từ Smart_PLS
Bảng 10 trình bày kết quả tác động tổng hợp trong mô hình. Kết quả cho thấy, SA có tác động mạnh đến FV (β = 0.698; t = 19.250; p < 0.001), bao gồm cả trực tiếp và gián tiếp thông qua OS. Đồng thời, SA tác động mạnh đến OS (β = 0.725) và OS tiếp tục ảnh hưởng tích cực đến FV (β = 0.600), khẳng định vai trò then chốt của kế toán bền vững trong việc nâng cao hiệu quả hoạt động và gia tăng giá trị doanh nghiệp một cách toàn diện.
KẾT LUẬN VÀ KIẾN NGHỊ
Kết luận
Nghiên cứu với 335 quan sát tại các doanh nghiệp sản xuất ở Đồng Nai xác nhận vai trò chiến lược của Kế toán bền vững trong việc nâng cao Giá trị doanh nghiệp. Kết quả PLS-SEM cho thấy Kế toán bền vững không chỉ ảnh hưởng trực tiếp đến Giá trị doanh nghiệp thông qua tăng minh bạch và củng cố niềm tin nhà đầu tư (H2), mà còn thúc đẩy Hiệu quả hoạt động bền vững bằng cách tối ưu tài nguyên và tích hợp ESG vào quản trị (H1). Kết quả H3 cho thấy Hiệu quả hoạt động bền vững tác động tích cực đến Giá trị doanh nghiệp, khẳng định vai trò của hiệu suất vận hành trong cải thiện kết quả tài chính. Đáng chú ý, Hiệu quả hoạt động bền vững đóng vai trò trung gian trong mối quan hệ giữa Kế toán bền vững và Giá trị doanh nghiệp (H4). Tổng thể, kết quả nhấn mạnh kế toán bền vững là năng lực chiến lược góp phần gia tăng giá trị dài hạn cho doanh nghiệp.
Kiến nghị
Từ kết quả nghiên cứu, các doanh nghiệp sản xuất tại Đồng Nai cần chủ động tích hợp kế toán bền vững vào hệ thống quản trị chiến lược, đặc biệt trong việc kiểm soát chi phí môi trường và theo dõi tiêu hao tài nguyên nhằm nâng cao hiệu quả vận hành. Đồng thời, doanh nghiệp nên tăng cường công bố thông tin bền vững một cách minh bạch và có hệ thống, qua đó củng cố uy tín và thu hút nhà đầu tư. Ban lãnh đạo cần đóng vai trò then chốt trong việc thể hiện cam kết dài hạn đối với triển khai kế toán bền vững, coi đây là công cụ tạo lợi thế cạnh tranh và giá trị bền vững. Bên cạnh đó, cơ quan quản lý địa phương cần xây dựng hướng dẫn cụ thể và có chính sách hỗ trợ nhằm khuyến khích doanh nghiệp áp dụng kế toán môi trường và báo cáo ESG hiệu quả.
Hạn chế và hướng nghiên cứu tương lai
Nghiên cứu còn một số hạn chế: dữ liệu chỉ thu thập tại Đồng Nai nên khả năng khái quát còn hạn chế; thiết kế cắt ngang chưa phản ánh tác động theo thời gian. Nghiên cứu tương lai có thể mở rộng phạm vi khảo sát, sử dụng dữ liệu bảng để đánh giá dài hạn và bổ sung biến điều tiết như quy mô, áp lực thể chế hoặc mức độ chuyển đổi số.
Tài liệu tham khảo:
1. Gao, M., & Geng, X. (2024). The role of ESG performance during times of COVID-19 pandemic. Scientific Reports, 14, 2553. https://doi.org/10.1038/s41598-024-52245-7
2. Loh, L., Thomas, T., & Wang, Y. (2017). Sustainability reporting and firm value: Evidence from Singapore-listed companies. Sustainability, 9(11), 2112. https://doi.org/10.3390/su9112112
3. Lopez-Valeiras, E., Gomez-Conde, J., & Naranjo-Gil, D. (2015). Sustainable innovation, management accounting and control systems, and international performance. Sustainability, 7, 3479-3492. https://doi.org/10.3390/su7033479
4. Nartey, S. N., & van der Poll, H. M. (2021). Innovative management accounting practices for sustainability of manufacturing small and medium enterprises. Environment, Development and Sustainability, 23, 18008-18039. https://doi.org/10.1007/s10668-021-01425-w
5. Nguyen, T. M. A. (2024). Adoption of environmental management accounting in Vietnamese enterprises: An empirical analysis of influencing determinants. PLoS ONE, 19(7), e0304902. https://doi.org/10.1371/journal.pone.0304902
6. Nguyen, T. T. D. (2020). An empirical study on the impact of sustainability reporting on firm value. Journal of Competitiveness, 12(3), 119-135. https://doi.org/10.7441/joc.2020.03.07
7. Yahya, H. (2023). The role of ESG performance in firms’ resilience during the COVID-19 pandemic: Evidence from Nordic firms. Global Finance Journal, 58, 100905. https://doi.org/10.1016/j.gfj.2023.100905
| Ngày nhận bài: 28/1/2026; Ngày hoàn thiện biên tập: 16/3/2026; Ngày duyệt đăng: 30/3/2026 |
Tin liên quan


Các tin khác

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam


