


Phân tích các yếu tố ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân tại Agribank - Chi nhánh Lê Lợi, Trà Vinh, Vĩnh Long
Huỳnh Khánh Lê
Sinh viên Khoa Tài chính, Trường Kinh tế Luật, Trường Đại học Trà Vinh
Email: [email protected]
Lê Trung Hiếu
Giảng viên Khoa Tài chính, Trường Kinh tế Luật, Trường Đại học Trà Vinh
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định và đo lường các yếu tố ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam - Chi nhánh Lê Lợi, Trà Vinh, Vĩnh Long (Agribank Chi nhánh Lê Lợi, Trà Vinh). Dữ liệu nghiên cứu được thu thập từ hồ sơ tín dụng của khách hàng cá nhân tại chi nhánh, sau khi làm sạch được sử dụng để phân tích bằng mô hình hồi quy Binary Logistic. Kết quả ước lượng cho thấy có 8 yếu tố ảnh hưởng có ý nghĩa thống kê đến khả năng trả nợ của khách hàng cá nhân. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm hoàn thiện công tác thẩm định, xây dựng chính sách tín dụng phù hợp theo từng nhóm khách hàng, góp phần nâng cao chất lượng tín dụng và hạn chế rủi ro nợ xấu tại Ngân hàng.
Từ khóa: Khả năng trả nợ vay, khách hàng cá nhân, tài sản bảo đảm, mục đích sử dụng vốn, Binary Logistic, Agribank Lê Lợi, Trà Vinh
Summary
This study aims to identify and measure the factors influencing the loan repayment capacity of individual customers at the Vietnam Bank for Agriculture and Rural Development - Le Loi Branch, Tra Vinh, Vinh Long (Agribank Le Loi Branch, Tra Vinh). The research data were collected from individual customers’ credit files at the branch and, after data cleaning, were analyzed using a Binary Logistic regression model. The estimation results indicate that eight factors have statistically significant effects on the loan repayment capacity of individual customers. Based on this, the study proposes several managerial implications to enhance the appraisal process and develop tailored credit policies for various customer segments, thereby improving credit quality and mitigating non-performing loan risks at the bank.
Keywords: Loan repayment capacity, individual customers, collateral, purpose of loan use, Binary Logistic, Agribank Le Loi, Tra Vinh
GIỚI THIỆU
Khi nền kinh tế tiếp tục phát triển và thu nhập dân cư tăng lên, nhu cầu vay vốn của khách hàng cá nhân gia tăng mạnh mẽ để đáp ứng nhiều mục tiêu, bao gồm tiêu dùng, đầu tư sinh hoạt và bổ sung vốn kinh doanh. Sự gia tăng này không chỉ thúc đẩy tín dụng bán lẻ mà còn buộc các ngân hàng thương mại phải đảm bảo chất lượng tín dụng và giảm rủi ro phát sinh từ việc khách hàng không tuân thủ nghĩa vụ trả nợ. Ngoài ra, các ngân hàng thương mại phải đảm bảo chất lượng tín dụng của họ để giảm rủi ro phát sinh từ việc khách hàng không tuân thủ nghĩa vụ trả nợ.
Giai đoạn 2022-2024, hoạt động tín dụng cá nhân của Agribank Chi nhánh Lê Lợi, Trà Vinh ghi nhận sự gia tăng đáng kể với doanh số cho vay tăng 39%, dư nợ tăng 23% và tỷ lệ nợ xấu giảm 58%. Những kết quả này cho thấy nỗ lực tăng tín dụng đồng thời kiểm soát rủi ro. Tuy nhiên, do đặc điểm của khoản vay nhỏ lẻ, thu nhập khách hàng thay đổi theo chu kỳ kinh tế và áp lực của các tổ chức tín dụng khác, hoạt động cho vay cá nhân tại địa bàn vẫn có nhiều hạn chế.
Việc xác định và phân tích các yếu tố ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân tại Agribank Chi nhánh Lê Lợi, Trà Vinh là cần thiết trong tình huống này. Kết quả phân tích sẽ nâng cao chất lượng thẩm định và giám sát tín dụng, cải thiện công tác quản trị rủi ro và hỗ trợ ngân hàng phát triển chiến lược tín dụng phù hợp. Nghiên cứu hướng tới giải quyết vấn đề nêu trên.
CƠ SỞ LÝ THUYẾT
Cho vay khách hàng cá nhân là hình thức ngân hàng cấp vốn cho cá nhân hoặc hộ gia đình để tiêu dùng hoặc sản xuất nhỏ lẻ. Khả năng trả nợ thể hiện mức độ khách hàng thực hiện nghĩa vụ thanh toán gốc và lãi theo hợp đồng, qua đó phản ánh chất lượng tín dụng và mức độ rủi ro của ngân hàng (Acquah & Addo, 2011; Nawai & Shariff, 2012).
Theo quy định của Ngân hàng Nhà nước (NHNN), hoạt động cho vay, bảo đảm tín dụng và phân loại nợ được hướng dẫn rõ ràng tại Thông tư số 39/2016/TT-NHNN, Thông tư số 06/2023/TT-NHNN và Thông tư số 31/2024/TT-NHNN. Các phương thức cho vay như cho vay từng lần, theo hạn mức, thấu chi, quay vòng… ảnh hưởng trực tiếp đến dòng tiền và nghĩa vụ trả nợ. Nợ được phân loại thành 5 nhóm, giúp ngân hàng nhận diện sớm mức độ rủi ro của khoản vay.
Về lý thuyết, khả năng trả nợ chịu ảnh hưởng bởi đặc điểm của người vay (giới tính, độ tuổi, trình độ học vấn, nghề nghiệp, kinh nghiệm, thu nhập) và đặc điểm khoản vay (tài sản bảo đảm, lãi suất, thời hạn, lượng vốn, mục đích sử dụng vốn). Các nghiên cứu thực nghiệm cho thấy, khách hàng có thu nhập ổn định, kinh nghiệm nghề nghiệp và mục đích vay tạo thu nhập thường có khả năng trả nợ tốt hơn; khoản vay được bảo đảm bằng tài sản có giá trị cũng làm giảm rủi ro tín dụng (Phan Thị Hằng Nga & Nguyễn Thị Ngọc Quỳnh, 2020; Huỳnh Quang Linh và cộng sự, 2021; Vi Thị Mã Miêu và cộng sự, 2024).
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu kết hợp định tính và định lượng. Trên cơ sở lý thuyết và các nghiên cứu trước, tác giả tham khảo ý kiến một số cán bộ tín dụng tại Agribank Chi nhánh Lê Lợi, Trà Vinh để lựa chọn, điều chỉnh các biến quan sát phù hợp với bối cảnh nghiên cứu. Dữ liệu định lượng được thu thập từ hồ sơ tín dụng của 180 khách hàng cá nhân đã và đang vay vốn tại Agribank Chi nhánh Lê Lợi, Trà Vinh. Dữ liệu sau khi làm sạch và mã hóa được xử lý bằng phần mềm SPSS 27.0. Nghiên cứu sử dụng thống kê mô tả, phân tích mô hình hồi quy Binary Logistic để ước lượng mức độ tác động của các yếu tố trên đến khả năng trả nợ vay của khách hàng cá nhân, đồng thời đánh giá độ phù hợp của mô hình thông qua các chỉ tiêu phân loại và các kiểm định liên quan.
MÔ HÌNH NGHIÊN CỨU
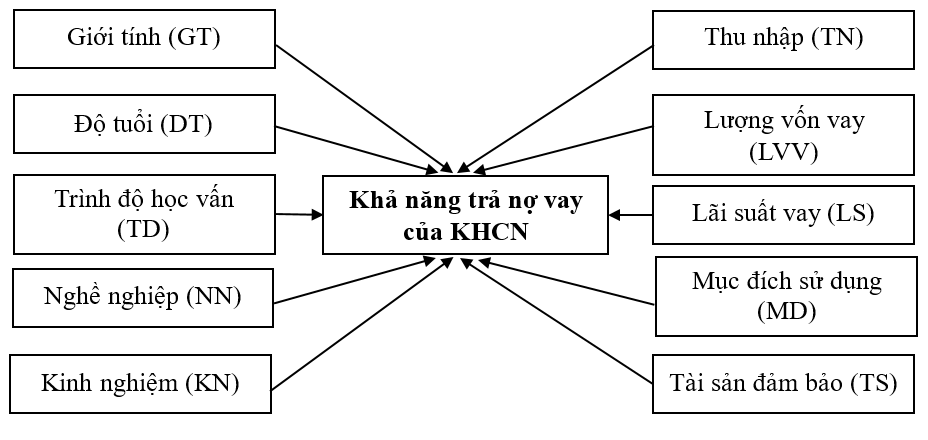
Dựa trên việc tổng hợp và chọn lọc từ các nghiên cứu trong và ngoài nước, nhóm tác giả đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân, được minh họa tại Hình 1.
Hình 1. Mô hình nghiên cứu
|
|
| Nguồn: Tác giả đề xuất |
KẾT QUẢ NGHIÊN CỨU
Kết quả chạy mô hình hồi quy Binary Logistic với biến phụ thuộc là khả năng trả nợ vay của khách hàng cá nhân và các biến độc lập Giới tính - GT, Độ tuổi - DT, Trình độ học vấn - TD, Nghề nghiệp - NN, Kinh nghiệm - KN, Thu nhập - TN, Lượng vốn vay - LVV, Lãi suất vay - LS, Mục đích sử dụng - MD và Tài sản đảm bảo - TS được trình bày tại Bảng 1.
Bảng 1: Kết quả hồi quy lần 1
|
| B | S.E. | Wald | df | Sig. | Exp(B) | |
| Step 1a | GT | 0.543 | 0.623 | 0.761 | 1 | 0.383 | 1.722 |
| DT | 2.160 | 0.472 | 20.931 | 1 | 0.000 | 8.673 | |
| TD | 0.564 | 0.309 | 3.340 | 1 | 0.068 | 1.758 | |
| NN | 1.254 | 0.344 | 13.279 | 1 | 0.000 | 3.503 | |
| KN | 1.234 | 0.430 | 8.229 | 1 | 0.004 | 3.436 | |
| TN | 2.285 | 0.457 | 25.016 | 1 | 0.000 | 9.830 | |
| LVV | 2.473 | 0.479 | 26.669 | 1 | 0.000 | 11.853 | |
| LS | 1.881 | 0.402 | 21.843 | 1 | 0.000 | 6.559 | |
| MD | 2.088 | 0.793 | 6.937 | 1 | 0.008 | 8.070 | |
| TS | 3.052 | 0.842 | 13.127 | 1 | 0.000 | 21.152 | |
| Constant | -26.632 | 4.708 | 31.995 | 1 | 0.000 | 0.000 | |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả
Bảng 1 cho thấy các biến DT, NN, KN, TN, LVV, LS, MD và TS đều đạt ý nghĩa thống kê ở mức 5% (Sig < 0,05). Ngược lại, biến GT (Sig = 0,383) và TD (Sig = 0,068) không đạt mức ý nghĩa 5%, do đó đã được loại khỏi mô hình ở bước phân tích tiếp theo. Trên cơ sở này, nghiên cứu tiếp tục thực hiện hồi quy lần 2 nhằm tối giản mô hình và giữ lại những biến thực sự có ý nghĩa. Kết quả hồi quy lần 2 được trình bày tại Bảng 2.
Bảng 2: Kết quả hồi quy lần 2
|
| B | S.E. | Wald | df | Sig. | Exp(B) | |
| Step 1a | DT | 2.085 | 0.453 | 21.163 | 1 | 0.000 | 8.048 |
| NN | 1.246 | 0.332 | 14.070 | 1 | 0.000 | 3.477 | |
| KN | 1.249 | 0.428 | 8.519 | 1 | 0.004 | 3.488 | |
| TN | 2.146 | 0.422 | 25.882 | 1 | 0.000 | 8.554 | |
| LVV | 2.378 | 0.451 | 27.757 | 1 | 0.000 | 10.786 | |
| LS | 1.867 | 0.391 | 22.774 | 1 | 0.000 | 6.471 | |
| MD | 2.397 | 0.777 | 9.513 | 1 | 0.002 | 10.988 | |
| TS | 3.110 | 0.824 | 14.260 | 1 | 0.000 | 22.423 | |
| Constant | -24.678 | 4.335 | 32.409 | 1 | 0.000 | 0.000 | |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả
Kết quả mô hình được viết lại theo phương trình sau:
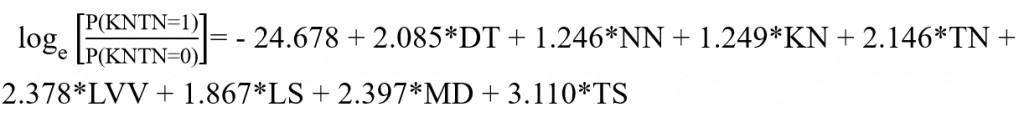 |
Kết quả Bảng 2 cho thấy 8 yếu tố ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân, sắp xếp theo mức tác động giảm dần như: Tài sản đảm bảo, mục đích sử dụng, lượng vốn vay, thu nhập, độ tuổi, lãi suất, kinh nghiệm, nghề nghiệp.
Bảng 3. Kết quả kiểm định sự phù hợp của mô hình
| Step | -2 Log likelihood | Cox & Snell R2 | Nagelkerke R2 |
| 1 | 85.417a | 0.578 | 0.784 |
Nguồn: Kết quả xử lý số liệu của nhóm tác giả
Kết quả tại Bảng 3 cho thấy, mô hình được xây dựng hoàn toàn thích hợp, với các biến có ý nghĩa trong việc giải thích sự thay đổi về khả năng trả nợ đúng hạn của khách hàng cá nhân tại Agribank Chi nhánh Lê Lợi, Trà Vinh. Bên cạnh đó, độ chính xác của dự báo do mô hình đưa ra đạt 78%, đây là một tỷ lệ cao, minh chứng cho sự phù hợp của mô hình.
THẢO LUẬN KẾT QUẢ
Tài sản đảm bảo, mục đích sử dụng vốn, lượng vốn vay, thu nhập, độ tuổi, lãi suất, kinh nghiệm và nghề nghiệp là 8 yếu tố có ảnh hưởng đến khả năng trả nợ vay của khách hàng cá nhân tại Agribank Chi nhánh Lê Lợi, Trà Vinh. Trong đó, tài sản đảm bảo có mức độ tác động mạnh nhất cho thấy vai trò quan trọng của tài sản thế chấp trong việc giảm rủi ro tín dụng và nâng cao khả năng trả nợ đúng hạn. Kết quả này phù hợp với lý thuyết tín dụng có bảo đảm và các nghiên cứu thực nghiệm nhấn mạnh tính thanh khoản và giá trị của tài sản bảo đảm trong quyết định cho vay và khả năng tuân thủ trả nợ.
Mục đích sử dụng vốn có tác động tích cực và đứng ở vị trí quan trọng thứ hai. Các khoản vay phục vụ mục đích tạo dòng tiền ổn định, như đầu tư sinh lợi hoặc sản xuất kinh doanh, thường có khả năng trả nợ tốt hơn. Điều này phù hợp với phát hiện của Vi Thị Mã Miêu và cộng sự (2024) cho thấy cấu trúc mục đích sử dụng vốn ảnh hưởng đáng kể đến rủi ro tín dụng và dòng tiền trả nợ.
Hai yếu tố tiếp theo có ảnh hưởng đáng kể là lượng vốn vay và thu nhập cho thấy mối quan hệ giữa quy mô khoản vay và sức chịu đựng tài chính của khách hàng. Khi khoản vay tăng lên trong khi thu nhập không tăng, rủi ro quá hạn và áp lực trả nợ sẽ tăng lên. Tuy nhiên, khách hàng có xác suất trả nợ đúng hạn cao hơn nếu họ có thu nhập ổn định và ở mức khá trở lên. Các phát hiện này phù hợp với các nghiên cứu trong và ngoài nước về tín dụng cá nhân (Acquah & Addo, 2011; Nawai & Shariff, 2012; Phan Thị Hằng Nga & Nguyễn Thị Ngọc Quỳnh, 2020).
Lãi suất, kinh nghiệm, độ tuổi và nghề nghiệp cũng tác động đến khả năng trả nợ. Độ tuổi thể hiện giai đoạn chu kỳ cuộc đời và khả năng tạo thu nhập; khách hàng trong độ tuổi lao động ổn định thường trả nợ tốt hơn. Mức lãi suất quá cao làm tăng áp lực tài chính, trong khi mức lãi phù hợp sẽ cho phép khách hàng trả nợ đúng hạn. Kinh nghiệm và nghề nghiệp phản ánh sự ổn định và tích lũy trong công việc, trình độ tài chính và khả năng quản lý tài chính. Các phát hiện này nhìn chung phù hợp với các nghiên cứu của Zohair (2013) và Huỳnh Quang Linh và cộng sự (2021).
Kết quả của thực nghiệm được thực hiện tại Agribank Chi nhánh Lê Lợi, Trà Vinh không chỉ kế thừa những phát hiện trước đó về các yếu tố kinh tế - xã hội và đặc điểm của khoản vay mà còn làm rõ vai trò của tài sản đảm bảo, mục đích sử dụng vốn. Điều này tạo điều kiện thuận lợi cho chi nhánh hoàn thiện chính sách tín dụng, tăng cường công tác thẩm định và giám sát, giảm rủi ro nợ xấu và nâng cao chất lượng danh mục cho vay.
GIẢI PHÁP NÂNG CAO KHẢ NĂNG TRẢ NỢ CỦA KHÁCH HÀNG CÁ NHÂN
Trên cơ sở các kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị nhằm hoàn thiện công tác thẩm định, xây dựng chính sách tín dụng phù hợp theo từng nhóm khách hàng, góp phần nâng cao chất lượng tín dụng và hạn chế rủi ro nợ xấu tại Agribank Chi nhánh Lê Lợi, Trà Vinh. Cụ thể:
Thứ nhất, đối với tài sản đảm bảo, Chi nhánh cần xây dựng quy trình định giá và tái định giá phù hợp với tính thanh khoản và giá trị thị trường của tài sản. Đồng thời, đa dạng hóa loại tài sản chấp nhận làm bảo đảm, ưu tiên những tài sản ổn định và dễ xử lý khi phát sinh nợ xấu. Việc thiết lập tỷ lệ cho vay trên giá trị tài sản (LTV) phù hợp với mức rủi ro từng nhóm khách hàng giúp cân bằng giữa mục tiêu mở rộng tín dụng và đảm bảo an toàn vốn.
Thứ hai, để nâng cao hiệu quả sử dụng vốn vay, Chi nhánh cần tăng cường chất lượng thẩm định, đặc biệt với các khoản vay đầu tư và kinh doanh. Cần hạn chế cho vay tiêu dùng vượt quá khả năng tài chính của khách hàng, đồng thời chú trọng phân tích dòng tiền, khả năng sinh lợi và thời gian hoàn vốn của phương án vay. Việc tư vấn cơ cấu vay phù hợp với chu kỳ thu nhập cũng giúp giảm nguy cơ quá hạn.
Thứ ba, Chi nhánh nên áp dụng chính sách cho vay dựa trên tỷ lệ nợ trên thu nhập (DTI) nhằm đảm bảo nghĩa vụ trả nợ hằng tháng không vượt quá mức thu nhập khả dụng của khách hàng. Hạn mức và kỳ hạn vay cần được xây dựng theo từng nhóm thu nhập và mức độ ổn định công việc. Với khách hàng có thu nhập theo mùa vụ, cần thiết kế lịch trả nợ linh hoạt và phương thức thu nợ phù hợp.
Thứ tư, Chi nhánh có thể áp dụng chính sách lãi suất phân tầng theo mức độ rủi ro, ưu đãi đối với khách hàng có lịch sử tín dụng tốt, kinh nghiệm nghề nghiệp ổn định và sử dụng vốn hiệu quả. Ngân hàng cũng cần tăng cường tư vấn về quản lý tài chính cá nhân, lập kế hoạch dòng tiền và sử dụng vốn vay hợp lý để nâng cao ý thức và năng lực trả nợ.
Thứ năm, Chi nhánh cần xây dựng hồ sơ rủi ro theo từng nhóm nghề nghiệp và độ tuổi để áp dụng chính sách tín dụng, hạn mức và điều kiện bảo đảm phù hợp. Các nhóm rủi ro cao cần được yêu cầu bổ sung tài sản bảo đảm và tăng cường giám sát sau cho vay, trong khi nhóm có thu nhập ổn định và lịch sử tín dụng tốt có thể được áp dụng quy trình rút gọn, giúp tiết kiệm thời gian và chi phí cho cả ngân hàng và khách hàng.
Thứ sáu, Chi nhánh cần hoàn thiện hệ thống quản lý rủi ro tín dụng, bao gồm ứng dụng công nghệ thông tin, phát triển mô hình chấm điểm tín dụng và hệ thống cảnh báo sớm đối với các khoản vay có dấu hiệu suy giảm khả năng trả nợ. Việc triển khai đồng bộ các giải pháp trên sẽ giúp cải thiện khả năng trả nợ của khách hàng, giảm thiểu nợ xấu và nâng cao hiệu quả tín dụng cá nhân tại Agribank Chi nhánh Lê Lợi Trà Vinh.
TÀI LIỆU THAM KHẢO
1. Acquah, H. D., & Addo, J. (2011). Determinants of loan repayment performance of fishermen: Empirical evidence from Ghana. Cercetări Agronomice în Moldova, 44 (4), 89-98.
2. Huỳnh Quang Linh, Vũ Mạnh Cường, Dương Thị Hồng Vân (2021). Các yếu tố ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân tại Ngân hàng BIDV Trà Vinh. Tạp chí Tài chính, 2 (5), 78-81.
3. Nawai, N., & Shariff, M. N. M. (2012). Factors affecting repayment performance in microfinance programs in Malaysia. Procedia - Social and Behavioral Sciences, 62, 806-811.
4. Mighri, Z. (2013). Factors affecting repayment of loans by micro-borrowers in Tunisia: An empirical study. Journal of Management & Public Policy, 4 (2), 70-80.
5. Phan Thị Hằng Nga, Nguyễn Thị Ngọc Quỳnh (2020). Phân tích các yếu tố ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân tại Ngân hàng Thương mại cổ phần Sài Gòn Thương Tín - Chi nhánh Tân Bình. Tạp chí Công Thương, 15, 242-247.
6. Vi Thị Mã Miêu, Lê Gia Tuấn, Bùi Văn Thuỵ, Nguyễn Quốc Huy (2024). Phân tích các yếu tố ảnh hưởng đến khả năng trả nợ vay ngân hàng đúng hạn của khách hàng cá nhân tại tỉnh Đồng Nai. Tạp chí Kinh tế và Dự báo, 12 (877), 67-70.
| Ngày nhận bài: 28/10/2025; Ngày hoàn thiện biên tập: 14/12/2025; Ngày duyệt đăng: 20/12/2025 |

Các tin khác

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra

Tác động của tiêu chuẩn ESG đến quản trị nguồn nhân lực tại doanh nghiệp xuất khẩu Việt Nam


