


Mức độ sẵn sàng tích hợp tín chỉ carbon trong chiến lược ESG: Nghiên cứu tình huống ngành năng lượng Việt Nam
ThS. Bùi Tất Tố
Khoa Kinh tế, Trường Đại học Bình Dương
Email: [email protected]
Tóm tắt
Trong bối cảnh Việt Nam cam kết đạt mức phát thải ròng bằng không vào năm 2050 và từng bước hoàn thiện khung thể chế cho thị trường các-bon trong nước, tín chỉ các-bon ngày càng trở thành nội dung quan trọng trong chiến lược môi trường, xã hội và quản trị (ESG) của các doanh nghiệp năng lượng. Nghiên cứu sử dụng phương pháp phân tích nội dung có định hướng để đánh giá báo cáo ESG năm 2023 của 4 doanh nghiệp năng lượng niêm yết (BCG, REE, DNH và PC1). Kết quả cho thấy các doanh nghiệp mới chủ yếu đạt mức sẵn sàng ở giai đoạn định hướng chiến lược trong việc tích hợp tín chỉ các-bon. Sự khác biệt giữa các doanh nghiệp tập trung ở năng lực đo lường, báo cáo và thẩm định phát thải (MRV) cũng như mức độ minh bạch của dữ liệu phát thải. Trên cơ sở đó, nghiên cứu đề xuất khung tích hợp ba lớp gồm mức độ sẵn sàng - giảm phát thải - thị trường và tài chính, đồng thời đưa ra các hàm ý chính sách nhằm nâng cao mức độ sẵn sàng tham gia thị trường các-bon, cải thiện chất lượng công bố thông tin về môi trường, xã hội và quản trị, đồng thời hạn chế rủi ro công bố hoặc cam kết vượt quá năng lực thực hiện.
Từ khóa: Tín chỉ carbon, ESG, doanh nghiệp năng lượng, MRV, Việt Nam
Abstract
As Viet Nam pursues its commitment to achieving net-zero greenhouse gas emissions by 2050 and gradually develops the institutional framework for a domestic carbon market, carbon credits have become an increasingly important component of the environmental, social, and governance (ESG) strategies of energy companies. This study employs a directed content analysis approach to evaluate the 2023 ESG reports of four listed Vietnamese energy companies, namely BCG, REE, DNH, and PC1. The findings indicate that these companies have generally reached only the strategic orientation stage of readiness for integrating carbon credits into their ESG practices. Differences among the companies are primarily reflected in their capabilities for measurement, reporting, and verification (MRV) of greenhouse gas emissions, as well as in the transparency of emissions-related disclosures. Based on these findings, the study proposes a three-layer integration framework encompassing readiness, emissions reduction, and carbon market and finance dimensions. It also provides policy implications to enhance corporate readiness for participation in the carbon market, improve the quality of ESG disclosures, and mitigate the risks of greenwashing and overcommitment beyond firms' implementation capacities.
Keywords: Carbon credits, ESG, energy companies, MRV, Viet Nam
GIỚI THIỆU
Trong bối cảnh biến đổi khí hậu và sự phát triển của các cơ chế định giá các-bon, thị trường các-bon đang ngày càng ảnh hưởng đến chiến lược phát triển bền vững của doanh nghiệp. Năm 2023, doanh thu từ các cơ chế định giá các-bon toàn cầu đạt 104 tỷ USD, bao phủ khoảng 24% lượng phát thải khí nhà kính trên thế giới (World Bank, 2024). Xu hướng này thúc đẩy các doanh nghiệp, đặc biệt trong lĩnh vực năng lượng, nâng cao năng lực đo lường, báo cáo và thẩm định phát thải (MRV) cũng như chất lượng công bố thông tin về môi trường, xã hội và quản trị (ESG).
Tại Việt Nam, cam kết đạt phát thải ròng bằng không vào năm 2050 tại COP26, Đóng góp do quốc gia tự quyết định (NDC) cập nhật năm 2022 và Nghị định số 29/2026/NĐ-CP về sàn giao dịch các-bon trong nước đã tạo nền tảng pháp lý và định hướng chính sách cho việc hình thành và vận hành thị trường các-bon trong nước (Chính phủ, 2026). Trong đó, ngành năng lượng là lĩnh vực phát thải lớn nhất và chịu áp lực cao trong việc giảm phát thải, xây dựng hệ thống MRV và chuẩn bị tham gia thị trường các-bon. Tuy nhiên, mức độ sẵn sàng tích hợp tín chỉ các-bon vào chiến lược ESG của các doanh nghiệp năng lượng vẫn chưa được nghiên cứu đầy đủ.
Trong bối cảnh Việt Nam đối mặt với áp lực gia tăng từ biến đổi khí hậu và kịch bản phát thải thông thường (BAU) (Bảng 1), nghiên cứu phân tích nội dung báo cáo ESG và báo cáo thường niên năm 2023 của 4 công ty cổ phần năng lượng niêm yết, gồm Cơ Điện Lạnh (REE), Tập đoàn Bamboo Capital (BCG), Tập đoàn PC1 (PC1) và Thủy điện Đa Nhim – Hàm Thuận – Đa Mi (DNH). Trên cơ sở đó, nghiên cứu đánh giá mức độ sẵn sàng tích hợp tín chỉ các-bon vào chiến lược ESG, nhận diện khoảng trống về MRV, đồng thời đề xuất hàm ý chính sách nhằm nâng cao chất lượng công bố ESG và thúc đẩy sự tham gia hiệu quả của doanh nghiệp vào thị trường các-bon tại Việt Nam.
Bảng 1: Phát thải khí nhà kính theo kịch bản BAU của Việt Nam
Đơn vị: Triệu tấn CO2 tương đương - MtCO2e
| Năm | Năng lượng | Nông nghiệp | Sử dụng đất, thay đổi sử dụng đất và lâm nghiệp (LULUCF) | Chất thải | Các quá trình công nghiệp (IP) | Tổng |
|---|---|---|---|---|---|---|
| 2014 | 171.6 | 89.8 | -37.5 | 21.5 | 38.6 | 284.0 |
| 2020 | 347.5 | 104.5 | -35.4 | 31.3 | 80.5 | 528.4 |
| 2025 | 500.7 | 109.2 | -37.9 | 38.1 | 116.1 | 726.2 |
| 2030 | 678.4 | 112.1 | -49.2 | 46.3 | 140.3 | 927.9 |
Ghi chú: LULUCF âm thể hiện hấp thụ ròng.
Nguồn: Tác giả tổng hợp
CƠ SỞ LÝ THUYẾT
Tổng quan nghiên cứu và khung lý thuyết
Công bố thông tin ESG và khí hậu được lý giải bởi 3 góc độ lý thuyết. Lý thuyết thể chế nhấn mạnh áp lực từ cơ quan quản lý và các bên liên quan (DiMaggio & Powell, 1983); lý thuyết tính chính danh cho rằng doanh nghiệp sử dụng công bố ESG để duy trì uy tín và sự chấp nhận của xã hội (Suchman, 1995); trong khi lý thuyết chi phí giao dịch chỉ ra chi phí xây dựng hệ thống MRV là rào cản đối với việc tích hợp tín chỉ các-bon. Vì vậy, năng lực MRV và minh bạch dữ liệu được xem là điều kiện để tích hợp tín chỉ các-bon vào công bố ESG và hạn chế rủi ro “tẩy xanh” (Schneider et al., 2024).
Tại Việt Nam, nghiên cứu về chủ đề này còn hạn chế, đặc biệt thiếu khung phân tích và bằng chứng thực nghiệm về quá trình tích hợp tín chỉ các-bon vào chiến lược ESG của doanh nghiệp năng lượng. Theo phạm vi sử dụng trong nghiên cứu được thể hiện tại Bảng 2, có đối chiếu với ICVCM (2024) và VCMI (2023).
Bảng 2: Phân biệt các khái niệm/công cụ carbon dùng trong nghiên cứu
| Khái niệm | Định nghĩa vận hành trong bài | Lưu ý khi đọc bằng chứng công bố |
|---|---|---|
| Tín chỉ carbon (Carbon Credit) | Đơn vị giảm/loại bỏ phát thải KNK được chứng nhận (1 tCO2e), dùng trong thị trường tự nguyện hoặc tuân thủ. | “Đề cập tín chỉ” ≠ “có dự án được chứng nhận/đã giao dịch tín chỉ”. |
| Bù trừ carbon (Carbon Offsetting) | Sử dụng tín chỉ carbon để bù đắp phát thải KNK nhằm đạt mục tiêu/tuyên bố khí hậu. | Cần minh bạch phạm vi, nguyên tắc, chất lượng tín chỉ và tránh “tuyên bố quá mức”. |
| Hạn ngạch phát thải / ETS (Emissions Trading System) | Cơ chế tuân thủ dựa trên cấp/giao dịch hạn ngạch phát thải do cơ quan quản lý phân bổ/đấu giá. | Allowance khác credit. Việt Nam đang xây dựng khung; không khẳng định doanh nghiệp đã tham gia ETS nếu không có bằng chứng công bố. |
| Net Zero (Phát thải ròng bằng 0) | Mục tiêu cân bằng lượng KNK phát thải và loại bỏ theo phạm vi/thời gian xác định. | Là mục tiêu chiến lược dài hạn; cần ghi rõ phạm vi, năm đạt mục tiêu, logic sử dụng tín chỉ để tránh “tuyên bố quá mức”. |
Nguồn: Tác giả tổng hợp
Khung tích hợp 3 lớp
Khung tích hợp 3 lớp được sử dụng để định vị mức độ sẵn sàng tích hợp tín chỉ carbon vào chiến lược ESG của doanh nghiệp, dựa trên nguyên tắc quản trị phát thải, ưu tiên giảm phát thải và tính toàn vẹn của thị trường carbon (GHG Protocol, 2004; IPCC, 2006; ICVCM, 2023).
Lớp 1 – Readiness/MRV: Phản ánh năng lực quản trị dữ liệu và hệ thống MRV, là nền tảng cho công bố ESG có thể kiểm chứng.
Lớp 2 – Mitigation: Cho thấy các hoạt động giảm phát thải trong vận hành và đầu tư, ưu tiên giảm phát thải thực trước bù trừ.
Lớp 3 – Market/Finance: Thể hiện mức độ tham gia thị trường các-bon và tài chính xanh, đòi hỏi hệ thống MRV đáng tin cậy.
Khi năng lực MRV còn hạn chế, doanh nghiệp khó tích hợp tín chỉ các-bon một cách tin cậy, làm gia tăng rủi ro “tẩy xanh” (Schneider et al., 2024).
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính với thiết kế nghiên cứu tình huống đa điểm kết hợp phân tích nội dung có định hướng để đánh giá mức độ tích hợp tín chỉ các-bon trong công bố ESG. Mẫu nghiên cứu gồm 4 doanh nghiệp năng lượng niêm yết (BCG, REE, DNH và PC1) được lựa chọn theo phương pháp chọn mẫu có chủ đích. Dữ liệu thu thập từ báo cáo ESG và báo cáo thường niên năm 2023, được mã hóa theo 3 nhóm nội dung: (i) mức độ sẵn sàng (quản trị ESG, kiểm kê KNK và MRV); (ii) hoạt động giảm phát thải; và (iii) thị trường và tài chính các-bon. Việc mã hóa dựa trên các bằng chứng công bố trực tiếp nhằm bảo đảm tính khách quan. Nghiên cứu sử dụng dữ liệu công khai, không thay thế kết quả kiểm chứng MRV độc lập, và tăng cường độ tin cậy thông qua lưu vết trích dẫn và diễn giải nhất quán dữ liệu thứ cấp.
KẾT QUẢ VÀ THẢO LUẬN
Bằng chứng theo từng tình huống
Kết quả phân tích cho thấy mức độ tích hợp tín chỉ các-bon vào chiến lược ESG có sự khác biệt giữa các doanh nghiệp năng lượng niêm yết. BCG đã bước đầu đề cập đến tín chỉ các-bon trong lộ trình hướng tới trung hòa các-bon, tuy nhiên hệ thống đo lường, MRV vẫn chủ yếu ở giai đoạn chuẩn bị, chưa công bố dữ liệu phát thải và kết quả thẩm tra. REE thể hiện định hướng giảm phát thải rõ nét thông qua mục tiêu Net Zero, phát triển năng lượng tái tạo và nâng cao hiệu quả vận hành, song các thông tin liên quan đến MRV và tín chỉ các-bon vẫn còn hạn chế. Trong khi đó, DNH chưa công bố thông tin về kiểm kê khí nhà kính cũng như các hoạt động giảm phát thải, phản ánh mức độ sẵn sàng về MRV còn thấp. Đối với PC1, doanh nghiệp đã đề cập đến phát triển bền vững và ESG nhưng chưa công bố đầy đủ các thông tin về MRV, dữ liệu phát thải và kế hoạch tích hợp tín chỉ các-bon.
Phân tích Bảng 3 cho thấy 3 mô thức công bố ESG liên quan đến tín chỉ các-bon. BCG đã đề cập tín chỉ các-bon nhưng hệ thống MRV mới ở giai đoạn chuẩn bị. REE và PC1 tập trung vào các hoạt động giảm phát thải, song thông tin về MRV và tín chỉ các-bon còn hạn chế. DNH chưa công bố dữ liệu phát thải và các biện pháp giảm phát thải, phản ánh mức độ sẵn sàng tham gia thị trường các-bon còn rất thấp.
Bảng 3: Tổng hợp bằng chứng
(Dựa trên trích đoạn định vị được trong báo cáo 2023)
| Lớp | Mã | Nội dung công bố | BCG | REE | DNH | PC1 |
|---|---|---|---|---|---|---|
| Readiness | R1 | Quản trị khí hậu/ESG | Có | Có | Có | Có |
| R2 | Năng lực MRV/kiểm kê KNK | Đề cập chuẩn bị/CSDL; thiếu chi tiết | Chưa công bố đầy đủ số liệu/phương pháp rõ | Không có | Chỉ số môi trường; thiếu chi tiết KNK | |
| Mitigation | M1 | Biện pháp/dự án giảm phát thải | Có (đầu tư NLTT/định hướng) | Có (chuyển dịch danh mục/hiệu quả) | Không có | Có (hoạt động NLTT/hiệu quả) |
| Market/ Finance | F1 | Đề cập tín chỉ carbon/offset/chuẩn bị thị trường | Có đề cập/định hướng | Chưa thấy đề cập trực tiếp | Chưa thấy | Chưa thấy đề cập trực tiếp |
| F2 | Liên kết tài chính xanh gắn mục tiêu khí hậu | Chưa thấy | Chưa thấy | Chưa thấy | Chưa thấy |
Ghi chú: “Có/Chưa thấy/Không có/Thiếu chi tiết” được xác định theo bằng chứng công bố năm 2023 trong phạm vi tài liệu phân tích; “Không có” áp dụng cho trường hợp báo cáo ghi rõ “không có”.
Nguồn: Tổng hợp của tác giả dựa trên báo cáo công bố năm 2023
Thảo luận
Sự khác biệt về mức độ sẵn sàng chủ yếu nằm ở độ dày bằng chứng MRV và tính minh bạch dữ liệu phát thải, chứ không phải “có/không” đề cập ESG. Dưới lăng kính thể chế, lộ trình chính sách Việt Nam tạo áp lực ép buộc, khiến doanh nghiệp gia tăng diễn ngôn ESG (DiMaggio & Powell, 1983). Tuy nhiên, dưới lăng kính tín hiệu, tín hiệu chỉ đáng tin cậy khi có nền tảng vững chắc (Spence, 1973).
Năng lực sẵn sàng thực tế bị giới hạn bởi chi phí giao dịch của MRV (Comba et al., 2024). Diễn ngôn chiến lược có thể xuất hiện sớm, nhưng nếu thiếu dữ liệu, phương pháp và thẩm tra, mức độ kiểm chứng thấp và rủi ro “tuyên bố quá mức” tăng lên. MRV là yếu tố then chốt quyết định khả năng một doanh nghiệp chuyển từ ý định sang hành động tích hợp đáng tin cậy.
Các nghiên cứu quốc tế cảnh báo rủi ro khi bù trừ thay thế giảm phát thải thực (Schneider et al., 2024). Khi tuyên bố về “tín chỉ carbon/Net Zero” đi trước năng lực sẵn sàng thực tế, nguy cơ tẩy xanh tăng đáng kể. Tích hợp tín chỉ carbon đòi hỏi “kỷ luật về sự sẵn sàng”. Các chuẩn mực quốc tế như Core Carbon Principles (ICVCM, 2024) và Claims Code of Practice (VCMI, 2023) giúp chuẩn hóa kỷ luật này.
HÀM Ý CHÍNH SÁCH
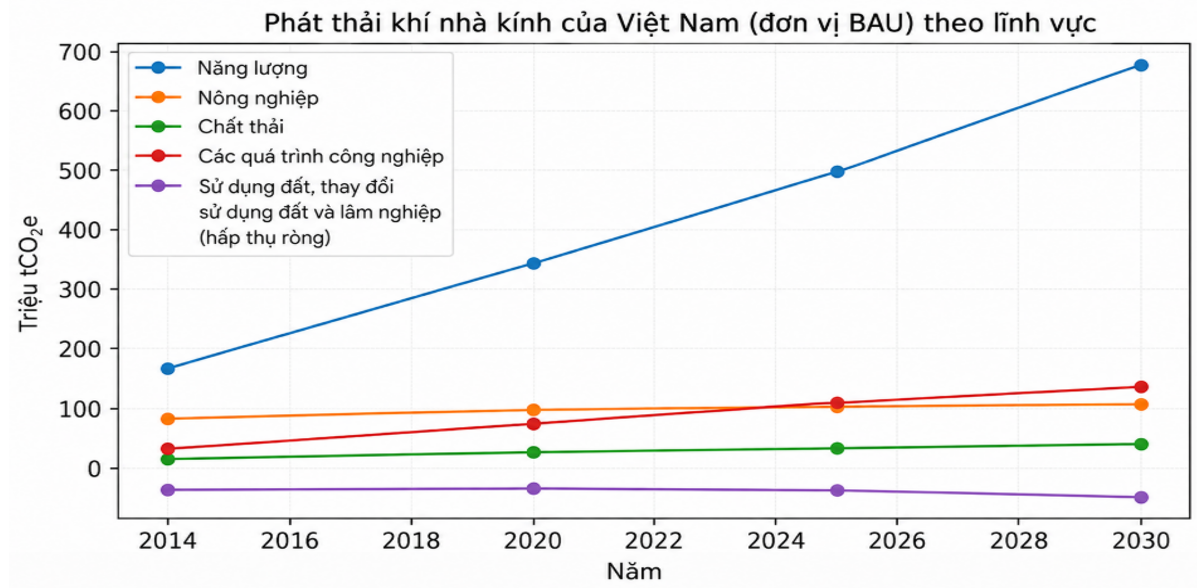
Theo kịch bản BAU (Hình) cho thấy phát thải khí nhà kính của Việt Nam tăng mạnh trong giai đoạn 2014–2030, từ khoảng 171,6 triệu tấn CO₂e năm 2014 lên khoảng 678,4 triệu tấn CO₂e vào năm 2030.
Hình: Xu hướng phát thải khí nhà kính theo kịch bản BAU của Việt Nam.
 |
Nguồn: Government of Viet Nam (2022)
Trước bối cảnh đó, doanh nghiệp cần ưu tiên xây dựng năng lực đo lường, MRV thông qua việc chuẩn hóa dữ liệu phát thải, xác định ranh giới kiểm kê, tăng cường kiểm soát nội bộ và thực hiện thẩm định độc lập. Đây là điều kiện tiên quyết để nâng cao chất lượng công bố ESG, tạo cơ sở cho việc xác lập tín chỉ các-bon và tham gia thị trường các-bon trong tương lai.
Bên cạnh đó, doanh nghiệp cần triển khai các giải pháp giảm phát thải thực chất như nâng cao hiệu quả sử dụng năng lượng, đầu tư công nghệ sạch và phát triển năng lượng tái tạo. Trong công bố ESG, cần phân biệt rõ giữa lượng phát thải được cắt giảm thông qua các hoạt động giảm phát thải và lượng phát thải được bù đắp bằng tín chỉ các-bon nhằm nâng cao tính minh bạch và hạn chế rủi ro công bố vượt quá năng lực thực hiện.
Đối với cơ quan quản lý, cần tiếp tục hoàn thiện khung pháp lý cho thị trường các-bon, xây dựng tiêu chuẩn MRV thống nhất theo từng ngành, phát triển hệ thống đăng ký và quản lý tín chỉ các-bon để hạn chế rủi ro tính trùng phát thải, đồng thời ban hành hướng dẫn thống nhất về công bố thông tin khí hậu và tuyên bố liên quan đến giảm phát thải. Những giải pháp này sẽ góp phần nâng cao mức độ sẵn sàng của doanh nghiệp năng lượng và thúc đẩy sự phát triển minh bạch, hiệu quả của thị trường các-bon tại Việt Nam.
Tài liệu tham khảo:
1. BCG (Bamboo Capital, 2023). Báo cáo phát triển bền vững 2023.
2. Comba, M., Carosi, L., & Testa, F. (2024). Beyond carbon pricing: An extended transaction costs perspective on the EU ETS. Ecological Economics, 219, 108107. https://doi.org/10.1016/j.ecolecon.2024.108107.
3. Chính phủ (2026). Nghị định số 29/2026/NĐ-CP ngày 19 tháng 01 năm 2026 về sàn giao dịch các-bon trong nước.
4. DNH (2023). Báo cáo thường niên năm 2023.
5. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160.
6. Government of Viet Nam. (2022). Viet Nam's updated nationally determined contribution (NDC) 2022. UNFCCC.
7. GHG Protocol. (2004). The Greenhouse Gas Protocol: A corporate accounting and reporting standard (Revised ed.). World Resources Institute & World Business Council for Sustainable Development.
8. ICVCM. (2023). Core Carbon Principles: Assessment framework and assessment procedure. Integrity Council for the Voluntary Carbon Market.
9. ICVCM. (2024). Core Carbon Principles, Assessment Framework and Assessment Procedure (Version 3).
10. IPCC. (2006). 2006 IPCC Guidelines for National Greenhouse Gas Inventories. Institute for Global Environmental Strategies.
11. PC1. (2023). Báo cáo thường niên 2023.
12. REE Corporation. (2023). Báo cáo thường niên 2023.
13. Schneider, L., Sam, K., & Brander, M. (2024). The limitations of carbon offsetting for corporate net-zero targets. Nature Sustainability, 7(3), 209-218. https://doi.org/10.1038/s41893-024-01041-x.
14. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics, 87(3), 355-374. https://doi.org/10.2307/1882010.
15. VCMI. (2023). Claims Code of Practice. .
16. World Bank. (2024). State and trends of carbon pricing 2024.
17. Yin, R. K. (2018). Case study research and applications: Design and methods (6th ed.). SAGE Publications.
| Ngày nhận bài: 19/5/2026; Ngày hoàn thiện biên tập: 12/7/2026; Ngày duyệt đăng: 18/7/2026 |
Tin liên quan

Các tin khác

Các yếu tố ảnh hưởng đến quyết định lựa chọn mô hình trồng nho kết hợp du lịch sinh thái: Nghiên cứu trường hợp tại xã Ninh Hải, tỉnh Khánh Hòa

Từ nhận diện đến kết nối: Mô hình 4C thiết kế trải nghiệm điểm chạm tại Cù Lao Chàm

Minh bạch hóa và quyền phản hồi trong quản lý rủi ro thuế ở Việt Nam: Thực trạng và kiến nghị giải pháp hoàn thiện

Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến chất lượng dịch vụ đào tạo: Nghiên cứu trường hợp Trường Cao đẳng Dược Hà Nội

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Chuyển dịch chuỗi cung ứng toàn cầu và thu hút FDI của Việt Nam giai đoạn 2020-2025: Thực trạng và triển vọng

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra


