


Hiệu ứng rào cản kép và biến số chính sách trong thương mại quốc tế: Tác động cộng hưởng lên chuỗi cung ứng cà phê Việt Nam trong bối cảnh đa khủng hoảng
Phạm Kiều Thu; Email: [email protected]
Nguyễn Ngọc Xuân Quỳnh; Email: [email protected]
Công ty Cổ phần Dược phẩm Đạt Vi Phú (DAVIPHARM)
Nguyễn Thái An; Email: [email protected]
Trần Minh Kiệt; Email:[email protected]
Trường Đại học Công nghệ TP. Hồ Chí Minh
Tóm tắt
Trong bối cảnh hội nhập sâu rộng và định hướng phát triển bền vững, ngành cà phê Việt Nam đang đối mặt với các yêu cầu khắt khe từ Quy định chống phá rừng của liên minh châu Âu (EUDR). Bên cạnh sức ép từ rào cản thương mại xanh này, chuỗi cung ứng cà phê còn chịu tác động đáng kể từ các chính sách nội địa liên quan đến thuế và bảo hộ vật tư nông nghiệp. Nghiên cứu vận dụng khung phân tích “hiệu ứng rào cản kép” để làm rõ sự tương tác cộng hưởng giữa 2 nguồn áp lực này. Dựa trên dữ liệu thứ cấp giai đoạn 2020-2024, nghiên cứu chỉ ra rằng, sự gia tăng đồng thời chi phí đầu vào và chi phí tuân thủ đã làm suy giảm đáng kể biên lợi nhuận và năng lực cạnh tranh của chuỗi cung ứng. Trên cơ sở đó, nghiên cứu đưa ra các hàm ý chính sách nhằm tháo gỡ điểm nghẽn chi phí, nâng cao khả năng thích ứng và thúc đẩy phát triển bền vững ngành cà phê Việt Nam.
Từ khóa: Hiệu ứng rào cản kép, rào cản thương mại xanh, chính sách nội địa, chuỗi cung ứng cà phê
Abstract
Amid deepening global integration and a strong commitment to sustainable development, Viet Nam’s coffee sector is increasingly challenged by the stringent requirements of the European Union’s Deforestation Regulation (EUDR). Beyond the pressure imposed by this green trade barrier, the coffee supply chain is also significantly shaped by domestic policies on taxation and the protection of agricultural inputs. This study adopts the “dual barrier effect” framework to elucidate the compounding interaction between these external and internal pressures. Drawing on secondary data for the period 2020-2024, the findings reveal that the concurrent escalation of input and compliance costs has markedly eroded profit margins and weakened the competitiveness of the supply chain. In response, the study advances policy recommendations to ease cost bottlenecks, strengthen adaptive capacity, and foster the sustainable development of Viet Nam’s coffee industry.
Keywords: Dual barrier effect, green trade barriers, domestic policies, coffee supply chain
GIỚI THIỆU
Trong tiến trình hội nhập kinh tế quốc tế, nông nghiệp luôn đóng vai trò là bệ đỡ và động lực tăng trưởng quan trọng của nền kinh tế Việt Nam. Kim ngạch xuất khẩu nông sản của Việt Nam đã tăng mạnh từ hơn 4 tỷ USD vào năm 2000 lên hơn 70 tỷ USD vào năm 2025, phản ánh quá trình chuyển đổi sâu sắc của nền nông nghiệp từ sản xuất tự cung tự cấp sang mô hình sản xuất định hướng xuất khẩu và ngày càng chú trọng các tiêu chuẩn phát triển bền vững
Cà phê là ngành mũi nhọn trong cấu trúc xuất khẩu nông nghiệp, đóng góp mạnh mẽ vào sự phát triển kinh tế - xã hội của Việt Nam. Hiện nay, cà phê Việt Nam đang củng cố vững chắc vị thế thứ hai trên thị trường quốc tế. Trong đó, Liên minh châu Âu (EU) luôn là thị trường tiêu thụ lớn nhất. Đặc biệt, Hiệp định thương mại tự do Việt Nam - EU (EVFTA) chính thức có hiệu lực năm 2020 được xem là “cơ hội vàng” cho các sản phẩm cà phê nhân xanh với mức thuế suất 0%.
Tuy nhiên, khi hàng rào thuế quan được gỡ bỏ theo cam kết, xuất khẩu cà phê Việt Nam vào EU lại phải đối mặt với “rào cản xanh” gắn liền với tiêu chuẩn phát triển bền vững và bảo vệ môi trường như quy định chống phá rừng (EUDR) (Hiền và cộng sự, 2025). Việc tuân thủ các quy định này đòi hỏi đầu tư đáng kể về công nghệ và chi phí, tác động đến toàn bộ chuỗi cung ứng. Đồng thời, ngành cà phê Việt Nam còn chịu ảnh hưởng từ các cú sốc bên ngoài như gián đoạn chuỗi cung ứng toàn cầu và biến động chi phí logistics trong bối cảnh căng thẳng địa chính trị tại khu vực Trung Đông.
Mặc dù, nhiều nghiên cứu đã cảnh báo về rủi ro từ các rào cản xanh đối với xuất khẩu nông sản, nhưng phần lớn nghiên cứu mới tập trung vào những yếu tố từ thị trường nhập khẩu, trong khi vai trò của chính sách nội địa trong việc giảm thiểu tác động và duy trì năng lực cạnh tranh vẫn chưa được xem xét đầy đủ. Đặc biệt, các nghiên cứu về sự tương tác giữa rào cản môi trường toàn cầu và cơ chế bảo hộ nội địa còn hạn chế. Khoảng trống này càng trở nên rõ nét trong ngành cà phê Việt Nam, nơi vừa hưởng lợi từ cắt giảm thuế quan, vừa chịu áp lực ngày càng lớn từ tiêu chuẩn môi trường và chi phí đầu vào gia tăng.
Nhằm lấp đầy khoảng trống này, nghiên cứu vận dụng khái niệm “hiệu ứng rào cản kép” nhằm phân tích sự tương tác giữa các lực cản ngoại sinh và nội sinh trong chuỗi cung ứng cà phê Việt Nam. Sự cộng hưởng của các yếu tố này, cùng với các cú sốc địa chính trị và gián đoạn chuỗi cung ứng, đang làm suy giảm năng lực cạnh tranh và biên lợi nhuận của ngành. Với câu hỏi trung tâm: sự tương tác giữa các rào cản thương mại xanh từ thị trường EU và những áp lực chi phí nội địa đã ảnh hưởng thế nào đến năng lực cạnh tranh của chuỗi cung ứng cà phê Việt Nam?, nghiên cứu cung cấp góc nhìn toàn diện về những thách thức đối với chuỗi giá trị cà phê, đồng thời đề xuất các giải pháp nhằm tháo gỡ điểm nghẽn chi phí, nâng cao sức chống chịu và thúc đẩy phát triển bền vững ngành cà phê Việt Nam.
CƠ SỞ LÝ LUẬN
Trong bối cảnh toàn cầu hóa và tự do hóa thương mại, các hiệp định thương mại tự do (FTA) đã làm suy giảm đáng kể vai trò của thuế quan truyền thống. Tuy nhiên, song song với xu hướng này, các rào cản phi thuế quan (Non-Tariff Barriers - NTBs) ngày càng được sử dụng như một công cụ điều tiết thương mại quan trọng. Theo Krugman và cộng sự (2018), NTBs bao gồm nhiều biện pháp như tiêu chuẩn kỹ thuật, quy định vệ sinh và kiểm dịch, hay các yêu cầu về chứng nhận sản phẩm nhằm bảo vệ lợi ích kinh tế, xã hội và môi trường của quốc gia nhập khẩu.
Đáng chú ý, cấu trúc của các rào cản này đang dịch chuyển từ kiểm soát đặc tính vật lý của sản phẩm sang áp đặt các tiêu chuẩn bền vững mang tính hệ thống. Các rào cản “thương mại xanh” hiện đại can thiệp sâu vào quy trình và phương pháp sản xuất (PPMs) của quốc gia xuất khẩu (Fontagne và cộng sự, 2005), đòi hỏi minh bạch hóa toàn bộ chuỗi cung ứng, bao gồm hiệu quả sử dụng đất, phát thải carbon và tác động đến đa dạng sinh học.
Trong bối cảnh chuyển dịch sang kinh tế xanh, hệ thống thương mại toàn cầu chứng kiến sự gia tăng của các công cụ thuế nhằm điều chỉnh hành vi phát thải. Về lý thuyết, các công cụ này xuất phát từ khái niệm thuế Pigou do Pigou (1920) đề xuất, với mục tiêu nội địa hóa các chi phí ngoại ứng tiêu cực đối với môi trường. Ở cấp độ quốc tế, Cơ chế điều chỉnh biên giới carbon (CBAM) của EU là ví dụ điển hình cho xu thế này. CBAM nhằm cân bằng giá carbon giữa sản phẩm nội địa và nhập khẩu thông qua việc đánh thuế lên lượng phát thải carbon hàm chứa. Mặc dù giai đoạn đầu tập trung vào các ngành công nghiệp phát thải cao, lộ trình mở rộng của cơ chế này có khả năng tạo hiệu ứng lan tỏa sang chuỗi cung ứng nông sản. Việc chuyển hóa các tiêu chuẩn môi trường thành công cụ thuế quan thế hệ mới làm gia tăng chi phí tuân thủ đối với các quốc gia xuất khẩu. Đồng thời, ở cấp độ nội địa, các quốc gia đang phát triển cũng chịu áp lực áp dụng các chính sách thuế môi trường, qua đó đẩy chi phí cận biên của nhà sản xuất lên mức cao hơn. Bên cạnh các công cụ điều tiết từ thị trường quốc tế, cấu trúc chi phí của các ngành xuất khẩu còn chịu ảnh hưởng mạnh mẽ từ chính sách thương mại nội địa, đặc biệt thông qua cơ chế bảo hộ đối với các yếu tố đầu vào.
Cùng với những yếu tố ngoại sinh, cấu trúc chi phí của các ngành xuất khẩu còn chịu ảnh hưởng mạnh mẽ từ chính sách thương mại nội địa. Lý thuyết về tỷ lệ bảo hộ hữu hiệu (effective rate of protection - ERP) do Corden (1966) đề xuất cho thấy mức độ bảo hộ thực tế không chỉ phụ thuộc vào thuế suất đầu ra mà còn vào cấu trúc thuế áp đặt lên các yếu tố đầu vào. Khi chính phủ bảo hộ các ngành sản xuất tư liệu trong nước như phân bón hay thuốc bảo vệ thực vật, hệ quả là hình thành sự thiên vị chống xuất khẩu đối với các ngành hạ nguồn. Việc duy trì giá vật tư nội địa cao hơn giá thế giới làm dịch chuyển đường chi phí biên của doanh nghiệp xuất khẩu lên trên. Theo Corden (1966), phần chênh lệch này tương đương một thuế ẩn đánh vào khu vực xuất khẩu, qua đó làm suy giảm lợi thế cạnh tranh về giá và thu hẹp biên lợi nhuận, đặc biệt đối với các ngành nông nghiệp xuất khẩu.
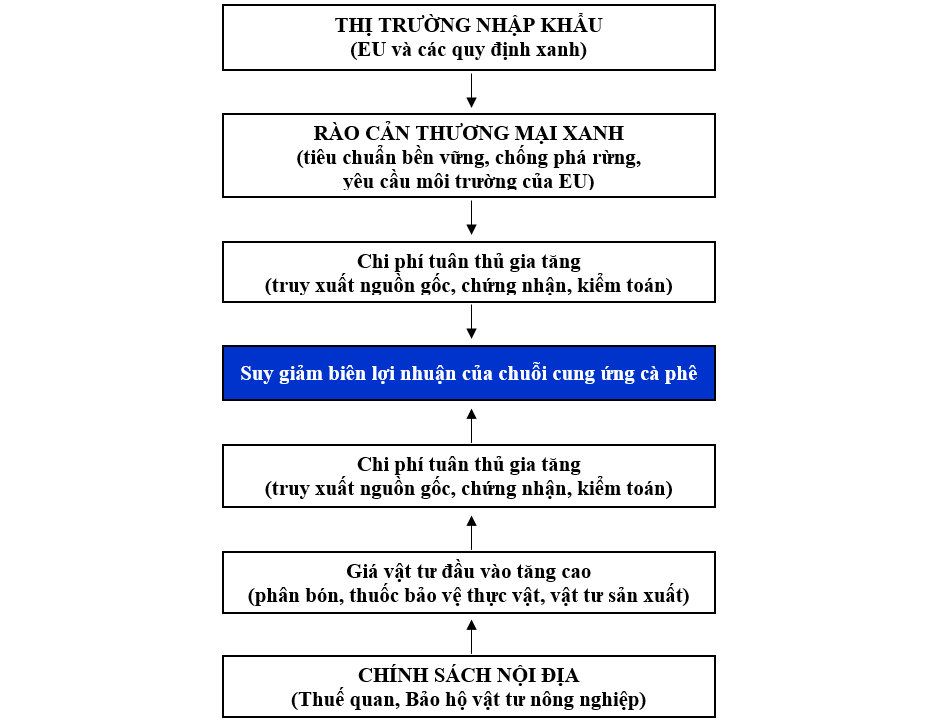
Dựa trên sự kết hợp của 2 dòng lý thuyết trên, nghiên cứu này đề xuất khung phân tích “Hiệu ứng rào cản kép” (Hình 1) nhằm mở rộng, nhấn mạnh sự tương tác đồng thời giữa các yếu tố nội sinh và ngoại sinh trong việc tái định hình cấu trúc chi phí của chuỗi cung ứng nông sản. Khung phân tích này đóng góp về mặt lý thuyết bằng cách tích hợp các dòng nghiên cứu vốn tách biệt thành một cấu trúc phân tích thống nhất, qua đó làm rõ cơ chế truyền dẫn chi phí trong chuỗi cung ứng xuất khẩu.
Cụ thể, biên lợi nhuận của các tác nhân trong chuỗi chịu tác động từ 2 lực chính trong chuỗi cung ứng: Thứ nhất, lực nén tuân thủ từ trên xuống, xuất phát từ các xuất phát từ thị trường nhập khẩu với các yêu cầu về tiêu chuẩn bền vững và chi phí tuân thủ ngày càng cao ra các chi phí tuân thủ và chi phí chìm đáng kể. Thứ hai, lực đẩy từ đáy nảy sinh từ các chính sách nội địa và bảo hộ vật tư đầu vào.
Hình 1: Khung phân tích Hiệu ứng rào cản kép
 |
Nguồn: Tổng hợp của nhóm tác giả
Sự cộng hưởng của 2 lực này tạo thành một “gọng kìm chi phí”, trong đó lợi thế từ việc cắt giảm thuế quan thông qua các FTA có thể bị triệt tiêu bởi sự gia tăng đồng thời của chi phí đầu vào và chi phí tuân thủ xanh. Việc áp dụng khung phân tích này cho phép nghiên cứu đánh giá toàn diện hơn tác động của các chính sách thương mại và môi trường đối với năng lực cạnh tranh của chuỗi cung ứng cà phê Việt Nam trên thị trường quốc tế.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp thống kê mô tả kết hợp với so sánh để phân tích và đánh giá thực trạng chuỗi cung ứng cà phê Việt Nam giai đoạn 2020-2024. Chi tiết về các biến số và nguồn thu thập được trình bày tóm tắt tại Bảng 1.
Bảng 1: Các biến số và nguồn dữ liệu thứ cấp
| Nhóm dữ liệu | Biến số/ Chỉ tiêu phân tích | Nguồn dữ liệu | Mục đích sử dụng |
|---|---|---|---|
| Dữ liệu thương mại | Khối lượng, giá trị xuất khẩu cà phê; Thị phần xuất khẩu. | Tổng cục Hải quan (nay là Cục Hải quan) Việt Nam; Tổ chức Thương mại Thế giới (WTO). | Đánh giá thực trạng xuất khẩu và thị phần của cà phê Việt Nam. |
| Dữ liệu chi phí sản xuất | Cấu trúc chi phí đầu vào; Dữ liệu giá phân bón; Chi phí nhân công & vận hành. | Báo cáo ngành của Hiệp hội Cà phê - Ca cao Việt Nam (VICOFA) và các tổ chức nghiên cứu nông nghiệp. | Phân tích cơ cấu chi phí nội địa, làm đầu vào cho mô hình đánh giá biên lợi nhuận. |
| Dữ liệu “Rào cản xanh” | Chi phí thẩm định EUDR ước tính; Chi phí truy xuất nguồn gốc và chứng nhận bền vững. | Rijk và Kuepper (2025); Các dự án xây dựng “Vùng nguyên liệu quy mô lớn” tại Tây Nguyên từ IDH (Tổ chức Sáng kiến Thương mại Bền vững); Các số liệu thực tế về chi phí triển khai thí điểm tại Đắk Lắk và Gia Lai từ VICOFA | Định lượng gánh nặng chi phí tuân thủ môi trường từ thị trường nhập khẩu. |
| Dữ liệu chính sách và Pháp lý | Các chính sách nông nghiệp nội địa; Các quy định về môi trường của EU (EUDR). | Văn bản quy phạm pháp luật; Cổng thông tin Chính phủ; WTO. | Phục vụ phân tích định tính về bối cảnh và rào cản pháp lý. |
Nguồn: Tổng hợp của nhóm tác giả
Phương pháp phân tích suy luận sử dụng khung phân tích “Hiệu ứng rào cản kép” nhằm đánh giá sự tương tác giữa các chính sách nội địa ảnh hưởng đến chi phí đầu vào và các rào cản thương mại xanh từ thị trường nhập khẩu, để làm rõ cơ chế tác động đồng thời của các chính sách nội địa và các yêu cầu môi trường quốc tế, qua đó minh họa thực nghiệm sự suy giảm biên lợi nhuận và những thách thức đối với năng lực cạnh tranh của chuỗi cung ứng cà phê Việt Nam. Ngoài ra, nghiên cứu còn sử dụng phương pháp phân tích đề xuất với mục tiêu tìm ra các ý tưởng cùng hành động cần thiết dựa trên các kết quả của thống kê mô tả và suy luận để đề xuất các giải pháp nhằm thúc đẩy năng lực cạnh tranh của chuỗi cung ứng cà phê Việt Nam trong bối cảnh gia tăng các “rào cản xanh”.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Giai đoạn 2020-2024 đã ghi nhận những biến động trái chiều giữa khối lượng và giá trị xuất khẩu, phản ánh nỗ lực của ngành cà phê trong việc thích ứng với các cú sốc cung cầu trên toàn cầu. Thị trường đã chứng kiến một cột mốc lịch sử khi kim ngạch xuất khẩu cà phê của Việt Nam đạt mức kỷ lục 8,4 tỷ USD, tăng 55,5% về giá trị so với niên vụ năm 2023-2024 (Khôi, 2025), trong khi sản lượng chỉ tăng khoảng 9%, đạt 29,5 triệu bao tương đương hơn 1,7 triệu tấn. Điều này cho thấy động lực tăng trưởng chủ yếu đến từ sự gia tăng giá trị đơn vị sản phẩm, thay vì mở rộng quy mô sản xuất.
Bảng 2: Báo cáo về niên vụ cà phê
| Chỉ tiêu thống kê | Niên vụ 2023-2024 | Niên vụ 2024-2025 | Biến động (%) |
|---|---|---|---|
| Kim ngạch xuất khẩu (tỷ USD) | ~5,4 | 8,4 | +55,5 |
| Khối lượng xuất khẩu (triệu tấn) | ~1,5 | ~1,7 | +1,8 |
| Sản lượng thu hoạch (triệu bao) | 27 | 29,5 | +9,2 |
| Giá xuất khẩu bình quân (USD/tấn) | 4.158 (năm 2024) | 5.662 (năm 2025) | +36,2 |
Nguồn: Tổng hợp từ dữ liệu của VICOFA và Tổng cục Hải quan
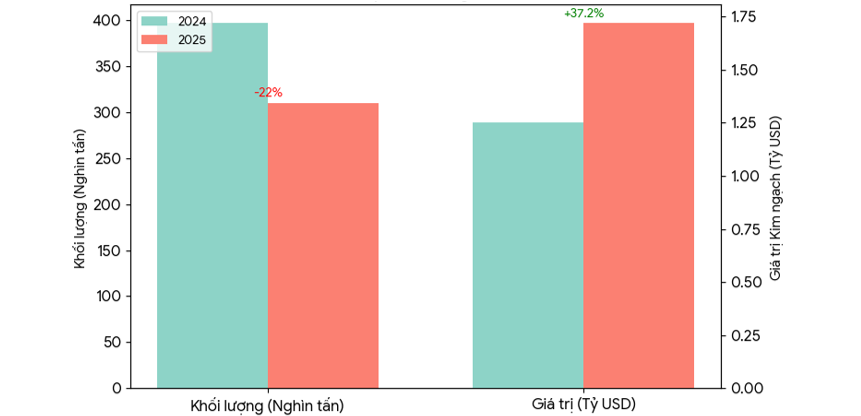
Dữ liệu thống kê trong 2 tháng đầu năm 2025 củng cố một xu hướng khi khối lượng xuất khẩu đạt 309.5000 tấn, giảm 22% so với cùng kỳ năm 2024. Tuy nhiên, nhờ giá xuất khẩu bình quân tăng vọt lên mức 5.561 USD/tấn, tăng 75,9% so với cùng kỳ, giá trị kim ngạch vẫn đạt 1,72 tỷ USD, tăng 37,2%. Diễn biến này phản ánh tác động của tình trạng khan hiếm nguồn cung toàn cầu và sự điều chỉnh chiến lược thu mua của các nhà rang xay trên quốc tế.
Hình 2: So sánh xuất khẩu cà phê cùng kỳ 2 tháng đầu năm 2024 và 2025
 |
Nguồn: Việt Hằng (2025)
Kể từ khi EVFTA có hiệu lực năm 2020, lợi thế thuế quan 0% đã tạo động lực quan trọng giúp cà phê Việt Nam mở rộng thị phần tại EU - thị trường tiêu thụ lớn nhất. Tuy nhiên, mức độ phụ thuộc cao vào EU cũng khiến ngành chịu tác động trực diện từ các quy định môi trường như EUDR.
Nghiên cứu này cũng đã vận dụng trực tiếp định lượng Lý thuyết ERP để phân tích tác động vĩ mô của Luật Thuế giá trị gia tăng (GTGT) số 48/2024/QH15 có hiệu lực thi hành kể từ ngày 1/7/2025. Việc chuyển phân bón từ diện không chịu thuế sang chịu thuế suất 5% không đơn thuần làm tăng chi phí đầu vào mà tạo ra tác động 2 chiều trong chuỗi giá trị. Về lý thuyết, cơ chế khấu trừ thuế GTGT đầu vào có thể giúp doanh nghiệp sản xuất phân bón giảm chi phí, từ đó tạo dư địa kéo giảm giá bán trong trung và dài hạn. Tuy nhiên, trong ngắn hạn, hiệu ứng truyền dẫn giá chưa phát huy đầy đủ do độ trễ thị trường và cấu trúc cạnh tranh, khiến chi phí đầu vào của nông hộ vẫn duy trì ở mức cao. Điều này cho thấy tác động của chính sách thuế mang tính phi tuyến, phụ thuộc vào mức độ truyền dẫn và điều kiện thị trường, qua đó tiếp tục tạo áp lực chi phí đáng kể lên chuỗi cung ứng cà phê.
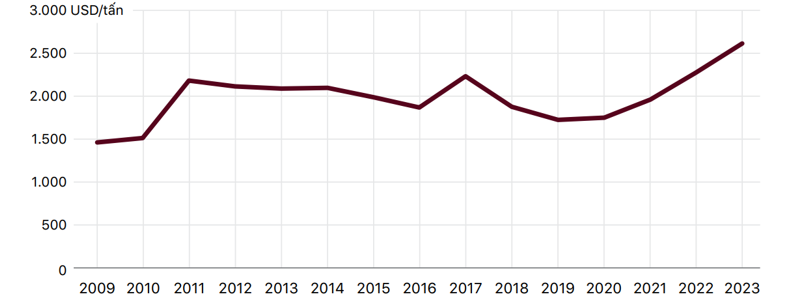
Giá xuất khẩu bình quân năm 2023 dù được ghi nhận mức tăng kỷ lục 14,5% khi đạt 2.614 USD/tấn, song biên lợi nhuận thực tế của người sản xuất lại bị suy giảm do sự gia tăng đồng loạt của các chi phí thượng nguồn và hạ nguồn.
Hình 3: Giá xuất khẩu cà phê của Việt Nam giai đoạn 2009-2023
 |
Nguồn: Tường Vy (2024)
Trong cấu trúc chi phí sản xuất, phân bón đóng vai trò đặc biệt quan trọng. Các nghiên cứu thực nghiệm tại Tây Nguyên cho thấy chi phí phân bón chiếm tỷ trọng lớn, khoảng 31,14% tổng chi phí sản xuất (Tươi và Son, 2019) và có thể lên tới 77% trong một số mô hình khi không tính chi phí lao động gia đình (Lê và Dương, 2020). Điều này cho thấy chi phí đầu vào có ảnh hưởng quyết định đến khả năng duy trì lợi nhuận của nông hộ.
Bảng 3: Chi phí sản xuất 1 ha cà phê Arabica
ĐVT: triệu đồng
| Khoản mục | Mean | Tỷ lệ (%) | Min | Max | Std. Dev. |
|---|---|---|---|---|---|
| A. Chi phí đầu vào | 19,21 | 37,53 | 2,80 | 36,00 | 8,21 |
| 1. Phân bón | 15,94 | 31,14 | 2,00 | 30,00 | 7,25 |
| 2. Thuốc BVTV | 2,49 | 4,86 | - | 7,00 | 1,58 |
| 3. Nhiên liệu | 0,81 | 1,58 | - | 2,40 | 0,48 |
| B. Chi phí tăng thêm | 31,99 | 62,47 | 9,00 | 66,40 | 11,22 |
| 1. Công nhà | 22,93 | 44,78 | 1,67 | 60,60 | 10,62 |
| 2. Công thuê | 6,78 | 13,24 | - | 21,43 | 6,74 |
| 3. Khấu hao | 0,78 | 1,52 | - | 3,00 | 0,51 |
| 4. Vận chuyển | 1,09 | 2,13 | - | 4,00 | 0,92 |
| 5. Bao bì | 0,41 | 0,80 | - | 1,40 | 0,30 |
| C. Tổng chi phí | 51,20 | 100,00 | 15,60 | 95,00 | 16,77 |
Nguồn: Tươi và Son (2019)
Trong khi đó, các đại diện ngành công nghiệp tại EU cho rằng báo cáo của tổ chức nghiên cứu Profundo ở Hà Lan về gánh nặng chi phí tuân thủ EUDR đã đánh giá thấp các chi phí thực tế liên quan đến việc tổ chức lại chuỗi cung ứng, đầu tư nhân sự chuyên sâu và các hạ tầng dữ liệu để thực hiện truy xuất nguồn gốc polygon (Rijk và Kuepper, 2025). Đặc biệt, đối với các quốc gia có cấu trúc sản xuất phân tán như Việt Nam, chi phí xác thực dữ liệu cho hàng triệu mảnh vườn nhỏ lẻ có thể lớn hơn nhiều so với các mô hình trang trại tập trung.
Bên cạnh đó, hệ thống quản lý dữ liệu đất đai hiện vẫn tồn tại nhiều hạn chế khi thực thi EUDR. Với khoảng 15-20% diện tích trồng cà phê chưa có Giấy chứng nhận quyền sử dụng đất, rủi ro pháp lý là cực lớn. Việc xây dựng hệ thống truy xuất nguồn gốc theo tọa độ polygon đòi hỏi mức đầu tư công nghệ vượt quá khả năng của phần lớn nông hộ nhỏ lẻ, từ đó tạo ra rào cản gia nhập thị trường và nguy cơ gia tăng phân hóa trong chuỗi cung ứng.
Thực tế cho thấy, sự kết hợp giữa áp lực chi phí đầu vào và yêu cầu tuân thủ ngày càng khắt khe đã tạo ra hiệu ứng “gọng kìm chi phí”, làm suy giảm biên lợi nhuận và thay đổi hành vi sản xuất. Một biểu hiện rõ nét là nhiều nông dân rời bỏ vườn cà phê truyền thống để chuyển sang các loại cây trồng có lợi nhuận cao hơn trong ngắn hạn. Lợi nhuận từ sầu riêng hiện đang cao gấp đôi, thậm chí gấp ba so với cà phê, tạo ra một làn sóng chuyển đổi cây trồng ồ ạt tại Tây Nguyên.
Xu hướng này tiềm ẩn rủi ro đáng kể đối với tính ổn định của nguồn cung cà phê trong dài hạn. Việc thu hẹp diện tích canh tác không theo quy hoạch, cùng với thực trạng diện tích cà phê già cỗi cần tái canh với chi phí lớn, có thể làm suy yếu vị thế sản xuất của Việt Nam. Nếu không có các chính sách điều chỉnh phù hợp nhằm giảm áp lực chi phí và hỗ trợ chuyển đổi bền vững, ngành cà phê có nguy cơ mất dần lợi thế cạnh tranh tại các thị trường tiêu chuẩn cao như EU.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Nghiên cứu này đã phân tích cơ chế “tác động kép” đang định hình lại cấu trúc chuỗi cung ứng cà phê Việt Nam trong bối cảnh thực thi EVFTA. Mặc dù EVFTA mang lại lợi thế cạnh tranh thông qua lộ trình xóa bỏ thuế quan, kết quả nghiên cứu cho thấy các lợi ích này đang bị ảnh hưởng bởi sự giao thoa giữa áp lực chi phí nội địa và các rào cản thương mại xanh, đặc biệt là EUDR. Để giải quyết vấn đề và bảo vệ vị thế của ngành xuất khẩu cà phê, các cơ quan hoạch định chính sách cần thực hiện các điều chỉnh vĩ mô đồng bộ. Bộ Công Thương cần tiến hành đánh giá lại một cách độc lập và toàn diện chi phí - lợi ích của các rào cản thuế quan và biện pháp tự vệ đang áp dụng lên phân bón nhập khẩu (Bộ Công Thương, 2025). Cần xem xét lộ trình dỡ bỏ hoặc thiết lập cơ chế hạn ngạch linh hoạt đối với vật tư nông nghiệp phục vụ sản xuất xanh nhằm hạ nhiệt giá đầu vào, khôi phục lợi thế cạnh tranh về giá cho hạt cà phê Việt Nam. Bên cạnh đó, Bộ Nông nghiệp và Môi trường, cần sớm số hóa và mở cổng dữ liệu Hệ thống bản đồ lâm nghiệp quốc gia, cung cấp miễn phí API cho các doanh nghiệp xuất khẩu để họ dễ dàng đối chiếu, trích xuất dữ liệu polygon chứng minh nguồn gốc lô hàng (Bộ Nông nghiệp và Phát triển nông thôn, 2023). Ngoài ra, Ngân hàng Nhà nước cần ban hành khung pháp lý cụ thể nhằm định hướng dòng vốn tín dụng xanh chảy trực tiếp vào các hợp tác xã và nông hộ đang thực hiện chuyển đổi sang canh tác cà phê hữu cơ, tái canh không phá rừng.
Để thích ứng với những biến động từ cấu trúc chi phí và các rào cản xanh, việc tái định hình cấu trúc nhân sự trong ngành nông nghiệp xuất khẩu cũng cần được xem là yếu tố chiến lược (Trang và cộng sự, 2023). Sự chuyển dịch sang đội ngũ nhân lực “xanh” với năng lực liên ngành không chỉ giúp giảm thiểu rủi ro tuân thủ mà còn góp phần nâng cao hiệu quả sản xuất và củng cố năng lực cạnh tranh bền vững của ngành cà phê Việt Nam.
Tài liệu tham khảo:
1. Bộ Công Thương (2025). Báo cáo Xuất nhập khẩu Việt Nam năm 2024. https://trungtamwto.vn/chuyen-de/30317-bao-cao-xuat-nhap-khau-viet-nam-nam-2024
2. Bộ Nông nghiệp và Phát triển nông thôn (2023). Công văn 5179/BNN-HTQT 2023 Khung Kế hoạch hành động không gây mất rừng EU. https://thuvienphapluat.vn/cong-van/Tai-nguyen-Moi-truong/Cong-van-5179-BNN-HTQT-2023-Khung-Ke-hoach-hanh-dong-khong-gay-mat-rung-EU-576579.aspx
3. Corden, W. Max. (1966). The Structure of a Tariff System and the Effective Protection Rate. The Journal of Political Economy, LXXIV(3): 221-237.
4. Fontagne, L., Von Kirchbach, F., & Mimouni, M. (2005). An Assessment of Environmentally- related Non-tariff Measures. The World Economy, 28(10), 1417-1439. https://doi.org/10.1111/j.1467-9701.2005.00742.x
5. Hiền N. T. T., Tú V. N., & Hằng N. T. T. (2025). Giải pháp vượt rào cản phi thuế quan để thúc đẩy xuất khẩu hàng nông sản của Việt Nam. Tạp chí Kinh tế và Dự báo. https://kinhtevadubao.vn/giai-phap-vuot-rao-can-phi-thue-quan-de-thuc-day-xuat-khau-hang-nong-san-cua-viet-nam-31086.html
6. Khôi C. (2025). Xuất khẩu cà phê đạt kỷ lục 8,4 tỷ USD. https://vneconomy.vn/xuat-khau-ca-phe-dat-ky-luc-84-ty-usd.htm
7. Krugman, P., Obstfeld, M., & Melitz, M. J. (2018). International Economics: Theory and Policy (11th ed.). Pearson.
8. Lê N. P., & Dương N. H. (2020). Đánh giá hiệu quả kinh tế sản xuất cà phê ứng dụng công nghệ tưới tiết kiệm ở vùng Tây Nguyên: Nghiên cứu điển hình ở huyện Cư M’Gar, tỉnh Đắk Lắk. Tạp chí Khoa học Nông nghiệp Việt Nam, 18(6), 454-462.
9. Pigou, Arthur (1920). The Economics of Welfare. Macmillan.
10. Rijk, G., & Kuepper, B. (2025). EUDR Compliance Costs Economic analysis of EUDR cost implications for companies and consumers. Profundo Research & advice. Profundo Research & Advice. https://profundo.nl/projects/analysis-of-eudr-compliance-costs-/
11. Tươi N. T., & Son N. P. (2019). Phân tích tình hình sản xuất và tiêu thụ của nông hộ trong chuỗi giá trị cà phê arabica tại Đà Lạt. Tạp chí khoa học Công nghệ nông nghiệp Việt Nam, số 2(99).
12. Tường Vy (2024). Xuất khẩu cà phê năm 2023 của Việt Nam đạt kỷ lục mới. Tạp chí Công Thương. https://tapchicongthuong.vn/gia-ca-phe-hom-nay-12-1--xuat-khau-ca-phe-nam-2023-cua-viet-nam-dat-ky-luc-moi-115950.htm
13. Trang N. T. T., Thu T. M., Dung N. T. T., & Trà N. T. (2023). Thoả thuân xanh EU & xuất khẩu của Việt Nam. https://www.freiheit.org/sites/default/files/2024-01/eu-green-new-print-final.pdf
14. Việt Hằng (2025). 2 tháng đầu năm 2025, Việt Nam xuất khẩu cà phê nhiều nhất sang những thị trường nào? Tạp chí Công Thương. https://tapchicongthuong.vn/2-thang-dau-nam-2025--viet-nam-xuat-khau-ca-phe-nhieu-nhat-sang-nhung-thi-truong-nao-138494.htm
| Ngày nhận bài: 5/3/2026; Ngày hoàn thiện biên tập: 3/4/2026; Ngày duyệt đăng: 5/4/2026 |
Tin liên quan

Các tin khác

Nghiên cứu mối liên hệ giữa tiếp nhận công nghệ nước ngoài và năng suất lao động của các doanh nghiệp Việt Nam

Giải pháp xây dựng kế hoạch đầu tư công trung hạn giai đoạn 2026-2030 tỉnh Hà Tĩnh gắn với thực hiện quy hoạch tỉnh

Mức độ phụ thuộc đầu vào nhập khẩu và yêu cầu nâng cao năng lực tự chủ của nền kinh tế Việt Nam

Biến động địa chính trị và tái cấu trúc kinh tế thế giới giai đoạn 2023-2026: Tác động đến thương mại, năng lượng, lương thực và chuỗi cung ứng toàn cầu

Chuyển đổi số, cải cách thể chế và tăng trưởng kinh tế ở Việt Nam

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Đảm bảo an ninh năng lượng thông qua dự trữ xăng dầu quốc gia tại Việt Nam trong bối cảnh thị trường thế giới biến động

Phát triển công nghiệp xanh ở Nghệ An: Kết quả, động thái mới và triển vọng đến năm 2035

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ


