


Các nhân tố ảnh hưởng đến hành vi mua sắm thời trang bền vững
TS. Nguyễn Thị Hồng
Trường Đại học Sư phạm Kỹ thuật TP. Hồ Chí Minh
Email: [email protected]
TS. Nguyễn Thị Thanh Thúy
Trường Đại học Sư phạm Kỹ thuật TP. Hồ Chí Minh
Email: [email protected]
TS. Hồ Thị Hồng Xuyên
Trường Đại học Sư phạm Kỹ thuật TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Thời trang bền vững là xu hướng được quan tâm hiện nay do ngày càng có nhiều người quan tâm đến các hoạt động bền vững trong xã hội. Nghiên cứu này tìm hiểu sự tác động của Ý định mua thời trang bền vững đối với Hành vi mua sắm thời trang bền vững và ảnh hưởng điều tiết của Rủi ro tài chính đối với mối quan hệ giữa Ý định và Hành vi mua sắm thời trang bền vững, nhằm lý giải vì sao nhiều người có ý định mua sắm thời trang bền vững, nhưng lại không mua sắm thời trang bền vững. Thông qua khảo sát 213 người tại Việt Nam, kết quả nghiên cứu cho thấy, Y định mua sắm thời trang bền vững tác động tích cực, thúc đẩy Hành vi mua sắm thời trang bền vững. Mặc dù vậy, Rủi ro tài chính là biến điều tiết làm suy yếu mối quan hệ nói trên.
Từ khóa: hành vi mua sắm, rủi ro tài chính, thời trang bền vững, ý định mua
Summary
Sustainable fashion is a popular trend today as more and more people are interested in sustainable activities in society. This study explores the impact of Sustainable Fashion Purchasing Intention (SPI) on Sustainable Fashion Purchasing Behavior (SPB) and the influence of Financial Perceived Risk (FPR) on the relationship between Sustainable Fashion Purchasing Intention and Sustainable Fashion Purchasing Behavior, to explain why many people intend to shop for sustainable fashion but do not purchase sustainable fashion. Through a survey of 213 people in Vietnam, the research results show that Sustainable Fashion Purchasing Intention positively impacts and promotes Sustainable Fashion Purchasing Behavior. However, Financial Perceived Risk is the moderating variable that weakens the above relationship.
Keywords: purchasing behavior, financial risk, sustainable fashion, purchase intention.
GIỚI THIỆU
Phát triển bền vững là vấn đề được nhiều quốc gia quan tâm trong thời gian gần đây (Vuong và Nguyen, 2024). Cùng với đó, thời trang bền vững cũng trở thành chủ đề được các nghiên cứu quan tâm, bởi ngành thời trang được nhìn nhận là một trong những ngành gây ra nhiều vấn đề ô nhiễm môi trường nhất thế giới (Dangelico và cộng sự, 2022). Thực tế cho thấy, một số công ty thời trang theo đuổi triết lý thời trang nhanh (fast fashion), thúc đẩy sản xuất hàng loạt số lượng lớn các sản phẩm thời trang, tiêu thụ vải sợi nguyên liệu, năng lượng và tài nguyên nước, từ đó, gây nên áp lực to lớn về môi trường. Đặc biệt, trong bối cảnh của Việt Nam, một quốc gia có cơ cấu dân số trẻ và kinh tế đang phát triển, mức chi tiêu của người dân cho thời trang ngày càng tăng. Cũng như nhiều quốc gia khác trên thế giới, Việt Nam đã có những chương trình, các chính sách thúc đẩy thời trang bền vững. Mặc dù người tiêu dùng đã quan tâm và có ý định mua sắm thời trang bền vững, tuy nhiên, thực tế cho thấy, họ vẫn không thực hiện hành vi mua sắm thời trang bền vững. Điều này dấy lên một vấn đề quan trọng mà các nhà nghiên cứu cần quan tâm, đó là cần tìm hiểu xem những nhân tố nào đã kìm hãm, hay rào cản nào đã khiến người tiêu dùng không mua hàng thời trang bền vững.
Khoảng trống trong mối quan hệ giữa ý định và hành vi mua sắm thời trang bền vững cũng bắt đầu được phát hiện trong các nghiên cứu trên thế giới trong thời gian gần đây (Diddi và cộng sự, 2019; Rausch và Kopplin, 2021). Tuy nhiên, do chỉ mới được quan tâm, nên vấn đề này chưa được tìm hiểu sâu rộng, đặc biệt trong bối cảnh của Việt Nam. Với những lý do trên, nghiên cứu được thực hiện nhằm nghiên cứu ảnh hưởng của ý định và hành vi mua sắm thời trang bền vững, đồng thời khám phá vai trò điều tiết của yếu tố rủi ro tài chính, với trường hợp người trẻ tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Khái niệm thời trang bền vững (sustainable fashion) được hiểu là các sản phẩm thời trang được sản xuất từ những nguyên vật liệu thân thiện với môi trường, hoặc vật liệu tái chế, được thiết kế để sử dụng lâu dài hơn, gây ra ít hoặc không gây ra ô nhiễm môi trường, hoặc cũng có thể hiểu là những sản phẩm thời trang được sản xuất dựa trên các nguyên tắc thương mại công bằng, phục vụ cho phát triển bền vững (Shen và cộng sự, 2013). Đi cùng với xu hướng phát triển bền vững trên thế giới, việc mua sắm sản phẩm bền vững của người tiêu dùng, đặc biệt trong lĩnh vực thời trang, là một trong những chủ đề được các nghiên cứu học thuật gần đây quan tâm.
Theo đó, một số nghiên cứu đã bắt đầu tìm hiểu về các yếu tố thúc đẩy việc người tiêu dùng mua sắm các sản phẩm bền vững, như: sự lo ngại của về môi trường tự nhiên, cảm nhận của người tiêu dùng về giá trị sản phẩm, sự quen thuộc của người tiêu dùng đối với sản phẩm (Dangelico và cộng sự, 2022). Trong đó, mối quan hệ giữa ý định và hành vi mua sắm (thực sự) sản phẩm bền vững được một số nghiên cứu quan tâm, và đặt câu hỏi nhấn mạnh về khoảng trống trong mối quan hệ giữa ý định và hành vi mua sắm, khi người tiêu dùng có ý định mua sắm thời trang bền vững nhưng lại không có hành vi mua sắm thời trang bền vững, tức là ý định và hành vi không thống nhất với nhau (Diddi và cộng sự, 2019; Rausch và Kopplin, 2021).
Giả thuyết nghiên cứu
Thuyết hành động hợp lý
Thuyết hành động hợp lý (Theory of Reasoned Action, TRA) (Fishbein và Ajzen, 1975) bàn đến mối quan hệ giữa ý định và hành vi. Theo thuyết này, ý định là yếu tố có ảnh hưởng và thúc đẩy hành vi cá nhân.
Dựa trên thuyết TRA, ý định được cho là yếu tố tiên đoán hành vi của một cá nhân. Với trường hợp người tiêu dùng, có thể suy diễn rằng khi người tiêu dùng có ý định mua sắm thời trang bền vững, thì họ sẽ có xu hướng thực hiện hành vi mua sắm thời trang bền vững. Suy diễn này được đưa ra dựa trên kết quả của một số nghiên cứu trước đây. Cụ thể, nghiên cứu của Rausch và Kopplin trong ngành thời trang đã phát hiện được rằng, những người tiêu dùng có ý định càng cao trong việc tiêu dùng thời trang bền vững thì cũng có xu hướng càng cao trong việc tiêu dùng thời trang bền vững. Trước đó, trong một nghiên cứu khác về thực phẩm hữu cơ, nhóm tác giả Wee và cộng sự (2014) đã thực hiện khảo sát 288 người tiêu dùng và cũng có kết luận tương tự rằng, hành vi mua (thực sự) thực phẩm hữu cơ được thúc đẩy rất lớn bởi ý định mua sản phẩm này. Dựa trên những phát hiện này, giả thuyết sau được đề xuất:
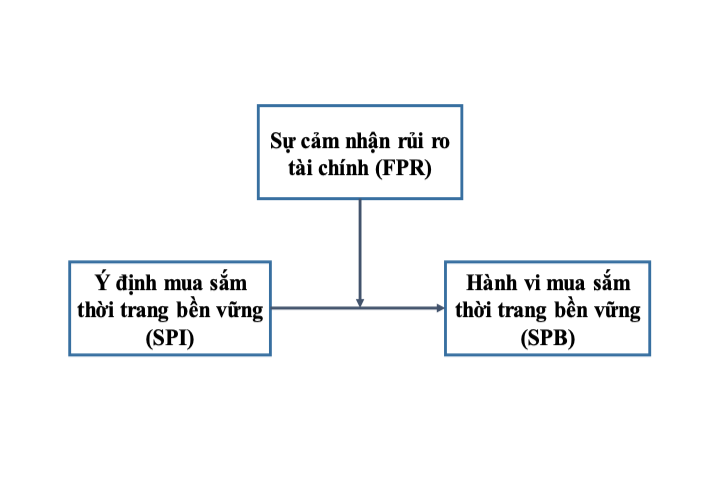
H1: Ý định mua sắm thời trang bền vững tác động tích cực đối với Hành vi mua sắm thời trang bền vững.
Vai trò điều tiết của sự cảm nhận rủi ro tài chính
Sự cảm nhận về rủi ro tài chính (financial perceived risk) được hiểu là những lo ngại của người tiêu dùng về thiệt hại tài chính tiền tệ do họ phải chi trả mức giá cao hơn so với giá trị của sản phẩm (Kang và Kim, 2013). Thực tế, người tiêu dùng có thể có nhiều lo ngại về rủi ro khi mua sắm tiêu dùng sản phẩm, và những rủi ro này rõ ràng có thể ảnh hưởng đến việc sẵn lòng mua sắm của họ (Rausch và Kopplin, 2021). Thuyết rủi ro được cảm nhận (Michell, 1999) cũng lập luận rằng, rủi ro là những đánh giá của cá nhân về những hậu quả có thể xảy ra bởi những quyết định sai lầm. Những rủi ro này mặc dù không chắc chắn, nhưng thường vì ngại rủi ro, nên họ muốn giảm thiểu rủi ro hơn là tối đa hóa lợi ích.
Mặc dù ý định được cho là tiền đề của hành vi, tuy nhiên, như đã đề cập ở trên, thực tế cho thấy, hành vi mua sắm của người tiêu dùng có thể không thống nhất với ý định của họ. Giải thích cho vấn đề này, một số học giả cho rằng, các yếu tố tình huống, cảm nhận của cá nhân về rủi ro, hay điều kiện môi trường có thể ảnh hưởng mạnh mẽ đến mối quan hệ ý định-hành vi và thậm chí ngăn cản việc thực hiện thành công một hành vi dự định. Cụ thể, trong nghiên cứu của Rausch và Kopplin (2021), với mẫu khảo sát gồm 464 người tiêu dùng, các tác giả phát hiện được rằng, những cá nhân có ý định mua sắm thời trang bền vững thì sẽ có xu hướng thực hiện hành vi tương ứng. Tuy nhiên, sự lo ngại của người tiêu dùng về tính thẩm mỹ của sản phẩm sẽ gây ảnh hưởng tiêu cực đối với mối quan hệ giữa ý định và hành vi mua hàng thời trang bền vững.
Các tác giả Rausch và Kopplin (2021) đã lập luận rằng, cảm nhận của người tiêu dùng về rủi ro kinh tế, một khái niệm được hiểu tương tự như rủi ro tài chính, của sản phẩm thời trang bền vững cũng ảnh hưởng và điều tiết mối quan hệ giữa ý định và hành vi tiêu dùng sản phẩm này của họ. Tuy nhiên, giả thuyết này đã không được ủng hộ trong nghiên cứu của Rausch và Kopplin (2021). Liên quan đến thời trang bền vững, do sản phẩm được ứng dụng những công nghệ mới, nên giá của quần áo bền vững thường cao hơn so với quần áo thông thường. Do đó, người tiêu dùng có thể lấy lý do họ không đủ khả năng chi trả hoặc họ có thể bị mua giá khá cao so với các phẩm thông thường. Bởi, những suy nghĩ này, mặc dù có ý định mua thời trang bền vững, người tiêu dùng vẫn có thể không thực hiện hành vi mua sắm tương ứng.
Đặc biệt đối với ngành thời trang, Kwon và cộng sự (1991) phát hiện ra rằng, người tiêu dùng thường có lo ngại và cảm nhận rủi ro tài chính tương đối cao, bởi ngành này có đặc thù là các xu hướng thời trang rất khó dự báo. Để tránh rủi ro về tài chính, người mua thường thu thập thông tin để so sánh giữa chất lượng và giá cả của các sản phẩm hoặc tìm kiếm những sản phẩm có mức giá tốt hơn. Với những lo ngại về rủi ro tài chính, người tiêu dùng có xu hướng đưa ra những lý do điều kiện tài chính để lập luận cho các hành vi không mua sắm thời trang thời trang bền vững của mình. Từ lập luận này, giả thuyết sau được đề xuất:
H2: Rủi ro tài chính điều tiết mối quan hệ giữa Ý định và Hành vi mua sắm thời trang bền vững của người tiêu dùng. Theo đó, khi người tiêu dùng cảm nhận rủi ro tài chính càng cao, thì mối quan hệ giữa Ý định và Hành vi mua sắm thời trang bền vững càng suy yếu.
Mô hình nghiên cứu
Với những giả thuyết trên, mô hình nghiên cứu được đề xuất với các khái niệm Hành vi mua sắm thời trang bền vững (SPB), Ý định mua sắm thời trang bền vững (SPI), và Sự cảm nhận rủi ro tài chính (FPR). Các mối quan hệ được thể hiện như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
| Nguồn: Nhóm tác giả đề xuất |
Phương pháp nghiên cứu
Áp dụng phương pháp định lượng, trong nghiên cứu này, bản khảo sát được phát triển dựa trên thang đo Likert 5 cấp độ (từ 1: hoàn toàn không đồng ý đến 5: hoàn toàn đồng ý). Theo đó, các đáp viên được đề nghị chọn mức độ đồng ý của họ với các phát biểu trong khảo sát. Để đo lường Ý định mua sắm thời trang bền vững, nghiên cứu này kế thừa từ thang đo của Liu và cộng sự (2021). Với khái niệm Hành vi mua sắm thời trang bền vững, nghiên cứu này sử dụng thang đo của Khare và Kautish (2021). Đối với khái niệm Sự cảm nhận rủi ro tài chính, thang đo của Lu và cộng sự (2022) được kế thừa.
Dữ liệu được thu thập thông qua Internet, với 219 người tham gia trả lời khảo sát. Sau khi một số bảng trả lời không đầy đủ được loại bỏ, số lượng mẫu khảo sát chính thức thu về là 213 người hoàn thành khảo sát. Bảng 1 dưới đây mô tả thống kê về đặc điểm mẫu. Trong đó, dựa trên giới tính, đáp viên nữ là 130 người (chiếm 61,03%), và đáp viên nam là 83 người (chiếm 28,97%). Xét theo độ tuổi, đáp viên dưới 25 tuổi là 149 người (chiếm 69,95%), từ 26-50 tuổi là 57 người (chiếm 26,76%), còn lại là đáp viên từ 51 tuổi trở lên (chiếm 3,29%).
Bảng 1: Thống kê đặc điểm mẫu
| Đặc điểm | Số lượng | Tỷ lệ (%) |
| Giới tính | ||
| 83 | 28.97 |
| 130 | 61,03 |
| Tổng | 213 | 100,00 |
| Độ tuổi | ||
| 149 | 69,95 |
| 57 | 26,76 |
| 7 | 3,29 |
| Tổng | 213 | 100,00 |
Nguồn: Tính toán của nhóm tác giả
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Phần mềm SmartPLS 4.0 được sử dụng để đánh giá thang đo, kiểm định mô hình và các giả thuyết nghiên cứu. Bảng 2 cho thấy, các thang đo có giá trị Cronbach’s Alpha trên mức 0,7 đạt yêu cầu (Hair và cộng sự, 2018). Đối với các biến của thang đo, hệ số tải outer loading của các biến quan sát đều vượt trên mức 0,7. Bên cạnh đó, các giá trị CR (Composite Reliability) cũng trên mức tối thiểu 0,7 và các giá trị AVE (Average Variance Extracted) đều trên mức 0,5. Do đó, độ tin cậy và giá trị hội tụ của các thang đo được chấp nhận.
Bảng 2: Độ tin cậy và giá trị hội tụ của các thang đo
| Thang đo | Hệ số tải (outer loading) | Cronbach's Alpha | Composite Reliability (CR) | Average Variance Extracted (AVE) |
| SPB | 0,806 | 0,941 | 0,841 | |
| 0,914 |
|
|
|
| 0,915 |
|
|
|
| 0,923 |
|
|
|
| FPR |
| 0,863 | 0,901 | 0,647 |
| 0,780 |
|
|
|
| 0,732 |
|
|
|
| 0,802 |
|
|
|
| 0,884 |
|
|
|
| 0,817 |
|
|
|
| SPI | 0,867 | 0,919 | 0,79 | |
| 0,888 |
|
|
|
| 0,898 |
|
|
|
| 0,880 |
|
|
|
Nguồn: Tính toán của nhóm tác giả
Để đánh giá tính phân biệt của thang đo, nghiên cứu sử dụng giá trị Fornell Larcker. Kết quả Bảng 3 cho thấy, các giá trị SQRT(AVE) lớn hơn các hệ số tương quan còn lại, do đó thang đo đảm bảo tính phân biệt.
Bảng 3: Tính phân biệt của thang đo
| Thang đo | SPB | FPR | SPI |
| SPB | 0,917 |
|
|
| FPR | 0,482 | 0,804 |
|
| SPI | 0,644 | 0,358 | 0,889 |
Nguồn: Tính toán của nhóm tác giả
Mối quan hệ trực tiếp giữa ý định và hành vi mua sắm thời trang bền vững
Bảng 4 dưới đây trình bày kết quả kiểm định mối quan hệ trực tiếp giữa Ý định và Hành vi mua sắm thời trang bền vững. Theo đó, kết quả cho thấy, quan hệ trực tiếp của Ý định mua sắm thời trang bền vững đối với Hành vi mua sắm thời trang bền vững (PI→ PB) có mức ý nghĩa 0,00, dưới mức 5%, và hệ số tác động là 0,554. Do hệ số này lớn hơn 0, nên có thể thấy Ý định có tác động tích cực đến Hành vi. Điều này phản ánh rằng cá nhân có Ý định mua sắm thời trang bền vững càng cao thì sẽ có xu hướng càng cao trong việc thực hiện Hành vi mua sắm thời trang bền vững. Do đó, giả thuyết H1 được ủng hộ.
Bảng 4: Kết quả kiểm định mối quan hệ trực tiếp giữa Ý định và Hành vi mua sắm thời trang bền vững
| Mối quan hệ | Hệ số tác động | P-value | Quyết định |
| PI→PB | 0,554 | 0,00 | Ủng hộ |
Nguồn: Tính toán của nhóm tác giả
Vai trò điều tiết của Sự cảm nhận rủi ro tài chính
Liên quan đến vai trò điều tiết của Sự cảm nhận rủi ro tài chính, Bảng 5 cho thấy, Sự cảm nhận rủi ro tài chính vừa làm suy yếu mối quan hệ giữa Ý định và Hành vi mua sắm thời trang bền vững, vừa trực tiếp tác động tiêu cực đến Hành vi mua sắm thời trang bền vững. Các tác động này cũng có mức ý nghĩa dưới 5%. Điều này phản ánh rằng khi cá nhân có sự cảm nhận rủi ro tài chính càng cao, sự tác động của Ý định đối với Hành vi mua sắm thời trang bền vững sẽ càng suy giảm và xu hướng thực hiện Hành vi mua sắm thời trang bền vững của cá nhân sẽ càng thấp. Do đó, giả thuyết H2 được ủng hộ.
Bảng 5: Kết quả kiểm định tác động điều tiết của Sự cảm nhận rủi ro tài chính
| Mối quan hệ | Hệ số tác động | P-value | Quyết định |
| FPR→PB | -0,225 | 0,00 | Ủng hộ |
| Tác động điều tiết | -0.16 | 0,00 | Ủng hộ |
Nguồn: Tính toán của nhóm tác giả
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Với chủ đề thời trang bền vững, nghiên cứu này nhằm kiểm định mối quan hệ giữa Ý định và Hành vi mua sắm mua sắm thời trang bền vững, và khám phá vai trò điều tiết của Sự cảm nhận rủi ro tài chính. Qua đó, nghiên cứu này đã góp phần trả lời cho câu hỏi vì sao người tiêu dùng có Ý định mua sắm thời trang bền vững nhưng lại không thực hiện Hành vi mua sắm thời trang bền vững. Kết quả nghiên cứu đã phát hiện được rằng, mặc dù Ý định có tác động tích cực đến Hành vi, tuy nhiên, Sự cảm nhận rủi ro tài chính có thể trở thành rào cản khiến người tiêu dùng không thực hiện Hành vi mua sắm thời trang bền vững.
Kết quả này cũng là cơ sở để các doanh nghiệp cân nhắc, từ đó đưa ra các chương trình khuyến mãi cạnh tranh với ngành hàng thời trang nhanh. Ngoài ra, các doanh nghiệp cũng có thể cân nhắc về những chương trình marketing; trong đó tập trung nhấn mạnh về tính năng của sản phẩm để người tiêu dùng dễ dàng nhận thấy sự vượt trội về tính năng của các sản phẩm thời trang bền vững so với giá của sản phẩm và chi phí đó đáng giá với số tiền họ phải chi tiêu cho các sản phẩm thời trang bền vững./.
TÀI LIỆU THAM KHẢO
1. Dangelico, R.M., Alvino, L., Fracascia, L. (2022), Investigating the antecedents of consumer behavioral intention for sustainable fashion products: Evidence from a large survey of Italian consumers, Technological Forecasting and Social Change, 185, https://doi.org/10.1016/j.techfore.2022.122010.
2. Diddi, S., Yan, R.-N., Bloodhart, B., Bajtelsmit, V., and McShane, K. (2019), Exploring young adult consumers’ sustainable clothing consumption intention-behavior gap: A Behavioral Reasoning Theory perspective, Sustainable Production and Consumption, Doi:10.1016/j.spc.2019.02.009.
3. Fishbein, M., and Ajzen, I. (1975), Belief, attitude, intention and behaviour: An introduction to theory and research, Reading, MA: Addison-Wesley.
4. Hair, J. F., Sarstedt, M., Ringle, C. M., and Gudergan, S. P. (2018), Advanced issues in Partial Least Squares Structural Equation Modeling (PLS-SEM), Sage Publication: Thousand Oaks.
5. Kang, J., and Kim, S. H. (2013), What Are Consumers Afraid of? Understanding Perceived Risk toward the Consumption of Environmentally Sustainable Apparel, Family and Consumer Science, 41(3), 267-283.
6. Khare and Kautish (2021), Antecedents to green apparel purchase behavior of Indian consumers, Journal of Global Scholars of Marketing Science, Taylor and Francis Journals, vol. 32(2), pages 222-251, April.
7. Kwon, Y., Paek, L. S., and Arzeni, M. (1991), Catalog vs non-catalog shoppers of apparel: Perceived risks, shopping orientations, demographics, and motivations, Clothing and Textiles Research Journal, 10(1), 13–19.
8. Liu, S.-F., Lee, H.-C., and Lien, N.-H. (2021), Do fast fashion consumers prefer foreign brands? The moderating roles of sensory perception and consumer personality on purchase intentions, Asia Pacific Management Review, 26 (2), 103–111.
9. Lu, X., Sheng, T., Zhou, X., Shen, C., Fang, B. (2022), How Does Young Consumers’ Greenwashing Perception Impact Their Green Purchase Intention in the Fast Fashion Industry? An Analysis from the Perspective of Perceived Risk Theory, Sustainability, 14, 13473, https://doi.org/10.3390/su142013473.
10. Mitchell, V.W. (1999), Consumer perceived risk: conceptualizations and models, European Journal of Marketing, 33(1), 163-95.
11. Rausch, T. M., and Kopplin, C. S. (2021), Bridge the gap: Consumers’ purchase intention and behavior regarding sustainable clothing, Journal of Cleaner Production, 278, 123882, https://doi.org/10.1016/j.jclepro.2020.123882.
12. Shen, D., Richards, J., and Liu, F. (2013), Consumers’ Awareness of Sustainable Fashion, The Marketing Management Journal, 23(2), 134-147.
13. Vuong, Q. H., Nguyen, M. H. (2024). Better Economics for the Earth: A Lesson from Quantum and Information Theories. AISDL.
14. Wee, C. S., Ariff, M. S. B. M., Zakuan, N., Tajudin, M. N. M., Ismail, K., and Ishak, N. (2014), Consumers perception, purchase intention and actual purchase behavior of organic food products, Review of integrative business and economics research, 3(2), 378-397.
| Ngày nhận bài: 05/7/2024; Ngày phản biện: 08/7/2024; Ngày duyệt đăng: 17/7/2024 |
[1] Công trình này là sản phẩm của đề tài nghiên cứu khoa học cấp Trường năm 2024, mã số T2024-189, do Trường Đại học Sư phạm Kỹ thuật TP. Hồ Chí Minh tài trợ kinh phí thực hiện.
Các tin khác

Đề xuất mô hình nghiên cứu các nhân tố tác động đến chấp nhận sử dụng trợ lý mua hàng trực tuyến

Tính chân thực của livestreamer và ý định mua lại của khách hàng: Vai trò của niềm tin và chất lượng thông tin sản phẩm

Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh


