


Xây dựng và áp dụng quy trình kiểm kê khí nhà kính tại một doanh nghiệp xi măng điển hình ở Việt Nam
TS. Nguyễn Ngọc Thía
Khoa Quản trị kinh doanh và Du lịch, Trường Đại học Điện lực
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xây dựng và áp dụng một quy trình kiểm kê khí nhà kính phù hợp với điều kiện thực tiễn của doanh nghiệp xi măng tại Việt Nam. Kết quả cho thấy, tổng phát thải đạt 6.91 triệu tCO₂e, trong đó phát thải quá trình đóng vai trò chủ đạo (6.63 triệu tCO₂e). Suất phát thải clinker và xi măng tương đương các giá trị điển hình của ngành xi măng trong khu vực. Nghiên cứu cung cấp bằng chứng thực nghiệm quan trọng cho việc hoàn thiện khung kiểm kê khí nhà kính cấp doanh nghiệp, đồng thời đề xuất các gợi ý cải thiện dữ liệu, tích hợp đảm bảo chất lượng (QA)/kiểm soát chất lượng (QC) và phân bổ phát thải theo phân xưởng/khu vực nhằm hỗ trợ xây dựng chiến lược giảm phát thải phù hợp.
Từ khóa: Kiểm kê khí nhà kính, doanh nghiệp xi măng, Việt Nam
Summary
This study aims to develop and apply a greenhouse gas inventory procedure tailored to the practical conditions of cement enterprises in Viet Nam. The results indicate total emissions of 6.91 million tCO₂e, with process emissions being the dominant source, accounting for 6.63 million tCO₂e. The clinker and cement emission intensities are comparable to typical values of the cement industry in the region. The study provides important empirical evidence for improving enterprise-level greenhouse gas inventory frameworks and proposes recommendations for enhancing data quality, integrating quality assurance (QA) and quality control (QC), and allocating emissions by workshop/operational unit to support the formulation of appropriate emission reduction strategies.
Keywords: Greenhouse gas inventory, cement enterprises, Viet Nam
GIỚI THIỆU
Biến đổi khí hậu đặt ra yêu cầu cấp thiết đối với các quốc gia trong việc giảm phát thải khí nhà kính (KNK). Cam kết đạt mức phát thải ròng bằng 0 vào năm 2050 của Việt Nam đòi hỏi phải xây dựng hệ thống đo lường, báo cáo và thẩm định phát thải ở cấp cơ sở. Trong đó, kiểm kê KNK là bước nền tảng giúp doanh nghiệp nhận diện nguồn phát thải và hoạch định chiến lược giảm thiểu phù hợp (Bộ Tài nguyên và Môi trường, nay là Bộ Nông nghiệp và Môi trường, 2022).
Xi măng là một trong những ngành phát thải lớn nhất tại Việt Nam, với phần lớn phát thải đến từ phân hủy CaCO₃ khi sản xuất clinker và từ đốt nhiên liệu hóa thạch (IPCC, 2006; IEA, 2022). Do đó, việc xây dựng quy trình kiểm kê KNK phù hợp cho ngành này có ý nghĩa quan trọng trong thực hiện Đóng góp do quốc gia tự quyết định - NDC và đáp ứng các yêu cầu quốc tế như Cơ chế điều chỉnh biên giới cacbon (Carbon Border Adjustment Mechanism - CBAM).
Tuy nhiên, thực tiễn kiểm kê KNK tại các doanh nghiệp xi măng trong nước còn hạn chế do thiếu thống nhất về phương pháp, dữ liệu phân tán và năng lực kỹ thuật chưa đồng đều. Các nghiên cứu áp dụng thực nghiệm quy trình kiểm kê theo chuẩn quốc tế nhằm hỗ trợ thẩm tra độc lập cũng còn rất ít. Nghiên cứu xây dựng và áp dụng thử nghiệm một quy trình kiểm kê KNK tích hợp, dựa trên yêu cầu pháp lý trong nước kết hợp với GHG Protocol, ISO 14064-1:2018 và IPCC tại một doanh nghiệp xi măng điển hình nhằm đánh giá tính khả thi và đề xuất hướng dẫn áp dụng cho các cơ sở tương tự tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Kiểm kê KNK đã trở thành một cấu phần quan trọng trong quản lý môi trường hiện đại và là nền tảng cho việc thực hiện các hệ thống đo lường, báo cáo và thẩm định (MRV). Ba bộ chuẩn được áp dụng rộng rãi ở cấp tổ chức gồm: GHG Protocol, ISO 14064-1:2018 và Hướng dẫn kiểm kê của IPCC (2006 và 2019). Bên cạnh đó, Việt Nam đã ban hành các quy định pháp lý nhằm điều chỉnh hoạt động kiểm kê KNK tại doanh nghiệp, tiêu biểu là Nghị định số 06/2022/NĐ-CP ngày 7/1/2022 Quy định giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ô-dôn và Thông tư số 17/2022/TT-BTNMT ngày 15/11/2022 Quy định kỹ thuật đo đạc, báo cáo, thẩm định giảm nhẹ phát thải khí nhà kính và kiểm kê khí nhà kính lĩnh vực quản lý chất thải.
GHG Protocol và cách tiếp cận theo phạm vi phát thải
GHG Protocol do World Resources Institute (WRI) và World Business Council for Sustainable Development (WBCSD) phát triển, là chuẩn mực phổ biến nhất trong báo cáo phát thải cấp tổ chức. GHG Protocol phân loại phát thải theo 3 phạm vi (Scopes): Scope 1: phát thải trực tiếp từ việc đốt nhiên liệu và các quá trình công nghiệp; Scope 2: phát thải gián tiếp từ điện, hơi, nhiệt mua từ bên ngoài; Scope 3: các phát thải gián tiếp khác trong chuỗi giá trị.
Khung tiếp cận 3 phạm vi tạo thuận lợi cho việc nhận diện nguồn phát thải và đảm bảo tính so sánh của kết quả giữa các doanh nghiệp và theo thời gian (WRI và WBCSD, 2004). Đối với ngành xi măng, GHG Protocol đặc biệt hữu ích ở việc phân biệt rõ giữa phát thải từ đốt nhiên liệu và phát thải quá trình.
Tiêu chuẩn ISO 14064-1:2018
Tiêu chuẩn ISO 14064-1:2018 quy định các yêu cầu về định lượng và báo cáo phát thải KNK ở cấp tổ chức. ISO nhấn mạnh các nguyên tắc: tính đầy đủ, nhất quán, minh bạch, chính xác và khả năng so sánh. ISO 14064-1:2018 cung cấp hướng dẫn chi tiết hơn về quản trị dữ liệu, lựa chọn phương pháp tính toán, phân ranh giới và chuẩn bị báo cáo (ISO, 2018). Điểm đặc thù của ISO là yêu cầu tăng cường QA/QC và khả năng xác minh độc lập.
Hướng dẫn kiểm kê quốc gia của IPCC và phương pháp Tier
Hướng dẫn IPCC (2006; 2019 Refinement) cung cấp phương pháp luận tính toán phát thải theo các mức Tier khác nhau, gồm: Tier 1: sử dụng hệ số phát thải mặc định; Tier 2: sử dụng hệ số đặc thù của quốc gia hoặc công nghệ; Tier 3: ứng dụng mô hình chi tiết hoặc dữ liệu đo trực tiếp.
Ngành xi măng thường ưu tiên áp dụng Tier 2 hoặc Tier 3 cho phát thải quá trình nhằm đạt độ chính xác cao. IPCC cũng cung cấp hệ số chuyển đổi CaO/MgO thành CO₂ và công thức tính phát thải từ phân hủy đá vôi - yếu tố quan trọng nhất trong tính toán phát thải clinker.
Quy định pháp lý của Việt Nam
Nghị định số 06/2022/NĐ-CP và Thông tư số 17/2022/TT-BTNMT quy định trách nhiệm kiểm kê KNK đối với các cơ sở thuộc danh mục phát thải lớn. Việt Nam yêu cầu doanh nghiệp thực hiện kiểm kê định kỳ và báo cáo theo mẫu thống nhất, trong đó tập trung vào Scope 1 và Scope 2. Bộ Tài nguyên và Môi trường cũng công bố hệ số phát thải điện lưới quốc gia, hệ số phát thải cho một số loại nhiên liệu và quy định QA/QC.
Đặc thù kiểm kê khí nhà kính trong ngành xi măng
Ngành xi măng có cấu trúc phát thải khác biệt so với các ngành công nghiệp khác. Hai nguồn phát thải chính gồm: (i) Phát thải quá trình từ phân hủy đá vôi khi sản xuất clinker chiếm 50%-60% tổng phát thải; (ii) Phát thải năng lượng từ đốt nhiên liệu trong lò nung chiếm 30%-40%.
Ngoài ra còn có phát thải từ tiêu thụ điện trong nghiền nguyên liệu, nghiền xi măng, vận chuyển nội bộ. Do đặc thù này, việc phân tách dữ liệu theo dây chuyền, phân xưởng và theo sản phẩm là rất quan trọng nhằm xác định điểm nóng phát thải và xây dựng chiến lược giảm thiểu hiệu quả.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp nghiên cứu tình huống (case study) nhằm xây dựng và kiểm chứng một quy trình kiểm kê KNK tại một doanh nghiệp xi măng điển hình ở Việt Nam. Khung phương pháp luận được thiết kế trên cơ sở tích hợp các chuẩn mực quốc tế (GHG Protocol; ISO 14064-1:2018; IPCC 2006/2019) và quy định pháp lý trong nước (Nghị định số 06/2022/NĐ-CP; Thông tư số 17/2022/TT-BTNMT). Quy trình thực nghiệm được triển khai theo 11 bước, từ phân tích sơ bộ đến báo cáo và QA/QC (Bài viết sử dụng cách viết số thập phân theo chuẩn quốc tế).
Thiết kế nghiên cứu và cách tiếp cận
Cách tiếp cận của nghiên cứu bao gồm 2 hợp phần chính:
(1) Xây dựng quy trình kiểm kê tích hợp, kết hợp phân loại phát thải theo GHG Protocol (Scope 1-2), yêu cầu quản trị dữ liệu của ISO 14064-1:2018 và phương pháp tính toán theo Tier của IPCC.
(2) Áp dụng thực nghiệm tại doanh nghiệp xi măng, nơi vận hành ba dây chuyền lò quay đang hoạt động. Bộ dữ liệu thực tế về hoạt động sản xuất, tiêu thụ năng lượng và thành phần clinker được sử dụng để đánh giá tính khả thi và độ tin cậy của quy trình.
Nguồn dữ liệu và phương pháp thu thập
Dữ liệu phục vụ kiểm kê được thu thập theo 2 nhóm:
(i) Dữ liệu hoạt động: Sản lượng clinker và xi măng năm 2024; Nhiên liệu tiêu thụ: than, dầu DO, LPG; Điện năng tiêu thụ theo phân xưởng; Thành phần CaO/MgO của clinker; Nhật ký vận hành, số liệu SCADA và hồ sơ kế toán năng lượng
Các dữ liệu này được đối chiếu chéo giữa bộ phận kế toán, phòng sản xuất, phòng kỹ thuật và hệ thống SCADA nhằm bảo đảm tính chính xác và nhất quán.
(ii) Hệ số phát thải: Nhiên liệu và phát thải quá trình: IPCC (2006; 2019 Refinement); Điện lưới: hệ số phát thải quốc gia công bố bởi Bộ Công Thương; Hệ số GWP theo IPCC AR6.
Việc lựa chọn hệ số tuân theo nguyên tắc ưu tiên: EF quốc gia, EF Tier 2, EF Tier 1.
Quy trình kiểm kê KNK
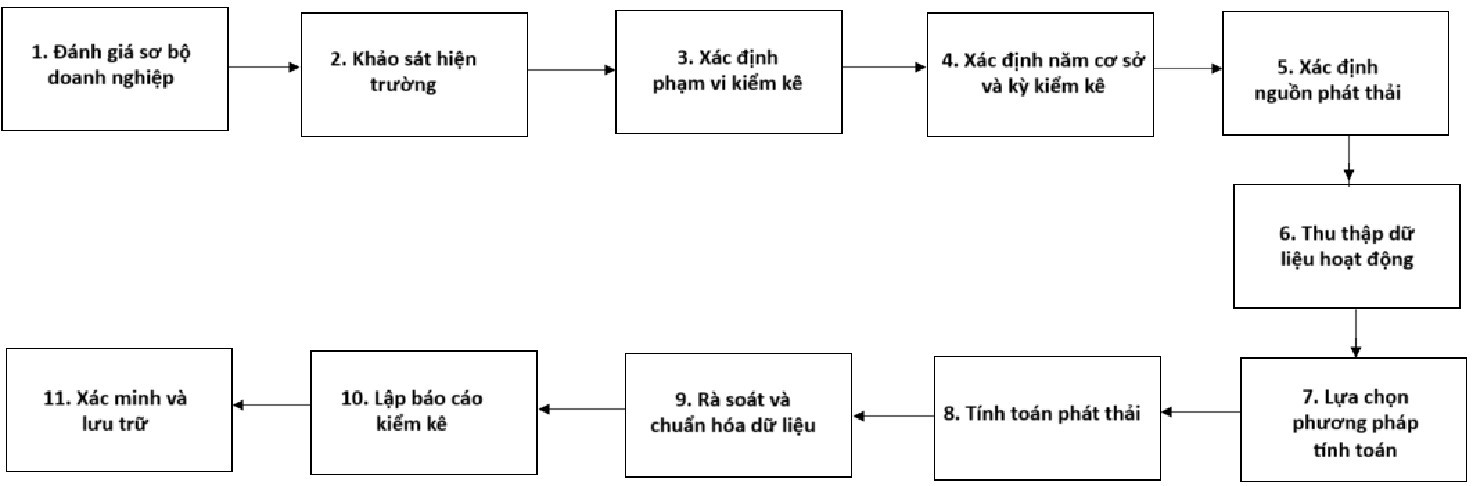
Quy trình triển khai kiểm kê được thực hiện theo các bước như Hình 1.
Hình 1: Quy trình kiểm kê khí nhà kính
 |
Nguồn: Tác giả phát triển từ các tài liệu
(1) Đánh giá sơ bộ: Xác định đặc điểm công nghệ, nguồn dữ liệu và phạm vi kiểm kê; rà soát dây chuyền sản xuất, loại nhiên liệu và mục tiêu kiểm kê của doanh nghiệp.
(2) Khảo sát hiện trường: Khảo sát thực địa để nhận diện các nguồn phát thải Scope 1 (đốt nhiên liệu, quá trình) và Scope 2 (điện mua ngoài), đối chiếu với lưu đồ công nghệ nhằm bảo đảm tính đầy đủ.
(3) Xác định ranh giới: Ranh giới tổ chức: phương pháp kiểm soát vận hành (operational control). Ranh giới hoạt động: Scope 1 và Scope 2; Scope 3 không tính do không bắt buộc và thiếu số liệu.
(4) Xác định năm cơ sở: Năm 2024 được chọn làm kỳ kiểm kê do dữ liệu đầy đủ và ổn định.
(5) Nhận diện nguồn phát thải: Scope 1 gồm đốt than, đốt DO, đốt LPG và phát thải quá trình; Scope 2 gồm điện năng từ lưới quốc gia.
(6) Thu thập dữ liệu hoạt động: Dữ liệu được tổng hợp theo phân xưởng và loại nguồn, kiểm tra chéo giữa hóa đơn nhiên liệu, SCADA và nhật ký vận hành.
(7) Phương pháp tính toán: Nhiên liệu phát thải = Hoạt động × EF × GWP
Phát thải quá trình: Tier 2 IPCC, dựa trên hàm lượng CaO/MgO (k₁ = 1,7857; k₂ = 1,092)
Điện năng: Phát thải = Điện tiêu thụ × EF điện lưới
(8) QA/QC dữ liệu: Thực hiện kiểm tra logic, đối chiếu định mức và rà soát chéo giữa các bộ phận nhằm phát hiện sai lệch.
(9) Lập báo cáo: Báo cáo gồm phạm vi kiểm kê, phương pháp tính, kết quả Scope 1-2, tỷ trọng phát thải, ghi chú giả định và hạn chế của dữ liệu.
(10) Lưu trữ và chuẩn bị xác minh: Lưu trữ toàn bộ hồ sơ tính toán, dữ liệu đầu vào và kết quả QA/QC, tạo điều kiện sẵn sàng cho xác minh độc lập theo nhu cầu (CBAM, ESG hoặc ISO 14064-3).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Tổng lượng phát thải khí nhà kính
Kết quả kiểm kê cho thấy tổng phát thải KNK của doanh nghiệp trong năm 2024 là 6,910,971.55 tCO₂e, phản ánh đặc trưng của một cơ sở sản xuất clinker quy mô lớn vận hành nhiều dây chuyền lò quay. Cơ cấu phát thải chi tiết được trình bày như Bảng 1.
Bảng 1: Kết quả phát thải của doanh nghiệp năm 2024
| STT | Hạng mục | Đơn vị | Giá trị |
| Phát thải | |||
| 1 | Phát thải từ đốt nhiên liệu (Scope 1) | tCO2e | 2,646,942.96 |
| 2 | Phát thải từ tiêu thụ điện (Scope 2) | tCO2e | 273,610.25 |
| 3 | Phát thải từ nguồn rò rỉ (Scope 1) | tCO2e | 84.04 |
| 4 | Phát thải từ quá trình nung luyện Clinker (Scope 1) | tCO2e | 3,990,257.93 |
| 5 | Phát thải từ nguồn xử lý nước thải (Scope 1) | tCO2e | 76.37 |
| Cường độ phát thải | |||
| 1 | Lượng phát thải phạm vi 1 | tCO2e | 6,637,361.29 |
| 2 | Lượng phát thải phạm vi 2 | tCO2e | 273,610.25 |
| 3 | Tổng phát thải (phạm vi 1 và 2) | tCO2e | 6,910,971.55 |
| 4 | Cường độ phát thải theo sản phẩm Xi măng | tấnCO2e/tấn sản phẩm | 0.63 |
| 5 | Cưởng độ phát thải theo sản phẩm Clinker | tấnCO2e/tấn sản phẩm | 0.95 |
Nguồn: Kết quả nghiên cứu
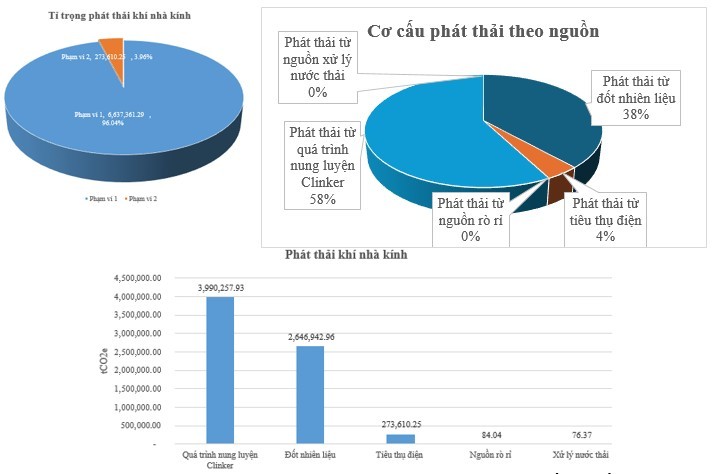
Cơ cấu phát thải theo phạm vi như Hình 2.
Hình 2: Kết quả phát thải theo nguồn và tỷ trọng phát thải
 |
Nguồn: Kết quả nghiên cứu
Cơ cấu này phù hợp với thực tế ngành xi măng, nơi phát thải quá trình và đốt nhiên liệu chiếm tỷ trọng lớn nhất (IPCC, 2006).
Phân tích phát thải
Cơ cấu phát thải của doanh nghiệp cho thấy, 2 nhóm nguồn phát thải chính: phát thải quá trình và đốt nhiên liệu hóa thạch. Phát thải quá trình chiếm 58% tổng phát thải, phù hợp với mức 50%-60% được ghi nhận trong các nghiên cứu về ngành xi măng trên thế giới (IPCC, 2006; IEA, 2022). Phát thải từ đốt nhiên liệu (38%), là nhóm nguồn lớn thứ hai, phản ánh mức độ tiêu thụ than trong lò nung và hiệu suất đốt. Phát thải từ điện năng (4%), thấp hơn nhiều cơ sở xi măng trong khu vực, cho thấy mức độ sử dụng điện tương đối hiệu quả trong các công đoạn nghiền và vận chuyển. Các nguồn rò rỉ và nước thải phát thải không đáng kể nhưng vẫn được ghi nhận nhằm bảo đảm tính đầy đủ của kiểm kê.
So với chuẩn ngành, cơ cấu phát thải của doanh nghiệp nằm trong phạm vi điển hình của các nhà máy xi măng lò quay hiện đại. Tỷ trọng phát thải quá trình tương đồng với chuẩn quốc tế, trong khi tỷ lệ điện năng thấp hơn mức trung bình 5%-10% của khu vực ASEAN, phản ánh mức độ tối ưu hóa điện năng tương đối tốt.
Dựa trên cơ cấu phát thải, 2 điểm nóng phát thải được xác định: (i) phát thải quá trình từ sản xuất clinker và (ii) đốt nhiên liệu trong lò nung. Hai nhóm này chiếm tới 96% tổng phát thải, vì vậy là trọng tâm trong lộ trình giảm phát thải của doanh nghiệp thông qua tối ưu hóa phối liệu, giảm hệ số clinker, cải thiện hiệu suất đốt hoặc sử dụng nhiên liệu thay thế.Phân bổ phát thải theo phân xưởng
Phân bổ phát thải, hạn chế dữ liệu và hàm ý quản trị
Kết quả phân bổ phát thải cho thấy, phần lớn phát thải tập trung tại khu vực lò nung và tiền nung, nơi diễn ra cả phát thải quá trình và đốt nhiên liệu. Đây là các công đoạn quyết định đến tổng lượng phát thải Scope 1 của doanh nghiệp. Các phân xưởng nghiền liệu, nghiền than và nghiền xi măng phát sinh chủ yếu phát thải từ điện năng, trong khi các bộ phận phụ trợ tạo ra lượng phát thải nhỏ và phân tán. Việc phân tích theo phân xưởng cho thấy cấu trúc phát thải phù hợp với đặc thù công nghệ lò quay và giúp nhận diện rõ các khu vực có cường độ phát thải cao nhất.
Tuy nhiên, công tác kiểm kê vẫn tồn tại một số hạn chế ảnh hưởng đến độ chính xác và tính nhất quán của dữ liệu. Dữ liệu nhiên liệu ở một số phân xưởng chưa được đo đếm đầy đủ, dẫn đến phải phân bổ từ tổng tiêu thụ. Hệ thống đo đếm điện tại một số công đoạn chưa tách biệt theo từng dây chuyền, gây khó khăn trong tính toán cường độ phát thải. Bên cạnh đó, các phòng ban sử dụng biểu mẫu ghi chép khác nhau, khiến việc rà soát và đối chiếu dữ liệu mất nhiều thời gian. Kiểm kê cũng chưa bao gồm Scope 3 do doanh nghiệp chưa có cơ chế thu thập dữ liệu chuỗi giá trị.
Những hạn chế này cho thấy doanh nghiệp cần tăng cường chuẩn hóa dữ liệu và hoàn thiện quy trình QA/QC. Việc phân tách nhiên liệu và điện theo từng phân xưởng, thống nhất biểu mẫu ghi chép, ứng dụng đo đếm tự động và thiết lập quy trình rà soát liên phòng ban sẽ giúp nâng cao độ tin cậy của kiểm kê. Kết quả phân bổ phát thải cũng gợi ý ưu tiên tập trung vào 2 khu vực trọng yếu là phát thải quá trình và đốt nhiên liệu trong lò nung, do đây là những nguồn tác động lớn nhất và có khả năng cải thiện thông qua tối ưu hóa công nghệ hoặc điều chỉnh hệ số clinker. Ở cấp ngành, kết quả nhấn mạnh nhu cầu xây dựng hệ thống kiểm kê chuẩn hóa và tăng cường năng lực đo lường nhằm đáp ứng các yêu cầu minh bạch và thẩm tra trong bối cảnh các cơ chế quốc tế như CBAM đang dần được áp dụng.
KẾT LUẬN
Nghiên cứu đã triển khai kiểm kê KNK tại một doanh nghiệp xi măng điển hình bằng quy trình 11 bước được xây dựng trên cơ sở tích hợp các chuẩn quốc tế (GHG Protocol, ISO 14064-1:2018, IPCC) và quy định pháp lý của Việt Nam. Kết quả kiểm kê năm 2024 cho thấy, tổng phát thải đạt 6.91 triệu tCO₂e, trong đó Scope 1 chiếm 96% và Scope 2 chiếm 4%, phản ánh đặc thù của ngành xi măng khi phát thải chủ yếu đến từ phân hủy CaCO₃ và đốt nhiên liệu trong lò nung. Hai nhóm nguồn lớn nhất gồm phát thải quá trình (58%) và đốt nhiên liệu hóa thạch (38%), phù hợp với thông lệ quốc tế và khẳng định đây là các điểm nóng phát thải của ngành.
Suất phát thải clinker (0.95 tCO₂e/tấn) và xi măng (0.63 tCO₂e/tấn) nằm trong phạm vi trung bình ngành, nhưng vẫn có thể giảm nhờ tối ưu hóa hiệu suất lò nung, điều chỉnh hệ số clinker và tăng sử dụng phụ gia khoáng. Phân bổ phát thải theo phân xưởng cho thấy khu vực lò nung và tiền nung là nguồn phát thải trọng yếu, giúp doanh nghiệp xác định rõ các ưu tiên giảm phát thải dựa trên dữ liệu.
Bên cạnh đó, nghiên cứu ghi nhận một số hạn chế ảnh hưởng đến chất lượng kiểm kê, gồm: dữ liệu nhiên liệu và điện chưa được phân tách đầy đủ theo phân xưởng; hệ thống đo đếm còn thiếu chi tiết; Scope 3 chưa được thu thập; và quy trình QA/QC chưa được tiêu chuẩn hóa. Những hạn chế này làm giảm độ chính xác của kiểm kê và hạn chế khả năng sử dụng kết quả cho báo cáo ESG hoặc thẩm tra độc lập.
Từ các kết quả trên, nghiên cứu đề xuất doanh nghiệp cần: (i) Chuẩn hóa hệ thống dữ liệu và phân tách theo phân xưởng; (ii) Tăng cường đo đếm nhiên liệu và điện ở từng công đoạn; (iii) Thiết lập quy trình QA/QC liên tục; (iv) Mở rộng kiểm kê sang Scope 3 để đáp ứng yêu cầu của thị trường xuất khẩu và cơ chế CBAM; và (v) Xây dựng hệ thống MRV nhằm tăng tính minh bạch và khả năng xác minh.
Kết quả nghiên cứu chứng minh tính khả thi của một quy trình kiểm kê KNK tích hợp cho doanh nghiệp xi măng tại Việt Nam, đồng thời cung cấp cơ sở khoa học cho việc xây dựng hướng dẫn kiểm kê chi tiết và định hướng chính sách giảm phát thải cho ngành trong bối cảnh chuyển đổi xanh.
(*) Nghiên cứu này là sản phẩm của đề tài nghiên cứu và được được tài trợ bởi Trường Đại học Điện lực, mã số ĐTKHCN.24/2024.
Tài liệu tham khảo:
1. Bhatia, P., Cummis, C., Brown, A., Rich, D., Draucker, L., and Lahd, H. (2014). GHG Protocol corporate accounting and reporting standard. World Resources Institute & World Business Council for Sustainable Development.
2. Bộ Tài nguyên và Môi trường (2022). Thông tư số 17/2022/TT-BTNMT ngày 15/11/2022 Quy định kỹ thuật đo đạc, báo cáo, thẩm định giảm nhẹ phát thải khí nhà kính và kiểm kê khí nhà kính lĩnh vực quản lý chất thải.
3. Chính phủ (2022). Nghị định số 6/2022/NĐ-CP ngày 7/1/2022 quy định giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ozone.
4. European Commission (2023). Carbon Border Adjustment Mechanism (CBAM). https://climate.ec.europa.eu.
5. Intergovernmental Panel on Climate Change (2006). 2006 IPCC Guidelines for National Greenhouse Gas Inventories. https://www.ipcc-nggip.iges.or.jp.
6. Intergovernmental Panel on Climate Change (2019). 2019 Refinement to the 2006 IPCC Guidelines for National Greenhouse Gas Inventories. https://www.ipcc-nggip.iges.or.jp.
7. International Energy Agency (2022). Tracking industrial emissions. https://www.iea.org.
8. ISO (2018). ISO 14064-1:2018: Greenhouse gases - Part 1: Specification with guidance at the organization level for quantification and reporting of greenhouse gas emissions and removals. International Organization for Standardization.
9. U.S. Environmental Protection Agency. (2016). Greenhouse Gas Reporting Program. https://www.epa.gov/ghgreporting.
10. WRI & WBCSD (2004). The Greenhouse Gas Protocol: A Corporate Accounting and Reporting Standard (Revised Edition). World Resources Institute & World Business Council for Sustainable Development.
| Ngày nhận bài: 19/11/2025; Ngày hoàn thiện biên tập: 25/12/2025; Ngày duyệt đăng: 29/12/2025 |

Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


