


Thực hành logistics xanh, năng lực quản lý carbon và định hướng ESG: Mô hình nghiên cứu về hiệu quả ESG tại doanh nghiệp logistics Việt Nam
TS. Trần Thị Thu Phường
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Nghiên cứu xây dựng mô hình về hiệu quả môi trường, xã hội và quản trị (ESG) tại doanh nghiệp logistics Việt Nam. Dựa vào cơ sở lý thuyết và tổng quan nghiên cứu, nghiên cứu xây dựng mô hình, đề xuất kiểm định ảnh hưởng của Thực hành logistics xanh, Năng lực quản lý carbon và Định hướng ESG đến Hiệu quả ESG; đồng thời, đề xuất kiểm định vai trò điều tiết của Năng lực chuyển đổi số xanh, Áp lực từ các bên liên quan, Cam kết của lãnh đạo đối với phát triển bền vững.
Từ khóa: Định hướng ESG, hiệu quả ESG, năng lực chuyển đổi số xanh, năng lực quản lý carbon, thực hành logistics xanh
Abstract
This study develops a model of Environmental, Social, and Governance (ESG) performance in Vietnamese logistics enterprises. Based on theoretical foundations and a review of previous studies, the research develops a conceptual model and proposes testing the effects of green logistics practices, carbon management capability, and ESG orientation on ESG performance. It also proposes examining the moderating roles of green digital transformation capability, stakeholder pressure, and leadership commitment to sustainable development.
Keywords: ESG orientation, ESG performance, green digital transformation capability, carbon management capability, green logistics practices
GIỚI THIỆU
Tiêu chí ESG là thước đo quan trọng để đánh giá hiệu quả hoạt động và năng lực cạnh tranh dài hạn của doanh nghiệp. Trong ngành logistics, hoạt động vận tải, kho bãi và phân phối là những nguồn phát thải khí nhà kính đáng kể, do đó việc nâng cao hiệu quả ESG được xem là giải pháp quan trọng nhằm giảm thiểu tác động môi trường và hướng tới phát triển bền vững.
Việt Nam đang thúc đẩy tăng trưởng xanh, chuyển đổi số và phát triển bền vững, hướng tới phát thải ròng bằng 0 vào năm 2050. Tuy nhiên, doanh nghiệp logistics còn hạn chế về nguồn lực, năng lực, khả năng đáp ứng yêu cầu ESG. Vì vậy, việc xác định các nhân tố thúc đẩy hiệu quả ESG có ý nghĩa quan trọng.
Các nghiên cứu trước cho thấy, thực hành logistics xanh, chuyển đổi số xanh, đổi mới xanh và quản trị môi trường có tác động tích cực đến kết quả hoạt động hoặc hiệu quả bền vững của doanh nghiệp (Agyabeng-Mensah và cộng sự, 2020; Nguyen và cộng sự, 2025). Tuy nhiên, các nghiên cứu chỉ xem xét riêng lẻ từng yếu tố và tập trung vào hiệu quả bền vững. Do đó, nghiên cứu này xây dựng mô hình tích hợp đồng thời thực hành logistics xanh, năng lực quản lý carbon và định hướng ESG để giải thích hiệu quả ESG trong bối cảnh doanh nghiệp logistics tại nền kinh tế mới nổi Việt Nam; đồng thời xem xét vai trò điều tiết của năng lực chuyển đổi số xanh, áp lực từ các bên và cam kết của lãnh đạo đối với phát triển bền vững. Mô hình nghiên cứu góp phần hoàn thiện cơ sở lý luận về các yếu tố thúc đẩy hiệu quả ESG, làm cơ sở cho các nghiên cứu thực nghiệm, cung cấp hàm ý quản trị cho các doanh nghiệp logistics Việt Nam trong quá trình chuyển đổi xanh và phát triển bền vững.
CƠ SỞ LÝ THUYẾT
Cơ sở lý thuyết
Lý thuyết dựa trên nguồn lực: Theo Barney (1991), doanh nghiệp có thể tạo ra kết quả vượt trội thông qua việc sở hữu và khai thác hiệu quả các nguồn lực, năng lực có giá trị. Thực hành logistics xanh, năng lực quản lý carbon và định hướng ESG góp phần sử dụng hiệu quả nguồn lực, giảm tác động môi trường và nâng cao hiệu quả ESG. Đồng thời, năng lực chuyển đổi số xanh là năng lực bổ trợ giúp tích hợp dữ liệu, tối ưu quy trình và tăng cường tác động của thực hành logistics xanh đến hiệu quả ESG.
Lý thuyết năng lực động: Theo Teece và cộng sự (1997), doanh nghiệp cần cảm nhận, nắm bắt cơ hội và tái cấu hình nguồn lực để thích ứng với môi trường thay đổi. Thực hành logistics xanh, năng lực quản lý carbon và định hướng ESG được xem là các năng lực góp phần nâng cao hiệu quả ESG; năng lực chuyển đổi số xanh, áp lực các bên liên quan và cam kết của lãnh đạo có thể tăng cường khả năng chuyển hóa các nguồn lực này thành hiệu quả ESG.
Lý thuyết các bên liên quan: Theo Freeman (1984), doanh nghiệp cần đáp ứng kỳ vọng của các nhóm có ảnh hưởng đến hoạt động và phát triển. Áp lực từ các bên liên quan thúc đẩy doanh nghiệp tăng cường thực hành logistics xanh, qua đó nâng cao hiệu quả ESG.
Khái niệm nghiên cứu
Hiệu quả ESG là mức độ doanh nghiệp đạt được các kết quả về môi trường, xã hội và quản trị thông qua những hoạt động hướng tới phát triển bền vững (Yang và cộng sự, 2024).
Thực hành logistics xanh là các hoạt động nhằm giảm tác động môi trường thông qua tối ưu hóa vận tải, kho bãi, đóng gói, chất thải và logistics ngược, góp phần nâng cao hiệu quả và thực hiện mục tiêu ESG (Agyabeng-Mensah và cộng sự, 2020; Agyabeng-Mensah và Tang, 2021).
Năng lực quản lý carbon là khả năng đo lường, giám sát, kiểm soát và giảm phát thải carbon, đồng thời tích hợp mục tiêu carbon vào chiến lược kinh doanh (Luo và cộng sự, 2025; Zhu và Nie, 2026).
Định hướng ESG là mức độ doanh nghiệp cam kết và tích hợp các mục tiêu môi trường, xã hội và quản trị vào chiến lược, quản trị và hoạt động kinh doanh nhằm tạo giá trị bền vững (Menyaoui và Lakhal, 2025).
Năng lực chuyển đổi số xanh là khả năng khai thác và tái cấu hình nguồn lực công nghệ số để hỗ trợ chuyển đổi xanh, đổi mới bền vững và nâng cao hiệu quả ESG (Huang và cộng sự, 2026).
Cam kết của lãnh đạo đối với phát triển bền vững là sự cam kết của lãnh đạo trong định hướng, hỗ trợ và huy động nguồn lực để tích hợp các mục tiêu bền vững vào quản trị, thúc đẩy năng lực xanh và hiệu quả ESG (Irfan và cộng sự, 2026).
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Giả thuyết
Thực hành logistics xanh và Hiệu quả ESG
Các nghiên cứu cho thấy thực hành logistics xanh như vận tải xanh, kho bãi xanh, logistics ngược, tối ưu tuyến đường và quản lý chất thải góp phần giảm tác động môi trường, cải thiện trách nhiệm xã hội và tăng cường quản trị doanh nghiệp (Baah và cộng sự, 2020; Kim và cộng sự, 2024). Tại Việt Nam, Nguyen và cộng sự (2025), Nguyen và Vo (2026) cũng cho thấy thực hành logistics xanh tác động tích cực đến hiệu quả bền vững trên các khía cạnh kinh tế, môi trường và xã hội. Tuy nhiên, các nghiên cứu chưa kiểm định trực tiếp mối quan hệ giữa thực hành logistics xanh và hiệu quả ESG. Do đó, giả thuyết sau được đề xuất:
H1: Thực hành logistics xanh có ảnh hưởng tích cực đến Hiệu quả ESG.
Năng lực quản lý carbon và Hiệu quả ESG
Các nghiên cứu cho thấy, năng lực quản lý carbon góp phần giảm phát thải, nâng cao trách nhiệm xã hội và tăng cường quản trị rủi ro, minh bạch và tuân thủ môi trường (Luo và cộng sự, 2025; Zhu và Nie, 2026). Mặc dù các nghiên cứu trước chưa trực tiếp kiểm định năng lực quản lý carbon với hiệu quả ESG, các kết quả cho thấy năng lực quản lý carbon có thể cải thiện các thành phần cốt lõi của ESG. Do đó, giả thuyết sau được đề xuất:
H2: Năng lực quản lý carbon có ảnh hưởng tích cực đến Hiệu quả ESG
Định hướng ESG và Hiệu quả ESG
Các nghiên cứu cho thấy, định hướng ESG giúp doanh nghiệp tích hợp mục tiêu ESG vào chiến lược và quản trị, qua đó cải thiện kết quả môi trường, xã hội và quản trị (Wang và cộng sự, 2024; Menyaoui và Lakhal, 2025). Vì vậy, giả thuyết được đề xuất như sau:
H3: Định hướng ESG có ảnh hưởng tích cực đến Hiệu quả ESG.
Thực hành logistics và Hiệu quả ESG: Vai trò điều tiết của Năng lực chuyển đổi số xanh
Các nghiên cứu cho thấy, thực hành logistics xanh góp phần nâng cao hiệu quả ESG thông qua giảm phát thải, sử dụng hiệu quả tài nguyên và tăng cường trách nhiệm xã hội, quản trị (Agyabeng-Mensah và Tang, 2021). Đồng thời, năng lực chuyển đổi số xanh giúp doanh nghiệp ứng dụng công nghệ và dữ liệu để triển khai thực hành logistics xanh hiệu quả hơn, qua đó nâng cao hiệu quả ESG (Yu và cộng sự, 2024; Duzgun, 2026). Do đó, năng lực chuyển đổi số xanh được kỳ vọng làm gia tăng tác động tích cực của thực hành logistics xanh đến hiệu quả ESG. Giả thuyết sau được đề xuất:
H4: Năng lực chuyển đổi số xanh tác động tích cực đến mối quan hệ giữa Thực hành logistics xanh và Hiệu quả ESG.
Thực hành logistics xanh và Hiệu quả ESG: Vai trò điều tiết của Áp lực từ các bên liên quan
Áp lực từ các bên liên quan thúc đẩy doanh nghiệp triển khai thực hành logistics xanh và nâng cao hiệu quả hoạt động (Baah và cộng sự, 2020). Đồng thời áp lực của các bên liên quan có thể làm tăng hiệu quả của các hoạt động quản trị xanh đối với kết quả doanh nghiệp (Li và cộng sự, 2025). Mặc dù chưa trực tiếp kiểm định mối quan hệ thực hành logistics xanh - hiệu quả ESG, lý thuyết nền và các bằng chứng trên cho thấy áp lực từ các bên liên quan có thể thúc đẩy thực hành logistics xanh được triển khai nghiêm túc và hiệu quả hơn, qua đó nâng cao hiệu quả ESG. Do đó, giả thuyết được đề xuất như sau:
H5: Áp lực từ các bên liên quan tác động tích cực đến mối quan hệ giữa thực hành logistics xanh và hiệu quả ESG.
Năng lực quản lý carbon và Hiệu quả ESG: Vai trò điều tiết của Cam kết của lãnh đạo đối với phát triển bền vững
Các nghiên cứu cho thấy, cam kết của lãnh đạo là yếu tố quan trọng giúp doanh nghiệp triển khai hiệu quả các nguồn lực và sáng kiến xanh. Cam kết lãnh đạo còn được chứng minh có vai trò điều tiết, làm tăng hiệu quả của các năng lực và thực hành xanh đối với kết quả phát triển bền vững và ESG (Haldorai và cộng sự, 2025). Mặc dù chưa trực tiếp kiểm định mối quan hệ giữa năng lực quản lý carbon - hiệu quả ESG, nhưng lý thuyết nền và các bằng chứng cho thấy cam kết lãnh đạo giúp năng lực quản lý carbon được tích hợp vào chiến lược, phân bổ nguồn lực và triển khai nhất quán, qua đó nâng cao hiệu quả ESG. Từ đó, giả thuyết sau được hình thành:
H6: Cam kết của lãnh đạo đối với phát triển bền vững tác động tích cực đến mối quan hệ giữa Năng lực quản lý carbon và Hiệu quả ESG.
Mô hình nghiên cứu
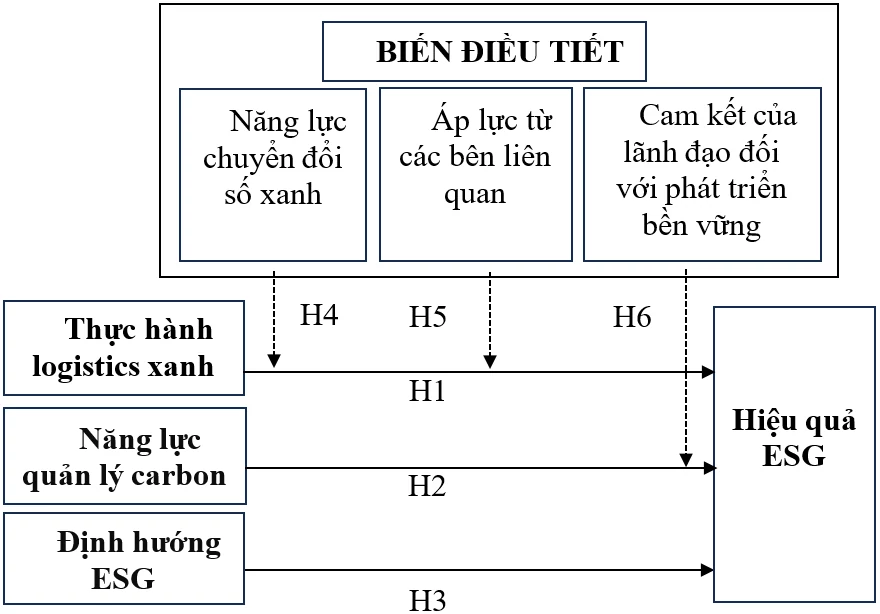
Dựa vào cơ sở lý thuyết và các nghiên cứu trước (Gillan và cộng sự, 2021; Wang và cộng sự, 2024), nghiên cứu phát triển giả thuyết và đề xuất mô hình nghiên cứu (Hình). Trong mô hình, biến phụ thuộc là Hiệu quả ESG; các biến độc lập gồm Thực hành logistics xanh (GLP), Năng lực quản lý carbon (CMC) và Định hướng ESG; các biến điều tiết gồm Năng lực chuyển đổi số xanh (GDTC), Áp lực từ các bên liên quan và Cam kết của lãnh đạo đối với phát triển bền vững.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Hiệu quả ESG được đo lường qua hiệu quả môi trường, xã hội và quản trị (Yang và cộng sự, 2024). Thực hành logistics xanh được đo lường qua vận tải xanh, kho bãi xanh, đóng gói xanh và logistics ngược (Agyabeng-Mensah và Tang, 2021; Roy và Mohanty, 2024). Năng lực quản lý carbon được đo lường qua năng lực xây dựng chiến lược, triển khai, giám sát và cải thiện quản lý carbon nhằm giảm phát thải và nâng cao hiệu quả môi trường (Feng và Bao, 2024; Zhu và Nie, 2026). Định hướng ESG được đo lường qua mức độ tích hợp ESG vào chiến lược, ưu tiên môi trường, trách nhiệm xã hội, minh bạch - đạo đức - quản trị và cam kết phát triển bền vững dài hạn (Menyaoui và Lakhal, 2025; Suyoko và cộng sự, 2026). Năng lực chuyển đổi số xanh được đo lường qua mức độ ứng dụng công nghệ số trong logistics xanh, số hóa quy trình, khai thác dữ liệu, đổi mới và tái cấu trúc hoạt động hướng tới phát triển bền vững (Huang và cộng sự, 2026; Wu và cộng sự, 2026). Áp lực từ các bên liên quan được đo lường qua áp lực từ khách hàng, nhà đầu tư/cổ đông, nhà cung cấp/đối tác, cộng đồng, truyền thông và các tổ chức xã hội trong việc thúc đẩy doanh nghiệp thực hiện và tích hợp ESG vào chiến lược, hoạt động kinh doanh (Baah và cộng sự, 2020; Li và cộng sự, 2025). Cam kết của lãnh đạo đối với phát triển bền vững được đo lường qua mức độ ưu tiên mục tiêu bền vững, hỗ trợ nguồn lực, truyền thông mục tiêu và sự tham gia, thúc đẩy các hoạt động ESG (Haldorai và cộng sự, 2025; Irfan và cộng sự, 2026).
Mô hình đề xuất cho thấy, Hiệu quả ESG của doanh nghiệp logistics không chỉ phụ thuộc vào Thực hành logistics xanh mà còn phụ thuộc vào Năng lực quản lý carbon và định hướng ESG. Mô hình cũng xem xét vai trò điều tiết của các yếu tố. Cụ thể, Năng lực chuyển đổi số xanh và các bên liên quan được kỳ vọng tăng cường tác động của Thực hành logistics xanh đến Hiệu quả ESG, trong khi Cam kết của lãnh đạo đối với phát triển bền vững tăng cường tác động của Năng lực quản lý carbon đến Hiệu quả ESG. Qua đó, nghiên cứu làm rõ các điều kiện giúp doanh nghiệp logistics Việt Nam chuyển hóa nguồn lực và thực tiễn bền vững thành Hiệu quả ESG.
KẾT LUẬN
Dựa trên cơ sở lý thuyết và các nghiên cứu trước, nghiên cứu này xây dựng mô hình nghiên cứu về hiệu quả ESG tại các doanh nghiệp logistics Việt Nam. Mô hình nghiên cứu đề xuất xem xét tác động trực tiếp của Thực hành logistics xanh, Năng lực quản lý carbon và Định hướng ESG đối với Hiệu quả ESG. Đồng thời, xem xét vai trò điều tiết của Năng lực chuyển đổi số xanh, Áp lực từ các bên liên quan và Cam kết của lãnh đạo đối với phát triển bền vững. Mô hình nghiên cứu đề xuất vừa kế thừa vừa mở rộng các nghiên cứu trước đây về ESG trong doanh nghiệp (Gillan và cộng sự, 2021). Điểm mới của nghiên cứu là tích hợp đồng thời các biến điều tiết bao gồm Năng lực chuyển đổi số xanh, Áp lực từ các bên liên quan và Cam kết của lãnh đạo vào trong một mô hình nghiên cứu. Cách tiếp cận này góp phần phản ánh đầy đủ hơn sự tương tác giữa nguồn lực nội bộ và áp lực từ môi trường bên ngoài trong việc nâng cao hiệu quả ESG của doanh nghiệp.
Mô hình bổ sung cơ sở lý thuyết về cơ chế hình thành hiệu quả ESG tại các doanh nghiệp logistics, đồng thời góp phần làm rõ vai trò của năng lực quản lý carbon, năng lực chuyển đổi số xanh và định hướng ESG trong bối cảnh phát triển bền vững, cung cấp cơ sở khoa học để các doanh nghiệp logistics xác định những yếu tố then chốt cần ưu tiên nhằm cải thiện hiệu quả ESG, đáp ứng các yêu cầu ngày càng cao của thị trường, nhà đầu tư và các cơ quan quản lý.
Mô hình cần được kiểm chứng bằng dữ liệu thực nghiệm để đánh giá độ tin cậy. Các nghiên cứu tiếp theo có thể mở rộng mô hình bằng cách bổ sung các biến để làm rõ hơn cơ chế tác động đến hiệu quả ESG.
Tài liệu tham khảo:
1. Agyabeng-Mensah, Y., & Tang, L. (2021). The relationship among green human capital, green logistics practices, green competitiveness, social performance and financial performance. Journal of Manufacturing Technology Management, 32(7), 1377-1398.
2. Agyabeng-Mensah, Y., Afum, E., & Ahenkorah, E. (2020). Exploring financial performance and green logistics management practices: examining the mediating influences of market, environmental and social performances. Journal of cleaner production, 258, 120613.
3. Baah, C., Jin, Z., & Tang, L. (2020). Organizational and regulatory stakeholder pressures friends or foes to green logistics practices and financial performance: investigating corporate reputation as a missing link. Journal of cleaner production, 247, 119125.
4. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of management, 17(1), 99-120.
5. Duzgun, E. (2026). Drivers of Green Logistics Implementation and Firm Performance: Evidence From Vietnam's Logistics Sector. Operations and Supply Chain Management: An International Journal, 19(2), 363-380.
6. Feng, K., & Bao, C. (2024). The Impact of Environmental Management Capabilities on the Economic Value Added of Industrial Enterprises-Empirical Evidence from China. Sustainability, 16(8), 3356.
7. Freeman, R. E. (1984). Strategic management: A stokcholder approach. Boston, MA: Pitman.
8. Gillan, S. L., Koch, A., & Starks, L. T. (2021). Firms and social responsibility: A review of ESG and CSR research in corporate finance. Journal of corporate finance, 66, 101889.
9. Huang, Y. C., Huang, C. H., & Lin, S. Y. (2026). Leveraging Green Digital Transformation Capability for Ambidextrous Green Innovation: A Pathway to Sustainability Performance in Taiwan's Manufacturing Sectors. Sustainable Development.
10. Irfan, M., Ghufran, M., & Musarat, M. A. (2026). From intent to impact: top management’s commitment influence on sustainable risk management under stakeholder pressure. Engineering, Construction and Architectural Management, 33(2), 1318-1336.
11. Kim, D., Na, J., & Ha, H. K. (2024). Exploring the impact of green logistics practices and relevant government policy on the financial efficiency of logistics companies. Heliyon, 10(10).
12. Li, X., Li, Y., Li, G., & Xu, J. (2025). Sustainable supply chain management practices and performance: The moderating effect of stakeholder pressure. Humanities and Social Sciences Communications, 12(1), 1-12.
13. Luo, L., Zhang, J., & Zheng, C. (2025). Carbon management ability and climate risk exposure: An international investigation. Journal of banking & finance, 173, 107415.
14. Menyaoui, M., & Lakhal, P. L. (2025). How Digital Organizational Culture and ESG Orientation Foster Intrapreneurial Behavior and Performance in Emerging-Market Smes. IJRISS, 9(11).
15. Nguyen, T. M. A., Vu, D.K., P, T.H.G., & Dong, V.T. (2025). The impact of green logistics practices on sustainable performance-An empirical study of small and medium logistics service providers in Hanoi. IJSRM, 13(01), 8245-8254.
16. Roy, S., & Mohanty, R. P. (2024). Green logistics operations and its impact on supply chain sustainability: An empirical study. Business Strategy and the Environment, 33(2), 1447-1476.
17. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic management journal, 18(7), 509-533.
18. Wang, S., Hu, H., & Wang, X. (2024). Green entrepreneurship orientation and environmental, social, and governance performance: Do contractual strategic alliances matter?. Corporate Social Responsibility and Environmental Management, 31(6), 5275-5295.
19. Yang, J., Wang, Q., & Huang, Y. (2024). Environmental vertical management reform and firms’ ESG performance: evidence from China. Humanities and Social Sciences Communications, 11(1), 1574.
20. Yu, L., Xu, J., & Yuan, X. (2024). Sustainable digital shifts in Chinese transport and logistics: Exploring green innovations and their ESG implications. Sustainability, 16(5), 1877.
21. Zhu, A., & Nie, X. (2026). Carbon Management Capability and Corporate Outward Foreign Direct Investment: Towards Markets with High Environmental Barriers. Emerging Markets Finance and Trade, 1-17.
| Ngày nhận bài: 5/8/2026; Ngày hoàn thiện biên tập: 17/9/2026; Ngày duyệt đăng: 21/9/2026 |
Các tin khác

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến hành vi tuân thủ thuế của hộ kinh doanh tại Việt Nam

Các yếu tố thúc đẩy lãnh đạo chuyển đổi của đội ngũ quản lý các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh

Kinh tế trải nghiệm và phát triển nông nghiệp đa giá trị tại Việt Nam: Lý luận, thực tiễn và định hướng chiến lược

Các nhân tố ảnh hưởng đến cảm nhận chất lượng chuyến bay của hành khách tuyến TP. Hồ Chí Minh - Hà Nội

Tiềm năng phát triển du lịch nông nghiệp đô thị tại TP. Hồ Chí Minh

Sự tham gia và mâu thuẫn của cộng đồng trong phát triển du lịch sinh thái: Tổng quan trắc lượng thư mục và hàm ý quản trị tại Việt Nam

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý


