


Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến hành vi tuân thủ thuế của hộ kinh doanh tại Việt Nam
TS. Bùi Thị Thủy
Học viện Ngân hàng
Email: [email protected]
Tóm tắt
Chuyển đổi phương thức quản lý thuế đối với hộ kinh doanh tại Việt Nam đặt ra yêu cầu nâng cao khả năng tuân thủ trong bối cảnh kê khai thuế, hóa đơn điện tử và quản lý dựa trên dữ liệu ngày càng được tăng cường. Tuy nhiên, hạn chế về kiến thức thuế, năng lực thực hiện nghĩa vụ và khả năng thích ứng với yêu cầu quản lý mới có thể tạo ra những thách thức đối với tuân thủ thuế. Nghiên cứu nhằm xác định và lý giải các yếu tố có khả năng ảnh hưởng đến tuân thủ thuế của hộ kinh doanh. Dựa trên TPB, SSF, Lý thuyết công bằng và cách tiếp cận về kiến thức thuế, nghiên cứu đề xuất mô hình gồm sáu yếu tố, gồm thái độ đối với thuế, nhận thức kiểm soát hành vi, niềm tin vào cơ quan thuế, nhận thức về thực thi thuế, công bằng thuế và kiến thức thuế, cùng các giả thuyết tương ứng. Mô hình là cơ sở để xây dựng thang đo, kiểm định thực nghiệm để đánh giá mức độ tác động của từng yếu tố, qua đó giúp bổ sung bằng chứng về hành vi tuân thủ thuế của hộ kinh doanh trong bối cảnh quản lý thuế đang thay đổi tại Việt Nam từ năm 2026.
Từ khóa: Tuân thủ thuế, hộ kinh doanh, công bằng thuế, thực thi thuế
Abstract
The transformation of tax administration for business households in Viet Nam has increased the need to strengthen tax compliance, particularly as tax declaration, e-invoicing, and data-driven tax administration are increasingly implemented. However, limitations in tax knowledge, the capacity to fulfill tax obligations, and the ability to adapt to new administrative requirements may pose challenges to tax compliance. This study aims to identify and explain the factors that may influence tax compliance among business households. Drawing on the Theory of Planned Behavior (TPB), the Slippery Slope Framework (SSF), justice theory, and the tax knowledge approach, the study proposes a model comprising six factors, tax attitude, perceived behavioral control, trust in tax authorities, perceived tax enforcement, tax fairness, and tax knowledge, with corresponding hypotheses. The proposed model provides a basis for developing measurement scales, conducting empirical testing, and assessing the effects of individual factors, thereby contributing further evidence on tax compliance behavior among business households in the context of ongoing changes in tax administration in Viet Nam from 2026.
Keywords: Tax compliance, business households, tax fairness, tax enforcement
ĐẶT VẤN ĐỀ
Hộ kinh doanh là một bộ phận quan trọng của khu vực kinh tế tư nhân, tham gia rộng rãi vào các hoạt động sản xuất, thương mại, dịch vụ và tạo việc làm tại Việt Nam. Tính đến tháng 8/2026, cả nước có 2.696.863 hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm, chiếm 99,98% tổng số hộ kinh doanh (Hà Văn, 2026). Tuy nhiên, quy mô nhỏ, nguồn lực quản trị hạn chế và mức độ tiếp cận thông tin thuế không đồng đều có thể ảnh hưởng đến khả năng thực hiện nghĩa vụ thuế của khu vực này. Đặc biệt, Nghị quyết số 198/2025/QH15 quy định chấm dứt phương pháp thuế khoán từ ngày 01/01/2026, cùng với Nghị định số 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 70/2025/NĐ-CP về hóa đơn điện tử khởi tạo từ máy tính tiền, đã tạo ra những thay đổi đáng kể trong phương thức quản lý và thực hiện nghĩa vụ thuế.
Trong bối cảnh đó, tuân thủ thuế không chỉ phụ thuộc vào khả năng thực hiện nghĩa vụ mà còn có thể chịu ảnh hưởng bởi thái độ đối với thuế, kiến thức thuế, nhận thức về công bằng, niềm tin vào cơ quan thuế, nhận thức về thực thi thuế và nhận thức kiểm soát hành vi. Các nghiên cứu tại Việt Nam đã bước đầu xác định nhiều yếu tố liên quan đến tuân thủ thuế của hộ kinh doanh, nhưng kết quả và phạm vi nghiên cứu còn khác nhau. Vì vậy, việc tiếp tục hệ thống hóa các yếu tố trong bối cảnh thay đổi phương thức quản lý thuế từ năm 2026 có ý nghĩa cả về lý luận và thực tiễn.
Nghiên cứu nhằm hệ thống hóa cơ sở lý thuyết về tuân thủ thuế, tổng quan các bằng chứng nghiên cứu gần đây tại Việt Nam, xác định khoảng trống nghiên cứu và đề xuất mô hình giải thích mức độ tuân thủ thuế của hộ kinh doanh. Nghiên cứu tập trung vào sự kết hợp giữa các yếu tố hành vi, nhận thức và thể chế, qua đó cung cấp cơ sở lý luận cho việc phát triển thang đo và kiểm định thực nghiệm trong các nghiên cứu tiếp theo tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Tuân thủ thuế (tax compliance) là mức độ người nộp thuế thực hiện đầy đủ, chính xác và đúng hạn các nghĩa vụ thuế theo quy định pháp luật, bao gồm kê khai, cung cấp thông tin, sử dụng hóa đơn, lưu giữ chứng từ và nộp thuế (OECD, 2004; Kirchler et al., 2008). Đối với hộ kinh doanh, tuân thủ thuế còn thể hiện ở tính chủ động trong thực hiện các thủ tục và yêu cầu về kê khai, hóa đơn và chứng từ, đặc biệt trong bối cảnh chuyển sang cơ chế quản lý thuế dựa trên kê khai và dữ liệu điện tử.
Theo Khung lý thuyết Sườn dốc trơn trượt (Slippery Slope Framework, SSF), tuân thủ có thể xuất phát từ sự tự nguyện dựa trên niềm tin hoặc từ tác động của năng lực thực thi của cơ quan thuế (Kirchler et al., 2008). Trên cơ sở đó, nghiên cứu xem mức độ tuân thủ thuế của hộ kinh doanh là biến phụ thuộc, phản ánh kết quả của các yếu tố về thái độ, kiến thức, công bằng, niềm tin, thực thi thuế và nhận thức kiểm soát hành vi.
Lý thuyết hành vi có kế hoạch (Theory of Planned Behavior, TPB) cho rằng hành vi của cá nhân chịu ảnh hưởng bởi thái độ đối với hành vi, chuẩn chủ quan và nhận thức kiểm soát hành vi, thông qua ý định thực hiện hành vi (Ajzen, 1991). Trong nghiên cứu này, TPB được vận dụng để giải thích tuân thủ thuế của hộ kinh doanh, trong đó thái độ đối với thuế phản ánh đánh giá của hộ kinh doanh về việc thực hiện nghĩa vụ thuế, còn nhận thức kiểm soát hành vi phản ánh mức độ hộ kinh doanh cảm nhận mình có khả năng và điều kiện để thực hiện các nghĩa vụ thuế. Mô hình không đưa chuẩn chủ quan và ý định tuân thủ thành các biến riêng biệt nhằm tập trung vào các yếu tố có khả năng liên hệ trực tiếp với mức độ tuân thủ trong bối cảnh quản lý thuế của hộ kinh doanh. Do đó, nghiên cứu không xem đây là mô hình TPB đầy đủ mà là việc vận dụng có chọn lọc các thành phần của TPB phù hợp với mục tiêu nghiên cứu.
Khung SSF của Kirchler et al. (2008) cho rằng tuân thủ thuế chịu ảnh hưởng chủ yếu bởi niềm tin vào cơ quan thuế (trust) và quyền lực thực thi của cơ quan thuế (power). Niềm tin thúc đẩy tuân thủ tự nguyện, trong khi quyền lực thực thi, thông qua kiểm tra, giám sát và chế tài, góp phần thúc đẩy tuân thủ do thực thi (Kirchler et al., 2008). Trong nghiên cứu này, SSF được vận dụng để giải thích hai yếu tố: niềm tin vào cơ quan thuế và nhận thức về thực thi thuế, qua đó giả định rằng cả hai đều có ảnh hưởng đến mức độ tuân thủ thuế của hộ kinh doanh.
Lý thuyết công bằng (Equity Theory) cho rằng nhận thức của người nộp thuế về sự công bằng của nghĩa vụ, quy trình và cách thức thực thi thuế có thể ảnh hưởng đến hành vi tuân thủ (Wenzel, 2003). Trong nghiên cứu thuế, công bằng thường được xem xét qua các khía cạnh như công bằng phân phối, công bằng thủ tục và công bằng trong xử lý vi phạm. Nhận thức về sự công bằng cao hơn thường gắn với mức độ tuân thủ cao hơn (Wenzel, 2003). Trong nghiên cứu này, Lý thuyết công bằng được sử dụng để giải thích mối quan hệ giữa công bằng thuế và mức độ tuân thủ thuế của hộ kinh doanh. Theo đó, khi hộ kinh doanh nhận thấy nghĩa vụ và quá trình quản lý thuế là công bằng, họ có xu hướng tuân thủ tốt hơn.
Kiến thức thuế (Tax Knowledge) phản ánh mức độ người nộp thuế hiểu biết về nghĩa vụ, quy định và thủ tục thuế, bao gồm kiến thức chung, kiến thức về thủ tục và kiến thức pháp lý liên quan đến thuế (Palil & Mustapha, 2011). Kiến thức đầy đủ giúp người nộp thuế nhận biết đúng nghĩa vụ, hạn chế sai sót trong kê khai và thực hiện thuế, từ đó có thể nâng cao mức độ tuân thủ. Trong nghiên cứu này, kiến thức thuế được xem là một yếu tố nhận thức có khả năng tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Tổng quan nghiên cứu và khoảng trống
Các nghiên cứu quốc tế cho thấy tuân thủ thuế được giải thích từ nhiều góc độ, trong đó TPB nhấn mạnh vai trò của thái độ và nhận thức kiểm soát hành vi, SSF nhấn mạnh niềm tin và quyền lực của cơ quan thuế, còn các tiếp cận về công bằng và kiến thức thuế tập trung vào nhận thức và năng lực của người nộp thuế (Ajzen, 1991; Kirchler et al., 2008; Wenzel, 2003; Palil & Mustapha, 2011). Nghiên cứu gần đây của Bruns et al. (2025) cho thấy thái độ tuân thủ thuế có tính đa chiều, bao gồm động cơ (morale), lợi ích tiền tệ, răn đe và cơ quan quyền lực, qua đó cho thấy thái độ tuân thủ cần được xem xét như một cấu trúc có nhiều khía cạnh.
Tại Việt Nam, Nguyễn Quỳnh Trang (2017) dựa trên cơ sở lý luận về kiến thức thuế và tuân thủ thuế, đồng thời khảo sát 50 hộ kinh doanh cá thể tại Hà Nội để xem xét những khó khăn, lo ngại liên quan đến kiến thức thuế và chi phí tuân thủ khi chuyển đổi sang doanh nghiệp. Khuc và Nguyen (2021) nghiên cứu 215 chủ hộ kinh doanh tại Thành phố Hồ Chí Minh và cho thấy thuế suất, kiến thức thuế, xử phạt thuế, chuẩn mực cá nhân và nhận thức về công bằng có quan hệ đáng kể với tuân thủ thuế. Nghiên cứu của Lam (2023) trên 700 hộ kinh doanh tại Thành phố Hồ Chí Minh cho thấy đặc điểm hộ kinh doanh, yếu tố tâm lý, điều kiện kinh tế, yếu tố xã hội, nhận thức về công bằng của hệ thống thuế và kiểm tra, thanh tra, xử phạt đều là những nhóm yếu tố đáng chú ý đối với tuân thủ thuế. Nghiên cứu của Vu et al. (2025) trên 665 quan sát hợp lệ từ hộ kinh doanh và cá nhân kinh doanh có hoạt động thương mại điện tử tại 7 tỉnh, thành phố tiếp tục xác định các nhóm yếu tố tâm lý, xã hội, kinh tế, đặc điểm cơ quan thuế, pháp luật và chính sách thuế, đặc điểm hoạt động của người nộp thuế và dịch vụ hỗ trợ là những yếu tố có liên quan đến tuân thủ. Các kết quả này cho thấy nhiều yếu tố trong mô hình hiện tại đã có cơ sở từ các nghiên cứu trước, do đó tính mới của nghiên cứu này là kết hợp các nền tảng lý thuyết và xem xét chúng trong bối cảnh thay đổi phương thức quản lý thuế.
Các nghiên cứu năm 2025 cũng cho kết quả chưa hoàn toàn thống nhất về vai trò của kiến thức thuế. Hien et al. (2025), với 326 doanh nghiệp nhỏ và vừa tại Việt Nam, cho thấy kiến thức thuế không có tác động trực tiếp đến tuân thủ mà tác động gián tiếp thông qua nhận thức về cơ hội không liên quan đến thuế và tổn thất cảm nhận. Trong khi đó, Tô (2025), với 326 cá nhân tại Hải Phòng, cho thấy kiến thức về khai thuế, tính thuế và nộp thuế đều có ảnh hưởng đáng kể đến tuân thủ thuế thu nhập cá nhân. Sự khác biệt này cho thấy cần tiếp tục kiểm định vai trò của kiến thức thuế trong các nhóm người nộp thuế và bối cảnh khác nhau.
Đáng chú ý, Nguyễn Linh Chi et al. (2026) đã khảo sát 527 hộ kinh doanh tại Hà Nội và xác định hiểu biết thuế, môi trường pháp lý và thông tin thuế, chuẩn mực xã hội - cộng đồng có tác động tích cực, trong khi thuế suất và chi phí tuân thủ có tác động tiêu cực đến tuân thủ thuế. Nghiên cứu này được thực hiện trong bối cảnh cải cách và chuyển đổi số hệ thống thuế, do đó là bằng chứng gần với chủ đề của nghiên cứu hiện tại. Tuy nhiên, nghiên cứu của Nguyễn Linh Chi et al. (2026) tập trung vào các yếu tố kinh tế, thông tin - pháp lý và chuẩn mực xã hội, trong khi mô hình hiện tại tiếp cận bổ sung từ TPB và SSF, đồng thời đưa thái độ, nhận thức kiểm soát hành vi, niềm tin và nhận thức về thực thi thuế vào cùng một khung phân tích.
Từ tổng quan trên, khoảng trống nghiên cứu được xác định theo hai phương diện. Thứ nhất, các nghiên cứu tại Việt Nam đã xem xét từng nhóm yếu tố hoặc các tổ hợp biến khác nhau, nhưng chưa thống nhất về vai trò của một số yếu tố, đặc biệt là kiến thức thuế. Thứ hai, trong bối cảnh từ năm 2026 phương thức quản lý thuế đối với hộ kinh doanh có những thay đổi đáng kể về kê khai, sử dụng hóa đơn điện tử và quản lý thuế, cần một khung nghiên cứu tích hợp hơn để xem xét đồng thời các yếu tố hành vi, nhận thức và thể chế. Vì vậy, nghiên cứu này đề xuất mô hình sáu yếu tố nhằm tạo cơ sở cho kiểm định thực nghiệm trong bối cảnh quản lý thuế mới. Đóng góp của nghiên cứu được xác định ở cấp độ khung lý thuyết và mô hình đề xuất, không phải ở việc khẳng định các yếu tố riêng lẻ là hoàn toàn mới.
PHÁT TRIỂN GIẢ THUYẾT VÀ ĐỀ XUẤT MÔ HÌNH NGHIÊN CỨU
Phát triển giả thuyết
Tuân thủ thuế của hộ kinh doanh chịu ảnh hưởng bởi kiến thức, mức độ phức tạp của hệ thống thuế, chi phí tuân thủ và hỗ trợ công nghệ số (Saad, 2014; OECD, 2015, 2022), cùng với niềm tin và năng lực thực thi (Kirchler et al., 2008). Trên cơ sở đó, nghiên cứu kết hợp TPB, SSF, Lý thuyết công bằng và cách tiếp cận về kiến thức thuế để giải thích tuân thủ thuế. TPB giải thích thái độ và nhận thức kiểm soát hành vi; SSF nhấn mạnh niềm tin và quyền lực thực thi; Lý thuyết công bằng giải thích nhận thức về sự công bằng; trong khi kiến thức thuế phản ánh khả năng nhận biết và thực hiện nghĩa vụ thuế.
Thái độ đối với thuế thể hiện đánh giá tích cực hoặc tiêu cực của hộ kinh doanh về nghĩa vụ thuế. Theo TPB, thái độ góp phần hình thành ý định và hành vi (Ajzen, 1991). Các nghiên cứu về thuế cũng cho thấy thái độ và quan điểm của người nộp thuế có liên quan đến hành vi tuân thủ (Bobek & Hatfield, 2003; Bruns et al., 2025). Do đó, hộ kinh doanh có thái độ tích cực đối với nghĩa vụ thuế được kỳ vọng có mức độ tuân thủ cao hơn, từ đó hình thành giả thuyết:
H1: Thái độ đối với thuế có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Nhận thức kiểm soát hành vi (perceived behavioral control, PBC) phản ánh mức độ cá nhân cảm nhận mình có khả năng, nguồn lực và điều kiện cần thiết để thực hiện một hành vi (Ajzen, 1991). Trong lĩnh vực thuế, PBC được vận dụng để phản ánh khả năng của người nộp thuế trong việc thực hiện các nghĩa vụ như hiểu quy định, kê khai, sử dụng hệ thống thuế điện tử và đáp ứng các yêu cầu thủ tục. Nghiên cứu của Bobek và Hatfield (2003) đã áp dụng TPB vào tuân thủ thuế và đưa PBC vào mô hình giải thích hành vi của người nộp thuế. Do đó, hộ kinh doanh có nhận thức kiểm soát hành vi cao được kỳ vọng có mức độ tuân thủ thuế cao hơn, căn cứ lập luận trên có giả thuyết:
H2: Nhận thức kiểm soát hành vi có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Niềm tin vào cơ quan thuế phản ánh mức độ người nộp thuế tin tưởng vào tính minh bạch, công bằng, năng lực và cách thức thực thi của cơ quan thuế. Theo SSF, niềm tin vào cơ quan thuế là nền tảng của tuân thủ tự nguyện, trong khi quyền lực thực thi thúc đẩy tuân thủ thông qua kiểm tra và chế tài (Kirchler et al., 2008). Các nghiên cứu thực nghiệm cũng cho thấy niềm tin vào cơ quan thuế có liên hệ tích cực với tuân thủ thuế tự nguyện (Wahl et al., 2010; Djajanti, 2020). Do đó, khi hộ kinh doanh tin rằng cơ quan thuế minh bạch, công bằng, hỗ trợ người nộp thuế và thực hiện đúng chức năng, họ được kỳ vọng có mức độ tuân thủ thuế cao hơn, theo đó đề xuất giả thuyết:
H3: Niềm tin vào cơ quan thuế có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Nhận thức về thực thi thuế phản ánh đánh giá của người nộp thuế về khả năng của cơ quan thuế trong việc phát hiện, kiểm tra và xử lý các hành vi không tuân thủ. Theo Slippery Slope Framework, quyền lực thực thi của cơ quan thuế, thể hiện qua khả năng phát hiện và xử phạt hành vi trốn thuế, là một yếu tố quan trọng thúc đẩy tuân thủ thuế (Kirchler et al., 2008). Các nghiên cứu thực nghiệm cũng cho thấy nhận thức về quyền lực thực thi có liên hệ với mức độ tuân thủ, đặc biệt là tuân thủ do thực thi (Wahl et al., 2010; Kogler et al., 2013). Trong nghiên cứu này, nhận thức về thực thi thuế được kỳ vọng có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh, theo đó đề xuất giả thuyết:
H4: Nhận thức về thực thi thuế có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Theo Lý thuyết công bằng, người nộp thuế không chỉ cân nhắc lợi ích - chi phí cá nhân mà còn đánh giá liệu nghĩa vụ thuế và cách thức quản lý thuế có công bằng hay không. Khuc và Nguyen (2021) cho thấy nhận thức về công bằng của hệ thống có quan hệ tích cực với tuân thủ thuế của hộ kinh doanh tại Thành phố Hồ Chí Minh. Trong bối cảnh hộ kinh doanh Việt Nam tiếp tục thích ứng với phương thức quản lý mới, nghiên cứu kỳ vọng nhận thức về công bằng thuế có tác động tích cực đến mức độ tuân thủ thuế, do đó đề xuất giả thuyết:
H5: Nhận thức về công bằng thuế có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
Theo Lý thuyết công bằng, người nộp thuế không chỉ cân nhắc lợi ích - chi phí cá nhân mà còn đánh giá liệu nghĩa vụ thuế và cách thức quản lý thuế có công bằng hay không. Nguyễn Quỳnh Trang (2017) dựa trên cơ sở lý luận về kiến thức thuế và tuân thủ thuế để xem xét những khó khăn, lo ngại liên quan đến kiến thức thuế và chi phí tuân thủ khi chuyển đổi sang doanh nghiệp. Khuc và Nguyen (2021) cho thấy nhận thức về công bằng của hệ thống có quan hệ tích cực với tuân thủ thuế của hộ kinh doanh tại Thành phố Hồ Chí Minh. Trong bối cảnh hộ kinh doanh Việt Nam tiếp tục thích ứng với phương thức quản lý mới, nghiên cứu kỳ vọng nhận thức về công bằng thuế có tác động tích cực đến mức độ tuân thủ thuế, do đó, nghiên cứu đề xuất:
H6: Kiến thức thuế có tác động tích cực đến mức độ tuân thủ thuế của hộ kinh doanh.
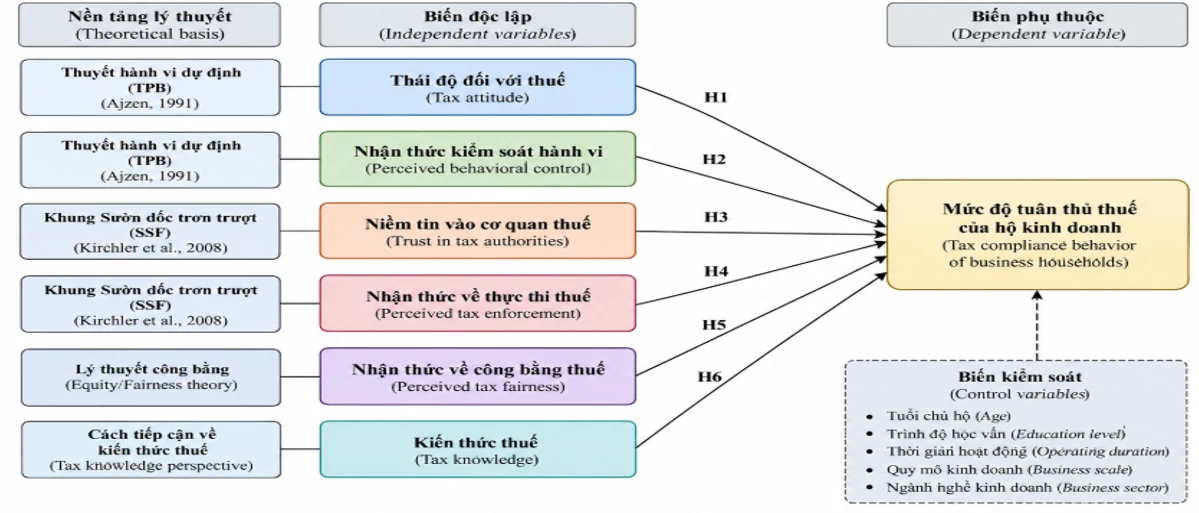
Cùng với đó, nghiên cứu kiểm soát tuổi chủ hộ, trình độ học vấn, thời gian hoạt động, quy mô và ngành nghề kinh doanh nhằm hạn chế ảnh hưởng của các đặc điểm cá nhân và đặc điểm hoạt động đến mức độ tuân thủ thuế. Các yếu tố này có thể liên quan đến kinh nghiệm, khả năng tiếp nhận quy định, nguồn lực quản lý, mức độ phức tạp của hoạt động kinh doanh và phương thức thực hiện nghĩa vụ thuế. Việc đưa các biến kiểm soát vào mô hình giúp xác định rõ hơn mối quan hệ giữa 6 yếu tố nghiên cứu chính và mức độ tuân thủ thuế của hộ kinh doanh.
Mô hình nghiên cứu
Dựa trên các lập luận và phát triển giả thuyết nghiên cứu như trên, kết hợp với bối cảnh thực tiễn tuân thủ thuế của hộ kinh doanh tại Việt Nam, mô hình nghiên cứu được đề xuất tại Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của tác giả
KẾT LUẬN VÀ HÀM Ý NGHIÊN CỨU
Kết luận
Nghiên cứu đã hệ thống hóa các cơ sở lý thuyết về tuân thủ thuế và đề xuất mô hình giải thích mức độ tuân thủ thuế của hộ kinh doanh, đồng thời kiểm soát các đặc điểm của hộ kinh doanh tại Việt Nam.
Về mặt lý thuyết, nghiên cứu tích hợp các lý thuyết TPB, SSF, Lý thuyết công bằng và cách tiếp cận về kiến thức thuế trong một khung nghiên cứu thống nhất. Mô hình qua đó mở rộng cách tiếp cận tuân thủ thuế từ góc độ đơn thuần về chế tài sang kết hợp các yếu tố hành vi, nhận thức, công bằng, niềm tin và thực thi thuế, phù hợp với đặc điểm của hộ kinh doanh trong bối cảnh mới của quản lý thuế.
Về thực tiễn, mô hình cung cấp cơ sở tham khảo cho cơ quan quản lý thuế trong việc xây dựng chính sách hỗ trợ tuân thủ, không chỉ thông qua kiểm tra và xử phạt mà còn chú trọng nâng cao kiến thức thuế, tăng tính minh bạch và công bằng, củng cố niềm tin và hỗ trợ hộ kinh doanh thực hiện nghĩa vụ thuế trong bối cảnh chuyển đổi phương thức quản lý thuế.
Hàm ý nghiên cứu
Hộ kinh doanh là một bộ phận quan trọng của khu vực kinh tế tư nhân Việt Nam. Trong lĩnh vực thuế, phương thức quản lý đang chuyển từ thuế khoán sang kê khai, hóa đơn điện tử và quản lý dựa trên dữ liệu, đặt ra yêu cầu cao hơn về kiến thức thuế, khả năng thực hiện nghĩa vụ và thích ứng của hộ kinh doanh. Do đó, tuân thủ thuế không chỉ thể hiện ở việc nộp thuế mà còn bao gồm việc kê khai doanh thu, sử dụng hóa đơn, cung cấp thông tin và thực hiện đầy đủ các nghĩa vụ theo quy định. Trong bối cảnh này, các yếu tố hành vi, nhận thức và thể chế có thể đồng thời định hình mức độ tuân thủ thuế.
Từ tổng quan và bối cảnh thực tiễn, nghiên cứu đề xuất mô hình gồm 6 yếu tố. Tuy nhiên, mô hình hiện mới dừng ở cấp độ lý thuyết và chưa cụ thể thang đo, chưa cho phép kết luận về mức độ hoặc chiều hướng tác động trên dữ liệu thực tế. Nghiên cứu tiếp theo cần đề xuất thang đo, kiểm định thực nghiệm trên mẫu hộ kinh doanh tại Việt Nam, đánh giá độ tin cậy và giá trị của thang đo, đồng thời xác định mức độ và chiều hướng tác động của từng yếu tố. Đây cũng là bước cần thiết để kiểm chứng khả năng giải thích của mô hình trong bối cảnh phương thức quản lý thuế được thay đổi từ năm 2026.
Tuyên bố về việc sử dụng công cụ AI tạo sinh
Trong quá trình chuẩn bị bản thảo, tác giả đã sử dụng công cụ ChatGPT nhằm tham khảo và hỗ trợ cải thiện cách diễn đạt trong văn bản. Sau khi sử dụng công cụ, tác giả đã trực tiếp rà soát, đánh giá và chỉnh sửa nội dung khi cần thiết, đồng thời chịu hoàn toàn trách nhiệm về tính chính xác, tính toàn vẹn và nội dung của bài báo được công bố.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179–211. https://doi.org/10.1016/0749-5978(91)90020-T.
2. Ban Chấp hành Trung ương Đảng. (2025). Nghị quyết số 68-NQ/TW ngày 04 tháng 5 năm 2025 của Bộ Chính trị về phát triển kinh tế tư nhân.
3. Bobek, D. D., & Hatfield, R. C. (2003). An investigation of the theory of planned behavior and the role of moral obligation in tax compliance. Behavioral Research in Accounting, 15(1), 13–38. https://doi.org/10.2308/bria.2003.15.1.13.
4. Bruns, C., Fochmann, M., Mohr, P. N. C., & Torgler, B. (2025). Multidimensional tax compliance attitude. Journal of Economic Psychology, 110, 102848. https://doi.org/10.1016/j.joep.2025.102848.
5. Chính phủ. (2025a). Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ.
6. Chính phủ. (2026a). Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
7. Djajanti, A. (2020). Developing the voluntary taxpayer compliance: The scale of the tax authority's power, trust and the fairness of the tax system. Indonesian Journal of Business and Entrepreneurship, 6(1), 86. https://doi.org/10.17358/ijbe.6.1.86.
8. Hà Văn. (2026). Cam kết của Thủ tướng và chính sách “khoan thư sức dân”. Báo Điện tử Chính phủ. https://baochinhphu.vn/cam-ket-cua-thu-tuong-va-chinh-sach-khoan-thu-suc-dan-102260824201445367.html.
9. Hien, N. T. T., Thao, B. T. T., & Tuan, D. A. (2025). Tax knowledge and tax compliance of the small and medium enterprises in Vietnam. International Journal of Innovative Research and Scientific Studies, 8(1), 886–898. https://doi.org/10.53894/ijirss.v8i1.4433.
10. Khuc, D. N., & Nguyen, T. B. M. (2021). Determinants affecting tax compliance: A case of business households in Ho Chi Minh City, Vietnam. Ho Chi Minh City Open University Journal of Science - Economics and Business Administration, 11(1), 136–152. https://doi.org/10.46223/HCMCOUJS.econ.en.11.1.984.2021.
11. Kirchler, E., Hoelzl, E., & Wahl, I. (2008). Enforced versus voluntary tax compliance: The “slippery slope” framework. Journal of Economic Psychology, 29(2), 210–225. https://doi.org/10.1016/j.joep.2007.05.004.
12. Kogler, C., Batrancea, L., Nichita, A., Pantya, J., Belianin, A., & Kirchler, E. (2013). Trust and power as determinants of tax compliance: Testing the assumptions of the slippery slope framework in Austria, Hungary, Romania and Russia. Journal of Economic Psychology, 34, 169–180. https://doi.org/10.1016/j.joep.2012.09.010.
13. Lam, M. D. (2023). Factors affecting business households' tax compliance behaviour: Empirical evidence from Ho Chi Minh City, Vietnam. Journal for Global Business Advancement, 16(5), 762–784. https://doi.org/10.1504/JGBA.2023.145696.
14. Nguyễn Linh Chi, Ngô Khánh Huy, Lê Quỳnh Giang, & Cao Hương Giang. (2026). Factors affecting tax compliance of household businesses in Hanoi: Empirical evidence from a multivariate linear regression model. Journal of Auditing Studies, No. 219. https://doi.org/10.65771/ati-jas.01202602.
15. Nguyễn Quỳnh Trang. (2017). Kiến thức thuế, tuân thủ thuế và những vấn đề đặt ra khi chuyển thành doanh nghiệp của hộ kinh doanh cá thể ở Việt Nam. Tạp chí Khoa học & Đào tạo Ngân hàng, (179), 26–30.
16. OECD. (2004). Compliance risk management: Managing and improving tax compliance. Organisation for Economic Co-operation and Development. https://www.oecd.org/tax/administration/33818656.pdf.
17. OECD. (2015). Taxation of SMEs in OECD and G20 countries. OECD Publishing. https://doi.org/10.1787/9789264243507-en.
18. OECD. (2022). Towards seamless taxation: Supporting SMEs to get tax right. OECD Publishing. https://doi.org/10.1787/656c89ab-en.
19. Palil, M. R., & Mustapha, A. F. (2011). Determinants of tax compliance in Asia: A case of Malaysia. European Journal of Social Sciences, 24(1), 7–32.
20. Quốc hội. (2025). Nghị quyết số 198/2025/QH15 ngày 17 tháng 5 năm 2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
21. Saad, N. (2014). Tax knowledge, tax complexity and tax compliance: Taxpayers' view. Procedia - Social and Behavioral Sciences, 109, 1069–1075. https://doi.org/10.1016/j.sbspro.2013.12.590.
22. Tô, V. T. (2025). Effect of tax knowledge on individual taxpayers compliance. Journal of Finance & Accounting Research, 32(1). https://doi.org/10.71374/jfar.v25.i1.18.
23. Vu, T. T. A., Pham, T. D., & Phan, T. H. N. (2025). Factors affecting tax compliance behavior of business households and individuals with e-commerce activities: A study in Vietnam. Journal of Finance - Marketing Research, 3(5ene), 48–56. https://doi.org/10.52932/jfmr.v3i5ene.1113.
24. Wahl, I., Kastlunger, B., & Kirchler, E. (2010). Trust in authorities and power to enforce tax compliance: An empirical analysis of the “slippery slope framework”. Law & Policy, 32(4), 383–406. https://doi.org/10.1111/j.1467-9930.2010.00327.x.
25. Wenzel, M. (2003). Tax compliance and the psychology of justice: Mapping the field. In V. Braithwaite (Ed.), Taxing democracy: Understanding tax avoidance and evasion (pp. 41–69). Ashgate.
| Ngày nhận bài: 9/7/2026; Ngày hoàn thiện biên tập: 10/9/2026; Ngày duyệt đăng: 22/9/2026 |
Các tin khác

Các yếu tố thúc đẩy lãnh đạo chuyển đổi của đội ngũ quản lý các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh

Kinh tế trải nghiệm và phát triển nông nghiệp đa giá trị tại Việt Nam: Lý luận, thực tiễn và định hướng chiến lược

Các nhân tố ảnh hưởng đến cảm nhận chất lượng chuyến bay của hành khách tuyến TP. Hồ Chí Minh - Hà Nội

Tiềm năng phát triển du lịch nông nghiệp đô thị tại TP. Hồ Chí Minh

Sự tham gia và mâu thuẫn của cộng đồng trong phát triển du lịch sinh thái: Tổng quan trắc lượng thư mục và hàm ý quản trị tại Việt Nam

Thực hành logistics xanh, năng lực quản lý carbon và định hướng ESG: Mô hình nghiên cứu về hiệu quả ESG tại doanh nghiệp logistics Việt Nam

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý


