


Thực hành ESG tại ngân hàng thương mại: Kinh nghiệm quốc tế và hàm ý cho Việt Nam
Trương Quốc Tuấn; Email: [email protected]
Vũ Thu Hương (Tác giả liên hệ); Email: [email protected]
Lê Ngọc Lâm; Email: [email protected]
Đinh Thùy Dương; Email: [email protected]
Nguyễn Thị Mai Giang; Email: [email protected]
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam
Tóm tắt
Thực hành ESG (Môi trường - Xã hội - Quản trị) ngày càng được tích hợp sâu vào chiến lược và hoạt động của hệ thống ngân hàng toàn cầu. Nghiên cứu sử dụng phương pháp nghiên cứu trường hợp, lựa chọn 6 ngân hàng tại các nền kinh tế phát triển và đang phát triển gồm Standard Chartered, ANZ, DBS, Bank of China, Kasikornbank và Maybank để phân tích trên các phương diện: chiến lược ESG; cơ cấu tổ chức; quản trị rủi ro; sản phẩm và chính sách. Kết quả nghiên cứu cho thấy mặc dù không tồn tại một mô hình ESG thống nhất, các ngân hàng được nghiên cứu có xu hướng chung là tích hợp ESG vào chiến lược kinh doanh, lượng hóa mục tiêu theo lộ trình, xác định rõ trách nhiệm ESG ở các cấp quản trị, từng bước gắn ESG với quản trị rủi ro, đồng thời phát triển hệ sinh thái sản phẩm tài chính bền vững. Đối chiếu với thực tiễn Việt Nam cho thấy các ngân hàng thương mại (NHTM) đã có bước tiến đáng kể về tín dụng xanh, quản lý rủi ro môi trường trong hoạt động cấp tín dụng, nhưng vẫn còn khoảng cách về lượng hóa mục tiêu, phân định trách nhiệm và cơ chế phối hợp trong triển khai ESG, tích hợp ESG vào hệ thống quản lý rủi ro tổng thể, và mức độ đa dạng của sản phẩm. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý nhằm thúc đẩy thực hành ESG phù hợp với đặc thù của hệ thống NHTM Việt Nam.
Từ khóa: ESG, phát triển bền vững, ngân hàng xanh, tài chính bền vững
Abstract
Environmental, Social, and Governance (ESG) practices are increasingly being integrated into the strategies and operations of the global banking sector. This study adopts a case study approach and examines six banks from developed and emerging economies: Standard Chartered, ANZ, DBS, Bank of China, Kasikornbank, and Maybank—across four dimensions: ESG strategy; organizational structure; risk management; and products and policies. The findings indicate that, although there is no single model for ESG implementation, the banks examined share several common trends: integrating ESG considerations into business strategy; translating commitments into measurable targets and implementation roadmaps; clearly defining ESG responsibilities across governance levels; progressively embedding ESG considerations into risk management; and developing a broader ecosystem of sustainable finance products. A comparison with practices in Vietnam shows that Vietnamese commercial banks have made notable progress in green credit and environmental risk management in lending activities. Nevertheless, gaps remain in the quantification of ESG targets, the clear delineation of responsibilities and coordination mechanisms for ESG implementation, the integration of ESG considerations into enterprise-wide risk management frameworks, and product diversification. Based on these findings, the study proposes several implications for advancing ESG practices in a manner consistent with the characteristics and development context of Vietnam’s commercial banking system.
Keywords: ESG, sustainable development, green banking, sustainable finance.
ĐẶT VẤN ĐỀ
Trong bối cảnh thế giới phải đối mặt với những thách thức ngày càng lớn về môi trường (biến đổi khí hậu, ô nhiễm, cạn kiệt tài nguyên,…) và các vấn đề xã hội (bất bình đẳng, đói nghèo,…) việc chuyển đổi sang mô hình phát triển bền vững và thực hành ESG đã trở thành xu hướng phổ biến, cấp bách và mang tính toàn cầu. Là trung gian phân bổ nguồn lực tài chính của nền kinh tế, hệ thống NHTM giữ vai trò đặc biệt quan trọng trong tiến trình chuyển đổi này.
Tại Việt Nam, phát triển xanh và bền vững được xác định là một định hướng quan trọng trong mô hình phát triển đất nước. Nghị quyết Đại hội XIII của Đảng đặt yêu cầu phát triển nhanh và bền vững, chủ động thích ứng với biến đổi khí hậu, bảo vệ môi trường, xây dựng nền kinh tế xanh, kinh tế tuần hoàn và thân thiện với môi trường. Định hướng này tiếp tục được nhấn mạnh tại Đại hội XIV, trong đó chuyển đổi xanh, kinh tế xanh và kinh tế tuần hoàn được xác định là những nội dung quan trọng của mô hình tăng trưởng mới. Thực hiện chủ trương phát triển xanh, bền vững của Quốc gia, Ngân hàng Nhà nước (NHNN) đã ban hành nhiều chính sách thúc đẩy ESG ngành ngân hàng, như: Đề án phát triển ngân hàng xanh (Quyết định 1604/QĐ-NHNN, 2018), Kế hoạch hành động thực hiện chương trình nghị sự 2030 vì sự phát triển bền vững (Quyết định số 1731/QĐ-NHNN, 2018), Kế hoạch hành động thực hiện Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030 (Quyết định 1408/QĐ-NHNN, 2023), Hướng dẫn quản lý rủi ro môi trường trong hoạt động cấp tín dụng (Thông tư 17/2022/TT-NHNN, 2022). Mặc dù vậy, hướng dẫn cụ thể cho việc xây dựng và triển khai chiến lược ESG tổng thể tại các NHTM vẫn chưa được đề cập rõ ràng. Theo WWF (2024), mức độ triển khai ngân hàng bền vững của Việt Nam thuộc nhóm thấp nhất trong các quốc gia châu Á được so sánh, cho thấy các NHTM Việt Nam vẫn còn dư địa đáng kể để nâng cao mức độ tích hợp ESG trong hoạt động.
Xuất phát từ thực tiễn nêu trên, nghiên cứu (i) phân tích, tổng hợp kinh nghiệm của các ngân hàng điển hình tại các quốc gia/khu vực phát triển và đang phát triển; (ii) đối chiếu thực trạng NHTM Việt Nam trên cơ sở thông tin công bố của các ngân hàng; từ đó, (iii) đề xuất một số hàm ý, khuyến nghị để các NHTM Việt Nam tích hợp ESG phù hợp với quy mô, mô hình hoạt động và mức độ trưởng thành của từng ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp nghiên cứu trường hợp kết hợp phân tích dữ liệu thứ cấp được thu thập từ báo cáo thường niên, báo cáo phát triển bền vững và thông tin công bố của các ngân hàng; văn bản, số liệu của cơ quan quản lý và các tổ chức quốc tế như UNEP FI, WWF.
Nghiên cứu lựa chọn 06 ngân hàng quốc tế gồm Standard Chartered (Anh), ANZ (Australia), DBS (Singapore), Bank of China - BOC (Trung Quốc), Kasikornbank - KBank (Thái Lan) và Maybank (Malaysia) dựa trên ba tiêu chí: Thứ nhất, các ngân hàng có mức độ tích hợp ESG tương đối toàn diện, bao gồm các hoạt động nổi bật về chiến lược, cơ cấu tổ chức, quản lý rủi ro hoặc phát triển sản phẩm bền vững. Thứ hai, mẫu nghiên cứu đảm bảo sự đa dạng về thị trường và trình độ phát triển, bao gồm ngân hàng tại các nền kinh tế phát triển và đang phát triển, qua đó cung cấp những kinh nghiệm và cách tiếp cận ESG đa dạng, có giá trị tham khảo đối với Việt Nam. Trong đó, việc lựa chọn ngân hàng tại Singapore, Trung Quốc, Thái Lan và Malaysia mang đến góc nhìn từ các thị trường châu Á có sự gần gũi về địa lý và những nét tương đồng nhất định về bối cảnh phát triển với Việt Nam. Thứ ba, các ngân hàng được lựa chọn có mức độ công bố thông tin ESG tương đối đầy đủ, tạo cơ sở cho việc thu thập, đối chiếu thực hành ESG giữa các ngân hàng.
Đối với Việt Nam, nghiên cứu sử dụng dữ liệu toàn ngành của NHNN, kết hợp với thông tin công bố của các NHTM và kết quả đánh giá của các tổ chức quốc tế để đối chiếu với các đặc điểm rút ra từ các trường hợp nghiên cứu.
KINH NGHIỆM QUỐC TẾ VỀ TRIỂN KHAI ESG TẠI NHTM
Nhóm ngân hàng tại các quốc gia phát triển
Standard Chartered (Anh) xác lập tính bền vững là một trong ba ưu tiên chiến lược cốt lõi. Chiến lược ESG của Standard Chartered tập trung vào: (i) kinh doanh có trách nhiệm; (ii) giải pháp tài chính bền vững thiết kế riêng; và (iii) đổi mới dịch vụ cung cấp theo từng thị trường. Bốn mục tiêu dài hạn gồm huy động 300 tỷ USD cho tài chính bền vững đến 2030, tiến tới Net Zero 2050, mở rộng hệ sinh thái tài chính bền vững và thúc đẩy tác động xã hội. Cơ cấu tổ chức ESG phân tầng từ Hội đồng quản trị (qua Ủy ban Văn hóa và Phát triển bền vững) đến Ban điều hành (qua Ủy ban Chỉ đạo phát triển bền vững - SOSC). Hệ thống sản phẩm ESG của ngân hàng đa dạng từ trái phiếu xanh, khoản vay liên kết bền vững, đến trái phiếu xã hội. Về quản lý rủi ro, Standard Chartered xây dựng Khung quản lý rủi ro môi trường – xã hội (ESRM) hỗ trợ đưa ra quyết định dựa trên rủi ro và cơ hội liên quan đến bền vững. Standard Chartered cũng đưa ra Tuyên bố xác định lập trường (Position Statements) để đánh giá rủi ro môi trường - xã hội trong hoạt động tín dụng, gồm các tiêu chí theo ngành và khuyến khích khách hàng thực hiện các sáng kiến bền vững.
ANZ (Australia) triển khai ESG theo định hướng cân bằng giữa các mục tiêu bền vững với phát triển kinh tế. Chiến lược ESG của ANZ xoay quanh 03 trụ cột: tài chính bền vững, vận hành bền vững và trách nhiệm xã hội với các cam kết định lượng dài hạn như: tài trợ tối thiểu 100 tỷ AUD cho hoạt động môi trường - xã hội đến 2030, Net Zero vào năm 2050, đồng. Về cơ cấu tổ chức, năm 2025, ANZ giải thể Ủy ban Đạo đức - Môi trường - Xã hội - Quản trị cấp Hội đồng quản trị, phân bổ lại trách nhiệm cho các Ủy ban khác, đồng thời thành lập mới Ủy ban Khí hậu và Môi trường trực thuộc Ban điều hành. Sản phẩm ESG gồm khoản vay xanh, khoản vay liên kết bền vững, tài trợ thương mại xanh, trái phiếu ESG, tư vấn kỹ thuật và tài chính cho khách hàng trong quá trình chuyển đổi sang mô hình carbon thấp. Về quản lý rủi ro, ANZ xây dựng Khung quản lý rủi ro ESGR cung cấp phương pháp tiếp cận tổng thể để quản lý rủi ro môi trường - xã hội - quản trị và danh tiếng. Khung này nêu rõ cam kết của ANZ trong việc lồng ghép các yếu tố ESG vào hoạt động kinh doanh, vận hành và quy trình ra quyết định; quy định về việc nhận diện, đánh giá, báo cáo cấp cao và quản lý rủi ro ESG đối với các hoạt động của ngân hàng, khách hàng/giao dịch và các bên thứ ba; quy định nội dung trọng yếu nhằm giảm thiểu rủi ro “tẩy xanh” (greenwashing).
DBS (Singapore) nhấn mạnh 03 trụ cột trong chiến lược bền vững: (i) Ngân hàng có trách nhiệm (tích hợp ESG vào hoạt động tài chính, cho vay và tài trợ bền vững); (ii) Kinh doanh có trách nhiệm (áp dụng các tiêu chuẩn ESG vào nội bộ ngân hàng, quản trị rủi ro và hoạt động kinh doanh); (iii) Tác động vượt ra ngoài ngân hàng (hỗ trợ cộng đồng, tài trợ cho các doanh nghiệp xã hội và các dự án bền vững). Điểm nổi bật là (i) DBS đã lượng hóa mục tiêu phát thải tài chính chi tiết cho 07 ngành và mục tiêu bao phủ dữ liệu cho 02 ngành, gắn với các sáng kiến chuyển đổi cụ thể theo ngành; (ii) triển khai ESG tổng thể trên các phương diện: tài chính có trách nhiệm, thúc đẩy lối sống bền vững, tài chính toàn diện, phát triển nguồn nhân lực, xây dựng văn hóa đem lại giá trị cho người lao động, thúc đẩy sự đa dạng – công bằng – hòa nhập, quản trị tác động trực tiếp đến môi trường, mua sắm bền vững, xây dựng nền tảng công nghệ bền vững, quản trị dữ liệu, giao dịch công bằng và chú trọng vào tác động xã hội. Cơ cấu quản trị ESG đa tầng: Ủy ban Phát triển bền vững (cấp Hội đồng quản trị); Hội đồng Phát triển Bền vững Tập đoàn cấp Ban điều hành điều; Hội đồng Khí hậu Tập đoàn là tiểu ban của Hội đồng Phát triển bền vững; 05 hội đồng khu vực tại các thị trường cốt lõi ngoài Singapore. Về sản phẩm ESG, bên cạnh khoản vay xanh/bền vững, khoản vay liên kết bền vững, tư vấn cho doanh nghiệp trong quá trình chuyển đổi, trái phiếu ESG, DBS tích hợp hệ sinh thái ESG lên nền tảng số LiveBetter từ đầu tư bền vững, cho vay mua nhà/xe xanh, thẻ tín dụng xanh đến việc đo lường dấu chân carbon của khách hàng, các tiện ích cho an sinh xã hội,… DBS quản lý rủi ro ESG thông qua xây dựng Khung đánh giá rủi ro ESG và Tiêu chuẩn tài chính có trách nhiệm, bao gồm quy trình thẩm định chuyên sâu đối với các giao dịch có rủi ro cao và tuân thủ các thông lệ quốc tế; hướng dẫn đánh giá khí hậu dành riêng cho từng ngành; đồng thời ứng dụng AI tạo sinh để hỗ trợ thu thập, sàng lọc thông tin ESG phục vụ quản lý rủi ro.
Nhóm ngân hàng tại các quốc gia đang phát triển
Bank of China - BOC (Trung Quốc) xác định 05 nhiệm vụ phát triển bền vững trọng tâm: tài chính công nghệ, tài chính xanh, tài chính toàn diện, tài chính hưu trí và tài chính số. Trong đó, ngân hàng xây dựng kế hoạch dài hạn về tài chính xanh và chương trình hành động cụ thể để triển khai kế hoạch. Đáng lưu ý, ngân hàng đưa chỉ tiêu tài chính xanh vào hệ thống đánh giá KPI; ưu đãi lãi suất đối với khoản vay xanh đủ điều kiện và xây dựng cơ chế ưu tiên trong toàn bộ quy trình cấp tín dụng xanh. Cơ cấu quản trị ESG được thực hiện theo 03 cấp định hướng - quản lý - thực thi gồm: Cấp Hội đồng quản trị với 01 ủy ban giúp việc là Ủy ban Phát triển bền vững và Bảo vệ người tiêu dùng; Cấp Ban điều hành với 05 ủy ban chuyên đề tương ứng với 05 nhiệm vụ trọng tâm đã xác định (tài chính công nghệ, tài chính xanh, tài chính toàn diện, tài chính hưu trí và tài chính số); Các bộ phận liên quan tại Trụ sở chính, chi nhánh triển khai các sáng kiến, giải pháp và tích hợp ESG vào mọi hoạt động. Về sản phẩm ESG, BOC xây dựng thương hiệu toàn cầu “BOC Green+” và cho ra mắt hàng chục sản phẩm, dịch vụ tài chính xanh, bao gồm cho vay, trái phiếu, tiêu dùng, đầu tư, bảo hiểm, sản phẩm thanh toán cho thị trường carbon... Về quản lý rủi ro ESG, BOC chú trọng quản lý rủi ro ESG theo toàn bộ vòng đời khách hàng, thích ứng với biến đổi khí hậu và hệ thống an toàn tại nơi làm việc; tích hợp quản lý rủi ro ESG vào quy trình phê duyệt tín dụng, phân bổ vốn, chú trọng đặc biệt đến quá trình chuyển đổi nhằm giảm dần danh mục có phát thải carbon cao. Ngân hàng cũng thực hiện kiểm tra sức chịu đựng đối với rủi ro khí hậu vật lý và rủi ro chuyển đổi nhằm nâng cao năng lực ứng phó với rủi ro khí hậu.
Kasikornbank - KBank (Thái Lan) nổi bật với chiến lược chuyển đổi số mạnh mẽ và định hướng phát triển bền vững tiên phong trong khu vực ASEAN. KBank cam kết trở thành dẫn đầu trong phát triển bền vững, tạo ra giá trị lâu dài cho tất cả các bên liên quan thông qua xác định các vấn đề trọng yếu ưu tiên, gắn kết với chiến lược kinh doanh cốt lõi và các khuôn khổ bền vững. Chiến lược phát triển bền vững bao gồm 03 trụ cột cốt lõi: (i) trở thành Ngân hàng đáng tin cậy nhất, tập trung mạnh vào bảo vệ quyền riêng tư dữ liệu, an ninh mạng, và nâng cao trải nghiệm khách hàng; (ii) tăng cường khả năng phục hồi, thông qua quản lý rủi ro, đổi mới và phát triển năng lực nhân sự; và (iii) thúc đẩy tăng trưởng toàn diện, trao quyền và công bằng. Tương ứng với 3 trụ cột, Kbank đã xác định 9 chủ đề trọng yếu liên quan. Cơ cấu quản trị ESG của Kbank gồm: Ủy ban Quản trị doanh nghiệp và Phát triển bền vững giúp việc cho Hội đồng quản trị và Tiểu ban Phát triển bền vững do Tổng giám đốc phụ trách. Đáng lưu ý, các chỉ tiêu về Phát triển Bền vững được được tích hợp vào quy trình đánh giá hiệu quả hoạt động hàng năm của Tổng giám đốc, quản lý cấp cao và cán bộ nhân viên. Về sản phẩm ESG, song song với tín dụng xanh, Kbank chú trọng cung cấp các sản phẩm dịch vụ tài chính toàn diện cho nhóm yếu thế (khoản vay mua nhà ở cho người thu nhập thấp, thẻ ATM cho người khiếm thị, bảo hiểm cho đối tượng yếu thế,…). Về quản lý rủi ro, KBank xây dựng chính sách quản lý rủi ro, khẩu vị rủi ro, quy trình quản lý rủi ro cùng các hướng dẫn đầy đủ và phù hợp nhằm giải quyết mọi rủi ro trọng yếu và rủi ro mới nổi, có tính đến các yếu tố ESG; tích hợp đánh giá rủi ro ESG vào quy trình ra quyết định tín dụng và đầu tư.
Maybank (Malaysia) thiết lập khung chiến lược phát triển bền vững với ba trụ cột: chuyển đổi có trách nhiệm sang nền kinh tế carbon thấp, hỗ trợ cộng đồng, đảm bảo các cam kết trong chiến lược phát triển bền vững được thực hiện dựa trên nền tảng vững chắc. Maybank đặt mục tiêu phát thải ròng bằng 0 vào năm 2050, cam kết mạnh mẽ trong việc tài trợ cho sự chuyển đổi xanh với mục tiêu tài trợ 300tỷ RM cho tài chính bền vững từ 2026 đến 2030, tạo ra tác động tích cực về kinh tế đối với 3 triệu người vào năm 2030. Cơ cấu quản trị ESG bao gồm: Ủy ban Phát triển bền vững cấp Hội đồng quản trị (Chủ tịch Tập đoàn đứng đầu) quyết định định hướng chiến lược; Hội đồng cấp Ban điều hành (Tổng giám đốc chủ trì) chỉ đạo thực thi; Giám đốc Phát triển bền vững (CSO) điều hành bộ phận chuyên trách về phát triển bền vững. Về sản phẩm, bên cạnh các sản phẩm tài chính bền vững phổ biến như khoản vay, trái phiếu, Maybank chú trọng hợp tác, đào tạo, tư vấn khách hàng; phát triển bảo hiểm bền vững với trên 15 sản phẩm liên quan đến sức khỏe, an toàn lao động, xe điện và đa dạng danh mục các quỹ đầu tư ESG. Điểm đặc biệt, Maybank đã phát triển khung quản lý rủi ro ESG toàn diện theo ba loại rủi ro (vật lý, chuyển đổi, uy tín) với hai chiều (ngành, địa lý), kết hợp công cụ đánh giá và quản lý rủi ro nội bộ và công cụ bên ngoài (Sustainalytics, MSCI, Refinitiv). Về quản lý rủi ro, Maybank xác định ESG là rủi ro trọng yếu, quản lý thông qua ban hành Khung Quản lý Rủi ro ESG, Chính sách Rủi ro Khí hậu chuyên biệt, thiết lập ngưỡng khẩu vị rủi ro cụ thể, phân tích kịch bản khí hậu,…
THỰC TRẠNG THỰC HÀNH ESG TẠI CÁC NHTM VIỆT NAM
Với các định hướng, chính sách thúc đẩy từ Chính phủ và NHNN, thời gian qua, các NHTM Việt Nam ngày càng quan tâm, chú trọng đến thực hành ESG với trọng tâm là tín dụng xanh, ngân hàng xanh. Theo NHNN, tính đến quý 2/2026, dư nợ tín dụng xanh toàn nền kinh tế đạt trên 856 nghìn tỷ đồng với trên 65% tổ chức tín dụng phát sinh dư nợ tín dụng xanh. 19 Tổ chức tín dụng xây dựng các sản phẩm, chương trình tín dụng xanh riêng biệt. Dư nợ đã đánh giá rủi ro môi trường - xã hội đạt trên 5,7 triệu tỷ đồng. Tuy nhiên, so với kinh nghiệm quốc tế, thực hành ESG tại NHTM Việt Nam còn khoảng trống đáng kể.
Về chiến lược. Các NHTM Việt Nam đã từng bước chuyển từ các hoạt động trách nhiệm xã hội và tín dụng xanh sang tiếp cận ESG/phát triển bền vững ở cấp chiến lược. Một số ngân hàng đã xây dựng chiến lược, chương trình hoặc định hướng ESG, xác định tài chính xanh và phát triển bền vững là lĩnh vực ưu tiên. Tuy nhiên, phần lớn ngân hàng chỉ đặt ra mục tiêu ở mức tổng quan, định tính, chưa xây dựng hệ thống mục tiêu, chỉ tiêu định lượng cụ thể để thể hiện cam kết ESG. Đặc biệt, mục tiêu giảm phát thải tài chính toàn hàng, theo ngành vẫn là những nội dung tương đối mới đối với nhiều ngân hàng.
Về cơ cấu tổ chức. Một số ngân hàng đã hình thành cơ chế điều phối ESG thông qua ban chỉ đạo, hội đồng hoặc đầu mối/nhóm nghiệp vụ phụ trách, cho thấy ESG đang từng bước được tổ chức và điều phối một cách có hệ thống hơn. Tuy nhiên, mức độ phân định trách nhiệm giữa cấp Hội đồng quản trị, Ban điều hành và các đơn vị thực thi, cũng như cơ chế phối hợp liên chức năng và gắn kết mục tiêu ESG với đánh giá hiệu quả còn khác nhau giữa các ngân hàng. Nguồn nhân lực chuyên sâu về ESG, tài chính khí hậu, kế toán carbon và công bố thông tin theo chuẩn quốc tế cũng cần tiếp tục được phát triển.
Về sản phẩm, chính sách. Tài chính xanh, đặc biệt là tín dụng xanh, hiện là một trong những lĩnh vực phát triển rõ nhất của ngân hàng Việt Nam. Bên cạnh tín dụng xanh truyền thống, một số NHTM đã phát triển khung tài chính bền vững, trái phiếu xanh/bền vững, khoản vay liên kết bền vững và các sản phẩm huy động vốn có yếu tố xanh. Tuy nhiên, so với hệ sinh thái sản phẩm đa dạng của ngân hàng quốc tế, danh mục sản phẩm tại Việt Nam vẫn có dư địa để mở rộng theo hướng tài chính chuyển đổi, sản phẩm cho khách hàng cá nhân, đầu tư bền vững và các giải pháp phi tài chính hỗ trợ doanh nghiệp.
Về quản trị rủi ro ESG. Các NHTM Việt Nam đã từng bước xây dựng quy trình đánh giá rủi ro môi trường trong hoạt động cấp tín dụng, danh sách loại trừ và các yêu cầu bổ sung đối với dự án có mức độ rủi ro cao. Tuy nhiên, kinh nghiệm quốc tế cho thấy phạm vi quản trị rủi ro ESG cần được mở rộng từ cấp độ giao dịch, khách hàng đến ngành và toàn bộ danh mục. Tuy vậy, trong thực tế, việc quản lý rủi ro ESG dưới giác độ tổng thể (rủi ro vật lý, rủi ro chuyển đổi, phân tích kịch bản khí hậu, phát thải được tài trợ,…) tại các ngân hàng Việt Nam vẫn đang là thách thức.
Từ các phân tích nêu trên, có thể tổng hợp, đánh giá khoảng cách thực hành ESG tại NHTM Việt nam so với các ngân hàng nghiên cứu như tại Bảng.
Bảng: Đối chiếu thực hành ESG tại NHTM Việt Nam với kinh nghiệm của các ngân hàng quốc tế nghiên cứu
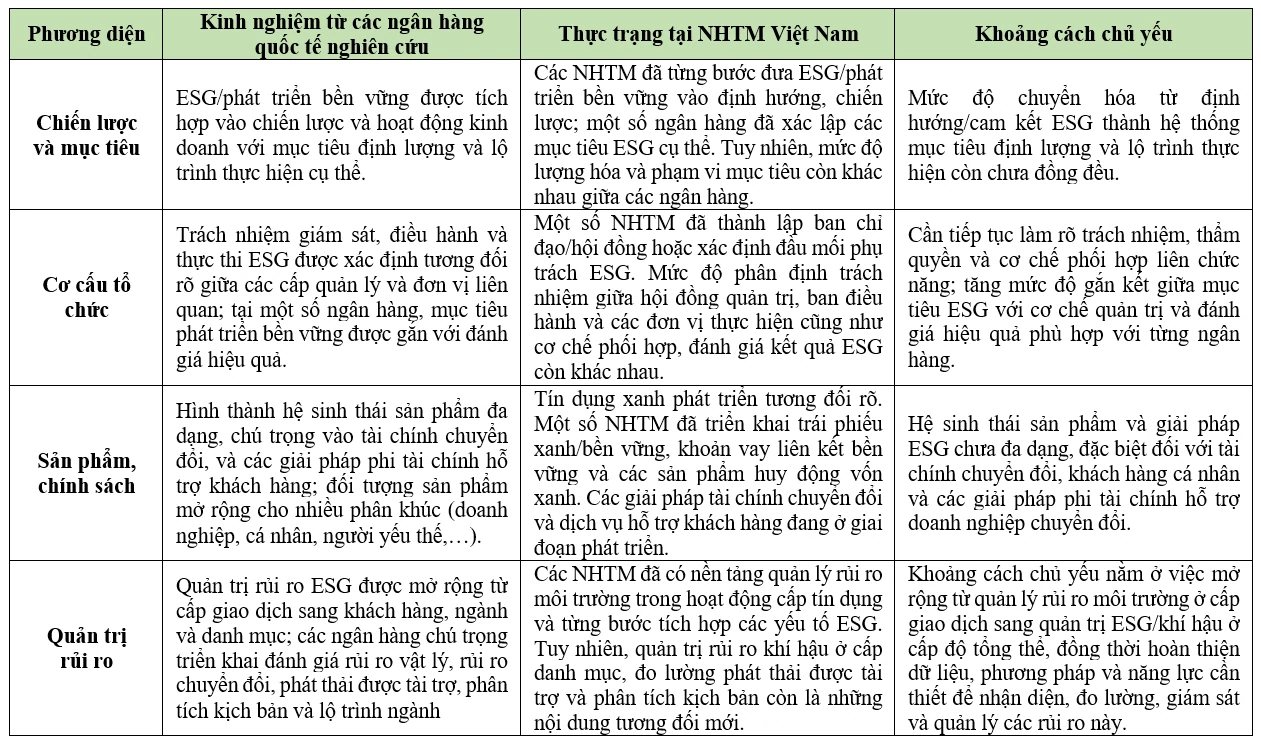 |
Nguồn: Nhóm tác giả tổng hợp từ báo cáo/công bố thông tin năm 2025 của Standard Chartered, ANZ, DBS, BOC, KBank, Maybank và các NHTM Việt Nam.
HÀM Ý ĐỐI VỚI NHTM VIỆT NAM
Thứ nhất, từng bước lượng hóa cam kết và mục tiêu ESG phù hợp với đặc điểm của từng ngân hàng. NHTM cần xác định các vấn đề ESG trọng yếu, từ đó chuyển các cam kết chung thành mục tiêu định lượng và lộ trình rõ ràng. Đối với ngân hàng có mức độ trưởng thành cao hơn, có thể từng bước xây dựng mục tiêu giảm phát thải được tài trợ và lộ trình cho các ngành trọng yếu phù hợp với thực trạng và khả năng triển khai.
Thứ hai, kiện toàn cơ cấu quản trị ESG phù hợp với quy mô, mô hình quản trị và mức độ phát triển của từng ngân hàng. Trong đó, xác định rõ trách nhiệm giám sát ở cấp Hội đồng quản trị, trách nhiệm chỉ đạo ở cấp Ban điều hành và trách nhiệm triển khai của các đơn vị liên quan; đồng thời thiết lập cơ chế phối hợp và báo cáo phù hợp và gắn mục tiêu, kết quả ESG vào hệ thống đánh giá hiệu quả, KPI và đãi ngộ của lãnh đạo cấp cao, đơn vị kinh doanh, các cá nhân, qua đó, tác động tới hiệu quả triển khai ESG thực chất tại ngân hàng.
Thứ ba, mở rộng từ tín dụng xanh sang hệ sinh thái sản phẩm và giải pháp tài chính bền vững hỗ trợ quá trình chuyển đổi của khách hàng như khoản vay liên kết bền vững, tài chính chuyển đổi, tư vấn kỹ thuật. Đồng thời, có thể mở rộng phát triển sản phẩm cho phân khúc khách hàng cá nhân (tính năng trên ứng dụng ngân hàng điện tử, thẻ tín dụng, bảo hiểm xanh,…), chú trọng tài chính toàn diện cho nhóm yếu thế,…
Thứ tư, từng bước nâng cấp từ quản lý rủi ro môi trường - xã hội ở cấp giao dịch sang tích hợp ESG và rủi ro khí hậu vào quản trị khách hàng, ngành và danh mục. Trên nền tảng hệ thống E&S hiện có, NHTM có thể ưu tiên các ngành có mức độ phát thải hoặc rủi ro chuyển đổi cao để xây dựng dữ liệu và phương pháp đánh giá. Tùy theo mức độ trưởng thành, ngân hàng có thể từng bước triển khai đánh giá rủi ro vật lý và chuyển đổi, đo lường phát thải được tài trợ, phân tích kịch bản và xây dựng lộ trình ngành. Việc đầu tư cho dữ liệu ESG và năng lực chuyên môn cần được xem là điều kiện nền tảng cho quá trình này.
Thứ năm, tăng cường các điều kiện hỗ trợ triển khai ESG thông qua tham gia các khuôn khổ, sáng kiến và đẩy mạnh hợp tác quốc tế. Các NHTM có thể chủ động tham gia, áp dụng các khuôn khổ và sáng kiến quốc tế phù hợp như Nguyên tắc Ngân hàng có trách nhiệm (PRB) của UNEP FI, PCAF, GFANZ; đồng thời tăng cường hợp tác với các tổ chức tài chính quốc tế, quỹ khí hậu và các đối tác liên quan nhằm tiếp cận nguồn vốn xanh, hỗ trợ kỹ thuật, chia sẻ kinh nghiệm và nâng cao năng lực triển khai ESG theo lộ trình phù hợp với quy mô, đặc điểm hoạt động và mức độ trưởng thành ESG của từng ngân hàng.
Tài liệu tham khảo:
1. Australia and New Zealand Banking Group Limited (2025a). 2025 ESG Report.
2. Australia and New Zealand Banking Group Limited (2025b). 2025 Annual Report.
3. Bank of China Limited (2026a). Sustainable Development Strategies.
4. Bank of China Limited (2026b). 2025 Sustainability Report.
5. BIDV, Vietcombank, VietinBank, VPBank, MB, Techcombank, HDBank, TPBank, SHB, ACB (2025). Báo cáo thường niên và các báo cáo/công bố thông tin về phát triển bền vững năm 2025.
6. DBS Bank Ltd (2026). Sustainability Report 2025.
7. Kasikornbank Public Company Limited (2026). Sustainability Report 2025.
8. Malayan Banking Berhad (2026). Sustainability and Environmental Report 2025.
9. Ngân hàng Nhà nước Việt Nam (2018a). Quyết định số 1604/QĐ-NHNN ngày 07/8/2018 phê duyệt Đề án phát triển ngân hàng xanh tại Việt Nam.
10. Ngân hàng Nhà nước Việt Nam (2018b). Quyết định số 1731/QĐ-NHNN ngày 31/8/2018 ban hành Kế hoạch hành động của ngành Ngân hàng thực hiện Chương trình nghị sự 2030 vì sự phát triển bền vững.
11. Ngân hàng Nhà nước Việt Nam (2022c). Thông tư số 17/2022/TT-NHNN ngày 23/12/2022 hướng dẫn thực hiện quản lý rủi ro về môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
12. Ngân hàng Nhà nước Việt Nam (2023d). Quyết định số 1408/QĐ-NHNN ban hành Kế hoạch hành động của ngành Ngân hàng thực hiện Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021–2030.
13. Standard Chartered PLC (2026). Annual Report 2025.
14. United Nations Environment Programme Finance Initiative (2025). Principles for Responsible Banking – Third Biennial Progress Report.
15. World Wide Fund for Nature (2024). Sustainable Banking Assessment 2024.
| Ngày nhận bài: 4/8/2026; Ngày hoàn thiện biên tập: 25/9/2026; Ngày duyệt đăng: 7/10/2026 |
Các tin khác

Giải pháp hoàn thiện chiến lược marketing nhằm nâng cao năng lực cạnh tranh của doanh nghiệp bán lẻ tại Việt Nam

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA


