


Năng lực công nghệ tác động đến ổn định tài chính: Bằng chứng từ các doanh nghiệp niêm yết phi tài chính tại Việt Nam
Tô Minh Hương
Khoa Kế toán và Kinh doanh, Trường Đại học Thuỷ Lợi
Email: [email protected]
Tóm tắt
Nghiên cứu sử dụng dữ liệu bảng của các doanh nghiệp niêm yết phi tài chính và mô hình hồi quy với hiệu ứng cố định theo ngành và năm để phân tích tác động của năng lực công nghệ đến ổn định tài chính trong bối cảnh chuyển đổi số tại Việt Nam. Kết quả cho thấy các doanh nghiệp có tỷ lệ tài sản vô hình cao hơn thường đạt mức độ ổn định tài chính lớn hơn, hàm ý rằng đầu tư công nghệ có thể hỗ trợ quản trị rủi ro. Ngoài ra, quy mô doanh nghiệp có tác động tích cực, trong khi đòn bẩy tài chính làm gia tăng rủi ro; thanh khoản và tuổi doanh nghiệp không có ý nghĩa thống kê. Nghiên cứu góp phần cung cấp bằng chứng thực nghiệm về vai trò của công nghệ như một nguồn lực chiến lược trong tài chính doanh nghiệp tại các nền kinh tế mới nổi như Việt Nam.
Từ khóa: Năng lực công nghệ, sự ổn định tài chính, tài sản vô hình, doanh nghiệp niêm yết, Việt Nam
Summary
This study employs panel data from non-financial listed firms and a regression model with industry and year fixed effects to examine the impact of technological capability on financial stability in the context of digital transformation in Viet Nam. The findings indicate that firms with a higher proportion of intangible assets tend to exhibit greater financial stability, suggesting that technology investment can support risk management. In addition, firm size has a positive effect, while financial leverage increases risk. Meanwhile, liquidity and firm age are not statistically significant. This study provides empirical evidence on the role of technology as a strategic resource in corporate finance within emerging economies such as Viet Nam.
Keywords: Technological capability, financial stability, intangible assets, listed firms, Viet Nam
GIỚI THIỆU
Trong bối cảnh chuyển đổi số, đầu tư vào công nghệ ngày càng trở thành yếu tố quan trọng giúp doanh nghiệp nâng cao hiệu quả hoạt động và tăng cường kiểm soát rủi ro. Các hệ thống thông tin, phần mềm quản trị và công cụ phân tích dữ liệu giúp cải thiện chất lượng thông tin, hỗ trợ ra quyết định và nâng cao năng lực giám sát tài chính. Nhờ đó, công nghệ không chỉ hỗ trợ vận hành mà còn được xem là nguồn lực chiến lược góp phần củng cố sự ổn định tài chính của doanh nghiệp.
Nhiều nghiên cứu cho thấy việc ứng dụng các công cụ phân tích dữ liệu có thể nâng cao khả năng nhận diện rủi ro và cải thiện hiệu quả quản trị tài chính (Leo et al., 2019; Lessmann et al., 2015). Các mô hình dự báo dựa trên dữ liệu cũng được chứng minh có độ chính xác cao hơn trong đánh giá rủi ro so với phương pháp truyền thống (Khandani et al., 2010). Tuy nhiên, hiệu quả của công nghệ còn phụ thuộc vào năng lực tổ chức và chất lượng quản trị doanh nghiệp (International Monetary Fund, 2019). Tại các nền kinh tế mới nổi, nơi môi trường kinh doanh nhiều biến động, vai trò của công nghệ trong quản trị rủi ro càng trở nên quan trọng. Bằng chứng tại Việt Nam cho thấy việc tăng cường hệ thống quản trị rủi ro có thể giúp giảm bất ổn và cải thiện hiệu quả hoạt động của các doanh nghiệp niêm yết (Hong, 2023), đồng thời phản ánh xu hướng chuyển dịch sang các phương pháp quản trị dựa trên công nghệ (Hung et al., 2025). Tuy vậy, bằng chứng thực nghiệm về mối quan hệ trực tiếp giữa năng lực công nghệ và sự ổn định tài chính của doanh nghiệp vẫn còn hạn chế, đặc biệt trong bối cảnh các nền kinh tế mới nổi.
Từ khoảng trống nghiên cứu này, nghiên cứu phân tích tác động của năng lực công nghệ đến sự ổn định tài chính của các doanh nghiệp niêm yết tại Việt Nam, trong đó năng lực công nghệ được đo lường thông qua tỷ lệ tài sản vô hình. Nghiên cứu kỳ vọng cung cấp thêm bằng chứng thực nghiệm về vai trò của công nghệ trong quản trị rủi ro doanh nghiệp và gợi ý cho nhà quản trị xem đầu tư công nghệ như một chiến lược dài hạn nhằm nâng cao khả năng chống chịu trước các biến động kinh tế.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu
Nghiên cứu sử dụng dữ liệu bảng của các doanh nghiệp phi tài chính niêm yết trên Sở Giao dịch Chứng khoán (SGDCK) TP. Hồ Chí Minh (HOSE) và SGDCK Hà Nội (HNX) trong giai đoạn 2014-2024. Các doanh nghiệp thuộc lĩnh vực tài chính, ngân hàng và bảo hiểm được loại khỏi mẫu do sự khác biệt về cấu trúc vốn và quy định quản lý. Dữ liệu được thu thập từ báo cáo tài chính đã kiểm toán và các cơ sở dữ liệu tài chính uy tín nhằm đảm bảo tính nhất quán và độ tin cậy. Sau khi loại bỏ các quan sát thiếu thông tin, mẫu nghiên cứu cuối cùng gồm 231 doanh nghiệp, tương ứng với 2.541 quan sát theo năm. Các biến liên tục được xử lý bằng phương pháp winsorization tại ngưỡng 1% và 99% nhằm hạn chế ảnh hưởng của các giá trị ngoại lai. Việc sử dụng dữ liệu bảng cho phép kiểm soát các đặc điểm không quan sát được giữa các doanh nghiệp, qua đó nâng cao độ tin cậy của các ước lượng.
Mô hình nghiên cứu
Dựa trên Lý thuyết nguồn lực (Resource-Based View, RBV), năng lực công nghệ được xem là một nguồn lực chiến lược giúp doanh nghiệp nâng cao hiệu quả hoạt động và tăng cường khả năng kiểm soát rủi ro. Các doanh nghiệp đầu tư nhiều hơn vào hạ tầng công nghệ và tài sản vô hình thường có lợi thế trong xử lý thông tin, cải thiện hệ thống giám sát tài chính và hỗ trợ ra quyết định, qua đó góp phần củng cố sự ổn định tài chính.
Để kiểm định giả thuyết này, nghiên cứu sử dụng mô hình hồi quy bình phương tối thiểu (pooled OLS) kết hợp với hiệu ứng cố định theo ngành và theo năm nhằm kiểm soát các khác biệt không quan sát được giữa các ngành và các cú sốc kinh tế theo thời gian. Sai số chuẩn vững (robust standard errors) được áp dụng để khắc phục hiện tượng phương sai thay đổi. Mô hình nghiên cứu được thiết lập như sau:
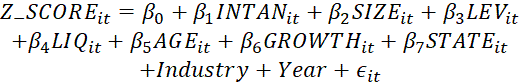
Trong đó, i đại diện cho doanh nghiệp và t đại diện cho thời gian. Hiệu ứng ngành và hiệu ứng năm được đưa vào mô hình nhằm kiểm soát các yếu tố đặc thù theo ngành cũng như những biến động kinh tế vĩ mô theo thời gian. Chi tiết các biến sử dụng trong nghiên cứu được trình bày trong Bảng 1.
Bảng 1: Mô tả biến
|
Nhóm biến |
Tên biến |
Ký hiệu |
Cách đo lường |
Công thức |
Nguồn dữ liệu |
|---|---|---|---|---|---|
|
Biến phụ thuộc |
Sự ổn định tài chính |
Z_SCORE |
Đo lường mức độ ổn định tài chính của doanh nghiệp |
(ROA + Equity/Total Assets)/ SD(ROA), trong đó SD(ROA) được tính theo cửa sổ trượt 3 năm |
Báo cáo tài chính |
|
Biến độc lập chính |
Năng lực công nghệ (proxy) |
INTAN |
Đại diện cho mức độ đầu tư vào tài sản vô hình và năng lực số của doanh nghiệp |
Intangible Assets/Total Assets |
Báo cáo tài chính |
|
Biến kiểm soát |
Quy mô doanh nghiệp |
SIZE |
Quy mô hoạt động |
ln(Total Assets) |
Báo cáo tài chính |
|
Đòn bẩy tài chính |
LEV |
Mức độ sử dụng nợ |
Total Debt/Total Assets |
Báo cáo tài chính |
|
|
Thanh khoản |
LIQ |
Khả năng thanh toán ngắn hạn |
Current Assets/Current Liabilities |
Báo cáo tài chính |
|
|
Tuổi doanh nghiệp |
AGE |
Mức độ trưởng thành |
Năm nghiên cứu - Năm thành lập |
Annual Report |
|
|
Tăng trưởng doanh thu |
GROWTH |
Cơ hội phát triển |
(Revenue_t – Revenue_t-1) / Revenue_t-1 |
Báo cáo tài chính |
|
|
Loại hình sở hữu |
STATE |
Doanh nghiệp có vốn nhà nước |
Dummy: 1 = Có, 0 = Không |
Annual Report |
|
|
Biến kiểm soát mô hình |
Hiệu ứng ngành |
Industry |
Kiểm soát các đặc thù theo ngành |
Industry fixed effects |
HOSE/HNX |
|
Hiệu ứng năm |
Year |
Kiểm soát các cú sốc vĩ mô theo thời gian |
Year fixed effects |
HOSE/HNX |
Nguồn: Tác giả đề xuất
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Thống kê mô tả cho thấy mức độ ổn định tài chính giữa các doanh nghiệp trong mẫu có sự khác biệt đáng kể, phản ánh sự không đồng nhất trong khả năng chống chịu rủi ro. Tỷ lệ tài sản vô hình trên tổng tài sản - đại diện cho năng lực công nghệ - cũng có độ phân tán lớn, cho thấy mức độ đầu tư vào các nguồn lực số chưa đồng đều giữa các doanh nghiệp. Ma trận tương quan và các giá trị VIF cho thấy không có dấu hiệu đa cộng tuyến nghiêm trọng, xác nhận tính phù hợp của mô hình hồi quy.
Kết quả hồi quy (Bảng 2) cho thấy hệ số của INTAN đều dương và có ý nghĩa thống kê trong cả 3 mô hình, hàm ý rằng doanh nghiệp có tỷ lệ tài sản vô hình cao hơn thường đạt mức độ ổn định tài chính lớn hơn. Kết quả này ủng hộ giả thuyết rằng đầu tư vào công nghệ góp phần nâng cao khả năng kiểm soát rủi ro. Mặc dù hệ số của INTAN giảm khi bổ sung các biến kiểm soát, dấu của biến vẫn nhất quán, cho thấy tác động của năng lực công nghệ tương đối ổn định. Đồng thời, giá trị R-squared tăng dần qua các mô hình cho thấy việc bổ sung biến kiểm soát giúp cải thiện khả năng giải thích của mô hình.
Bảng 2: Kết quả hồi quy
|
Variables |
Model (1) |
Model (2) |
Model (3) |
|---|---|---|---|
|
INTAN |
0.421** (0.182) |
0.318* (0.174) |
0.276* (0.165) |
|
SIZE |
0.214*** (0.061) |
0.196*** (0.058) |
|
|
LEV |
-0.742** (0.296) |
-0.655** (0.281) |
|
|
LIQ |
0.067 (0.073) |
||
|
AGE |
0.014 (0.010) |
||
|
GROWTH |
0.281* (0.159) |
||
|
STATE |
0.193** (0.089) |
||
|
Constant |
1.876*** (0.498) |
-0.942 (0.801) |
-1.365 (0.924) |
|
Observations |
2,541 |
2,541 |
2,541 |
|
R-squared |
0.086 |
0.241 |
0.267 |
|
Adjusted R² |
0.084 |
0.238 |
0.263 |
|
F-statistic |
18.72*** |
42.15*** |
39.84*** |
|
Industry FE |
No |
Yes |
Yes |
|
Year FE |
No |
Yes |
Yes |
|
Robust SE |
Yes |
Yes |
Yes |
Nguồn: Kết quả nghiên cứu
Việc đưa hiệu ứng ngành và năm vào mô hình giúp kiểm soát các yếu tố đặc thù có thể ảnh hưởng đồng thời đến năng lực công nghệ và rủi ro tài chính. Đồng thời, sai số chuẩn được điều chỉnh nhằm khắc phục hiện tượng phương sai thay đổi, qua đó nâng cao độ tin cậy của các ước lượng.
Nhìn chung, sự nhất quán của hệ số INTAN qua các mô hình cho thấy kết quả nghiên cứu có tính ổn định tương đối. Mặc dù mức ý nghĩa thống kê chưa cao, điều này phản ánh thực tế rằng tác động của công nghệ đến rủi ro doanh nghiệp thường mang tính gián tiếp và phụ thuộc vào nhiều yếu tố bổ trợ.
Thảo luận
Kết quả hồi quy cung cấp bằng chứng thực nghiệm cho thấy năng lực công nghệ có vai trò tích cực đối với sự ổn định tài chính của doanh nghiệp. Hệ số của biến INTAN luôn mang dấu dương và có ý nghĩa thống kê trong cả 3 mô hình, hàm ý rằng các doanh nghiệp có tỷ lệ tài sản vô hình cao hơn thường đạt mức độ ổn định tài chính tốt hơn. Kết quả này phù hợp với Lý thuyết RBV, theo đó các nguồn lực chiến lược như công nghệ và tri thức có thể tạo ra lợi thế cạnh tranh bền vững và cải thiện khả năng quản trị rủi ro. Tuy nhiên, hệ số của INTAN giảm khi bổ sung các biến kiểm soát, cho thấy tác động của năng lực công nghệ có mối liên hệ với các đặc điểm tài chính khác của doanh nghiệp.
Đối với các biến kiểm soát, SIZE có tác động tích cực và có ý nghĩa thống kê cao, phản ánh lợi thế của các doanh nghiệp lớn trong việc đa dạng hóa hoạt động và tiếp cận nguồn vốn. LEV có mối quan hệ âm với Z-score, cho thấy việc phụ thuộc nhiều vào nợ có thể làm gia tăng rủi ro tài chính. GROWTH có tác động tích cực, hàm ý rằng các doanh nghiệp duy trì được tăng trưởng thường có nền tảng tài chính vững hơn. Trong khi đó, LIQ và AGE không có ý nghĩa thống kê rõ ràng. Ngoài ra, STATE có hệ số dương và có ý nghĩa thống kê, gợi ý rằng sự hậu thuẫn từ Nhà nước có thể giúp doanh nghiệp duy trì trạng thái tài chính ổn định hơn.
Nhìn chung, các kết quả cho thấy năng lực công nghệ không chỉ nâng cao hiệu quả hoạt động mà còn góp phần tăng cường khả năng chống chịu rủi ro của doanh nghiệp, đặc biệt trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ tại các nền kinh tế mới nổi.
KẾT LUẬN
Nghiên cứu này xem xét tác động của năng lực công nghệ đến sự ổn định tài chính của các doanh nghiệp niêm yết phi tài chính tại Việt Nam. Kết quả thực nghiệm cho thấy các doanh nghiệp có tỷ lệ tài sản vô hình cao hơn thường đạt mức độ ổn định tài chính lớn hơn, qua đó nhấn mạnh vai trò của đầu tư công nghệ như một nguồn lực chiến lược trong quản trị rủi ro. Phát hiện này góp phần mở rộng dòng nghiên cứu về tài chính doanh nghiệp bằng cách cung cấp bằng chứng từ một thị trường mới nổi, nơi mối liên hệ giữa năng lực công nghệ và khả năng chống chịu tài chính vẫn chưa được kiểm chứng đầy đủ. Ngoài ra, nghiên cứu chỉ ra rằng quy mô doanh nghiệp có tác động tích cực đến sự ổn định tài chính, trong khi đòn bẩy tài chính làm gia tăng mức độ rủi ro. Ngược lại, thanh khoản và tuổi doanh nghiệp không cho thấy ý nghĩa thống kê, hàm ý rằng các yếu tố mang tính cấu trúc có thể đóng vai trò quan trọng hơn các điều kiện tài chính ngắn hạn. Từ góc độ thực tiễn, kết quả gợi ý rằng doanh nghiệp nên xem đầu tư vào công nghệ và năng lực phân tích dữ liệu như một phần của chiến lược quản trị rủi ro dài hạn. Đồng thời, việc thúc đẩy chuyển đổi số ở cấp độ doanh nghiệp có thể góp phần củng cố sự ổn định của thị trường tài chính.
Tài liệu tham khảo:
1. Hong, N. T. H. (2023). The effects of enterprise risk management on the performance and risk of Vietnamese listed firms: Evidence from abnormal enterprise risk management index. Global Business Finance Review, 28, 122-136. https://doi.org/10.17549/gbfr.2023.28.5.122
2. Hung, D., Anh, N., & Thu, N. (2025). Applying data analytics to financial risk management: A study of listed firms on Vietnam's stock market. International Journal of Social Science and Economic Research, 10, 2131–2148. https://doi.org/10.46609/IJSSER.2025.v10i06.016
3. International Monetary Fund - IMF (2019). FinTech in financial inclusion: Machine learning applications in assessing credit risk. https://doi.org/10.5089/9781498314428.001
4. Khandani, A. E., Kim, A. J., & Lo, A. W. (2010). Consumer credit-risk models via machine-learning algorithms. Journal of Banking & Finance, 34(11), 2767-2787. https://doi.org/10.1016/j.jbankfin.2010.06.001
5. Leo, M., Sharma, S., & Maddulety, K. (2019). Machine learning in banking risk management: A literature review. Risks, 7(1), 29. https://doi.org/10.3390/risks7010029
6. Lessmann, S., Baesens, B., Seow, H. V., & Thomas, L. C. (2015). Benchmarking state-of-the-art classification algorithms for credit scoring: An update of research. European Journal of Operational Research, 247(1), 124-136. https://doi.org/10.1016/j.ejor.2015.05.030
| Ngày nhận bài: 20/1/2026; Ngày hoàn thiện biên tập: 11/3/2026; Ngày duyệt đăng: 14/3/2026 |
Các tin khác

Từ tập trung định chế đến khơi thông nguồn vốn qua trung tâm tài chính quốc tế: Hàm ý cho Việt Nam

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Ứng dụng Thẻ điểm cân bằng bền vững và phương pháp AHP đánh giá hiệu quả hoạt động toàn diện của các ngân hàng thương mại niêm yết trên sàn HOSE

Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam

Phát triển thị trường chứng khoán trong chiến lược phát triển bền vững ở Việt Nam

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã


