


Từ tập trung định chế đến khơi thông nguồn vốn qua trung tâm tài chính quốc tế: Hàm ý cho Việt Nam
TS. Hoàng Thị Ngọc Huệ
Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích cơ chế chuyển hóa sự tập trung định chế tài chính tại trung tâm tài chính quốc tế thành năng lực khơi thông nguồn vốn. Sử dụng phương pháp định tính kết hợp Lý thuyết trung gian tài chính và so sánh trường hợp Hồng Kông (Trung Quốc), Singapore, Trung tâm Tài chính quốc tế Dubai (DIFC) và Trung tâm Tài chính quốc tế Astana (AIFC), nghiên cứu xây dựng khung phân tích 3 tầng: tập trung định chế, năng lực trung gian, khơi thông nguồn vốn. Kết quả cho thấy số lượng định chế chủ yếu phản ánh điều kiện đầu vào; các chỉ tiêu về tài sản quản lý, nguồn gốc tài sản, giá trị giao dịch, dòng vốn ròng, vốn huy động, vốn được phân bổ/giải ngân cung cấp thêm bằng chứng về năng lực trung gian và sự vận động của nguồn vốn. Đối với Việt Nam, giai đoạn hiện nay cần ưu tiên vừa thu hút định chế, vừa hoàn thiện thể chế, hạ tầng và sản phẩm; đồng thời thiết lập hệ thống chỉ tiêu đo lường trước khi chuyển trọng tâm sang năng lực trung gian và dòng vốn thực tế.
Từ khóa: Trung tâm tài chính quốc tế, tập trung định chế tài chính, trung gian tài chính, khơi thông nguồn vốn
Abstract
This study analyzes the mechanisms by which the concentration of financial institutions in international financial centers translates into the capacity to mobilize and channel capital. Using a qualitative approach grounded in financial intermediation theory and a comparative case study of Hong Kong (China), Singapore, the Dubai International Financial Center (DIFC), and the Astana International Financial Center (AIFC), the study develops a three-layer analytical framework: institutional concentration, intermediation capacity, and capital mobilization. The findings indicate that the number of institutions primarily reflects input conditions, while indicators such as assets under management, asset origin, transaction value, net capital flows, capital raised, and capital allocated or disbursed provide further evidence of intermediation capacity and capital movements. For Viet Nam, the current priority should be to attract institutions while simultaneously improving the institutional framework, infrastructure, and financial products. A system of indicators should also be established before shifting the focus toward intermediation capacity and actual capital flows.
Keywords: International financial center, concentration of financial institutions, financial intermediation, capital mobilization
GIỚI THIỆU
Trong xu hướng chuyển dịch của dòng vốn quốc tế, các trung tâm tài chính quốc tế (TTTCQT) đóng vai trò quan trọng giúp khơi thông nguồn vốn, đóng góp cho tăng trưởng kinh tế dài hạn. Vai trò này không chỉ thể hiện ở quy mô hay số lượng định chế tài chính, mà xét theo khía cạnh rộng hơn ở chức năng của hệ thống tài chính, đó là khả năng huy động vốn, xử lý thông tin, giám sát, quản trị rủi ro và phân bổ nguồn lực (Diamond, 1984; Levine, 2005). Ở bình diện quốc tế, các TTTCQT hoạt động xuyên biên giới có thể đóng vai trò trung gian của các dòng vốn quốc tế, trong đó bản thân trung tâm không nhất thiết là nguồn cung ban đầu hay điểm đến cuối cùng của dòng vốn (Pogliani và Wooldridge, 2022).
Nghị quyết số 222/2025/QH15 của Quốc hội về TTTCQT tại Việt Nam và các văn bản hướng dẫn đã thiết lập khuôn khổ pháp lý đặc thù cho TTTCQT, nhấn mạnh vai trò của TTTCQT tại Việt Nam là cửa ngõ thu hút các nguồn vốn quốc tế, đóng góp cho tăng trưởng kinh tế đất nước và hội nhập sâu rộng vào bản đồ tài chính toàn cầu (Quốc hội, 2025b). Tháng 12/2025, TTTCQT tại Việt Nam được thành lập và vận hành theo mô hình một trung tâm thống nhất, hoạt động tại 2 địa điểm là TP. Hồ Chí Minh và Đà Nẵng; cho phép hình thành hệ sinh thái với đa dạng thành viên từ ngân hàng, tổ chức kinh doanh chứng khoán, doanh nghiệp bảo hiểm đến các quỹ đầu tư, công ty quản lý tài sản và các nhà cung cấp dịch vụ tư vấn, hỗ trợ.
Tuy nhiên, tập trung định chế tài chính không đồng nghĩa với khơi thông nguồn vốn. Một TTTCQT có nhiều thành viên nhưng tác động tới nền kinh tế vẫn hạn chế nếu các thành viên này không đưa vào trung tâm lượng tài sản đáng kể, hoặc hoạt động tài chính ít kết nối với nhu cầu vốn. Ngược lại, TTTCQT có thể trở thành kênh dẫn vốn hiệu quả khi sự tập trung định chế chuyển hóa thành năng lực trung gian kết nối các nguồn vốn ở nhiều quốc gia với người sử dụng vốn.
Vì vậy, nghiên cứu đặt câu hỏi: TTTCQT có thể chuyển hóa sự tập trung định chế thành khả năng khơi thông nguồn vốn thông qua những cơ chế nào, và bằng chứng quốc tế gợi mở điều gì cho Việt Nam? Đóng góp của nghiên cứu là xây dựng khung phân tích 3 tầng để phân biệt sự hiện diện của định chế, năng lực trung gian và khơi thông nguồn vốn; đồng thời vận dụng khung vào 4 trường hợp TTTCQT có bối cảnh phát triển khác nhau gồm Hồng Kông (Trung Quốc), Singapore, Trung tâm Tài chính quốc tế Dubai (DIFC) và Trung tâm Tài chính quốc tế Astana (AIFC) nhằm rút ra hàm ý cho Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Các hoạt động tài chính và dịch vụ chuyên môn có xu hướng tập trung tại một số trung tâm, nơi hình thành mật độ cao các định chế tài chính và các dịch vụ hỗ trợ như pháp lý, kế toán và tư vấn (Sassen, 2001). Trong nghiên cứu này, tập trung định chế tài chính được hiểu là sự hiện diện với số lượng đáng kể của các ngân hàng, công ty quản lý tài sản, công ty chứng khoán, công ty bảo hiểm, quỹ đầu tư và các dịch vụ hỗ trợ trong cùng hệ sinh thái. Tuy nhiên, đây là điều kiện đầu vào của hoạt động tài chính trung gian, chưa phải là kết quả cuối cùng của khơi thông dòng vốn.
Lý thuyết trung gian tài chính giải thích bước chuyển từ sự hiện diện của định chế sang năng lực trung gian tài chính. Merton (1995) chỉ ra 6 chức năng cốt lõi của hệ thống trung gian tài chính, gồm: (i) cung cấp hệ thống thanh toán; (ii) tập hợp nguồn lực để tài trợ cho các hoạt động có quy mô lớn; (iii) chuyển giao nguồn lực kinh tế theo thời gian và không gian; (iv) quản trị rủi ro; (v) cung cấp thông tin giá phục vụ quá trình ra quyết định; và (vi) xử lý các vấn đề bất cân xứng thông tin. Đối với hoạt động xuyên biên giới, Pogliani và Wooldridge (2022) nhấn mạnh đặc tính trung gian của các TTTCQT - đóng vai trò kênh dẫn vốn quốc tế mà không phải là nguồn cung ban đầu hay điểm đến cuối cùng của vốn. Tại TTTCQT, các chức năng này có thể được biểu hiện thông qua huy động và quản lý nguồn vốn từ nhiều thị trường, thực hiện giao dịch xuyên biên giới, quản trị rủi ro và kết nối nguồn vốn với các chủ thể có nhu cầu sử dụng vốn. Quá trình đó trong nghiên cứu này được khái quát thành cơ chế khơi thông nguồn vốn.
Ở góc độ đo lường, Beck và cộng sự (2000) phân biệt các khía cạnh về quy mô, mức độ hoạt động và hiệu quả của các trung gian và thị trường tài chính, trong khi Svirydzenka (2016) phát triển cách tiếp cận đa chiều thông qua các nhóm thước đo về độ sâu, khả năng tiếp cận và hiệu quả của định chế và thị trường tài chính. Đối với hoạt động tài chính xuyên biên giới, Pogliani và cộng sự (2022) nhấn mạnh cần phân biệt quy mô nguồn lực tài chính với lượng vốn thực sự được trung chuyển qua trung tâm và đo lường hoạt động trung gian xuyên biên giới dựa trên tài sản và nợ phải trả tài chính đối ngoại. Kế thừa các cách tiếp cận này, nghiên cứu phân biệt số lượng các định chế tài chính với các thước đo về quy mô vốn và sự vận động của vốn qua TTTCQT, như: quy mô tài sản quản lý (AUM), tỷ trọng tài sản có nguồn gốc từ nước ngoài, dòng vốn ròng, giá trị giao dịch và quy mô vốn huy động; ở tầng kết quả, mức độ phân bổ vốn có thể được xem xét thông qua quy mô vốn và cơ cấu vốn theo lĩnh vực, dự án hoặc nhóm chủ thể tiếp nhận.
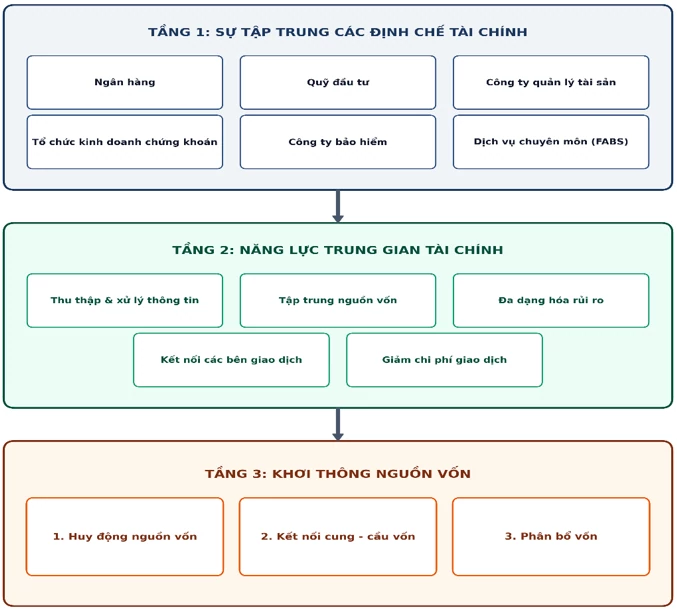
Từ đó, nghiên cứu đề xuất khung phân tích gồm 3 tầng (Hình), trong đó: Tầng 1 - Sự tập trung định chế tài chính: phản ánh khả năng thu hút các chủ thể tài chính và dịch vụ chuyên môn. Tầng 2 - Năng lực trung gian tài chính: phản ánh khả năng tập hợp vốn, xử lý thông tin, quản trị và đa dạng hóa rủi ro, kết nối giao dịch và giảm chi phí. Tầng 3 - Khơi thông nguồn vốn: được nhận diện qua 3 chức năng: huy động vốn; kết nối cung - cầu vốn và phân bổ vốn tới các chủ thể, lĩnh vực hoặc dự án. Quan hệ giữa 3 tầng là logic phân tích, không hàm ý một trình tự phát triển tuyến tính hoặc bắt buộc theo thời gian.
Hình: Khung phân tích
 |
Nguồn: Tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định tính, kết hợp tổng hợp tài liệu, phân tích thể chế và so sánh trường hợp. Đối tượng nghiên cứu là cơ chế chuyển hóa từ tập trung định chế sang năng lực trung gian và khơi thông nguồn vốn; nghiên cứu không đánh giá hiệu quả kinh tế - xã hội của vốn sau khi đã được phân bổ.
Bốn trường hợp được lựa chọn có chủ đích để đối chứng, gồm: Hồng Kông (Trung Quốc) và Singapore đại diện cho các TTTCQT trưởng thành, phát triển theo lịch sử hoạt động thương mại và tài chính quốc tế lâu dài. TTTCQT Dubai (DIFC) và TTTCQT Astana (AIFC) đại diện các TTTCQT được hình thành trong giai đoạn gần hơn với khuôn khổ pháp lý, quản lý và hạ tầng chuyên biệt. Dữ liệu được thu thập từ các báo cáo chính thức của SFC, HKMA, MAS, DFSA, DIFC và AFSA, ưu tiên số liệu năm 2025 có so sánh với năm 2024 ở một số thước đo. Các dữ liệu được phân loại theo 3 tầng của khung phân tích. Do phạm vi đối tượng, phương pháp thống kê và hệ thống chỉ tiêu công bố giữa các TTTCQT chưa đồng nhất, nghiên cứu không sử dụng các số liệu này để xếp hạng hoặc so sánh trực tiếp hiệu quả khơi thông nguồn vốn, mà để nhận diện các khía cạnh có thể quan sát của quá trình chuyển từ tập trung định chế sang năng lực trung gian và vận động dòng vốn. Đối với Việt Nam, nghiên cứu sử dụng văn bản pháp lý và thông tin chính thức đến tháng 9/2026.
KẾT QUẢ VÀ THẢO LUẬN
Bằng chứng so sánh quốc tế
Bảng: Bằng chứng so sánh các trung tâm tài chính quốc tế theo khung phân tích
| Tiêu chí | Hồng Kông (TQ) | Singapore | DIFC | AIFC |
|---|---|---|---|---|
| Tầng 1: Tập trung định chế | 149 ngân hàng được cấp phép; 16 ngân hàng có giấy phép hạn chế; 11 công ty nhận tiền gửi. 2.358 công ty được cấp phép hoạt động quản lý tài sản; 1.041 quỹ được SFC cấp phép và thành lập tại Hồng Kông | 6 ngân hàng nội địa; 20 ngân hàng toàn phần; 95 ngân hàng bán buôn; 21 ngân hàng chuyên doanh. 1.320 công ty quản lý quỹ được cấp phép; 1.406 công ty quỹ có vốn biến đổi. | 1.052 tổ chức tài chính được quản lý; trong đó hơn 290 tổ chức ngân hàng và thị trường vốn; 135 doanh nghiệp bảo hiểm và tái bảo hiểm; 70 công ty môi giới; hơn 500 công ty quản lý tài sản và tài sản khách hàng | 3 ngân hàng độc lập, 5 chi nhánh ngân hàng nước ngoài, 6 tổ chức tín dụng/cho thuê tài chính và 6 nhà cung cấp dịch vụ tiền tệ; 149 công ty tài chính; 177 quỹ đầu tư; 101 công ty có mục đích đặc biệt được cấp phép. |
| Tầng 2: Năng lực trung gian | AUM HK$42.200 tỷ (~US$5.420 tỷ), tăng 20% so với 2024; 63% AUM có nguồn từ nhà đầu tư ngoài Hồng Kông (trong đó 54% từ ngoài Hồng Kông và Trung Quốc đại lục) | AUM S$6.700 tỷ (~US$5.200 tỷ), tăng 10% so với 2024; 76% AUM có nguồn từ nhà đầu tư bên ngoài Singapore | AUM US$176 tỷ, tăng 4% so với 2024; tài sản được tư vấn US$220 tỷ, tăng 22% so với 2024; tổng tài sản ngân hàng US$251 tỷ, tăng 19% so với 2024. | AUM trên US$5,4 tỷ; tài sản khách hàng do các công ty môi giới và kinh doanh chứng khoán được cấp phép nắm giữ US$10,1 tỷ |
| Tầng 3: Khơi thông nguồn vốn | Dòng vốn ròng HK$2.065 tỷ (~US$265 tỷ), tăng 193% so với 2024; 56% tài sản được quản lý tại Hồng Kông được đầu tư ra ngoài Hồng Kông và Trung Quốc đại lục | Dòng vốn ròng S$376 tỷ, tăng 29% so với 2024; 88% AUM được đầu tư ra ngoài Singapore (Châu Á - Thái Bình Dương chiếm 39%, Bắc Mỹ chiếm 15%, Châu Âu chiếm 12%) | Giá trị trái phiếu mới niêm yết US$30,6 tỷ; giá trị giao dịch trên thị trường phi tập trung khoảng US$13.000 tỷ trong quý IV/2025 | AIX: giá trị giao dịch US$2,1 tỷ; giá trị vốn hóa thị trường US$81,5 tỷ; 215 chứng khoán niêm yết mới trong năm 2025 |
Nguồn: Tác giả tổng hợp từ SFC (2026), HKMA (2026), MAS (2026a, 2026b), DIFC (2026), DFSA (2026), AFSA (2026)
Kết quả tổng hợp tại Bảng cho thấy:
Một là, ở tầng tập trung định chế tài chính, hệ sinh thái TTTCQT có sự hiện diện đáng kể của các định chế tài chính, như ngân hàng, tổ chức kinh doanh chứng khoán, bảo hiểm, công ty quản lý quỹ và tài sản…, nhưng mức độ chi tiết và cách phân loại tương đối khác nhau giữa các trung tâm. Vì vậy, số lượng định chế không phù hợp để so sánh trực tiếp giữa 4 trung tâm. Xét theo khung phân tích của nghiên cứu, đây chủ yếu là thước đo về quy mô và cấu trúc đầu vào của hệ sinh thái, chưa phân biệt được năng lực trung gian và khả năng khơi thông nguồn vốn của các TTTCQT.
Hai là, sự khác biệt giữa các TTTCQT trở nên rõ hơn khi chuyển sang các thước đo về năng lực trung gian và sự vận động của nguồn vốn. Dữ liệu của Hồng Kông (Trung Quốc) và Singapore cho phép quan sát đồng thời AUM, nguồn gốc tài sản, dòng vốn ròng và phân bổ của nguồn vốn. Đối với DIFC và AIFC, dữ liệu công bố cho thấy AUM cùng một số thước đo về hoạt động ngân hàng, huy động vốn và giao dịch thị trường, nhưng chưa cung cấp cùng mức độ chi tiết về nguồn gốc tài sản và phân bổ của nguồn vốn. Tuy các số liệu không phù hợp để so sánh trực tiếp mức độ khơi thông nguồn vốn giữa 4 trung tâm, nhưng cho thấy việc đánh giá TTTCQT không chỉ ở số lượng định chế mà cần xem xét thêm quy mô vốn được huy động, quản lý và phân bổ, cũng như sự vận động thực tế của dòng vốn. Bên cạnh đó, những khác biệt này cần được đặt trong bối cảnh về lịch sử hình thành, mức độ trưởng thành và định hướng phát triển khác nhau của từng trung tâm.
Đối sánh với Việt Nam
TTTCQT tại Việt Nam (VIFC) được thành lập vào tháng 12/2025 theo Nghị quyết số 222/2025/QH15 của Quốc hội và Nghị định số 323/2025/NĐ-CP của Chính phủ, đồng thời vận hành theo một mô hình thống nhất và hoạt động tại 2 địa điểm là TP. Hồ Chí Minh và TP. Đà Nẵng (Quốc hội, 2025b; Chính phủ, 2025). Tiếp sau đó, Luật Tòa án chuyên biệt tại TTTCQT số 150/2025/QH15 quy định cơ chế giải quyết tranh chấp chuyên biệt, cùng với Luật Phát triển đô thị số 18/2026/QH16 bổ sung một số cơ chế, chính sách phát triển TTTCQT, trong đó Điều 24.4 quy định về cơ chế kết nối giữa VIFC và nền kinh tế trong nước (Quốc hội, 2025a, 2026). Như vậy, khuôn khổ pháp lý và tổ chức vận hành của VIFC vẫn đang tiếp tục được hoàn thiện. Các định hướng và lộ trình đối với VIFC được thể hiện tại Kế hoạch phát triển TTTCQT tại Việt Nam đến năm 2035 theo Quyết định 04/QĐ-HĐĐHTTTC của Hội đồng điều hành VIFC (2026).
Ở tầng tập trung định chế, đã ghi nhận sự quan tâm của các định chế tài chính quốc tế và trong nước trong việc thành lập hiện diện tại VIFC, với đa dạng nhiều loại hình như ngân hàng, các quỹ đầu tư, công ty quản lý tài sản và các tổ chức khác. VIFC cũng đã công bố hệ thống đăng ký thành viên, tuy nhiên đến tháng 9/2026 chưa công bố đã cấp phép thành lập và hoạt động cho thành viên là định chế tài chính.
Ở tầng năng lực trung gian và khơi thông nguồn vốn, bằng chứng còn rất hạn chế: VIFC chưa hình thành hệ thống công bố định kỳ cho phép theo dõi nhất quán các thước đo như AUM, nguồn tài sản, giá trị giao dịch, vốn huy động và vốn thực tế được phân bổ qua VIFC. Các thông tin hiện có về vốn cam kết chủ yếu gắn với biên bản thỏa thuận hoặc cam kết của nhà đầu tư; do đó không được sử dụng trong nghiên cứu này như thước đo về năng lực trung gian hoặc dòng vốn thực tế. Đối chiếu với khung phân tích, VIFC đang ở giai đoạn khởi tạo và chủ yếu ở tầng một: hệ sinh thái định chế đang được hình thành, trong khi năng lực trung gian và dòng vốn thực tế cần được theo dõi bằng dữ liệu vận hành trong các giai đoạn tiếp theo.
Thảo luận và hàm ý chính sách
Kết quả so sánh gợi mở 2 vấn đề:
Thứ nhất, dữ liệu của Hồng Kông (Trung Quốc) và Singapore làm rõ hơn đặc tính trung gian xuyên biên giới của TTTCQT: một tỷ trọng lớn AUM có nguồn từ bên ngoài trung tâm, đồng thời phần lớn tài sản tiếp tục được đầu tư ra thị trường quốc tế; điều này phù hợp với lập luận của Pogliani và Wooldridge (2022) về chức năng trung chuyển vốn của TTTCQT.
Thứ hai, sự khác biệt đáng kể trong hệ thống dữ liệu công bố của 4 trung tâm cho thấy việc đánh giá TTTCQT cần dựa trên nhiều nhóm thước đo. Ví dụ: số lượng định chế phản ánh quy mô hệ sinh thái; AUM phản ánh quy mô tài sản được quản lý trong phạm vi thống kê tương ứng; trong khi dòng vốn ròng, vốn huy động, giao dịch và hướng phân bổ tài sản phản ánh những khía cạnh khác nhau của hoạt động trung gian và sự vận động của vốn.
Từ các kết quả trên, nghiên cứu đề xuất 4 hàm ý chính sách đối với VIFC:
Một là, VIFC trước hết cần hình thành từ giai đoạn đầu một hệ thống chỉ tiêu theo dõi định kỳ theo 3 nhóm: (i) quy mô và cấu trúc hệ sinh thái định chế tài chính, gồm số lượng, loại hình và tình trạng hoạt động của các tổ chức được cấp phép; (ii) năng lực trung gian, gồm AUM, tài sản lưu ký hoặc tư vấn, quy mô hoạt động ngân hàng và giá trị giao dịch theo các phân khúc thị trường phù hợp; (iii) sự vận động của nguồn vốn, gồm nguồn gốc tài sản, dòng vốn ròng, vốn huy động và vốn thực tế được phân bổ hoặc giải ngân vào các dự án, lĩnh vực cụ thể hoặc chủ thể tiếp nhận. Các số liệu về đăng ký, cam kết đầu tư và biên bản hợp tác cần được công bố riêng, không cộng gộp với vốn đã huy động hoặc phân bổ.
Hai là, thu hút định chế cần song song với xây dựng độ sâu thị trường và hệ sinh thái hỗ trợ, gồm hạ tầng giao dịch, thanh toán - quyết toán, lưu ký, dữ liệu, định giá, tư vấn, kiểm toán, pháp lý và công cụ quản trị rủi ro.
Ba là, cần thiết kế kết nối có kiểm soát giữa TTTCQT với nền kinh tế trong nước theo quy định của Luật Phát triển đô thị (Quốc hội, 2026), có phân định theo nhóm chủ thể, giao dịch và sản phẩm phù hợp, nhưng không làm suy yếu chức năng quốc tế của trung tâm, đồng thời bảo đảm yêu cầu ngoại hối, phòng chống rửa tiền, quản trị rủi ro và giám sát.
Bốn là, chất lượng ban hành và thực thi thể chế, gồm các cơ chế về Tòa án chuyên biệt, cơ chế áp dụng pháp luật, thủ tục cấp phép và giám sát, là điều kiện để chuyển sự hiện diện của định chế thành năng lực trung gian. Ở giai đoạn đầu, mục tiêu phù hợp không phải chỉ thu hút số lượng thành viên, mà cần đồng thời tạo điều kiện để các thành viên sớm đi vào hoạt động, trở thành kênh dẫn vốn và khơi thông nguồn vốn.
KẾT LUẬN
Nghiên cứu xuất phát từ một phân biệt có ý nghĩa: tập trung định chế tài chính không đồng nghĩa với khơi thông nguồn vốn. Trên cơ sở Lý thuyết trung gian tài chính và bằng chứng từ Hồng Kông (Trung Quốc), Singapore, DIFC và AIFC, nghiên cứu đề xuất khung phân tích 3 tầng gồm: tập trung định chế tài chính - năng lực trung gian tài chính - khơi thông nguồn vốn. Khung này cho phép phân biệt sự hiện diện của các định chế với năng lực huy động, quản lý và luân chuyển vốn, thay vì xem số lượng định chế là thước đo trực tiếp về khả năng khơi thông nguồn vốn.
Đối với Việt Nam, VIFC đang ở giai đoạn hình thành, trong khi dữ liệu về hoạt động trung gian và dòng vốn thực tế còn hạn chế. Vì vậy, cùng với việc hoàn thiện thể chế, hạ tầng, sản phẩm và thu hút định chế, cần sớm xây dựng hệ thống dữ liệu và chỉ tiêu theo dõi định kỳ về quá trình chuyển từ sự hiện diện của định chế tài chính sang năng lực trung gian và khơi thông nguồn vốn. Các hàm ý cụ thể về hệ thống chỉ tiêu, phát triển độ sâu thị trường, kết nối có kiểm soát với nền kinh tế trong nước và chất lượng thực thi thể chế đã được trình bày tại phần thảo luận.
Nghiên cứu có một số giới hạn do lựa chọn trường hợp mang tính chủ đích, các thước đo được xây dựng theo hướng khung phân tích thay vì một thang đo định lượng đã được kiểm định, phạm vi thống kê giữa các trung tâm chưa hoàn toàn đồng nhất và dữ liệu vận hành của VIFC còn hạn chế. Đây cũng là hướng cho các nghiên cứu tiếp theo khi VIFC tích lũy đủ dữ liệu để kiểm định định lượng mối quan hệ giữa tập trung định chế, năng lực trung gian và khơi thông nguồn vốn.
Tài liệu tham khảo:
1. Astana Financial Services Authority (2026). Annual Report 2025.
2. Beck, T., Demirgüç-Kunt, A. & Levine, R. (2000). A new database on the structure and development of the financial sector. The World Bank Economic Review, 14(3), 597-605.
3. Chính phủ (2025). Nghị định số 323/2025/NĐ-CP ngày 18/12/2025 về thành lập Trung tâm tài chính quốc tế tại Việt Nam.
4. Diamond, D. W. (1984). Financial intermediation and delegated monitoring. The Review of Economic Studies, 51(3), 393-414.
5. Dubai Financial Services Authority (2026). Annual Report 2025: Shaping the Financial Markets of the Future.
6. Dubai International Financial Centre - DIFC (2026). Annual Report 2025.
7. Hội đồng điều hành Trung tâm Tài chính Quốc tế tại Việt Nam - VIFC (2026). Quyết định số 04/QĐ-HĐĐHTTTC ngày 22/7/2026 phê duyệt Kế hoạch phát triển Trung tâm tài chính quốc tế tại Việt Nam đến năm 2035.
8. Hong Kong Monetary Authority - HKMA (2026). Annual Report 2025.
9. Levine, R. (2005). Finance and growth: Theory and evidence. In P. Aghion & S. N. Durlauf (Eds.). Handbook of Economic Growth, Vol. 1A, 865-934. Elsevier, Amsterdam.
10. Merton, R. C. (1995). A functional perspective of financial intermediation. Financial Management, 24(2), 23-41.
11. Monetary Authority of Singapore - MAS (2026a). Financial Institutions Directory. https://eservices.mas.gov.sg/fid
12. Monetary Authority of Singapore - MAS (2026b). Singapore Asset Management Survey 2025.
13. Pogliani, P., von Peter, G. & Wooldridge, P. (2022). The outsize role of cross-border financial centres. BIS Quarterly Review.
14. Pogliani, P. & Wooldridge, P. (2022). Cross-border Financial Centres. BIS Working Papers No. 1035. Bank for International Settlements, Basel.
15. Quốc hội (2025a). Luật Tòa án chuyên biệt tại Trung tâm tài chính quốc tế số 150/2025/QH15 ngày 11/12/2025.
16. Quốc hội (2025b). Nghị quyết số 222/2025/QH15 ngày 27/6/2025 về Trung tâm tài chính quốc tế tại Việt Nam.
17. Quốc hội (2026). Luật Phát triển đô thị số 18/2026/QH16 ngày 24/8/2026.
18. Sassen, S. (2001). The Global City: New York, London, Tokyo, 2nd ed. Princeton University Press, Princeton.
19. Securities and Futures Commission - SFC (2026). Asset and Wealth Management Activities Survey 2025.
20. Svirydzenka, K. (2016). Introducing a New Broad-Based Index of Financial Development. IMF Working Paper No. 16/5. International Monetary Fund.
| Ngày nhận bài: 1/9/2026; Ngày hoàn thiện biên tập: 8/10/2026; Ngày duyệt đăng: 22/10/2026 |
Các tin khác

Hoàn thiện quản lý nhà nước đối với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ trong bối cảnh chuyển đổi số: Bằng chứng thực nghiệm và hàm ý chính sách

Nghiên cứu tác động của thực hành quản trị nhân sự xanh đến hiệu quả môi trường: Vai trò trung gian của hành vi công dân tổ chức hướng về môi trường

Chuyển đổi số trong các trường đại học công lập: Thực trạng và giải pháp

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh


