


Đổi mới quy trình giao dịch và chính sách thuế nhằm điều tiết thị trường bất động sản: Kinh nghiệm quốc tế và giải pháp cho Việt Nam
Lê Thị Quỳnh Nhung
Học viện Ngân hàng
Email: [email protected]
Tóm tắt
Nghiên cứu tập trung phân tích thực trạng quản lý bất động sản để ở tại Việt Nam. Thông qua việc nghiên cứu kinh nghiệm quản lý và chính sách thuế của 3 nền kinh tế điển hình, bao gồm Singapore, Trung Quốc và Mỹ, nghiên cứu đề xuất 3 định hướng cải cách trọng tâm cho Việt Nam. Đầu tiên là áp dụng thuế suất lũy tiến theo thời gian nắm giữ, góp phần triệt tiêu động lực đầu cơ ngắn hạn. Thứ hai là áp dụng thuế suất phân biệt theo loại hình bất động sản (nhà ở chính, nhà thứ hai trở đi, đất trống hoặc phân khúc cao cấp) kết hợp quy định hạn mức diện tích miễn thuế để điều tiết phân phối nhà ở công bằng. Cuối cùng, nghiên cứu đề xuất mô hình cải tiến quy trình chuyển nhượng bất động sản qua 5 giai đoạn, sử dụng cơ chế tài khoản phong tỏa tại ngân hàng và sự tham gia bắt buộc của luật sư/cơ quan tư pháp nhằm tạo đòn bẩy tâm lý buộc các bên kê khai đúng giá trị giao dịch thực tế. Nghiên cứu kỳ vọng góp phần đề xuất các khuyến nghị nhằm xây dựng một khung pháp lý vững chắc, hướng tới một thị trường bất động sản minh bạch, công bằng và bền vững.
Từ khóa: Thuế giao dịch, bất động sản, nhà ở, thuế nhà ở hàng năm, quy trình chuyển nhượng
Abstract
This study analyzes the current state of residential real estate management in Vietnam. By examining the management experiences and tax policies of three major economies - Singapore, China, and the United States - the paper proposes three core reform orientations for Vietnam. First, implementing a progressive tax rate based on property holding periods serves to curb incentives for short-term speculation. Second, applying differential tax rates based on property types (such as primary residences, secondary properties, vacant land, or high-end segments) combined with tax-exempt area limits will ensure a fairer distribution of housing. Finally, the study introduces an improved 5-stage real estate transfer process, which utilizes a bank escrow account mechanism and requires the mandatory involvement of lawyers or local judicial authorities. This setup creates psychological leverage that compels parties to declare accurate transaction values. Ultimately, this research aims to provide policy recommendations for building a solid legal framework, paving the way for a transparent, equitable, and sustainable real estate market.
Keywords: Transaction tax, real estate, housing, annual property tax, transfer process
GIỚI THIỆU
Giá nhà tại các đô thị lớn ở Việt Nam đã tăng trưởng nóng trong những năm gần đây, đặt ra những thách thức lớn đối với an sinh xã hội, đặc biệt là khả năng tiếp cận nhà ở của người trẻ và người có thu nhập trung bình, thấp. Sự mất cân đối giữa cung và cầu, cùng với các hoạt động đầu cơ và tình trạng kê khai giá trị giao dịch thấp hơn giá trị thực tế đã khiến thị trường bất động sản (BĐS) trở nên kém minh bạch và tiềm ẩn nhiều rủi ro. Trong bối cảnh đó, các công cụ điều tiết truyền thống như phát triển nhà ở xã hội và tín dụng ưu đãi, dù có vai trò nhất định, vẫn chưa đủ để giải quyết tận gốc các vấn đề cơ cấu. Do đó, yêu cầu cấp thiết đặt ra là cần có một hệ thống chính sách thuế và quy trình chuyển nhượng BĐS hiệu quả hơn, vừa đảm bảo công bằng xã hội, vừa ngăn chặn đầu cơ và bảo vệ người có nhu cầu ở thực.
Do đó, nghiên cứu này đặt trọng tâm vào việc phân tích, so sánh các mô hình chính sách thuế và quản lý giao dịch BĐS tại Singapore, Trung Quốc và Mỹ. Đây là những nền kinh tế đại diện cho 3 cách tiếp cận khác nhau trong việc sử dụng công cụ pháp lý để điều tiết thị trường nhà ở. Mục tiêu của nghiên cứu nhằm làm rõ cơ chế vận hành và mục đích của các công cụ thuế và quy trình pháp lý trong lĩnh vực BĐS dành cho mục đích để ở tại 3 quốc gia, từ đó rút ra những bài học kinh nghiệm cho Việt Nam, đặc biệt giải quyết vấn đề quản lý trong quy trình giao dịch chuyển nhượng BĐS, hướng tới một thị trường BĐS minh bạch, công bằng và bền vững hơn cho người dân.
CHÍNH SÁCH LIÊN QUAN ĐẾN SỬ DỤNG VÀ GIAO DỊCH BẤT ĐỘNG SẢN ĐỂ Ở TẠI MỘT SỐ QUỐC GIA TRÊN THẾ GIỚI VÀ KINH NGHIỆM CHO VIỆT NAM
Chính sách thuế trong lĩnh vực BĐS ở mỗi quốc gia không chỉ phản ánh tình trạng thị trường, mà còn thể hiện rõ định hướng phát triển của chính phủ trong việc cân bằng giữa hiệu quả kinh tế và an sinh xã hội.
Singapore
Tại Singapore, trong giao dịch BĐS, thuế gắn với nghĩa vụ của người mua và người bán. Người mua chịu thuế BĐS trước bạ cơ bản và thuế bổ sung tính theo giá trị BĐS (mức cao hơn giữa giá giao dịch ghi trên hợp đồng và giá thị trường được thẩm định tại thời điểm giao dịch). Theo sửa đổi Phụ lục thứ nhất về Đạo luật Thuế của Chính phủ Singapore (2021), xét với giao dịch BĐS để ở (gọi chung là nhà đất), thuế trước bạ cơ bản được cộng dồn và tính lũy tiến theo từng phần của số tiền chịu thuế, bao gồm 1% trên 180.000 đô la Singapore (SGD) đầu tiên, 2% trên 180.000SGD tiếp theo, 3% cho 640.000SGD tiếp theo cho đến mức cao nhất ở ngưỡng 6%. Ngoài ra, đạo luật quy định thuế bổ sung đối với các giao dịch nhà đất từ ngày 27/4/2023 của công dân Singapore. Theo đó, khi đang sở hữu một nhà đất và mua nhà đất thứ 2, mức thuế 20% tính theo giá trị BĐS. Mức thuế tăng lên 30% tương ứng khi mua thêm nhà đất với người đang sở hữu từ 2 nhà đất trở lên. Về mặt lý thuyết, thuế có thể chiếm 1% số tiền giao dịch và lên tới tiệm cận mức 36% đối với công dân Singapore. Quy định này nhằm hạn chế tình trạng đầu cơ và lướt sóng thị trường.
Với người bán, tại Điều luật lệ phí trước bạ 1929, sửa đổi cho năm 2025 của Chính phủ Singapore (2025) quy định, lệ phí trước bạ được xét theo thời gian nắm giữ: Với thời gian nắm giữ trong vòng 1 năm, lệ phí bằng 16% của giá trị hoặc số tiền chuyển nhượng (tùy theo mức nào cao hơn) của phần BĐS dành cho mục đích nhà ở - tính tại thời điểm thực hiện văn bản. Với thời gian nắm giữ từ 1 năm đến 2 năm, lệ phí trên tương ứng là 12%. Với thời gian nắm giữ từ trên 2 năm đến 3 năm, lệ phí là 8% và với thời gian nắm giữ từ trên 3 năm đến 4 năm, lệ phí tương ứng là 4%.
Tại Singapore, việc định giá thị trường BĐS khi nghi ngờ giá giao dịch thấp hơn giá thị trường do cơ quan thuế của Chính phủ thực hiện. Quy tắc hành nghề cá nhân do Bộ trưởng Bộ Pháp luật (2015) ban hành cho thấy, chuyển nhượng BĐS là lĩnh vực hành nghề độc quyền của luật sư, do đó mọi giao dịch nhà đất thông qua trung gian là luật sư, đại diện pháp lý và đảm bảo quyền lợi cho hai bên trong quá trình giao dịch, luật sư chứng kiến và kiểm soát giá giao dịch thực tế tuân theo giá ghi theo hợp đồng. Tiền giao dịch BĐS phải được gửi qua tài khoản chuyển nhượng (conveyancing account) là tài khoản trung gian trước khi chuyển đến người bán. Chính phủ Singapore ban hành Đạo luật về Chuyển nhượng và Luật Tài sản, bao gồm các quy định quản lý, rút tiền từ tài khoản chuyển nhượng. Đạo luật được Bộ trưởng Bộ Pháp luật (2011) ký ban hành, trong đó xây dựng các quy tắc bảo vệ tiền chuyển nhượng (conveyancing money) trong giao dịch BĐS, đảm bảo tính minh bạch và an toàn cho người mua và người bán.
Thuế hàng năm của BĐS dựa trên giá trị hàng năm AV (annual value), AV được xác định dựa trên giá thuê thị trường ước tính của các BĐS tương tự hoặc tương đương trong một năm. Nếu là đất chưa có nhà, AV được tính bằng 5% giá thị trường của mảnh đất đó. Giá trị được tính toán bởi Cơ quan Thuế vụ Singapore (IRAS). Thuế tài sản phải trả hàng năm cho tất cả các tài sản nhà đất bất kể tài sản đó là chủ sở hữu sử dụng để ở, bỏ trống hay cho thuê. Theo Luật thuế Tài sản BĐS do Bộ trưởng Bộ Tài chính (2024) sửa đổi, mức chính phủ thu thuế hàng năm tùy thuộc vào nhà để ở hay không. Áp dụng từ ngày 01/01/2025, mức thuế nhà để ở được cộng dồn lũy tiến, từ mức 4% cho tới 32% tương ứng số tiền AV vượt quá 120000 SGD, từ 12% - 36% nếu là nhà đất cho thuê hoặc để trống.
Trung Quốc
Tại Trung Quốc, thuế mua bán nhà đất cũng hướng tới cả người mua và người bán. Người bán chịu 3 đến 4 loại thuế, là: thuế giá trị gia tăng (VAT), thuế thu nhập cá nhân (PIT), thuế Tem (Stamp Duty) và một số trường hợp chịu thuế gia tăng giá trị đất (LVAT). Mức thuế linh động theo thời gian nắm giữ và số lượng nhà sở hữu.
Theo Thông báo số 17 ban hành ngày 29/12/2025 của Tổng cục Thuế, Bộ Tài chính Trung Quốc (2025), nếu giữ nhà từ 2 năm trở lên được miễn thuế VAT, các trường hợp còn lại, thuế VAT là 3% trên tổng giá nhà đất. Theo Bộ Tài chính, Tổng cục Thuế và Bộ Xây dựng Trung Quốc (1999), nếu bán nhà giữ từ 5 năm trở lên và là nhà duy nhất nắm giữ, thuế PIT sẽ được miễn, các trường khác chịu thuế 1% trên tổng giá hoặc 20% trên phần lợi nhuận. Tuy vậy, tổng giá nhà đất căn cứ trên hợp đồng mua bán 2 bên hoặc nếu có nghi ngờ mua bán thấp hơn giá thị trường, cơ quan thuế sẽ tính lại theo giá thị trường làm căn cứ chịu thuế. Giá thị trường được cơ quan thuế tính linh động, phù hợp tại thời điểm bán. Theo Quy định về thuế gia tăng giá trị đất đai do Quốc vụ viện (2011b) ban hành và sửa đổi ngày 01/8/2011, nếu bán đất thì giá trị tăng thêm được tính thuế lũy tiến, phần không vượt quá 50% so với tất cả chi phí ban đầu có mức thuế là 30% tính theo giá trị tăng thêm, thuế suất lũy tiến mức cao nhất là 60% tại ngưỡng lãi cao hơn 200% tổng chi phí ban đầu.
Theo Luật thuế Tem của Ủy ban Thường vụ Quốc hội Trung Quốc (2021), người mua và người bán chịu mức thuế 0,05% tính theo giá trị hợp đồng. Bên cạnh đó, với người mua, Thông báo số 16 là văn bản liên Bộ ban hành ngày 12/11/2024 do Bộ Tài chính, Tổng cục Thuế, Bộ Nhà ở và Phát triển Đô thị - Nông thôn Trung Quốc (2024), thuế trước bạ (Thuế khế - Deed Tax) là 1%-1,5% tùy theo diện tích nhà mua nếu là nhà thứ nhất, tương ứng là 1,5%-2% nếu mua thêm nhà thứ 2 và 3%-5% đối với các trường hợp còn lại, thông thường áp dụng mức 3%.
Như vậy, thuế BĐS dùng cho mục đích để ở thay đổi tùy thuộc vào thời gian nắm giữ, vào số lượng tài sản sở hữu. Nguyên tắc thuế sẽ được tính lại nếu có cơ sở cho thấy thấp hơn giá thị trường mà không có lý do hợp lý. Thông báo số 797 của Bộ Nhà ở và Phát triển Đô thị - Nông thôn Trung Quốc (2015) ban hành Tài liệu hướng dẫn về định giá BĐS, trong đó quy định các nguyên tắc, quy trình và phương pháp để đảm bảo mọi hoạt động định giá đều có cơ sở khoa học. Văn bản dưới luật tại các tỉnh có hệ thống đánh giá thuế đối với giao dịch BĐS, căn cứ giao dịch thực tế kèm với hệ số điều chỉnh giá tùy theo đặc điểm BĐS.
Về thuế hàng năm của BĐS, theo Quốc vụ viện (2011a) cá nhân sở hữu nhà ở không phục vụ mục đích kinh doanh thì được miễn thuế tài sản, tuy nhiên thí điểm về thuế tài sản nhà ở được áp dụng tại 2 thành phố rất phát triển của Trung Quốc là Thượng Hải và Trùng Khánh. Theo Cục Thuế Thượng Hải (2026), thuế tài sản nhà ở được áp dụng trên diện tích vượt quá mức miễn trừ. Nhà nước quy định mỗi người trong hộ khẩu gia đình được miễn 60 m². Hộ gia đình sẽ chỉ phải đóng thuế cho phần tổng diện tích của tất cả các căn nhà vượt quá ngưỡng này với mức thuế suất từ 0,4%-0,6% trên giá trị phần diện tích chịu thuế, trong đó ngưỡng ưu đãi 0,4% cho dạng nhà ở linh hoạt theo năm bắt đầu sở hữu. Cách tiếp cận của Trùng Khánh khác hẳn, theo Lệnh số 367 của Chính quyền nhân dân Trùng Khánh (2024) và Văn phòng Chính quyền Nhân dân thành phố (2025), thuế tập trung vào loại hình tài sản, không phải số lượng, bao gồm: biệt thự, nhà ở cao cấp mới, không phân biệt người ngoài tỉnh. Trong đó 180 m2 không chịu thuế, phần diện tích còn lại chịu thuế suất 0,5% tính theo 70% giá trị giao dịch.
Mỹ
Tại Mỹ, thuế giao dịch BĐS phân biệt theo thời gian nắm giữ và nhà ở chính. Người bán thường phải nộp thuế thu nhập liên bang và thuế chuyển nhượng. Người mua chịu các phí giao dịch như: phí thẩm định giá, phí tra cứu hồ sơ pháp lý, phí bảo hiểm quyền sở hữu. Thuế chuyển nhượng được quy định tại cấp tiểu bang, thường không phân biệt thời gian nắm giữ và số lượng BĐS sở hữu. Theo Văn phòng Xuất bản Chính phủ Mỹ (2022), căn cứ tính thuế thu nhập liên bang dựa trên lợi nhuận (Giá bán - Giá mua - Chi phí liên quan như sửa chữa, môi giới) với quy tắc miễn trừ cho nhà ở chính. Chủ sở hữu đã sống trong căn nhà đó với tổng thời gian ít nhất 2 năm khi xét trong khoảng thời gian 5 năm trước khi bán, mức lợi nhuận giảm trừ không tính thuế tương ứng là 250.000 USD cho người độc thân và 500.000 USD cho vợ chồng nộp thuế chung.
Trừ các trường hợp ngoại lệ đặc biệt, mức lợi nhuận chia làm 2 phần, phần 1 chiếm (n-x)/m * 100% lợi nhuận, trong đó: m là tổng số tháng từ lúc mua đến lúc bán, n là tổng số tháng chủ sở hữu không ở chính sau ngày 1/1/2009, chỉ khi chủ sở hữu thỏa mãn điều kiện giảm trừ thì x là số tháng không ở chính sau khi kết thúc thời gian ở chính trong vòng 5 năm trước khi bán. Phần 1 là phần phải chịu thuế, phần lợi nhuận còn lại mới xét giảm trừ, tổng số tiền chịu thuế có mức thuế suất là 0%, 15% hoặc 20% dựa vào mức độ thu nhập của chủ sở hữu.
Tại Mỹ, thuế BĐS hàng năm được quy định khác nhau tại các bang song có phân biệt BĐS là nhà ở chính, nhà thứ 2 trở đi hoặc đất chưa có nhà ở, theo đó thuế có tính đến tổng thuế suất được thiết lập bởi tất cả các đơn vị thu thuế địa phương nơi có tài sản, bao gồm quận (county), thành phố (city/municipality), học khu (school district) và các khu dịch vụ đặc biệt khác (special district) như chữa cháy, cấp thoát nước.
THỰC TRẠNG QUẢN LÝ BẤT ĐỘNG SẢN ĐỂ Ở TẠI VIỆT NAM
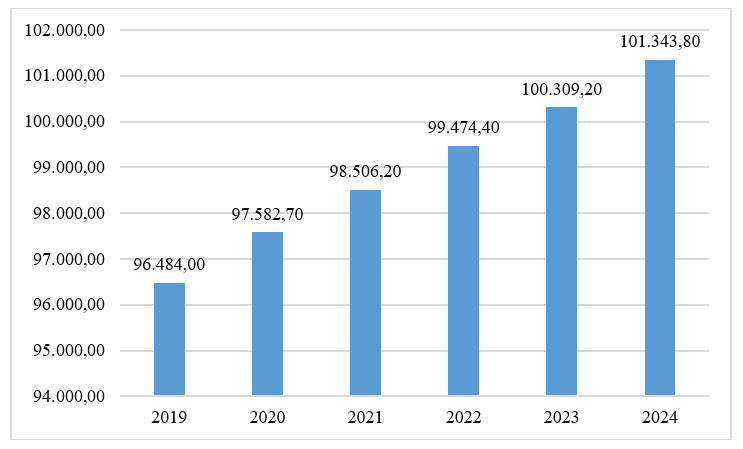
Theo dữ liệu từ Cục Thống kê (2025), dân số Việt Nam năm 2024 vượt hơn 101 triệu người, tương ứng mức tăng hơn 10% so với năm 2020. Xu hướng gia tăng dân số hiện nay đi kèm quá trình đô thị hóa đã đẩy nhu cầu về nhà ở lên cao, từ đó tạo ra áp lực lớn đối với việc phát triển nguồn cung BĐS (Hình).
Hình: Dân số Việt Nam (nghìn người) giai đoạn 2019-2024
 |
Nguồn: Cục Thống kê
Theo số liệu gần nhất cung cấp bởi Cục Thống kê (2025), diện tích xây dựng nhà ở trong giai đoạn 2019-2023 có sự sụt giảm trong 3 năm cuối. Tại các đô thị lớn, chung cư là loại hình nhà ở chủ đạo được phát triển nhằm tối ưu hóa quỹ đất hạn hẹp. Tuy nhiên, diện tích sàn chung cư năm 2023 giảm rõ rệt, chỉ bằng xấp xỉ 35% so với giai đoạn tăng trưởng cao năm 2019, điều này phản ánh nguồn lực về diện tích đất đai là bị giới hạn (Bảng).
Bảng: Diện tích sàn xây dựng nhà ở (nghìn m2) hoàn thành trong năm
|
| 2019 | 2020 | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|
| TỔNG SỐ | 110.086 | 112.504 | 101.733 | 105.190 | 101.686 |
| Nhà ở chung cư | 5.554 | 5.324 | 2.390 | 1.132 | 1.920 |
| Nhà ở riêng lẻ | 104.532 | 107.180 | 99.343 | 104.058 | 99.766 |
Nguồn: Cục Thống kê
Chính sách quản lý đất đai Việt Nam cho thấy, tổng diện tích dành cho đất ở đã giao cho các đối tượng quản lý hoặc sử dụng không có hướng thu hẹp, đáp ứng nhu cầu an cư ngày càng tăng của người dân (Cục Thống kê, 2026). Hiện nay, thuế hàng năm là thuế sử dụng đất, không xét đến nhà, tuy nhiên có hệ số điều chỉnh diện tích đất đối với nhà chung cư hoặc nhà nhiều hộ sở hữu. Theo Luật Thuế sử dụng đất phi nông nghiệp do Quốc hội (2010) ban hành, thuế sử dụng đất ở, mức thuế suất tương ứng từ 0,03%-0,15% tùy thuộc phần diện tích vượt quá hạn mức quy định tại địa phương. Theo đó, tại Khoản 7, Điều 7 mức thuế suất là 2% đối với đất lấn, chiếm và việc nộp thuế không phải là căn cứ để công nhận quyền sử dụng đất hợp pháp của người nộp thuế đối với diện tích đất lấn, chiếm. Như vậy thuế suất được tính trên từng thửa đất cụ thể, dựa trên nguồn gốc, diện tích và hạn mức áp dụng.
Về nghĩa vụ tài chính khi chuyển nhượng, Nghị định số 10/2022/NĐ-CP của Chính phủ (2022) (được sửa đổi bổ sung bởi Nghị định số 175/2025/NĐ-CP (2025a)) quy định các loại thuế phí trong giao dịch BĐS để ở. Theo đó, bên mua chịu lệ phí trước bạ tương ứng mức thuế suất 0,5% của mức giá tính lệ phí, giá tính lệ phí là mức giá cao hơn giữa khung giá Nhà nước và giá ghi trên hợp đồng. Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 do Quốc hội (2025) ban hành, bên bán có nghĩa vụ nộp thuế thu nhập cá nhân với mức thuế suất 2% giá trị tính lệ phí trước bạ. Theo Nghị định số 181/2025/NĐ-CP của Chính phủ Việt Nam (2025b), Điều 4 quy định người chuyển quyền sử dụng đất không chịu thuế Giá trị gia tăng. Quy trình giao dịch BĐS yêu cầu 2 bên ký hợp đồng chuyển nhượng, dưới sự xác nhận của văn phòng công chứng.
Chính sách thuế đất hàng năm áp dụng mức thuế suất thấp, chưa có sự phân biệt giữa nhà ở chính, nhà cho thuê hay BĐS bỏ trống, chưa có cơ chế thuế khi chủ sở hữu nhiều nhà đất hay theo thời gian nắm giữ, đã phần nào phản ánh nguyên nhân biến động thị trường BĐS hiện nay.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Thực trạng giá nhà tăng cao tại các thành phố lớn ở Việt Nam đang đặt ra yêu cầu cấp bách về một chính sách điều tiết thị trường BĐS hiệu quả, vừa đảm bảo an sinh xã hội, vừa ngăn chặn đầu cơ. Luật pháp hiện hành đã có những quy định cơ bản về khung thuế suất (như thuế TNCN 2% cho bên bán, lệ phí trước bạ 0,5% cho bên mua, miễn thuế GTGT cho chuyển quyền sử dụng đất). Tuy nhiên, các quy định này chưa đủ mạnh để giải quyết các vấn đề như đầu cơ ngắn hạn, phân phối nhà ở bất hợp lý và tình trạng kê khai giá trị chuyển nhượng thấp hơn giá trị thực tế. Từ kinh nghiệm quốc tế, có thể thấy, một chính sách thuế BĐS hiệu quả không chỉ dừng lại ở việc tăng thu ngân sách, mà còn phải là công cụ đắc lực để điều tiết thị trường, đảm bảo công bằng xã hội và hướng tới mục tiêu phát triển bền vững.
Hàm ý đối với Việt Nam
Để điều tiết thị trường theo hướng gia tăng phúc lợi nhà ở cho người dân, ngăn chặn đầu cơ BĐS, bên cạnh việc phát triển nhà ở xã hội và nhà ở cho thuê, trên cơ sở tham khảo kinh nghiệm của một số quốc gia, tác giả đề xuất một số hàm ý như sau:
Một là, Nhà nước cần ngăn chặn đầu cơ, mua bán lướt: Thuế suất được thiết kế theo nhiều bậc, tỷ lệ nghịch với thời gian nắm giữ tài sản. Thời gian nắm giữ càng ngắn, mức thuế suất càng cao, qua đó hạn chế các giao dịch mang tính đầu cơ ngắn hạn.
Hai là, điều tiết phân phối nhà ở: Quy định mức miễn thuế tối đa về tổng diện tích nhà ở và diện tích ao vườn liền kề cho mỗi cá nhân trong cùng hộ gia đình. Thuế suất sẽ được áp dụng lũy tiến trên phần diện tích vượt hạn mức. Bên cạnh đó, chính sách thuế cũng hướng tới các BĐS cao cấp, có giá trị lớn và diện tích vượt ngưỡng quy định (chẳng hạn như gấp đôi mức trung bình trên địa bàn).
Ba là, cải tiến quy trình chuyển nhượng BĐS, ngăn chặn giá chuyển nhượng trên hợp đồng khác với giá thực tế. Theo đó, mọi giao dịch BĐS bắt buộc phải thông qua luật sư có chứng chỉ hành nghề hoặc qua tư pháp cấp phường/xã. Thành lập trung tâm đầu mối quốc gia quản lý các giao dịch BĐS. Quá trình giao dịch trải qua quy trình gồm 5 giai đoạn sau:
Giai đoạn 1: Đặt cọc và mở tài khoản treo: Bên chuyển nhượng (gọi tắt là bên A) và bên nhận chuyển nhượng (gọi tắt là bên B) ký hợp đồng đặt cọc với số tiền cọc là 1% giá trị ghi trong hợp đồng, giao dịch có sự làm chứng của luật sư hoặc tư pháp cấp phường/xã. Hợp đồng đặt cọc được nộp lên trung tâm đầu mối, từ đó liên kết với ngân hàng cấp cho bên chuyển nhượng một tài khoản treo (tài khoản phong tỏa), số tiền trong tài khoản được ghi nhận chủ sở hữu là bên A song chủ tài khoản chưa được rút tiền. Trung tâm đầu mối quốc gia xác minh thông tin, thời hạn cho giai đoạn 1 cần quy định cả số ngày làm việc tối thiểu và tối đa, chẳng hạn tối thiểu là 5 ngày làm việc.
Giai đoạn 2: Thanh toán bổ sung và hoàn thiện nghĩa vụ ban đầu: Người nhận chuyển nhượng đóng thêm 5% số tiền chuyển nhượng, số tiền gửi trong tài khoản treo của bên chuyển nhượng. Đồng thời, bên nhận chuyển nhượng đóng đầy đủ các loại thuế, phí theo quy định. Bên chuyển nhượng ký xác nhận bàn giao giấy chứng nhận quyền sử dụng BĐS cho trung tâm đầu mối quốc gia dưới sự chứng kiến của luật sư. Quy định số ngày làm việc tối đa cho giai đoạn 2.
Lưu ý: Trước khi bên B hoàn thành nghĩa vụ tài chính trong giai đoạn 2, người chuyển nhượng có quyền đơn phương hủy giao dịch và chịu phạt cọc. Sau khi bên B hoàn thành toàn bộ nghĩa vụ tài chính tại giai đoạn 2, trừ trường hợp bất khả kháng, bên chuyển nhượng không có quyền đơn phương hủy hợp đồng.
Giai đoạn 3: Quy định số ngày làm việc tối thiểu (chẳng hạn là 5 ngày làm việc), đây là khoảng thời gian cơ quan thuế xác minh số tiền giao dịch trên hợp đồng có thấp bất thường hay không. Do số ngày chờ đợi để nhận thêm 94% số tiền còn lại phải vượt quá số ngày tối thiểu, việc ghi giá hợp đồng thấp xuống so với thỏa thuận ngoài sẽ gây lo ngại cho bên chuyển nhượng trong thời chờ đợi ở giai đoạn 3, tạo động lực để bên A ghi đúng giá thực tế, ngoài ra số tiền nằm trong tài khoản treo nên pháp luật chỉ đảm bảo quyền lợi cho hai bên trong duy nhất trường hợp họ thực hiện giá như trong hợp đồng, đây là các điểm mấu chốt để nhà nước điều tiết số tiền giao dịch thật được phản ánh đúng qua hợp đồng.
Giai đoạn 4: Quy đinh số ngày làm việc tối đa, bên B đóng 94% số tiền còn lại vào tài khoản treo. Ngân hàng xác nhận xóa treo tài khoản, trở thành tài khoản thông thường của bên A, bên B xác nhận hoàn thành nghĩa vụ tài chính tại ngân hàng, sau đó nhận chứng thư quyền sử dụng BĐS, chứng thư bắt buộc có chữ ký luật sư, của đại diện trung tâm đầu mối quốc gia và vẫn có pháp lý khi không có chữ ký của bên A. Việc A sẽ thua kiện khi muốn hủy giao dịch kể cả khi không ký làm tăng trách nhiệm kê khai trung thực của A tại giai đoạn 2, việc ký bàn giao giấy xác nhận quyền sử dụng BĐS tại giai đoạn 2 đã xác lập ý chí bên A trong việc bán tài sản này với giá ghi trong hợp đồng.
Giai đoạn 5: Hoàn thiện cấp giấy chứng nhận quyền sử dụng BĐS cho bên nhận chuyển nhượng.
Với thực trạng Việt Nam hiện nay, quy trình chuyển nhượng BĐS có thể thí điểm tại các tỉnh thành không quá khó khăn về hạ tầng tài chính số. Trung tâm đầu mối quốc gia có thể là trung tâm dịch vụ công, tài khoản treo có thể thí điểm là tài khoản công liên kết với ngân hàng/trung tâm tài chính ngân hàng công, ngân hàng sẽ bố trí nhân viên làm việc trực tiếp ngay tại trung tâm dịch vụ công. Bên nhận chuyển nhượng có thể linh hoạt lựa chọn hình thức thanh toán bằng tiền mặt, nhận sổ tiết kiệm, hoặc chuyển tiền từ tài khoản chung về tài khoản riêng ngay tại trung tâm dịch vụ công. Yêu cầu đảm bảo tính minh bạch và an toàn cho các bên giao dịch đã đặt ra sự cần thiết của việc ban hành văn bản quy phạm pháp luật, theo đó quy định chi tiết cách thức hoạt động (bao gồm gửi tiền và rút tiền) xuyên suốt quá trình giao dịch BĐS.
Bốn là, đảm bảo tính năng động và cập nhật của thuế: Thuế suất không phải là con số cứng nhắc mà cần được kết nối với dữ liệu thị trường hàng năm, thể hiện nỗ lực điều chỉnh chính sách thuế để thích ứng với biến động của giá nhà đất. Trên cơ sở cải tiến quy trình chuyển nhượng BĐS, quy trình chuyển nhượng mới đi vào hoạt động ổn định sẽ điều tiết xu hướng giá trong hợp đồng bám sát giá giao dịch thực tế, nhà nước có cơ sở tin cậy hơn để xác lập bảng giá đất cập nhật tốt theo biến động thị trường, tạo sự đồng thuận cao hơn trong quá trình đền bù thu hồi đất.
Tài liệu tham khảo:
1. Bộ Nhà ở và Phát triển Đô thị - Nông thôn Trung Quốc (中华人民共和国住房和城乡建设部) (2015). Thông báo số 797 về thẩm định giá bất động sản GBT 50291-2015 (中华人民共和国住房和城乡建设部公告第797号: 房地产估价规范 GBT 50291-2015). https://www.shunde.gov.cn/sdqrmzf/zwgk/zdly/gytdsfwzsbcxxgk/content/post_4625369.html và https://www.shunde.gov.cn/attachment/0/143/143279/4625369.pdf
2. Bộ Tài chính, Tổng cục Thuế và Bộ Xây dựng Trung Quốc (财政部 国家税务总局 建设部) (1999). Thông báo về việc thu thuế thu nhập cá nhân từ việc bán nhà ở của cá nhân (财政部 国家税务总局 建设部关于个人出售住房所得征收个人所得税有关问题的通知). https://shanghai.chinatax.gov.cn/xwdt/ztzl/grsx/fwjy/csfclsx/202411/t474237.html
3. Bộ Tài chính, Tổng cục Thuế, Bộ Nhà ở và Phát triển Đô thị - Nông thôn Trung Quốc (财政部 税务总局 住房城乡建设部) (2024). Thông báo số 16 năm 2024 (财政部 税务总局 住房城乡建设部公告2024年第16号). https://shanghai.chinatax.gov.cn/zcfw/zcfgk/qs/202411/t474016.html
4. Bộ trưởng Bộ Pháp luật Singapore (Minister for Law, Singapore) (2015). Quy tắc nghề luật (Legal Profession (Law Practice Entities) Rules 2015). https://sso.agc.gov.sg//SL/LPA1966-S699-2015?DocDate=20220921&ProvIds=pr50-&ViewType=Advance&Any=3+Factories+Persons+In+Charge+Regulations&WiAl=1#pr50-
5. Bộ trưởng Bộ Pháp luật Singapore (Minister for Law) (2011). Conveyancing and Law of Property Act. https://sso.agc.gov.sg/SL/CLPA1886-S391-2011
6. Bộ trưởng Bộ Tài chính Singapore (Minister for Finance, Singapore) (2024). Thuế Tài sản Bất động sản (Property Tax (Rates for Residential Premises)). https://sso.agc.gov.sg//SL/PTA1960-S691-2013?ValidDate=20250101&ProvIds=Sc-XX-Sc-
7. Cục Thống kê (2025). Niên giám Thống kê 2024.
8. Cục Thống kê (2026). Hiện trạng sử dụng đất. Cơ sở dữ liệu thống kê.
9. Cục Thuế Thượng Hải, Trung Quốc ( 国家税务总局上海市税务局) (2026). Giải thích chính sách thuế tài sản nhà ở cá nhân (个人住房房产税政策解读). https://shanghai.chinatax.gov.cn/xwdt/ztzl/grsx/fwjy/fcsjd/202208/t463884.html
10. Chính phủ Singapore (Singapore Government) (2021). Stamp Duties Act 1929 (Instruments chargeable with stamp duty, 2021 Rev. Ed.). https://sso.agc.gov.sg/Act/SDA1929?ProvIds=Sc1-#Sc1-
11. Chính phủ Singapore (Singapore Government) (2025). Stamp Duties Act 1929 (amendment of firstand third schedules) notification 2025. https://sso.agc.gov.sg/SL-Supp/S480-2025/Published/20250703?DocDate=20250703
12. Chính phủ Việt Nam (2022). Nghị định số 10/2022/NĐ-CP ngày 15/01/2022 quy định về lệ phí trước bạ.
13. Chính phủ Việt Nam (2025a). Nghị định số 175/2025/NĐ-CP ngày 30/6/2025 sửa đổi, bổ sung một số điều của Nghị định số 10/2022/NĐ-CP ngày 15/1/2022 của Chính phủ quy định về lệ phí trước bạ.
14. Chính phủ Việt Nam (2025b). Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
15. Chính quyền nhân dân Trùng Khánh, Trung Quốc (重庆市人民政府). (2024). Lệnh số 367 (重庆市人民政府令第 367 号). https://www.cq.gov.cn/zwgk/zfxxgkml/szfwj/zfgz/zfgz/202401/t20240124_12857047.html
16. Quốc hội Việt Nam (2010). Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 ngày 17/6/2010.
17. Quốc hội Việt Nam. (2025). Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025.
18. Quốc vụ viện (国务院) (2011a). Quy định tạm thời về Thuế tài sản của nước Cộng hòa Nhân dân Trung Hoa (中华人民共和国房产税暂行条例). https://12366.chinatax.gov.cn/bzds/085/085-5-2.html
19. Quốc vụ viện (国务院) (2011b). Quy định tạm thời về thuế tăng giá đất của Cộng hòa Nhân dân Trung Hoa (中华人民共和国土地增值税暂行条例). https://xzfg.moj.gov.cn/front/law/detail?LawID=395
20. Tổng cục Thuế, Bộ Tài chính Trung Quốc (财政部 税务总局). (2025). Thông báo về chính sách thuế giá trị gia tăng đối với cá nhân bán nhà ở (财政部 税务总局公告2025年第17号). https://shanghai.chinatax.gov.cn/tax/zcfw/zcfgk/zzs/202601/t478899.html
21. Ủy ban Thường vụ Quốc hội Trung Quốc (全国人民代表大会常务委员会), . (2021). Luật thuế Tem Trung Quốc (中华人民共和国印花税法). https://shanghai.chinatax.gov.cn/zcfw/zcfgk/yhs/202106/t458595.html và https://shaanxi.chinatax.gov.cn/art/2023/11/10/art_5376_521355.html
22. Văn phòng Chính quyền Nhân dân thành phố Trùng Khánh, Trung Quốc (重庆市人民政府办公厅). (2025). Thông báo về việc miễn thuế tài sản nhà ở cá nhân cho những người bên ngoài thành phố mua nhà ở thông thường (关于市外人员购买普通住宅免征个人住房房产税的通知). https://www.cq.gov.cn/zwgk/zfxxgkml/zcjd_120614/bmjd/202506/t20250603_14679642.html
23. Văn phòng Xuất bản chính phủ Mỹ (2022). Bộ luật Thuế vụ: Phần 121 - Loại trừ lợi nhuận từ việc bán nơi cư trú chính (Internal Revenue code: Sec. 121 - Exclusion of gain from sale of principal residence). https://www.govinfo.gov/content/pkg/USCODE-2022-title26/html/USCODE-2022-title26-subtitleA-chap1-subchapB-partIII-sec121.htm
| Ngày nhận bài: 19/4/2026; Ngày hoàn thiện biên tập: 25/5/2026; Ngày duyệt đăng: 24/6/2026 |
Các tin khác

Mô hình nghiên cứu các nhân tố ảnh hưởng đến hành vi khách hàng chọn lựa sử dụng xe điện trong nước hoặc nước ngoài bằng phương pháp hồi quy logistic

Các nhân tố tác động đến quyết định lựa chọn căn hộ có mức giá trung bình của khách hàng tại TP. Hồ Chí Minh

Hành vi tìm kiếm thông tin bất động sản của người tiêu dùng trong bối cảnh chuyển đổi số tại TP. Hồ Chí Minh

Quản lý nhà nước về kinh tế tuần hoàn trong nông nghiệp trên địa bàn tỉnh Nghệ An: Thực trạng và hàm ý chính sách

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội


