


Đánh giá các nhân tố tác động đến ý định sử dụng dịch vụ Cổng thanh toán quốc tế
TS. Trần An Quân
Khoa Tài chính Kế toán 1, Học viện Công nghệ Bưu Chính Viễn Thông
Email: [email protected]
Tóm tắt
Nghiên cứu này đánh giá các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ cổng thanh toán quốc tế của nhóm đối tượng sinh viên đại học tại Hà Nội dựa trên Mô hình chấp nhận công nghệ mở rộng. Dữ liệu được thu thập thông qua khảo sát 204 sinh viên và phân tích bằng phương pháp mô hình cấu trúc tuyến tính bình phương tối thiểu từng phần PLS-SEM. Kết quả cho thấy, cả 7 giả thuyết nghiên cứu đều được chấp nhận. Trong đó, Nhận thức tính hữu ích có tác động mạnh nhất đến Ý định sử dụng, tiếp theo là Điều kiện hỗ trợ tác động đến Nhận thức tính dễ sử dụng và Ý định sử dụng tác động đến Hành vi sử dụng thực tế. Bảo mật cảm nhận và Niềm tin cũng có tác động tích cực đến Nhận thức tính hữu ích. Mô hình giải thích được 58,4% sự biến thiên của Ý định sử dụng.
Từ khóa: Mô hình TAM, cổng thanh toán quốc tế, ý định sử dụng, thanh toán điện tử
Abstract
This study examines the factors influencing university students’ intention to use international payment gateway services in Ha Noi, based on an extended Technology Acceptance Model (TAM). Data were collected through a survey of 204 university students and analyzed using partial least squares structural equation modeling (PLS-SEM). The results indicate that all seven research hypotheses are supported. Among the factors examined, Perceived Usefulness has the strongest effect on Behavioral Intention, followed by Facilitating Conditions influencing Perceived Ease of Use and Behavioral Intention influencing Actual Use Behavior. Perceived Security and Trust also positively affect Perceived Usefulness. The model explains 58.4% of the variance in Behavioral Intention.
Keywords: Technology Acceptance Model (TAM), international payment gateways, behavioral intention, electronic payment
Giới thiệu
Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ trên toàn cầu, các dịch vụ tài chính số và thanh toán điện tử đang ngày càng đóng vai trò quan trọng trong hoạt động kinh tế - xã hội (Statista, 2024; World Bank, 2022). Sự phát triển của thương mại điện tử xuyên biên giới, giáo dục quốc tế, du lịch trực tuyến và các nền tảng dịch vụ số quốc tế đã thúc đẩy nhu cầu sử dụng các dịch vụ cổng thanh toán quốc tế tại Việt Nam (Ngân hàng Nhà nước Việt Nam, 2024). Các cổng thanh toán quốc tế như PayPal, Visa, Mastercard hay Stripe không chỉ hỗ trợ giao dịch xuyên quốc gia mà còn góp phần thúc đẩy quá trình hội nhập kinh tế số của người dùng Việt Nam, đặc biệt là giới trẻ và sinh viên đại học.
Tại Việt Nam, nhóm sinh viên đại học được xem là lực lượng tiên phong trong việc tiếp cận và ứng dụng các công nghệ tài chính số (Fintech). Đây là nhóm người dùng có khả năng tiếp cận internet cao (Bộ Thông tin và truyền thông, 2023), thường xuyên sử dụng các nền tảng học tập, mua sắm và giải trí quốc tế, từ đó hình thành nhu cầu sử dụng các phương thức thanh toán quốc tế trực tuyến. Bên cạnh đó, xu hướng làm việc tự do (freelancing), sáng tạo nội dung số, kinh doanh trực tuyến xuyên biên giới và học tập trên các nền tảng quốc tế cũng khiến nhu cầu sử dụng cổng thanh toán quốc tế ngày càng gia tăng trong cộng đồng sinh viên. Dù tiềm năng sử dụng lớn, mức độ chấp nhận và ý định sử dụng các dịch vụ này vẫn chịu ảnh hưởng bởi nhiều yếu tố khác nhau như nhận thức về tính hữu ích, độ tin cậy, mức độ bảo mật, sự dễ sử dụng, ảnh hưởng xã hội hay rủi ro cảm nhận.
Xuất phát từ những vấn đề trên, nghiên cứu này được thực hiện nhằm đánh giá các nhân tố tác động đến ý định sử dụng dịch vụ cổng thanh toán quốc tế của nhóm đối tượng sinh viên đại học tại Hà Nội.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Nghiên cứu nền tảng của Davis (1989) về Mô hình chấp nhận công nghệ (TAM) cho rằng, 2 yếu tố cốt lõi ảnh hưởng đến ý định sử dụng công nghệ là nhận thức tính hữu ích và nhận thức tính dễ sử dụng. Theo nghiên cứu này, người dùng có xu hướng chấp nhận công nghệ nếu họ cảm thấy công nghệ đó giúp nâng cao hiệu quả công việc và dễ dàng thao tác. Mô hình TAM sau đó đã được ứng dụng rộng rãi trong nghiên cứu mobile banking, ví điện tử và thanh toán điện tử.
Tiếp nối TAM, Venkatesh và cộng sự (2003) đã phát triển mô hình chấp nhận công nghệ mở rộng (UTAUT) nhằm giải thích hành vi chấp nhận công nghệ thông qua 4 yếu tố chính gồm: kỳ vọng hiệu quả, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện thuận lợi. Đây cũng là mô hình được áp dụng phổ biến trong nghiên cứu Fintech và thanh toán số hiện nay.
Trong lĩnh vực thanh toán điện tử, nhiều nghiên cứu đã khẳng định vai trò quan trọng của niềm tin và bảo mật cảm nhận đối với ý định sử dụng dịch vụ thanh toán trực tuyến. Chẳng hạn, nghiên cứu của Xin và cộng sự (2015) cho thấy, niềm tin của người tiêu dùng có ảnh hưởng tích cực đến ý định chấp nhận thanh toán điện tử. Bên cạnh đó, Oliveira và cộng sự (2016) nghiên cứu về chấp nhận thanh toán điện tử tại châu Âu đã chỉ ra rằng, tính đổi mới công nghệ, tính tiện lợi và khả năng truy cập dịch vụ có tác động tích cực đến ý định sử dụng dịch vụ thanh toán điện tử.
Đối với lĩnh vực Fintech, nghiên cứu của Ryu Hyun-Sun (2018) đã phát triển Mô hình phân tích lợi ích và rủi ro cảm nhận trong việc sử dụng dịch vụ Fintech. Theo đó, lợi ích cảm nhận như tính nhanh chóng, tiết kiệm thời gian và khả năng giao dịch toàn cầu có ảnh hưởng tích cực đến ý định sử dụng, trong khi rủi ro tài chính và rủi ro bảo mật có tác động tiêu cực. Điều này đặc biệt phù hợp với bối cảnh sử dụng các cổng thanh toán quốc tế tại các quốc gia đang phát triển.
Tại Việt Nam, phần lớn các nghiên cứu hiện nay mới tập trung vào các nền tảng thanh toán nội địa như MoMo, ZaloPay hay mobile banking của ngân hàng thương mại, trong khi nghiên cứu về cổng thanh toán quốc tế vẫn còn hạn chế, đặc biệt trong nhóm sinh viên đại học. Vì vậy, nghiên cứu này lấp đầy khoảng trống nghiên cứu về kinh tế hành vi ứng dụng cổng thanh toán điện tử quốc tế, một dịch vụ Fintech quan trọng trong kỷ nguyên số.
DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp và giả thuyết nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng, phân tích dữ liệu qua mô hình cấu trúc tuyến tính bình phương tối thiểu từng phần (PLS-SEM).
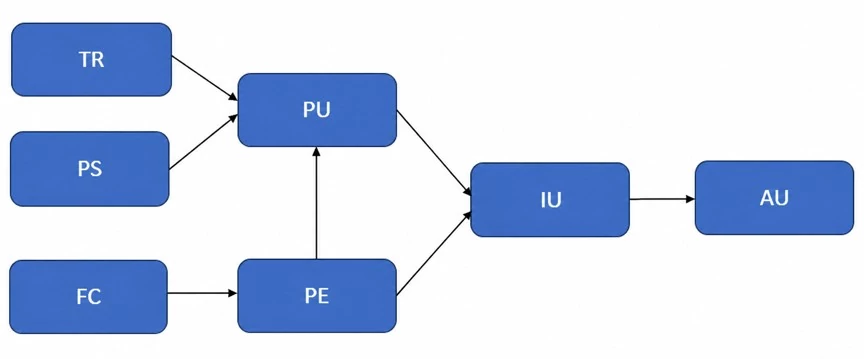
Mô hình nghiên cứu được xây dựng trên cơ sở kế thừa Mô hình TAM của Davis (1989) và được mở rộng nhằm phù hợp với bối cảnh sử dụng dịch vụ cổng thanh toán quốc tế của sinh viên đại học. Ngoài 2 biến cốt lõi của TAM là Nhận thức tính hữu ích (PU) và Nhận thức tính dễ sử dụng (PE), nghiên cứu bổ sung 3 biến ngoại sinh gồm Điều kiện hỗ trợ (FC), Niềm tin (TR) và Bảo mật cảm nhận (PS). Mô hình cũng xem xét Ý định sử dụng (IU) và Hành vi sử dụng thực tế (AU) nhằm phản ánh toàn diện quá trình chấp nhận và sử dụng dịch vụ.
Các biến của mô hình được trình bày trong Bảng 1.
Bảng 1: Mô tả biến
| Biến tiềm ẩn | Biến giải thích | Nội dung đo đường |
|---|---|---|
| FC | FC1 | Có đầy đủ thiết bị để thực hiện dịch vụ |
| FC2 | Có đủ kiến thức để thực hiện dịch vụ | |
| FC3 | Dễ dàng truy cập Internet để sử dụng dịch vụ | |
| FC4 | Được hỗ trợ khi gặp khó khăn trong quá trình sử dụng | |
| PS | PS1 | Đánh giá cổng thanh toán có độ bảo mật cao |
| PS2 | Thông tin thanh toán được bảo mật an toàn | |
| PS3 | Thấy nguy cơ mất tiền khi sử dụng dịch vụ là thấp. | |
| PS4 | Cảm thấy an toàn khi giao dịch nhờ cơ chế xác thực | |
| TR | TR1 | Tin rằng dịch vụ thực hiện giao dịch chính xác |
| TR2 | Tin tưởng vào độ tin cậy của dịch vụ | |
| TR3 | Tin rằng thông tin cá nhân được bảo mật | |
| TR4 | Cảm thấy an tâm khi sử dụng dịch vụ | |
| PE | PE1 | Việc học để sử dụng dịch vụ là dễ dàng |
| PE2 | Dễ dàng thực hiện các giao dịch qua dịch vụ | |
| PE3 | Giao diện của cổng thanh toán dễ hiểu và dễ thao tác | |
| PE4 | Dịch vụ dễ sử dụng và không phát sinh lỗi | |
| PU | PU1 | Các giao dịch được thực hiện chính xác, nhanh chóng |
| PU2 | Dịch vụ giúp nâng cao hiệu quả thanh toán trực tuyến | |
| PU3 | Dịch vụ là một công cụ hữu ích, thuận tiện cho các giao dịch quốc tế | |
| PU4 | Dịch vụ giúp các giao dịch quốc tế rẻ hơn, tiết kiệm chi phí | |
| IU | IU1 | Có ý định sử dụng cổng thanh toán quốc tế trong thời gian tới |
| IU2 | Ưu tiên sử dụng cổng thanh toán khi có nhu cầu | |
| IU3 | Dự định tiếp tục sử dụng dịch vụ trong tương lai. | |
| IU4 | Sẵn sàng giới thiệu dịch vụ này cho người khác | |
| AU | AU1 | Đã từng sử dụng dịch vụ để thực hiện giao dịch. |
| AU2 | Thường xuyên sử dụng dịch vụ khi thanh toán quốc tế | |
| AU3 | Trong 6 tháng gần đây, đã sử dụng cổng thanh toán quốc tế nhiều hơn một lần. | |
| AU4 | Là một trong những phương thức giao dịch, thanh toán được sử dụng thường xuyên. |
Nguồn: Đề xuất của tác giả
Các giả thuyết trong nghiên cứu được tóm tắt trong Bảng 2.
Bảng 2: Các giả thuyết trong mô hình PLS-SEM
| Giả thuyết | Nội dung |
|---|---|
| H1 | Điều kiện hỗ trợ (FC) tác động tích cực đến Nhận thức tính dễ sử dụng (PE). |
| H2 | Nhận thức tính dễ sử dụng (PE) tác động tích cực đến Nhận thức tính hữu ích (PU). |
| H3 | Nhận thức tính dễ sử dụng (PE) tác động tích cực đến Ý định sử dụng (IU). |
| H4 | Niềm tin (TR) tác động tích cực đến Nhận thức tính hữu ích (PU). |
| H5 | Bảo mật cảm nhận (PS) tác động tích cực đến Nhận thức tính hữu ích (PU). |
| H6 | Nhận thức tính hữu ích (PU) tác động tích cực đến Ý định sử dụng (IU). |
| H7 | Ý định sử dụng (IU) tác động tích cực đến Hành vi sử dụng thực tế (AU). |
Nguồn: Đề xuất của tác giả
Mô hình nghiên cứu được trình bày như Hình 1.
Hình 1: Mô hình PLS-SEM thể hiện mối quan hệ của các biến tiềm ẩn
 |
Nguồn: Đề xuất của tác giả
Thiết kế bảng hỏi và thu thập dữ liệu
Dữ liệu nghiên cứu được thu thập thông qua phương pháp khảo sát bảng hỏi đối với sinh viên đại học trên địa bàn Hà Nội. Bảng hỏi được thiết kế dựa trên việc kế thừa và điều chỉnh các thang đo từ các nghiên cứu trước đây liên quan đến chấp nhận công nghệ, Fintech và thanh toán điện tử. Các biến quan sát được đo lường bằng thang đo Likert 5 mức độ, từ 1 “Hoàn toàn không đồng ý” đến 5 “Hoàn toàn đồng ý”.
Dữ liệu nghiên cứu được thu thập thông qua hình thức khảo sát trực tiếp và khảo sát trực tuyến. Tổng cộng có 204 bảng hỏi hợp lệ được tập hợp qua 2 hình thức khảo sát và sử dụng cho quá trình phân tích dữ liệu. Dữ liệu sau khi thu thập được mã hóa và xử lý bằng phần mềm SmartPLS.
KẾT QUẢ THỰC NGHIỆM
Kết quả và phân tích
Kết quả Outer Loadings được trình bày tại Bảng 3, cho thấy hệ số tải ngoài của các biến quan sát dao động từ 0,624 đến 0,882. Phần lớn các biến quan sát có hệ số tải ngoài > 0,7, cho thấy các biến quan sát có mức độ đóng góp tốt vào biến tiềm ẩn tương ứng. Một số biến có hệ số tải < 0,7 gồm FC1 (0,624), FC3 (0,691) và PS4 (0,698). Tuy nhiên, các giá trị này vẫn nằm trong khoảng có thể chấp nhận được trong nghiên cứu PLS-SEM khi các chỉ tiêu về độ tin cậy tổng hợp và giá trị hội tụ của thang đo vẫn đạt yêu cầu. Do đó, nghiên cứu giữ lại toàn bộ 28 biến quan sát để thực hiện các bước phân tích tiếp theo.
Bảng 3: Bảng Outer Loadings trong mô hình
| AU | FC | IU | PE | PS | PU | TR | |
|---|---|---|---|---|---|---|---|
| AU1 | 0,831 | ||||||
| AU2 | 0,838 | ||||||
| AU3 | 0,799 | ||||||
| AU4 | 0,753 | ||||||
| FC1 | 0,624 | ||||||
| FC2 | 0,838 | ||||||
| FC3 | 0,691 | ||||||
| FC4 | 0,797 | ||||||
| IU1 | 0,821 | ||||||
| IU2 | 0,811 | ||||||
| IU3 | 0,852 | ||||||
| IU4 | 0,811 | ||||||
| PE1 | 0,850 | ||||||
| PE2 | 0,866 | ||||||
| PE3 | 0,866 | ||||||
| PE4 | 0,707 | ||||||
| PS1 | 0,839 | ||||||
| PS2 | 0,844 | ||||||
| PS3 | 0,738 | ||||||
| PS4 | 0,698 | ||||||
| PU1 | 0,854 | ||||||
| PU2 | 0,870 | ||||||
| PU3 | 0,857 | ||||||
| PU4 | 0,803 | ||||||
| TR1 | 0,842 | ||||||
| TR2 | 0,831 | ||||||
| TR3 | 0,882 | ||||||
| TR4 | 0,854 |
Nguồn: Kết quả khảo sát
Bảng 4 cho thấy Cronbach's Alpha của 7 biến tiềm ẩn dao động từ 0,732 đến 0,876, đều lớn hơn ngưỡng 0,7. Điều này cho thấy các thang đo có độ nhất quán nội tại tốt. Giá trị rho_A dao động từ 0,777 đến 0,888 và Composite Reliability (CR) dao động từ 0,829 đến 0,914, đều vượt ngưỡng khuyến nghị 0,7. Đồng thời, giá trị AVE của các biến tiềm ẩn nằm trong khoảng 0,551-0,727, đều > 0,5. Kết quả này cho thấy các thang đo đạt giá trị hội tụ, tức là các biến quan sát trong cùng một thang đo có khả năng giải thích tốt cho biến tiềm ẩn tương ứng, đủ điều kiện để đưa vào đánh giá mô hình cấu trúc và kiểm định các giả thuyết nghiên cứu.
Bảng 4: Kết quả kiểm định độ tin cậy và bền vững của mô hình
|
| Cronbach's Alpha | rho_A | Độ tin cậy tổng hợp (CR) | Trung bình phương sai trích (AVE) |
|---|---|---|---|---|
| AU | 0,827 | 0,878 | 0,881 | 0,650 |
| FC | 0,732 | 0,777 | 0,829 | 0,551 |
| IU | 0,842 | 0,845 | 0,894 | 0,679 |
| PE | 0,841 | 0,853 | 0,894 | 0,680 |
| PS | 0,786 | 0,790 | 0,862 | 0,612 |
| PU | 0,868 | 0,868 | 0,910 | 0,717 |
| TR | 0,876 | 0,888 | 0,914 | 0,727 |
Nguồn: Kết quả khảo sát
Kết quả tại Bảng 5 cho thấy, cả 7 mối quan hệ trong mô hình đều có hệ số ước lượng dương.
Cụ thể, quan hệ FC → PE (β = 0,578, t = 9,877 và p < 0,001) cho thấy, FC có tác động tích cực và có ý nghĩa thống kê đến PE (H1 được chấp nhận). Như vậy, khi sinh viên có đầy đủ thiết bị, kiến thức, khả năng tiếp cận Internet và sự hỗ trợ cần thiết, họ có xu hướng cảm nhận cổng thanh toán quốc tế dễ sử dụng hơn.
Mối quan hệ IU → AU (β = 0,462, t = 9,318 và p < 0,001) cho thấy, Ý định sử dụng có tác động tích cực và có ý nghĩa thống kê đến Hành vi sử dụng thực tế. Khi ý định sử dụng của sinh viên tăng lên một đơn vị, hành vi sử dụng thực tế có xu hướng tăng khoảng 0,462 đơn vị, trong điều kiện các yếu tố khác trong mô hình được giữ nguyên. Đây là bằng chứng thực nghiệm ủng hộ giả thuyết H7.
Quan hệ PE → IU (β = 0,238, t = 3,855 và p < 0,001) cho thấy, Nhận thức tính dễ sử dụng có tác động tích cực đến Ý định sử dụng. Sinh viên càng cảm nhận cổng thanh toán quốc tế dễ học, dễ hiểu và dễ thao tác thì ý định sử dụng dịch vụ càng cao. H3 vì vậy được chấp nhận.
Mối quan hệ PE → PU (β = 0,373, t = 6,8 và p < 0,001) cho thấy, Nhận thức tính dễ sử dụng có tác động tích cực đến Nhận thức tính hữu ích. Do đó, giả thuyết H2 được chấp nhận.
Bảo mật cảm nhận (PS) có tác động tích cực đến PU (β = 0,306, t = 3,963 và p < 0,001) cho thấy, mức độ bảo mật mà sinh viên cảm nhận được có vai trò quan trọng trong việc hình thành nhận thức về tính hữu ích của cổng thanh toán quốc tế. Do đó, giả thuyết H5 được chấp nhận.
Ngoài ra, quan hệ PU → IU (β = 0,591, t = 10,483 và p < 0,001) cho thấy, đây là mối quan hệ có hệ số tác động lớn nhất trong mô hình. Như vậy, Nhận thức tính hữu ích là nhân tố có ảnh hưởng mạnh nhất đến Ý định sử dụng cổng thanh toán quốc tế. Do đó, giả thuyết H6 được chấp nhận.
Cuối cùng, quan hệ TR → PU (β = 0,162, t = 1,998 và p = 0,046). Dù mức độ tác động tương đối thấp so với các mối quan hệ còn lại, kết quả vẫn đạt ý nghĩa thống kê ở mức 5%. Điều này cho thấy Niềm tin của sinh viên đối với cổng thanh toán quốc tế có tác động tích cực đến Nhận thức tính hữu ích của dịch vụ. Do vậy, giả thuyết H4 trong mô hình được chấp nhận.
Bảng 5: Bảng hệ số ước lượng và mức ý nghĩa thống kê của các biến tiềm ẩn
| Giả thuyết | Mối quan hệ | Hệ số ước lượng | Độ lệch chuẩn | t-value | P-values | Kết luận |
|---|---|---|---|---|---|---|
| H1 | FC → PE | 0,578 | 0,059 | 9,877 | 0,000 | Chấp nhận |
| H2 | PE → PU | 0,373 | 0,055 | 6,800 | 0,000 | Chấp nhận |
| H3 | PE → IU | 0,238 | 0,062 | 3,855 | 0,000 | Chấp nhận |
| H4 | TR → PU | 0,162 | 0,081 | 1,998 | 0,046 | Chấp nhận |
| H5 | PS → PU | 0,306 | 0,077 | 3,963 | 0,000 | Chấp nhận |
| H6 | PU → IU | 0,591 | 0,056 | 10,483 | 0,000 | Chấp nhận |
| H7 | IU → AU | 0,462 | 0,050 | 9,318 | 0,000 | Chấp nhận |
Nguồn: Kết quả nghiên cứu
Kết quả đánh giá hệ số xác định cho thấy, R² của 4 biến nội sinh PE, PU, IU và AU lần lượt đạt 0,334; 0,529; 0,584 và 0,213. Cụ thể, mô hình giải thích được 33,4% sự biến thiên của PE, 52,9% của PU, 58,4% của IU và 21,3% của AU. Trong đó, IU có giá trị R² cao nhất (0,584), cho thấy các yếu tố PU và PE có khả năng giải thích tương đối tốt Ý định sử dụng dịch vụ cổng thanh toán quốc tế. Ngược lại, AU có R² = 0,213, cho thấy Hành vi sử dụng thực tế còn chịu ảnh hưởng bởi các yếu tố khác ngoài ý định sử dụng chưa được đưa vào mô hình. Nhìn chung, các giá trị R² cho thấy mô hình có khả năng giải thích tương đối tốt đối với các biến nội sinh, đặc biệt là với các biến PU và IU.
Kết quả phân tích f² cho thấy mức độ ảnh hưởng của các biến độc lập đến biến nội sinh có sự khác biệt đáng kể. Cụ thể, FC → PE (f² = 0,503) và PU → IU (f² = 0,506) đều có mức ảnh hưởng lớn, cho thấy biến Điều kiện hỗ trợ đóng vai trò quan trọng trong việc hình thành Nhận thức về tính dễ sử dụng, trong khi Nhận thức tính hữu ích có ảnh hưởng mạnh đến Ý định sử dụng. IU → AU (f² = 0,271) có mức ảnh hưởng trung bình đến lớn, cho thấy Ý định sử dụng có vai trò đáng kể đối với Hành vi sử dụng thực tế. Các mối quan hệ PE → PU (f² = 0,183) và PE → IU (f² = 0,082) lần lượt có mức ảnh hưởng trung bình và nhỏ. Kết quả f² rút ra từ mô hình cho thấy vai trò nổi bật của các biến FC, PU và IU trong mô hình nghiên cứu.
Các giá trị VIF (hệ số phóng đại phương sai) của các biến dự báo đều nằm dưới ngưỡng 5, cho thấy mô hình không tồn tại vấn đề đa cộng tuyến nghiêm trọng giữa các biến độc lập. Do đó, các hệ số đường dẫn trong mô hình cấu trúc có thể được sử dụng để kiểm định các giả thuyết nghiên cứu.
Thảo luận kết quả
Nhận thức tính hữu ích (PU) có tác động mạnh nhất đến Ý định sử dụng (IU) (β = 0,591). Kết quả này phù hợp với lập luận của Davis (1989), cho rằng người dùng có xu hướng chấp nhận một công nghệ khi họ nhận thấy công nghệ đó mang lại lợi ích thiết thực và nâng cao hiệu quả thực hiện công việc.
Bên cạnh đó, Điều kiện hỗ trợ (FC) có tác động mạnh đến Nhận thức tính dễ sử dụng (PE) (β = 0,578). Việc có thiết bị phù hợp, khả năng tiếp cận Internet, kiến thức và sự hỗ trợ cần thiết giúp sinh viên cảm thấy việc sử dụng cổng thanh toán quốc tế dễ dàng hơn. Kết quả này phù hợp với quan điểm của Venkatesh và cộng sự (2003) về vai trò của các điều kiện hỗ trợ trong quá trình chấp nhận công nghệ.
Bảo mật cảm nhận (PS) tác động tích cực đến Nhận thức tính hữu ích (PU) (β = 0,306), cho thấy vấn đề an toàn thông tin và giao dịch có vai trò đáng kể trong đánh giá của sinh viên về dịch vụ thanh toán quốc tế. Trong khi đó, Niềm tin (TR) có tác động thấp hơn đến PU (β = 0,162) nhưng vẫn đạt ý nghĩa thống kê ở mức 5%. Điều này cho thấy niềm tin vẫn là yếu tố cần thiết, mặc dù ảnh hưởng của nó trong mô hình hiện tại thấp hơn so với tính dễ sử dụng và bảo mật cảm nhận.
Ý định sử dụng có tác động tích cực đến Hành vi sử dụng thực tế (β = 0,462), khẳng định vai trò của ý định như một tiền đề quan trọng của hành vi sử dụng. Tuy nhiên, R² của AU chỉ đạt 0,213, thấp hơn đáng kể so với R² của IU (0,584), cho thấy việc hình thành ý định chưa hoàn toàn được chuyển hóa thành hành vi sử dụng thực tế.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết quả nghiên cứu cho thấy cả 7 giả thuyết đều được chấp nhận, khẳng định các mối quan hệ đề xuất trong mô hình đều có ý nghĩa thống kê. Trong đó, Nhận thức tính hữu ích (PU) có tác động mạnh nhất đến Ý định sử dụng (IU) với β = 0,591, tiếp đến là Điều kiện hỗ trợ (FC) → Nhận thức tính dễ sử dụng (PE) với β = 0,578 và Ý định sử dụng (IU) → Hành vi sử dụng thực tế (AU) với β = 0,462. Bên cạnh đó, Bảo mật cảm nhận và Niềm tin đều có tác động tích cực đến Nhận thức tính hữu ích, với hệ số lần lượt là 0,306 và 0,162.
Do mẫu khảo sát của nghiên cứu chỉ tập trung vào sinh viên tại Hà Nội nên khả năng khái quát hóa kết quả cho các nhóm người dùng khác còn hạn chế. Các nghiên cứu tiếp theo cần mở rộng để hoàn thiện mô hình và nâng cao khả năng giải thích hành vi sử dụng cổng thanh toán quốc tế.
Từ kết quả nghiên cứu, có thể đề xuất một số hàm ý chính sách sau:
Thứ nhất, nâng cao giá trị và trải nghiệm sử dụng dịch vụ. Các nhà cung cấp cần tiếp tục hoàn thiện các chức năng của cổng thanh toán theo hướng nhanh chóng, thuận tiện và phù hợp với nhu cầu thực tế của sinh viên. Việc tích hợp nhiều phương thức thanh toán, hỗ trợ các giao dịch quốc tế phổ biến và cung cấp thông tin giao dịch rõ ràng sẽ giúp người dùng nhận thấy dịch vụ mang lại nhiều giá trị hơn trong học tập, mua sắm và các hoạt động trực tuyến.
Thứ hai, đơn giản hóa quy trình và nâng cao khả năng tiếp cận dịch vụ. Cổng thanh toán nên được thiết kế với giao diện trực quan, thao tác đơn giản và tương thích tốt với các thiết bị di động. Bên cạnh đó, phát triển hệ thống hướng dẫn sử dụng, hỗ trợ trực tuyến và giải đáp các vấn đề thường gặp bằng ngôn ngữ dễ hiểu. Với nhóm sinh viên có mức độ am hiểu công nghệ khác nhau, việc giảm các bước không cần thiết trong quá trình thanh toán sẽ góp phần cải thiện trải nghiệm người dùng.
Thứ ba, tăng cường bảo mật và truyền thông về an toàn giao dịch. Các nhà cung cấp nên tăng cường xác thực đa lớp, bảo vệ dữ liệu cá nhân, phát hiện giao dịch bất thường và cảnh báo nguy cơ gian lận. Đồng thời, chủ động cung cấp thông tin minh bạch về các cơ chế bảo vệ người dùng để nâng cao nhận thức và cảm giác an toàn khi thực hiện giao dịch.
Thứ tư, xây dựng và duy trì niềm tin của người dùng. Niềm tin có thể được củng cố thông qua tính minh bạch, độ tin cậy và chất lượng phục vụ của nhà cung cấp. Do đó, cần công khai rõ ràng về phí giao dịch, tỷ giá, thời gian xử lý, chính sách hoàn tiền và cơ chế giải quyết khiếu nại
Thứ năm, tạo điều kiện để ý định sử dụng được chuyển thành hành vi thực tế. Các nhà cung cấp có thể triển khai những chương trình phù hợp với đặc điểm và khả năng chi trả của sinh viên như ưu đãi phí giao dịch, hoàn tiền, khuyến mại cho giao dịch đầu tiên hoặc các chương trình hợp tác với trường đại học. Đồng thời, tăng cường phổ biến kiến thức về thanh toán quốc tế và kỹ năng sử dụng dịch vụ an toàn, giúp sinh viên tự tin hơn khi phát sinh nhu cầu giao dịch thực tế.
Tài liệu tham khảo:
1. Bộ Thông tin và truyền thông (2023). Báo cáo chuyển đổi số quốc gia Việt Nam năm 2023.
2. Davis, F.D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
3. Ngân hàng Nhà nước Việt Nam (2024). Báo cáo về chuyển đổi số ngành ngân hàng và thanh toán không dùng tiền mặt tại Việt Nam.
4. Oliveira Tiago, Thomas, M., Baptista, G., & Campos, F. (2016). Mobile payment: Understanding the determinants of customer adoption and intention to recommend the technology. Computers in Human Behavior, 61, 404-414. https://doi.org/10.1016/j.chb.2016.03.030
5. Ryu Hyun-Sun (2018). Understanding benefit and risk framework of fintech adoption: Comparison of early adopters and late adopters. Proceedings of the 51st Hawaii International Conference on System Sciences (HICSS). https://doi.org/10.24251/HICSS.2018.486
6. Statista (2024). Digital payments worldwide - statistics & facts.
7. Venkatesh Viswanath, Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
8. World Bank (2022). The Global Findex Database 2021: Financial Inclusion, Digital Payments, and Resilience in the Age of COVID-19. World Bank. https://doi.org/10.1596/978-1-4648-1897-4
9. Xin Hua, Techatassanasoontorn, A. A., & Tan, F. B. (2015). Antecedents of Consumer Trust in Mobile Payment Adoption. Journal of Computer Information Systems, 55(4), 1-10. https://doi.org/10.1080/08874417.2015.11645781
| Ngày nhận bài: 28/9/2026; Ngày hoàn thiện biên tập: 10/11/2026; Ngày duyệt đăng: 20/11/2026 |
Tin liên quan


Các tin khác

Tăng cường minh bạch và giám sát phát hành trái phiếu doanh nghiệp ESG tại Việt Nam

Các yếu tố ảnh hưởng đến quyết định mua vé số kiến thiết truyền thống của người tiêu dùng khu vực Bến Tre, tỉnh Vĩnh Long

Trao quyền kinh tế cho phụ nữ vùng Đồng bằng sông Hồng trong mô hình chính quyền địa phương 2 cấp: Thực trạng và giải pháp hoàn thiện công tác thống kê, giám sát

Ảnh hưởng của nội dung chương trình đào tạo, học tập trải nghiệm và môi trường thể chế đến nhận thức và kỹ năng xanh của sinh viên

Tính bổ trợ giữa dịch vụ du lịch biển tại Khánh Hòa và du lịch văn hóa tại Tây Nguyên trong xây dựng sản phẩm du lịch liên tỉnh

Phát triển du lịch xanh hướng đến bền vững tại Đồng bằng Sông Cửu Long

Tác động của marketing xanh đến trung thành thương hiệu xanh trong ngành sữa tại Việt Nam: Tiếp cận từ Mô hình S-O-R

Một số giải pháp nhằm nâng cao chất lượng thực hiện kết quả kiểm tra trong ngành Thống kê

Chuyển đổi số và hiệu quả quản trị tại các doanh nghiệp nhà hàng, khách sạn: Nghiên cứu thực tế tại Hải Phòng


