


Đặc điểm của chủ doanh nghiệp và hành vi chi tiêu cho môi trường: Tiếp cận từ góc độ cấu trúc doanh nghiệp tại Việt Nam
Lê Mai Hương
Khoa Kinh tế học, Trường Kinh tế và Quản lý công, Đại học Kinh tế Quốc dân
Email: [email protected]
Tóm tắt
Sử dụng dữ liệu 8.633 doanh nghiệp và mô hình hồi quy với hiệu ứng cố định ngành và vùng, nghiên cứu xem xét mối quan hệ giữa đặc điểm của chủ doanh nghiệp, đặc biệt là giới tính, với hành vi chi tiêu môi trường tại Việt Nam. Kết quả nghiên cứu cho thấy, sự khác biệt theo giới tính biến mất khi kiểm soát các yếu tố cấu trúc. Ngược lại, quy mô, vốn và đặc điểm ngành có ảnh hưởng đáng kể đến hành vi môi trường. Điều này cho thấy, ảnh hưởng của giới tính không mang tính độc lập mà phản ánh sự khác biệt về điều kiện hoạt động của doanh nghiệp.
Từ khóa: Giới của chủ doanh nghiệp, chi tiêu môi trường, yếu tố cấu trúc, nguồn lực doanh nghiệp, Việt Nam
Abstract
Using data from 8,633 firms and a regression model with industry and regional fixed effects, the study examines the relationship between owner characteristics, particularly gender and environmental spending behavior in Viet Nam. The findings show that gender differences disappear after controlling for structural factors. In contrast, firm size, capital, and industry characteristics exert a significant influence on environmental behavior. This implies that the effect of gender is not independently driven, but rather reflects heterogeneity in firms’ operating conditions.
Keywords: Business owner gender, environmental spending, structural factors, firm resources, Viet Nam
GIỚI THIỆU
Trong bối cảnh biến đổi khí hậu và suy thoái môi trường ngày càng trở nên nghiêm trọng, vai trò của doanh nghiệp trong việc giảm thiểu tác động tiêu cực đến môi trường đã thu hút sự quan tâm lớn từ giới nghiên cứu và hoạch định chính sách. Đặc biệt tại các nền kinh tế đang phát triển như Việt Nam, nơi các doanh nghiệp nhỏ và vừa chiếm tỷ trọng lớn trong nền kinh tế, việc hiểu rõ các yếu tố thúc đẩy hoặc hạn chế hành vi chi tiêu môi trường của doanh nghiệp có ý nghĩa quan trọng đối với tăng trưởng bền vững.
Các nghiên cứu trước đây cho thấy hành vi môi trường của doanh nghiệp chịu ảnh hưởng bởi nhiều yếu tố khác nhau, bao gồm nguồn lực tài chính, quy mô, đặc điểm ngành và môi trường thể chế. Các doanh nghiệp lớn thường có khả năng đầu tư vào công nghệ sạch và các hoạt động bảo vệ môi trường do có nguồn lực tài chính dồi dào hơn, trong khi các doanh nghiệp nhỏ thường bị hạn chế bởi chi phí và khả năng tiếp cận vốn (Watson và Robinson, 2003; Brush và Elam, 2023). Đồng thời, các doanh nghiệp hoạt động trong các ngành có mức độ ô nhiễm cao thường phải đối mặt với áp lực tuân thủ lớn hơn từ phía cơ quan quản lý và thị trường (Lu và Herremans, 2019; Wang và cộng sự, 2019).
Bên cạnh đó, một số nghiên cứu cũng xem xét vai trò của đặc điểm cá nhân của chủ doanh nghiệp, chẳng hạn như giới tính, trong việc định hình hành vi môi trường. Các nghiên cứu trong kinh tế học hành vi cho thấy phụ nữ có xu hướng quan tâm nhiều hơn đến các vấn đề môi trường và xã hội (Stern và cộng sự, 1993; Zelezny và cộng sự, 2000). Tuy nhiên, bằng chứng thực nghiệm trong doanh nghiệp còn chưa nhất quán, đặc biệt khi các yếu tố cấu trúc được đưa vào phân tích. Do đó, nghiên cứu này không tập trung vào một yếu tố riêng lẻ mà tiếp cận vấn đề theo hướng tổng thể, nhằm xác định vai trò tương đối của các nhóm yếu tố khác nhau trong việc giải thích hành vi chi tiêu môi trường của doanh nghiệp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Trong bối cảnh nghiên cứu hành vi môi trường của doanh nghiệp, các cách tiếp cận gần đây có xu hướng mở rộng khỏi các yếu tố cá nhân và chuyển sang phân tích vai trò của các yếu tố cấu trúc, bao gồm đặc điểm ngành, môi trường thể chế và nguồn lực nội tại của doanh nghiệp. Cách tiếp cận này cho phép giải thích hành vi môi trường của doanh nghiệp một cách toàn diện hơn, đặc biệt trong bối cảnh các nền kinh tế đang phát triển như Việt Nam, nơi các doanh nghiệp chịu nhiều ràng buộc về nguồn lực và thể chế.
Giả thuyết “thiên đường ô nhiễm” và vai trò của ngành
Một trong những cách tiếp cận quan trọng trong nghiên cứu về mối quan hệ giữa hoạt động kinh tế và môi trường là giả thuyết “thiên đường ô nhiễm” (Pollution Haven Hypothesis - PHH). Theo Copeland và Taylor (1994), sự khác biệt về tiêu chuẩn môi trường giữa các quốc gia có thể dẫn đến việc các ngành gây ô nhiễm có xu hướng dịch chuyển từ các nước phát triển sang các nước đang phát triển. Nói cách khác, các quốc gia đang phát triển như Việt Nam có thể trở thành điểm đến của các ngành sản xuất thâm dụng tài nguyên và gây ô nhiễm cao. Điều này làm cho cơ cấu ngành trở thành một yếu tố quan trọng trong việc định hình thái độ đối với môi trường của doanh nghiệp. Các doanh nghiệp hoạt động trong những ngành có mức độ ô nhiễm cao thường phải đối mặt với áp lực lớn hơn từ phía cơ quan quản lý và thị trường, từ đó buộc phải đầu tư vào các hoạt động xử lý môi trường.
Một số nghiên cứu thực nghiệm cho thấy thương mại tự do và dòng vốn đầu tư nước ngoài có thể làm gia tăng ô nhiễm môi trường tại Việt Nam, qua đó thể hiện sự ủng hộ đối với giả thuyết trên (Al-Mulali và cộng sự, 2015; Anwar và Alexander, 2016). Tuy nhiên, các nghiên cứu khác lại chỉ ra rằng khi mức thu nhập tăng lên, các quốc gia có xu hướng áp dụng các quy định kiểm soát môi trường nghiêm ngặt hơn, từ đó làm giảm vai trò của “thiên đường ô nhiễm” (Dinda, 2004). Nhìn chung, cách tiếp cận này cho thấy việc chi tiêu cho môi trường của doanh nghiệp không hoàn toàn là lựa chọn tự do, mà chịu ảnh hưởng đáng kể từ cấu trúc ngành và vị trí của doanh nghiệp trong hệ thống kinh tế.
Lý thuyết thể chế và áp lực môi trường
Bên cạnh yếu tố ngành, môi trường thể chế cũng đóng vai trò quan trọng trong việc định hình hành vi của doanh nghiệp. Theo Lý thuyết thể chế (Institutional Theory), các doanh nghiệp hoạt động trong một hệ thống các quy tắc, chuẩn mực và kỳ vọng xã hội, và cần tuân thủ các yếu tố này để đạt được tính hợp pháp (Meyer và Scott, 1983; Suchman, 1995) .
Tính hợp pháp có thể được hình thành từ 2 nguồn chính. Thứ nhất là tính hợp pháp mang tính quy định, xuất phát từ các luật lệ và quy định do Nhà nước ban hành. Thứ hai là tính hợp pháp mang tính chuẩn mực, xuất phát từ các giá trị xã hội và kỳ vọng của cộng đồng. Hai yếu tố này cùng tác động đến hành vi của doanh nghiệp bằng cách xác định những hành vi nào được coi là phù hợp và chấp nhận được trong xã hội (Ingram và Silverman, 2000) .
Dưới khía cạnh môi trường, lý thuyết này chỉ ra các doanh nghiệp có thể thực hiện các hoạt động bảo vệ môi trường không chỉ vì lợi ích kinh tế, mà còn nhằm đáp ứng các yêu cầu từ phía cơ quan quản lý và xã hội. Do đó, việc chi tiêu cho môi trường của doanh nghiệp mang tính phản ứng với các áp lực thể chế, thay vì chỉ phản ánh thái độ hoặc giá trị cá nhân của người chủ doanh nghiệp.
Quan điểm dựa trên nguồn lực và năng lực doanh nghiệp
Trong khi 2 cách tiếp cận trên nhấn mạnh vai trò của các yếu tố bên ngoài, Quan điểm dựa trên nguồn lực (RBV) tập trung vào các yếu tố nội tại của doanh nghiệp. Theo Wernerfelt (1984) và Barney (1991), sự khác biệt trong hiệu quả hoạt động giữa các doanh nghiệp bắt nguồn từ sự khác biệt về nguồn lực, bao gồm nguồn lực tài chính, nhân lực và công nghệ. Các nguồn lực có giá trị, hiếm, khó bắt chước và không thể thay thế sẽ tạo ra lợi thế cạnh tranh cho doanh nghiệp. Do đó, các doanh nghiệp có quy mô lớn và nguồn lực dồi dào có nhiều nguồn lực để đầu tư vào các hoạt động bảo vệ môi trường, trong khi các doanh nghiệp nhỏ thường bị hạn chế bởi chi phí và khả năng tiếp cận nguồn lực. Điều này đặc biệt đúng đối với môi trường kinh doanh ở Việt Nam, nơi phần lớn doanh nghiệp có quy mô nhỏ và nguồn lực hạn chế. Trong bối cảnh đó, quyết định đầu tư vào môi trường có thể phụ thuộc nhiều hơn vào khả năng tài chính và năng lực tổ chức hơn là đặc điểm cá nhân của chủ doanh nghiệp.
Vai trò của đặc điểm chủ doanh nghiệp trong hoạt động môi trường dưới các ràng buộc cấu trúc
Mặc dù các nghiên cứu trước đây cho thấy đặc điểm cá nhân của chủ doanh nghiệp, bao gồm giới tính, có thể ảnh hưởng đến hành vi môi trường (Zelezny và cộng sự, 2000; Glass và cộng sự, 2016; Nadeem và cộng sự, 2020), các bằng chứng thực nghiệm cũng chỉ ra rằng, vai trò này có thể thay đổi khi các yếu tố cấu trúc được đưa vào phân tích. Cụ thể, khi kiểm soát các yếu tố như ngành nghề, quy mô doanh nghiệp và môi trường thể chế, ảnh hưởng của các đặc điểm cá nhân có thể giảm đáng kể hoặc không còn ý nghĩa thống kê. Điều này cho thấy hành vi môi trường của doanh nghiệp có thể mang tính cấu trúc nhiều hơn là cá nhân, đặc biệt trong các nền kinh tế đang phát triển.
Giả thuyết nghiên cứu
Dựa trên khung lý thuyết tích hợp giữa giả thuyết “thiên đường ô nhiễm”, Lý thuyết thể chế và Quan điểm dựa trên nguồn lực, nghiên cứu đề xuất 2 giả thuyết sau:
H1: Các yếu tố cấu trúc của doanh nghiệp, bao gồm quy mô, nguồn lực tài chính và đặc điểm ngành, có ảnh hưởng đáng kể đến hành vi chi tiêu môi trường của doanh nghiệp.
H2: Sau khi kiểm soát các yếu tố cấu trúc và môi trường thể chế, đặc điểm cá nhân của chủ doanh nghiệp, bao gồm giới tính, không còn có ảnh hưởng đáng kể đến hành vi chi tiêu môi trường.
Hai giả thuyết này cho phép kiểm định liệu hành vi môi trường của doanh nghiệp chủ yếu được quyết định bởi các yếu tố cấu trúc hay vẫn chịu ảnh hưởng từ đặc điểm cá nhân của người lãnh đạo.
Mô hình nghiên cứu
Mô hình hồi quy cơ bản được xây dựng như sau:
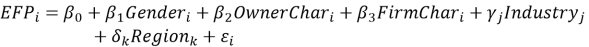
Trong đó:
 : hành vi chi tiêu môi trường (EFP1 hoặc EFP2)
 : giới tính của chủ doanh nghiệp
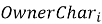 : đặc điểm của chủ doanh nghiệp
 : đặc điểm doanh nghiệp:
 : biến giả ngành
 : biến giả vùng
 là sai số ngẫu nhiên
Biến phụ thuộc được đo lường thông qua hai chỉ tiêu:
 : biến nhị phân phản ánh việc doanh nghiệp có chi tiêu cho môi trường vượt ngưỡng tối thiểu
 : biến nhị phân phản ánh tỷ lệ chi cho tiêu môi trường trong tổng chi phí
Biến giải thích chính là Giới tính của chủ doanh nghiệp, được mã hóa bằng biến nhị phân nhận giá trị 1 nếu chủ doanh nghiệp là nữ và 0 nếu là nam.
Các biến kiểm soát được trình bày trong Bảng 1. Ngoài ra, mô hình đưa vào các biến giả ngành công nghiệp và vùng nhằm kiểm soát các yếu tố cấu trúc không quan sát được.
Bảng 1: Các biến kiểm soát của mô hình nghiên cứu
|
Biến |
Giải thích |
|---|---|
|
EFP1 |
Biến nhị phân, nhận giá trị = 1 nếu doanh nghiệp chi tiêu cho môi trường từ 10 triệu đồng trở lên, và = 0 trong các trường hợp còn lại. |
|
EFP2 |
Biến nhị phân, nhận giá trị = 1 nếu tỷ lệ chi tiêu cho môi trường từ 5% trở lên , và = 0 trong các trường hợp còn lại. |
|
Trình độ học vấn chung |
Nhận giá trị = 1 nếu chủ doanh nghiệp tốt nghiệp đại học, còn lại = 0 |
|
Trình độ chuyên môn |
Nhận giá trị =1 nếu chủ doanh nghiệp có bằng MBA, còn lại = 0 |
|
Dân tộc thiểu số |
Nhận giá trị =1 nếu chủ doanh nghiệp là dân tộc thiểu số, còn lại = 0 |
|
Tuổi doanh nghiệp |
Số năm hoạt động đến thời điểm điều tra |
|
Quy mô lao động |
Số lao động trong doanh nghiệp |
|
Nhận thức rủi ro môi trường |
Biến đo lường đánh giá của doanh nghiệp về tác động của biến đổi khí hậu đối với hoạt động kinh doanh, được đo trên thang điểm từ 1 đến 10. Giá trị cao hơn phản ánh mức độ cho rằng biến đổi khí hậu có tác động ít nghiêm trọng hơn đối với doanh nghiệp. |
|
Vốn chủ sở hữu |
Quy mô vốn của doanh nghiệp |
|
Xuất khẩu |
Nhận giá trị = 1 nếu Doanh nghiệp có hoạt động xuất khẩu, còn lại = 0 |
|
Hiệu quả kinh doanh |
Biến thứ bậc (1-5) phản ánh kết quả hoạt động của doanh nghiệp trong năm trước, với giá trị cao hơn thể hiện hiệu quả kinh doanh tốt hơn. |
|
Nền tảng nhà nước |
Nhận giá trị =1 nếu chủ doanh nghiệp có nền tảng khu vực nhà nước; = 0 nếu ngược lại. |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Phương pháp nghiên cứu
Dữ liệu nghiên cứu
Nghiên cứu sử dụng bộ dữ liệu điều tra doanh nghiệp của PCI tại Việt Nam năm 2020 với quy mô 8.633 doanh nghiệp thuộc 63 tỉnh, thành phố (cũ). Dữ liệu được thu thập thông qua khảo sát trực tiếp đối với chủ doanh nghiệp hoặc người quản lý, đảm bảo tính đại diện theo ngành nghề và địa phương. Bộ dữ liệu cung cấp thông tin chi tiết về đặc điểm chủ doanh nghiệp, đặc điểm doanh nghiệp, hoạt động sản xuất kinh doanh và các yếu tố liên quan đến môi trường. Đây là cơ sở phù hợp để phân tích mối quan hệ giữa giới và hành vi môi trường của doanh nghiệp.
Phương pháp tiếp cận
Nghiên cứu này sử dụng phương pháp hồi quy xác suất tuyến tính (LPM) để phân tích mối quan hệ giữa giới tính của chủ doanh nghiệp và hành vi chi tiêu môi trường. Khác với các mô hình phi tuyến như logit, mô hình này cho phép ước lượng trực tiếp tác động biên của các biến giải thích lên xác suất xảy ra của biến phụ thuộc, đồng thời dễ dàng tích hợp các hiệu ứng cố định nhằm kiểm soát các yếu tố không quan sát được. Việc lựa chọn LPM trong nghiên cứu này nhằm nhấn mạnh vai trò của các yếu tố cấu trúc trong việc định hình hành vi môi trường của doanh nghiệp, đồng thời tránh các giả định mạnh về phân phối như trong các mô hình logit (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 2 trình bày thống kê mô tả các biến sử dụng trong mô hình nghiên cứu, đồng thời so sánh đặc điểm giữa doanh nghiệp do phụ nữ làm chủ (nhóm điều trị) và doanh nghiệp do nam giới làm chủ (nhóm đối chứng). Tỷ lệ doanh nghiệp do phụ nữ làm chủ chiếm 23.68%, trong khi doanh nghiệp do nam giới làm chủ chiếm 76.32%. Điều này cho thấy sự chênh lệch đáng kể về giới trong mẫu nghiên cứu.
Xét về các biến kết quả, giá trị trung bình của EFP1 trong toàn mẫu là 2.10, với độ lệch chuẩn 1.44. Khi phân tách theo giới, doanh nghiệp do phụ nữ làm chủ có giá trị trung bình EFP1 là 2.06, thấp hơn so với mức 2.12 của doanh nghiệp do nam làm chủ. Tương tự, đối với biến EFP2, giá trị trung bình của nhóm phụ nữ là 2.45, trong khi nhóm nam đạt 2.50. Mặc dù sự khác biệt này không quá lớn, nhưng nó cho thấy doanh nghiệp có chủ sở hữu là nam giới tham gia vào các hoạt động môi trường nhiều hơn một chút.
Đối với các biến kiểm soát, tác giả quan sát thấy một số khác biệt đáng chú ý giữa hai nhóm. Về trình độ chuyên môn, tỷ lệ chủ doanh nghiệp có bằng MBA ở nhóm phụ nữ là 0.03, thấp hơn so với 0.05 ở nhóm nam. Trong khi đó, trình độ học vấn chung gần như tương đồng giữa 2 nhóm, đều ở mức khoảng 0.69-0.70. Điều này cho thấy sự khác biệt về năng lực chuyên môn có thể tồn tại dù trình độ học vấn tổng thể không chênh lệch đáng kể.
Xét về đặc điểm doanh nghiệp, số năm hoạt động trung bình của nhóm phụ nữ là 8.61 năm, thấp hơn so với 8.88 năm của nhóm nam, và quy mô lao động trung bình của doanh nghiệp do phụ nữ làm chủ là 19.51 lao động, cũng thấp hơn so với 21.84 lao động của doanh nghiệp do nam làm chủ. Điều này phản ánh rằng các doanh nghiệp nữ thường có quy mô nhỏ hơn, phù hợp với lập luận về hạn chế nguồn lực trong khu vực doanh nghiệp do phụ nữ điều hành.
Về các yếu tố liên quan đến môi trường và tài chính, mức độ nhận thức rủi ro môi trường gần như tương đương giữa 2 nhóm (5.80 đối với nữ và 5.79 đối với nam), cho thấy không có sự khác biệt đáng kể về nhận thức. Tuy nhiên, vốn chủ sở hữu trung bình của doanh nghiệp do phụ nữ làm chủ là 3.25, thấp hơn so với 3.40 của doanh nghiệp do nam làm chủ, cho thấy sự chênh lệch nhất định về khả năng tài chính. Tỷ lệ doanh nghiệp tham gia xuất khẩu cũng cao hơn ở nhóm phụ nữ (0.21) so với nhóm nam (0.19), mặc dù mức chênh lệch này không lớn.
Đối với hiệu quả kinh doanh, doanh nghiệp do phụ nữ làm chủ có mức trung bình là 3.20, thấp hơn nhẹ so với mức 3.26 của doanh nghiệp do nam làm chủ. Bên cạnh đó, tỷ lệ chủ doanh nghiệp có xuất thân từ khu vực nhà nước ở nhóm phụ nữ là 0.16, thấp hơn so với 0.19 ở nhóm nam, cho thấy sự khác biệt về nền tảng kinh nghiệm và mạng lưới quan hệ.
Bảng 2 cho thấy, tồn tại một số khác biệt có hệ thống giữa doanh nghiệp do phụ nữ và nam giới làm chủ, đặc biệt là về quy mô lao động, vốn chủ sở hữu, trình độ chuyên môn và hiệu quả kinh doanh.
Bảng 2: Thống kê mô tả biến
|
Nhóm |
Mẫu |
DN phụ nữ làm chủ (Nhóm điều trị) |
DN nam giới làm chủ (Nhóm đối chứng) |
|||
|---|---|---|---|---|---|---|
|
Số quan sát |
7963 (100%) |
1886 (23.68%) |
6077 (76.32%) |
|||
|
Biến |
Mean |
S.D. |
Mean |
S.D. |
Mean |
S.D. |
|
1. Biến kết quả: |
|
|
|
|
|
|
|
EFP1 |
2.10 |
1.44 |
2.06 |
1.43 |
2.12 |
1.44 |
|
EFP2 |
2.50 |
1.09 |
2.45 |
1.07 |
2.50 |
1.08 |
|
2. Các biến kiểm soát (dùng cho cân bằng mẫu): |
|
|
|
|
||
|
Trình độ học vấn chung |
0.70 |
0.46 |
0.69 |
0.46 |
0.70 |
0.46 |
|
Trình độ chuyên môn |
0.05 |
0.21 |
0.03 |
0.18 |
0.05 |
0.21 |
|
Dân tộc thiểu số |
0.02 |
0.14 |
0.02 |
0.15 |
0.02 |
0.14 |
|
Tuổi doanh nghiệp |
8.84 |
7.18 |
8.61 |
7.08 |
8.88 |
7.14 |
|
Quy mô lao động |
22.70 |
96.27 |
19.51 |
73.44 |
21.84 |
93.76 |
|
Nhận thức rủi ro môi trường |
5.81 |
2.15 |
5.80 |
2.16 |
5.79 |
2.14 |
|
Vốn chủ sở hữu |
3.41 |
1.40 |
3.25 |
1.35 |
3.40 |
1.39 |
|
Xuất khẩu |
0.20 |
0.40 |
0.21 |
0.41 |
0.19 |
0.39 |
|
Hiệu quả kinh doanh |
3.25 |
1.06 |
3.20 |
1.06 |
3.26 |
1.06 |
|
Xuất thân từ khu vực nhà nước |
0.19 |
0.39 |
0.16 |
0.37 |
0.19 |
0.39 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Vai trò của giới và các yếu tố cấu trúc tới chi tiêu môi trường của doanh nghiệp
Kết quả hồi quy ở Bảng 3 cho thấy, vai trò của giới tính thay đổi đáng kể khi các yếu tố cấu trúc được đưa vào mô hình.
Trong mô hình chỉ kiểm soát đặc điểm của chủ doanh nghiệp, biến giới tính có hệ số âm và có ý nghĩa thống kê ở mức 5%, cho thấy các doanh nghiệp do nữ làm chủ có xác suất thực hiện chi tiêu môi trường thấp hơn so với các doanh nghiệp do nam làm chủ. Đồng thời, trình độ học vấn của chủ doanh nghiệp có tác động tích cực, trong đó trình độ đại học và sau đại học đều có hệ số dương và có ý nghĩa thống kê, cho thấy vốn nhân lực đóng vai trò quan trọng trong việc thúc đẩy hành vi môi trường.
Tuy nhiên, khi bổ sung các biến phản ánh đặc điểm doanh nghiệp, bao gồm quy mô, tuổi, vốn và các yếu tố hoạt động, hệ số của biến giới tính không còn có ý nghĩa thống kê (p = 0.190). Điều này cho thấy sự khác biệt theo giới quan sát ban đầu có thể phản ánh sự khác biệt về nguồn lực và điều kiện hoạt động của doanh nghiệp hơn là ảnh hưởng độc lập của giới tính. Trong mô hình này, quy mô doanh nghiệp và vốn có tác động dương và có ý nghĩa thống kê, trong khi rủi ro môi trường có tác động âm, cho thấy các yếu tố cấu trúc đóng vai trò quan trọng trong việc định hình hành vi chi tiêu môi trường.
Khi tiếp tục đưa vào hiệu ứng cố định ngành và vùng, biến giới tính vẫn không có ý nghĩa thống kê (p = 0.217 đối với EFP1 và p = 0.206 đối với EFP2). Kết quả này khẳng định rằng sau khi kiểm soát các yếu tố cấu trúc ở cả cấp doanh nghiệp, ngành và địa phương, ảnh hưởng của giới tính không còn tồn tại một cách độc lập. Ngược lại, các yếu tố như quy mô doanh nghiệp, vốn và đặc điểm ngành tiếp tục thể hiện vai trò quan trọng.
Kết quả từ mô hình với biến phụ thuộc thay thế (EFP2) cũng cho thấy xu hướng tương tự. Biến giới tính không có ý nghĩa thống kê, trong khi các yếu tố cấu trúc, đặc biệt là quy mô và vốn, vẫn duy trì tác động đáng kể. Điều này củng cố độ tin cậy của kết quả và cho thấy rằng phát hiện về vai trò hạn chế của giới tính là ổn định.
Ngoài ra, kết quả từ mô hình tương tác giữa giới tính và trình độ học vấn không cho thấy sự khác biệt có ý nghĩa thống kê, cho thấy tác động của học vấn không phụ thuộc vào giới tính của chủ doanh nghiệp. Điều này càng củng cố lập luận rằng hành vi môi trường của doanh nghiệp chủ yếu được quyết định bởi các yếu tố cấu trúc hơn là đặc điểm cá nhân.
Bảng 3: Kết quả hồi quy về chi tiêu môi trường của doanh nghiệp
|
Biến |
(1) Chủ DN |
(2) Đặc điểm DN |
(3) EFP1 |
(4) (EFP2) |
|---|---|---|---|---|
|
Giới tính |
-0.034** |
-0.025 |
-0.024 |
-0.016 |
|
(0.017) |
(0.019) |
(0.019) |
(0.013) |
|
|
Trình độ đại học |
0.056*** |
0.040** |
0.041** |
0.018 |
|
(0.016) |
(0.019) |
(0.019) |
(0.013) |
|
|
Trình độ sau đại học |
0.070** |
0.052 |
0.056 |
0.063** |
|
(0.035) |
(0.039) |
(0.040) |
(0.030) |
|
|
Quy mô doanh nghiệp |
0.025*** |
0.024*** |
0.018*** |
|
|
(0.009) |
(0.009) |
(0.006) |
||
|
Tuổi doanh nghiệp |
0.007 |
0.008 |
-0.009 |
|
|
(0.010) |
(0.010) |
(0.007) |
||
|
Rủi ro môi trường |
-0.011*** |
-0.011*** |
0.012*** |
|
|
(0.004) |
(0.004) |
(0.003) |
||
|
Vốn |
0.048*** |
0.043** |
0.007 |
|
|
(0.018) |
(0.019) |
(0.013) |
||
|
Xuất khẩu |
0.039* |
0.041* |
0.007 |
|
|
(0.021) |
(0.021) |
(0.013) |
||
|
Hiệu quả hoạt động |
0.016** |
0.017** |
0.000 |
|
|
(0.008) |
(0.008) |
(0.006) |
||
|
Nền tảng nhà nước |
0.017 |
0.018 |
0.041*** |
|
|
(0.021) |
(0.021) |
(0.015) |
||
|
Dân tộc thiểu số |
-0.043 |
-0.048 |
0.104** |
|
|
(0.055) |
(0.056) |
(0.042) |
||
|
Hiệu ứng cố định |
|
|
|
|
|
Ngành |
Không |
Không |
Có |
Có |
|
Vùng |
Không |
Không |
Có |
Có |
|
Số quan sát |
4,844 |
3,903 |
3,903 |
5,355 |
|
Hệ số xác định (R²) |
0.004 |
0.016 |
0.018 |
0.017 |
*** p < 0.01, ** p < 0.05, * p < 0.1
Nguồn: Phân tích từ dữ liệu nghiên cứu
KẾT LUẬN VÀ HÀM Ý
Kết luận
Kết quả nghiên cứu cho thấy, giới tính của chủ doanh nghiệp không có ảnh hưởng độc lập đến hành vi chi tiêu môi trường khi các yếu tố về nguồn lực, đặc điểm doanh nghiệp và cấu trúc ngành, vùng được kiểm soát. Kết quả nhấn mạnh rằng, các yếu tố cấu trúc, đặc biệt là quy mô, vốn và điều kiện ngành, đóng vai trò quan trọng hơn trong việc thúc đẩy hành vi môi trường của doanh nghiệp.
Hàm ý chính sách đối với môi trường kinh doanh tại Việt Nam
Từ các kết quả nghiên cứu, có thể rút ra một số hàm ý quan trọng đối với môi trường kinh doanh tại Việt Nam như sau:
Thứ nhất, các chính sách thúc đẩy hành vi môi trường của doanh nghiệp nên tập trung vào việc cải thiện điều kiện cấu trúc, đặc biệt là hỗ trợ doanh nghiệp nâng cao năng lực tài chính và quy mô hoạt động. Các chương trình hỗ trợ vốn, ưu đãi tín dụng xanh và khuyến khích đầu tư vào công nghệ sạch có thể giúp doanh nghiệp vượt qua rào cản chi phí trong việc thực hiện các hoạt động môi trường.
Thứ hai, cần thiết kế các chính sách theo đặc thù ngành, thay vì áp dụng một cách đồng nhất cho tất cả các doanh nghiệp. Các ngành có mức độ ô nhiễm cao cần được giám sát chặt chẽ hơn và áp dụng các tiêu chuẩn môi trường nghiêm ngặt hơn. Đồng thời, cần khuyến khích các doanh nghiệp trong các ngành này đầu tư vào công nghệ sạch và cải tiến quy trình sản xuất.
Thứ ba, vai trò của môi trường thể chế cần được tăng cường thông qua việc hoàn thiện hệ thống quy định và nâng cao hiệu quả thực thi. Các quy định rõ ràng và nhất quán sẽ tạo động lực cho doanh nghiệp thực hiện các hoạt động môi trường, đồng thời giảm thiểu tình trạng tuân thủ mang tính hình thức.
Thứ tư, mặc dù giới tính không có ảnh hưởng độc lập, nhưng việc hỗ trợ doanh nghiệp do phụ nữ làm chủ vẫn có ý nghĩa trong việc nâng cao năng lực tổng thể của khu vực doanh nghiệp. Các chính sách hỗ trợ tiếp cận vốn, đào tạo và phát triển kỹ năng có thể giúp giảm thiểu các rào cản mà doanh nghiệp do phụ nữ làm chủ thường gặp phải.
(*) Lời cảm ơn: Nghiên cứu này được tài trợ bởi Đại học Kinh tế Quốc dân trong khuôn khổ đề tài nghiên cứu khoa học cấp trường, mã số: NEU2-2024.27. Nhóm tác giả xin trân trọng cảm ơn sự hỗ trợ của Nhà trường.
Tài liệu tham khảo:
1. Al-Mulali, U., Saboori, B., & Ozturk, I. (2015). Investigating the environmental Kuznets curve hypothesis in Vietnam. Energy Policy, 76, 123-131.
2. Anwar, S., & Alexander, W. R. J. (2016). Pollution, energy use, GDP and trade: estimating the long-run relationship for Vietnam. Applied Economics, 48(53), 5221-5232.
3. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
4. Brush, C. G., & Elam, A. B. (2023). Clearing the hurdles: Revisiting the under-performance hypothesis for women-led VC funded firms. Journal of Small Business Management, 8, 1-35.
5. Copeland, B. R., & Taylor, M. S. (1994). North-South trade and the environment. The Quarterly Journal of Economics, 109(3), 755-787.
6. Dinda, S. (2004). Environmental Kuznets curve hypothesis: A survey. Ecological Economics, 49(4), 431-455.
7. Glass, C., Cook, A., & Ingersoll, A. R. (2016). Do women leaders promote sustainability? Analyzing the effect of corporate governance composition on environmental performance. Business Strategy and the Environment, 25(7), 495-511.
8. Ingram, P., & Silverman, B. S. (2000). The new institutionalism in strategic management. Elsevier.
9. Lu, W., & Herremans, I. M. (2019). Board gender diversity and environmental performance: An industry perspective. Business Strategy and the Environment, 28(7), 1449-1464.
10. Meyer, J. W., & Scott, W. R. (1983). Organizational environments: Ritual and rationality. Sage Publications.
11. Nadeem, M., Zaman, R., & Saleem, I. (2020). Boardroom gender diversity and corporate sustainability practices: Evidence from Australian Securities Exchange listed firms. Journal of Cleaner Production, 244, 118683.
12. Stern, P. C., Dietz, T., & Kalof, L. (1993). Value orientations, gender, and environmental concern. Environment and Behavior, 25(5), 322-348.
13. Suchman, M. C. (1995). Managing legitimacy: Strategic and institutional approaches. Academy of Management Review, 20(3), 571-610.
14. Wang, Q., Dou, J. & Jia, S. (2016) A Meta Analytic Review of Corporate Social Responsibility and Corporate Financial Performance: The Moderating Effect of Contextual Factors. Business and Society, 55, 1083-1121.
15. Watson, J., & Robinson, S. (2003). Adjusting for risk in comparing the performances of male- and female-controlled SMEs. Journal of Business Venturing, 18(6), 773-788.
16. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180.
17. Zelezny, L. C., Chua, P. P., & Aldrich, C. (2000). Elaborating on gender differences in environmentalism. Journal of Social Issues, 56(3), 443-457.
| Ngày nhận bài: 4/3/2026; Ngày hoàn thiện biên tập: 18/4/2026; Ngày duyệt đăng: 22/4/2026 |
Các tin khác

Chiến lược cạnh tranh của doanh nghiệp nhỏ và vừa tại Việt Nam trong bối cảnh chuyển đổi số

Tác động của chuyển đối số và marketing đến kết quả kinh doanh của các doanh nghiệp nội thất tại TP. Hồ Chí Minh

Mối quan hệ đổi mới sáng tạo số, năng lực số, tính linh hoạt tổ chức lên hiệu quả hoạt động doanh nghiệp: Trường hợp các doanh nghiệp thực phẩm tại TP. Hồ Chí Minh

Doanh nghiệp công nghiệp hỗ trợ: Tổng quan và hàm ý chính sách cho Việt Nam

Đánh giá đa tiêu chí năng lực cạnh tranh của doanh nghiệp bất động sản tại TP. Hồ Chí Minh: Tiếp cận từ phương pháp phân tích AHP và IPA

Giải pháp nâng cao sự hài lòng, thúc đẩy ý định quay lại của khách hàng tại chuỗi cà phê thương hiệu Nón Coffee ở TP. Hồ Chí Minh

Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Tác động của chất lượng lập kế hoạch và ngân sách hằng năm đến hiệu quả hoạt động doanh nghiệp: Vai trò của kiểm soát ngân sách và khả năng thích ứng chiến lược


