


Vai trò của hệ sinh thái ngân hàng trong thúc đẩy tiếp cận dịch vụ tài chính số
TS. Đỗ Thị Quyên
Trường Đại học Công nghệ thông tin và Truyền thông
Email: [email protected]
Tóm tắt
Sự phát triển của kinh tế số, thương mại điện tử và thanh toán không dùng tiền mặt đã thúc đẩy công cuộc chuyển đổi số trong tất cả các lĩnh vực tại Việt Nam nói chung và hệ thống ngân hàng nói riêng. Nghiên cứu xác định những lý do hình thành hệ sinh thái ngân hàng số; các đặc điểm cần thiết cho việc xây dựng, vận hành thành công các hệ sinh thái này. Từ việc phân tích chi tiết một số ngân hàng điển hình đang dẫn đầu sự phát triển của hệ sinh thái ngân hàng số tại Việt Nam như Techcombank, VPBank, MBBank, TPBank, nghiên cứu đưa ra các khuyến nghị về giải pháp tài chính giúp giảm đáng kể chi phí tiếp cận khách hàng và chi phí vận hành.
Từ khoá: Hệ sinh thái, số hoá, ngành ngân hàng, tài chính số, dịch vụ tài chính
Abstract
The development of the digital economy, e-commerce, and cashless payments has accelerated digital transformation across all sectors in Viet Nam, particularly the banking system. This study identifies the rationale for the emergence of digital banking ecosystems and the key characteristics required for their successful development and operation. Through an in-depth analysis of several representative banks leading the development of digital banking ecosystems in Viet Nam, including Techcombank, VPBank, MBBank, and TPBank, the study proposes recommendations for financial solutions that can significantly reduce customer acquisition and operating costs.
Keywords: Ecosystems, digitalization, banking sector, digital finance, financial services
GIỚI THIỆU
Hệ thống ngân hàng là một phần không thể thiếu của nền kinh tế quốc gia, vì vậy chuyển đổi số của ngân hàng cũng là một quá trình khách quan và tất yếu. Tại Việt Nam, chuyển đổi số ngành ngân hàng không còn là sự lựa chọn mà đã trở thành nhiệm vụ chiến lược dài hạn được Ngân hàng Nhà nước (NHNN) định hướng cụ thể tại Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030 (Ngân hàng Nhà nước, 2021). Cùng với các chính sách, mức độ sẵn sàng ứng dụng công nghệ của người dân Việt Nam đã phát triển vượt bậc. Theo McKinsey và Company (2021), tỷ lệ người tiêu dùng sử dụng các ứng dụng của ngân hàng ít nhất một lần mỗi tháng đã tăng gấp đôi từ 41% năm 2017 lên 82% năm 2021. Mức độ biết đến dịch vụ công nghệ tài chính và ví điện tử tại Việt Nam cũng tăng từ 16% lên 56% trong cùng giai đoạn. Sự phát triển vượt bậc này đưa Việt Nam trở thành quốc gia có tốc độ bắt kịp công nghệ nhanh nhất trong khu vực Châu Á - Thái Bình Dương (Vietnamnet global, 2021). Quy mô hệ sinh thái số của Việt Nam ước đạt 50 tỷ USD năm 2021 và được dự báo sẽ đạt mốc 100 tỷ USD nhờ sự bùng nổ của các nền tảng thương mại điện tử và thanh toán không tiền mặt (Vietnamnet global, 2021).
Tuy nhiên, nếu chuyển đổi số chỉ dừng lại ở việc đưa các sản phẩm riêng lẻ lên ứng dụng di động sẽ không tạo ra lợi thế cạnh tranh bền vững trong môi trường số hoá hiện nay (Hiệp hội Ngân hàng Việt Nam, 2026). Theo PwC Việt Nam (2021a), xu hướng tất yếu hiện nay là việc kiến tạo và tham gia vào các "hệ sinh thái số”. Khi các dịch vụ tài chính được đưa trực tiếp vào quá trình tiêu dùng hàng ngày của khách hàng thông qua mạng lưới liên kết hữu cơ giữa các ngân hàng, tập đoàn bán lẻ, viễn thông và công nghệ, tổ chức phi tài chính thì giá trị thặng dư tạo ra cho người dùng sẽ được cải thiện rất nhiều.
Nghiên cứu tập trung phân tích cấu trúc hoạt động của các hệ sinh thái ngân hàng số tiêu biểu tại Việt Nam, đo lường hiệu quả tài chính và vận hành mà các hệ sinh thái này mang lại, từ đó đưa ra các kiến nghị nhằm thúc đẩy hơn nữa khả năng tiếp cận tài chính số tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Theo One Mount Group (2025), hệ sinh thái ngân hàng số là một mạng lưới tích hợp đa dịch vụ, trong đó ngân hàng đóng vai trò trung tâm tài chính, kết nối với các đối tác phi ngân hàng (như thương mại điện tử, bán lẻ, bất động sản, di chuyển) thông qua các giao diện lập trình ứng dụng mở. Mô hình này chuyển dịch vị thế của ngân hàng từ cung cấp sản phẩm thụ động sang chủ động, cung cấp giải pháp nhúng trực tiếp vào hành trình trải nghiệm của khách hàng. Theo Semenova và Saygusheva (2024), hệ sinh thái ngân hàng số là một hệ sinh thái cung cấp cho khách hàng quyền truy cập vào nhiều sản phẩm và dịch vụ thông qua một cửa sổ kỹ thuật số duy nhất, cho phép tích hợp linh hoạt với các đối tác và tạo ra sự cộng hưởng khi sử dụng nhiều sản phẩm và dịch vụ cùng lúc. Theo Vakhrushev và cộng sự (2021), hệ sinh thái ngân hàng số có khả năng tích hợp một số lượng lớn các dịch vụ và sản phẩm khác nhau trên một nền tảng CNTT duy nhất, sử dụng cả các bộ phận của ngân hàng và các nhà cung cấp bên thứ ba.
Tiếp cận dịch vụ tài chính số được định nghĩa là khả năng tiếp cận và sử dụng các dịch vụ tài chính chính thống một cách dễ dàng, an toàn và chi phí hợp lý của mọi phân khúc dân số nhờ vào các công cụ số hóa. Hệ sinh thái số đóng vai trò để giảm rào cản địa lý và thủ tục pháp lý, giúp nhóm khách hàng đại chúng hoặc các hộ kinh doanh nhỏ lẻ dễ dàng tiếp cận nguồn vốn và thanh toán không dùng tiền mặt một cách dễ dàng (One Mount Group, 2025).
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp phân tích tình huống cụ thể tại các ngân hàng ứng dụng hệ sinh thái số trong hoạt động tài chính của mình, nhằm phân tích sâu cấu trúc và chiến lược của 3 mô hình hệ sinh thái ngân hàng tiêu biểu tại Việt Nam: hệ sinh thái liên minh đa ngành (One Mount Group, 2025), hệ sinh thái tài chính tiêu dùng nhúng (VPBank và Be Group, 2019), hệ sinh thái viễn thông - tài chính (OCD Management Consulting, 2025).
Dữ liệu thứ cấp được thu thập và tổng hợp từ các nguồn chính thống và uy tín như Báo cáo thường niên và báo cáo tài chính đã kiểm toán giai đoạn 2021-2025 của các ngân hàng thương mại Việt Nam. Báo cáo khảo sát người tiêu dùng của McKinsey và Company (2021), PwC Việt Nam.
Hiệu quả vận hành và sinh lời từ HST được đo lường thông qua 2 chỉ số tài chính cốt lõi:
- Tỷ lệ Chi phí trên Thu nhập hoạt động (CIR):
 |
- Biên lãi thuần (NIM):
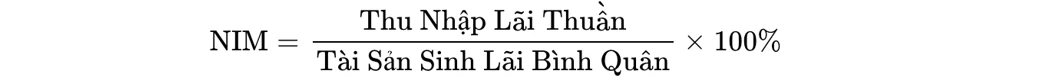 |
KẾT QUẢ NGHIÊN CỨU
Phân tích các mô hình hệ sinh thái ngân hàng tiêu biểu tại Việt Nam
Hệ sinh thái liên minh đa ngành Techcombank - Masan - One Mount
Mô hình của Techcombank đại diện cho sự kết hợp sâu sắc giữa sức mạnh tài chính của ngân hàng, mạng lưới bán lẻ tiêu dùng khổng lồ của tập đoàn Masan (chuỗi Winlife) và năng lực công nghệ của One Mount (One Mount Group, 2025).
Mắt xích Winlife: Việc nhúng các giải pháp thanh toán không dùng tiền mặt và ưu đãi đặc quyền vào chuỗi siêu thị WinMart/WinMart+ đã giúp Techcombank thu hút hơn 1 triệu khách hàng bán lẻ mới chỉ riêng trong năm 2023, giảm thiểu đáng kể chi phí tiếp cận khách hàng (CAC) (Lê Thanh, 2025).
Mắt xích One Mount: One Mount vận hành các thương hiệu lõi bổ trợ chặt chẽ cho ngân hàng: VinShop số hóa chuỗi cung ứng hàng tiêu dùng nhanh (FMCG) cho các hộ tạp hóa truyền thống và Techcombank đóng vai trò cấp vốn lưu động; OneHousing số hóa hành trình mua bán bất động sản kết hợp giải pháp tài chính vay mua nhà trực tuyến phê duyệt nhanh của Techcombank; và ứng dụng T-Shop vừa ra mắt nhằm quản lý bán hàng toàn diện cho các hộ kinh doanh cá thể. Sự kết hợp này mang lại cho Techcombank nguồn CASA dồi dào và kiểm soát rủi ro tín dụng hiệu quả thông qua dữ liệu hành vi chuỗi cung ứng.
Hệ sinh thái tài chính tiêu dùng nhúng VPBank - FE Credit - Be Group
VPBank lựa chọn mô hình phân tầng đa dạng để tối ưu hóa giá trị vòng đời khách hàng (VPBank và Be Group, 2019).
Tài chính tiêu dùng đại chúng (FE Credit): Sau giai đoạn tái cấu trúc toàn diện, FE Credit đạt lợi nhuận trước thuế 611 tỷ đồng năm 2025 và đặt mục tiêu 1.179 tỷ đồng năm 2026. FE Credit hoạt động như một phễu lọc tín dụng, hỗ trợ những nhóm khách hàng dưới chuẩn ngân hàng tiếp cận nguồn tài chính tiêu dùng ngắn hạn, trước khi họ đủ điều kiện nâng cấp lên tệp khách hàng cá nhân của ngân hàng mẹ VPBank.
Tích hợp nền tảng di chuyển (beFinancial): Việc ký kết hợp tác chiến lược với Be Group giúp VPBank nhúng trực tiếp các sản phẩm tài chính, thanh toán, tích lũy điểm thưởng và cho vay tiêu dùng/vốn lưu động dành cho khách hàng cá nhân, tài xế và các hộ kinh doanh hoạt động trên nền tảng “be”. Mô hình hệ sinh thái mở của Be Group tạo điều kiện cho sự kết nối linh hoạt, tận dụng dữ liệu di chuyển và chi tiêu thực tế để nâng cao năng lực chấm điểm tín dụng.
Hệ sinh thái viễn thông - tài chính MBBank - MCredit - Viettel
MBBank đã tạo dựng sự cộng hưởng mạnh mẽ dựa trên mối liên kết cổ đông với Tập đoàn Viettel (Mcredit, 2026).
Giải pháp cho vay theo sim di động: MBBank và MCredit cho phép khách hàng đăng ký vay trực tuyến cực kỳ nhanh chóng dựa trên độ uy tín của thuê bao Viettel chính chủ hoạt động từ 6-12 tháng. Quy trình thẩm định, xét duyệt và giải ngân được thực hiện tự động hoàn toàn ngay trên ứng dụng số.
Tối ưu hóa tần suất tương tác: Việc tích hợp thanh toán với hệ sinh thái Viettel Money giúp MBBank duy trì tỷ lệ khách hàng phát sinh giao dịch hàng tháng cực kỳ ấn tượng lên tới 96%. Tính đến hết năm 2024, MBBank thu hút hơn 30,2 triệu khách hàng với 98,6% tổng số giao dịch được thực hiện qua các kênh số
Hiệu quả tài chính và vận hành
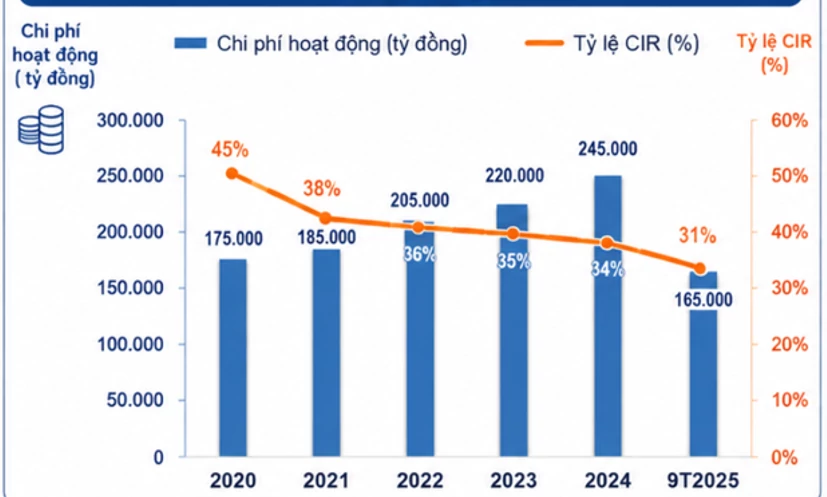
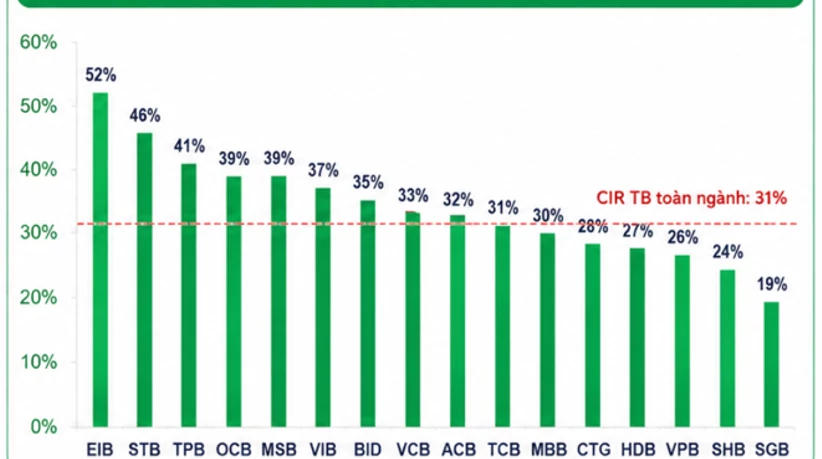
Nhờ việc ứng dụng số hoá, các dịch vụ được đưa lên kênh trực tuyến, quy trình xử lý thủ tục giấy tờ tại các ngân hàng được tự động hoá, tỷ lệ CIR trung bình toàn ngành ngân hàng Việt Nam đã giảm mạnh từ 40% năm 2020 xuống còn 31% trong 9 tháng đầu năm 2025 (Agriseco research, 2026) (Hình 1, Hình 2). Điều này cho thấy năng lực tối ưu hóa chi phí vận hành vượt trội của các ngân hàng tiên phong số hóa.
Hình 1: Chi phí hoạt động và tỷ lệ CIR toàn ngành
 |
Nguồn: Agriseco research (2026)
Hình 2: Tỷ lệ CIR toàn ngành 9 tháng năm 2025
 |
Nguồn: Agriseco research (2026)
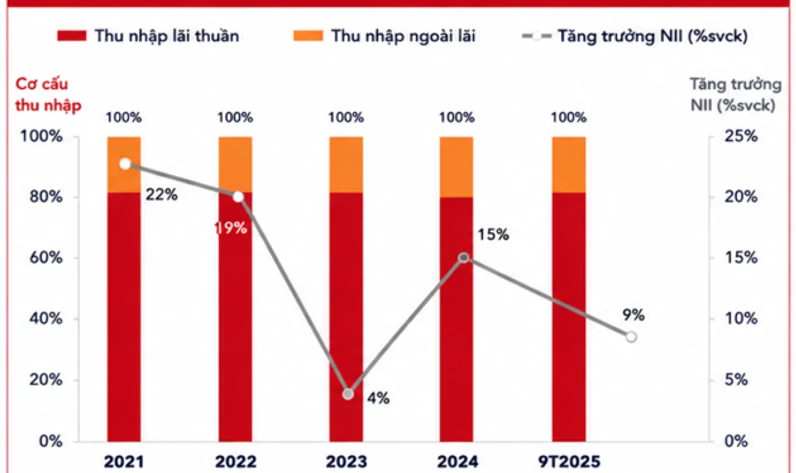
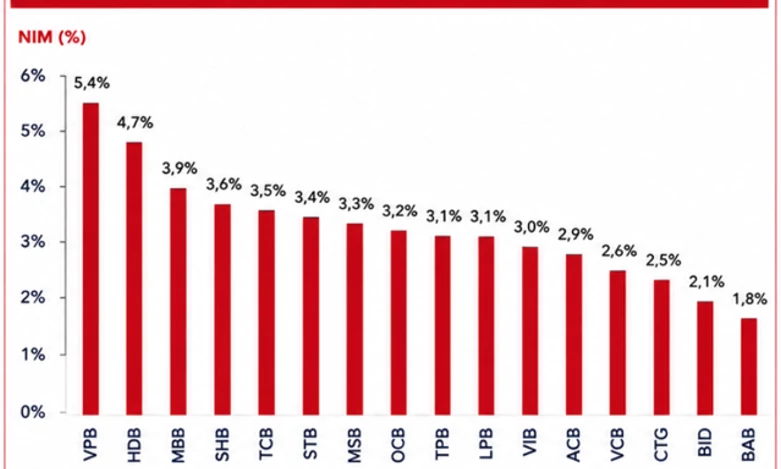
Bên cạnh đó, việc duy trì Biên lãi thuần (NIM) ổn định là yếu tố quyết định hiệu quả sinh lời ròng của tài sản tại các ngân hàng. Tín dụng tăng mạnh tiếp tục giúp thu nhập lãi thuần giữ vai trò chủ lực, chiếm 77-78% tổng thu nhập hoạt động và tăng trưởng kép hơn 12%/năm từ 2021. Tuy nhiên, NIM 9 tháng 2025 giảm nhẹ còn 2,9% (so với 3% năm 2024) do lãi cho vay thấp trong khi chi phí vốn tăng bởi cạnh tranh huy động. Các ngân hàng như VPB, HDB, MBB, TCB, SHB, STB duy trì NIM cao nhờ tỷ trọng lớn của cho vay cá nhân và cho vay BĐS kinh doanh; trong khi CTG, BID, VCB, ACB, SSB có NIM thấp hơn do tập trung cho vay doanh nghiệp và khách hàng chất lượng cao (Hình 3, Hình 4).
Hình 3: Cơ cấu tổng thu nhập hoạt động
 |
Nguồn: Agriseco research (2026)
Hình 4: Tỷ lệ NIM 9 tháng năm 2025 các ngân hàng
 |
Nguồn: Agriseco research (2026)
Thách thức trong quá trình thúc đẩy tiếp cận dịch vụ tài chính số
Mặc dù tốc độ phát triển công nghệ diễn ra rất nhanh, ngành ngân hàng Việt Nam vẫn đang phải đối mặt với một số thách thức:
Một là, khoảng cách lớn giữa ý định và hành vi thực tế: Khảo sát của McKinsey và Company, 2021) chỉ ra rằng, dù có tới 71% người tiêu dùng Việt Nam sẵn sàng mua các sản phẩm tài chính phức tạp (như vay thế chấp, bảo hiểm, đầu tư) qua kênh trực tuyến, thực tế chỉ có 23% hoàn thành giao dịch hoàn toàn trên thiết bị số. Nguyên nhân chính là do trải nghiệm số chưa thực sự mượt mà và thiếu năng lực tư vấn từ xa của đội ngũ hỗ trợ.
Hai là, mâu thuẫn giữa tiện ích và an toàn bảo mật: Trong bối cảnh chuyển đổi số diễn ra nhanh, các mối đe dọa an ninh mạng ngày càng gia tăng tinh vi. Việc thiết lập quy trình bảo mật quá rườm rà sẽ làm giảm tính tiện dụng, ảnh hưởng trực tiếp đến trải nghiệm người dùng và là nguyên nhân hàng đầu (khoảng 50%) khiến khách hàng quyết định đổi ngân hàng (PwC Việt Nam, 2021b).
Ba là, tỷ lệ sinh lời của mô hình số thuần túy: Phân tích của BCG trên phạm vi toàn cầu cho thấy trong số 249 ngân hàng thử thách số (Digital Challenger Banks) hoạt động, chỉ có 13 đơn vị (tương đương 5%) đạt được trạng thái sinh lời thực tế. Để duy trì sự phát triển bền vững, các ngân hàng cần phải tập trung cao độ vào quản lý rủi ro thông minh, phân tích dữ liệu lớn chuyên sâu và tổ chức bộ máy tinh gọn. Tuy nhiên, thành công đòi hỏi một sự thay đổi cơ bản trong cách các ngân hàng kết hợp công nghệ và chiến lược. Công nghệ không thể tồn tại riêng lẻ, nó phải được tích hợp chặt chẽ với các ưu tiên của doanh nghiệp thông qua sự hợp tác sát sao giữa các nhóm công nghệ, kinh doanh và được coi là yếu tố cốt lõi giúp đạt được các mục tiêu kinh doanh (PwC Việt Nam, 2021a).
KHUYẾN NGHỊ GIẢI PHÁP
Trên cơ sở phân tích thực trạng hệ sinh thái ngân hàng số và những tác động đến chi phí vận hành (CIR), biên lãi thuần (NIM) cũng như những rào cản hiện hữu, tác giả đề xuất 5 nhóm giải pháp trọng tâm nhằm nâng cao hiệu quả, phát huy vai trò của hệ sinh thái ngân hàng số tại Việt Nam. Cụ thể:
Thứ nhất, tích hợp mô hình “một cửa sổ”: Đẩy mạnh kết nối dịch vụ ngân hàng cốt lõi với các tiện ích phi tài chính thiết yếu (viễn thông, gọi xe, thương mại điện tử) trên một ứng dụng duy nhất nhằm tăng tần suất tương tác và tỷ lệ hoàn tất giao dịch số.
Thứ hai, đơn giản hóa thủ tục nhờ eKYC và tự động hóa: Mở rộng eKYC và tự động hóa quy trình xét duyệt tín dụng từ xa; nhúng giải pháp tài chính vào hoạt động của hộ kinh doanh nhằm tối ưu chi phí tiếp cận và giảm tỷ lệ CIR.
Thứ ba, mở rộng tài chính số qua hệ sinh thái viễn thông - tài chính: Khai thác hạ tầng viễn thông và dữ liệu SIM di động để phê duyệt khoản vay tự động, giúp người dân vùng sâu, vùng xa dễ dàng tiếp cận nguồn vốn an toàn và thúc đẩy tài chính toàn diện.
Thứ tư, ứng dụng Big Data và AI trong chấm điểm tín dụng: Khai thác dữ liệu hành vi và chuỗi cung ứng toàn hệ sinh thái để cá nhân hóa sản phẩm, đẩy nhanh tốc độ giải ngân và kiểm soát rủi ro nợ xấu nhằm bảo vệ biên lãi thuần.
Thứ năm, hoàn thiện khung pháp lý ngân hàng mở: Sớm ban hành bộ chuẩn kết nối Open API thống nhất, tạo điều kiện cho Fintech và các đối tác bán lẻ tích hợp an toàn dịch vụ tài chính vào các nhu cầu thường nhật của người tiêu dùng.
KẾT LUẬN
Hệ sinh thái ngân hàng số đóng vai trò then chốt trong việc thúc đẩy phổ cập và tiếp cận dịch vụ tài chính tại Việt Nam. Bằng cách nhúng các giải pháp tài chính trực tiếp vào các giao dịch thường nhật của người tiêu dùng, hệ sinh thái không chỉ giúp các ngân hàng tối ưu hóa chi phí vận hành (CIR) và gia tăng hiệu quả kinh doanh, mà còn tạo điều kiện cho các phân khúc khách hàng phổ thông, các hộ kinh doanh cá thể tiếp cận nguồn vốn an toàn, thuận tiện. Tuy nhiên, hành trình này đòi hỏi sự thấu hiểu hành vi khách hàng sâu sắc và năng lực giải quyết các thách thức vận hành, bảo mật mang tính dài hạn.
(*) Bài báo này là sản phẩm của đề tài KH&CN cấp Đại học mã số ĐH2026TN07-04: “Nghiên cứu các nhân tố ảnh hưởng đến việc phát triển HST ngân hàng trong bối cảnh chuyển đổi số tại Thái Nguyên.
Tài liệu tham khảo:
1. Agriseco research (2026). Báo cáo tài chính các ngân hàng
2. Boston Consulting Group - BCG (2025). Tech in Banking 2025: Transformation Starts with Smarter Tech Investment.
4. Hiệp hội Ngân hàng Việt Nam (2026). Banking Exchange 2026: Ngành ngân hàng tăng tốc chuyển đổi trong kỷ nguyên tài chính số.
5. MCredit (2026). Vay Nhanh Mcredit Trên App MBBank: Tiền Về Nhanh Chóng - Chỉ Cần Căn Cước.
6. McKinsey & Company (2021). Vietnam's digital banking adoption catches up with developed markets. Personal Financial Services Survey.
7. Lê Thanh (2025). Sau cái bắt tay với Masan và Vingroup, Techcombank tiếp tục mở rộng HST. https://tuoitre.vn/sau-cai-bat-tay-voi-masan-va-vingroup-techcombank-tiep-tuc-mo-rong-he-sinh-thai-20250214160613702.htm
8. Ngân hàng Nhà nước (2021). Quyết định 810/QĐ-NHNN ngày 11/5/2021 phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
9. OCD Management Consulting (2025). Sơ đồ cơ cấu tổ chức của MB Bank.
10. One Mount Group (2025). Kiến tạo chuỗi giá trị và các giải pháp đột phá trong HST số.
11. PwC Việt Nam (2021a). Chuyển đổi số cần tăng cường khai thác tiềm năng HST doanh nghiệp.
12. PwC Việt Nam (2021b). Khảo sát Mức độ sẵn sàng kỹ năng số trong ngành Dịch vụ Tài chính.
13. Semenova. N.N, Saygusheva. A. P. (2024). Экосистемы как тренд цифровизации банковского сектора. Экономические науки. № 1. С. 142-148.
14. Вахрушев Д.С., Кальсин А.Е., Нидерштрат Г.Д. (2021). Цифровизация как фактор формирования банковских экосистем: современные тенденции и актуальные вопросы регулирования. Вестник Тверского государственного университета. № 4(56). С. 91-103.
15. Vietnamnet global (2021). Use of Fintech services rises 3.5 times in 4 years in Vietnam.
16. VPBank & Be Group (2019). Thỏa thuận hợp tác chiến lược Nâng tầm HST tài chính công nghệ.
| Ngày nhận bài: 2/8/2026; Ngày hoàn thiện biên tập: 7/10/2026; Ngày duyệt đăng: 14/10/2026 |
Các tin khác

Phân tích và đề xuất khung năng lực số cho giảng viên cao đẳng công lập

Năng lực cạnh tranh quốc gia của Việt Nam: Đánh giá qua các chỉ số quốc tế và một số vấn đề đặt ra

Sự chấp nhận đối với phát triển điện gió tại Việt Nam: Tiếp cận từ Lý thuyết suy luận hành vi

Tác động của marketing xã hội doanh nghiệp và marketing gắn với mục đích xã hội đến tài sản thương hiệu trong ngành sữa tại Việt Nam

Vai trò của đổi mới sáng tạo đối với phát triển kinh tế số cấp tỉnh tại Việt Nam: Bằng chứng thực nghiệm từ phương pháp định tính tập mờ

Đề xuất mô hình nghiên cứu các nhân tố tác động đến chấp nhận sử dụng trợ lý mua hàng trực tuyến

Tính chân thực của livestreamer và ý định mua lại của khách hàng: Vai trò của niềm tin và chất lượng thông tin sản phẩm

Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh


