


Thực trạng phân tích tài chính tại các doanh nghiệp dệt may niêm yết tại Việt Nam
ThS. Phan Hoàng Phúc
Trường Đại học Mở TP. Hồ Chí Minh Email: [email protected]
Tóm tắt
Nghiên cứu khảo sát 19 doanh nghiệp dệt may niêm yết tại Việt Nam cho thấy tất cả đều thực hiện phân tích tài chính (PTTC) định kỳ, chủ yếu hàng quý hoặc nửa năm. Doanh nghiệp sử dụng kết hợp các phương pháp PTTC truyền thống (so sánh, cân đối, chênh lệch, chi tiết) và hiện đại (DuPont, phân tích nhân tố, dự báo tài chính), đồng thời khai thác dữ liệu nội bộ cùng thông tin ngành và kinh tế vĩ mô. Nội dung phân tích tập trung vào cơ cấu tài chính, hiệu quả sử dụng vốn, thanh khoản, sinh lời và tăng trưởng; các chỉ tiêu tài chính truyền thống được theo dõi rất thường xuyên (điểm trung bình > 4/5), trong khi các chỉ tiêu rủi ro tổng hợp như Z-score và đặc biệt là ESG ít được sử dụng (≈3,3-4,0). Thực trạng này phản ánh công tác PTTC tại các doanh nghiệp dệt may khá đầy đủ ở góc độ ngắn hạn nhưng còn hạn chế về dự báo, quản trị rủi ro và phát triển bền vững. Trên cơ sở đó, nghiên cứu đề xuất hoàn thiện quy trình PTTC, đẩy mạnh phân tích dòng tiền và rủi ro, ứng dụng phương pháp nâng cao và từng bước tích hợp ESG nhằm nâng cao hiệu quả quản trị tài chính và năng lực cạnh tranh dài hạn.
Từ khóa: Phân tích tài chính, DN dệt may, công ty niêm yết
Summary
A survey of 19 listed textile and garment enterprises in Viet Nam indicates that all of them conduct periodic financial analysis, mainly on a quarterly or semi-annual basis. These enterprises combine traditional periodic financial analysis methods (comparison, balance sheet analysis, variance analysis, and detailed analysis) with modern approaches (DuPont analysis, factor analysis, and financial forecasting), while drawing on internal data as well as industry and macroeconomic information. The analysis focuses on financial structure, capital efficiency, liquidity, profitability, and growth; traditional financial indicators are monitored very frequently (average score > 4/5), whereas composite risk indicators such as the Z-score, and especially ESG indicators, are less commonly applied (≈3.3-4.0). This situation suggests that financial analysis practices in textile and garment enterprises are relatively comprehensive in the short term but remain limited in forecasting, risk management, and sustainable development. Based on these findings, the study proposes improvements to the financial analysis process, emphasizes cash flow and risk analysis, adopts advanced analytical methods, and gradually integrates ESG to enhance financial management effectiveness and long-term competitiveness.
Keywords: Financial analysis, textile and garment enterprises, listed companies
ĐẶT VẤN ĐỀ
Trong bối cảnh môi trường kinh doanh biến động, PTTC đóng vai trò then chốt trong việc đánh giá sức khỏe tài chính và hỗ trợ ra quyết định quản trị. PTTC được định nghĩa là quá trình thu thập, xử lý và diễn giải thông tin nhằm đánh giá thực trạng và dự báo tiềm năng tài chính của doanh nghiệp (DN) (Helfert, 2001; White, Sondhi và Fried, 2003). Tại Việt Nam, mặc dù nhận thức về vai trò của PTTC đã cải thiện, nhiều DN trước đây chưa thực hiện phân tích một cách thường xuyên hoặc chuyên nghiệp.
Ngành dệt may - lĩnh vực xuất khẩu chủ lực với mức độ phụ thuộc cao vào vốn lưu động và biến động thị trường quốc tế - đòi hỏi công tác PTTC đặc biệt chặt chẽ. Các DN dệt may niêm yết chịu áp lực minh bạch thông tin và quản trị tài chính cao hơn. Do đó, việc khảo sát thực trạng PTTC tại nhóm DN này có ý nghĩa quan trọng trong đánh giá mức độ ứng dụng phân tích vào quản trị.
Nghiên cứu nhằm mô tả và đánh giá thực trạng PTTC tại 19 DN dệt may niêm yết; nhận diện điểm mạnh và hạn chế trong thực tiễn phân tích hiện nay; đồng thời đề xuất các giải pháp hoàn thiện PTTC tại các DN dệt may niêm yết tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Phân tích tài chính DN được xem là quá trình sử dụng các phương pháp và công cụ phân tích thích hợp nhằm xử lý thông tin từ báo cáo tài chính và các dữ liệu liên quan, qua đó đánh giá thực trạng tài chính và dự báo tình hình tương lai của DN (White và cộng sự, 2003; Brigham và Houston, 2019). Nội dung cốt lõi của PTTC bao gồm phân tích cấu trúc tài chính (cơ cấu tài sản - nguồn vốn), khả năng thanh khoản, hiệu quả hoạt động và khả năng sinh lời. Các chỉ tiêu như hệ số nợ, hệ số thanh toán hiện hành, vòng quay hàng tồn kho, tỷ suất sinh lời trên tài sản (ROA) hay vốn chủ sở hữu (ROE) là những thước đo phổ biến dùng để lượng hóa sức khỏe tài chính và hỗ trợ nhà quản trị ra quyết định (Helfert, 2001).
Về phương pháp, tài liệu kinh điển và trong nước đều nhấn mạnh các kỹ thuật truyền thống như so sánh, phân tích xu hướng, phân tích cân đối và phân tích tỷ số tài chính (Phạm Minh Hằng, 2017). Các phương pháp này cho phép đánh giá biến động tài chính qua thời gian và so sánh vị thế tương đối với DN khác hoặc trung bình ngành. Bên cạnh đó, các phương pháp hiện đại như mô hình DuPont (chia nhỏ ROE thành biên lợi nhuận, vòng quay tài sản và đòn bẩy tài chính), phân tích nhân tố (thay thế liên hoàn), mô hình dự báo tài chính hay Z-score của Altman (1968) được sử dụng để phân tích sâu nguyên nhân biến động và đánh giá rủi ro mất khả năng thanh toán trong tương lai.
Các nghiên cứu tại Việt Nam cho thấy mức độ ứng dụng PTTC không đồng đều giữa các DN. Báo cáo của Trường Đại học Bách khoa Hà Nội (2007) ghi nhận phần lớn DN nhỏ chưa có bộ phận phân tích chuyên trách và ít sử dụng phương pháp nâng cao. Ngược lại, các DN lớn và DN niêm yết thường có điều kiện tiếp cận thông tin rộng hơn, từ đó áp dụng kỹ thuật phân tích đa dạng và bài bản hơn. Đồng thời, xu hướng quốc tế cho thấy các yếu tố Môi trường - Xã hội - Quản trị (ESG) ngày càng đóng vai trò trong quản trị tài chính; tuy nhiên tại Việt Nam, theo PwC (2023), chỉ khoảng 29% DN có triển khai ESG ở mức độ nhất định, trong khi hơn 70% chưa có chiến lược rõ ràng. Điều này cho thấy việc tích hợp ESG vào PTTC vẫn còn rất sơ khai và cần nghiên cứu thêm nhằm đáp ứng yêu cầu ngày càng cao từ thị trường và nhà đầu tư.
Nhìn chung, cơ sở lý thuyết khẳng định PTTC là công cụ quản trị quan trọng giúp DN đánh giá hiệu quả, nhận diện rủi ro và định hướng chiến lược. Tuy nhiên, các nghiên cứu trước chỉ ra rằng tại Việt Nam, mức độ ứng dụng PTTC vẫn còn chênh lệch, đặc biệt ở các nội dung nâng cao như dự báo, quản trị rủi ro và đánh giá phát triển bền vững. Trên cơ sở đó, nghiên cứu này tập trung phân tích thực trạng PTTC tại các DN dệt may niêm yết - nhóm DN có mức độ minh bạch cao - nhằm xác định mức độ hoàn thiện hiện tại và gợi mở các định hướng cải thiện cho tương lai.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu áp dụng thiết kế định lượng mô tả kết hợp khảo sát bằng bảng hỏi cấu trúc. Mẫu khảo sát gồm 19 DN dệt may niêm yết trên thị trường chứng khoán Việt Nam. Mẫu khảo sát gồm 19 DN dệt may niêm yết, đa dạng về quy mô và tuổi đời, thành lập từ 1889 đến 2006, phần lớn ra đời nửa sau thế kỷ XX. Mẫu bao quát cả DN nhà nước lâu năm và DN cổ phần hóa, phản ánh nhiều mô hình quản trị tài chính khác nhau. Dữ liệu sơ cấp được thu thập từ các nhà quản trị tài chính chủ chốt, bao gồm Giám đốc tài chính, Kế toán trưởng, Trưởng phòng Tài chính, Kế toán và chuyên viên phân tích nhằm đảm bảo mức độ hiểu biết chuyên sâu về hoạt động phân tích tài chính.
Bảng hỏi bao gồm 6 nhóm nội dung: đặc điểm DN và người trả lời; tần suất và quy trình PTTC; phương pháp phân tích; nguồn dữ liệu; nội dung PTTC; và hệ thống chỉ tiêu tài chính (bao gồm chỉ tiêu truyền thống và ESG). Nhiều mục sử dụng thang đo Likert 5 điểm để đánh giá tần suất hoặc mức độ quan trọng.
Dữ liệu được xử lý bằng thống kê mô tả (tần suất, tỷ lệ %, giá trị trung bình, độ lệch chuẩn), kết hợp đối chiếu với một số báo cáo quản trị nội bộ mà DN cung cấp nhằm tăng độ tin cậy. Do số lượng DN dệt may niêm yết không lớn, cỡ mẫu 19 là hạn chế của nghiên cứu; tuy nhiên, vì đây là nhóm DN có yêu cầu minh bạch cao, kết quả vẫn có giá trị tham khảo đối với ngành dệt may và các DN sản xuất có đặc điểm tương đồng.
KẾT QUẢ VÀ THẢO LUẬN
Thực trạng phương pháp phân tích tài chính được áp dụng
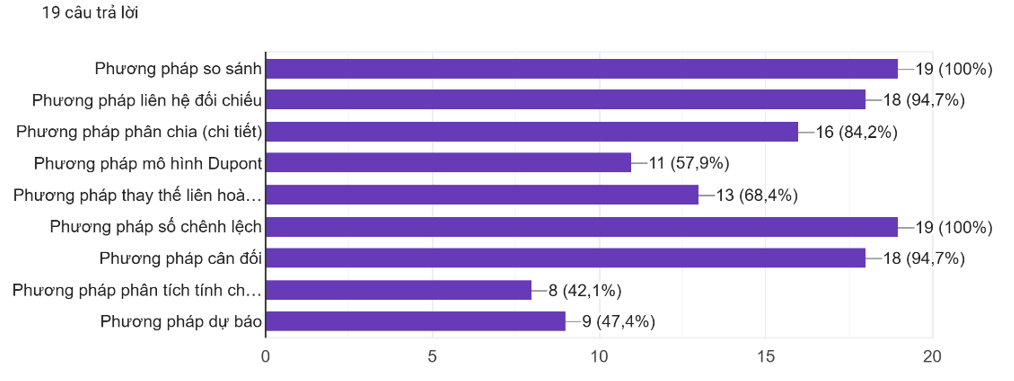
Khảo sát cho thấy các DN dệt may niêm yết sử dụng hệ thống phương pháp PTTC khá đa dạng, kết hợp cả kỹ thuật truyền thống và hiện đại. 19/19 DN áp dụng phương pháp so sánh, trong khi khoảng 95% sử dụng liên hệ đối chiếu và phân tích cân đối để kiểm tra tính nhất quán và phát hiện bất thường. Các kỹ thuật truyền thống khác như phân tích chênh lệch và phân tích chi tiết cũng được 84% DN áp dụng.
Hình 1: Những phương pháp phân tích doanh nghiệp đã sử dụng
Nguồn: Phân tích từ dữ liệu nghiên cứu
Nhìn chung, mỗi DN sử dụng khoảng 5-7 phương pháp PTTC, trong đó kỹ thuật truyền thống vẫn giữ vai trò chủ đạo. Các phương pháp hiện đại tuy chưa được áp dụng rộng rãi nhưng đang có xu hướng gia tăng, điều này cho thấy nhu cầu nâng cao năng lực phân tích trong bối cảnh cạnh tranh và biến động ngày càng lớn.
Nguồn dữ liệu sử dụng trong phân tích tài chính
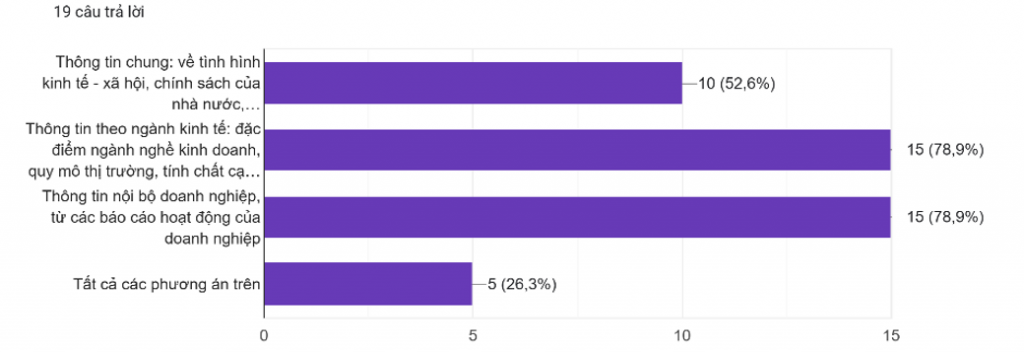
Khảo sát cho thấy các DN dệt may niêm yết sử dụng nguồn dữ liệu khá đa dạng cho PTTC, kết hợp giữa thông tin nội bộ và thông tin bên ngoài. Kết quả cũng cho thấy có sự khác biệt trong cách sử dụng dữ liệu: 3 DN chỉ dựa vào thông tin nội bộ, trong khi 3 DN khác lại thiên về dữ liệu ngành và vĩ mô. Tuy nhiên, phần lớn (khoảng 70%) kết hợp đồng thời cả 2 loại dữ liệu, đây là cách tiếp cận toàn diện và phù hợp, giúp PTTC phản ánh đúng bối cảnh thị trường và môi trường kinh doanh.
Hình 2: Loại thông tin phân tích tài chính của doanh nghiệp
Nguồn: Phân tích từ dữ liệu nghiên cứu
Tóm lại, các DN dệt may đang khai thác tốt cả dữ liệu nội bộ và dữ liệu bên ngoài, nhưng vẫn có một số trường hợp sử dụng chưa thực sự cân bằng. Việc tăng cường kết hợp dữ liệu vĩ mô và dữ liệu ngành sẽ giúp DN nâng cao độ chính xác của phân tích và chủ động hơn trước biến động của thị trường.
Quy trình phân tích tài chính tại doanh nghiệp
Khảo sát cho thấy mức độ chuẩn hóa quy trình PTTC giữa các DN dệt may niêm yết còn khá khác nhau. Khoảng 30% DN chưa có quy trình PTTC cụ thể; PTTC chủ yếu được thực hiện theo yêu cầu phát sinh của lãnh đạo, không có bước lập kế hoạch hay tổng kết sau phân tích. Điều này khiến hoạt động phân tích mang tính tự phát, thiếu chủ động và dễ bỏ sót vấn đề. Ngược lại, 70% DN cho biết đã xây dựng quy trình PTTC nhất định, tối thiểu gồm 2 bước: (1) lập kế hoạch phân tích và (2) thực hiện phân tích. Một số DN bổ sung thêm bước kết thúc phân tích (báo cáo, kiến nghị, rút kinh nghiệm), cho thấy mức độ bài bản cao hơn.
Nhìn chung, đa số DN đã có nhận thức về sự cần thiết của quy trình PTTC, dù mức độ hoàn thiện còn khác nhau. Việc xây dựng quy trình chuẩn hóa giúp DN phân tích chủ động hơn, tiết kiệm nguồn lực và nâng cao chất lượng báo cáo. Các DN chưa có quy trình cụ thể nên xem xét thiết lập chu trình PTTC định kỳ và đầy đủ bước, nhất là trong ngành dệt may vốn biến động mạnh, để kịp thời phát hiện và xử lý rủi ro tài chính.
Nội dung phân tích tài chính và hệ thống chỉ tiêu được sử dụng
Về nội dung phân tích, các DN dệt may niêm yết chủ yếu tập trung vào các mảng tài chính truyền thống:
- Đánh giá khái quát tình hình tài chính: 18/19 DN (94,7%).
- Phân tích huy động vốn: 18/19 DN (94,7%).
- Phân tích sử dụng vốn: 17/19 DN (89,5%).
- Phân tích kết quả kinh doanh: 19/19 DN (100%).
- Phân tích công nợ và khả năng thanh toán: 18/19 DN (94,7%).
- Phân tích tăng trưởng: 18/19 DN (94,7%).
- Phân tích dòng tiền: 11/19 DN (58%).
- Phân tích rủi ro tài chính riêng biệt: 7/19 DN (36,8%).
- Phân tích ESG: chỉ 2/19 DN (10,5%).
Như vậy, các nội dung truyền thống (cơ cấu tài sản - nguồn vốn, huy động/sử dụng vốn, kết quả kinh doanh, công nợ, tăng trưởng) được hầu hết DN thực hiện, trong khi dòng tiền, rủi ro tài chính và đặc biệt ESG còn khá hạn chế.
Về hệ thống chỉ tiêu, các nhóm chỉ tiêu tài chính được sử dụng rất thường xuyên:
- Cơ cấu tài chính: mean > 4; các tỷ lệ nguồn vốn, tài sản ~4,2; WACC mean ~4,11 (std ~0,74), min không dưới 3.
- Hiệu suất hoạt động: các vòng quay và kỳ luân chuyển vốn/tồn kho/phải thu có mean ~4,0–4,3 (std ~0,6–0,7), không chỉ tiêu nào dưới 4.
- Khả năng sinh lời: ROA mean ~4,63–4,68; ROE ~4,47; BEP ~4,58 (std ~0,5–0,7), tất cả DN đều theo dõi.
- Đòn bẩy và rủi ro: D/E mean ~4,32; D/A ~4,42 (std ~0,6–0,7, min = 3); Z‐score thấp hơn, mean ~3,9–4,0 (std ~0,74–0,82).
- Chỉ tiêu ESG: nhóm Môi trường, Xã hội, Quản trị chỉ đạt mean ~3,3–3,6, std cao (~0,7–0,95), cho thấy sử dụng ít và rất phân tán.
Tóm lại, các chỉ tiêu tài chính truyền thống (cơ cấu, hiệu suất, sinh lời, đòn bẩy) đều được dùng thường xuyên (mean > 4), trong khi chỉ tiêu cảnh báo rủi ro phức tạp (Z-score) và đặc biệt ESG còn ít được áp dụng, phản ánh PTTC hiện nay vẫn thiên về đánh giá kết quả quá khứ/hiện tại hơn là rủi ro và phát triển bền vững dài hạn.
Điểm mạnh và hạn chế của thực trạng phân tích tài chính hiện nay
Điểm mạnh
Các DN dệt may niêm yết đều thực hiện PTTC thường xuyên trong chu kỳ quản lý (6 tháng, năm hoặc quý), với đội ngũ phân tích có chuyên môn là Giám đốc Tài chính hoặc Kế toán trưởng. Họ sử dụng hệ thống phương pháp đa dạng: 100% áp dụng các kỹ thuật truyền thống, 58% dùng mô hình DuPont, 68% phân tích nhân tố, 42% hồi quy và 47% thực hiện dự báo tài chính, cho phép đánh giá toàn diện hơn. DN cũng khai thác dữ liệu từ nhiều nguồn, gồm thông tin nội bộ (84%), dữ liệu ngành (84%) và vĩ mô (58%), giúp đặt kết quả tài chính vào bối cảnh thị trường. Nội dung phân tích tương đối đầy đủ, tập trung vào cấu trúc tài chính, huy động - sử dụng vốn, kết quả kinh doanh (100%), công nợ và thanh khoản (94,7%) cùng tăng trưởng (94,7%). Các chỉ tiêu tài chính truyền thống như ROA (~4,63 - 4,68), ROE (~4,47), vòng quay tài sản (~4,0 - 4,3), D/E (~4,32) và D/A (~4,42) được theo dõi chặt chẽ. Bên cạnh đó, gần 50% DN đã bắt đầu chú trọng phân tích tương lai thông qua dự báo và phân tích nhân tố hoặc tương quan để tìm nguyên nhân biến động.
Hạn chế
Tần suất PTTC của nhiều DN vẫn chưa cao khi một số chỉ phân tích mỗi năm một lần hoặc khi phát sinh vấn đề, làm giảm khả năng nhận diện sớm rủi ro. Khoảng 30% DN chưa có quy trình phân tích rõ ràng, dẫn đến tính tự phát và phụ thuộc cá nhân, trong khi việc ứng dụng phương pháp nâng cao còn hạn chế: gần 40% chưa dùng DuPont, hơn 50% chưa dự báo thường xuyên và gần 60% chưa sử dụng hồi quy. Dữ liệu bên ngoài cũng chưa được khai thác tốt khi 40% không xem xét yếu tố vĩ mô và 15,8% chỉ dùng dữ liệu nội bộ, khiến phân tích dễ thiếu bối cảnh ngành. Ngoài ra, 42% DN không phân tích dòng tiền, làm gia tăng nguy cơ bỏ sót rủi ro thanh khoản, và chỉ 36,8% có mục phân tích rủi ro riêng, cho thấy đánh giá rủi ro tài chính còn nông. ESG hầu như chưa được chú trọng khi chỉ 2/19 DN thực hiện và điểm trung bình các chỉ tiêu chỉ khoảng 3,3-3,6. Bên cạnh đó, việc thiếu nhân sự phân tích chuyên trách và tình trạng phòng Kế toán kiêm nhiệm tiếp tục hạn chế chiều sâu và chất lượng PTTC.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Nghiên cứu cho thấy công tác PTTC tại các DN dệt may niêm yết ở Việt Nam đã hình thành nền tảng tương đối vững cho các khía cạnh tài chính truyền thống. Hầu hết DN thực hiện PTTC định kỳ (đa số 6 tháng/lần hoặc năm/lần), với phạm vi bao quát các mảng chính: cơ cấu tài sản - nguồn vốn, hiệu quả sử dụng vốn, thanh khoản, sinh lời và tăng trưởng. Các phương pháp cơ bản được áp dụng đồng bộ; nhiều DN đã kết hợp thêm các kỹ thuật hiện đại, đồng thời sử dụng hệ thống chỉ tiêu tài chính phong phú và khai thác cả dữ liệu nội bộ lẫn dữ liệu ngành, vĩ mô. Nhìn chung, PTTC đã trở thành công cụ quan trọng hỗ trợ ban lãnh đạo ra quyết định và nâng cao hiệu quả quản trị tài chính.
Tuy vậy, vẫn tồn tại những khoảng trống đáng kể. Khoảng 30% DN chưa có quy trình PTTC bài bản; tần suất phân tích ở một số nơi còn chưa thường xuyên, thiên về “làm khi có vấn đề” hơn là chủ động theo dõi. Các phương pháp phân tích nâng cao (dự báo, mô hình rủi ro…) chưa được áp dụng rộng rãi, khiến PTTC vẫn nặng về mô tả quá khứ. Đặc biệt, rủi ro tài chính mới chỉ được tách riêng ở khoảng 1/3 DN, và gần 90% DN chưa tích hợp ESG vào hệ thống phân tích. Điều này cho thấy PTTC hiện tốt ở phần “đo hiệu quả hiện tại”, nhưng chưa thực sự phát huy vai trò công cụ chiến lược cho quản trị rủi ro và định hướng dài hạn.
Khuyến nghị
Để nâng cao hiệu quả PTTC trong bối cảnh mới, các DN cần chuẩn hóa quy trình phân tích với các bước rõ ràng từ lập kế hoạch, thu thập - xử lý dữ liệu đến báo cáo và kiến nghị, đồng thời tăng tần suất thực hiện lên tối thiểu quý/lần và tiến hành ngay khi xuất hiện các biến động lớn như tỷ giá, giá nguyên liệu hay đơn hàng. Việc phát triển nhân sự chuyên trách có kỹ năng phân tích hiện đại và công cụ xử lý dữ liệu là cần thiết, song song với mở rộng áp dụng các phương pháp nâng cao như DuPont, phân tích nhân tố, tương quan - hồi quy và mô hình dự báo tài chính. DN cũng cần tăng cường phân tích dòng tiền, chính thức hóa nội dung phân tích rủi ro thông qua nhận diện mức độ và biện pháp ứng phó, kết hợp thêm mô hình cảnh báo như Z-score. Bên cạnh đó, việc tích hợp các chỉ tiêu ESG cơ bản vào báo cáo quản trị và mở rộng so sánh chuẩn ngành, ứng dụng BI và dashboard tài chính sẽ giúp theo dõi và dự báo nhanh, trực quan hơn. Khi thực hiện đồng bộ các giải pháp này, PTTC sẽ chuyển từ vai trò đánh giá quá khứ sang trở thành công cụ quản trị chiến lược, hỗ trợ DN nhận diện rủi ro, nắm bắt cơ hội, tối ưu quyết định tài chính và nâng cao năng lực cạnh tranh hướng tới phát triển bền vững.
Tài liệu tham khảo:
1. Altman, E. I. (1968). Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23(4), 589-609. https://doi.org/10.1111/j.1540-6261.1968.tb00843.x
2. Brigham, E. F., và Houston, J. F. (2019). Fundamentals of financial management (15th ed.). Cengage Learning.
3. Đỗ Huyền Trang (2020). Bài giảng Phân tích tài chính DN. Trường Đại học Quy Nhơn. (Tài liệu nội bộ).
4. Helfert, E. A. (2001). Financial analysis: Tools and techniques (10th ed.). McGraw-Hill.
5. Hồ Thị Quyên (2025). Phát biểu tại Tập huấn “Hiểu và thực hành tiêu chuẩn đánh giá ESG - Cơ hội tiếp cận nguồn vốn xanh cho DN”. Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM, ngày 30/5/2025.
6. PwC Vietnam (2023). ESG Readiness Report.
7. PwC Việt Nam (2023). Báo cáo “Cam kết ESG và Thực hành Báo cáo Phát triển bền vững”.
8. Phạm Minh Hằng (2017). Giáo trình Phân tích tài chính DN.
9. Trường Đại học Bách khoa Hà Nội (2007). Nghiên cứu thực trạng phân tích tài chính tại DN Việt Nam.
10. White, G. I., Sondhi, A. C., và Fried, D. (2003). The analysis and use of financial statements (3rd ed.). Wiley.
| Ngày nhận bài: 28/10/2025; Ngày hoàn thiện biên tập: 1/12/2025; Ngày duyệt đăng: 3/12/2025 |
Tin liên quan


Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


