


Đánh giá hiệu quả sử dụng vốn tại Công ty Cổ phần Thuỷ sản và Thương mại Thuận Phước
ThS. Đinh Thị Thu Hiền
ThS. Lê Thị Huyền Trâm
Khoa Kế toán, Đại học Duy Tân
Email: [email protected]
Tóm tắt
Hiệu quả sử dụng vốn là chỉ tiêu tài chính đóng vai trò rất quan trọng trong quá trình quản lý kinh doanh của tất cả các doanh nghiệp hoạt động ở mọi lĩnh vực và mọi quy mô. Với đặc thù ngành thủy sản đòi hỏi nhu cầu vốn lớn và ổn định, bài toán đặt ra cho doanh nghiệp là lựa chọn nguồn huy động phù hợp và sử dụng vốn sao cho hiệu quả, tránh lãng phí. Nghiên cứu này tập trung phân tích thực trạng sử dụng vốn tại Công ty Cổ phần Thủy sản và Thương mại Thuận Phước, chỉ ra những hạn chế trong công tác quản lý vốn và đề xuất các giải pháp nhằm nâng cao hiệu quả sử dụng vốn trong các kỳ kinh doanh tiếp theo.
Từ khoá: Thuỷ sản, phân tích tài chính, sử dụng vốn
Abstract
Capital efficiency is a financial indicator that plays a very important role in the business management process of all enterprises operating in every field and scale. Due to the characteristics of the seafood industry, which requires large and stable capital demand, the problem faced by enterprises is how to choose appropriate sources of financing and use capital efficiently to avoid waste. The study focuses on analyzing the current situation of capital utilization at Thuan Phuoc Seafood and Trading Joint Stock Company, pointing out limitations in capital management, and proposing solutions to improve capital efficiency in subsequent business periods.
Keywords: Seafood, financial analysis, capital utilization
ĐẶT VẤN ĐỀ
Thủy sản là ngành có nhiều đặc thù riêng như về sản phẩm (chủ yếu là sinh vật sống, có đặc điểm sinh trưởng và vòng đời khác nhau, nếu được khai thác và xử lý đúng quy trình sẽ mang lại giá trị dinh dưỡng cao và ngược lại); về môi trường sản xuất (chịu tác động trực tiếp từ môi trường nước), về quy trình sản xuất (chịu ảnh hưởng mạnh bởi tính mùa vụ và chu kỳ sinh học)... Những đặc thù trên tác động mạnh đến quá trình sử dụng vốn của doanh nghiệp. Do đặc điểm sản phẩm dễ hư hỏng, cần cấp đông và bảo quản dài ngày, các doanh nghiệp thủy sản luôn phải dự trữ lượng lớn nguyên liệu, đòi hỏi nhu cầu vốn lưu động cao. Vì vậy, doanh nghiệp cần có chính sách huy động và sử dụng vốn hiệu quả để đáp ứng kịp thời cho hoạt động dự trữ, vận chuyển và tiêu thụ. Với những doanh nghiệp có khả năng tự tài trợ còn hạn chế, việc phải vay vốn ngắn hạn làm giảm tính tự chủ tài chính, tăng áp lực trả nợ và khiến doanh nghiệp phụ thuộc vào nguồn vốn bên ngoài. Ngoài ra, các yếu tố khách quan như thời tiết, khí hậu, dịch bệnh có thể khiến doanh nghiệp không thu hồi được vốn đã đầu tư trong quá trình nuôi trồng, buộc doanh nghiệp phải duy trì một lượng vốn dự phòng để đảm bảo hoạt động sản xuất kinh doanh không bị gián đoạn.
Công ty Cổ phần Thủy sản và Thương mại Thuận Phước (Thuận Phước Corp), tiền thân là Xí nghiệp Đông lạnh 32 thành lập năm 1987 tại Đà Nẵng. Dù nằm trong nhóm doanh nghiệp thủy sản xuất khẩu uy tín của Việt Nam, nhưng Công ty cũng luôn phải đối mặt với những vấn đề liên quan đến hiệu quả sử dụng vốn, đòi hỏi phải có những nghiên cứu thấu đáo, để từ đó có giải pháp phù hợp.
CƠ SỞ LÝ THUYẾT
Ngô Thế Chi và Nguyễn Trọng Cơ (2008) cho rằng, vốn kinh doanh là yếu tố cơ bản và là tiền đề không thể thiếu của quá trình sản xuất. Muốn tiến hành bất kỳ một quá trình sản xuất nào doanh nghiệp cần phải có vốn kinh doanh. Hiệu quả sử dụng vốn là chỉ tiêu phân tích tài chính đóng vai trò rất quan trọng trong quá trình quản lý kinh doanh của tất cả các doanh nghiệp hoạt động ở mọi lĩnh vực và mọi quy mô. Đây là quá trình phản ánh trình độ khai thác quản lý và sử dụng vốn để tạo ra lợi nhuận tối đa. Đồng thời thể hiện mối quan hệ giữa kết quả đạt được so với chi phí bỏ ra, nâng cao hiệu quả tối ưu trong việc sử dụng nguồn lực.
Theo Nguyễn Năng Phúc (2008), nâng cao hiệu quả sử dụng vốn là tất yếu khách quan trong quá trình hoạt động của doanh nghiệp. Việc đánh giá hiệu quả sử dụng vốn giúp doanh nghiệp thấy được trình độ quản lý sử dụng vốn nói riêng và hiệu quả sản xuất, kinh doanh nói chung.
Hiệu quả sử dụng vốn được đánh giá dựa trên nhiều khía cạnh, có thể đánh giá sự luân chuyển của vốn lưu động hay vốn cố định ảnh hưởng đến dòng chảy liên tục hay gián đoạn của vốn hay việc sử dụng vốn vay hay vốn chủ sở hữu, đánh giá được khả năng thanh toán lãi vay, áp lực trong thanh toán nợ ngắn và nợ dài hạn.
Trong nghiên cứu này, để đánh giá hiệu quả sử dụng vốn của Thuận Phước Corp trong thời gian qua, nhóm tác giả sử dụng các chỉ tiêu phân tích, gồm: Chỉ tiêu về cơ cấu vốn; Chỉ tiêu về hiệu quả kinh doanh phản ánh về hiệu quả mang lại trong quá trình sử dụng vốn; Nhóm chỉ tiêu về khả năng thanh toán để đánh giá được mức độ thanh toán khoản nợ ngắn hạn và xác định được khả năng chi trả cũng như rủi ro trong quá trình sử dụng vốn vay.
KẾT QUẢ ĐÁNH GIÁ SỬ DỤNG VỐN TẠI THUẬN PHƯỚC CORP
Về cơ cấu vốn
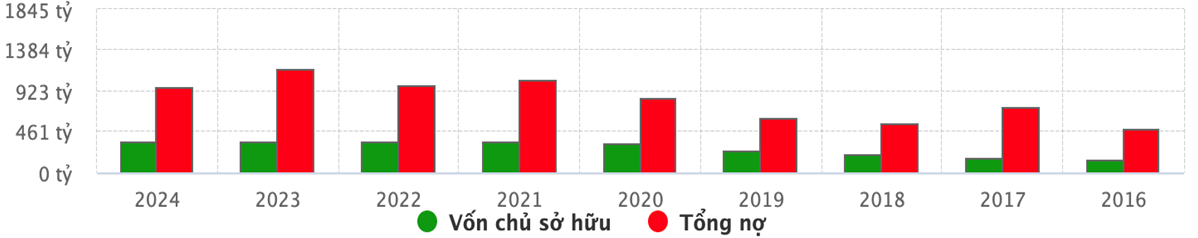
Dựa trên dữ liệu công bố trên thị trường chứng khoán với mã THP về tổng tài sản, tổng nợ và vốn chủ sở hữu giai đoạn 2016-2024 (Bảng 1) và tăng trưởng nguồn vốn (Hình), có thể nhận thấy vốn của Công ty biến động theo từng năm, nhưng duy trì mức tương đối ổn định từ năm 2021 đến 2024. Đáng chú ý, năm 2025 ghi nhận mức vốn cao nhất. Tuy vậy, cơ cấu vốn lại phụ thuộc chủ yếu vào nợ phải trả, khi tổng nợ thường cao gấp 2 đến 3 lần vốn chủ sở hữu. Điều này cho thấy, doanh nghiệp đang sử dụng đòn bẩy tài chính lớn, bao gồm cả nợ ngắn hạn và dài hạn.
Bảng 1: Báo cáo tài chính của Công ty từ năm 2016-2024
Đơn vị: Triệu đồng
| Chỉ tiêu | Năm 2024 | Năm 2023 | Năm 2022 | Năm 2021 | Năm 2020 | Năm 2019 | Năm 2018 | Năm 2017 | Năm 2016 |
|---|---|---|---|---|---|---|---|---|---|
| Doanh thu bán hàng và cung cấp dịch vụ | 3,092,133 | 2,908,602 | 3,146,131 | 2,685,577 | 2,315,753 | 2,123,768 | 2,134,107 | 2,091,111 | 1,729,332 |
| Tổng lợi nhuận trước thuế | 18,312 | 19,948 | 25,960 | 20,433 | 55,185 | 32,414 | 112,416 | 32,918 | 21,169 |
| Lợi nhuận sau thuế | 16,454 | 14,205 | 20,383 | 15,959 | 46,678 | 27,596 | 92,475 | 27,948 | 17,949 |
| Lợi nhuận sau thuế của công ty mẹ | 16,454 | 14,205 | 20,383 | 15,959 | 46,678 | 27,596 | 92,475 | 27,948 | 17,949 |
| Tổng tài sản | 1,324,916 | 1,528,369 | 1,330,364 | 1,376,798 | 1,185,585 | 863,117 | 773,541 | 888,065 | 635,183 |
| Tổng nợ | 969,167 | 1,174,175 | 980,062 | 1,037,798 | 847,435 | 619,896 | 562,541 | 730,165 | 490,871 |
| Vốn chủ sở hữu | 355,749 | 354,194 | 350,302 | 338,970 | 338,150 | 243,221 | 210,999 | 157,901 | 144,312 |
Nguồn: Báo cáo tài chính các năm của Thuận Phước Corp
Hình: Tăng trưởng nguồn vốn
 |
Nguồn: Cophieu68.vn
Nhóm chỉ tiêu về hiệu quả kinh doanh
Dựa trên kết quả các chỉ tiêu phân tích hiệu quả kinh doanh qua các năm (Bảng 2), có thể nhận thấy điểm chung là chỉ chỉ tiêu nợ phải trả chiếm tỷ trọng khá cao (hơn 70%) từ 2016-2024, với tỷ lệ cao nhất ở năm 2023 là 76,83%. Tỷ lệ nợ phải trả/vốn chủ sở hữu lớn hơn 200% có nghĩa là hầu hết tài sản được tài trợ bởi chủ yếu là nợ phải trả, 1 đồng vốn chủ sở hữu ở năm 2024 tương ứng với 3,3 đồng nợ. Mặc dù có sự biến động ở các năm 2022, 2023, 2024 nhưng không đáng kể.
Theo số liệu tại báo cáo tài chính năm 2024 đã kiểm toán, trong nợ phải trả, nợ ngắn hạn chiếm ưu thế với giá trị là 859 tỷ, trong đó vay và nợ thuê tài chính là 723 tỷ. Vì tỷ lệ nợ chiếm hơn 50% nên các khoản vốn chủ sở hữu qua các năm chỉ chiếm hơn 25%.
Kết quả trên cho thấy Công ty sử dụng hầu hết các khoản nợ trong suốt thời gian dài, mặc dù có sự biến động giữa các năm nhưng không nhiều. Khi xét đến khả năng sinh lời từ vốn, từ năm 2021 đến 2024 tỷ lệ sinh lời giữ ở mức 4,5% (1 đồng vốn chủ sở hữu tạo 0,45 đồng lợi nhuận sau thuế), thấp hơn so với các năm 2020 trở về trước (11%). Quá trình sử dụng vốn tạo ra chưa đến 1 đồng lợi nhuận sau thuế cũng là điều đang lưu tâm. Bởi đòn bẩy tài chính càng lớn khả năng tạo lãi càng cao, tuy nhiên thực tế tại Công ty lại đang đi ngược lại. Nếu xét với các đặc điểm riêng về ngành Thuỷ sản luôn cần có vốn lưu động để sẵn sàng cho các khâu sản xuất, dự trữ và tiêu thụ… cho thấy, Công ty luôn phải xoay vòng vốn để sử dụng liên tục và việc sử dụng các khoản vay luôn là lựa chọn đầu tiên và nhanh chóng nhất.
Bảng 2: Các chỉ tiêu đánh giá tỷ lệ tăng trưởng của Công ty
| Chỉ tiêu (ĐVT: %) | Năm 2024 | Năm 2023 | Năm 2022 | Năm 2021 | Năm 2020 | Năm 2019 | Năm 2018 | Năm 2017 | Năm 2016 |
|---|---|---|---|---|---|---|---|---|---|
| 1/ Tài sản ngắn hạn/Tổng tài sản | 66,47 | 68,38 | 60,97 | 62,30 | 59,05 | 73,5 | 78,72 | 75,82 | 79,26 |
| 2/ Tài sản dài hạn/Tổng tài sản | 33,53 | 31,62 | 39,03 | 37,7 | 40,9 | 26,5 | 21,28 | 24,18 | 20,74 |
| 3/ Nợ phải trả/Tổng nguồn vốn | 73,15 | 76,83 | 73,67 | 75,38 | 71,48 | 71,82 | 72,72 | 82,22 | 77,28 |
| 4/ Nợ phải trả/Vốn chủ sở hữu | 272,43 | 331,51 | 279,78 | 306,16 | 250,61 | 254,87 | 266,61 | 462,42 | 340,15 |
| 5/ Vốn chủ sở hữu/Tổng nguồn vốn | 26,85 | 23,17 | 26,33 | 24,62 | 28,52 | 28,18 | 27,28 | 17,7 | 22,72 |
| 6/ Thanh toán hiện hành | 102,45 | 102,32 | 101,54 | 100,91 | 110,77 | 108,17 | 111,47 | 95,02 | 103,7 |
| 7/ Thanh toán nhanh | 50,56 | 38,98 | 38,74 | 45,51 | 74,73 | 62,07 | 56,67 | 34,29 | 55 |
| 8/ Thanh toán nợ ngắn hạn | 7,21 | 4,79 | 1,68 | 1,38 | 3,04 | 3,95 | 9,8 | 1,16 | 17,08 |
| 9/ Vòng quay Tổng tài sản | 233,38 | 190,31 | 236,49 | 195,06 | 195,33 | 246,06 | 275,89 | 235,47 | 272,26 |
| 10/ Vòng quay tài sản ngắn hạn | 351,11 | 278,30 | 387,9 | 313,12 | 330,76 | 334,78 | 350,48 | 310,57 | 343,51 |
| 11/ Vòng quay vốn chủ sở hữu | 869,19 | 821,19 | 898,12 | 792,28 | 684,83 | 873,18 | 1011,43 | 1324,32 | 1198,33 |
| 12/ Vòng quay Hàng tồn kho | 633 | 409,76 | 561,83 | 514,17 | 919,96 | 718,68 | 651,73 | 452,29 | 681,4 |
| 13/Lợi nhuận sau thuế/doanh thu thuần | 0,53 | 0,49 | 0,65 | 059 | 2,02 | 1,3 | 4,33 | 1,34 | 1,4 |
| 14/ Lợi nhuận trước thuế/Tổng tài sản (ROA) | 1,24 | 0,93 | 1,53 | 1,16 | 3,94 | 3,2 | 11,95 | 3,15 | 2,83 |
| 15/ Lợi nhuận sau thuế/Vốn chủ sở hữu (ROE) | 4,63 | 4,01 | 5,82 | 4,71 | 13,8 | 11,35 | 43,83 | 17,7 | 12,44 |
Nguồn: Cophieu68.vn
Nhóm chỉ tiêu về khả năng thanh toán
Kết quả Bảng 2 cho thấy, tỷ lệ thanh toán hiện hành các năm đều trên 100%, phản ánh việc Công ty có thể dùng toàn bộ tài sản ngắn hạn để trả nợ ngắn hạn. Tuy nhiên, chỉ tiêu này chưa thực sự đảm bảo an toàn vì trong tài sản ngắn hạn có hàng tồn kho và các khoản phải thu - những khoản có khả năng chuyển đổi thành tiền chậm. Khi loại trừ hàng tồn kho, tỷ lệ thanh toán chỉ còn khoảng 50% và khi sử dụng chỉ tiêu tiền và các khoản tương đương tiền để thanh toán nợ ngắn hạn tỷ lệ này giảm xuống dưới 10%, cụ thể năm 2024 là 7,21%.
Điều đó cho thấy Công ty chưa đủ khả năng thanh toán nhanh các khoản nợ đến hạn. Nguyên nhân chủ yếu đến từ đặc thù ngành thủy sản với lượng hàng tồn kho lớn, dẫn đến dòng tiền bị ứ đọng và làm giảm hiệu quả sử dụng vốn.
KÉT LUẬN VÀ KHUYẾN NGHỊ CÁC GIẢI PHÁP NÂNG CAO HIỆU QUẢ SỬ DỤNG VỐN
Từ những kết quả phân tích trên có thể thấy quá trình huy động và sử dụng vốn của Thuận Phước Corp như sau: Công ty sử dụng chủ yếu là các khoản nợ đặc biệt là nợ ngắn hạn, lượng vốn chủ sở hữu không nhiều; cơ cấu vốn mất cân đối khi nợ gấp đôi vốn chủ sở hữu; khả năng tạo lãi đến từ các khoản nợ không cao, cho thấy Công ty chưa thật sự hiệu quả trong quá trình sử dụng vốn; các chi phí phát sinh trong doanh nghiệp như chi phí bán hàng, chi phí tài chính tăng cao làm cho lượng vốn phải chi trả khá lớn. Tuy nhiên, với đặc thù là lĩnh vực cung cấp thuỷ sản, đa dạng về sản phẩm và luôn cần lượng vốn lưu động lớn để phục vụ kịp thời cho quá trình kinh doanh thì việc Công ty huy động và sử dụng nợ ngắn hạn là cần thiết. Bên cạnh đó, sự biến động về dịch bệnh, thời tiết cùng với những thay đổi trong điều kiện kinh tế - xã hội đã tác động mạnh đến hoạt động xuất nhập khẩu của Công ty, từ đó ảnh hưởng trực tiếp đến hiệu quả sử dụng vốn.
Nhằm gia tăng hơn nữa hiệu quả sử dụng vốn, trong thời gian tới, Công ty cần thực hiện những giải pháp như sau:
Thứ nhất, chuyển đổi dần từ nợ ngắn hạn sang nợ dài hạn. Thực tế hiện nay Công ty đang phụ thuộc lớn vào nợ ngắn hạn, dẫn đến áp lực thanh toán cao, đặc biệt khi các chỉ tiêu sinh lời chưa tối ưu và lượng vốn bị ứ đọng. Do đó, việc sử dụng nợ dài hạn sẽ giúp giảm áp lực thanh toán ngắn hạn, đồng thời tạo điều kiện sử dụng vốn ổn định và lâu dài hơn.
Để thực hiện, Công ty cần thương lượng với các tổ chức tín dụng nhằm chuyển kỳ hạn vay từ ngắn hạn sang trung hoặc dài hạn, đồng thời cung cấp các minh chứng và báo cáo tài chính rõ ràng để tạo niềm tin, từ đó được hưởng mức lãi suất ưu đãi và gia hạn thời gian trả nợ gốc.
Thứ hai, đẩy nhanh tốc độ quay vòng hàng tồn kho. Để đảm bảo khả năng thanh toán các khoản nợ ngắn hạn, Công ty cần tối ưu hóa việc sử dụng tài sản ngắn hạn trong quá trình quay vòng vốn. Hiện nay, một phần lớn vốn bị ứ đọng trong hàng tồn kho và các khoản phải thu, chiếm tỷ trọng cao trong tổng tài sản, gây khó khăn trong việc giải phóng và thu hồi vốn.
Để khắc phục tình trạng này, Công ty cần áp dụng các chính sách nhằm tăng tốc độ quay vòng vốn lưu động. Cụ thể: áp dụng mô hình quản trị tồn kho tinh gọn (Just-In-Time) cho nguyên liệu; tìm kiếm và mở rộng thị trường tiêu thụ để xuất khẩu hàng hóa nhanh chóng; sử dụng phần mềm Hệ thống hoạch định nguồn lực doanh nghiệp (ERP) quản lý kho lạnh, kiểm soát tồn kho theo lô và hạn sử dụng; triển khai các chương trình khuyến mãi nhằm thúc đẩy tiêu thụ, giảm tồn kho nhưng vẫn đảm bảo chất lượng sản phẩm khi đưa ra thị trường.
Thứ ba, quản lý tốt các khoản phải thu khách hàng. Các khoản phải thu chiếm dụng lượng vốn đáng kể, làm hạn chế nguồn vốn phục vụ hoạt động kinh doanh. Khách hàng của Công ty bao gồm cả trong nước và quốc tế, với thời gian chiếm dụng vốn khác nhau, ảnh hưởng trực tiếp đến tốc độ thu hồi vốn. Để gia tăng hiệu quả sử dụng vốn, Công ty cần phân tích rõ về lượng khách mới và khách cũ để có những chính sách tín dụng phù hợp. Đối với khách mới, cần đánh giá khả năng thanh toán của khách hàng để thiết lập giới hạn nợ, thực hiện các chính sách giảm chiết khấu thương mại nếu thanh toán sớm và có thể yêu cầu thanh toán với chính sách trả ngay thay cho trả chậm. Đối với những khách hàng cũ, cần có những chính sách thanh toán hợp lý nhằm vừa giữ chân khách hàng vừa thu hồi vốn hiệu quả. Đồng thời, theo dõi công nợ theo tuổi nợ, phát hiện kịp thời các khách hàng chậm trả hoặc có rủi ro không thanh toán, từ đó áp dụng các biện pháp dự phòng và ưu tiên xử lý phù hợp.
Tài liệu tham khảo:
1. Công ty Cổ phần Thuỷ sản và Thương mại Thuận Phước (2016-2024). Báo cáo tài chính các năm từ 2016 đến 2024.
2. Công ty Cổ phần Thuỷ sản và Thương mại Thuận Phước (2025). Tóm tắt báo cáo tai chính. https://www.cophieu68.vn/quote/financial.php?id=thp#google_vignette
3. Ngô Thế Chi, Nguyễn Trọng Cơ (2008). Giáo trình phân tích tài chính doanh nghiệp. Nxb Tài chính.
4. Nguyễn Năng Phúc (2008). Giáo trình phân tích báo cáo tài chính. Nxb Đại học Kinh tế quốc dân.
| Ngày nhận bài: 15/3/2026; Ngày hoàn thiện biên tập: 20/5/2026; Ngày duyệt đăng: 28/5/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


