


Tác động của yếu tố tâm lý và hành vi của cán bộ tín dụng tới quyết định cho vay vốn bất động sản tại các ngân hàng thương mại
Nguyễn Tuấn Dũng
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam BIDV
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của các yếu tố tâm lý và hành vi đến quyết định cho vay vốn bất động sản của cán bộ tín dụng tại các ngân hàng thương mại Việt Nam. Dựa trên Lý thuyết cấu trúc cá nhân (PCP), sử dụng mô hình phương trình cấu trúc bình phương nhỏ nhất từng phần (PLS-SEM) để xử lý dữ liệu từ 711 phiếu khảo sát cán bộ tín dụng trên toàn quốc, kết quả cho thấy các “thông tin cứng” (tài sản thế chấp, lịch sử tín dụng, năng lực tài chính) có tác động trực tiếp và mạnh mẽ nhất đến Quyết định cho vay, minh chứng cho sự phụ thuộc lớn vào tài sản bảo đảm tại thị trường mới nổi... Nghiên cứu này đóng góp bằng chứng thực nghiệm về mô hình ra quyết định kép tại thị trường mới nổi, từ đó đề xuất các hàm ý quản trị rủi ro và đào tạo nhân sự.
Từ khóa: Bất động sản, quyết định cho vay, tài chính hành vi, tâm lý tín dụng, Việt Nam
Abstract
This study examines the impact of psychological and behavioral factors on real estate lending decisions made by credit officers in Vietnamese commercial banks. Grounded in the Personal Construct Theory (PCT), the research employs the Partial Least Squares Structural Equation Modeling (PLS-SEM) approach to analyze data collected from 711 survey responses of credit officers across Viet Nam. The findings indicate that “hard information,” including collateral assets, credit history, and borrowers’ financial capacity, exerts the strongest and most direct influence on lending decisions, highlighting the substantial reliance on collateral-based lending practices in an emerging market context. The results also provide empirical evidence supporting a dual-process decision-making model in credit assessment, where both objective financial indicators and behavioral–psychological considerations shape lending outcomes. This study contributes to the literature by offering empirical insights into lending decision-making mechanisms in emerging markets and proposing managerial implications for risk management and personnel training within the banking sector.
Keywords: Real estate, lending decision, behavioral finance, credit psychology, Viet Nam
ĐẶT VẤN ĐỀ
Trong nhiều năm qua, cùng với quá trình hoàn thiện thể chế tài chính và giảm dần rào cản pháp lý đối với hoạt động tín dụng, Chính phủ đã ban hành nhiều chính sách nhằm hỗ trợ doanh nghiệp bất động sản (BĐS) tiếp cận vốn. Các biện pháp này chủ yếu tập trung vào phía cung, như tăng hạn mức tín dụng hoặc áp dụng lãi suất ưu đãi, dựa trên giả định rằng chi phí vốn là yếu tố quyết định chính trong hành vi cho vay. Tuy nhiên, thực tiễn cho thấy các hỗ trợ này chưa đủ để tháo gỡ nút thắt tín dụng, bởi các yếu tố phi kinh tế, đặc biệt là tâm lý và hành vi của cán bộ tín dụng, đóng vai trò quan trọng. Theo Lý thuyết chuẩn tắc, ngân hàng được kỳ vọng sẽ ra quyết định theo cách tiếp cận lý trí: phân tích chi phí - lợi ích và lựa chọn phương án tối ưu. Tuy nhiên, Einhorn (2024) nhấn mạnh rằng các nhà quản lý ngân hàng thường thiếu thông tin, kỹ năng và nguồn lực để áp dụng hoàn chỉnh nguyên tắc tối đa hóa giá trị, nên họ dựa nhiều vào kinh nghiệm và trực giác.
Thực tế, sự do dự trong cấp vốn cho doanh nghiệp BĐS có thể xuất phát từ nhiều nguyên nhân: thiếu minh bạch tài chính, dữ liệu dự án chưa chắc chắn, khó xác định giá trị tài sản thế chấp, chi phí giao dịch cao, lợi nhuận kỳ vọng không ổn định, và rủi ro gắn liền với chu kỳ thị trường. Mỗi ngân hàng lại có quy trình và cấu trúc khác nhau, làm gia tăng sự khác biệt trong tiếp cận tín dụng. Trong môi trường thiếu thông tin, cán bộ tín dụng thường phải đơn giản hóa quá trình đánh giá bằng cách dựa vào trực giác, kinh nghiệm hoặc lối tắt nhận thức (heuristics). Những cách tiếp cận này tiết kiệm thời gian nhưng dễ dẫn đến thiên lệch (Rosyidah và Pratikto, 2022). Nhiều nghiên cứu cho thấy họ thường hồi tưởng các trường hợp điển hình và áp dụng cho tình huống mới (Khare và Kapoor, 2024). Panyasith (2023) cũng khẳng định kinh nghiệm có thể trở thành quy tắc chủ chốt trong môi trường nhiều bất định. Đặc biệt, tại Việt Nam, quyết định cho vay thường tập trung vào một số ít cá nhân. Do đó, quan điểm, niềm tin và thái độ của họ càng có ảnh hưởng lớn. Ở các nước đang phát triển, khi khung pháp lý chưa hoàn thiện, yếu tố phi kinh tế như chuẩn mực xã hội và thái độ rủi ro có tác động đáng kể (Hương, 2024). Ogunmokun và cộng sự (2023) bổ sung rằng xung đột lợi ích trong quan hệ cho vay cũng làm quyết định bị chi phối. Như vậy, chỉ dựa trên quan điểm kinh tế là chưa đủ. Bacha và Azouzi (2019) cho rằng cần bổ sung góc nhìn tâm lý học để lý giải rõ hơn hành vi ra quyết định trong ngân hàng. Nếu chỉ tập trung vào việc gia tăng tín dụng hoặc giảm lãi suất mà bỏ qua yếu tố tâm lý, chính sách dễ trở nên hình thức và kém hiệu quả. Do đó, cần tiếp cận song song từ 2 nhánh: lý trí kinh tế và tâm lý học hành vi.
Nhiều nghiên cứu gần đây cũng nhấn mạnh vai trò của yếu tố tâm lý trong quyết định tài chính (Thông, 2018). Do đó, nghiên cứu lựa chọn tập trung vào các yếu tố tâm lý ảnh hưởng đến quyết định tín dụng, nhằm khám phá mối quan hệ giữa niềm tin, thái độ rủi ro, kinh nghiệm và trực giác với quyết định cấp vốn cho các dự án BĐS. Đây là hướng tiếp cận mới, vừa bổ sung Lý thuyết tài chính hành vi, vừa mang giá trị thực tiễn trong hoạch định chính sách tín dụng, góp phần cải thiện tính minh bạch và bền vững cho thị trường BĐS Việt Nam.
TỔNG QUAN NGHIÊN CỨU VÀ MÔ HÌNH NGHIÊN CỨU
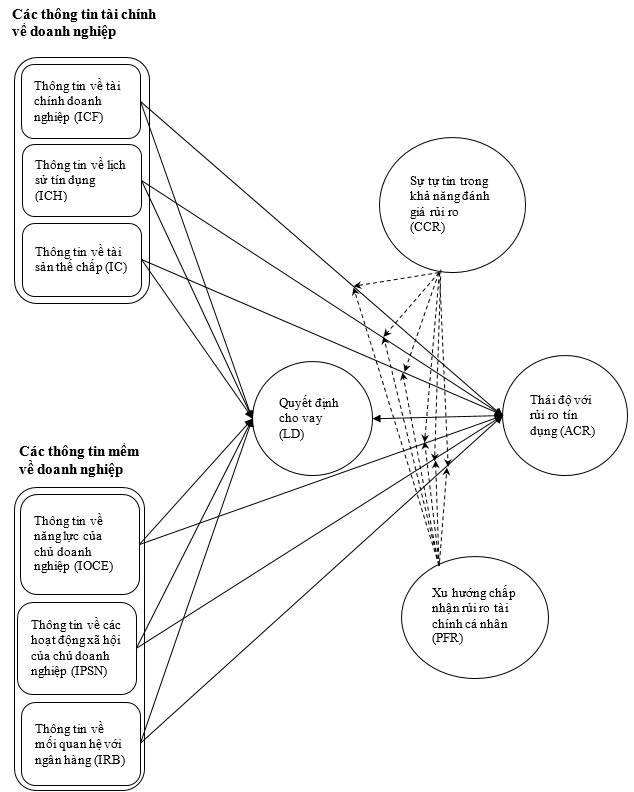
Trong nghiên cứu này, tác giả vận dụng mô hình đo lường dựa trên Lý thuyết cấu trúc cá nhân (Personal Construct Psychology - PCP) của Kelly (2003). Lý thuyết này nhấn mạnh rằng nhận thức của nhân viên tín dụng chịu ảnh hưởng từ kinh nghiệm thực tế (Hằng và Linh, 2020), đồng thời kết hợp với thái độ cá nhân như mức độ chấp nhận hoặc tránh né rủi ro (Burr và cộng sự, 2014), trực giác (Vo và Mai, 2017) và niềm tin nội tại được định hình bởi khung đánh giá tín dụng của ngân hàng (Huỳnh Thị, 2016). Một luận điểm trung tâm của PCP cho rằng các cá nhân hành xử như những “nhà khoa học”, sử dụng các nhận định và quan sát để hình thành quyết định. Theo Bourne và Jankowicz (2024) là những tín hiệu bằng lời hoặc hành vi phản ánh, đóng vai trò như quy tắc chỉ dẫn hành động. Những quy tắc này có thể mang tính khoa học, văn hóa hoặc xã hội, giúp cá nhân xây dựng kỳ vọng và diễn giải sự kiện. Từ cơ sở đó, mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình phân tích tâm lý của người ra quyết định cho doanh nghiệp BĐS vay vốn
 |
Nguồn: Đề xuất của tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu khảo sát được phân tích thống kê mô tả dựa trên giới tính, thu nhập, kinh nghiệm ngân hàng và học vấn. Phần lớn người trả lời thuộc nhóm 18-28 tuổi (38,02%), trong khi nhóm 40-50 đạt 16,49%, phản ánh đội ngũ tín dụng khá trẻ và có dưới 5 năm công tác (51,04%).
Tác giả lựa chọn phương pháp ma trận HTMT (Heterotrait-Monotrait ratio) theo đề xuất của Henseler và cộng sự (2015) đảm bảo các biến tiềm ẩn trong mô hình được phân biệt rõ ràng và loại trừ hiện tượng đa cộng tuyến, vì có độ chính xác cao trong việc so sánh mức độ tương quan giữa các biến khác nhau và trong cùng một biến. Về ngưỡng giá trị, Cheung và cộng sự (2024) khuyến nghị ngưỡng chặt chẽ là < 0,85. Kết quả kiểm định cho thấy tất cả các biến đều đạt yêu cầu, khẳng định rằng các cấu trúc trong mô hình khác biệt về mặt khái niệm và kinh nghiệm. Cụ thể, các hệ số tương quan dao động từ 0,039 đến 0,794, nằm trong phạm vi chấp nhận được.
Mối quan hệ mạnh nhất được quan sát giữa Thông tin về Mối quan hệ với ngân hàng (IRB) và Thông tin về Hoạt động xã hội của chủ doanh nghiệp (IPSN) với hệ số 0,794. Mặc dù thể hiện sự liên hệ chặt chẽ, giá trị này vẫn thấp hơn căn bậc hai của AVE, đảm bảo sự khác biệt khái niệm. Ngược lại, các cặp biến như IOCE với ICH (0,055) hoặc IOCE với ICF (0,055) thể hiện tương quan rất thấp, cho thấy hiện tượng đa cộng tuyến không đáng kể. Một số quan hệ đáng chú ý khác gồm LD với IC (0,698), LD với ICH (0,405), và ACR với LD (0,492), đều có ý nghĩa trong khi vẫn duy trì sự phân biệt khái niệm. Nhìn chung, kết quả này khẳng định các biến tiềm ẩn có tính phân biệt đầy đủ, đảm bảo mỗi cấu trúc đóng góp duy nhất cho mô hình và không bị trùng lặp về khái niệm.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu cho thấy Thông tin về tài sản thế chấp (IC) có ảnh hưởng trực tiếp và đáng kể đến Quyết định cho vay (LD), khi giả thuyết được ủng hộ với hệ số β = 0,434 và p = 0,000. Điều này khẳng định vai trò then chốt của tài sản thế chấp trong bối cảnh tín dụng Việt Nam, nơi sự bất cân xứng thông tin nghiêm trọng, hệ thống tín dụng chưa hoàn thiện và cơ sở hạ tầng tài chính còn hạn chế đã khiến các ngân hàng phụ thuộc nặng nề vào tài sản bảo đảm. Đặc biệt, trong lĩnh vực BĐS, tài sản thế chấp được coi là công cụ giảm thiểu rủi ro, góp phần xử lý lựa chọn bất lợi và rủi ro đạo đức, đồng thời mở rộng khả năng tiếp cận vốn cho doanh nghiệp.
Bên cạnh đó, quá trình cải cách thể chế tại Việt Nam đã có những bước tiến quan trọng nhằm nâng cao hiệu quả của cho vay dựa trên tài sản thế chấp. Việc ban hành Bộ luật Dân sự 2005 và Nghị định số 163/2006/NĐ-CP đã thiết lập khung pháp lý theo chuẩn mực quốc tế, cho phép nhiều loại tài sản khác nhau, cả hữu hình và vô hình, được sử dụng làm tài sản bảo đảm. Đặc biệt, các chủ nợ có quyền xử lý tài sản thông qua tịch thu hoặc bán riêng, đồng thời hệ thống đăng ký thế chấp được hiện đại hóa và số hóa, góp phần tăng cường minh bạch và an toàn tín dụng.
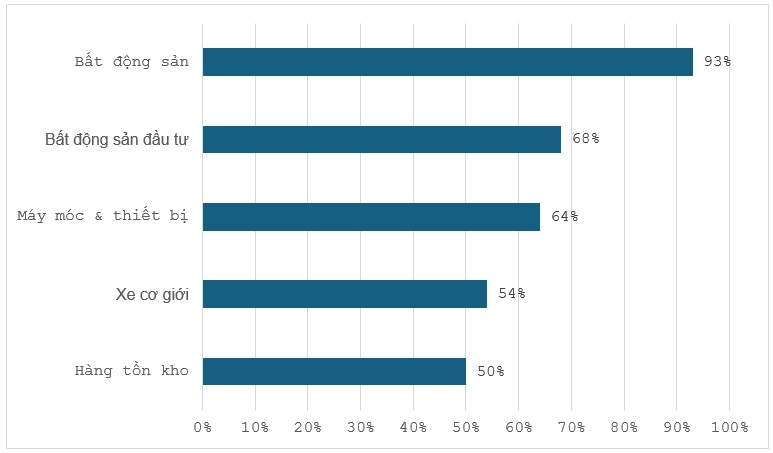
Hình 2: Các loại tài sản được các ngân hàng thương mại tại Việt Nam ưa chuộng làm tài sản thế chấp
 |
Nguồn: Nghiên cứu của tác giả
Thực tiễn tín dụng ngân hàng tại Việt Nam cho thấy tài sản bảo đảm vẫn giữ vai trò trung tâm trong việc ra quyết định cho vay đối với doanh nghiệp BĐS. Về cơ bản, tài sản bảo đảm chính là sự an tâm mà doanh nghiệp cung cấp cho ngân hàng để đổi lấy nguồn vốn vay. Trong nhiều năm, các hình thức tài sản thế chấp truyền thống được áp dụng phổ biến, bao gồm thế chấp đất đai và công trình trên đất, bảo lãnh của bên thứ ba, chuyển nhượng quyền thu nhập trong tương lai, hoặc cam kết vốn bổ sung từ cổ đông. Các phương thức này phản ánh cách thức ngân hàng tìm cách giảm thiểu rủi ro tín dụng thông qua việc nắm giữ quyền pháp lý và tài chính đối với tài sản hoặc cam kết cụ thể.
Tuy nhiên, tín dụng có bảo đảm bằng tài sản di động vẫn còn hạn chế ở Việt Nam, bất chấp việc Chính phủ đã ban hành hệ thống đăng ký trực tuyến tập trung từ năm 2012. Thiếu kinh nghiệm của cán bộ tín dụng trong việc định giá và giám sát tài sản di động, cùng với khung pháp lý chưa hoàn thiện, đã hạn chế khả năng mở rộng của loại hình cho vay này. Tình trạng này không chỉ tồn tại ở Việt Nam mà còn phổ biến tại nhiều nền kinh tế mới nổi, nơi ngân hàng có xu hướng dựa nhiều vào bất động sản như tài sản thế chấp. Điều này lý giải vì sao hơn 70% giá trị tài sản bảo đảm trong hệ thống ngân hàng Việt Nam hiện nay là BĐS, với tổng giá trị lên tới khoảng 16-17 triệu tỷ đồng theo ước tính của FiinGroup.
Ngân hàng ưa chuộng BĐS làm tài sản thế chấp vì tính ổn định và dễ dàng quản lý. Tài sản này không thể di chuyển, có thể định giá tương đối chính xác và thanh khoản thường cao hơn so với các loại tài sản khác. Khi xảy ra rủi ro tín dụng, việc thu hồi nợ thông qua thanh lý bất động sản thường khả thi hơn. Tuy nhiên, phụ thuộc quá nhiều vào BĐS cũng tiềm ẩn những rủi ro đáng kể. Khi thị trường BĐS rơi vào giai đoạn suy giảm, giá trị tài sản giảm mạnh và tính thanh khoản suy yếu, việc xử lý nợ xấu trở nên khó khăn.
Kết quả nghiên cứu định lượng trong bài báo này cũng phản ánh thực tiễn trên. Cụ thể, Thông tin về tài sản thế chấp (IC) có tác động đáng kể đến Quyết định cho vay, đồng thời thể hiện hiệu ứng trung gian thông qua Thái độ với rủi ro tín dụng (ACR). Điều này khẳng định vai trò trung tâm của BĐS trong tư duy và hành vi của cán bộ tín dụng. Trong khi đó, Lịch sử tín dụng (ICH) của doanh nghiệp cũng cho thấy ảnh hưởng quan trọng (β = 0,150; p = 0,001). Một hồ sơ tín dụng tích cực giúp doanh nghiệp nâng cao uy tín, tiếp cận các điều khoản vay thuận lợi hơn, đồng thời tạo cơ sở cho ngân hàng giảm thiểu chi phí thu thập thông tin. Ngược lại, lịch sử tín dụng kém không chỉ khiến doanh nghiệp khó tiếp cận vốn mà còn làm tăng chi phí vốn do ngân hàng yêu cầu lãi suất cao hơn để bù đắp rủi ro.
Điểm đáng lưu ý là nhiều ngân hàng Việt Nam vẫn ưu tiên “thông tin cứng” như tài sản thế chấp và lịch sử tín dụng hơn là “thông tin mềm” như uy tín cá nhân, năng lực quản trị hay mối quan hệ xã hội. Kết quả này khác biệt so với một số nghiên cứu quốc tế như Dass và Massa (2011), vốn nhấn mạnh vai trò tích cực của mối quan hệ xã hội trong việc giảm bất cân xứng thông tin và cải thiện khả năng tiếp cận vốn. Ở Việt Nam, dù Mối quan hệ xã hội (IPSN) có tác động đến Quyết định cho vay, nhưng hệ số ảnh hưởng chỉ ở mức thấp (β = 0,096; p = 0,031). Điều này cho thấy tác động của yếu tố xã hội có nhưng chưa đủ mạnh để thay thế vai trò của thông tin tài chính truyền thống.
Một phát hiện quan trọng là vai trò điều tiết của các yếu tố tâm lý. Sự tự tin trong đánh giá rủi ro tín dụng (CCR) được chứng minh là khuếch đại tác động của Lịch sử tín dụng và Năng lực chủ sở hữu đến Thái độ với rủi ro. Ngược lại, Xu hướng chấp nhận rủi ro tài chính cá nhân (PFR) điều chỉnh đáng kể mối quan hệ giữa Thông tin tài sản thế chấp và Năng lực tài chính với Thái độ với rủi ro. Kết quả này cho thấy quyết định tín dụng không chỉ dựa vào dữ liệu khách quan mà còn bị chi phối bởi đặc điểm tâm lý cá nhân của cán bộ tín dụng.
Một điểm quan trọng khác là sự phân biệt giữa thông tin tài chính và phi tài chính trong quá trình thẩm định tín dụng. Trong khi thông tin tài chính được coi là nền tảng, nhiều yếu tố phi tài chính như uy tín của ban lãnh đạo, kinh nghiệm quản trị hay môi trường pháp lý cũng có vai trò dự báo rủi ro vỡ nợ. Uchida (2011) nhấn mạnh rằng kết hợp thông tin định lượng và định tính giúp nâng cao độ chính xác của dự báo tín dụng. Tuy nhiên, ở Việt Nam, việc sử dụng thông tin phi tài chính còn hạn chế, một phần do khung pháp lý chưa hoàn thiện, một phần do cán bộ tín dụng bị ràng buộc bởi quy trình chuẩn hóa.
Hàm ý quan trọng từ các phát hiện này là hệ thống tín dụng Việt Nam cần dần chuyển từ mô hình thẩm định dựa chủ yếu vào tài sản thế chấp sang mô hình kết hợp cả thông tin cứng và mềm. Trong bối cảnh thị trường BĐS biến động mạnh, phụ thuộc quá nhiều vào giá trị tài sản có thể gây rủi ro hệ thống. Thay vào đó, ngân hàng nên chú trọng đến năng lực tài chính thực sự của doanh nghiệp, khả năng quản trị, uy tín tín dụng và mối quan hệ xã hội. Đồng thời, cần xây dựng khung quản trị rủi ro hành vi nhằm hạn chế thiên kiến cá nhân của cán bộ tín dụng.
KẾT LUẬN
Trong bối cảnh ngành BĐS Việt Nam gặp nhiều khó khăn về vốn, nghiên cứu này phân tích các yếu tố ảnh hưởng đến quyết định cho vay của ngân hàng đối với doanh nghiệp BĐS. Kết quả cho thấy Thông tin về tài sản thế chấp, Lịch sử tín dụng, Năng lực tài chính của chủ doanh nghiệp và Mối quan hệ xã hội tác động trực tiếp đáng kể đến Quyết định cho vay, trong đó Năng lực tài chính của chủ doanh nghiệp là yếu tố mạnh nhất. Ngược lại, Năng lực chủ sở hữu và Mối quan hệ với ngân hàng không có ảnh hưởng trực tiếp.
Một số yếu tố, như Thông tin về tài sản thế chấp, Lịch sử tín dụng và Mối quan hệ xã hội, tác động gián tiếp thông qua Thái độ với rủi ro tín dụng, trong khi Năng lực chủ sở hữu và Mối quan hệ với ngân hàng chỉ ảnh hưởng gián tiếp hoàn toàn. Sự tự tin trong đánh giá rủi ro điều tiết mối quan hệ giữa Lịch sử tín dụng, Năng lực chủ sở hữu với Thái độ với rủi ro tín dụng; còn Xu hướng chấp nhận rủi ro tài chính cá nhân điều chỉnh mối quan hệ giữa Thông tin tài sản thế chấp, Năng lực tài chính của chủ doanh nghiệp với Thái độ với rủi ro tín dụng.
Kết quả cũng chỉ ra rằng ngân hàng Việt Nam ưu tiên “thông tin cứng” như tài chính và tín dụng hơn “thông tin mềm”, làm hạn chế khả năng tiếp cận vốn của doanh nghiệp BĐS. Ngoài ra, trực giác vẫn đóng vai trò quan trọng trong quyết định cho vay, đặc biệt khi thông tin không đầy đủ.
Tài liệu tham khảo:
1. Bacha, S., & Azouzi, M. A. (2019). How gender and emotions bias the credit decision-making in banking firms. Journal of Behavioral and Experimental Finance, 22, 183-191. https://doi.org/10.1016/j.jbef.2019.03.003
2. Bourne, D. J., & Jankowicz, D. (2024). George Kelly's legacy: Exploring the impact of personal construct psychology. Tamara Journal for Critical Organisation Inquiry, 22(1), 29-49.
3. Burr, V., King, N., & Butt, T. (2014). Personal construct psychology methods for qualitative research. International Journal of Social Research Methodology,17(4),341-355. https://doi.org/10.1080/13645579.2012.730702
4. Cheung, G. W., Cooper-Thomas, H. D., Lau, R. S., & Wang, L. C. (2024). Reporting reliability, convergent and discriminant validity with structural equation modeling: A review and best-practice recommendations. Asia Pacific Journal of Management, 41(2), 745-783. https://doi.org/10.1007/s10490-022-09848-x
5. Dass, N., & Massa, M. (2011). The impact of a strong bank-firm relationship on the borrowing firm. The Review of Financial Studies, 24(4), 1204-1260. https://doi.org/10.1093/rfs/hhq151
6. Einhorn, H. J. (2024). Learning from experience and suboptimal rules in decision making. In Cognitive processes in choice and decision behavior (pp. 1-20). Routledge.
7. Nguyễn Thị Hằng, & Nguyễn Thị Thúy Linh (2020). Các nhân tố ảnh hưởng tới khả năng sinh lời của doanh nghiệp bất động sản Việt Nam: Ứng dụng mô hình tác động ngẫu nhiên và tác động cố định. Tạp chí Khoa học & Đào tạo Ngân hàng, 223, 13-25.
8. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135. https://doi.org/10.1007/s11747-014-0403-8
9. Nguyễn Văn Hương (2024). Nâng cao khả năng tiếp cận nguồn vốn ngân hàng của các doanh nghiệp nhỏ và vừa trên địa bàn tỉnh Thanh Hóa thời kỳ hậu COVID-19. Tạp chí Khoa học Trường Đại học Hồng Đức, 65, 112-124.
10. Kelly, G. A. (2003). A brief introduction to personal construct theory. International Handbook of Personal Construct Psychology, 3-20.
11. Khare, T., & Kapoor, S. (2024). Behavioral biases and the rational decision-making process of financial professionals: Significant factors that determine the future of the financial market. Journal of Advances in Management Research, 21(1), 44-65. https://doi.org/10.1108/JAMR-04-2023-0067
12. Ogunmokun, O. C., Mafimisebi, O. P., & Obembe, D. (2023). Prospect theory and bank credit risk decision-making behaviour: A systematic literature review and future research agenda. SN Business & Economics, 3(4), 90. https://doi.org/10.1007/s43546-023-00467-3
13. Thao Panyasith (2023). Kinh nghiệm kiểm soát rủi ro tín dụng tại một số ngân hàng thương mại của các quốc gia trên thế giới. Tạp chí Tài chính Quốc tế, 1(237), 45-49.
14. Rosyidah, U., & Pratikto, H. (2022). The role of behavioral bias on financial decision making: A systematic literature review and future research agenda. Journal of Enterprise and Development (JED), 4(1), 156-179. https://doi.org/10.20414/jed.v4i1.4934
15. Huỳnh Thị Thu Thủy (2016). Pháp luật về xử lý tài sản bảo đảm tiền vay phát sinh từ hợp đồng tín dụng (Luận văn thạc sĩ). Trường Đại học Trà Vinh.
16. Trịnh Quốc Thông. (2018). Những nhân tố ảnh hưởng đến quản lý rủi ro tín dụng trong hệ thống ngân hàng thương mại Việt Nam (Luận án tiến sĩ). Trường Đại học Kinh tế TP. Hồ Chí Minh.
17. Uchida, H. (2011). What do banks evaluate when they screen borrowers? Soft information, hard information and collateral. Journal of Financial Services Research, 40(1), 29-48. https://doi.org/10.1007/s10693-010-00974
18. Vo, X. V., & Mai, X. D. (2017). Foreign ownership and liquidity risk of commercial banks in Vietnam. VNU Journal of Economics and Business, 33(3), 21-32.
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 30/5/2026; Ngày duyệt đăng: 10/6/2026 |
Tin liên quan


Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


