


Tác động của các cú sốc đến rủi ro thị trường trái phiếu doanh nghiệp tại Việt Nam
TS. Nguyễn Trần Xuân Linh
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích mối liên hệ giữa các cú sốc lãi suất, quy định pháp lý và thanh khoản với rủi ro thị trường trái phiếu doanh nghiệp Việt Nam giai đoạn 2019-2026. Kết quả cho thấy, những thay đổi về lãi suất và khuôn khổ pháp lý diễn ra đồng thời với sự suy giảm phát hành trái phiếu doanh nghiệp giai đoạn 2022-2023, trong khi rủi ro thanh khoản và chậm thanh toán vẫn tồn tại ở các năm tiếp theo. Nghiên cứu đề xuất hoàn thiện khuôn khổ pháp lý, tăng cường phối hợp chính sách, nâng cao khả năng chống chịu thanh khoản và xây dựng hệ thống cảnh báo sớm rủi ro.
Từ khóa: Cú sốc, rủi ro trên thị trường trái phiếu doanh nghiệp, Việt Nam
Abstract
This study examines the relationship between interest rate shocks, regulatory changes, and liquidity and market risk in Viet Nam's corporate bond market during 2019-2026. The findings indicate that changes in interest rates and the regulatory framework coincided with a decline in corporate bond issuance during 2022-2023, while liquidity risks and payment delays persisted in subsequent years. Based on these findings, the study proposes several recommendations, including improving the regulatory framework, strengthening policy coordination, enhancing liquidity resilience, and developing an early warning system for risk monitoring.
Keywords: Shocks, corporate bond market risk, Viet Nam
ĐẶT VẤN ĐỀ
Thị trường trái phiếu doanh nghiệp (TPDN) giữ vai trò quan trọng trong việc cung cấp nguồn vốn trung và dài hạn, đa dạng hóa kênh huy động vốn và giảm sự phụ thuộc của doanh nghiệp vào tín dụng ngân hàng. Tuy nhiên, sự phát triển nhanh của thị trường cũng đặt ra những thách thức về minh bạch thông tin, quản trị rủi ro, khả năng thanh khoản và bảo vệ quyền lợi nhà đầu tư. Giai đoạn 2019-2026, thị trường TPDN Việt Nam trải qua nhiều biến động đáng chú ý. Sau thời kỳ tăng trưởng mạnh trong giai đoạn 2019-2021, thị trường suy giảm đáng kể từ năm 2022 khi các đợt tăng lãi suất điều hành, sự điều chỉnh khuôn khổ pháp lý và tình trạng suy giảm niềm tin nhà đầu tư diễn ra gần như đồng thời. Những khó khăn này tiếp tục ảnh hưởng đến khả năng huy động vốn, tái cấp vốn và thực hiện nghĩa vụ thanh toán của doanh nghiệp trong năm 2023. Mặc dù thị trường từng bước phục hồi từ năm 2024, nhưng rủi ro thanh khoản và áp lực thanh toán vẫn hiện hữu ở một số nhóm tổ chức phát hành. Thực tiễn cho thấy, rủi ro thị trường TPDN không chỉ xuất phát từ năng lực tài chính của doanh nghiệp mà còn chịu ảnh hưởng của những thay đổi trong môi trường chính sách và điều kiện thị trường. Đặc biệt, các cú sốc về lãi suất, quy định pháp lý và thanh khoản có thể tương tác, khuếch đại tác động bất lợi đến khả năng huy động vốn và thực hiện nghĩa vụ nợ. Trong khi đó, việc đánh giá đồng thời các nhóm cú sốc này trong bối cảnh thị trường Việt Nam vẫn cần được nghiên cứu sâu hơn.
Xuất phát từ thực tiễn trên, nghiên cứu tập trung phân tích thực trạng tác động của các cú sốc đến rủi ro thị trường TPDN Việt Nam giai đoạn 2019-2026. Trên cơ sở phân tích diễn biến thị trường và các sự kiện chính sách quan trọng, nghiên cứu đề xuất hàm ý nhằm nâng cao hiệu quả quản lý, giám sát và phát triển thị trường theo hướng an toàn, minh bạch và bền vững.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính, bao gồm phân tích tài liệu, phân tích so sánh và phân tích sự kiện chính sách nhằm làm rõ mối liên hệ giữa các cú sốc lãi suất, quy định pháp lý, thanh khoản và rủi ro thị trường TPDN Việt Nam giai đoạn 2019-2026.
Dữ liệu thứ cấp được tổng hợp từ các báo cáo của Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), Ngân hàng Nhà nước, Bộ Tài chính và các văn bản pháp luật liên quan về quản lý TPDN. Nghiên cứu tập trung phân tích diễn biến thị trường trước và sau những thay đổi chính sách quan trọng, đặc biệt là các đợt điều chỉnh lãi suất năm 2022-2023, Nghị định số 65/2022/NĐ-CP và Nghị định số 08/2023/NĐ-CP. Trên cơ sở đó, nghiên cứu đề xuất hàm ý chính sách nhằm nâng cao tính ổn định của thị trường TPDN. Các kết quả được diễn giải theo hướng nhận diện mối liên hệ, không khẳng định quan hệ nhân quả trực tiếp.
THỰC TRẠNG TÁC ĐỘNG CỦA CÁC CÚ SỐC ĐẾN RỦI RO THỊ TRƯỜNG TRÁI PHIẾU DOANH NGHIỆP VIỆT NAM
Cú sốc lãi suất
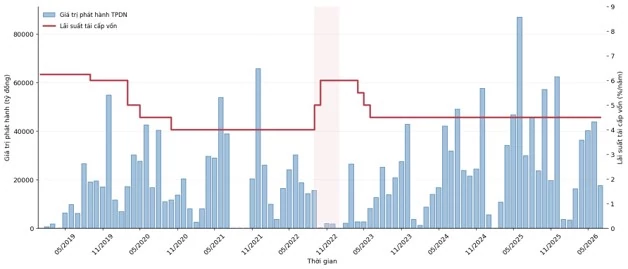
Biến động lãi suất ảnh hưởng đến thị trường TPDN thông qua chi phí huy động vốn, lợi suất kỳ vọng của nhà đầu tư và khả năng tái cấp vốn của doanh nghiệp. Giai đoạn 2019-2021, môi trường lãi suất thấp tạo điều kiện thuận lợi cho hoạt động phát hành TPDN. Tuy nhiên, trong tháng 9 và tháng 10/2022, Ngân hàng Nhà nước thực hiện 2 đợt tăng lãi suất điều hành, đưa lãi suất tái cấp vốn từ 4% lên 6%/năm. Sự điều chỉnh này diễn ra đồng thời với tình trạng suy giảm phát hành và niềm tin nhà đầu tư, làm gia tăng áp lực chi phí vốn, đặc biệt đối với doanh nghiệp có đòn bẩy tài chính cao và nghĩa vụ đáo hạn lớn.
Từ năm 2023, lãi suất điều hành giảm và duy trì tương đối ổn định, tạo điều kiện thuận lợi hơn cho quá trình phục hồi thị trường. Tuy nhiên, hoạt động phát hành vẫn phân hóa giữa các nhóm doanh nghiệp, cho thấy việc cải thiện điều kiện lãi suất không đồng nghĩa với sự phục hồi toàn diện về năng lực tài chính và khả năng thanh toán (Hình 1).
Hình 1: Diễn biến lãi suất tái cấp vốn và giá trị phát hành TPDN Việt Nam giai đoạn 2019 - tháng 5/2026
 |
Nguồn: Tác giả tổng hợp từ VBMA (2022-2026), NHNN (2019-2026) và xử lý bằng Python
Như vậy, sự gia tăng lãi suất không chỉ làm tăng chi phí phát hành trái phiếu mới mà còn ảnh hưởng đến khả năng tái cấp vốn khi các khoản nợ đến hạn. Trong bối cảnh niềm tin nhà đầu tư suy giảm, doanh nghiệp có năng lực tài chính hạn chế phải đối mặt với áp lực huy động vốn lớn hơn. Điều này có thể làm gia tăng nguy cơ mất cân đối dòng tiền và rủi ro chậm thanh toán, đặc biệt đối với các tổ chức phát hành có mức độ phụ thuộc cao vào nguồn vốn trái phiếu. Bên cạnh đó, mức độ nhạy cảm trước biến động lãi suất có thể khác nhau giữa các nhóm tổ chức phát hành, tùy thuộc vào cơ cấu nguồn vốn và kỳ hạn nợ. Những doanh nghiệp có nghĩa vụ trái phiếu đáo hạn tập trung thường chịu áp lực lớn hơn khi chi phí huy động vốn tăng và khả năng tiếp cận nguồn tài trợ thay thế bị hạn chế. Điều này cho thấy rủi ro từ cú sốc lãi suất không chỉ phụ thuộc vào mức điều chỉnh lãi suất mà còn gắn với năng lực quản trị tài chính và khả năng duy trì dòng tiền của doanh nghiệp.
Cú sốc thanh khoản và rủi ro thanh toán
Cú sốc thanh khoản trên thị trường TPDN thể hiện rõ trong giai đoạn cuối năm 2022-2023 khi hoạt động phát hành thu hẹp, khả năng tái cấp vốn suy giảm và áp lực thực hiện nghĩa vụ nợ gia tăng. Đối với các doanh nghiệp phụ thuộc lớn vào nguồn vốn trái phiếu, sự gián đoạn huy động vốn mới có thể dẫn đến mất cân đối dòng tiền và khó khăn trong việc thanh toán gốc, lãi đến hạn.
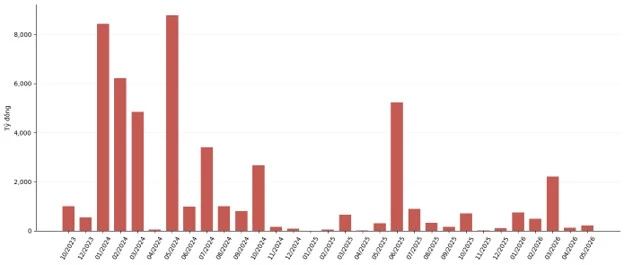
Theo dữ liệu VBMA được tổng hợp trong nghiên cứu (Hình 2), giá trị chậm thanh toán gốc và lãi TPDN biến động đáng kể trong giai đoạn tháng 10/2023 - tháng 5/2026. Đáng chú ý, tháng 1 và tháng 4/2024 đều ghi nhận giá trị chậm thanh toán vượt 8.000 tỷ đồng. Mặc dù chỉ tiêu này giảm trong nhiều tháng tiếp theo, các đợt gia tăng cục bộ vẫn xuất hiện, điển hình là tháng 6/2025 với trên 5.000 tỷ đồng và tháng 3/2026 với trên 2.000 tỷ đồng. Diễn biến này cho thấy rủi ro thanh toán tiếp tục hiện hữu ngay cả khi hoạt động phát hành và giao dịch có dấu hiệu phục hồi.
Hình 2: Giá trị chậm thanh toán gốc và lãi TPDN giai đoạn tháng 10/2023 - tháng 5/2026
 |
Nguồn: Tác giả tổng hợp từ VBMA (2022-2026) và xử lý bằng Python
Thực trạng trên phản ánh sự khác biệt giữa phục hồi hoạt động phát hành và cải thiện khả năng thanh toán của doanh nghiệp. Khi thị trường huy động vốn thu hẹp, các tổ chức phát hành phụ thuộc vào nguồn vốn trái phiếu có thể gặp khó khăn trong việc tái cơ cấu nghĩa vụ nợ. Đồng thời, sự suy giảm thanh khoản có khả năng làm gia tăng tâm lý thận trọng của nhà đầu tư, gây áp lực lên hoạt động phát hành mới và kéo dài quá trình phục hồi thị trường. Tuy nhiên, tình trạng chậm thanh toán còn có thể xuất phát từ những hạn chế về năng lực tài chính và chất lượng tài sản của tổ chức phát hành, không chỉ từ khó khăn thanh khoản ngắn hạn. Một điểm đáng lưu ý là sự phục hồi thanh khoản có thể diễn ra không đồng đều giữa các tổ chức phát hành. Trong khi doanh nghiệp có nền tảng tài chính tốt có khả năng tiếp cận nguồn vốn mới, các doanh nghiệp gặp khó khăn về dòng tiền vẫn đối mặt với áp lực thanh toán và tái cấu trúc nghĩa vụ nợ. Vì vậy, việc đánh giá mức độ phục hồi thị trường cần kết hợp các chỉ tiêu về phát hành, nghĩa vụ đáo hạn và tình trạng chậm thanh toán, thay vì chỉ dựa vào sự gia tăng quy mô huy động vốn.
Cú sốc quy định pháp lý
Giai đoạn 2019-2021, thị trường TPDN Việt Nam phát triển nhanh nhưng đồng thời bộc lộ những hạn chế về minh bạch thông tin, chất lượng tổ chức phát hành và quản trị rủi ro. Năm 2022, Nghị định số 65/2022/NĐ-CP được ban hành nhằm tăng cường kỷ luật thị trường, nâng cao yêu cầu công bố thông tin và điều kiện phát hành (Chính phủ, 2022); cùng với đó là các Thông tư hướng dẫn chuyên ngành (Bộ Tài chính, 2020; 2021). Việc đưa Hệ thống giao dịch TPDN riêng lẻ tập trung vào vận hành từ giữa năm 2023 cũng có ý nghĩa củng cố niềm tin của nhà đầu tư. Tuy nhiên, việc điều chỉnh quy định diễn ra trong bối cảnh thị trường đã suy giảm, làm gia tăng áp lực thích ứng đối với một số doanh nghiệp.
Theo dữ liệu VBMA, giá trị phát hành TPDN giảm từ 30.120 tỷ đồng tháng 6/2022 xuống 14.230 tỷ đồng tháng 8/2022, tương đương mức giảm 52,8%, trước thời điểm Nghị định số 65/2022/NĐ-CP có hiệu lực. Điều này cho thấy sự suy giảm thị trường không hoàn toàn xuất phát từ thay đổi pháp lý. Trước áp lực thanh toán gia tăng, Nghị định số 08/2023/NĐ-CP được ban hành, cho phép doanh nghiệp và trái chủ thỏa thuận gia hạn kỳ hạn hoặc thanh toán bằng tài sản khác theo quy định, góp phần tháo gỡ khó khăn trước mắt nhưng chưa giải quyết triệt để rủi ro tín dụng (Chính phủ, 2023).
Xét về cơ chế truyền dẫn, việc siết chặt điều kiện phát hành có thể làm gia tăng chi phí tuân thủ và hạn chế khả năng tiếp cận vốn của một số doanh nghiệp trong ngắn hạn, nhưng đồng thời góp phần nâng cao tính minh bạch và kỷ luật thị trường về dài hạn. Ngược lại, các biện pháp tháo gỡ khó khăn về nghĩa vụ thanh toán có thể giảm áp lực thanh khoản trước mắt, song cần gắn với năng lực tài chính thực chất của tổ chức phát hành để hạn chế nguy cơ kéo dài rủi ro.
Ngoài ra, tác động của những thay đổi pháp lý còn phụ thuộc vào khả năng thích ứng của doanh nghiệp và mức độ sẵn sàng của thị trường. Các tổ chức phát hành có hệ thống quản trị và công bố thông tin tốt thường thuận lợi hơn trong việc đáp ứng yêu cầu mới, trong khi doanh nghiệp có năng lực tuân thủ hạn chế có thể gặp khó khăn khi tiếp cận nhà đầu tư. Do đó, việc hoàn thiện khuôn khổ pháp lý cần bảo đảm sự cân bằng giữa tăng cường kỷ luật thị trường và duy trì khả năng huy động vốn hợp pháp của doanh nghiệp.
HÀM Ý CHÍNH SÁCH ĐỐI VỚI THỊ TRƯỜNG TRÁI PHIẾU DOANH NGHIỆP VIỆT NAM
Từ kết quả phân tích, nghiên cứu đề xuất một số hàm ý chính sách nhằm nâng cao khả năng chống chịu và hạn chế tác động bất lợi của các cú sốc đối với thị trường TPDN Việt Nam.
Thứ nhất, hoàn thiện khuôn khổ pháp lý phù hợp với trạng thái thị trường. Các quy định cần bảo đảm tính minh bạch, ổn định và khả năng dự báo; đồng thời có lộ trình áp dụng phù hợp nhằm hạn chế áp lực điều chỉnh đột ngột đối với doanh nghiệp. Trong giai đoạn thị trường khó khăn, cần triển khai các biện pháp hỗ trợ có điều kiện, gắn với trách nhiệm công bố thông tin và bảo vệ quyền lợi hợp pháp của nhà đầu tư.
Thứ hai, tăng cường phối hợp giữa điều hành chính sách tiền tệ và quản lý thị trường vốn. Cơ quan quản lý cần theo dõi đồng thời lãi suất điều hành, lãi suất huy động, chi phí phát hành trái phiếu và khả năng tái cấp vốn của doanh nghiệp. Đặc biệt, cần đánh giá tác động của biến động lãi suất đối với những tổ chức phát hành có đòn bẩy tài chính cao hoặc nghĩa vụ đáo hạn lớn.
Thứ ba, nâng cao khả năng chống chịu thanh khoản và hiệu quả xử lý nghĩa vụ nợ. Cần phát triển thị trường giao dịch thứ cấp, nâng cao chất lượng công bố thông tin và khuyến khích doanh nghiệp chủ động quản trị dòng tiền, đa dạng hóa nguồn vốn. Việc gia hạn hoặc tái cấu trúc nghĩa vụ trái phiếu cần gắn với phương án phục hồi khả năng thanh toán thực chất.
Thứ tư, xây dựng hệ thống cảnh báo sớm rủi ro thị trường. Hệ thống giám sát cần tích hợp dữ liệu về quy mô phát hành, giao dịch, nghĩa vụ đáo hạn, tình trạng chậm thanh toán và biến động lãi suất. Đồng thời, tăng cường phối hợp chia sẻ thông tin giữa Bộ Tài chính, Ngân hàng Nhà nước và các cơ quan liên quan nhằm phát hiện sớm những dấu hiệu tích tụ rủi ro.
Nhìn chung, chính sách phát triển thị trường TPDN cần kết hợp hài hòa giữa tăng cường kỷ luật thị trường, duy trì điều kiện huy động vốn và nâng cao khả năng ứng phó trước các cú sốc, hướng đến sự phát triển ổn định và bền vững.
Tài liệu tham khảo:
1. Bộ Tài chính. (2020). Thông tư số 122/2020/TT-BTC ngày 31/12/2020 Hướng dẫn chế độ công bố thông tin và báo cáo theo quy định của Nghị định số 153/2020/NĐ-CP quy định về chào bán, giao dịch TPDN riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế.
2. Bộ Tài chính. (2022). Báo cáo thường niên thị trường trái phiếu Việt Nam năm 2021.
3. Bộ Tài chính. (2023). Thông tư số 30/2023/TT-BTC ngày 17/5/2023 Hướng dẫn đăng ký, lưu ký, thực hiện quyền, chuyển quyền sở hữu, thanh toán giao dịch và tổ chức thị trường giao dịch TPDN riêng lẻ tại thị trường trong nước.
4. Chính phủ. (2022). Nghị định số 65/2022/NĐ-CP ngày 16/9/2022 sửa đổi, bổ sung một số điều của Nghị định số 153/2020/NĐ-CP về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ.
5. Chính phủ. (2023). Nghị định số 08/2023/NĐ-CP ngày 5/3/2023 sửa đổi, bổ sung và ngưng hiệu lực thi hành một số điều tại các nghị định quy định về chào bán, giao dịch trái phiếu doanh nghiệp.
6. Hiệp hội Thị trường Trái phiếu Việt Nam – VBMA. (2022-2026). Các báo cáo thị trường trái phiếu Việt Nam định kỳ.
7. Ngân hàng Nhà nước Việt Nam. (2019-2026). Dữ liệu và các văn bản điều hành lãi suất. https://www.sbv.gov.vn/
| Ngày nhận bài: 1/10/2026; Ngày hoàn thiện biên tập: 2/11/2026; Ngày duyệt đăng: 12/11/2026 |
Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045


