


Tác động của các chiến lược cạnh tranh đến hiệu quả kinh doanh tại Công ty TNHH Dược mỹ phẩm Fusin Cosmetic
Nguyễn Yến Linh
Học viện Phụ Nữ Việt Nam
Email: [email protected]
TS. Vũ Mạnh Cường
Giảng viên khoa quản trị Kinh doanh, Học viện Phụ Nữ Việt Nam
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của các chiến lược cạnh tranh đến hiệu quả hoạt động và hiệu quả kinh doanh tổng thể tại Công ty TNHH Dược mỹ phẩm Fusin Cosmetic. Dữ liệu được thu thập từ 250 nhân viên và đối tác đang sử dụng sản phẩm của công ty và được xử lý thông qua phân tích nhân tố khám phá, nhân tố khẳng định và mô hình cấu trúc tuyến tính. Nghiên cứu đề xuất mô hình gồm 6 nhân tố: chiến lược chi phí thấp, chiến lược khác biệt hóa, chiến lược tập trung, hiệu quả tài chính, hiệu quả phi tài chính, hiệu quả kinh doanh. Trên cơ sở đó, nghiên cứu đưa ra hàm ý quản trị nhằm giúp Fusin Cosmetic lựa chọn và triển khai các chiến lược cạnh tranh phù hợp, góp phần nâng cao hiệu quả kinh doanh trong giai đoạn 2025-2030.
Từ khóa: Chiến lược cạnh tranh, hiệu quả kinh doanh, Fusin Cosmetic
Summary
The study analyzes the impact of competitive strategies on operational performance and overall business performance at Fusin Cosmetic Pharmaceutical-Cosmetic Co., Ltd. Data were collected from 250 employees and partners using the company’s products and were analyzed using exploratory factor analysis, confirmatory factor analysis, and structural equation modeling. The study proposes a model comprising six factors: cost leadership strategy, differentiation strategy, focus strategy, financial performance, non-financial performance, and business performance. Based on this model, the study offers managerial implications to assist Fusin Cosmetic in selecting and implementing appropriate competitive strategies, thereby enhancing business performance during the 2025-2030 period.
Keywords: Competitive strategies, business performance, Fusin Cosmetic
GIỚI THIỆU
Thị trường dược mỹ phẩm Việt Nam trong những năm gần đây chứng kiến tốc độ tăng trưởng nhanh cùng với mức độ cạnh tranh ngày càng gay gắt, khi nhiều thương hiệu trong nước và quốc tế cùng tham gia khai thác các phân khúc thị trường tiềm năng. Trong bối cảnh đó, việc lựa chọn và triển khai các chiến lược cạnh tranh phù hợp có ý nghĩa quan trọng đối với việc nâng cao hiệu quả kinh doanh và khẳng định vị thế của doanh nghiệp.
Công ty TNHH Dược mỹ phẩm Fusin Cosmetic đang đứng trước yêu cầu phải đánh giá lại các chiến lược cạnh tranh đã và đang áp dụng, từ đó hoạch định những chiến lược có tac động tích cực nhất đến hiệu quả hoạt động trong giai đoạn tới. Xuất phát từ thực tiễn này, nghiên cứu được thực hiện nhằm phân tích tác động của các chiến lược cạnh tranh đến hiệu quả tài chính, hiệu quả phi tài chính và hiệu quả kinh doanh tổng thể tại Công ty TNHH Dược mỹ phẩm Fusin Cosmetic, qua đó cung cấp cơ sở khoa học cho việc hoàn thiện và điều chỉnh chiến lược kinh doanh của doanh nghiệp trong giai đoạn 2025-2030.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Chiến lược kinh doanh được hiểu là định hướng tổng thể và dài hạn nhằm giúp doanh nghiệp đạt được lợi thế cạnh tranh bền vững trên thị trường. Theo Andrews (1987), chiến lược là tổng thể hành động dựa trên đánh giá điểm mạnh - điểm yếu nội tại trong tương quan với cơ hội - thách thức thị trường. Porter (1996) nhấn mạnh chiến lược là chuỗi hoạt động có chủ đích nhằm tạo khác biệt và lợi thế cạnh tranh dài hạn. Bên cạnh đó, David (2008) và Johnson và Scholes (2008) bổ sung cách tiếp cận chiến lược gắn với mục tiêu dài hạn, lựa chọn hành động, phân bổ nguồn lực và yêu cầu thích ứng trước biến động môi trường.
Trên cơ sở các cách tiếp cận trên, nhiều mô hình chiến lược cạnh tranh đã được phát triển và ứng dụng rộng rãi trong nghiên cứu và thực tiễn quản trị. Tiêu biểu là mô hình chiến lược tổng quát của Porter với 3 loại hình cơ bản gồm: chiến lược chi phí thấp, chiến lược khác biệt hóa, chiếc lược tập trung. Cùng với đó, phân loại chiến lược của Mintzberg, các mở rộng về “lợi thế kép” của Gilbert và Strebel, định hướng giá trị của Treacy và Wiersema, Delta Model của Hax và Wilde, cũng như tiếp cận dựa trên nguồn lực (RBV) đều nhấn mạnh vai trò của nguồn lực và năng lực nội tại trong việc hình thành và duy trì lợi thế cạnh tranh bền vững. Các nghiên cứu tổng quan cho thấy, nhìn chung, các chiến lược cạnh tranh có tác động tích cực đến hiệu quả kinh doanh của doanh nghiệp, trong đó chiến lược tối ưu chi phí có thể tạo ra ảnh hưởng mạnh trong một số bối cảnh ngành và thị trường cụ thể.
Bên cạnh khung lý thuyết về chiến lược cạnh tranh, nghiên cứu kế thừa các khái niệm năng lực cạnh tranh và hiệu quả kinh doanh nhằm làm rõ cơ chế tác động giữa các biến trong mô hình. Năng lực cạnh tranh được tiếp cận như khả năng duy trì/mở rộng thị phần và đạt lợi nhuận cao hơn đối thủ (Porter, 1985), đồng thời gắn với năng lực thiết kế - sản xuất - tiếp thị vượt trội (D’Cruz và Rugman, 1993) và hiệu quả chi phí so với đối thủ (Barney, 2010). Các học giả Việt Nam cũng nhấn mạnh sự tích hợp nguồn lực nội tại với năng lực định vị, duy trì lợi thế nhằm thỏa mãn nhu cầu khách hàng và gia tăng lợi nhuận.
Về đo lường, hiệu quả kinh doanh thường được tiếp cận theo hướng đa chiều, bao gồm cả hiệu quả tài chính và hiệu quả phi tài chính. Hiệu quả tài chính phản ánh kết quả hoạt động thông qua các chỉ tiêu như ROA, ROE, tăng trưởng doanh thu và lợi nhuận. Trong khí đó, hiệu quả phi tài chính được thể hiện qua các khía cạnh vận hành (quy mô hoạt động, chuỗi cung ứng, thị phần), khách hàng (hài lòng, trung thành) và học tập - phát triển (đổi mới, năng lực nhân sự, công nghệ, thích ứng). Trên cơ sở đó, hiệu quả kinh doanh được định vị như sự tương quan giữa kết quả đạt được và chi phí hoặc nguồn lực đầu tư, phản ánh năng lực quản trị tổng thể và mức độ phù hợp của các chiến lược cạnh tranh trong từng giai đoạn phát triển của doanh nghiệp.
Mô hình và giả thuyết nghiên cứu
Dựa trên cơ sở lý thuyết và các nghiên cứu trước, nghiên cứu đề xuất các giả thuyết về tác động của các chiến lược cạnh tranh đến hiệu quả tài chính, hiệu quả phi tài chính và mối quan hệ giữa hiệu quả tài chính/phi tài chính với hiệu quả kinh doanh như sau:
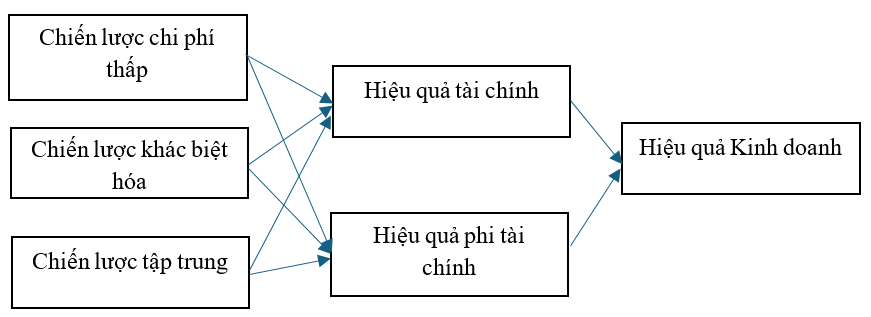
H1a: Chiến lược chi phí thấp có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp.
H1b: Chiến lược khác biệt hóa có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp.
H1c: Chiến lược tập trung có tác động tích cực đến Hiệu quả tài chính của doanh nghiệp.
H2a: Chiến lược chi phí thấp có tác động tích cực đến Hiệu quả phi tài chính của doanh nghiệp.
H2b: Chiến lược khác biệt hóa có tác động tích cực đến Hiệu quả phi tài chính của doanh nghiệp.
H2c: Chiến lược tập trung có tác động tích cực đến Hiệu quả phi tài chính của doanh nghiệp.
H3a: Hiệu quả tài chính có tác động tích cực đến Hiệu quả kinh doanh tổng thể của doanh nghiệp.
H3b: Hiệu quả phi tài chính có tác động tích cực đến Hiệu quả kinh doanh tổng thể của doanh nghiệp.
Dựa trên cơ sở lý thuyết và giả thuyết nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Đối tượng khảo sát của nghiên cứu là nhân viên và các đối tác đang sử dụng sản phẩm của Công ty TNHH Dược mỹ phẩm Fusin Cosmetic. Nghiên cứu được thực hiện theo phương pháp kết hợp định tính và định lượng, trong đó dữ liệu định lượng được thu thập thông qua khảo sát bằng bảng hỏi.
Theo Hair và cộng sự (2006), cỡ mẫu tối thiểu để thực hiện phân tích nhân tố khám phá (EFA) là 50 quan sát. Tuy nhiên, để bảo đảm độ tin cậy cao hơn cho kết quả phân tích, các nghiên cứu thường khuyến nghị quy mô mẫu từ 100 quan sát trở lên. Đồng thời, tỷ lệ quan sát trên biến đo lường nên đạt ít nhất 5:1, nghĩa là mỗi biến cần tối thiểu 5 quan sát. Với 34 biến quan sát, kích thước mẫu tối thiểu cần thiết là 170 quan sát.
Ngoài ra, theo công thức N = 8*P+50 do Nguyễn Đình Thọ (2014) đề xuất, trong đó P là số biến độc lập của mô hình, với 6 biến độc lập thì cỡ mẫu tối thiểu cần thiết là 98 quan sát.
Trên cơ sở các tiêu chí nêu trên, nghiên cứu tiến hành khảo sát 275 đối tượng, thu được 250 bảng hỏi hợp lệ đưa vào phân tích và loại bỏ 25 bảng hỏi không hợp lệ. Quy mô mẫu này đáp ứng đầy đủ các yêu cầu cần thiết để thực hiện các phân tích EFA, nhân tố khẳng định (CFA) và mô hình cấu trúc tuyến tính (SEM). Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kết quả phân tích EFA
Kết quả phân tích EFA cho thấy các thang đo trong nghiên cứu đều phù hợp để tiếp tục đưa vào các bước phân tích tiếp theo. Trên tổng số 275 bảng hỏi thu về, có 250 bảng hợp lệ được sử dụng trong phân tích và 25 bảng không hợp lệ bị loại bỏ. Phân tích EFA được thực hiện bằng phương pháp Principal Component Analysis với phép quay Varimax.
KMO đạt 0.825, cao hơn ngưỡng 0.5 và không xuất hiện hiện tượng đa cộng tuyến, cho thấy dữ liệu hoàn toàn phù hợp để tiến hành phân tích nhân tố. Kiểm định Bartlett có ý nghĩa thống kê (Sig. < 0.05), khẳng định các biến quan sát có tương quan tuyến tính với nhau.
Như vậy, kết quả EFA khẳng định cả 6 thang đo đều đạt giá trị hội tụ và giá trị phân biệt tốt; toàn bộ 24 biến quan sát được giữ lại để tiếp tục đưa vào các bước phân tích tiếp theo là CFA và mô hình cấu trúc SEM.
Bảng 1: Phân tích EFA
|
Nhóm nhân tố |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
|
CPT1 |
.906 |
|||||
|
CPT2 |
.894 |
|||||
|
CPT3 |
.917 |
|||||
|
CPT4 |
.878 |
|||||
|
CPT5 |
.870 |
|||||
|
KBH1 |
.867 |
|||||
|
KBH2 |
.875 |
|||||
|
KBH3 |
.884 |
|||||
|
KBH4 |
.838 |
|||||
|
KBH5 |
.825 |
|||||
|
TT1 |
.887 |
|||||
|
TT2 |
.870 |
|||||
|
TT3 |
.907 |
|||||
|
TT4 |
.895 |
|||||
|
TC1 |
.846 |
|||||
|
TC2 |
.898 |
|||||
|
TC3 |
.876 |
|||||
|
TC4 |
.882 |
|||||
|
PTC1 |
.886 |
|||||
|
PTC2 |
.907 |
|||||
|
PTC3 |
.846 |
|||||
|
PTC4 |
.866 |
|||||
|
KDTT1 |
.892 |
|||||
|
KDTT2 |
.851 |
|||||
|
KDTT3 |
.843 |
|||||
|
KDTT4 |
.887 |
|||||
Nguồn: Nghiên cứu của nhóm tác giả
Kết quả phân tích CFA
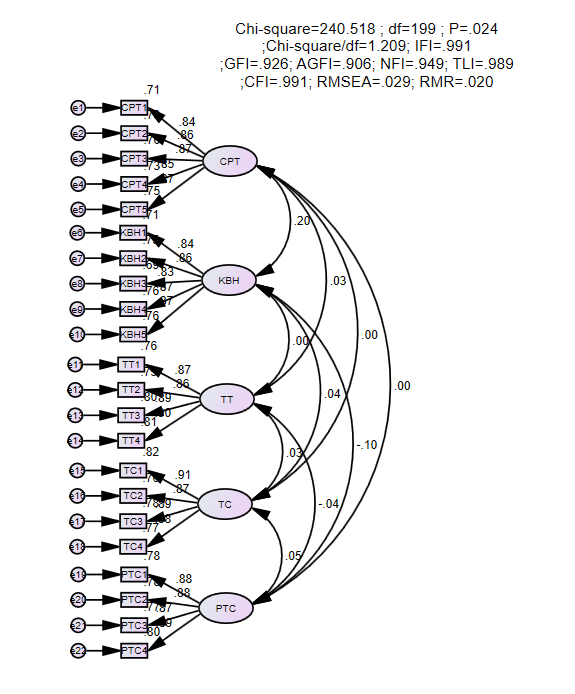
Hình 2: Kết quả CFA mô hình đo lường tới hạn
Nguồn: Nghiên cứu của nhóm tác giả
Kết quả phân tích CFA đối với mô hình đo lường tới hạn cho thấy các thang đo trong mô hình đều đạt yêu cầu về độ phù hợp và chất lượng đo lường. Các khái niệm nghiên cứu đều đạt giá trị phân biệt, bảo đảm tính độc lập giữa các nhân tố trong mô hình.
Bảng 2: Kết quả kiểm định giá trị phân biệt giữa các biến
|
Mối quan hệ |
Estimate |
S.E. |
C.R. |
P |
||
|
CPT |
<- - > |
KBH |
0.068 |
0.024 |
2.835 |
0.005 |
|
KBH |
<- - > |
TT |
0 |
0.029 |
0.003 |
0.998 |
|
TT |
<- - > |
TC |
0.016 |
0.036 |
0.453 |
0.65 |
|
TC |
<- - > |
PTC |
0.022 |
0.034 |
0.666 |
0.506 |
|
CPT |
<- - > |
TT |
0.01 |
0.027 |
0.37 |
0.711 |
|
CPT |
<- - > |
TC |
0.001 |
0.028 |
0.036 |
0.971 |
|
CPT |
<- - > |
PTC |
0.002 |
0.025 |
0.066 |
0.948 |
|
KBH |
<- - > |
TC |
0.019 |
0.031 |
0.605 |
0.545 |
|
KBH |
<- - > |
PTC |
- 0.042 |
0.028 |
- 1.504 |
0.133 |
|
TT |
<- - > |
PTC |
- 0.02 |
0.032 |
- 0.619 |
0.536 |
Nguồn: Nghiên cứu của nhóm tác giả
Kết quả kiểm định giá trị phân biệt giữa các cặp khái niệm được trình bày tại Bảng 2 cho thấy tất cả các mối quan hệ đều không có hiện tượng trùng lặp khái niệm, với các chỉ số ước lượng đạt yêu cầu. Do đó, mô hình đo lường đáp ứng đầy đủ các điều kiện cần thiết để tiếp tục đưa vào phân tích mô hình cấu trúc SEM.
Kết quả phân tích mô hình SEM
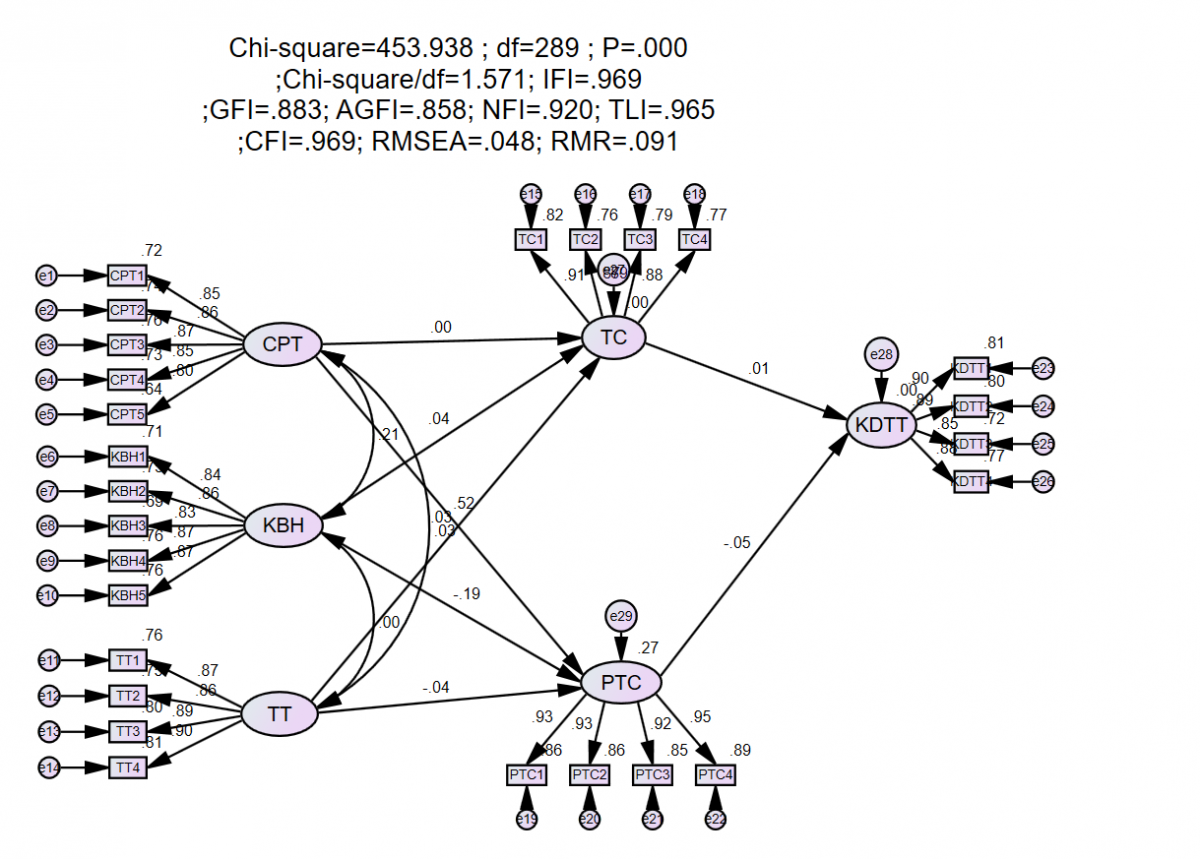
Hình 3: Mô hình cấu trúc SEM
Nguồn: Nghiên cứu của nhóm tác giả
Bảng 3: Kết quả kiểm định giả thuyết
|
Giả thuyết |
Mối quan hệ |
Hệ số ước lượng |
Dấu tác động |
Ý nghĩa thống kê |
Kết luận |
|
H1a |
CPT → TC |
0 |
Không ảnh hưởng |
Không ý nghĩa |
Bác bỏ |
|
H1b |
KBH → TC |
0.21 |
Tác động cùng chiều |
Có ý nghĩa |
Chấp nhận |
|
H1c |
TT → TC |
-0.03 |
Không đáng kể |
Không ý nghĩa |
Bác bỏ |
|
H2a |
CPT → PTC |
0.04 |
Không đáng kể |
Không ý nghĩa |
Bác bỏ |
|
H2b |
KBH → PTC |
0.52 |
Tác động mạnh, cùng chiều |
Có ý nghĩa |
Chấp nhận |
|
H2c |
TT → PTC |
0.27 |
Tác động cùng chiều |
Có ý nghĩa |
Chấp nhận |
|
H3a |
TC → KDTT |
0.88 |
Tác động rất mạnh |
Có ý nghĩa |
Chấp nhận |
|
H3b |
PTC → KDTT |
-0.05 |
Không đáng kể |
Không ý nghĩa |
Bác bỏ |
Nguồn: Nghiên cứu của nhóm tác giả
Kết quả Bảng 3 cho thấy mức độ tác động khác nhau của các chiến lược cạnh tranh đến hiệu quả hoạt động và hiệu quả kinh doanh tổng thể. Đối với hiệu quả tài chính, chiến lược chi phí thấp không có tác động đáng kể (β = 0.00) và chiến lược tập trung cũng không có ý nghĩa thống kê (β = -0.03), trong khi chiến lược khác biệt hóa có tác động tích cực và có ý nghĩa với hệ số 0.21. Đối với hiệu quả phi tài chính, chiến lược chi phí thấp tiếp tục không có ảnh hưởng đáng kể (β = 0.04), còn chiến lược khác biệt hóa có tác động mạnh nhất (β = 0.52) và chiến lược tập trung cũng tác động tích cực (β = 0.27).
Về mối quan hệ giữa hiệu quả hoạt động và hiệu quả kinh doanh tổng thể, hiệu quả tài chính có ảnh hưởng mạnh và có ý nghĩa cao đến hiệu quả kinh doanh tổng thể với hệ số 0.88, trong khi hiệu quả phi tài chính không có tác động đáng kể (β = -0.05).
Tổng hợp các kết quả trên cho thấy chiến lược khác biệt hóa ảnh hưởng mạnh nhất đến cả hiệu quả tài chính và hiệu quả phi tài chính của Công ty TNHH Dược mỹ phẩm Fusin Cosmetic, trong khi hiệu quả tài chính đóng vai trò quyết định đối với hiệu quả kinh doanh tổng thể của doanh nghiệp.
KẾT LUẬN
Kết quả nghiên cứu cho thấy các chiến lược cạnh tranh có mức độ tác động khác nhau đến hiệu quả hoạt động và hiệu quả kinh doanh tổng thể của Công ty TNHH Dược mỹ phẩm Fusin Cosmetic. Trong số các chiến lược được xem xét, chiến lược khác biệt hóa có tác động tích cực và có ý nghĩa thống kê đến cả hiệu quả tài chính và hiệu quả phi tài chính. Đồng thời, hiệu quả tài chính là yếu tố có ảnh hưởng quyết định đến hiệu quả kinh doanh tổng thể của doanh nghiệp. Trên cơ sở đó, nghiên cứu cung cấp căn cứ khoa học giúp Fusin Cosmetic ưu tiên lựa chọn và hoàn thiện các chiến lược cạnh tranh phù hợp, góp phần nâng cao hiệu quả kinh doanh trong giai đoạn tới.
Tài liệu tham khảo:
1. Andrews, K.R. and D.K. David, The concept of corporate strategy. Vol. 3. 1987: Irwin Homewood, IL.
2. Barney, J. and T.G. Clifford (2010). What I Didn't Learn in Business School: How Strategy Works in the Real World. Harvard Business Review Press.
3.D’Cruz, J. R., & Rugman, A. M. (1993). Developing international competitiveness: The five partners model. Business Quarterly, 58(2), 17-25.
4. Feeser, H. R., & Willard, G. S. (1990). Founding strategy and performance: A comparison of high and low growth high-tech firms. Strategic Management Journal, 11(2), 87-98.
5. Gilbert, X., & Strebel, P. (1987). Strategies to outpace the competition. Journal of Business Strategy, 8(1), 19-28.
6. Hair, J. F., Anderson, R. E., Tatham, R. L., & Black, W. C. (2006). Multivariate data analysis (6th ed.). Upper Saddle River, NJ: Pearson Prentice Hall.
7. Johnson, G., K. Scholes, and R. Whittington (2008). Exploring corporate strategy. Harlow: Pearson Education.
8. Nguyễn Đình Thọ (2014). Phương pháp nghiên cứu khoa học trong kinh doanh. Nxb Lao động - Xã hội.
9. Njagi, L., Kombo, H. J., & Management. (2014). Effect of strategy implementation on performance of commercial banks in Kenya. European Journal of Business and Management, 6(13), 62-67.
10. Porter, M. E. (1996). What is strategy? Harvard Business Review, 74(6), 61-78.
11. Sanchez, R., & Heene, A. (2004). The new strategic management: Organization, competition and competence. Chichester: John Wiley & Sons.
|
Ngày nhận bài: 27/11/2025; Ngày hoàn thiện biên tập: 6/1/2026; Ngày duyệt đăng: 14/1/2026 |
Tin liên quan

Các tin khác

Tác động của chuyển đối số và marketing đến kết quả kinh doanh của các doanh nghiệp nội thất tại TP. Hồ Chí Minh

Sự gắn kết của nhân viên trong doanh nghiệp logistics: Thực trạng và giải pháp tại Công ty TNHH SCGJWD logistics Việt Nam

Mối quan hệ đổi mới sáng tạo số, năng lực số, tính linh hoạt tổ chức lên hiệu quả hoạt động doanh nghiệp: Trường hợp các doanh nghiệp thực phẩm tại TP. Hồ Chí Minh

Phát triển liên kết sản xuất và tiêu thụ sản phẩm OCOP: Kinh nghiệm từ Mô hình local food tại Wanju, Hàn Quốc và gợi ý cho Việt Nam

Kiểm soát, dữ liệu số và năng lực thực thi trong quản lý đầu tư công ở Việt Nam

Doanh nghiệp công nghiệp hỗ trợ: Tổng quan và hàm ý chính sách cho Việt Nam

Nâng cao hiệu quả giải ngân vốn đầu tư xây dựng cơ bản từ ngân sách nhà nước TP. Hải Phòng

Phối hợp chính sách tài khóa, tiền tệ và khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa Việt Nam: Cơ chế truyền dẫn và hàm ý chính sách

Tác động của chuyển đổi số đến tăng trưởng kinh tế cấp tỉnh tại Việt Nam: Vai trò điều tiết của năng lực cạnh tranh và quản trị công


