


Nâng cao hiệu quả giải ngân vốn đầu tư xây dựng cơ bản từ ngân sách nhà nước TP. Hải Phòng
ThS. Đặng Thị Bích Liên
NCS Học viện Tài chính
Email: [email protected]
Tóm tắt
Nghiên cứu tiến hành phân tích thực trạng giải ngân vốn đầu tư XDCB từ ngân sách TP. Hải Phòng giai đoạn 2020-2025. Kết quả cho thấy, trong giai đoạn này, tỷ lệ giải ngân dao động từ 75,85% đến 97%. Sau khi suy giảm vào năm 2022, chỉ số đã phục hồi và duy trì quanh 95% trong giai đoạn 2023-2025. Tuy nhiên, tiến độ còn có sự “lệch pha”, tập trung vào cuối năm. Nghiên cứu cũng nhấn mạnh rằng, tỷ lệ giải ngân cao chưa đồng nghĩa với hiệu quả đầu tư nếu không gắn với chất lượng, tiến độ và kết quả kinh tế - xã hội của dự án. Trên cơ sở đó, nghiên cứu đề xuất giải pháp gồm: chuyển từ quản lý theo tỷ lệ giải ngân sang quản lý theo kết quả đầu ra; đồng bộ chu kỳ ngân sách với chu kỳ đầu tư; nâng cao chất lượng chuẩn bị dự án; tăng cường trách nhiệm của chủ đầu tư và cơ quan được phân cấp; đồng thời hoàn thiện giám sát tiến độ và đánh giá sau đầu tư.
Từ khóa: Giải ngân vốn đầu tư công, đầu tư xây dựng cơ bản, ngân sách nhà nước, quản lý chi đầu tư công, Hải Phòng
Abstract
This study examines the disbursement of public investment capital for capital construction projects funded by the Hai Phong municipal budget over the period 2020-2025. The findings show that the disbursement rate ranged from 75.85% to 97% during this period. Following a decline in 2022, the rate recovered and remained at approximately 95% throughout 2023-2025. However, disbursement continued to exhibit a timing imbalance, with a substantial proportion of funds being disbursed towards the end of the fiscal year. The study also highlights that a high disbursement rate does not necessarily translate into investment efficiency unless it is accompanied by improvements in project quality, implementation progress, and socio-economic outcomes. Accordingly, the study proposes several measures, including shifting from disbursement-rate-based management towards output-based performance management; aligning budgetary and investment cycles; improving project preparation; strengthening the accountability of project owners and delegated authorities; and enhancing progress monitoring and ex-post investment evaluation.
Keywords: Public investment disbursement, capital construction investment, state budget, public investment expenditure management, Hai Phong
ĐẶT VẤN ĐỀ
Đầu tư xây dựng cơ bản (XDCB) từ ngân sách nhà nước đóng vai trò quan trọng trong phát triển kết cấu hạ tầng, nâng cao năng lực cung ứng dịch vụ công và thúc đẩy phát triển kinh tế địa phương. Tuy nhiên, nguồn lực ngân sách chỉ được chuyển hóa thành kết quả đầu tư khi các khâu: lập kế hoạch, phân bổ, thực hiện, kiểm soát và giải ngân được vận hành đồng bộ. Vì vậy, giải ngân không chỉ phản ánh tiến độ thực hiện kế hoạch vốn, mà còn là khâu then chốt đánh giá năng lực quản lý chi đầu tư XDCB, từ chất lượng chuẩn bị dự án đến điều hành và tổ chức thực hiện đầu tư. Đối với Hải Phòng, quy mô đầu tư ngày càng tăng đã đặt ra yêu cầu vừa bảo đảm giải ngân đúng tiến độ, vừa sử dụng vốn đúng mục tiêu, tiết kiệm và tạo ra kết quả đầu tư tương xứng.
Tỷ lệ giải ngân giai đoạn 2020-2025 nhìn chung ở mức khá cao, đặc biệt trong các năm 2023-2025. Tuy nhiên năm 2022 tỷ lệ giải ngân giảm mạnh và không đồng đều trong năm. Do đó, hiệu quả quản lý chi đầu tư XDCB không nên chỉ đánh giá qua tỷ lệ giải ngân cuối năm mà cần xem xét đồng thời quy mô vốn, tiến độ giải ngân, chất lượng chuẩn bị dự án và khả năng chuyển hóa vốn thành kết quả đầu tư.
Trên cơ sở đó, nghiên cứu tập trung làm rõ 3 nội dung: (i) thực trạng giải ngân vốn đầu tư XDCB từ ngân sách TP. Hải Phòng giai đoạn 2020-2025; (ii) các điểm nghẽn chủ yếu trong quá trình giải ngân; (iii) giải pháp nâng cao hiệu quả giải ngân, từng bước chuyển sang quản lý chi đầu tư công theo kết quả.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Hiệu quả giải ngân vốn đầu tư XDCB từ ngân sách nhà nước phản ánh khả năng chuyển hóa kế hoạch vốn thành khối lượng và kết quả đầu tư, bảo đảm tiến độ, chất lượng và hiệu quả sử dụng nguồn lực công. Nghiên cứu vận dụng 3 cách tiếp cận lý thuyết chủ yếu.
Lý thuyết quản lý đầu tư công (PIM) nhấn mạnh tính liên kết giữa các khâu lập kế hoạch, lựa chọn dự án, phân bổ vốn, tổ chức thực hiện và đánh giá sau đầu tư. Theo Rajaram và cộng sự (2010), hiệu quả đầu tư phụ thuộc vào chất lượng quản lý toàn bộ chu trình; do đó, chậm giải ngân có thể xuất phát từ hạn chế trong chuẩn bị dự án, giải phóng mặt bằng và năng lực tổ chức thực hiện.
Khung đánh giá quản lý đầu tư công (PIMA) của IMF (2018) xem xét hiệu quả quản lý qua 3 giai đoạn: lập kế hoạch, phân bổ và thực hiện đầu tư, đồng thời chỉ ra khoảng cách giữa thiết kế thể chế và năng lực thực thi. Cách tiếp cận này là cơ sở đánh giá mối quan hệ giữa chất lượng kế hoạch vốn, điều kiện triển khai dự án và kết quả giải ngân.
Tiếp cận quản lý ngân sách theo kết quả đầu ra nhấn mạnh việc đánh giá chi tiêu công không chỉ dựa trên tỷ lệ giải ngân mà còn căn cứ vào sản phẩm và kết quả đầu tư. Theo OECD (2014), giải ngân cao chưa đồng nghĩa với hiệu quả nếu công trình không bảo đảm tiến độ, chất lượng và khả năng khai thác.
Khung phân tích
Nghiên cứu xây dựng khung phân tích hiệu quả giải ngân vốn đầu tư XDCB ngân sách TP. Hải Phòng theo 4 phương diện: (i) Quy mô và khả năng thực hiện kế hoạch vốn, thể hiện qua giá trị và tỷ lệ giải ngân; (ii) Tiến độ và tính đồng đều của giải ngân, phản ánh qua kết quả theo tháng, quý và mức độ tập trung vào cuối năm; (iii) Khả năng hấp thụ vốn, gắn với chất lượng chuẩn bị dự án, thủ tục đầu tư, giải phóng mặt bằng và năng lực tổ chức thực hiện; (iv) Kết quả chuyển hóa vốn thành đầu tư, thể hiện qua khối lượng hoàn thành, chất lượng công trình và hiệu quả khai thác. Ba phương diện đầu tập trung đánh giá thực trạng giải ngân, phương diện thứ tư xem xét mức độ chuyển hóa vốn ngân sách thành kết quả đầu tư thực tế. Qua đó, cho phép đánh giá toàn diện hiệu quả giải ngân, nhận diện các điểm nghẽn trong quá trình thực hiện và giới hạn của chỉ tiêu tỷ lệ giải ngân.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp nghiên cứu định tính kết hợp thống kê mô tả trên cơ sở dữ liệu thứ cấp từ các báo cáo của UBND Thành phố, Sở Tài chính và Kho bạc Nhà nước Hải Phòng giai đoạn 2020-2025. Các phương pháp thống kê, so sánh, phân tích và tổng hợp được vận dụng để đánh giá quy mô, tỷ lệ, tiến độ giải ngân, nhận diện những hạn chế và điểm nghẽn, từ đó đề xuất giải pháp nâng cao hiệu quả giải ngân vốn đầu tư XDCB từ ngân sách nhà nước TP. Hải Phòng
QUY MÔ VÀ TỶ LỆ GIẢI NGÂN VỐN ĐẦU TƯ XÂY DỰNG CƠ BẢN TỪ NGÂN SÁCH TP. HẢI PHÒNG GIAI ĐOẠN 2020-2025
Giai đoạn 2020-2025, TP. Hải Phòng duy trì tỷ lệ giải ngân ở mức tương đối cao, dao động từ 75,85% đến 97,1%, phản ánh năng lực tổ chức thực hiện đầu tư công khá ổn định mặc dù quy mô vốn liên tục mở rộng (Bảng).
Bảng: Tình hình giải ngân giai đoạn 2020-2025
ĐVT: tỷ đồng
| Năm | Kế hoạch vốn ĐT công do HĐND TP giao | Số vốn thực tế giải ngân | Tỷ lệ giải ngân (%) |
|---|---|---|---|
| 2020 | 12.407 | 11.205 | 90,31 |
| 2021 | 15.053 | 14.605 | 97,02 |
| 2022 | 18.103 | 13.731 | 75,85 |
| 2023 | 22.336 | 21.347 | 95,57 |
| 2024 | 21.837 | 21.356 | 97,08 |
| 2025 | 39.298 | 38.158 | 97,10 |
Nguồn: Tác giả tổng hợp
Giai đoạn 2020-2021, TP. Hải Phòng có kết quả giải ngân nổi bật với tỷ lệ lần lượt 90,31% và 97,10%. Đặc biệt, năm 2021 mặc dù kế hoạch vốn do HĐND Thành phố giao tăng lên 15.053 tỷ đồng, giá trị giải ngân vẫn đạt 14.601 tỷ đồng. Điều này phản ánh năng lực hấp thụ vốn đầu tư công tốt, góp phần hạn chế tình trạng vốn ngân sách tồn đọng và nâng cao hiệu quả sử dụng nguồn lực tài khóa.
Tuy nhiên, năm 2022 tỷ lệ giải ngân chỉ đạt 75,85%, thấp hơn khoảng 21,15 điểm phần trăm so với năm trước. Tromg khi kế hoạch vốn được nâng lên 18.103 tỷ đồng, thì số vốn giải ngân chỉ đạt 13.730,80 tỷ đồng, cho thấy sự gia tăng quy mô phân bổ chưa đi kèm với năng lực triển khai tương ứng. Dưới góc độ quản lý chi đầu tư XDCB, hiện tượng này phản ánh những điểm nghẽn trong quá trình chuẩn bị đầu tư, giải phóng mặt bằng, lựa chọn nhà thầu hoặc điều chỉnh thủ tục pháp lý của dự án. Khoảng cách lớn giữa kế hoạch và thực hiện cũng hàm ý rằng hiệu quả phân bổ ngân sách chưa được chuyển hóa đầy đủ thành kết quả đầu ra, làm giảm hiệu suất sử dụng vốn đầu tư công.
Từ năm 2023 đến năm 2025, tỷ lệ giải ngân được cải thiện rõ rệt khi duy trì ổn định ở mức 95% (bất chấp quy mô vốn tăng nhanh). Năm 2023, với kế hoạch vốn 21.753,16 tỷ đồng, Thành phố giải ngân 20.789,45 tỷ đồng, đạt 95,57%; năm 2024 tiếp tục đạt 97,08% trên tổng kế hoạch 21.836,90 tỷ đồng và năm 2025 tỷ lệ giải ngân đạt 97,10%. Việc duy trì tỷ lệ giải ngân cao trong điều kiện quy mô vốn tăng liên tục cho thấy công tác điều hành đầu tư công đã có sự thích ứng tốt hơn, đồng thời phản ánh năng lực quản lý tài chính công được cải thiện theo hướng chú trọng tiến độ thực hiện và kiểm soát dòng vốn.
Một điểm đáng chú ý là quy mô kế hoạch vốn tăng nhanh hơn tốc độ cải thiện tỷ lệ giải ngân. Kế hoạch vốn từ 12.407 tỷ đồng năm 2020 tăng lên 39.298 tỷ đồng năm 2025, tương đương mức tăng trên 217%, trong khi tỷ lệ giải ngân dao động quanh ngưỡng 97%. Điều này cho thấy thách thức của quản lý chi đầu tư XDCB không còn nằm chủ yếu ở việc mở rộng nguồn lực tài chính, mà chuyển sang yêu cầu nâng cao chất lượng quản trị dự án, tăng cường năng lực chuẩn bị đầu tư, đẩy nhanh công tác bồi thường GPMB và hoàn thiện cơ chế phối hợp giữa các cơ quan quản lý nhằm bảo đảm tiến độ giải ngân tương xứng với tốc độ mở rộng quy mô đầu tư.
Hiện tượng lệch pha trong tiến độ giải ngân
Giai đoạn 2023-2025 cho thấy hiện tượng “giải ngân lệch pha” có tính lặp lại, trong đó tỷ lệ giải ngân thấp trong những tháng đầu năm và tăng nhanh vào cuối năm ngân sách.
Năm 2023, tỷ lệ giải ngân cả năm đạt trên 90%, nhưng đến hết tháng 8 vốn giải ngân mới đạt khoảng 10.200 tỷ đồng, tương ứng gần 76% kế hoạch Thủ tướng giao. Điều này phản ánh tồn tại độ trễ giữa thời điểm giao kế hoạch với thời điểm triển khai thực tế.
Năm 2024, thời điểm hết quý I, tỷ lệ giải ngân chỉ đạt khoảng 12,39%, tương đương 2.480 tỷ đồng; đến tháng 10 mới đạt khoảng 47-56% tùy theo thước đo kế hoạch. Mặc dù tỷ lệ giải ngân cuối năm vượt 90%, sự tập trung lớn của khối lượng giải ngân vào giai đoạn cuối năm cho thấy tiến độ thực hiện chưa thực sự cân bằng theo chu kỳ ngân sách.
Năm 2025 tiếp tục xuất hiện cấu trúc tương tự: đến cuối tháng 3 tỷ lệ giải ngân mới đạt khoảng 9% kế hoạch và đến tháng 6 đạt khoảng 25,3%. Như vậy, khả năng đạt tỷ lệ giải ngân cao cả năm vẫn phụ thuộc đáng kể vào tốc độ giải ngân trong những tháng cuối năm.
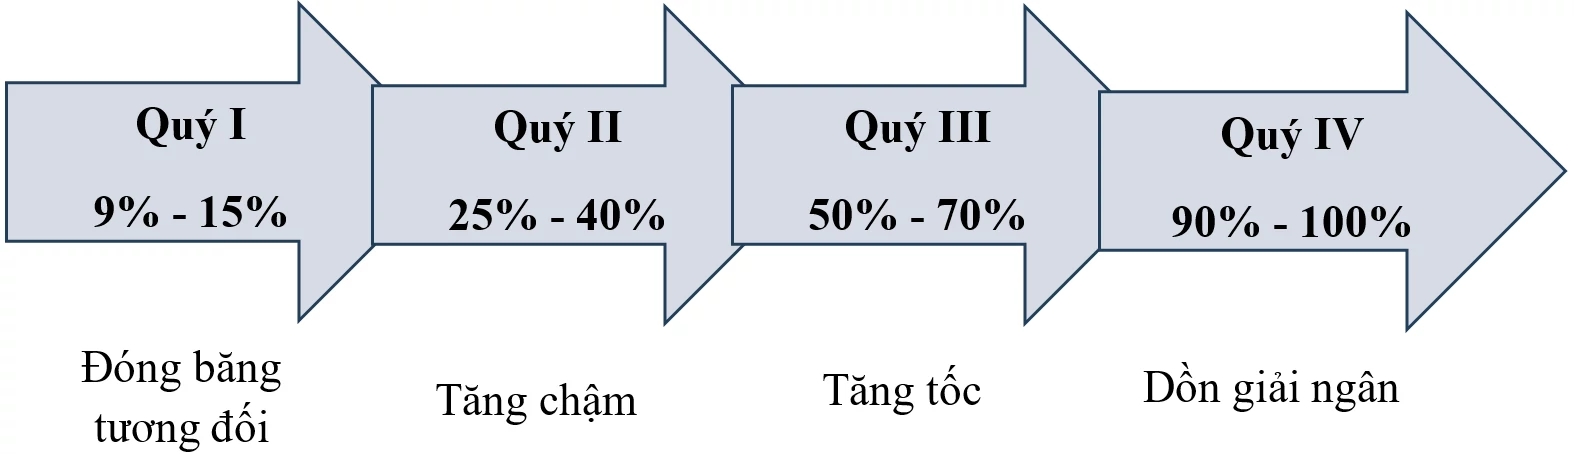
Tổng hợp dữ liệu giai đoạn 2023-2025 cho phép khái quát một mô hình tiến độ giải ngân theo chu kỳ năm như Hình.
Hình: Tỷ lệ giải ngân vốn đầu tư XDCB tại TP. Hải Phòng theo quý
 |
Nguồn: Tác giả tổng hợp từ Sở Tài chính (2020-2024), Kho bạc nhà nước TP. Hải Phòng (2020-2025)
Các bằng chứng thực nghiệm cho thấy sự sai lệch có hệ thống giữa tiến độ thực tế và quỹ đạo kế hoạch, với khoảng chênh lệch 6-15 điểm phần trăm trong các quý đầu năm. Điều này cho thấy “lệch pha giải ngân” không đơn thuần là vấn đề điều hành ngắn hạn mà hạn chế mang tính hệ thống. Nguyên nhân là sự chưa đồng bộ giữa chu kỳ ngân sách (lập, phân bổ, giao kế hoạch) và chu kỳ chuẩn bị thực hiện dự án, dẫn đến độ trễ trong khởi động và giải ngân. Do đó, “lệch pha giải ngân” cần được xem như một đặc trưng mang tính hệ thống, phản ánh khoảng cách giữa thiết kế thể chế ngân sách và năng lực hấp thụ vốn trong thực tiễn triển khai.
Về bản chất quản lý tài chính công, hiện tượng này cần được nhìn nhận thận trọng. Tỷ lệ giải ngân cuối năm cao có thể tạo ra kết quả tích cực về mặt chỉ tiêu thực hiện kế hoạch, nhưng nếu khối lượng giải ngân tập trung trong thời gian ngắn thì có thể làm gia tăng áp lực điều hành, kiểm soát vốn và tổ chức thi công; đồng thời làm giảm khả năng theo dõi, xử lý sớm các điểm nghẽn phát sinh trong quá trình thực hiện dự án.
Quan trọng hơn, tài liệu cho thấy sự sai lệch giữa tiến độ thực tế và quỹ đạo kế hoạch trong các quý đầu năm có khoảng cách khoảng 6-15 điểm phần trăm. Nguyên nhân được nhận diện mang tính cấu trúc, xuất phát từ sự chưa đồng bộ giữa chu kỳ ngân sách với chu kỳ chuẩn bị và thực hiện dự án, dẫn đến độ trễ trong khởi động dự án và giải ngân. Vì vậy, “lệch pha giải ngân” không nên chỉ được xem là vấn đề điều hành ngắn hạn mà cần được nhìn nhận như một chỉ báo về khoảng cách giữa thiết kế thể chế ngân sách và năng lực hấp thụ vốn trong thực tiễn.
Đánh giá chung
Thực trạng giải ngân vốn đầu tư XDCB của TP. Hải Phòng có thể khái quát qua 3 điểm cốt lõi: (i) Khả năng thực hiện kế hoạch vốn, Thành phố đã duy trì tỷ lệ giải ngân tương đối cao trong phần lớn thời kỳ nghiên cứu. Sự phục hồi từ năm 2023 và duy trì mức khoảng 95% cho thấy năng lực tổ chức thực hiện đầu tư công có chuyển biến tích cực. (ii) Hiệu quả hấp thụ vốn, năm 2022 cho thấy quy mô phân bổ vốn tăng không đồng nghĩa với khả năng chuyển hóa vốn thành khối lượng đầu tư tương ứng; đây là vấn đề cần được xử lý ở các khâu trước và trong quá trình thực hiện dự án, thay vì chỉ tập trung thúc đẩy giải ngân vào cuối năm. (iii) Chất lượng quản lý, tỷ lệ giải ngân cao chưa thể đồng nhất với hiệu quả đầu tư cao; hiệu quả thực chất còn phụ thuộc vào chất lượng công trình, tiến độ hoàn thành dự án và kết quả kinh tế - xã hội tạo ra từ nguồn vốn ngân sách. Nghiên cứu cũng xác định rõ yêu cầu chuyển trọng tâm từ mục tiêu “giải ngân hết vốn” sang quản lý dựa trên hiệu quả đầu ra và kết quả đầu tư.
GIẢI PHÁP NÂNG CAO HIỆU QUẢ GIẢI NGÂN VỐN ĐẦU TƯ XÂY DỰNG CƠ BẢN
Từ những phân tích trên, nghiên cứu đề xuất một só giải pháp sau, nhằm nâng cao hiệu quả giải ngân vốn đầu tư XDXB từ ngân sách nhà nước TP. Hải Phòng:
Thứ nhất, chuyển từ quản lý theo tỷ lệ giải ngân sang quản lý theo kết quả đầu ra. Giải ngân là điều kiện cần nhưng chưa đủ để đánh giá hiệu quả quản lý chi đầu tư XDCB. Vì vậy, cần chuyển từ trọng tâm tỷ lệ giải ngân sang đánh giá đồng thời tiến độ, khối lượng thực hiện, chất lượng công trình, khả năng đưa tài sản vào khai thác và kết quả kinh tế - xã hội của dự án. Theo đó, dự án không chỉ được đánh giá qua mức giải ngân mà phải gắn với kết quả đầu tư thực tế và khả năng tạo ra đầu ra tương ứng.
Thứ hai, đồng bộ hóa chu kỳ ngân sách với chu kỳ dự án. Cần tăng cường sự đồng bộ giữa lập kế hoạch đầu tư công, chuẩn bị dự án, bố trí vốn, giải phóng mặt bằng, lựa chọn nhà thầu và thi công. Trước khi giao kế hoạch vốn, cần đánh giá mức độ sẵn sàng của dự án về hồ sơ pháp lý, thiết kế - dự toán, mặt bằng, lựa chọn nhà thầu và năng lực tổ chức thực hiện. Qua đó, hạn chế tình trạng bố trí vốn khi dự án chưa đủ điều kiện triển khai, giảm chênh lệch giữa kế hoạch và thực hiện.
Thứ ba, nâng cao chất lượng chuẩn bị đầu tư và khả năng hấp thụ vốn. Nâng cao chất lượng chuẩn bị đầu tư là điều kiện nền tảng để cải thiện hiệu quả sử dụng vốn. Cần đánh giá đầy đủ tính khả thi của dự án, đặc biệt về thủ tục, giải phóng mặt bằng và năng lực tổ chức thực hiện. Đối với dự án chưa đủ điều kiện triển khai, cần bố trí vốn phù hợp với khả năng hấp thụ thực tế, qua đó nâng cao chất lượng phân bổ vốn thay vì chỉ gia tăng quy mô kế hoạch.
Thứ tư, tăng cường trách nhiệm của chủ đầu tư và cơ quan quản lý vốn. Cần gắn trách nhiệm của chủ đầu tư với tiến độ thực hiện và giải ngân từng dự án, trên cơ sở xây dựng kế hoạch theo tháng, quý và xác định rõ trách nhiệm của các bên liên quan. Đối với dự án chậm tiến độ, cần phân loại nguyên nhân thuộc chuẩn bị đầu tư, giải phóng mặt bằng, thủ tục pháp lý, đấu thầu, nhà thầu hoặc năng lực tổ chức thực hiện để có biện pháp xử lý đúng trọng tâm.
Thứ năm, hoàn thiện cơ chế phối hợp giữa các cơ quan. Hiệu quả giải ngân phụ thuộc vào sự phối hợp của nhiều chủ thể trong toàn bộ chu trình đầu tư. Vì vậy, cần tăng cường cơ chế phối hợp và chia sẻ thông tin về kế hoạch vốn, tiến độ, khối lượng thực hiện và các vướng mắc. Các dự án có nguy cơ chậm tiến độ cần được nhận diện sớm để xử lý ngay, hạn chế tình trạng điều chỉnh vào cuối năm.
Thứ sáu, tăng cường giám sát tiến độ và điều hành vốn kịp thời. Cần chuyển từ theo dõi kết quả cuối kỳ sang giám sát tiến độ thường xuyên, sử dụng các chỉ tiêu theo tháng và quý như công cụ cảnh báo sớm. Việc đánh giá không nên dựa trên tỷ lệ giải ngân cứng nhắc mà tập trung phát hiện khoảng cách giữa tiến độ kế hoạch và thực tế. Khi phát sinh độ lệch lớn, cần xác định nguyên nhân và kịp thời điều chỉnh phương án quản lý vốn.
Thứ bảy, gắn phân cấp quản lý với trách nhiệm giải trình và năng lực thực thi. Phân cấp quản lý cần gắn với quyền hạn, trách nhiệm và nguồn lực thực hiện. Chủ thể được giao quyền quyết định và tổ chức thực hiện dự án phải chịu trách nhiệm về tiến độ, chất lượng, hiệu quả sử dụng vốn và kết quả đầu ra. Do đó, đánh giá phân cấp không chỉ dựa trên phạm vi quyền hạn được giao mà còn phải xem xét năng lực thực thi, khả năng phối hợp và cơ chế kiểm tra, giám sát, qua đó bảo đảm phân cấp đi đôi với trách nhiệm giải trình và hiệu quả quản lý.
KẾT LUẬN
Giai đoạn 2020-2025, tỷ lệ giải ngân vốn đầu tư XDCB từ ngân sách TP. Hải Phòng đạt mức tương đối cao, đặc biệt duy trì khoảng 95% trong giai đoạn 2023-2025. Tuy nhiên, quy mô vốn tăng nhanh nhưng tiến độ giải ngân chưa đồng đều, tình trạng giải ngân lệch pha vẫn lặp lại, phản ánh sự chưa đồng bộ giữa chu kỳ ngân sách và chu kỳ đầu tư. Do đó, cần nâng cao chất lượng chuẩn bị dự án, bố trí vốn sát khả năng thực hiện, tăng cường phối hợp và giám sát tiến độ, đồng thời gắn phân cấp với trách nhiệm giải trình. Quan trọng hơn, cần chuyển từ quản lý theo tỷ lệ giải ngân sang quản lý theo kết quả, đánh giá đồng thời tiến độ, chất lượng công trình và hiệu quả kinh tế - xã hội, bảo đảm vốn ngân sách được sử dụng đúng mục tiêu và tạo ra giá trị tương xứng.
Tài liệu tham khảo:
1. Kho bạc Nhà nước TP. Hải Phòng. (2020-2025). Báo cáo tình hình giải ngân vốn đầu tư công các năm từ 2020-2025.
2. Sở Tài chính TP. Hải Phòng. (2020-2025). Báo cáo tình hình thực hiện kế hoạch đầu tư công và giải ngân vốn đầu tư công các năm 2020-2025.
3. UBND TP. Hải Phòng. (2025). Báo cáo tình hình thực hiện và giải ngân kế hoạch vốn đầu tư công năm 2025.
4. International Monetary Fund - IMF. (2018). Public investment management assessment: Review and update.
5. Organisation for Economic Co-operation and Development - OECD. (2014). Recommendation of the Council on Effective Public Investment Across Levels of Government.
6. Rajaram, A., Le, T. M., Biletska, N., & Brumby, J. (2010). A diagnostic framework for assessing public investment management (Policy Research Working Paper No. 5397). World Bank.
| Ngày nhận bài: 20/9/2026; Ngày hoàn thiện biên tập: 4/11/2026; Ngày duyệt đăng: 10/11/2026 |
Các tin khác

Kiểm soát, dữ liệu số và năng lực thực thi trong quản lý đầu tư công ở Việt Nam

Doanh nghiệp công nghiệp hỗ trợ: Tổng quan và hàm ý chính sách cho Việt Nam

Phối hợp chính sách tài khóa, tiền tệ và khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa Việt Nam: Cơ chế truyền dẫn và hàm ý chính sách

Tác động của chuyển đổi số đến tăng trưởng kinh tế cấp tỉnh tại Việt Nam: Vai trò điều tiết của năng lực cạnh tranh và quản trị công

Thực trạng phát triển đô thị thông minh tại TP. Cần Thơ: Tiếp cận từ góc nhìn kinh tế số và thể chế quản trị đô thị

Chuyển đổi số và chuyển đổi xanh trong logistics ngược: Tổng quan tài liệu có hệ thống và khung khái niệm tích hợp hướng đến phát triển bền vững

Phát triển cánh đồng mẫu lớn và xây dựng mô hình canh tác lúa gạo sạch theo chuỗi liên kết giá trị bền vững tại xã Châu Pha (TP. Hồ Chí Minh)

Vai trò bổ sung của tỷ giá USD/CNY trong việc giải thích biến động thị trường chứng khoán Việt Nam: Bằng chứng giai đoạn 2015-2026

Cân bằng minh bạch tài chính công và bảo mật dữ liệu: Kinh nghiệm quốc tế và hàm ý cho Việt Nam


