


Rào cản trong tiếp cận vốn của doanh nghiệp nhỏ và vừa: Góc nhìn từ doanh nghiệp
ThS. Phạm Hương Trà
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các rào cản trong tiếp cận vốn của doanh nghiệp nhỏ và vừa từ chính góc nhìn của doanh nghiệp. Trên cơ sở tổng hợp và hệ thống hóa các phản ánh thực tế, nghiên cứu chỉ ra rằng, khó khăn trong tiếp cận vốn không chỉ xuất phát từ thiếu nguồn vốn mà chủ yếu liên quan đến yêu cầu về thông tin tài chính, tài sản bảo đảm, thủ tục vay vốn, quan hệ tín dụng và các hạn chế nội tại của doanh nghiệp. Bên cạnh đó, rào cản thường xuất hiện theo chuỗi và có mối liên hệ chặt chẽ với nhau, làm gia tăng thời gian xử lý hồ sơ và chi phí tiếp cận vốn. Từ đó, nghiên cứu đưa ra một số giải pháp nhằm tháo gỡ rào cản trong tiếp cận vốn của doanh nghiệp nhỏ và vừa, đồng thời nâng cao năng lực quản trị và mức độ chuẩn bị tài chính từ phía doanh nghiệp.
Từ khóa: DNNVV, tiếp cận vốn, rào cản tín dụng, tài sản bảo đảm, minh bạch tài chính
Abstract
This paper examines the barriers to finance faced by small and medium-sized enterprises from the firms’ own perspective. Based on the synthesis and systematization of firms’ practical experiences, the study shows that difficulties in accessing finance arise not merely from insufficient capital supply, but primarily from requirements concerning financial information, collateral, lending procedures, credit relationships, and firms’ internal constraints. These barriers are also interconnected and tend to emerge sequentially, thereby increasing processing time and the costs of accessing finance. From these findings, the study proposes several measures to alleviate barriers to finance for small and medium-sized enterprises while strengthening firms’ managerial capabilities and financial preparedness.
Keywords: Small and medium-sized enterprises, access to finance, credit barriers, collateral, financial transparency
ĐẶT VẤN ĐỀ
Tiếp cận vốn có ý nghĩa quan trọng đối với duy trì hoạt động, đầu tư và mở rộng sản xuất, kinh doanh của doanh nghiệp nhỏ và vừa (DNNVV). Tuy nhiên, do hạn chế về quy mô vốn, năng lực tài chính và khả năng đáp ứng điều kiện tín dụng, nhóm doanh nghiệp này thường gặp nhiều khó khăn hơn trong tiếp cận vốn chính thức (OECD, 2024; IMF, 2024). Những hạn chế về tài sản bảo đảm, thông tin tài chính, thủ tục vay và lịch sử tín dụng có thể làm gia tăng chi phí, kéo dài thời gian xử lý và ảnh hưởng đến khả năng huy động vốn đúng thời điểm.
Tại Việt Nam, các nghiên cứu cũng cho thấy, ràng buộc tín dụng có thể ảnh hưởng đến quyết định sử dụng lao động, khả năng tiếp cận tín dụng chính thức và hoạt động của DNNVV (Thang Bach và cộng sự, 2021; Truong và Bui, 2022; Thang Ngoc Bach và cộng sự, 2023). Tuy nhiên, cách doanh nghiệp trực tiếp nhận diện và trải nghiệm các rào cản trong toàn bộ quá trình tiếp cận vốn vẫn cần được làm rõ hơn. Do đó, nghiên cứu phân tích các rào cản tiếp cận vốn từ góc nhìn doanh nghiệp, tập trung vào thông tin và minh bạch tài chính, tài sản bảo đảm, thủ tục và chi phí vay vốn, quan hệ và lịch sử tín dụng, cùng các hạn chế nội tại của doanh nghiệp.
TỔNG QUAN NGHIÊN CỨU
Các nghiên cứu quốc tế gần đây tập trung phân tích rào cản tiếp cận vốn của DNNVV trong bối cảnh kinh tế nhiều biến động và điều kiện tín dụng chặt chẽ hơn. Báo cáo của OECD (2024) cho thấy, mặc dù các công cụ tài chính dành cho DNNVV ngày càng đa dạng, khả năng tiếp cận vốn của khu vực này vẫn bị hạn chế bởi yêu cầu cao về tài sản bảo đảm, mức độ minh bạch thông tin tài chính và chi phí vay vốn. Tương tự, IMF (2024) chỉ ra rằng, rào cản tài chính có tác động tiêu cực đến hiệu quả hoạt động của DNNVV, đặc biệt trong các giai đoạn kinh tế suy giảm.
Một số nghiên cứu đi sâu phân tích cơ chế cụ thể của rào cản tiếp cận vốn. Dushku (2025) cho thấy, trong điều kiện chính sách tiền tệ thắt chặt, DNNVV chịu ảnh hưởng rõ rệt hơn so với doanh nghiệp lớn do khả năng tiếp cận các nguồn vốn thay thế còn hạn chế. Huang và Ouyang (2024) nhấn mạnh rằng, bất cân xứng thông tin và hạn chế trong đánh giá tín dụng là những nguyên nhân quan trọng làm gia tăng ràng buộc tài chính đối với DNNVV. Bên cạnh đó, Fera và cộng sự (2025) khẳng định, các chương trình hỗ trợ và cơ chế trung gian có thể góp phần cải thiện khả năng huy động tài chính của DNNVV.
Ở góc độ tác động, nhiều nghiên cứu cho thấy rào cản tiếp cận vốn không chỉ ảnh hưởng đến quy mô đầu tư mà còn chi phối các quyết định chiến lược của DNNVV. Cui và cộng sự (2024) chỉ ra rằng, hạn chế tài chính có thể làm giảm đầu tư vào đổi mới sáng tạo và hạn chế khả năng đăng ký sáng chế của doanh nghiệp. Joshi và Thakran (2025) cũng cho thấy ràng buộc tín dụng có ảnh hưởng đáng kể đến hoạt động và khả năng phát triển của DNNVV. Các nghiên cứu này cung cấp bằng chứng rằng, rào cản tài chính là vấn đề mang tính cấu trúc, không chỉ xuất hiện trong ngắn hạn.
Tại Việt Nam, các nghiên cứu thực nghiệm cũng cho thấy rào cản tiếp cận vốn có tác động đáng kể đến hành vi và kết quả hoạt động của DNNVV. Bach và cộng sự (2021) kết luận, hạn chế tín dụng ảnh hưởng đến các quyết định chiến lược về sử dụng lao động của doanh nghiệp. Truong và Bui (2022) nhấn mạnh vai trò của chính thức hóa trong việc cải thiện khả năng tiếp cận tín dụng chính thức. Bên cạnh đó, Bach và cộng sự (2023) cho thấy các yếu tố xã hội như mạng lưới quan hệ và khác biệt giới có thể ảnh hưởng đến khả năng tiếp cận các kênh tài chính phi chính thức của DNNVV.
Nhìn chung, các nghiên cứu trước đã làm rõ nhiều khía cạnh của rào cản tiếp cận vốn, như tài sản bảo đảm, minh bạch thông tin tài chính, điều kiện tín dụng, chính thức hóa và mạng lưới quan hệ. Tuy nhiên, góc nhìn trực tiếp từ phía doanh nghiệp về cách họ nhận diện và trải nghiệm các rào cản trong quá trình tiếp cận vốn vẫn chưa được làm rõ đầy đủ. Vì vậy, nghiên cứu tập trung phân tích rào cản trong tiếp cận vốn của DNNVV từ góc nhìn doanh nghiệp, đồng thời sử dụng các nghiên cứu trên làm cơ sở đối chiếu cho kết quả điều tra và phỏng vấn.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng kết hợp dữ liệu thứ cấp và dữ liệu sơ cấp. Dữ liệu thứ cấp được tổng hợp từ các nghiên cứu và báo cáo trong và ngoài nước liên quan đến rào cản tiếp cận vốn của DNNVV. Các tài liệu này được sử dụng làm cơ sở đối chiếu và tăng độ tin cậy cho kết quả nghiên cứu.
Dữ liệu sơ cấp được thu thập từ điều tra và phỏng vấn DNNVV trong giai đoạn từ tháng 4-10/2025. Mẫu nghiên cứu gồm 85 doanh nghiệp hợp lệ, phân bố tại 3 vùng địa lý chính của Việt Nam, trong đó miền Bắc chiếm 47,1%, miền Trung chiếm 17,6% và miền Nam chiếm 35,3%. Việc thu thập dữ liệu trên cả 3 vùng giúp tăng độ bao quát của mẫu và tạo cơ sở thực tiễn cho phân tích trong nghiên cứu.
Sau khi thu thập, dữ liệu được rà soát, phân loại theo từng nhóm nội dung nghiên cứu và tổng hợp phục vụ phân tích. Việc xử lý và phân tích dữ liệu được thực hiện trên Excel.
THỰC TRẠNG RÀO CẢN TRONG TIẾP CẬN VỐN TỪ GÓC NHÌN DOANH NGHIỆP
Rào cản về thông tin và minh bạch tài chính
Từ góc nhìn của DNNVV, rào cản về thông tin và minh bạch tài chính thường được nhận diện là rào cản xuất hiện sớm và có tác động lan tỏa trong toàn bộ quá trình tiếp cận vốn. Doanh nghiệp cho rằng, việc tiếp cận vốn không chỉ phụ thuộc vào hiệu quả hoạt động thực tế, mà phụ thuộc rất lớn vào khả năng chuyển hóa hoạt động đó thành thông tin tài chính phù hợp với yêu cầu của các tổ chức cung ứng vốn. Khi thông tin không đầy đủ, thiếu nhất quán hoặc khó kiểm chứng, khả năng tiếp cận vốn của doanh nghiệp bị thu hẹp đáng kể.
Trong thực tiễn, nhiều doanh nghiệp phản ánh rằng hệ thống báo cáo tài chính hiện có chủ yếu phục vụ mục tiêu quản lý nội bộ và nghĩa vụ thuế. Khi tiếp cận vốn vay, doanh nghiệp phải bổ sung thêm các loại thông tin như báo cáo dòng tiền, dự báo tài chính và phương án sử dụng vốn. Sự thiếu đồng bộ giữa các báo cáo này khiến hồ sơ vay vốn bị đánh giá là rủi ro, dù doanh nghiệp vẫn đang hoạt động ổn định. Điều này làm phát sinh khoảng cách giữa cách doanh nghiệp tự đánh giá năng lực tài chính của mình và cách tổ chức tín dụng nhìn nhận doanh nghiệp.
Bên cạnh đó, doanh nghiệp cũng cho rằng, việc nâng cao mức độ minh bạch tài chính đi kèm với chi phí tuân thủ đáng kể. Chi phí kế toán, kiểm toán và thời gian hoàn thiện hồ sơ khiến nhiều doanh nghiệp cân nhắc giữa lợi ích tiếp cận vốn và chi phí phát sinh trong ngắn hạn. Trong bối cảnh điều kiện tín dụng thắt chặt, yêu cầu về minh bạch tài chính có xu hướng gia tăng, làm cho rào cản thông tin trở nên rõ nét hơn từ góc nhìn của doanh nghiệp.
Bảng 1: Một số chỉ báo về rào cản thông tin và minh bạch tài chính trong tiếp cận vốn của doanh nghiệp nhỏ và vừa
| Chỉ báo | Tỷ lệ (%) |
| Doanh nghiệp không lập đầy đủ báo cáo dòng tiền | 40-50 |
| Doanh nghiệp cho rằng yêu cầu minh bạch tài chính là rào cản lớn khi vay vốn | 35-45 |
| Doanh nghiệp bị yêu cầu bổ sung hồ sơ tài chính nhiều lần trong quá trình vay vốn | 45-55 |
| Doanh nghiệp bị đánh giá rủi ro cao do thiếu thông tin tài chính đáng tin cậy | 25-35 |
| Doanh nghiệp cải thiện khả năng tiếp cận vốn sau khi chuẩn hóa thông tin tài chính | 15-25 |
Nguồn: Tổng hợp từ phỏng vấn và điều tra doanh nghiệp của tác giả
Bảng 1 cho biết, rào cản về thông tin và minh bạch tài chính không phải là hiện tượng cá biệt, mà là vấn đề phổ biến đối với DNNVV. Tỷ lệ lớn doanh nghiệp không có báo cáo dòng tiền đầy đủ và phải bổ sung hồ sơ nhiều lần phản ánh sự lệch pha giữa yêu cầu của tổ chức cung ứng vốn và năng lực cung cấp thông tin của doanh nghiệp.
Rào cản về tài sản bảo đảm
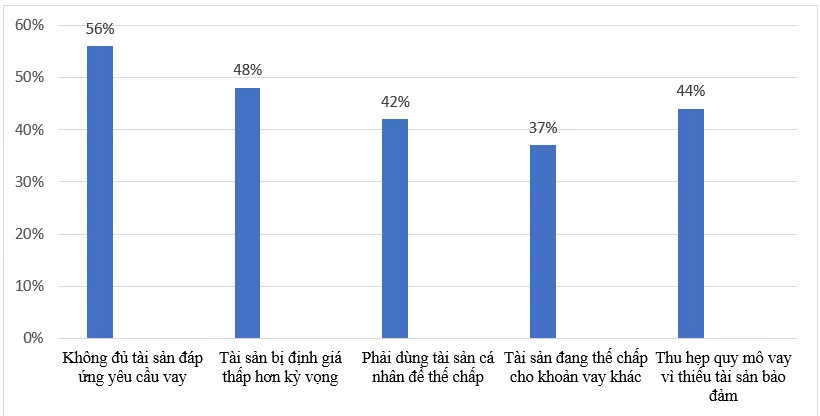
Tài sản bảo đảm là một trong những điểm nghẽn đáng chú ý trong quá trình tiếp cận vốn của DNNVV. Kết quả khảo sát tại Hình 1 cho thấy, 56% doanh nghiệp cho biết không đủ tài sản đáp ứng yêu cầu vay, trong khi 48% cho rằng tài sản của doanh nghiệp bị định giá thấp hơn kỳ vọng. Đáng chú ý, 44% doanh nghiệp cho biết quy mô khoản vay bị thu hẹp do thiếu tài sản bảo đảm. Các tỷ lệ này cho thấy hạn chế về tài sản không chỉ ảnh hưởng đến khả năng được chấp thuận khoản vay mà còn trực tiếp giới hạn quy mô vốn doanh nghiệp có thể huy động.
Bên cạnh đó, 42% doanh nghiệp phải sử dụng tài sản cá nhân để thế chấp, trong khi 37% cho biết tài sản hiện có đã được sử dụng để bảo đảm cho các khoản vay khác. Điều này phản ánh tình trạng nguồn tài sản bảo đảm của doanh nghiệp tương đối hạn chế và có thể đã được khai thác cho các nhu cầu tín dụng trước đó. Đối với những doanh nghiệp có quy mô tài sản nhỏ, việc một phần tài sản đã được thế chấp tiếp tục làm giảm dư địa tiếp cận các khoản vay mới, ngay cả khi nhu cầu vốn cho hoạt động sản xuất, kinh doanh vẫn còn.
Một vấn đề khác nằm ở cách thức định giá tài sản. Gần một nửa số doanh nghiệp khảo sát (48%) cho rằng tài sản được định giá thấp hơn kỳ vọng. Khoảng cách giữa giá trị mà doanh nghiệp nhận thức và giá trị được chấp nhận trong hồ sơ tín dụng có thể làm giảm giá trị tài sản bảo đảm, từ đó ảnh hưởng đến hạn mức vay. Điều này đặc biệt đáng chú ý đối với máy móc, thiết bị, hàng tồn kho hoặc các loại tài sản có tính thanh khoản thấp, khi giá trị sử dụng đối với doanh nghiệp có thể không tương đồng với giá trị được chấp nhận trong thẩm định tín dụng.
Việc 42% doanh nghiệp phải sử dụng tài sản cá nhân để thế chấp cũng cho thấy ranh giới giữa tài sản của doanh nghiệp và tài sản của chủ doanh nghiệp trong quá trình huy động vốn vẫn khá mờ nhạt. Trong trường hợp doanh nghiệp không có đủ tài sản thuộc sở hữu của mình, nhà ở, đất đai hoặc tài sản khác của chủ doanh nghiệp có thể trở thành nguồn bảo đảm bổ sung. Tuy nhiên, cách thức này đồng thời làm gia tăng mức độ rủi ro mà chủ doanh nghiệp phải trực tiếp gánh chịu, từ đó có thể ảnh hưởng đến quyết định vay vốn.
Hình 1: Thực trạng rào cản tài sản bảo đảm trong tiếp cận vốn
 |
Nguồn: Kết quả điều tra và phỏng vấn doanh nghiệp của tác giả
Rào cản về thủ tục, thời gian và chi phí
Trong quá trình tiếp cận vốn, thủ tục vay vốn được doanh nghiệp nhìn nhận không đơn thuần là việc hoàn thiện hồ sơ một lần, mà là một quá trình có thể kéo dài và phát sinh thêm yêu cầu ở nhiều khâu. Mặc dù các tổ chức tín dụng phải công khai quy trình, điều kiện và thời gian xử lý hồ sơ, thời gian thực tế có thể dài hơn so với kỳ vọng ban đầu của doanh nghiệp, đặc biệt khi hồ sơ phải bổ sung hoặc điều chỉnh nhiều lần.
Theo thông tin được doanh nghiệp phản ánh, thời gian xử lý hồ sơ đối với các khoản vay ngắn hạn có thể khoảng một đến 2 tuần kể từ khi hồ sơ đầy đủ. Tuy nhiên, trong thực tế, hồ sơ có thể phải bổ sung qua nhiều vòng, từ làm rõ số liệu trên báo cáo tài chính, điều chỉnh phương án sử dụng vốn đến hoàn thiện giấy tờ liên quan đến tài sản bảo đảm. Có trường hợp tổng thời gian từ khi nộp hồ sơ đến khi nhận được quyết định cuối cùng kéo dài hơn 2 tháng, vượt đáng kể so với dự kiến ban đầu.
Thời gian xử lý kéo dài đặc biệt trở thành rào cản đối với những nhu cầu vốn mang tính thời điểm. Chẳng hạn, doanh nghiệp cần vốn để nhập nguyên vật liệu theo các hợp đồng đã ký và phải đáp ứng thời hạn giao hàng cụ thể. Nếu khoản vay không được phê duyệt và giải ngân đúng thời điểm, doanh nghiệp có thể phải trì hoãn kế hoạch sản xuất hoặc bỏ lỡ cơ hội kinh doanh. Khi vốn được giải ngân muộn, hiệu quả của khoản vay cũng có thể giảm do nhu cầu vốn ban đầu đã thay đổi.
Bên cạnh thời gian, chi phí phát sinh trong quá trình vay vốn cũng là một yếu tố cần được xem xét. Ngoài lãi suất theo hợp đồng tín dụng, doanh nghiệp còn có thể phát sinh chi phí định giá tài sản, công chứng, hoàn thiện hồ sơ pháp lý và đi lại trong quá trình xử lý hồ sơ. Đối với các khoản vay có quy mô nhỏ, những khoản chi phí này có thể chiếm tỷ trọng đáng kể so với số vốn huy động, đồng thời gây khó khăn cho doanh nghiệp trong việc ước tính đầy đủ chi phí thực tế ngay từ đầu.
Đáng chú ý, chi phí tiếp cận vốn còn bao gồm chi phí về thời gian và nguồn lực quản lý. Chủ doanh nghiệp hoặc người phụ trách tài chính phải dành thời gian làm việc với các bộ phận liên quan, bổ sung hồ sơ và giải trình các nội dung theo yêu cầu. Đối với DNNVV có bộ máy quản lý tinh gọn, việc theo đuổi quy trình tín dụng kéo dài có thể làm phân tán nguồn lực dành cho hoạt động sản xuất, kinh doanh. Do đó, xét trên tổng thể, chi phí tiếp cận vốn không chỉ được phản ánh qua lãi suất mà còn bao gồm các chi phí giao dịch và nguồn lực mà doanh nghiệp phải bỏ ra trong suốt quá trình vay vốn.
Rào cản về quan hệ tín dụng và lịch sử tín dụng
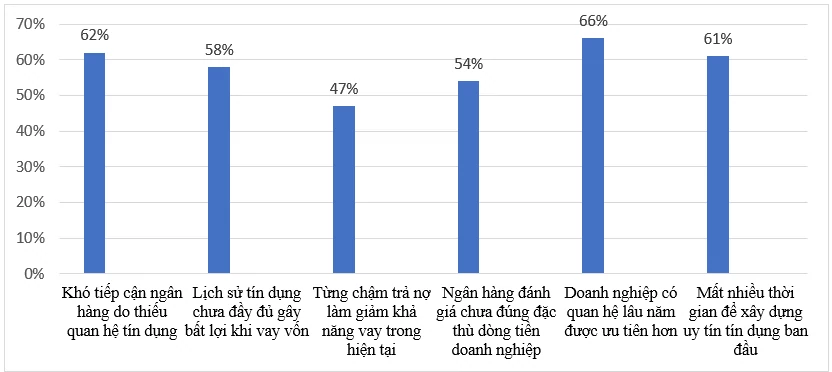
Quan hệ tín dụng và lịch sử tín dụng là một trong những yếu tố ảnh hưởng đáng kể đến khả năng tiếp cận vốn của DNNVV. Kết quả tại Hình 2 cho thấy 66% doanh nghiệp cho rằng việc có quan hệ tín dụng với ngân hàng từ trước giúp họ được ưu tiên hơn trong quá trình tiếp cận vốn. Đồng thời, 62% doanh nghiệp gặp khó khăn khi tiếp cận ngân hàng do thiếu quan hệ tín dụng, trong khi 61% cho biết phải mất nhiều thời gian để xây dựng uy tín tín dụng ban đầu. Các kết quả này cho thấy doanh nghiệp chưa có lịch sử giao dịch hoặc quan hệ tín dụng ổn định có thể gặp bất lợi ngay từ giai đoạn đầu của quá trình vay vốn.
Lịch sử tín dụng cũng là một trở ngại đáng chú ý. Có 58% doanh nghiệp cho rằng lịch sử tín dụng chưa đầy đủ gây bất lợi khi vay vốn. Đáng chú ý hơn, 47% doanh nghiệp cho biết từng chậm trả nợ làm giảm khả năng vay vốn hiện tại. Điều này cho thấy tác động của lịch sử tín dụng không chỉ nằm ở việc doanh nghiệp có từng phát sinh khoản vay hay không, mà còn ở chất lượng của quá trình thực hiện nghĩa vụ tín dụng trước đây. Những trường hợp từng chậm trả nợ, dù xuất phát từ khó khăn tạm thời, vẫn có thể ảnh hưởng đến khả năng tiếp cận các khoản vay tiếp theo.
Một vấn đề khác được phản ánh qua Hình 2 là sự khác biệt giữa cách doanh nghiệp nhìn nhận hoạt động của mình và cách ngân hàng đánh giá. Có 54% doanh nghiệp cho rằng ngân hàng chưa đánh giá đúng đặc thù dòng tiền của doanh nghiệp. Đối với các doanh nghiệp có doanh thu theo mùa vụ hoặc dòng tiền biến động theo chu kỳ kinh doanh, việc đánh giá dựa nhiều vào dữ liệu tài chính tại từng thời điểm có thể chưa phản ánh đầy đủ khả năng tạo dòng tiền và trả nợ trong cả chu kỳ hoạt động. Đây có thể là nguyên nhân khiến doanh nghiệp gặp khó khăn trong việc chứng minh năng lực tài chính khi tiếp cận khoản vay mới.
Bên cạnh đó, 66% doanh nghiệp cho rằng các doanh nghiệp có quan hệ lâu năm với ngân hàng thường được ưu tiên hơn. Kết quả này cần được hiểu chủ yếu từ góc nhìn của doanh nghiệp, bởi quan hệ tín dụng lâu dài giúp ngân hàng có thêm thông tin về lịch sử giao dịch, khả năng thực hiện nghĩa vụ và đặc điểm hoạt động của khách hàng. Ngược lại, doanh nghiệp mới hoặc ít giao dịch với ngân hàng phải mất thêm thời gian để hình thành lịch sử tín dụng và cung cấp thông tin cần thiết để tạo dựng mức độ tin cậy. Thực tế 61% doanh nghiệp cho biết phải mất nhiều thời gian để xây dựng uy tín tín dụng ban đầu càng cho thấy chi phí thời gian của quá trình này là đáng kể.
Hình 2: Đánh giá của doanh nghiệp nhỏ và vừa về rào cản liên quan đến quan hệ và lịch sử tín dụng
 |
Nguồn: Kết quả điều tra và phỏng vấn doanh nghiệp của tác giả
Rào cản từ chính nội tại doanh nghiệp
Bên cạnh các yếu tố xuất phát từ phía tổ chức tín dụng, khả năng tiếp cận vốn của DNNVV còn chịu ảnh hưởng đáng kể từ những hạn chế nội tại. Kết quả tại Bảng 2 cho thấy thiếu tài sản bảo đảm là rào cản được ghi nhận với tỷ lệ cao nhất, 68% doanh nghiệp, tiếp đến là báo cáo tài chính thiếu minh bạch, chưa chuẩn hóa với 65% và tình trạng vốn chủ sở hữu thấp, phụ thuộc nhiều vào vốn vay với 63%. Năng lực quản trị hạn chế cũng được 60% doanh nghiệp đề cập, trong khi 57% cho rằng phương án kinh doanh chưa rõ ràng, thiếu thuyết phục và 52% thừa nhận còn hạn chế về kiến thức tài chính, tín dụng.
Các kết quả trên cho thấy những hạn chế nội tại không tồn tại tách biệt mà có sự liên hệ với nhau trong quá trình tiếp cận tín dụng. Năng lực quản trị hạn chế có thể dẫn đến việc tổ chức thông tin tài chính chưa đầy đủ, trong khi báo cáo tài chính thiếu chuẩn hóa lại làm giảm khả năng chứng minh năng lực tài chính và khả năng trả nợ. Với 65% doanh nghiệp gặp vấn đề về minh bạch và chuẩn hóa báo cáo tài chính, đây là một trong những điểm hạn chế đáng chú ý từ phía doanh nghiệp khi làm việc với tổ chức tín dụng.
Bên cạnh thông tin tài chính, khả năng xây dựng phương án kinh doanh cũng ảnh hưởng đến việc doanh nghiệp chứng minh mục đích và hiệu quả sử dụng vốn. Có 57% doanh nghiệp cho rằng phương án kinh doanh chưa rõ ràng hoặc thiếu sức thuyết phục. Khi kế hoạch sử dụng vốn chưa gắn với dự báo dòng tiền, doanh thu và các rủi ro có thể phát sinh, doanh nghiệp sẽ gặp khó khăn hơn trong việc thuyết phục bên cho vay về khả năng tạo dòng tiền để hoàn trả khoản vay.
Một vấn đề khác là nền tảng tài chính của doanh nghiệp. Có 63% doanh nghiệp cho biết vốn chủ sở hữu thấp và phụ thuộc nhiều vào vốn vay. Khi nguồn vốn tự có hạn chế, doanh nghiệp vừa có mức độ tự chủ tài chính thấp hơn, vừa có thể gặp khó khăn trong việc đáp ứng các yêu cầu liên quan đến tài sản bảo đảm và khả năng trả nợ. Đáng chú ý, 68% doanh nghiệp thiếu tài sản bảo đảm, là tỷ lệ cao nhất trong nhóm các rào cản được khảo sát. Kết quả này cho thấy hạn chế về nguồn lực tài chính và tài sản có thể đồng thời làm suy giảm khả năng đáp ứng nhiều điều kiện tín dụng.
Năng lực quản trị và kiến thức tài chính, tín dụng cũng là những yếu tố cần được chú ý. Có 60% doanh nghiệp đánh giá năng lực quản trị còn hạn chế và 52% cho biết chủ doanh nghiệp thiếu kiến thức về tài chính, tín dụng. Những hạn chế này có thể thể hiện ở việc chưa chủ động chuẩn bị hồ sơ, chưa nắm rõ điều kiện vay vốn hoặc chưa theo dõi đầy đủ nghĩa vụ tín dụng. Vì vậy, ngay cả khi doanh nghiệp có nhu cầu vốn và hoạt động kinh doanh tương đối ổn định, khả năng chuẩn bị và trình bày thông tin chưa tốt vẫn có thể làm quá trình tiếp cận vốn trở nên khó khăn hơn.
Bảng 2: Các rào cản nội tại ảnh hưởng đến khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa
| Rào cản nội tại doanh nghiệp | Tỷ lệ doanh nghiệp gặp phải (%) |
| Năng lực quản trị doanh nghiệp còn hạn chế | 60 |
| Báo cáo tài chính thiếu minh bạch, chưa chuẩn hóa | 65 |
| Phương án kinh doanh chưa rõ ràng, thiếu thuyết phục | 57 |
| Vốn chủ sở hữu thấp, phụ thuộc nhiều vào vốn vay | 63 |
| Thiếu tài sản bảo đảm cho khoản vay | 68 |
| Chủ doanh nghiệp thiếu kiến thức về tài chính - tín dụng | 52 |
Nguồn: Kết quả điều tra và phỏng vấn doanh nghiệp của tác giả
Thảo luận
Kết quả nghiên cứu cho thấy khả năng tiếp cận vốn của DNNVV chịu tác động đồng thời từ các điều kiện tín dụng và năng lực đáp ứng của chính doanh nghiệp. Phát hiện này phù hợp với OECD (2024), IMF (2024), Huang và Ouyang (2024), khi các nghiên cứu đều nhấn mạnh vai trò của tài sản bảo đảm, thông tin tài chính và các điều kiện tín dụng trong việc hình thành ràng buộc tài chính đối với DNNVV. Kết quả khảo sát cũng cho thấy các rào cản có sự liên hệ với nhau, từ hạn chế về tài sản bảo đảm, lịch sử tín dụng, thông tin tài chính đến thủ tục vay vốn và năng lực quản trị.
Ở góc độ tác động, kết quả nghiên cứu tương đồng với Cui và cộng sự (2024), Fera và cộng sự (2025), khi cho thấy những hạn chế trong tiếp cận tài chính có thể ảnh hưởng đến đầu tư và khả năng phát triển của DNNVV. Kết quả khảo sát và phỏng vấn cũng cho thấy những hạn chế này được thể hiện cụ thể trong quá trình chuẩn bị hồ sơ, đáp ứng yêu cầu về tài sản bảo đảm, xây dựng lịch sử tín dụng và chứng minh phương án sử dụng vốn.
Điểm đáng chú ý của nghiên cứu là tiếp cận vấn đề trực tiếp từ góc nhìn doanh nghiệp. Qua đó, nghiên cứu làm rõ hơn những khó khăn doanh nghiệp gặp phải trong từng khâu của quá trình vay vốn, từ chuẩn bị hồ sơ đến đáp ứng các yêu cầu của bên cho vay. Kết quả này bổ sung bằng chứng thực tiễn cho các nghiên cứu trước và cho thấy rào cản tiếp cận vốn của DNNVV ở Việt Nam mang tính đa chiều, với sự đan xen giữa điều kiện tín dụng và những hạn chế từ chính doanh nghiệp.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu chỉ ra rằng, DNNVV Việt Nam đang gặp rào cản ở nhiều khâu, từ chuẩn bị thông tin, tài sản bảo đảm đến thủ tục và lịch sử tín dụng. Những hạn chế này có thể làm kéo dài thời gian xử lý, gia tăng chi phí và thu hẹp khả năng tiếp cận vốn, nhất là khi doanh nghiệp có ít tài sản hoặc năng lực quản trị còn hạn chế.
Như vậy, khó khăn về vốn không chỉ xuất phát từ nguồn cung tín dụng mà còn từ khả năng đáp ứng các yêu cầu vay vốn của doanh nghiệp. Sự hạn chế ở một khâu có thể kéo theo trở ngại ở các khâu khác, làm tăng chi phí tiếp cận và ảnh hưởng đến khả năng huy động vốn đúng thời điểm.
Để cải thiện khả năng tiếp cận vốn của DNNVV, cần triển khai các giải pháp theo hướng vừa hoàn thiện chính sách tín dụng, vừa nâng cao mức độ phù hợp của quy trình cho vay và năng lực đáp ứng của doanh nghiệp. Các giải pháp này cần hướng tới giảm chi phí tiếp cận vốn, nâng cao tính minh bạch, mở rộng khả năng tiếp cận tín dụng chính thức và bảo đảm tính khả thi trong thực hiện.
Thứ nhất, cần đơn giản hóa yêu cầu về hồ sơ tài chính theo hướng rõ ràng, thống nhất và phù hợp hơn với đặc điểm của DNNVV. Cơ quan quản lý có thể nghiên cứu ban hành mẫu báo cáo tài chính phục vụ mục đích tín dụng dành riêng cho nhóm doanh nghiệp này. Đồng thời, các tổ chức tín dụng cần công khai đầy đủ ngay từ đầu các loại giấy tờ, tiêu chí đánh giá và các chi phí liên quan để doanh nghiệp chủ động chuẩn bị.
Thứ hai, đổi mới cách thức thẩm định tín dụng theo hướng giảm sự phụ thuộc quá lớn vào tài sản thế chấp. Việc đánh giá cần mở rộng hơn trên cơ sở dòng tiền, hợp đồng đầu ra và hiệu quả phương án sử dụng vốn của doanh nghiệp. Bên cạnh đó, các chương trình bảo lãnh tín dụng cần được hoàn thiện theo hướng có quy trình rõ ràng, thời gian xử lý cụ thể và khả năng hỗ trợ thực chất hơn đối với DNNVV.
Thứ ba, tiếp tục nâng cao chất lượng quản trị tài chính và mức độ chủ động từ phía doanh nghiệp. Doanh nghiệp cần chú trọng lập báo cáo dòng tiền đầy đủ, xây dựng phương án sử dụng vốn có căn cứ rõ ràng và chuẩn bị hồ sơ vay vốn một cách bài bản hơn. Đồng thời, việc tuân thủ nghĩa vụ trả nợ đúng hạn cần được coi là một điều kiện quan trọng để duy trì uy tín tín dụng và cải thiện khả năng tiếp cận vốn trong dài hạn.
Tài liệu tham khảo:
1. Cui, D., Cheng, L., & You, J. (2024). Financing constraints and patent investment in small and medium-sized enterprises. Finance Research Letters, 63, 105318.
2. Dushku, E. (2025). Access to Finance for SMEs in Albania under Monetary Tightening (Working Paper). Bank of Albania.
3. Fera, P., Meles, A., & Moscariello, N. (2025). Unlocking financing opportunities: The impact of the ELITE program on SMEs’ financing. Finance Research Letters, Article 107207.
4. Huang, Z., & Ouyang, W. (2024). Study on financing constraints of small and medium-sized enterprises eased by financial technology. Economics and Management, 40, 1137-1145.
5. IMF (2024). Financing Barriers and Performance of Micro, Small, and Medium-sized Firms (SMEFs). IMF Working Paper.
6. Joshi, S., & Thakran, B. (2025). The Impact of Credit Constraints on MSME Performance: Insights from the Financial Ecosystem of Delhi-NCR. Atlantis Press.
7. OECD (2024). Financing SMEs and Entrepreneurs 2024: An OECD Scoreboard. OECD Publishing.
8. Thang Bach, Charles Harvie, Thanh Le (2021). How credit constraints affect small and medium enterprises’ strategic employment decisions and employees’ labour outcomes: Evidence from Vietnam. Economics of Transition and Institutional Change, 29(2), 319-341.
9. Thang Ngoc Bach, Thanh Le, Thang Xuan Nguyen, Khanh Hoang. (2023). Gender discrimination, social networks and access to informal finance of Vietnamese small and medium enterprises. Economic Analysis and Policy, 78, 358-372.
10. Thao Duc Truong, Phuong Cam Bui. (2022). The lasting effect of formalization on credit access: Evidence from Vietnamese private SMEs. Finance Research Letters, 47(Part B), 102729.
| Ngày nhận bài: 17/7/2026; Ngày hoàn thiện biên tập: 12/9/2026; Ngày duyệt đăng: 28/9/2026 |
Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


