


Nhận thức về thách thức đạo đức nghề nghiệp trong kỷ nguyên AI: Nghiên cứu thực nghiệm đối với sinh viên ngành Kế toán - Kiểm toán
TS. Đỗ Sông Hương (Tác giả liên hệ)
Email: [email protected]
Đoàn Thị Phương Na, Trần Thị Thanh Thảo, Lê Thị Kim Liên, Hoàng Thị Thu Thuỷ
Trường Đại học Kinh tế, Đại học Huế
Tóm tắt
Nghiên cứu nhằm xác định và đo lường mức độ tác động của các nhân tố đến nhận thức của sinh viên Kế toán - Kiểm toán về các thách thức đạo đức nghề nghiệp trong kỷ nguyên trí tuệ nhân tạo (AI). Dữ liệu thực nghiệm được thu thập từ 226 sinh viên tại Trường Đại học Kinh tế, Đại học Huế. Sử dụng kiểm định Cronbach's Alpha, phân tích nhân tố khám phá (EFA) và hồi quy OLS, kết quả cho thấy, 4 nhân tố tác động tích cực cùng chiều có ý nghĩa thống kê đến nhận thức đạo đức nghề nghiệp, gồm: Tính trung thực và trách nhiệm nghề nghiệp, Mức độ nắm vững kiến thức chuyên ngành, Mức độ tin tưởng và lo ngại đối với AI, và Khả năng sử dụng công nghệ. Đáng chú ý, nhân tố Vai trò của nhà trường bị loại bỏ trong EFA, phản ánh thực trạng nội dung rủi ro đạo đức AI hiện vẫn là khoảng trống trong chương trình đào tạo chính khóa. Từ đó, nghiên cứu đề xuất các hàm ý quản trị thiết thực giúp nâng cao liêm chính học thuật và năng lực thích ứng nghề nghiệp cho người học.
Từ khóa: AI, đạo đức nghề nghiệp, ngành Kế toán - Kiểm toán, nhận thức đạo đức
Abstract
The study identifies and measures the impact of key factors on Accounting and Auditing undergraduates' awareness of professional ethical challenges in the era of Artificial Intelligence (AI). Empirical data were collected from a survey of 226 students at the University of Economics, Hue University. Employing Cronbach's Alpha, Exploratory Factor Analysis (EFA), and multiple linear regression (OLS), the results reveal four factors exerting statistically significant positive impacts including Professional integrity and responsibility, Mastery of specialized knowledge, Trust and anxiety towards AI, and Technology competence. Notably, the variable measuring the university's role was excluded during EFA, reflecting an educational gap in formal AI ethics training. Consequently, actionable governance implications are proposed to foster academic integrity and professional adaptability.
Keywords: AI, professional ethics, accounting and auditing, ethics perception
GIỚI THIỆU
Trong bối cảnh C0ách mạng công nghiệp 4.0, AI và các ứng dụng học máy, tự động hóa quy trình (RPA) đang làm thay đổi căn bản thực tế thực hành kế toán - kiểm toán. Việc ứng dụng AI giúp tự động hóa các tác vụ ghi sổ truyền thống, nâng cao độ chuẩn xác trong xử lý dữ liệu lớn và tối ưu hóa quản trị rủi ro. Tuy nhiên, sự bùng nổ của AI cũng làm nảy sinh những thách thức đạo đức nghề nghiệp. Báo cáo PwC (2018) chỉ ra rằng, các hành vi gian lận tài chính trên toàn cầu ngày càng tinh vi khi có sự trợ giúp của công nghệ. Sự phụ thuộc quá mức vào các thuật toán tự động dẫn đến nguy cơ làm xói mòn tính hoài nghi nghề nghiệp, đối mặt với cơ chế 'hộp đen' (black box), thiếu tính minh bạch, thiên kiến dữ liệu và rủi ro rò rỉ thông tin của khách hàng (Fülöp và cộng sự, 2022).
Sinh viên khối ngành Kế toán - Kiểm toán là lực lượng lao động kế cận trực tiếp vận hành hệ thống tài chính tương lai. Mặc dù đã có các công trình nghiên cứu về tác động của chuyển đổi số đến nghề nghiệp kế toán tại Việt Nam, song các nghiên cứu định lượng trực diện về nhận thức của sinh viên đối với các thách thức đạo đức từ AI vẫn còn rất hạn chế, đặc biệt tại miền Trung. Vì vậy, nghiên cứu này được thực hiện nhằm đo lường các nhân tố tác động đến nhận thức về thách thức đạo đức của ngành Kế toán - Kiểm toán, cung cấp bằng chứng thực nghiệm phục vụ việc hoàn thiện chương trình đào tạo và củng cố liêm chính học thuật trong kỷ nguyên số.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu kết hợp 2 lý thuyết nền tảng. Lý thuyết hành vi có kế hoạch (TPB) của Ajzen (1991) chỉ ra rằng, phẩm chất liêm chính và chuẩn mực đạo đức cá nhân là yếu tố quyết định kiểm soát nhận thức và hành vi. Mô hình chấp nhận công nghệ (TAM) của Davis (1989) giải thích mối liên hệ giữa năng lực sử dụng công nghệ và thái độ tin tưởng/lo ngại khi tiếp cận công cụ mới. Bên cạnh đó, các nghiên cứu của Leitner-Hanetseder và cộng sự (2021) khẳng định, năng lực chuyên môn vững vàng là nền tảng cốt lõi giúp chuyên gia tài chính duy trì sự hoài nghi nghề nghiệp để thẩm định các dữ liệu do AI tổng hợp.
Giả thuyết và mô hình nghiên cứu
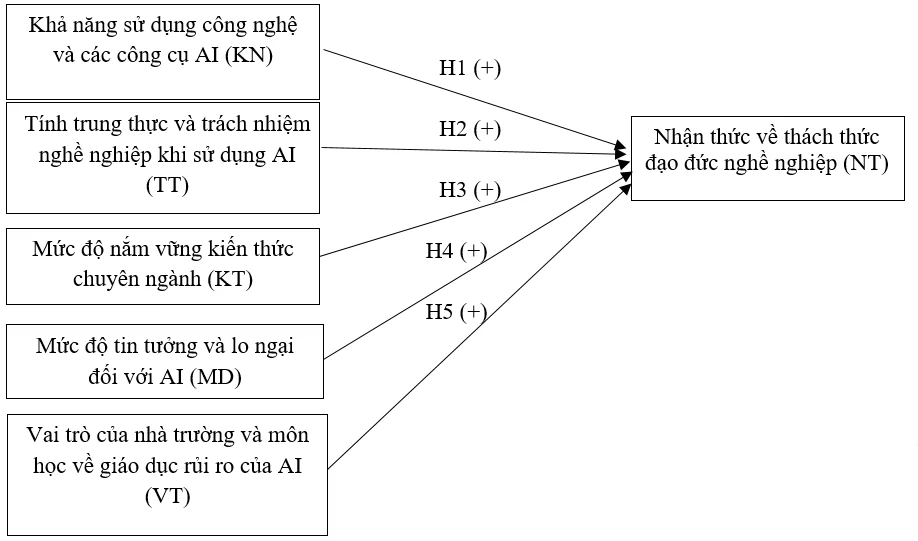
Trên cơ sở các lý thuyết nền tảng và tổng quan nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình, gồm 5 giả thuyết nghiên cứu kỳ vọng tác động tích cực đến Nhận thức về các thách thức đạo đức nghề nghiệp của sinh viên Kế toán - Kiểm toán:
H1: Khả năng sử dụng công nghệ và các công cụ AI tác động tích cực đến Nhận thức về thách thức đạo đức nghề nghiệp.
H2: Tính trung thực và trách nhiệm nghề nghiệp khi sử dụng AI tác động tích cực đến Nhận thức về thách thức đạo đức nghề nghiệp.
H3: Mức độ nắm vững kiến thức chuyên ngành tác động tích cực đến Nhận thức về thách thức đạo đức nghề nghiệp.
H4: Mức độ tin tưởng và lo ngại đối với AI tác động tích cực đến Nhận thức về thách thức đạo đức nghề nghiệp.
H5: Vai trò của nhà trường và môn học về giáo dục rủi ro của AI tác động tích cực đến Nhận thức về thách thức đạo đức nghề nghiệp.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng qua bảng câu hỏi khảo sát với thang đo Likert 5 mức độ (từ 1: Hoàn toàn không đồng ý đến 5: Hoàn toàn đồng ý), kế thừa từ thang đo của Fülöp và cộng sự (2022). Đối tượng khảo sát là sinh viên chính quy năm thứ ba và năm thứ tư thuộc chuyên ngành Kế toán và Kiểm toán, Trường Đại học Kinh tế, Đại học Huế. Theo quy tắc của Hair và cộng sự (2014), kích thước mẫu tối thiểu cần đạt là N ≥ 5 × 23 = 115. Dữ liệu thu về gồm 226 phiếu hợp lệ. Dữ liệu được làm sạch và phân tích trên phần mềm SPSS thông qua kiểm định độ tin cậy Cronbach's Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy OLS.
Nghiên cứu sử dụng cách viết số thập phân chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo Cronbach's Alpha
Kết quả kiểm định (Bảng 1) cho thấy, tất cả thang đo đều có hệ số Cronbach's Alpha > 0.70 và hệ số tương quan biến - tổng > 0.30, khẳng định thang đo đạt độ tin cậy nội tại cao (Hair và cộng sự, 2014).
Bảng 1: Kết quả kiểm định độ tin cậy thang đo Cronbach's Alpha
| Thang đo nhân tố | Mã hóa | Số biến | Cronbach's Alpha | Tương quan biến - tổng |
|---|---|---|---|---|
| Khả năng sử dụng công nghệ và công cụ AI | KN | 5 | 0.765 | 0.564 |
| Vai trò của nhà trường và môn học về rủi ro AI | VT | 4 | 0.733 | 0.632 |
| Mức độ tin tưởng và lo ngại đối với AI | MD | 4 | 0.776 | 0.648 |
| Tính trung thực và trách nhiệm nghề nghiệp | TT | 4 | 0.809 | 0.652 |
| Mức độ nắm vững kiến thức chuyên ngành | KT | 4 | 0.760 | 0.647 |
| Nhận thức về thách thức đạo đức nghề nghiệp | NT | 5 | 0.802 | 0.614 |
Nguồn: Tính toán của nhóm tác giả từ dữ liệu khảo sát
Phân tích nhân tố khám phá (EFA)
Kiểm định KMO đạt 0.838 và kiểm định Bartlett có ý nghĩa thống kê cao (p < 0.001) chứng minh tính thích hợp của phân tích nhân tố (Bảng 2).
Bảng 2: Kiểm định KMO và Bartlett
| Chỉ tiêu kiểm định | Giá trị thống kê |
|---|---|
| Hệ số KMO (Kaiser-Meyer-Olkin) | 0.838 |
| Kiểm định Bartlett's Test: Chi bình phương xấp xỉ | 980.295 |
| Bậc tự do (df) | 78 |
| Mức ý nghĩa (Sig.) | 0.000 |
Nguồn: Tính toán của nhóm tác giả
Trong quá trình phân tích EFA bằng phương pháp trích Principal Component Analysis và phép xoay Varimax, 8 biến quan sát vi phạm điều kiện hệ số tải (< 0.5) hoặc tải chéo lần lượt bị loại bỏ (VT4, KT1, VT2, VT1, VT3, KN5, MD4, KN4). Toàn bộ 5 biến quan sát thuộc nhân tố Vai trò của nhà trường (VT) đều bị loại do không đạt chuẩn hội tụ. Kết quả trích xuất cuối cùng thu được 4 nhân tố từ 13 biến quan sát với tổng phương sai trích đạt 66.304% tại Eigenvalue > 1.0.
Bảng 3: Ma trận xoay nhân tố khám phá EFA
| Biến quan sát | Nhân tố 1 (TT) | Nhân tố 2 (KT) | Nhân tố 3 (MD) | Nhân tố 4 (KN) |
|---|---|---|---|---|
| TT2: Khai báo trung thực khi sử dụng AI | .836 |
|
|
|
| TT1: Không sử dụng AI để gian lận học thuật | .786 |
|
|
|
| TT3: Tôn trọng bản quyền và chuẩn mực liêm chính | .758 |
|
|
|
| TT4: Trách nhiệm giải trình kết quả bài nộp | .627 |
|
|
|
| KT4: Vận dụng kiến thức chuyên môn để thẩm định |
| .852 |
|
|
| KT3: Năng lực phân tích và xử lý nghiệp vụ tài chính |
| .828 |
|
|
| KT2: Nắm vững chuẩn mực kiểm toán và quy trình |
| .712 |
|
|
| MD2: Lo ngại rủi ro đạo văn và vi phạm bản quyền |
|
| .820 |
|
| MD1: Lo ngại AI cung cấp kết quả tài chính sai lệch |
|
| .811 |
|
| MD3: Tin tưởng AI hỗ trợ nâng cao hiệu suất học tập |
|
| .620 |
|
| KN1: Kỹ năng sử dụng các công cụ AI cơ bản |
|
|
| .768 |
| KN2: Kỹ năng ra lệnh (prompting) hiệu quả |
|
|
| .764 |
| KN3: Nhận diện thế mạnh và giới hạn của AI |
|
|
| .687 |
| Eigenvalue | 4.569 | 1.813 | 1.224 | 1.013 |
| % Phương sai trích (Tổng = 66.304%) | 19.603% | 16.453% | 15.643% | 14.604% |
Nguồn: Tính toán của nhóm tác giả (Phép xoay Varimax)
Kiểm định tương quan Pearson
Ma trận tương quan Pearson (Bảng 4) cho thấy, các biến độc lập đều có tương quan thuận chiều có ý nghĩa thống kê (p < 0.01) với biến phụ thuộc NT. Tương quan giữa các biến độc lập đều < 0.50, chứng minh không có hiện tượng đa cộng tuyến nghiêm trọng.
Bảng 4: Ma trận tương quan Pearson giữa các biến
| Biến nghiên cứu | NT | TT | MD | KN | KT |
|---|---|---|---|---|---|
| NT (Nhận thức đạo đức) | 1.000 |
|
|
|
|
| TT (Tính trung thực) | 0.663** | 1.000 |
|
|
|
| MD (Mức độ tin tưởng - lo ngại) | 0.557** | 0.497** | 1.000 |
|
|
| KN (Khả năng sử dụng công nghệ) | 0.531** | 0.444** | 0.474** | 1.000 |
|
| KT (Kiến thức chuyên ngành) | 0.479** | 0.234** | 0.264** | 0.318** | 1.000 |
**. Tương quan có ý nghĩa ở mức 0.01 (2-tailed); N = 226.
Nguồn: Tính toán của nhóm tác giả
Phân tích hồi quy và kiểm định giả thuyết
Mô hình hồi quy tuyến tính đa biến được ước lượng với biến phụ thuộc NT và 4 biến độc lập. Mô hình đạt độ giải thích với R² = 0.611 và R² hiệu chỉnh = 0.604, nghĩa là 60.4% sự biến thiên Nhận thức đạo đức của sinh viên được giải thích bởi 4 nhân tố. Kiểm định F = 86.794 (p < 0.001) khẳng định mô hình phù hợp tổng thể. Hệ số Durbin-Watson = 1.882 nằm trong vùng an toàn (1.5 - 2.5), hệ số VIF của các biến đều < 1.6, khẳng định không vi phạm giả định đa cộng tuyến (Bảng 5).
Bảng 5: Kết quả phân tích hồi quy tuyến tính đa biến
| Biến độc lập | Hệ số B | Sai số chuẩn | Beta chuẩn hóa | Giá trị t | Sig. | VIF |
|---|---|---|---|---|---|---|
| (Hằng số) | 0.486 | 0.193 | — | 2.521 | 0.012 | — |
| Khả năng sử dụng công nghệ (KN) | 0.150 | 0.047 | 0.161 | 3.177 | 0.002 | 1.453 |
| Tính trung thực, trách nhiệm (TT) | 0.378 | 0.044 | 0.431 | 8.553 | 0.000 | 1.441 |
| Kiến thức chuyên ngành (KT) | 0.215 | 0.035 | 0.276 | 6.175 | 0.000 | 1.138 |
| Tin tưởng và lo ngại AI (MD) | 0.161 | 0.043 | 0.194 | 3.766 | 0.000 | 1.501 |
(R² = 0.611; R² hiệu chỉnh = 0.604; F = 86.794; p < 0.001; DW = 1.882)
Nguồn: Tính toán của nhóm tác giả
Bảng 6: Bảng kiểm định giả thuyết và xếp hạng mức độ tác động
| Nhân tố ảnh hưởng | Beta chuẩn hóa | Mức ý nghĩa (Sig.) | Kết luận giả thuyết |
|---|---|---|---|
| Tính trung thực và trách nhiệm (TT) | 0.431 | 0.000 | Chấp nhận H2 |
| Kiến thức chuyên ngành (KT) | 0.276 | 0.000 | Chấp nhận H3 |
| Mức độ tin tưởng và lo ngại (MD) | 0.194 | 0.000 | Chấp nhận H4 |
| Khả năng sử dụng công nghệ (KN) | 0.161 | 0.002 | Chấp nhận H1 |
Nguồn: Tính toán của nhóm tác giả
Kết quả hồi quy khẳng định cả 4 giả thuyết H1, H2, H3, H4 đều được chấp nhận ở mức ý nghĩa (p < 0.01). Trong đó, Tính trung thực và trách nhiệm nghề nghiệp (TT) có tác động mạnh nhất (β = 0.431), tiếp theo là Kiến thức chuyên ngành (KT, β = 0.276), Mức độ tin tưởng và lo ngại (MD, β = 0.194) và cuối cùng là Khả năng sử dụng công nghệ (KN, β = 0.161) (Bảng 6). Kết quả này hoàn toàn tương đồng với luận điểm của Fülöp và cộng sự (2022): năng lực đạo đức và sự hoài nghi nghề nghiệp là cốt lõi không thể thay thế bởi công nghệ.
Đặc biệt, sự vắng mặt của biến Vai trò của nhà trường (VT) do không hội tụ trong EFA là một bằng chứng thực nghiệm quan trọng, phản ánh việc đào tạo rủi ro và đạo đức AI hiện vẫn là một khoảng trống trong chương trình đào tạo chính khóa đối với chuyên ngành Kế toán - Kiểm toán. Sinh viên tiếp cận AI chủ yếu mang tính tự phát, dẫn đến nhận thức về vai trò định hướng của nhà trường bị phân tán mạnh.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu khẳng định nhận thức của sinh viên ngành Kế toán - Kiểm toán về thách thức đạo đức thời kỳ AI phụ thuộc chủ yếu vào phẩm chất trung thực cá nhân và độ am hiểu chuyên môn sâu, thay vì kỹ năng thao tác công nghệ thuần túy. Từ kết quả trên, một số hàm ý quản trị được đề xuất như sau:
Về phía Nhà trường, cần kịp thời ban hành Khung Quy chế liêm chính học thuật AI, quy định bắt buộc sinh viên thực hiện khai báo sử dụng AI (AI Disclosure) trong bài tập lớn, tiểu luận và khóa luận tốt nghiệp. Đồng thời, xem xét tích hợp chuyên đề như đạo đức nghề nghiệp trong kỷ nguyên số và cơ chế giải thích thuật toán (XAI) vào chương trình chính khóa. Hơn nữa, việc thực hiện triển khai phần mềm phát hiện văn bản AI chuyên dụng nhằm hỗ trợ giảng viên thẩm định bài làm.
Về phía giảng viên, cần đổi mới phương thức kiểm tra đánh giá theo hướng giải quyết tình huống thực tế (case-study), phân tích chứng từ và vấn đáp trực tiếp tại lớp; chủ động cài đặt các sai lệch giả định do AI tạo ra để rèn luyện tính hoài nghi và phản biện độc lập cho sinh viên. Từ đó, xác lập tâm thế làm chủ công nghệ - giữ vững chuẩn mực liêm chính cho sinh viên, không phó thác trách nhiệm giải trình cho máy móc; củng cố kiến thức chuyên môn để đủ năng lực thẩm định kết quả AI; nghiêm túc tuân thủ quy định bảo mật thông tin.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. Fülöp, M. T., Topor, D. I., Ionescu, C. A., Cifuentes-Faura, J., & Măgdaș, N. (2022). Ethical concerns associated with artificial intelligence in the accounting profession. Frontiers in Psychology, 13, 988849.
4. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2014). Multivariate data analysis (7th ed.). Pearson Education.
5. Leitner-Hanetseder, S., Lehner, O. M., Eisl, C., & Forstenlechner, C. (2021). A profession in transition: Actors, tasks and roles in AI-based accounting. Journal of Applied Accounting Research, 22(3), 539-556.
6. PwC. (2018). Pulling fraud out of the shadows: Global economic crime and fraud survey 2018. https://www.pwc.nl/en/assets/documents/pwc-global-economic-crime-and-fraud-survey-2018.pdf
| Ngày nhận bài: 8/9/2026; Ngày hoàn thiện biên tập: 8/10/2026; Ngày duyệt đăng: 28/10/2026 |
Các tin khác

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn

Hiệu ứng lan tỏa trong chi tiêu công giữa các quốc gia châu Á

Thực trạng ý định ứng dụng logistics xanh trong các doanh nghiệp vận tải đường bộ Việt Nam

Định kiến giới và cơ hội thăng tiến được cảm nhận của lao động nữ trong ngành khách sạn: Vai trò trung gian của nguồn lực từ mạng lưới nghề nghiệp

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam


