


Mô hình hóa rủi ro cực đoan của ngành hàng không dưới căng thẳng địa chính trị: Bằng chứng từ Vietnam Airlines
Trần Bá Thuấn
Khoa Hệ thống Thông tin Kinh tế, Trường Đại học Kinh tế Huế
Email: [email protected]
Tóm tắt
Nghiên cứu đề xuất một khung phương pháp tích hợp bao gồm PCA, mô hình EGARCH được tối ưu bằng Genetic Algorithm, Random Forest được tinh chỉnh bằng Optuna và phân tích SHAP nhằm dự báo biến động và rủi ro cực đoan. Sử dụng phương pháp dự báo đa bước trực tiếp với 21 kỳ, kết quả thực nghiệm chỉ ra mô hình biến động theo dạng giảm rồi tăng trở lại, phù hợp với đặc điểm hồi quy trung bình trong ngắn hạn dưới tác động của các cú sốc ngoại sinh. Các thước đo VaR và CVaR ở mức 5% và 1% xác nhận sự tồn tại của rủi ro đuôi biến thiên theo thời gian. Phân tích SHAP cho thấy biến động lịch sử và biên độ thị trường là các yếu tố chi phối. Nghiên cứu cung cấp bằng chứng thực nghiệm mới và một khung toàn diện cho dự báo và quản trị rủi ro trong môi trường bất định cao.
Từ khoá: Cổ phiếu hàng không, căng thẳng địa chính trị, dự báo biến động, mô hình RF-EGARCH, PCA-SHAP, VaR-CVaR
Abstract
This study proposes an integrated methodological framework combining Principal Component Analysis (PCA), an EGARCH model optimized using Genetic Algorithms, a Random Forest model fine-tuned with Optuna, and SHAP analysis to forecast volatility and extreme risks. Using a 21-period direct multi-step forecasting approach, the empirical results indicate a volatility pattern characterized by an initial decline followed by a rebound, consistent with short-term mean reversion driven by exogenous shocks. The Value at Risk (VaR) and Conditional Value at Risk (CVaR) measures at the 5% and 1% significance levels confirm the existence of time-varying tail risks. SHAP analysis further reveals that historical volatility and market range are the dominant influencing factors. The study provides new empirical evidence and a comprehensive framework for forecasting and risk management in highly uncertain environments.
Keywords: Airline stocks, geopolitical tensions, volatility forecasting, RF-EGARCH model, PCA-SHAP, VaR-CVaR
GIỚI THIỆU
Trong bối cảnh căng thẳng địa chính trị tại Trung Đông và Ukraine leo thang, ngành hàng không phải đối mặt với biến động gia tăng do tác động đồng thời của giá năng lượng, chính sách tiền tệ và gián đoạn chuỗi cung ứng. Điều này làm nổi bật vai trò của dự báo biến động và đo lường rủi ro cực đoan trong quản trị tài chính. Các mô hình kinh tế lượng truyền thống như GARCH vẫn được sử dụng rộng rãi, nhưng bộc lộ hạn chế trong việc nắm bắt phi tuyến và phụ thuộc dài hạn (Nguyen và Nguyen, 2019; Hoang và Luu, 2025). Trong khi đó, các nghiên cứu gần đây cho thấy học máy và học sâu vượt trội, từ cải thiện độ chính xác dự báo (Akgun và Gulay, 2024; Misra và cộng sự, 2025) đến nâng cao hiệu quả chiến lược đầu tư (Chun và cộng sự, 2025). Tổng quan của Leushuis và Petkov (2026) khẳng định ưu thế của các mô hình lai CNN - LSTM, còn Zhang và cộng sự (2025) nhấn mạnh lợi ích của dữ liệu đa tần suất. Đồng thời, Random Forest (RF) được chứng minh hiệu quả hơn các mô hình truyền thống (Diane và Brijlal, 2024; Zheng, 2025). Tuy nhiên, phần lớn nghiên cứu hiện tại chưa tích hợp tối ưu hóa siêu tham số nâng cao và chưa tập trung vào rủi ro đuôi phân phối. Đặc biệt, chưa có nghiên cứu nào xem xét biến động cổ phiếu hàng không Việt Nam trong bối cảnh địa chính trị bằng khung lai RF-EGARCH kết hợp GA-OPTUNA và PCA-SHAP. Do đó, nghiên cứu này nhằm xây dựng khung phân tích mới tối ưu GA-EGARCH-PCA-Optuna-RF-SHAP đồng thời sử dụng VaR-CVaR 5% và 1% để đo lường rủi ro cực đoan. Đóng góp chính là cung cấp bằng chứng thực nghiệm mới và một cách tiếp cận toàn diện cho dự báo và quản trị rủi ro cực đoan trong điều kiện biến động cao.
PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp nghiên cứu đề xuất tập trung dự báo volatility và quản lý rủi ro cực đoan cho cổ phiếu VietNam Airlines (HVN.VN) thông qua khung kết hợp RF-EGARCH. Dữ liệu đầu vào được tổ chức theo cách tiếp cận Direct Multi-Step (21 bước), chuẩn hóa và chia thành tập huấn luyện 80% và kiểm tra 20%. Để giảm đa cộng tuyến và nâng cao hiệu quả mô hình, phân tích thành phần chính (PCA) được áp dụng với ngưỡng giữ lại 95% phương sai. Mô hình EGARCH được sử dụng nhằm nắm bắt các đặc tính bất đối xứng, phi tuyến và hiện tượng co cụm của biến động, trong khi RF xử lý các tương tác phi tuyến phức tạp giữa các biến. Các tham số của EGARCH được tối ưu bằng GA, còn siêu tham số của RF được tối ưu bằng Optuna, giúp cải thiện độ chính xác dự báo. Để tăng tính diễn giải, phương pháp SHAP được áp dụng nhằm lượng hóa và xếp hạng tầm quan trọng của các đặc trưng đầu vào. Trong quản lý rủi ro, nghiên cứu sử dụng VaR và CVaR ở mức 1% để đo lường rủi ro đuôi phân phối, đặc biệt trong điều kiện biến động cao. Hiệu năng mô hình được đánh giá bằng MAE, MSE, RMSE, MAPE, R² và độ lệch chuẩn STD, kết hợp kiểm định độ ổn định qua 5-fold cross-validation, phân tích độ nhạy (±2%), và thời gian huấn luyện. Khung phân tích đề xuất cung cấp một cách tiếp cận tích hợp, vừa nâng cao độ chính xác dự báo, vừa hỗ trợ giải thích và quản trị rủi ro cực đoan.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
DỮ LIỆU NGHIÊN CỨU
Dữ liệu nghiên cứu được thu thập từ cổ phiếu Vietnam Airlines (HVN.VN), bao gồm giá mở cửa, cao, thấp; giá đóng cửa, giá đóng cửa hiệu chỉnh và khối lượng giao dịch. Giá đóng cửa hiệu chỉnh được sử dụng để tính log-return, từ đó xác định biến động lợi suất lịch sử (HV). Dữ liệu lịch sử này cho phép huấn luyện mô hình để dự báo biến động 21 ngày tiếp theo theo phương pháp Direct Multi-Step 21 Horizon. Nghiên cứu sử dụng 33 đặc trưng kỹ thuật và thống kê, bao gồm các chỉ số xu hướng và dao động (MA_21, RSI, MACD, ATR, EMA_21, ADX), các chỉ số Bollinger Band (BB_upper, BB_lower, BB_width), momentum, khối lượng (Volume, OBV, MFI), chỉ số Fourier tuần và tháng, cùng các đặc trưng phân phối (Skewness, Kurtosis) và chỉ số EGARCH đã chuẩn hóa. Những biến này cho phép mô hình RF- EGARCH nắm bắt đầy đủ các đặc tính phi tuyến, bất đối xứng, clustering và mùa vụ của volatility, từ đó nâng cao độ chính xác dự báo và khả năng quản lý rủi ro cực đoan.
KẾT QUẢ THỰC NGHIỆM
Thống kê mô tả biến động lịch sử
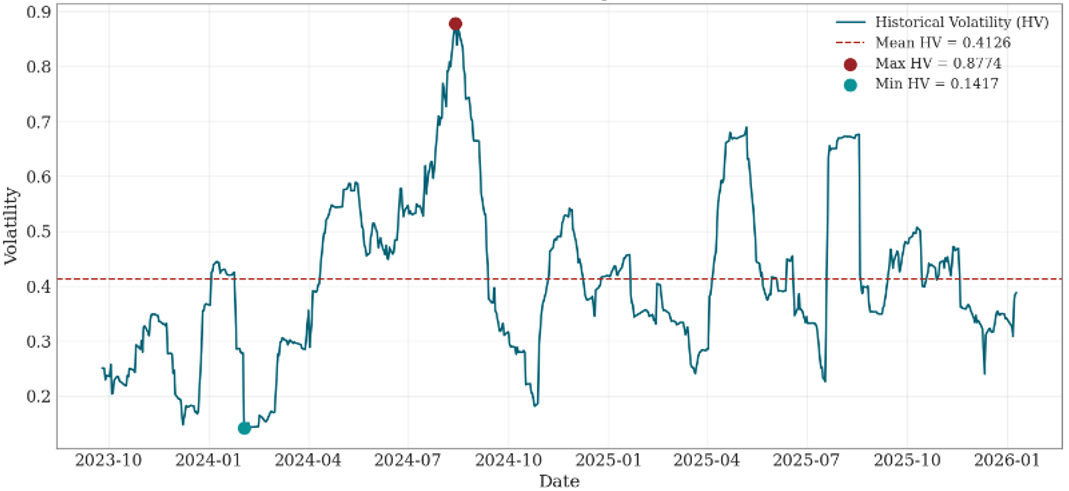
Kết quả thống kê biến động lịch sử (HV) trong giai đoạn 25/9/2023-26/3/2026 cho thấy đặc điểm phân phối điển hình của dữ liệu tài chính với tính bất đối xứng và đuôi dày (Hình 1). Giá trị trung bình HV dao động quanh 0.41-0.42, trong khi trung vị thấp hơn (≈ 0.39), phản ánh phân phối lệch phải với hệ số skewness dương (~ 0.64-0.66). Điều này hàm ý sự xuất hiện thường xuyên của các cú sốc biến động cao, đặc biệt tại các thời điểm cực đại (0.8774 vào 13/8/2024), so với mức tối thiểu chỉ 0.1417.
Hình 1: Biến động lịch sử của HVN.VN
 |
Nguồn: Tính toán của tác giả
Độ lệch chuẩn tương đối cao (~ 0.14-0.15) cho thấy mức độ biến động đáng kể theo thời gian, củng cố giả thuyết về hiện tượng volatility clustering. Các phân vị cao (95% ≈ 0.67; 99% ≈ 0.84) xác nhận sự tồn tại của tail risk - yếu tố quan trọng trong quản trị rủi ro tài chính. Hệ số kurtosis dương nhưng thấp (~ 0.30-0.47) cho thấy phân phối có đuôi dày vừa phải, không quá cực đoan nhưng vẫn lệch khỏi chuẩn Gaussian. Đáng chú ý, kiểm định chuẩn hóa (Shapiro-Wilk và D’Agostino-Pearson) đều bác bỏ giả thuyết phân phối chuẩn (p-value < 0.001), khẳng định tính phi chuẩn của HV. Kết quả này hàm ý rằng các mô hình tuyến tính truyền thống có thể không phù hợp, đồng thời biện minh cho việc áp dụng các phương pháp phi tuyến như EGARCH kết hợp học phi tuyến như RF nhằm nắm bắt tốt hơn động học biến động và cải thiện hiệu quả dự báo.
Ước lượng mô hình RF-Egarch tối ưu
Kết quả thực nghiệm cho thấy khung mô hình kết hợp RF-EGARCH đạt hiệu suất dự báo đáng tin cậy trong bối cảnh dự báo đa bước (21 horizons). Cụ thể, phương pháp Direct Multi-Step được sử dụng để xây dựng đầu vào cho mô hình Random Forest, trong đó biến động điều kiện từ EGARCH (được tối ưu bằng GA) đóng vai trò đặc trưng quan trọng, với cấu trúc tối ưu (5,1,3). Việc áp dụng PCA giúp nén dữ liệu xuống 12 thành phần chính, vẫn giữ lại 95% phương sai, qua đó giảm nhiễu và cải thiện khả năng tổng quát hóa. Quá trình tinh chỉnh siêu tham số bằng Optuna (40 trials) kết hợp với MultiOutputRegressor đã tối ưu hóa cấu trúc RF, với số cây lớn (234) và chiến lược chọn đặc trưng “sqrt”. Hiệu suất trên tập kiểm định cho thấy mô hình đạt R² = 0.801, hàm ý khả năng giải thích biến động tốt. Đồng thời, RMSE thấp (0.0588) và MAPE ≈ 10.19% phản ánh sai số dự báo ở mức chấp nhận được trong bối cảnh dữ liệu tài chính nhiều nhiễu. Độ lệch chuẩn dự báo (0.093) xác nhận tính ổn định tương đối của mô hình. Nhìn chung, kết quả này chứng minh rằng việc tích hợp thông tin biến động từ EGARCH vào mô hình học máy phi tuyến giúp cải thiện đáng kể hiệu quả dự báo, đặc biệt trong bài toán đa bước với cấu trúc phụ thuộc thời gian phức tạp.
Kết quả dự báo biến động và VaR-CVaR bằng RF -Egarch tối ưu
Dựa trên dự báo biến động 21 ngày tới của cổ phiếu Vietnam Airlines bằng mô hình RF tối ưu, có thể rút ra một số nhận xét quan trọng:
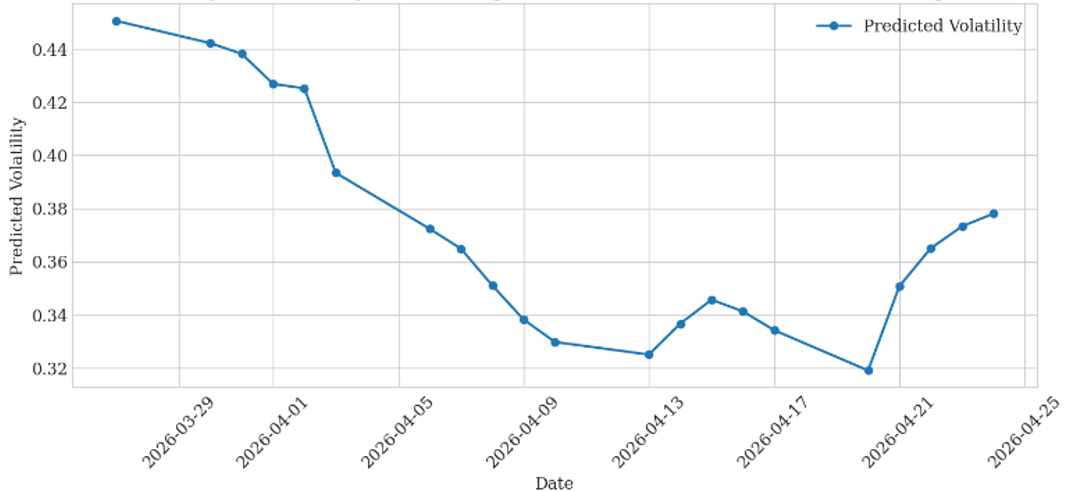
Kết quả (Hình 2) cho thấy biến động dự báo ban đầu 27/3/2026 ở mức 0.4505, sau đó có xu hướng giảm liên tục đến mức thấp nhất khoảng 0.3191 vào 20/4/2026, phản ánh khả năng thị trường ổn định dần sau những biến động gần đây. Xu hướng giảm này phù hợp với kỳ vọng rằng thông tin tiêu cực tạm thời hoặc cú sốc địa chính trị tại Trung Đông đang dần được hấp thụ, dẫn tới sự hạ nhiệt của biến động.
Tuy nhiên, từ 21/4/2026 trở đi, biến động có dấu hiệu tăng nhẹ trở lại từ 0.3508 tăng lên 0.3781, cho thấy khả năng xuất hiện các cú sốc mới hoặc các yếu tố ngoại biên ảnh hưởng trở lại. Sự dao động này nhấn mạnh tính phi tuyến và nhạy cảm của thị trường cổ phiếu hàng không với thông tin địa chính trị.
Hình 2: Kết quả dự báo biến động lợi suất HVN.VN trong 21 ngày
 |
Nguồn: Tính toán của tác giả
Biến động dự báo ổn định quanh 0.33-0.38 trong phần lớn 21 ngày cuối chứng tỏ RF tối ưu, kết hợp với đặc trưng EGARCH, có khả năng bắt nhịp tốt các động thái thị trường, đồng thời cung cấp thông tin hữu ích cho quản trị rủi ro. Nhà đầu tư và quản lý quỹ có thể dựa trên đường dự báo này để điều chỉnh chiến lược phòng ngừa rủi ro, đặc biệt đối với các vị thế ngắn hạn, trong khi vẫn theo dõi khả năng bùng phát biến động trở lại trong các phiên cuối. Tóm lại, mô hình RF tối ưu cung cấp một cái nhìn chi tiết, khả thi về phân bố biến động trong 21 ngày, kết hợp giữa xu hướng giảm trung hạn và các nhịp dao động ngắn hạn, hỗ trợ quyết định đầu tư và quản lý rủi ro.
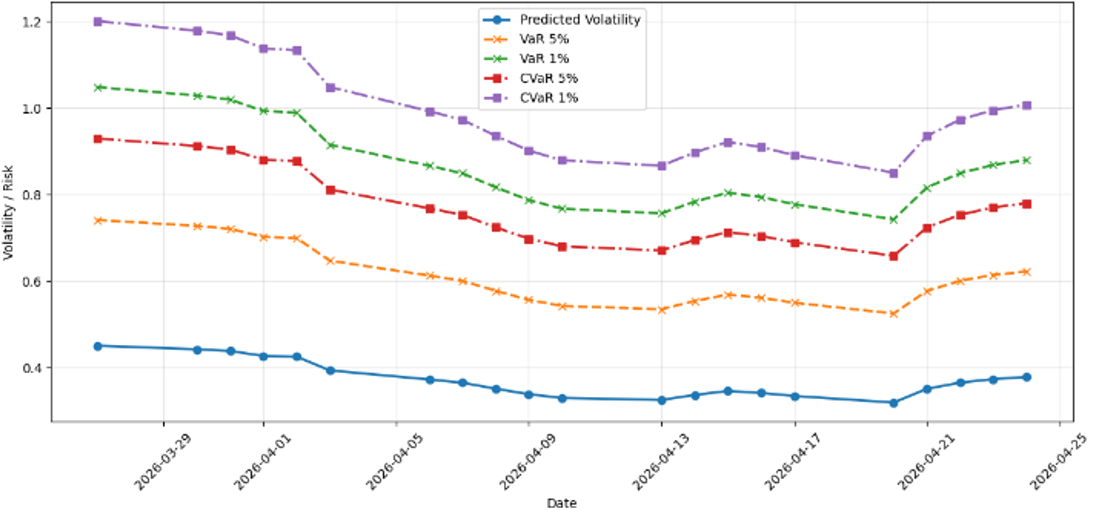
Kết quả ước lượng VaR-CVaR_1% trong điều kiện mean return bằng 0 cho thấy cấu trúc rủi ro biến thiên theo thời gian rõ rệt, khi độ biến động dự báo giảm từ 0.45 xuống khoảng 0.32 trước khi phục hồi nhẹ vào cuối kỳ (Hình 3). Tương ứng, các thước đo VaR và CVaR cũng giảm dần, phản ánh mức độ rủi ro thị trường suy giảm, sau đó tăng trở lại trong ngắn hạn. Khoảng cách giữa VaR và CVaR tương đối ổn định, cho thấy hành vi rủi ro đuôi nhất quán theo phân phối giả định. Đáng chú ý, độ nhạy cao hơn của CVaR tại mức 1% cho thấy rủi ro cực đoan vẫn tồn tại. Tổng thể, mô hình nắm bắt tốt hiện tượng cụm biến động và xu hướng hồi quy trung bình ngắn hạn.
Hình 3: Dự báo rủi ro cực đoan trong 21 ngày của HVN.VN
 |
Nguồn: Tính toán của tác giả
Phân tích tầm quan trọng của các đặc trưng bằng SHAP -PCA
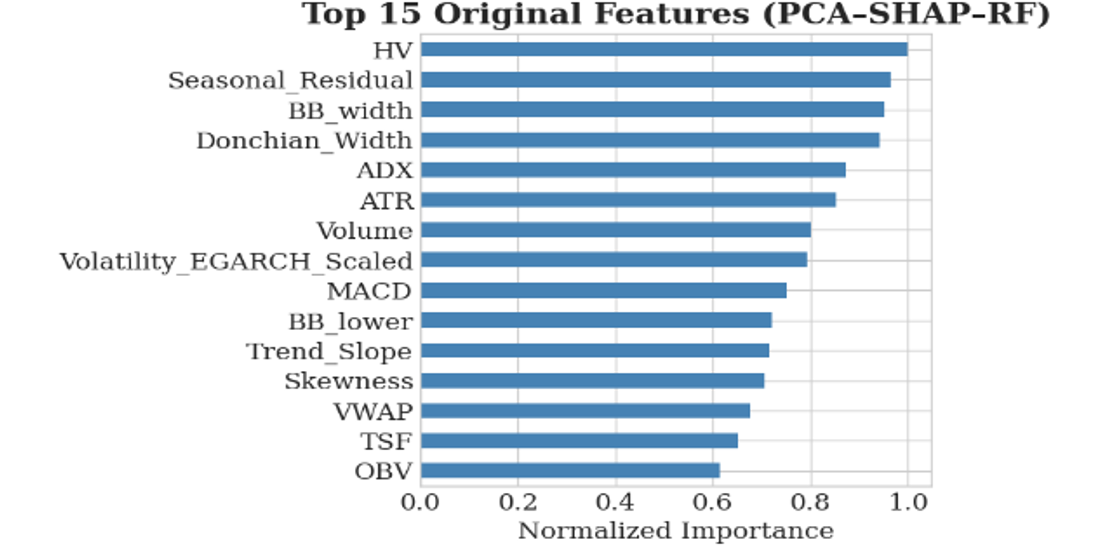
Phân tích SHAP cho thấy biến Historical Volatility (HV) giữ vai trò tối đa với trọng số 1.000, xác nhận rằng biến động lịch sử là nhân tố chủ đạo ảnh hưởng đến dự báo rủi ro cổ phiếu Vietnam Airlines. Tiếp theo, Seasonal_Residual (0.965) và BB_width (0.952) đóng góp đáng kể, cho thấy các mẫu tuần hoàn và độ rộng Bollinger Bands phản ánh nhịp điệu thị trường và dao động ngắn hạn. Donchian_Width (0.941) và ADX (0.874) nhấn mạnh vai trò của xu hướng biên độ và sức mạnh xu hướng (Hình 4).
Hình 4: SHAP xếp hạng các đặc trưng gốc
 |
Nguồn: Tính toán của tác giả
Các chỉ báo khác như ATR (0.854), Volume (0.801), Volatility_EGARCH_Scaled (0.793) cũng có tầm ảnh hưởng lớn, chứng tỏ sự kết hợp giữa biên độ dao động và thông tin khối lượng giao dịch. Các chỉ số kỹ thuật còn lại, gồm MACD, BB_lower, Trend_Slope, Skewness, VWAP, TSF, OBV, mặc dù trọng số thấp hơn (0.61-0.75), vẫn cung cấp thông tin bổ trợ, giúp mô hình RF tối ưu dự báo biến động chính xác và ổn định trong bối cảnh thị trường hàng không nhạy cảm với các cú sốc địa chính trị.
Kiểm định độ bền và đánh giá mô hình
Bảng 1 thể hiện kết quả 5-fold cross-validation cho thấy mô hình đạt hiệu suất ổn định với MAE = 0.0483 và RMSE = 0.0671, trong khi R² trung bình đạt 0.7421, phản ánh khả năng giải thích biến động ở mức khá. Độ lệch chuẩn thấp của các chỉ số (MAE std = 0.0021; R² std = 0.0385) xác nhận tính nhất quán giữa các fold, hàm ý mô hình không bị overfitting đáng kể. MAPE ≈ 11.49% cho thấy sai số dự báo nằm trong ngưỡng chấp nhận được đối với dữ liệu tài chính biến động cao.
Bảng 1: Kết quả kiểm tra độ nhạy
| Parameter | Value | Label | R_2 | MAE | MSE | RMSE | MAPE | STD | ΔR_2(%) |
|---|---|---|---|---|---|---|---|---|---|
| n_estimators | 229 | Low | 0.801209 | 0.042454 | 0.003466 | 0.058870 | 10.195124 | 0.093552 | -0.020858 |
| n_estimators | 234 | Optimal | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
| n_estimators | 238 | High | 0.801520 | 0.042397 | 0.003461 | 0.058832 | 10.176163 | 0.093382 | 0.018004 |
| min_samples_split | 2 | Low | 0.801865 | 0.042454 | 0.003461 | 0.058833 | 10.225804 | 0.093063 | 0.061071 |
| min_samples_split | 3 | Optimal | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
| min_samples_split | 3 | High | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
| min_samples_leaf | 1 | Low | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
| min_samples_leaf | 1 | Optimal | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
| min_samples_leaf | 1 | High | 0.801376 | 0.042438 | 0.003462 | 0.058842 | 10.189109 | 0.093386 | 0.000000 |
Nguồn: Tính toán của tác giả
Về hiệu quả tính toán, thời gian huấn luyện trung bình dưới 1 giây và suy luận ~ 0.08 giây cho thấy mô hình có tính khả thi cao trong ứng dụng thực tế. Phân tích độ nhạy tham số cho thấy cấu hình tối ưu (n_estimators = 234, min_samples_split = 3, min_samples_leaf = 1) đạt cân bằng tốt giữa độ chính xác và ổn định. Các thay đổi nhỏ quanh giá trị tối ưu chỉ cải thiện R² ở mức biên (< 0.06%), hàm ý tính bền vững của cấu trúc mô hình.
HÀM Ý CHÍNH SÁCH VÀ THẢO LUẬN
Kết quả dự báo nhấn mạnh HV, Seasonal_Residual, BB_width và Donchian_Width là các đặc trưng chủ đạo ảnh hưởng đến biến động cổ phiếu HVN.VN. Điều này phản ánh rằng biến động lịch sử, các mẫu tuần hoàn và biên độ giá đóng vai trò quyết định trong quản lý rủi ro, đặc biệt trong bối cảnh địa chính trị căng thẳng tại Trung Đông. So sánh với nghiên cứu trước cho thấy tích hợp EGARCH với RF và phân tích SHAP nâng cao khả năng dự báo đa bước, đồng thời xác định trọng số đặc trưng rõ ràng hơn, cung cấp thông tin định lượng cho chính sách phòng ngừa rủi ro. Hàm ý chính sách là các nhà quản lý quỹ và công ty hàng không cần giám sát biến động lợi suất, biên độ dao động và thanh khoản, đồng thời sử dụng các công cụ phòng ngừa rủi ro như CVaR hoặc bảo hiểm biến động để duy trì ổn định tài chính.
Bảng 2: So sánh hiệu suất của RF-EGARCH với các mô hình khác trên tập kiểm tra
| Mô hìnhThang đo | MAE | MSE | RMSE | MAPE | R_2 | STD |
|---|---|---|---|---|---|---|
| Best Garch (1;1) | 0.3421 | 0.1224 | 0.3499 | 84.35% | -27.96 | 0.0734 |
| Egarch (1;1;2) | 0.2633 | 0.0880 | 0.2967 | 60.24% | -3.8789 | 0.1381 |
| Random Forest | 0.0425 | 0.0037 | 0.0590 | 10.54% | 0.8000 | 0.0957 |
| RF-Garch | 0.0434 | 0.0038 | 0.0621 | 10.95% | 0.7816 | 0.0942 |
| RF-Egarch | 0.0424 | 0.0034 | 0.0588 | 10.18% | 0.8013 | 0.0933 |
Nguồn: Tính toán của tác giả
So sánh kết quả (Bảng 2) cho thấy RF-EGARCH đạt hiệu suất vượt trội với MAE = 0.0424, MSE = 0.0034, RMSE = 0.0588, MAPE = 10.18% và R² = 0.8013, đồng thời độ lệch chuẩn thấp (0.0933) phản ánh tính ổn định cao. So với EGARCH thuần và Random Forest riêng lẻ, RF-EGARCH cải thiện khả năng giải thích biến động và giảm sai số đáng kể, trong khi các mô hình GARCH truyền thống thể hiện R² âm và MAPE > 60%. Kết quả chứng minh tích hợp thông tin biến động EGARCH vào RF tối ưu hóa dự báo rủi ro tài chính. Hạn chế là dữ liệu chỉ một cổ phiếu HVN.VN, mở hướng nghiên cứu cho đa cổ phiếu và tìm kiếm các mô hình mới như NGBoost-Egarch cùng các thuật toán tối ưu mạnh hơn CASOH nhằm nâng cao hiệu suất dự báo.
KẾT LUẬN
Nghiên cứu này phân tích động thái rủi ro tài chính ngắn hạn qua trường hợp cổ phiếu Vietnam Airlines, thông qua việc kết hợp dự báo độ biến động với các thước đo rủi ro đuôi, bao gồm VaR và CVaR. Kết quả thực nghiệm cho thấy một cấu trúc rủi ro biến thiên theo thời gian rõ rệt, đặc trưng bởi sự suy giảm ban đầu của độ biến động, sau đó là sự phục hồi nhẹ, phản ánh hành vi hồi quy trung bình trong ngắn hạn. Các ước lượng VaR và CVaR bám sát các biến động này, qua đó khẳng định tính vững của khung phương pháp đề xuất trong việc nắm bắt rủi ro giảm giá. Đáng chú ý, sự duy trì của CVaR ở mức 1% cho thấy rủi ro cực đoan vẫn tồn tại ngay cả khi độ biến động giảm. Kết quả kiểm định hậu nghiệm cũng củng cố độ tin cậy thống kê của mô hình.
Nhìn chung, nghiên cứu đóng góp một cách tiếp cận nhất quán và thực tiễn cho việc đo lường rủi ro động, với hàm ý quan trọng đối với quản trị danh mục và kiểm soát rủi ro trong điều kiện thị trường biến động.
Tài liệu tham khảo:
1.Akgun, O., & Gulay, F (2024). Dynamics in realized volatility forecasting: Evaluating GARCH models and deep learning algorithms across parameter variations. Computational Economics, 65, 3971- 4013. https://doi.org/10.1007/s10614-024-10694-2
2. Chun, H., Kim, J., & Lee, S (2025). Volatility forecasting and volatility‑timing strategies: A machine learning approach. Research in International Business and Finance, 66, 101835. https://doi.org/10.1016/j.ribaf.2024.101835
3. Diane, L., & Brijlal, P. (2024). Forecasting stock market realized volatility using Random Forest and Artificial Neural Network in South Africa. International Journal of Economics and Financial Issues, 14(2), 5-14. https://doi.org/10.32479/ijefi.15431
4. Hoang, V.M. D., & Luu, D. T (2025). Modelling volatility dynamics and identifying regime switching in the stock market of Vietnam. SSRN. https://doi.org/10.2139/ssrn.4867203 6
5. Leushuis, J., & Petkov, P (2026). Advances in forecasting realized volatility: A review of methodologies. Financial Innovation, 12, 8. https://doi.org/10.1186/s40854-025-00809-5
6. Misra, Arsh & Si, Xiang & Wen, Muqing & Zhou, Tiancheng & Han, Xinyao (2025). Volatility Forecasting in Financial Time-Series: A Comparative Study of GARCH, XGBoost, and LSTM Models. DOI:10.13140/RG.2.2.16753.95848
7. Nguyen, C. T., & Nguyen, M. H (2019). Modeling stock price volatility: Empirical evidence from the Ho Chi Minh City stock exchange in Vietnam. Journal of Asian Finance, Economics and Business, 6(3), 19-26.
8. Zhang, Y., Zhang, T., & Hu, J. (2025). Forecasting stock market volatility using CNN‑BiLSTM‑Attention model with mixed‑frequency data. Mathematics, 13(11), 1889. https://doi.org/10.3390/math13111889
9. Zheng, Z. (2025). Random Forest Regressor models for volatility prediction: Empirical performance in delta‑neutral hedging strategies. Advances in Economics, Management and Political Sciences, 221, 106-121. https://doi.org/10.54254/2754-1169/2025.BJ27792
| Ngày nhận bài: 17/3/2026; Ngày hoàn thiện biên tập: 16/5/2026; Ngày duyệt đăng: 20/5/2026 |
Các tin khác

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế

Đầu tư công nghệ trong định giá tài sản: Đề xuất mở rộng mô hình Carhart tại Việt Nam

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách

Đẩy mạnh giải ngân vốn đầu tư công tại Hà Tĩnh: Kinh nghiệm giai đoạn 2020-2025 và hàm ý cho mục tiêu tăng trưởng 2 con số từ năm 2026

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam


