


Đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại Cộng hòa Dân chủ Nhân dân Lào: Tổng quan lý thuyết và đề xuất mô hình nghiên cứu
VANNALATSAMEE SOULIAK
Uỷ ban Mặt trận Lào tỉnh Champasak
Email: [email protected]
Tóm tắt
Nghiên cứu hệ thống hóa cơ sở lý thuyết và bằng chứng thực nghiệm về mối quan hệ giữa đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại Cộng hòa Dân chủ Nhân dân Lào. Thông qua phương pháp tổng quan tài liệu tích hợp và phân tích chính sách, nghiên cứu làm rõ các kênh tác động của đô la hóa tiền gửi và đô la hóa tín dụng đến hiệu quả ngân hàng, trực tiếp và gián tiếp thông qua nợ xấu. Trên cơ sở đó, nghiên cứu đề xuất mô hình xem xét vai trò điều tiết của biến động tỷ giá và tỷ lệ an toàn vốn, đồng thời đánh giá hiệu quả ngân hàng thông qua các chỉ tiêu ROA, ROE, NIM và CIR, kết hợp phương pháp DEA/SFA. Nghiên cứu góp phần xây dựng khung phân tích phục vụ kiểm định thực nghiệm và đề xuất hàm ý quản trị rủi ro, nâng cao hiệu quả hoạt động ngân hàng trong bối cảnh đô la hóa tại Lào.
Từ khóa: Đô la hóa, đô la hóa tiền gửi, đô la hóa tín dụng, nợ xấu, hiệu quả ngân hàng, CHDCND Lào
Mã JEL: E42, E52, F31, G21, G28
Abstract
This article systematizes the theoretical foundations and empirical evidence on the relationship between dollarization, non-performing loans, and the performance of commercial banks in the Lao People’s Democratic Republic. Using an integrative literature review and policy analysis, the study clarifies the channels through which deposit dollarization and credit dollarization affect bank performance, both directly and indirectly through non-performing loans. On this basis, the article proposes a research model that examines the moderating roles of exchange rate fluctuations and the capital adequacy ratio. Bank performance is assessed using return on assets (ROA), return on equity (ROE), net interest margin (NIM), and the cost-to-income ratio (CIR), in combination with data envelopment analysis (DEA) and stochastic frontier analysis (SFA). The study contributes to the development of an analytical framework for empirical testing and provides a basis for proposing managerial implications for risk management and improving bank performance in the context of dollarization in Laos.
Keywords: Dollarization, deposit dollarization, credit dollarization, non-performing loans, bank performance, Lao PDR
JEL classification: E42, E52, F31, G21, G28
GIỚI THIỆU
Đô la hóa là hiện tượng ngoại tệ thay thế một phần chức năng của đồng nội tệ, trong lĩnh vực ngân hàng chủ yếu thể hiện qua tiền gửi và tín dụng ngoại tệ. Theo Ize và Levy Yeyati (2003), đô la hóa phản ánh sự lựa chọn danh mục tài sản nhằm giảm thiểu rủi ro lạm phát và tỷ giá. Tuy nhiên, đô la hóa cũng tiềm ẩn rủi ro tín dụng khi đồng nội tệ mất giá, làm gia tăng nghĩa vụ trả nợ của khách hàng vay ngoại tệ và nguy cơ nợ xấu (Luca và Petrova, 2008).
Tại Cộng hòa Dân chủ Nhân dân (CHDCND) Lào, đô la hóa gắn với niềm tin vào đồng nội tệ, chênh lệch lãi suất và biến động tỷ giá (Menon, 2008; Ra, 2008; Kyophilavong và cộng sự, 2018). IMF (2024) và World Bank (2024) cũng cảnh báo rủi ro từ mất giá đồng Kip, bất ổn kinh tế vĩ mô và suy giảm chất lượng tài sản ngân hàng.
Trên cơ sở đó, nghiên cứu hệ thống hóa lý thuyết và bằng chứng thực nghiệm, làm rõ mối quan hệ giữa đô la hóa tiền gửi, đô la hóa tín dụng, nợ xấu và hiệu quả hoạt động ngân hàng, đồng thời đề xuất mô hình nghiên cứu phù hợp với điều kiện CHDCND Lào.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tổng quan tài liệu tích hợp kết hợp phân tích tài liệu chính sách. Khác với tổng quan hệ thống hướng tới tổng hợp hiệu quả can thiệp hoặc ước lượng gộp, tổng quan tích hợp phù hợp với nghiên cứu xây dựng mô hình vì cho phép kết nối nhiều dòng lý thuyết, nhận diện cơ chế và phát triển các mệnh đề có thể kiểm định. Đơn vị phân tích là các lập luận lý thuyết và kết quả thực nghiệm liên quan đến 4 nhóm chủ đề: (i) Đô la hóa tài chính và nguyên nhân hình thành; (ii) Đô la hóa và rủi ro tín dụng; (iii) Đô la hóa và hiệu quả ngân hàng; và (iv) Nợ xấu, vốn và các đặc điểm ngân hàng.
Nguồn tài liệu học thuật được ưu tiên là các bài báo bình duyệt có thông tin thư mục và DOI có thể xác minh cùng các nghiên cứu nền tảng về hiệu ứng bảng cân đối. Đồng thời, các tài liệu được đối chiếu với báo cáo chính thức của Quỹ Tiền tệ quốc tế (IMF), Ngân hàng Thế giới (WB) và dữ liệu công bố của Bank of the Lao P.D.R. để bảo đảm mô hình phản ánh điều kiện thể chế thực tế.
CƠ SỞ LÝ THUYẾT
Lý thuyết danh mục đầu tư và đô la hóa tài chính
Trên cơ sở Lý thuyết danh mục đầu tư của Markowitz (1952), Ize và Levy Yeyati (2003) giải thích hiện tượng đô la hóa tài chính thông qua sự lựa chọn danh mục tài sản và nợ giữa nội tệ và ngoại tệ nhằm giảm thiểu rủi ro. Theo đó, cá nhân và tổ chức lựa chọn nắm giữ tài sản và các khoản nợ bằng nội tệ hoặc ngoại tệ dựa trên mức độ rủi ro lạm phát và biến động tỷ giá thực. Khi sức mua của đồng nội tệ thiếu ổn định, nhu cầu nắm giữ ngoại tệ có xu hướng gia tăng nhằm bảo toàn giá trị tài sản. Điều này lý giải vì sao đô la hóa có thể tiếp diễn ngay cả khi lạm phát được kiểm soát, do tác động của kỳ vọng và thói quen sử dụng ngoại tệ đã hình thành.
Đối với ngân hàng thương mại, nhu cầu gửi tiết kiệm bằng ngoại tệ làm gia tăng tỷ trọng tiền gửi ngoại tệ trong cơ cấu nguồn vốn. Để cân đối tài sản và nguồn vốn, ngân hàng có thể tăng dự trữ, đầu tư hoặc mở rộng tín dụng bằng ngoại tệ. Như vậy, Lý thuyết danh mục đầu tư không chỉ giải thích sự hình thành đô la hóa tiền gửi mà còn làm rõ cơ chế thúc đẩy đô la hóa tín dụng, phù hợp với kết quả nghiên cứu của Luca và Petrova (2008).
Lý thuyết trung gian tài chính và chi phí của cấu trúc đa tiền tệ
Theo Allen và Santomero (1997), trung gian tài chính không chỉ có chức năng giảm chi phí giao dịch và bất cân xứng thông tin mà còn góp phần quản trị, phân bổ rủi ro. Trong hệ thống ngân hàng đa tiền tệ, chức năng này trở nên phức tạp do ngân hàng phải đồng thời quản lý sự chênh lệch về kỳ hạn, thanh khoản và loại tiền tệ giữa tài sản và nguồn vốn. Tiền gửi ngoại tệ có thể giúp người gửi bảo toàn giá trị tài sản nhưng làm gia tăng rủi ro thanh khoản đối với ngân hàng khi nguồn cung ngoại tệ bị hạn chế.
Khác với nội tệ, ngân hàng trung ương không thể chủ động phát hành ngoại tệ để hỗ trợ thanh khoản, khiến khả năng ứng phó với các cú sốc phụ thuộc vào dự trữ ngoại hối và nguồn hỗ trợ bên ngoài. Do đó, ngân hàng có tỷ trọng tiền gửi ngoại tệ cao thường phải duy trì lượng tài sản thanh khoản ngoại tệ lớn hơn. Việc nắm giữ các tài sản có lợi suất thấp có thể làm giảm biên lãi ròng và tỷ suất sinh lời trên tổng tài sản. Đây là cơ sở lý thuyết giải thích tác động trực tiếp của đô la hóa tiền gửi đến hiệu quả hoạt động ngân hàng, bên cạnh tác động gián tiếp thông qua nợ xấu.
Bất cân xứng thông tin và rủi ro tín dụng ngoại tệ
Lý thuyết bất cân xứng thông tin của Akerlof (1970) là cơ sở quan trọng để lý giải rủi ro tín dụng khi ngân hàng không có đầy đủ thông tin về năng lực tài chính, khả năng quản trị rủi ro và dòng tiền tương lai của khách hàng vay vốn. Đối với tín dụng ngoại tệ, rủi ro gia tăng nếu ngân hàng không đánh giá chính xác nguồn thu ngoại tệ và khả năng phòng ngừa biến động tỷ giá của người vay. Khi đó, lợi thế về lãi suất có thể che lấp những rủi ro tiềm ẩn từ biến động tỷ giá.
Khách hàng có xu hướng lựa chọn vay ngoại tệ khi lãi suất thấp hơn nội tệ mà chưa đánh giá đầy đủ nguy cơ mất giá của đồng Kip. Trong điều kiện tỷ giá ổn định, rủi ro có thể chưa bộc lộ; tuy nhiên, khi đồng Kip mất giá mạnh, nghĩa vụ trả nợ quy đổi sang nội tệ tăng, làm suy giảm khả năng thanh toán và gia tăng nguy cơ nợ xấu. Vì vậy, bất cân xứng thông tin có thể làm gia tăng rủi ro tín dụng ngoại tệ, đặc biệt khi người vay thiếu nguồn thu ngoại tệ tương ứng hoặc công cụ phòng ngừa rủi ro tỷ giá phù hợp.
Hiệu ứng bảng cân đối kế toán
Céspedes và cộng sự (2004) chỉ ra rằng, biến động tỷ giá có thể tác động đến tình hình tài chính của doanh nghiệp thông qua hiệu ứng bảng cân đối kế toán. Khi doanh nghiệp vay ngoại tệ nhưng tài sản và doanh thu chủ yếu bằng nội tệ, sự mất giá của đồng nội tệ làm tăng nghĩa vụ trả nợ quy đổi, suy giảm giá trị tài sản ròng và hạn chế khả năng tiếp cận vốn. Điều này làm gia tăng nguy cơ mất khả năng thanh toán của khách hàng, kéo theo rủi ro tín dụng và nợ xấu tại ngân hàng.
Levy Yeyati (2006) cũng cho thấy, các nền kinh tế có mức độ đô la hóa tài chính cao dễ đối mặt với khủng hoảng ngân hàng khi đồng nội tệ mất giá. Đối với Lào, IMF (2024) cảnh báo những rủi ro liên quan đến biến động tỷ giá, suy giảm chất lượng tài sản và mất cân đối tiền tệ trong hệ thống ngân hàng. Những luận điểm này cho thấy mức độ đô la hóa tín dụng có thể khuếch đại tác động bất lợi của biến động tỷ giá đến chất lượng tài sản ngân hàng, đặc biệt khi khách hàng vay ngoại tệ thiếu nguồn thu tương ứng.
Lý thuyết ổn định tài chính và vai trò bộ đệm vốn
Theo Lý thuyết ổn định tài chính của Diamond và Dybvig (1983), vốn ngân hàng đóng vai trò quan trọng trong việc hấp thụ tổn thất và duy trì khả năng chống chịu trước các cú sốc. Khi nợ xấu gia tăng, chi phí dự phòng rủi ro tín dụng tăng, có thể làm suy giảm lợi nhuận và vốn ngân hàng. Ngược lại, ngân hàng có tỷ lệ an toàn vốn cao thường có khả năng hấp thụ tổn thất tốt hơn, qua đó hạn chế tác động bất lợi của rủi ro tín dụng và biến động tỷ giá đến hiệu quả hoạt động.
Trong điều kiện đô la hóa tài chính, vai trò của bộ đệm vốn càng quan trọng khi ngân hàng đồng thời đối mặt với rủi ro tỷ giá, suy giảm chất lượng tài sản và thiếu hụt thanh khoản ngoại tệ. IMF (2024) nhấn mạnh sự cần thiết phải tăng cường an toàn vốn, thanh khoản và kiểm soát mất cân đối tiền tệ trong hệ thống ngân hàng Lào. Đây là cơ sở để xem xét tỷ lệ an toàn vốn như một biến điều tiết, có khả năng làm giảm mức độ tác động bất lợi của đô la hóa đến nợ xấu và hiệu quả hoạt động ngân hàng.
TỔNG QUAN BẰNG CHỨNG THỰC NGHIỆM
Đô la hóa, phát triển tài chính và bất ổn ngân hàng
De Nicoló và cộng sự (2005) cho thấy mức độ đô la hóa tiền gửi chịu ảnh hưởng đáng kể từ độ tin cậy của chính sách kinh tế vĩ mô và chất lượng thể chế. Trong môi trường lạm phát cao, đô la hóa có thể góp phần duy trì hoạt động trung gian tài chính và thúc đẩy phát triển tài chính, nhưng đồng thời làm gia tăng nguy cơ bất ổn ngân hàng. Điều này phản ánh tác động 2 mặt của đô la hóa đối với hệ thống tài chính.
Levy Yeyati (2006) chỉ ra rằng, các nền kinh tế có mức độ đô la hóa tài chính cao thường có cầu tiền kém ổn định, dễ đối mặt với khủng hoảng ngân hàng khi đồng nội tệ mất giá và tăng trưởng kinh tế biến động mạnh hơn, trong khi lợi ích đối với phát triển tài chính chưa rõ ràng. Những kết quả này cho thấy cần đánh giá tác động của đô la hóa không chỉ qua lạm phát và tỷ giá mà còn thông qua rủi ro tín dụng, chất lượng tài sản và sự ổn định của hệ thống ngân hàng.
Đô la hóa và hiệu quả hoạt động ngân hàng
Kutan và cộng sự (2012) thông qua nghiên cứu 36 hệ thống ngân hàng tại các thị trường mới nổi cho thấy đô la hóa có tác động bất lợi đến hiệu quả hoạt động và khả năng sinh lời của ngân hàng. Tuy nhiên, chất lượng thể chế có thể góp phần hạn chế tác động này, cho thấy mối quan hệ giữa đô la hóa và hiệu quả ngân hàng còn phụ thuộc vào năng lực quản trị và môi trường chính sách.
Đối với Lào, cần phân biệt tác động của đô la hóa tiền gửi và đô la hóa tín dụng. Trong khi tiền gửi ngoại tệ có thể làm gia tăng chi phí dự trữ và quản lý thanh khoản, tín dụng ngoại tệ tiềm ẩn rủi ro mất khả năng thanh toán của khách hàng khi tỷ giá biến động. Mặc dù đều có thể làm suy giảm lợi nhuận ngân hàng, 2 hình thức đô la hóa có cơ chế tác động khác nhau, đòi hỏi các giải pháp quản trị rủi ro phù hợp.
Tín dụng ngoại tệ và cơ chế cân đối tiền tệ
Luca và Petrova (2008) chỉ ra rằng, đô la hóa tín dụng tại các nền kinh tế chuyển đổi chịu ảnh hưởng của đô la hóa tiền gửi và nhu cầu cân đối tài sản, nguồn vốn theo loại tiền tệ của ngân hàng. Tuy nhiên, khi ngân hàng sử dụng nguồn vốn ngoại tệ để cho vay đối với doanh nghiệp có doanh thu chủ yếu bằng nội tệ, rủi ro tỷ giá có thể chuyển từ ngân hàng sang khách hàng. Khi đồng nội tệ mất giá, nghĩa vụ trả nợ gia tăng, làm suy giảm khả năng thanh toán và gia tăng rủi ro tín dụng cho ngân hàng.
Như vậy, việc duy trì trạng thái ngoại tệ cân đối không đồng nghĩa với loại bỏ rủi ro đô la hóa. Ngân hàng vẫn có thể đối mặt với nguy cơ nợ xấu gia tăng nếu khách hàng vay ngoại tệ thiếu nguồn thu tương ứng hoặc công cụ phòng ngừa rủi ro tỷ giá. Do đó, tỷ lệ tín dụng ngoại tệ là chỉ tiêu quan trọng để đánh giá mối quan hệ giữa đô la hóa và nợ xấu, bên cạnh trạng thái ngoại tệ ròng của ngân hàng.
Nợ xấu và hiệu quả ngân hàng
Nghiên cứu của Louzis và cộng sự (2012) thông qua mô hình dữ liệu bảng động tại Hy Lạp cho thấy nợ xấu chịu ảnh hưởng của cả điều kiện kinh tế vĩ mô và đặc điểm nội tại ngân hàng, với mức độ tác động khác nhau giữa các danh mục tín dụng. Kết quả này khẳng định sự cần thiết phải xem xét các yếu tố như: tăng trưởng kinh tế, lạm phát, quy mô ngân hàng, mức độ an toàn vốn và thanh khoản khi phân tích nợ xấu. Đồng thời, nợ xấu hiện tại còn chịu ảnh hưởng từ chất lượng tín dụng trong quá khứ.
Nợ xấu gia tăng làm giảm thu nhập lãi, tăng chi phí dự phòng và xử lý nợ, qua đó ảnh hưởng tiêu cực đến khả năng sinh lời và hiệu quả hoạt động ngân hàng. Tuy nhiên, mối quan hệ này có thể mang tính hai chiều, bởi năng lực quản trị yếu kém cũng có thể làm gia tăng nợ xấu. Vì vậy, nghiên cứu cần xem xét khả năng nội sinh của nợ xấu và sử dụng mô hình dữ liệu bảng động trong kiểm định thực nghiệm để đánh giá chính xác hơn mối quan hệ giữa nợ xấu và hiệu quả hoạt động ngân hàng.
Bằng chứng tại CHDCND Lào
Menon (2008) phân tích các chính sách quản lý đa tiền tệ tại những nền kinh tế chuyển đổi Đông Nam Á, đồng thời cảnh báo rủi ro từ việc áp dụng các biện pháp giảm đô la hóa mang tính cưỡng chế khi điều kiện kinh tế vĩ mô chưa ổn định. Ra (2008) nghiên cứu hiện tượng đô la hóa tại Campuchia, Lào và Việt Nam trong quá trình chuyển đổi kinh tế. Trong khi đó, Kyophilavong và cộng sự (2018) thông qua mô hình tự hồi quy phân phối trễ và kiểm định nhân quả Granger, chỉ ra mối quan hệ giữa đô la hóa, chênh lệch lãi suất và rủi ro tỷ giá tại Lào có sự khác biệt giữa ngắn hạn và dài hạn.
Tuy nhiên, các nghiên cứu chủ yếu tiếp cận đô la hóa ở cấp độ kinh tế vĩ mô, chưa làm rõ tác động riêng biệt của đô la hóa tiền gửi và đô la hóa tín dụng đến nợ xấu và hiệu quả hoạt động của từng ngân hàng. Đây là khoảng trống nghiên cứu cần được xem xét, đặc biệt khi các ngân hàng thương mại tại Lào có sự khác biệt về quy mô, hình thức sở hữu, cơ cấu tín dụng và mức độ sử dụng ngoại tệ, dẫn đến khả năng chịu tác động không đồng nhất trước biến động tỷ giá.
PHÁT TRIỂN GIẢ THUYẾT NGHIÊN CỨU
Đô la hóa tiền gửi và nợ xấu
Đô la hóa tiền gửi không trực tiếp làm gia tăng nợ xấu nhưng có thể ảnh hưởng gián tiếp đến chất lượng tín dụng thông qua cơ cấu tài sản và nguồn vốn ngân hàng. Khi tỷ trọng tiền gửi ngoại tệ tăng, ngân hàng có xu hướng mở rộng tín dụng ngoại tệ nhằm cân đối nguồn vốn và hạn chế rủi ro tỷ giá. Luca và Petrova (2008) cho thấy đô la hóa tiền gửi là một trong những yếu tố thúc đẩy đô la hóa tín dụng. Tuy nhiên, việc cho vay ngoại tệ đối với khách hàng thiếu nguồn thu tương ứng có thể làm gia tăng rủi ro tín dụng khi đồng nội tệ mất giá. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H1: Đô la hóa tiền gửi có tác động cùng chiều đến Tỷ lệ nợ xấu của các ngân hàng thương mại tại CHDCND Lào.
Đô la hóa tín dụng và nợ xấu
Đô la hóa tín dụng làm gia tăng rủi ro tín dụng khi khách hàng vay ngoại tệ nhưng có nguồn thu chủ yếu bằng nội tệ. Khi đồng Kip mất giá so với USD hoặc Baht Thái Lan, nghĩa vụ trả nợ quy đổi sang nội tệ tăng, làm suy giảm khả năng thanh toán và gia tăng nguy cơ nợ xấu. Kutan và cộng sự (2012) nhấn mạnh rằng sự mất cân đối tiền tệ có thể làm gia tăng rủi ro vỡ nợ khi đồng nội tệ mất giá. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H2: Đô la hóa tín dụng có tác động cùng chiều đến Tỷ lệ nợ xấu của các ngân hàng thương mại tại CHDCND Lào.
Vai trò điều tiết của sự mất giá đồng nội tệ
Tác động của đô la hóa tín dụng đến nợ xấu phụ thuộc vào mức độ biến động tỷ giá. Khi đồng Kip ổn định, rủi ro từ các khoản vay ngoại tệ có thể chưa bộc lộ rõ. Ngược lại, sự mất giá của đồng Kip làm tăng nghĩa vụ trả nợ, đặc biệt đối với khách hàng thiếu nguồn thu ngoại tệ tương ứng. Do đó, biến động tỷ giá có thể khuếch đại tác động của đô la hóa tín dụng đến nợ xấu. Nghiên cứu đề xuất giả thuyết:
H3: Sự mất giá của đồng Kip làm gia tăng tác động cùng chiều của Đô la hóa tín dụng đến Tỷ lệ nợ xấu.
Đô la hóa tiền gửi và hiệu quả hoạt động ngân hàng
Đô la hóa tiền gửi có thể làm giảm hiệu quả hoạt động ngân hàng thông qua chi phí quản lý thanh khoản và dự trữ ngoại tệ. Khi tỷ trọng tiền gửi ngoại tệ tăng, ngân hàng cần duy trì nguồn thanh khoản tương ứng trong điều kiện khả năng hỗ trợ ngoại tệ từ ngân hàng trung ương còn hạn chế. Theo Bank of the Lao P.D.R. (2024), tỷ lệ dự trữ bắt buộc đối với ngoại tệ cao hơn nội tệ kể từ ngày 27/8/2024. Việc duy trì tài sản dự trữ có lợi suất thấp có thể làm giảm khả năng sinh lời của ngân hàng. Từ đó, nghiên cứu đề xuất giả thuyết:
H4: Đô la hóa tiền gửi có tác động ngược chiều đến Hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào.
Đô la hóa tín dụng và hiệu quả hoạt động ngân hàng
Tín dụng ngoại tệ có thể tạo nguồn thu cho ngân hàng nhưng đồng thời làm gia tăng chi phí quản trị rủi ro tỷ giá, giám sát khách hàng và xử lý tổn thất tín dụng. Khi đồng nội tệ mất giá, khả năng trả nợ của khách hàng suy giảm, ảnh hưởng đến thu nhập và lợi nhuận ngân hàng. Như vậy, đô la hóa tín dụng có thể tác động trực tiếp đến hiệu quả hoạt động và gián tiếp thông qua nợ xấu. Nghiên cứu đề xuất giả thuyết:
H5: Đô la hóa tín dụng có tác động ngược chiều đến Hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào.
Nợ xấu và vai trò trung gian
Nợ xấu gia tăng làm giảm thu nhập lãi, tăng chi phí dự phòng và xử lý nợ, qua đó ảnh hưởng bất lợi đến khả năng sinh lời của ngân hàng. Cụ thể, nợ xấu có thể làm giảm tỷ suất sinh lời trên tổng tài sản, tỷ suất sinh lời trên vốn chủ sở hữu và biên lãi ròng, đồng thời làm tăng tỷ lệ chi phí trên thu nhập. Bên cạnh tác động trực tiếp, nợ xấu còn có thể đóng vai trò trung gian, truyền dẫn ảnh hưởng của đô la hóa tín dụng đến hiệu quả hoạt động ngân hàng. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H6a: Tỷ lệ nợ xấu có tác động ngược chiều đến Hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào.
H6b: Nợ xấu đóng vai trò trung gian trong mối quan hệ giữa Đô la hóa tín dụng và Hiệu quả hoạt động ngân hàng.
Vai trò điều tiết của tỷ lệ an toàn vốn
Tỷ lệ an toàn vốn phản ánh khả năng hấp thụ tổn thất và mức độ chống chịu rủi ro của ngân hàng. Ngân hàng có tỷ lệ an toàn vốn cao thường có khả năng ứng phó tốt hơn với tổn thất tín dụng, biến động tỷ giá và áp lực thanh khoản. Trong điều kiện đô la hóa, bộ đệm vốn có thể góp phần hạn chế tác động bất lợi đến chất lượng tài sản và hiệu quả hoạt động. Vì vậy, nghiên cứu đề xuất giả thuyết:
H7: Tỷ lệ an toàn vốn có vai trò điều tiết, làm giảm tác động bất lợi của Đô la hóa đến Nợ xấu và Hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào.
MÔ HÌNH NGHIÊN CỨU VÀ HỆ THỐNG BIẾN ĐỀ XUẤT
Khung mô hình khái niệm
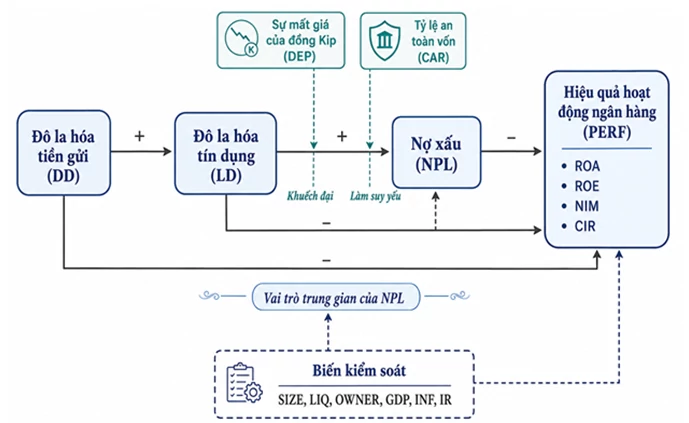
Khung nghiên cứu gồm 3 nhóm biến chính: (i) đô la hóa tài chính, bao gồm Đô la hóa tiền gửi (DD) và Đô la hóa tín dụng (LD); (ii) chất lượng tài sản, đo bằng Tỷ lệ nợ xấu (NPL); (iii) Hiệu quả hoạt động ngân hàng (PERF), được đánh giá thông qua tỷ suất sinh lời trên tổng tài sản (ROA), tỷ suất sinh lời trên vốn chủ sở hữu (ROE), biên lãi ròng (NIM) và tỷ lệ chi phí trên thu nhập (CIR).
Mô hình xem xét tác động trực tiếp của 2 hình thức đô la hóa đến Hiệu quả hoạt động ngân hàng và tác động gián tiếp thông qua Nợ xấu. Sự mất giá của đồng Kip được xác định là yếu tố điều tiết mối quan hệ giữa Đô la hóa tín dụng và Nợ xấu, trong khi Tỷ lệ an toàn vốn (CAR) được kỳ vọng làm giảm tác động bất lợi của Đô la hóa.
Các biến kiểm soát gồm Quy mô ngân hàng (SIZE), Thanh khoản (LIQ), Hình thức sở hữu (OWNER), Tăng trưởng tổng sản phẩm quốc nội (GDP), Lạm phát (INF) và Lãi suất (IR) nhằm phản ánh đặc điểm ngân hàng và điều kiện kinh tế vĩ mô. Tổng hợp các giả thuyết nghiên cứu được trình bày tại Bảng 1.
Bảng 1: Tổng hợp các giả thuyết nghiên cứu
| Giả thuyết | Quan hệ | Kỳ vọng |
|---|---|---|
| H1 | DD → NPL | + |
| H2 | LD → NPL | + |
| H3 | LD × DEP → NPL | + (khuếch đại) |
| H4 | DD → PERF | - |
| H5 | LD → PERF | - |
| H6a | NPL → PERF | - |
| H6b | LD → NPL → PERF | Trung gian |
| H7 | CAR × Dollarization → Risk/Performance | Giảm tác động bất lợi |
Nguồn: Tổng hợp của tác giả
Đề xuất cách đo lường biến
Bảng 2: Hệ thống biến và cách đo lường đề xuất
| Nhóm | Biến | Ký hiệu | Đo lường đề xuất | Vai trò | Kỳ vọng |
|---|---|---|---|---|---|
| Đô la hóa | Đô la hóa tiền gửi | DD | Tiền gửi ngoại tệ / Tổng tiền gửi | Độc lập | + NPL; - PERF |
| Đô la hóa | Đô la hóa tín dụng | LD | Dư nợ ngoại tệ / Tổng dư nợ | Độc lập | + NPL; - PERF |
| Chất lượng tài sản | Nợ xấu | NPL | Nợ xấu / Tổng dư nợ | Trung gian/Phụ thuộc | - PERF |
| Hiệu quả | ROA | ROA | LN ròng / Tài sản bình quân | Phụ thuộc | Cao hơn tốt hơn |
| Hiệu quả | ROE | ROE | LN ròng / VCSH bình quân | Phụ thuộc | Cao hơn tốt hơn |
| Hiệu quả | Biên lãi thuần | NIM | Thu nhập lãi thuần / Tài sản sinh lãi | Phụ thuộc | Cao hơn tốt hơn |
| Hiệu quả | Chi phí/thu nhập | CIR | Chi phí hoạt động / Thu nhập hoạt động | Phụ thuộc | Thấp hơn tốt hơn |
| Hiệu quả mở rộng | Hiệu quả DEA/SFA | EFF | Điểm hiệu quả kỹ thuật/chi phí | Bổ sung | Cao hơn tốt hơn |
| Điều tiết | Mất giá tỷ giá | DEP | % thay đổi LAK/USD (hoặc NEER/REER) | Điều tiết | Khuếch đại LD→NPL |
| Điều tiết | An toàn vốn | CAR | Vốn đủ tiêu chuẩn / Tài sản có rủi ro | Điều tiết | Giảm rủi ro |
| Kiểm soát | Quy mô | SIZE | ln(Tổng tài sản) | Kiểm soát | ± |
| Kiểm soát | Thanh khoản | LIQ | Tài sản thanh khoản / Tổng tài sản hoặc tiền gửi | Kiểm soát | ± |
| Kiểm soát | Sở hữu | OWNER | Biến giả theo nhóm sở hữu | Kiểm soát/Dị biệt | ± |
| Vĩ mô | Tăng trưởng GDP | GDP | Tăng trưởng GDP thực (%) | Kiểm soát | - NPL; + PERF |
| Vĩ mô | Lạm phát | INF | Tăng CPI (%) | Kiểm soát | ± |
| Vĩ mô | Lãi suất | IR | Lãi suất chính sách/thị trường | Kiểm soát | ± |
Nguồn: Tổng hợp của tác giả
Đô la hóa tiền gửi được đo lường bằng tỷ lệ tiền gửi ngoại tệ trên tổng tiền gửi của từng ngân hàng; Đô la hóa tín dụng được xác định bằng tỷ lệ dư nợ ngoại tệ trên tổng dư nợ. Cách đo lường này phù hợp với phân tích dữ liệu bảng cấp ngân hàng, phản ánh cơ cấu nguồn vốn và mức độ rủi ro tín dụng ngoại tệ. Trong khi đó, tỷ lệ tiền gửi ngoại tệ trên cung tiền rộng (M2) có thể sử dụng để đánh giá mức độ đô la hóa ở cấp độ kinh tế vĩ mô.
Tỷ lệ nợ xấu cần được xác định thống nhất theo quy định phân loại nợ của Ngân hàng Trung ương Lào trong toàn bộ giai đoạn nghiên cứu. Trường hợp quy định phân loại nợ hoặc cơ cấu lại khoản vay thay đổi, cần điều chỉnh phương pháp đo lường để bảo đảm tính so sánh của dữ liệu. Đồng thời, có thể bổ sung chỉ tiêu dự phòng rủi ro tín dụng và tỷ lệ nợ được cơ cấu lại nhằm đánh giá đầy đủ hơn chất lượng tài sản ngân hàng. Hệ thống biến và cách đo lường đề xuất được trình bày tại Bảng 2.
Mô hình nghiên cứu
Phương trình hiệu quả có thể được ước lượng riêng cho ROA, ROE, NIM và CIR:
PERF_it = α + ρPERF_i,t-1 + θ1DD_it + θ2LD_it + θ3NPL_it + θ4CAR_it + γX_it + δZ_t + μ_i + ε_it
Dấu của θ3 kỳ vọng âm khi PERF là ROA, ROE, NIM và dương khi PERF là CIR nếu CIR được định nghĩa chi phí/thu nhập.
Mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào
 |
Nguồn: Tác giả đề xuất
THẢO LUẬN VÀ ĐÓNG GÓP CỦA MÔ HÌNH ĐỀ XUẤT
Mô hình nghiên cứu đề xuất có 3 đóng góp chính.
Thứ nhất, phân biệt đô la hóa tiền gửi và đô la hóa tín dụng nhằm làm rõ cơ chế tác động từ 2 phía của bảng cân đối ngân hàng. Trong khi đô la hóa tiền gửi phản ánh cơ cấu nguồn vốn và yêu cầu quản lý thanh khoản, đô la hóa tín dụng thể hiện mức độ rủi ro của các khoản vay ngoại tệ, đặc biệt đối với khách hàng thiếu nguồn thu ngoại tệ tương ứng.
Thứ hai, xác định nợ xấu là biến trung gian trong mối quan hệ giữa đô la hóa tín dụng và hiệu quả hoạt động ngân hàng. Cách tiếp cận này góp phần lý giải cơ chế đô la hóa tín dụng có thể làm suy giảm khả năng sinh lời thông qua gia tăng rủi ro tín dụng, thay vì chỉ xem xét mối quan hệ trực tiếp giữa các biến.
Thứ ba, xem xét vai trò điều tiết của biến động tỷ giá đối với mối quan hệ giữa đô la hóa tín dụng và nợ xấu. Theo đó, sự mất giá của đồng Kip được kỳ vọng làm gia tăng rủi ro tín dụng tại những ngân hàng có tỷ trọng cho vay ngoại tệ cao. Cách tiếp cận này góp phần làm rõ tác động của đô la hóa trong những điều kiện kinh tế vĩ mô khác nhau.
HÀM Ý NGHIÊN CỨU
Trên cơ sở tổng quan lý thuyết, bằng chứng thực nghiệm và mô hình đề xuất, nghiên cứu xác định một số hàm ý nhằm tăng cường quản trị rủi ro đô la hóa, kiểm soát nợ xấu và nâng cao hiệu quả hoạt động của các ngân hàng thương mại tại CHDCND Lào. Theo đó, cần chú trọng 2 định hướng sau:
Một là, tăng cường giám sát rủi ro đô la hóa. Ngân hàng Trung ương Lào cần phân biệt đô la hóa tiền gửi và đô la hóa tín dụng trong đánh giá an toàn hệ thống ngân hàng. Bên cạnh theo dõi tỷ trọng tiền gửi và dư nợ ngoại tệ, cần chú trọng khả năng trả nợ bằng ngoại tệ của khách hàng nhằm nhận diện sớm nguy cơ mất cân đối tiền tệ và gia tăng nợ xấu.
Hai là, hoàn thiện quản trị rủi ro tín dụng ngoại tệ. Các ngân hàng thương mại cần đánh giá khả năng trả nợ dựa trên cơ cấu dòng tiền và mức độ phù hợp giữa đồng tiền vay với nguồn thu của khách hàng. Đồng thời, áp dụng hạn mức tín dụng, yêu cầu tài sản bảo đảm và biện pháp phòng ngừa rủi ro phù hợp với mức độ biến động tỷ giá, qua đó hạn chế nợ xấu và nâng cao hiệu quả hoạt động ngân hàng.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488–500. https://doi.org/10.2307/1879431
2 . Allen, F., & Santomero, A. M. (1997). The theory of financial intermediation. Journal of Banking & Finance, 21(11-12), 1461-1485. https://doi.org/10.1016/S0378-4266(97)00032-0
3. Bank of the Lao P.D.R. (2024). Reserve requirement rate. https://www.bol.gov.la/en/reservRate
4. Céspedes, L. F., Chang, R., & Velasco, A. (2004). Balance sheets and exchange rate policy. American Economic Review, 94(4), 1183-1193. https://doi.org/10.1257/0002828042002589
5. Diamond, D. W., & Dybvig, P. H. (1983). Bank runs, deposit insurance, and liquidity. Journal of Political Economy, 91(3), 401–419. https://doi.org/10.1086/261155
6. De Nicoló, G., Honohan, P., & Ize, A. (2005). Dollarization of bank deposits: Causes and consequences. Journal of Banking & Finance, 29(7), 1697-1727. https://doi.org/10.1016/j.jbankfin.2004.06.033
7. International Monetary Fund - IMF (2024). Lao People's Democratic Republic: 2024 Article IV consultation-Press release; staff report; and statement by the Executive Director for Lao People's Democratic Republic (IMF Country Report No. 24/319). https://doi.org/10.5089/9798400293283.002
8. Ize, A., & Levy Yeyati, E. (2003). Financial dollarization. Journal of International Economics, 59(2), 323-347. https://doi.org/10.1016/S0022-1996(02)00017-X
9. Kutan, A. M., Ozsoz, E., & Rengifo, E. W. (2012). Cross-sectional determinants of bank performance under deposit dollarization in emerging markets. Emerging Markets Review, 13(4), 478-492. https://doi.org/10.1016/j.ememar.2012.07.003
10. Kyophilavong, P., Tiwari, A. K., Kim, B., & Phoyduangsy, S. (2018). The causality of dollarisation, interest rate and exchange rate: Evidence from Laos. Global Business and Economics Review, 20(1), 115-125. https://doi.org/10.1504/GBER.2018.088486
11. Levy Yeyati, E. (2006). Financial dollarization: Evaluating the consequences. Economic Policy, 21(45), 61-118. https://doi.org/10.1111/j.1468-0327.2006.00154.x
12. Louzis, D. P., Vouldis, A. T., & Metaxas, V. L. (2012). Macroeconomic and bank-specific determinants of non-performing loans in Greece: A comparative study of mortgage, business and consumer loan portfolios. Journal of Banking & Finance, 36(4), 1012-1027. https://doi.org/10.1016/j.jbankfin.2011.10.012
13. Luca, A., & Petrova, I. (2008). What drives credit dollarization in transition economies? Journal of Banking & Finance, 32(5), 858-869. https://doi.org/10.1016/j.jbankfin.2007.06.003
14. Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77–91. https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
15. Menon, J. (2008). Dealing with multiple currencies: What options for the transitional economies of Southeast Asia? Journal of the Asia Pacific Economy, 13(2), 131-146. https://doi.org/10.1080/13547860801923525
16. Ra, H.-R. (2008). Modeling the dollarization: A case study for Cambodia, Laos, and Vietnam. Global Economic Review, 37(2), 157-169.
17. World Bank (2024). Lao PDR Economic Monitor, October 2024: Reforms for stability and growth. World Bank.
| Ngày nhận bài: 3/8/2026; Ngày hoàn thiện biên tập: 13/10/2026 Ngày duyệt đăng: 26/10/2026 |
Tin liên quan

Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


