


Chuyển đổi sang kê khai thuế: Bước ngoặt quản lý thuế hộ kinh doanh tại Việt Nam
Nguyễn Thị Thúy Linh
Trường Đại học Kinh tế và Quản trị kinh doanh, Đại học Thái Nguyên
Email: [email protected]
Tóm tắt
Quản lý thuế đối với hộ kinh doanh luôn là một thách thức đối với cơ quan thuế Việt Nam do đặc điểm hoạt động nhỏ lẻ, phân tán và thói quen thanh toán bằng tiền mặt. Bài viết phân tích xu hướng chuyển đổi từ phương pháp thuế khoán truyền thống sang phương pháp kê khai trong bối cảnh hiện đại hóa quản lý thuế. Kết quả cho thấy quá trình chuyển đổi bước đầu góp phần nâng cao tính minh bạch và hiệu quả quản lý thuế, nhưng vẫn tồn tại một số khó khăn nhất định. Trên cơ sở đó, bài viết đề xuất một số giải pháp nhằm hoàn thiện cơ chế quản lý thuế đối với hộ kinh doanh, qua đó góp phần mở rộng cơ sở thuế và thúc đẩy môi trường kinh doanh minh bạch, bình đẳng.
Từ khóa: Hộ kinh doanh, kê khai thuế, thuế khoán
Abstract
Tax administration for household businesses in Viet Nam has long posed significant challenges for tax authorities due to their small-scale, fragmented operations and the widespread reliance on cash transactions. This paper analyzes the transition from the traditional presumptive tax method to the tax declaration method within the broader context of tax administration modernization. The findings indicate that the transition has initially contributed to enhancing transparency and improving tax administration efficiency, although several challenges and limitations remain. Based on these findings, the paper proposes a number of recommendations to improve the tax management mechanism for household businesses, thereby contributing to the expansion of the tax base and the promotion of a more transparent and equitable business environment.
Keywords: Household businesses, tax declaration, presumptive tax
ĐẶT VẤN ĐỀ
Khu vực hộ kinh doanh (HKD) đóng vai trò quan trọng trong nền kinh tế Việt Nam với hơn 5 triệu hộ hoạt động trong nhiều lĩnh vực khác nhau (Bộ Tài chính, 2025). Trong thời gian dài, quản lý thuế đối với khu vực này chủ yếu áp dụng phương pháp thuế khoán nhằm đơn giản hóa quản lý đối với các cơ sở kinh doanh nhỏ lẻ. Tuy nhiên, trong bối cảnh kinh tế số và yêu cầu minh bạch tài chính ngày càng cao, phương pháp này bộc lộ nhiều hạn chế như khó phản ánh chính xác doanh thu thực tế, tiềm ẩn thất thu thuế và chưa phù hợp với xu hướng quản lý thuế hiện đại dựa trên dữ liệu.
Trước yêu cầu cải cách, Việt Nam đã chuyển đổi từ cơ chế thuế khoán sang tự kê khai và tự nộp thuế đối với HKD. Chính sách được triển khai từ ngày 1/1/2026 nhằm nâng cao tính minh bạch, tăng trách nhiệm của người nộp thuế và hiện đại hóa công tác quản lý thuế (Bộ Tài chính, 2025). Trong bối cảnh đó, nghiên cứu quá trình chuyển đổi này có ý nghĩa quan trọng trong việc đánh giá thực trạng triển khai và đề xuất giải pháp nâng cao hiệu quả quản lý thuế trong thời gian tới.
THAY ĐỔI TRONG QUẢN LÝ THUẾ HỘ KINH DOANH
Trong những năm gần đây, quản lý thuế đối với HKD tại Việt Nam được đổi mới theo hướng minh bạch hóa, chuẩn hóa nghĩa vụ thuế và tăng cường ứng dụng công nghệ thông tin. Năm 2026 đánh dấu bước chuyển quan trọng với việc ban hành Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP và Thông tư 18/2026/TT-BTC với 3 thay đổi nổi bật gồm:
Thứ nhất, nâng ngưỡng doanh thu không chịu thuế giá trị gia tăng và thuế thu nhập cá nhân từ 100 triệu đồng lên 1 tỷ đồng/năm, giúp giảm gánh nặng cho HKD nhỏ và tập trung quản lý các hộ quy mô lớn hơn.
Thứ hai, chuẩn hóa phương pháp kê khai thuế, yêu cầu các hộ đáp ứng điều kiện về doanh thu và quy mô thực hiện kê khai theo doanh thu thực tế thông qua hóa đơn điện tử.
Thứ ba, đẩy mạnh chuyển đổi số trong quản lý thuế bằng việc mở rộng hóa đơn điện tử khởi tạo từ máy tính tiền và tăng cường nộp thuế điện tử qua các nền tảng như eTax Mobile.
So sánh công tác quản lý thuế HKD theo phương pháp thuế khoán và thuế kê khai tại Bảng 1.
Bảng 1: So sánh phương thức quản lý thuế khoán và quản lý thuế kê khai
| Tiêu chí | Thuế khoán (1/1/2026) | Thuế kê khai (Từ 1/1/2026) |
|---|---|---|
| Căn cứ tính thuế | Doanh thu ấn định (Khoán) | Doanh thu thực tế (Theo hóa đơn) |
| Ngưỡng miễn thuế | Doanh thu ≤ 100 triệu đồng/năm | Doanh thu ≤ 1 tỷ đồng/năm |
| Hóa đơn, chứng từ | Không bắt buộc hoặc dùng hóa đơn lẻ | HĐĐT khởi tạo từ máy tính tiền |
| Cơ chế quản lý | Thủ công, quản lý rủi ro thấp | Liên thông dữ liệu số, đối soát tự động |
| Phương thức thực hiện | Trực tiếp tại cơ quan thuế/Ủy nhiệm thu | Trực tuyến (eTax Mobile/Portal) |
Nguồn: Tác giả tổng hợp
SỐ HÓA QUẢN LÝ THUẾ VÀ CƠ CHẾ ĐỐI SOÁT DỮ LIỆU
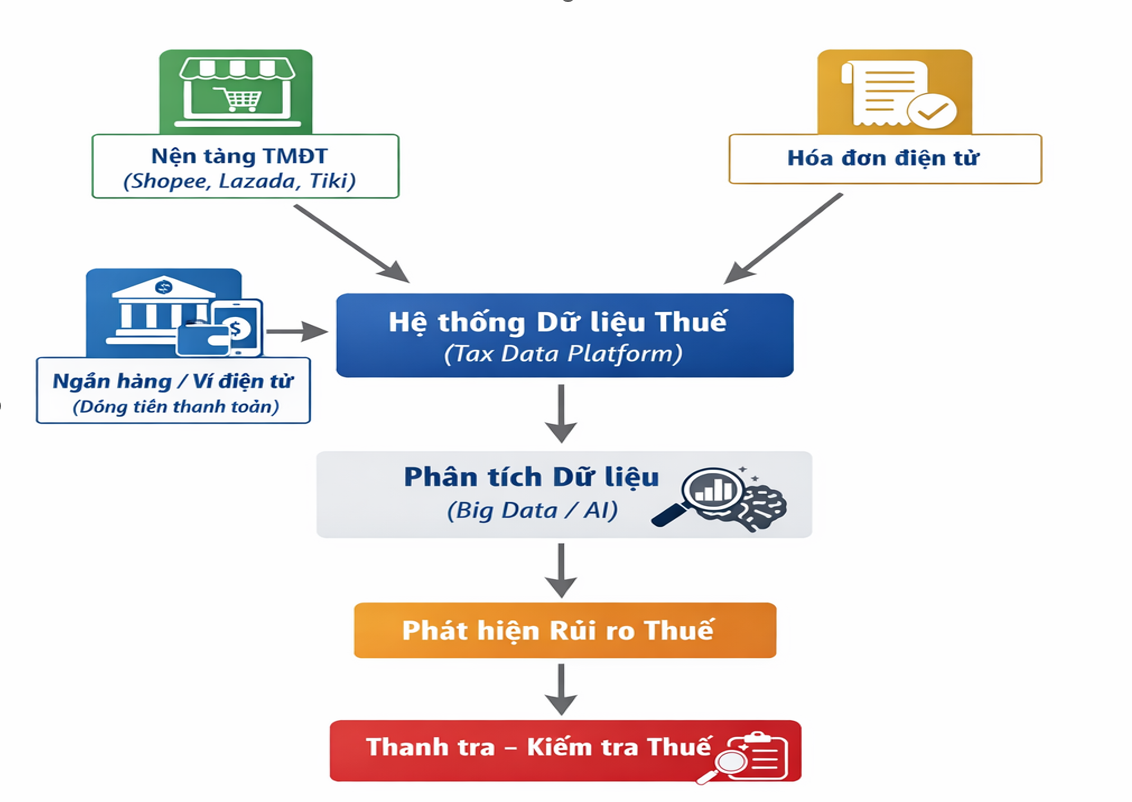
Việc triển khai hóa đơn điện tử tạo ra nguồn dữ liệu giao dịch thời gian thực, là nền tảng cốt lõi để xác định doanh thu theo phương pháp kê khai. Trong môi trường số, cơ quan thuế thiết lập cơ chế đối soát tự động từ ba nguồn dữ liệu chính: (1) Hợp đồng điện tử khởi tạo từ máy tính tiền; (2) Giao dịch thanh toán qua ngân hàng/ví điện tử; và (3) Dữ liệu kinh doanh từ các sàn thương mại điện tử (Hình).
Bên cạnh đó, các ứng dụng như eTax Mobile giúp đơn giản hóa thủ tục kê khai và nộp thuế trực tuyến, góp phần nâng cao mức độ tuân thủ tự nguyện của HKD (Bộ Tài chính, 2025). Quá trình số hóa này chính là nhân tố quyết định việc chuyển đổi từ mô hình quản lý dựa trên doanh thu khoán (cảm tính) sang mô hình quản lý dựa trên dữ liệu giao dịch (minh bạch).
Hình : Cơ chế đối soát dữ liệu trong quản lý thuế hộ kinh doanh
 |
Nguồn: Tác giả tổng hợp và xây dựng
MỘT SỐ ĐÁNH GIÁ
Phân tích thực trạng quản lý thuế hộ kinh doanh
Năm 2025 trở về trước, công tác quản lý thuế HKD tại Việt Nam vẫn dựa trọng tâm vào phương pháp khoán. Tuy nhiên, bước sang đầu năm 2026, với sự thay đổi về khung pháp lý, cấu trúc quản lý thuế đã có sự dịch chuyển rõ rệt.
Bảng 2: Kết quả quản lý thuế hộ kinh doanh tại Việt Nam
| Chỉ tiêu | ĐVT | 2020 | 2022 | 2024 | Ước tính quý I/2026 |
|---|---|---|---|---|---|
| Tỷ lệ HKD quản lý thuế theo phương pháp kê khai | % | 7,28 | 4,53 | 3,77 | ≈ 12,5 |
| Bình quân thuế/hộ quản lý theo phương pháp khoán/năm | Triệu đồng | 5,09 | 4,22 | 4,67 | ≈ 4,85 |
| Bình quân thuế/hộ quản lý theo phương pháp kê khai/năm | Triệu đồng | 27,46 | 44,13 | 39,52 | ≈ 45,2 |
Nguồn: Tác giả tổng hợp từ Dự thảo Báo cáo tổng kết thi hành Luật Quản lý thuế và số liệu sơ bộ Quý I/2026
Số liệu các năm 2020, 2022, 2024 (Bảng 2) cho thấy, phương pháp thuế khoán vẫn chiếm ưu thế trong quản lý HKD khi tỷ lệ hộ nộp thuế khoán tăng từ 92,72% lên 96,6%, trong khi tỷ lệ hộ kê khai giảm còn 3,4%. Tuy nhiên, số thuế bình quân của hộ kê khai cao hơn nhiều lần hộ khoán, cho thấy phương pháp kê khai phản ánh doanh thu sát thực tế hơn và có khả năng hạn chế thất thu ngân sách. Năm 2026, đánh dấu một giai đoạn chuyển đổi mang tính bứt phá trong quản lý thuế HKD tại Việt Nam. Sự thay đổi không chỉ dừng lại ở các quy định pháp lý mới mà còn thể hiện rõ qua những chuyển biến tích cực về cơ cấu quản lý và hiệu quả thu ngân sách.
Gia tăng hộ kinh doanh kê khai thuế
Năm 2026 ghi nhận xu hướng gia tăng số lượng HKD chuyển sang phương pháp kê khai sau khi triển khai các quy định quản lý thuế mới. Việc điều chỉnh ngưỡng doanh thu và mở rộng áp dụng hóa đơn điện tử giúp cơ quan thuế tập trung quản lý nhóm HKD có quy mô doanh thu lớn (trên 1 tỷ đồng/năm). Mức thuế bình quân của hộ kê khai ước đạt khoảng 45,2 triệu đồng/năm, cao gấp hơn 9 lần mức thuế khoán bình quân khoảng 4,85 triệu đồng/năm, cho thấy phương pháp kê khai phản ánh doanh thu sát thực tế hơn (Tác giả tính toán dựa trên số liệu của Cục Thuế, 2025, 2026).
Đẩy mạnh số hóa quản lý thuế
Đến hết quý I/2026, khoảng 155.000 HKD đã đăng ký sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Đồng thời, tỷ lệ kê khai và nộp thuế điện tử tại khu vực đô thị tiếp tục tăng, góp phần nâng cao tính minh bạch và hiệu quả quản lý doanh thu. Tỷ lệ hộ kê khai thực hiện các nghĩa vụ thuế qua ứng dụng eTax Mobile tại các khu vực đô thị đã đạt trên 98%, giúp giảm chi phí tuân thủ cho người dân và chi phí quản lý cho nhà nước (Cục Thuế, 2026).
Tác động đối với thu ngân sách nhà nước
Quá trình chuyển đổi từ thuế khoán sang kê khai bước đầu góp phần cải thiện hiệu quả thu ngân sách từ khu vực HKD. Mặc dù số lượng hộ kê khai còn chiếm tỷ trọng nhỏ, nhóm này lại đóng góp tỷ trọng lớn trong tổng số thu ngân sách từ khu vực HKD, phản ánh hiệu quả quản lý cao hơn của phương pháp kê khai so với cơ chế khoán truyền thống. Tổng thu NSNN từ khu vực HKD trong Quý I/2026 ước tính đạt mức tăng trưởng khoảng 30-35% so với cùng kỳ năm trước (Cục Thuế, 2026). Những kết quả bước đầu trong quá trình triển khai cho thấy việc chuyển đổi từ phương pháp thuế khoán sang kê khai đối với HKD đang từng bước được thúc đẩy thông qua sự kết hợp giữa hoàn thiện cơ chế quản lý, đẩy mạnh ứng dụng công nghệ số và tăng cường hỗ trợ người nộp thuế.
Một số hạn chế
Mặc dù cải cách thuế năm 2026 mang lại kết quả tích cực về số thu và chuyển đổi số, quá trình triển khai vẫn đối mặt với 3 nhóm hạn chế chính.
Thứ nhất, năng lực tuân thủ và hệ thống sổ sách kế toán của hộ kinh doanh còn hạn chế. Dù Thông tư 18/2026/TT-BTC đã đơn giản hóa chế độ kế toán, phần lớn hộ kinh doanh vẫn chưa có thói quen và kỹ năng ghi chép sổ sách đầy đủ. Việc phải lưu trữ hóa đơn, chứng từ đầu vào theo phương pháp kê khai tạo áp lực lớn cho các hộ vốn quen với cơ chế thuế khoán.
Thứ hai, hạ tầng kỹ thuật và chi phí chuyển đổi số vẫn là rào cản đáng kể. Tỷ lệ nộp thuế điện tử qua eTax Mobile tập trung chủ yếu ở khu vực đô thị, trong khi nhiều hộ kinh doanh tại nông thôn gặp khó khăn trong tiếp cận hóa đơn điện tử từ máy tính tiền do hạn chế về hạ tầng mạng và chi phí đầu tư thiết bị.
Thứ ba, việc kiểm soát doanh thu thực tế vẫn còn nhiều thách thức. Dù cơ chế đối soát dữ liệu đã được triển khai, kiểm soát dòng tiền mặt vẫn khó khăn. Bên cạnh đó, nhiều hộ kinh doanh thương mại điện tử vẫn sử dụng tài khoản cá nhân thay vì tài khoản kinh doanh định danh, gây trở ngại cho cơ quan thuế trong việc liên thông và đối soát dữ liệu ngân hàng.
GIẢI PHÁP HOÀN THIỆN
Để nâng cao hiệu quả quản lý thuế đối với hộ kinh doanh theo phương pháp kê khai, cần triển khai đồng bộ nhiều giải pháp.
Trước hết, cần tiếp tục đơn giản hóa chế độ kế toán và tăng cường hỗ trợ hộ kinh doanh trong sử dụng hóa đơn điện tử, kê khai và lưu trữ chứng từ nhằm giảm chi phí tuân thủ thuế. Đồng thời, cần hoàn thiện hạ tầng công nghệ và mở rộng ứng dụng thuế điện tử, đặc biệt tại khu vực nông thôn, đi kèm với cơ chế hỗ trợ chi phí thiết bị và phần mềm trong giai đoạn đầu chuyển đổi số.
Bên cạnh đó, cơ quan Thuế cần tăng cường kết nối và đối soát dữ liệu với ngân hàng, trung gian thanh toán và sàn thương mại điện tử để nâng cao hiệu quả kiểm soát doanh thu và hạn chế thất thu thuế. Đồng thời, cần đẩy mạnh tuyên truyền, phổ biến chính sách thuế mới thông qua nền tảng số và các chương trình tập huấn cho hộ kinh doanh.
Ngoài ra, việc khuyến khích thanh toán không dùng tiền mặt và nâng cao năng lực quản lý rủi ro của cơ quan thuế trong môi trường kinh doanh số cũng là những giải pháp quan trọng nhằm hiện đại hóa quản lý thuế đối với hộ kinh doanh.
KẾT LUẬN
Việc chuyển đổi từ cơ chế thuế khoán sang kê khai đối với HKD là bước cải cách quan trọng trong tiến trình hiện đại hóa quản lý thuế tại Việt Nam. Cơ chế kê khai gắn với hóa đơn điện tử và dữ liệu giao dịch thực tế góp phần nâng cao tính minh bạch, tăng hiệu quả quản lý thu và hạn chế thất thu ngân sách.
Tuy nhiên, để quá trình chuyển đổi đạt hiệu quả bền vững, cần tiếp tục hoàn thiện cơ chế quản lý, nâng cao năng lực tuân thủ của hộ kinh doanh và đẩy mạnh ứng dụng công nghệ số trong quản lý thuế. Đây sẽ là nền tảng quan trọng để quản lý hiệu quả khu vực hộ kinh doanh trong bối cảnh kinh tế số phát triển.
Tài liệu tham khảo:
1. Bộ Tài chính (2025). Dự thảo Báo cáo tổng kết việc thi hành Luật Quản lý thuế.
2. Bộ Tài chính (2026). Thông tư số 18/2026/TT-BTC quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
3. Chính phủ (2026). Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
4. Chính phủ (2026). Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
5. Quốc hội (2019). Luật Quản lý thuế số 38/2019/QH14.
6. Quốc hội (2025). Luật Thuế thu nhập cá nhân số 109/2025/QH15.
7. Quốc hội (2025). Luật số 149/2025/QH15 sửa đổi, bổ sung một số điều của Luật Thuế GTGT năm 2024.
| Ngày nhận bài: 12/3/2026; Ngày hoàn thiện biên tập: 5/5/2026; Ngày duyệt đăng: 9/5/2026 |
Các tin khác

Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam

Tác động của rủi ro tín dụng đến ổn định ngân hàng trong bối cảnh phát triển bền vững của các ngân hàng thương mại Việt Nam

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Mô hình phân phối tiền kỹ thuật số của ngân hàng trung ương (CBDC) bán lẻ: Kinh nghiệm quốc tế và sự lựa chọn tối ưu cho hệ thống tài chính Việt Nam

Quản trị GenAI có trách nhiệm trong dịch vụ khách hàng: Nghiên cứu trường hợp tại MBBank, TPBank và Techcombank

Thực hành ESG tại ngân hàng thương mại: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế


