


Các yếu tố ảnh hưởng đến lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam
Nguyễn Xuân Vinh
Trường Đại học Ngoại Thương
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam. Kết quả nghiên cứu cho thấy, các yếu tố: Áp lực từ các bên liên quan, Văn hóa tổ chức hướng bền vững, Nhận thức chiến lược của nhà quản lý, Năng lực lãnh đạo bền vững của nhà quản lý và Cam kết của lãnh đạo cấp cao tác động đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam. Trong đó, Cam kết của lãnh đạo cấp cao có tác động mạnh nhất. Qua đó, nghiên cứu đề xuất các khuyến nghị quản trị nhằm thúc đẩy thực hành lãnh đạo gắn với mục tiêu phát triển bền vững trong doanh nghiệp dịch vụ.
Từ khóa: Áp lực các bên liên quan, ngành khách sạn Việt Nam, lãnh đạo định hướng bền vững
Abstract
This study examines the factors influencing sustainability-oriented leadership in the Vietnamese hospitality industry. The findings indicate that stakeholder pressure, a sustainability-oriented organizational culture, managers’ strategic awareness, managers’ sustainable leadership competencies, and top management commitment all have significant effects on sustainability-oriented leadership. Among these factors, top management commitment exerts the strongest influence. Based on these findings, the study proposes several managerial recommendations to promote leadership practices aligned with the Sustainable Development Goals within service enterprises.
Keywords: Stakeholder pressure, Vietnamese hospitality industry, sustainability-oriented leadership
GIỚI THIỆU
Trong bối cảnh phát triển bền vững trở thành yêu cầu ngày càng rõ rệt đối với doanh nghiệp, vai trò của nhà lãnh đạo không còn giới hạn ở việc theo đuổi hiệu quả kinh tế ngắn hạn mà ngày càng gắn với trách nhiệm xã hội và môi trường. Đối với ngành khách sạn, yêu cầu này càng trở nên cấp thiết khi áp lực thị trường không chỉ đến từ cơ quan quản lý hay nhà đầu tư mà còn đến trực tiếp từ khách du lịch.
Cho đến nay, phần lớn các nghiên cứu trước tập trung vào hệ quả của lãnh đạo định hướng bền vững như đổi mới xanh, hiệu quả bền vững hay hành vi môi trường của nhân viên. Trong khi đó, hướng nghiên cứu ngược lại, tức các yếu tố hình thành và thúc đẩy lãnh đạo định hướng bền vững, vẫn còn hạn chế, đặc biệt trong bối cảnh các nền kinh tế mới nổi như Việt Nam.
Xuất phát từ khoảng trống đó, nghiên cứu này tập trung phân tích các yếu tố ảnh hưởng đến lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam. Trên cơ sở đó đề xuất một số khuyến nghị quản trị nhằm thúc đẩy phong cách lãnh đạo này trong doanh nghiệp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lãnh đạo định hướng bền vững được hiểu là cách tiếp cận lãnh đạo, trong đó nhà quản lý tích hợp đồng thời mục tiêu kinh tế, xã hội và môi trường vào định hướng, quyết định và hành động quản trị (Avery và Bergsteiner, 2011; Boiral và cộng sự, 2014). Năng lực lãnh đạo theo hướng bền vững là khả năng chuyển định hướng này thành hành động quản trị cụ thể (Pham và Kim, 2019).
Theo Hambrick và Mason (1984), Avery và Bergsteiner (2011), nhận thức chiến lược về phát triển bền vững là khả năng xem phát triển bền vững như một ưu tiên dài hạn.
Nghiên cứu này sử dụng 2 nền tảng lý thuyết chính: (1) Lý thuyết các bên liên quan cho rằng, tác động của áp lực bên ngoài đến lãnh đạo định hướng bền vững (Donaldson và Preston, 1995); Lý thuyết tầng lớp quản trị cấp cao giải thích vai trò của nhận thức, năng lực và cam kết của nhà quản lý trong việc hình thành định hướng lãnh đạo (Hambrick và Mason, 1984). Bên cạnh đó, văn hóa tổ chức hướng bền vững được xem là yếu tố nội bộ hỗ trợ quá trình này.
Các nghiên cứu trước cho thấy, lãnh đạo định hướng bền vững có thể chịu tác động từ:
(i) Bên ngoài doanh nghiệp: Áp lực này được hiểu là sức ép từ khách hàng, cơ quan quản lý, nhà đầu tư, đối tác và cộng đồng đối với trách nhiệm môi trường và xã hội của doanh nghiệp (Donaldson và Preston, 1995). Áp lực từ cơ quan quản lý, khách hàng, chuỗi cung ứng, nhà đầu tư và cộng đồng có tác động tích cực đến việc triển khai kế toán quản trị môi trường tại các doanh nghiệp sản xuất Việt Nam, qua đó hỗ trợ kết quả môi trường, vận hành và tài chính (Phạm Thị Thu, 2026).
(ii) Bên trong doanh nghiệp, gồm: văn hóa tổ chức hướng bền vững hệ thống giá trị và chuẩn mực nội bộ khuyến khích phát triển bền vững (Ketprapakorn và Kantabutra, 2022); cam kết của lãnh đạo cấp cao là mức độ ủng hộ và phân bổ nguồn lực của ban lãnh đạo cho mục tiêu bền vững (Dubey và cộng sự, 2017). Theo Đỗ Minh Cương (2016), văn hóa doanh nghiệp ảnh hưởng đến phát triển bền vững; trong khi Trần Mạnh Linh và cộng sự (2026) chỉ ra rằng, cam kết của ban lãnh đạo cấp cao tác động tích cực đến thiết kế xanh và kết quả hoạt động doanh nghiệp.
Nghiên cứu của Phạm Thụy Thùy Dung và Lương Duy Bình (2025) cho thấy, áp lực từ quy định và thị trường có thể thúc đẩy doanh nghiệp nhỏ và vừa Việt Nam thực hiện hoạt động bền vững, qua đó nhấn mạnh vai trò của nhận thức yêu cầu bền vững và năng lực chuyển hóa yêu cầu này thành hành động.
Mô hình nghiên cứu
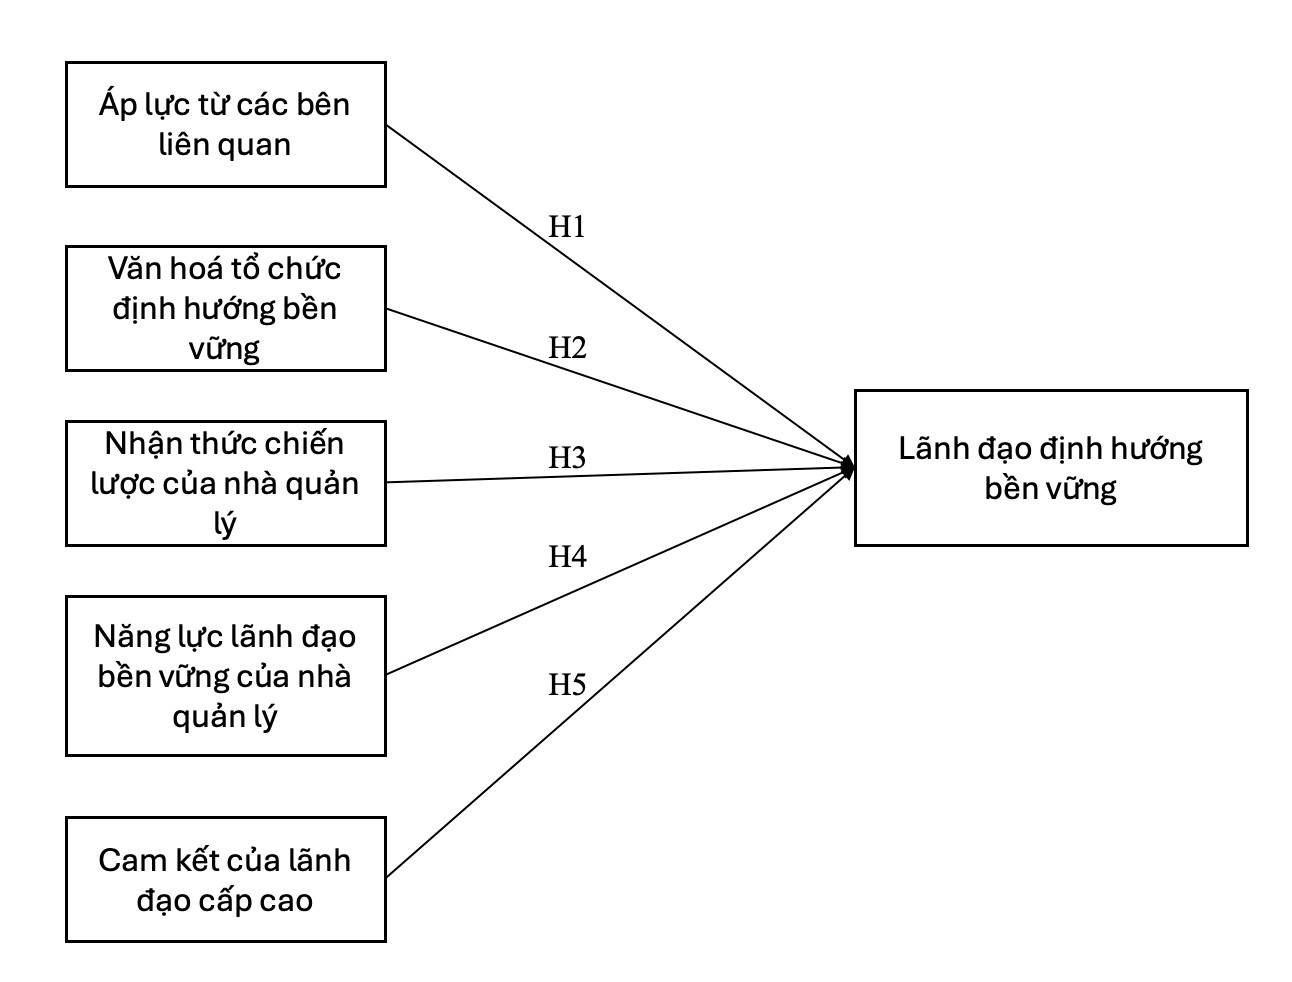
Dựa vào cơ sở lý thuyết nêu trên, tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Từ cơ sở lý thuyết trên, nghiên cứu đề xuất các giả thuyết như sau:
H1: Áp lực từ các bên liên quan có tác động tích cực đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam.
H2: Văn hóa tổ chức hướng bền vững có tác động tích cực đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam.
H3: Nhận thức chiến lược của nhà quản lý có tác động tích cực đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam.
H4: Năng lực lãnh đạo bền vững của nhà quản lý có tác động tích cực đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam.
H5: Cam kết của lãnh đạo cấp cao có tác động tích cực đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng thông qua khảo sát bằng bảng hỏi cấu trúc. Đối tượng khảo sát là đội ngũ quản lý cấp cơ sở, cấp trung và cấp cao đang làm việc tại các khách sạn 4 sao và 5 sao tại Hà Nội, TP. Hồ Chí Minh, Đà Nẵng và Nha Trang. Dữ liệu được thu thập từ tháng 1-3/2026. Mẫu nghiên cứu được lựa chọn theo phương pháp thuận tiện kết hợp chọn lọc theo tiêu chí phù hợp với mục tiêu nghiên cứu. Tổng cộng 320 bảng hỏi được phát ra, thu về 295 bảng trả lời. Sau khi rà soát và loại bỏ 13 bảng không hợp lệ, số bảng hợp lệ còn lại là 282 và được sử dụng cho phân tích chính thức. Dữ liệu được mã hóa và đưa vào phần mềm SPSS để phân tích.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Thống kê mô tả (Bảng 1) cho thấy, tổng cộng có 282 bảng trả lời hợp lệ. Trong đó, nữ chiếm 54,6% và nam chiếm 45,4%. Nhóm tuổi 30-40 chiếm tỷ trọng lớn nhất với 48,6%, tiếp đến là nhóm trên 40 tuổi với 28,7% và nhóm dưới 30 tuổi với 22,7%. Về cấp quản lý, quản lý cấp cơ sở chiếm 50,0%, cấp trung chiếm 36,5% và cấp cao chiếm 13,5%. Phần lớn người trả lời có trên 5 năm kinh nghiệm làm việc trong ngành khách sạn, chiếm 47,5%.
Bảng 1: Thống kê mô tả mẫu nghiên cứu
| Tiêu chí | Nhóm | Tần số | Tỷ lệ (%) |
|---|---|---|---|
| Giới tính | Nam | 128 | 45,4 |
| Nữ | 154 | 54,6 | |
| Độ tuổi | Dưới 30 | 64 | 22,7 |
| 30-40 | 137 | 48,6 | |
| Trên 40 | 81 | 28,7 | |
| Cấp quản lý | Cơ sở | 141 | 50,0 |
| Trung | 103 | 36,5 | |
| Cao | 38 | 13,5 | |
| Kinh nghiệm làm việc | Dưới 3 năm | 52 | 18,4 |
| 3-5 năm | 96 | 34,0 | |
| Trên 5 năm | 134 | 47,5 | |
| Loại hình khách sạn | 4 sao | 167 | 59,2 |
| 5 sao | 115 | 40,8 | |
| Tổng | 282 | 100,0 |
Nguồn: Khảo sát của tác giả
Kiểm định độ tin cậy thang đo
Kết quả kiểm định độ tin cậy (Bảng 2) cho thấy, các thang đo đều đạt yêu cầu khi Cronbach's Alpha dao động từ 0,842 đến 0,901. Không có biến quan sát nào có tương quan biến - tổng dưới ngưỡng chấp nhận, do đó toàn bộ 27 biến quan sát được giữ lại để tiếp tục phân tích nhân tố khám phá (EFA).
Bảng 2: Kết quả kiểm định độ tin cậy thang đo
| Thang đo | Số biến quan sát còn lại | Cronbach's Alpha | Kết luận |
|---|---|---|---|
| Áp lực từ các bên liên quan (SP) | 5 | 0,861 | Đạt |
| Văn hóa tổ chức định hướng bền vững (SC) | 5 | 0,887 | Đạt |
| Nhận thức chiến lược của nhà quản lý (SA) | 4 | 0,842 | Đạt |
| Năng lực lãnh đạo bền vững của nhà quản lý (MC) | 4 | 0,854 | Đạt |
| Cam kết của lãnh đạo cấp cao (TC) | 4 | 0,873 | Đạt |
| Lãnh đạo định hướng bền vững (SOL) | 5 | 0,901 | Đạt |
Nguồn: Tính toán của tác giả
Phân tích EFA
Kết quả kiểm định KMO và Bartlett (Bảng 3, 4) cho thấy, dữ liệu phù hợp để thực hiện phân tích EFA. Cụ thể, hệ số KMO của nhóm biến độc lập đạt 0,905 và của biến phụ thuộc đạt 0,865; kiểm định Bartlett đều có ý nghĩa thống kê với Sig. = 0,000. Tại giá trị Eigenvalue > 1, phân tích trích được 6 nhân tố với tổng phương sai trích đạt 68,214%. Các hệ số tải nhân tố đều > 0,50 và không xuất hiện hiện tượng tải chéo nghiêm trọng. Như vậy, các thang đo đạt giá trị hội tụ và giá trị phân biệt ở mức chấp nhận được.
Bảng 3: KMO và Bartlett cho các biến độc lập
| KMO | 0,905 | |
| Kiểm định Bartlett | Chi bình phương xấp xỉ | 3.482,617 |
| Df | 231 | |
| Sig. | 0,000 | |
Nguồn: Tính toán của tác giả
Bảng 4: KMO và Bartlett cho các biến phụ thuộc
| KMO | 0,865 | |
| Kiểm định Bartlett | Chi bình phương xấp xỉ | 742,386 |
| Df | 10 | |
| Sig. | 0,000 | |
Nguồn: Tính toán của tác giả
Phân tích tương quan
Kết quả phân tích tương quan (Bảng 5) cho thấy, Lãnh đạo định hướng bền vững (SOL) có tương quan dương với cả 5 biến độc lập, phù hợp với chiều tác động kỳ vọng trong các giả thuyết nghiên cứu. Đồng thời, hệ số tương quan giữa các biến độc lập đều dưới 0,8, cho thấy chưa xuất hiện dấu hiệu đa cộng tuyến nghiêm trọng ở bước phân tích sơ bộ.
Bảng 5: Ma trận tương quan Pearson giữa các biến nghiên cứu
| Biến | SP | SC | SA | MC | TC | SOL |
|---|---|---|---|---|---|---|
| SP | 1 | |||||
| SC | 0,315** | 1 | ||||
| SA | 0,265** | 0,325** | 1 | |||
| MC | 0,275** | 0,365** | 0,315** | 1 | ||
| TC | 0,305** | 0,395** | 0,295** | 0,355** | 1 | |
| SOL | 0,438** | 0,567** | 0,431** | 0,514** | 0,575** | 1 |
| Ghi chú: ** p < 0,01. | ||||||
Nguồn: Tính toán của tác giả
Phân tích hồi quy và kiểm định giả thuyết
Kết quả phân tích hồi quy cho thấy, Sig. = 0,000; hệ số R² hiệu chỉnh đạt 0,563, cho thấy mức độ phù hợp của mô hình là tương đối tốt, 5 biến độc lập giải thích được 56,3% sự biến thiên của Lãnh đạo định hướng bền vững.
Kết quả phân tích hồi quy bội (Bảng 6) cho thấy, tất cả các biến trong mô hình đều có tác động cùng chiều và có ý nghĩa thống kê ở mức 5% (Sig. < 0,05). Các giả thuyết từ H1 đến H5 đều được chấp nhận. Phương trình hồi quy chuẩn hoá từ đó được xác định như sau:
SOL = 0,164SP + 0,271SC + 0,143SA + 0,219MC + 0,298TC
Bảng 6: Kết quả hồi quy đa biến
| Biến độc lập | Beta | t | Sig. | Kết luận giả thuyết |
|---|---|---|---|---|
| Áp lực từ các bên liên quan | 0,164 | 3,218 | 0,001 | H1: Chấp nhận |
| Văn hóa tổ chức định hướng bền vững | 0,271 | 4,965 | 0,000 | H2: Chấp nhận |
| Nhận thức chiến lược của nhà quản lý | 0,143 | 2,774 | 0,006 | H3: Chấp nhận |
| Năng lực lãnh đạo bền vững của nhà quản lý | 0,219 | 4,112 | 0,000 | H4: Chấp nhận |
| Cam kết của lãnh đạo cấp cao | 0,298 | 5,486 | 0,000 | H5: Chấp nhận |
Nguồn: Tính toán của tác giả
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, các yếu tố: Áp lực từ các bên liên quan, Văn hóa tổ chức hướng bền vững, Nhận thức chiến lược của nhà quản lý, Năng lực lãnh đạo bền vững của nhà quản lý và Cam kết của lãnh đạo cấp cao tác động đến Lãnh đạo định hướng bền vững trong ngành khách sạn Việt Nam. Trong đó, Cam kết của lãnh đạo cấp cao có tác động mạnh nhất.
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị như sau:
Thứ nhất, với Cam kết của lãnh đạo cấp cao, các khách sạn cần đưa mục tiêu bền vững vào chiến lược phát triển, kế hoạch vận hành, ngân sách và tiêu chí đánh giá quản lý. Khi lãnh đạo cấp cao thể hiện cam kết rõ ràng, các hoạt động bền vững sẽ có cơ sở để được triển khai nhất quán trong toàn tổ chức.
Thứ hai, với Văn hóa tổ chức hướng bền vững, các khách sạn cần xây dựng các giá trị, quy tắc ứng xử và chuẩn mực làm việc gắn với tiết kiệm năng lượng, tiết kiệm nước, giảm rác thải và sử dụng nguồn lực hiệu quả.
Thứ ba, với Năng lực lãnh đạo bền vững của nhà quản lý, các khách sạn cần đào tạo đội ngũ quản lý về quản trị môi trường, quản lý nguồn lực, tổ chức vận hành xanh và lồng ghép mục tiêu bền vững vào quyết định hằng ngày.
Thứ tư, với Áp lực từ các bên liên quan, các khách sạn cần chủ động đáp ứng yêu cầu của khách hàng, cơ quan quản lý, nhà đầu tư và cộng đồng thông qua minh bạch thông tin, tuân thủ quy định và cải thiện các thực hành bền vững.
Thứ năm, với Nhận thức chiến lược của nhà quản lý, các khách sạn cần giúp đội ngũ quản lý nhìn nhận phát triển bền vững không chỉ là yêu cầu tuân thủ hay hoạt động truyền thông, mà là định hướng dài hạn gắn với năng lực cạnh tranh của doanh nghiệp.
Tài liệu tham khảo:
1. Avery, G. C., and Bergsteiner, H. (2011). Sustainable leadership practices for enhancing business resilience and performance. Strategy and Leadership, 39(3), 5-15.
2. Boiral, O., Baron, C., and Gunnlaugson, O. (2014). Environmental leadership and consciousness development: A case study among Canadian SMEs. Journal of Business Ethics, 123(3), 363-383.
3. Donaldson, T., and Preston, L. E. (1995). The stakeholder theory of the corporation: Concepts, evidence, and implications. Academy of Management Review, 20(1), 65-91.
4. Dubey, R., Gunasekaran, A., Childe, S. J., Wamba, S. F., and Papadopoulos, T. (2017). The impact of big data on world-class sustainable manufacturing: The moderating role of top management commitment. Technological Forecasting and Social Change, 125, 483-496.
5. Đỗ Minh Cương (2016). Quản trị văn hoá doanh nghiệp để phát triển bền vững hệ thống doanh nghiệp Việt Nam. Tạp chí Khoa học ĐHQGHN: Kinh tế và Kinh doanh, 32(4), 90-96.
6. Hambrick, D. C., and Mason, P. A. (1984). Upper echelons: The organization as a reflection of its top managers. Academy of Management Review, 9(2), 193-206.
7. Ketprapakorn, N., and Kantabutra, S. (2022). Toward an organizational theory of sustainability culture. Sustainable Production and Consumption, 32, 638-654.
8. Phạm Thị Thu (2026). Tác động của áp lực từ các bên liên quan đến hiệu quả hoạt động của doanh nghiệp sản xuất tại Việt Nam: Vai trò trung gian của kế toán quản trị môi trường. https://nghiencuu.tapchikinhtetaichinh.vn/tac-dong-cua-ap-luc-tu-cac-ben-lien-quan-den-hieu-qua-hoat-dong-cua-doanh-nghiep-san-xuat-tai-viet-nam-vai-tro-trung-gian-cua-ke-toan-quan-tri-moi-truong-147121.htmlandlink=autochanger
9. Phạm Thụy Thùy Dung và Lương Duy Bình (2025). Tổng quan về thực hành phát triển bền vững trong các doanh nghiệp nhỏ và vừa tại Việt Nam. https://kinhtevadubao.vn/tong-quan-ve-thuc-hanh-phat-trien-ben-vung-trong-cac-doanh-nghiep-nho-va-vua-tai-viet-nam-32320.html
10. Pham, H., and Kim, S. Y. (2019). The effects of sustainable practices and managers’ leadership competences on sustainability performance of construction firms. Sustainable Production and Consumption, 20, 1-14.
11. Trần Mạnh Linh, Bạch Thị Hải Chi, Nguyễn Thanh Vân, Nguyễn Huyền Trang, Ngô Phạm Quỳnh Trang và Lê Phương Anh (2026). Ảnh hưởng của cam kết ban lãnh đạo cấp cao đến kết quả hoạt động doanh nghiệp tại Việt Nam theo định hướng thiết kế xanh. https://nghiencuu.tapchikinhtetaichinh.vn/anh-huong-cua-cam-ket-ban-lanh-dao-cap-cao-den-ket-qua-hoat-dong-doanh-nghiep-tai-viet-nam-theo-dinh-huong-thiet-ke-xanh-152035.htmlandlink=autochanger
| Ngày nhận bài: 23/3/2026; Ngày hoàn thiện biên tập: 27/5/2026; Ngày duyệt đăng: 1/6/2026 |
Tin liên quan


Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


