


Các nhân tố ảnh hưởng đến chất lượng báo cáo tích hợp: Phân loại theo cách tiếp cận quản trị, thị trường và thể chế
NCS. Nguyễn Thị Hường (Tác giả chính)
Email: [email protected]
TS. Trần Thị Nhung (Tác giả liên hệ)
Email: [email protected]
Trường Đại học Kinh tế và Quản trị Kinh doanh
Tóm tắt
Nghiên cứu này tổng hợp có hệ thống các nghiên cứu về nhân tố ảnh hưởng đến chất lượng báo cáo tích hợp (IRQ) dựa trên cơ sở dữ liệu Scopus và Web of Science. Kết quả cho thấy, chất lượng báo cáo tích hợp chịu tác động đa chiều bởi 2 nhóm nhân tố chính: nội tại (quy mô, khả năng sinh lời, đặc điểm hội đồng quản trị, cơ chế kiểm toán) và bên ngoài (áp lực các bên liên quan, hệ thống pháp luật, văn hóa quốc gia). Nghiên cứu này đề xuất khung phân loại hệ thống các nhân tố ảnh hưởng đến chất lượng báo cáo tích hợp theo 3 cơ chế tiếp cận: Định hướng quản trị, định hướng thị trường, và định hướng thể chế. Đây là cơ sở lý thuyết quan trọng cho các nghiên cứu thực nghiệm đa cấp độ về báo cáo tích hợp tại các thị trường mới nổi.
Từ khóa: Áp lực các bên liên quan, chất lượng báo cáo tích hợp, nhân tố ảnh hưởng, quản trị doanh nghiệp, yếu tố thể chế
Abstract
This study provides a systematic synthesis of the determinants of integrated reporting quality (IRQ) based on data collected from the Scopus and Web of Science databases. The findings indicate that integrated reporting quality is shaped by a multidimensional set of factors, which can be broadly categorized into two groups: internal factors (firm size, profitability, board characteristics, and audit mechanisms) and external factors (stakeholder pressure, legal systems, and national culture). Building on this evidence, the study proposes a comprehensive classification framework of determinants of IRQ structured around three analytical perspectives: governance-oriented, market-oriented, and institution-oriented mechanisms. This framework provides a robust theoretical foundation for future multi-level empirical research on integrated reporting, particularly in emerging market contexts.
Keywords: Stakeholder pressure, integrated reporting quality, determinants, corporate governance, institutional factors
GIỚI THIỆU
Trong thập kỷ qua, báo cáo tích hợp (IR) được áp dụng ngày càng rộng rãi như một cơ chế công bố thông tin kết nối dữ liệu tài chính và phi tài chính theo định hướng giá trị dài hạn. Khi IR trở nên phổ biến hơn, trọng tâm nghiên cứu không còn dừng ở việc áp dụng, mà chuyển sang chất lượng báo cáo tích hợp (IRQ). IRQ ảnh hưởng trực tiếp đến mức độ hữu ích, tính kết nối và độ tin cậy của thông tin công bố.
Các nghiên cứu trước đã xác định nhiều nhân tố tác động đến IRQ, từ đặc điểm doanh nghiệp, cấu trúc quản trị đến áp lực từ các bên liên quan và môi trường thể chế. Tuy nhiên, các bằng chứng thường được trình bày rời rạc và thiếu một khung phân loại thống nhất.
Nghiên cứu này tổng hợp các nhân tố đó và đề xuất phân loại thành 3 nhóm: Định hướng quản trị, định hướng thị trường và định hướng thể chế, nhằm làm rõ cơ chế chi phối hành vi công bố thông tin.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu này dựa trên 3 nền tảng lý thuyết chính để giải thích các nhân tố ảnh hưởng đến IRQ. Thứ nhất, Lý thuyết đại diện cho rằng sự tách biệt giữa quyền sở hữu và quyền quản lý làm phát sinh bất cân xứng thông tin và chi phí đại diện; công bố thông tin chất lượng cao là cơ chế giảm chi phí giám sát và tăng tính minh bạch. Thứ hai, Lý thuyết các bên liên quan nhấn mạnh rằng doanh nghiệp chịu áp lực từ nhiều nhóm lợi ích khác nhau, do đó IRQ cho thấy doanh nghiệp đáp ứng nhu cầu thông tin của các nhóm này ở mức độ nào. Thứ ba, Lý thuyết thể chế cho rằng hành vi báo cáo chịu ảnh hưởng từ môi trường pháp lý, chuẩn mực xã hội và đặc điểm văn hóa, vốn định hình mức độ và cách thức công bố thông tin.
Về phương pháp, nghiên cứu thực hiện tổng hợp có hệ thống các nghiên cứu trước đây về các nhân tố tác động đến IRQ. Các bài báo được thu thập từ cơ sở dữ liệu Scopus và Web of Science thông qua các từ khóa liên quan “Chất lượng báo cáo tích hợp” và “Các yếu tố ảnh hưởng”. Sau khi sàng lọc các nghiên cứu phù hợp, các nhân tố được mã hóa theo nội dung và cơ chế tác động, từ đó phân loại thành 3 nhóm: định hướng quản trị, định hướng thị trường và định hướng thể chế. Cách tiếp cận này nhằm hệ thống hóa các bằng chứng phân tán và làm rõ cấu trúc tác động đến IRQ.
KẾT QUẢ VÀ THẢO LUẬN
Các nhân tố nội tại
Quy mô doanh nghiệp
Theo Lý thuyết đại diện và Lý thuyết các bên liên quan, doanh nghiệp có quy mô lớn thường chịu áp lực công khai thông tin cao hơn do có nhiều cổ đông và bên liên quan. Đồng thời, các doanh nghiệp này sở hữu nguồn lực tài chính và nhân sự lớn hơn để đầu tư vào hệ thống báo cáo tích hợp. Bằng chứng thực nghiệm nhìn chung cho thấy mối quan hệ thuận chiều giữa quy mô và IRQ; kết quả này được ghi nhận trong Iredele (2019), Vitolla và cộng sự (2020a).
Khả năng sinh lời
Doanh nghiệp có lợi nhuận cao thường có xu hướng công bố thông tin đầy đủ và chất lượng hơn để thể hiện kết quả hoạt động và tạo niềm tin cho nhà đầu tư. Ngược lại, doanh nghiệp hoạt động kém hiệu quả có thể hạn chế công bố nhằm tránh ảnh hưởng bất lợi đến cách thị trường đánh giá. Một số nghiên cứu cho thấy khả năng sinh lời là một trong những yếu tố liên quan đến chất lượng IRQ, cùng với các đặc điểm khác của doanh nghiệp (Iredele, 2019; Erin và Adegboye, 2022; Vitolla và cộng sự, 2020a). Tuy nhiên, kết quả thực nghiệm chưa thống nhất giữa các bối cảnh, do đó cần được xem xét thận trọng khi tổng hợp.
Đòn bẩy tài chính
Mức đòn bẩy cao làm tăng yêu cầu minh bạch thông tin từ phía chủ nợ nhằm giảm bất cân xứng thông tin. Vì vậy, doanh nghiệp có tỷ lệ nợ cao thường có xu hướng nâng cao chất lượng công bố để thể hiện khả năng thanh toán. Đòn bẩy tài chính cũng được xem là một yếu tố liên quan đến IRQ trong nhiều nghiên cứu, cùng với quy mô và khả năng sinh lời (Iredele, 2019; Vitolla và cộng sự, 2020a; Erin và Adegboye, 2022). Tuy nhiên, khi rủi ro tài chính tăng lên, doanh nghiệp có thể thận trọng hơn trong việc công bố các thông tin nhạy cảm. Điều này có thể dẫn đến sự khác biệt về mức độ đầy đủ của thông tin được công bố.
Cơ cấu sở hữu
Cơ cấu sở hữu ảnh hưởng trực tiếp đến mức độ giám sát và nhu cầu minh bạch. Sở hữu tổ chức thường gắn với yêu cầu công bố thông tin cao hơn, trong khi sở hữu tập trung có thể làm giảm nhu cầu công bố ra bên ngoài. Raimo và cộng sự (2020) cho thấy sở hữu tổ chức có tác động tích cực, trong khi các dạng sở hữu mang tính tập trung/nhà nước/quản trị có thể liên hệ tiêu cực với IRQ. Tác động này có thể quan sát được khi so sánh các doanh nghiệp có cấu trúc chủ sở hữu khác nhau, dù kết luận vẫn cần đặt trong bối cảnh thể chế cụ thể.
Đặc điểm Hội đồng quản trị
Chất lượng báo cáo tích hợp chịu ảnh hưởng mạnh từ đặc điểm Hội đồng quản trị (HĐQT) vì HĐQT gắn với chức năng đại diện lợi ích và giám sát quản lý. Nhiều nghiên cứu ghi nhận mối liên hệ giữa đa dạng giới tính trong HĐQT và IRQ ở các mẫu khác nhau (Gerwanski và cộng sự, 2019; Iredele, 2019; Vitolla và cộng sự, 2020b; Wang và cộng sự, 2020; Chouaibi và cộng sự, 2022a, 2022b; Erin và Adegboye, 2022). Tuy vậy, kết quả trái chiều cũng đã được báo cáo, khi Songini và cộng sự (2022) cho thấy sự hiện diện của phụ nữ có thể liên hệ tiêu cực với IRQ trong một bối cảnh, đồng thời họ ghi nhận học vấn lại có quan hệ tích cực. Ngoài ra, tỷ lệ thành viên không điều hành được xem là có ích cho giám sát vì tăng tính khách quan (Vitolla và cộng sự, 2020b; Wang và cộng sự, 2020; Chouaibi và cộng sự, 2022a, 2022b; Erin và Adegboye, 2022). Hoạt động HĐQT (ví dụ tần suất họp) cũng được xem là yếu tố liên quan đến IRQ (Vitolla và cộng sự, 2020b; Wang và cộng sự, 2020). Cuối cùng, việc tách bạch vai trò CEO và Chủ tịch HĐQT được kỳ vọng giúp tăng kiểm soát và minh bạch (Chouaibi và cộng sự, 2022a).
Ủy ban kiểm toán
Ủy ban kiểm toán giữ vai trò quan trọng trong việc giám sát hoạt động báo cáo. Các đặc điểm như quy mô, chuyên môn, tần suất họp và mức độ độc lập của ủy ban đã được nghiên cứu và thường cho thấy mối liên hệ tích cực với IRQ (Chariri và Januarti, 2017; Erin và Adegboye, 2022; Raimo và cộng sự, 2021). Năng lực kế toán của thành viên ủy ban cũng được gắn với chất lượng công bố thông tin hướng tới tương lai trong báo cáo doanh nghiệp (Abad và Bravo, 2018). Tuy nhiên, trong bối cảnh môi trường kinh doanh ngày càng phức tạp, ủy ban kiểm toán có thể chưa đáp ứng đầy đủ yêu cầu về chuyên môn để xử lý các rủi ro mới; khi đó, việc thành lập ủy ban quản trị rủi ro riêng được gợi ý như một hướng cải thiện công bố rủi ro (Cooray và cộng sự, 2020).
Kiểm toán và bảo đảm bên ngoài
Nhiều nghiên cứu ghi nhận rằng hoạt động đảm bảo từ bên ngoài có liên hệ với ỈQ (Rivera-Arrubla và cộng sự, 2017; Malola và Maroun, 2019; Gerwanski và cộng sự, 2019; Chouaibi và cộng sự, 2022b; Hoang và Phang, 2021). Bên cạnh đó, các mô hình bảo đảm kết hợp cũng được gợi ý là có thể tăng độ tin cậy của thực hành báo cáo (Donkor và cộng sự, 2021; Hoang và Phang, 2021). Ngoài ra, trình độ chuyên môn, đạo đức của kiểm toán viên và mức độ chuyên biệt ngành cũng được đề cập là có quan hệ tích cực với IRQ (Chouaibi và cộng sự, 2022b).
Tổng hợp các bằng chứng cho thấy các nhân tố nội tại ảnh hưởng đến chất lượng báo cáo tích hợp thông 2 cơ chế chính: (i) động cơ và năng lực công bố gắn với đặc điểm tài chính (quy mô, sinh lời, đòn bẩy), và (ii) mức độ giám sát gắn với cấu trúc quản trị (HĐQT, ủy ban kiểm toán, cơ cấu sở hữu và bảo đảm).
Nhân tố bên ngoài
Áp lực các bên liên quan
Vitolla và cộng sự (2019a) cung cấp bằng chứng về mối liên hệ giữa áp lực các bên liên quan đến IRQ, trong đó áp lực từ chính phủ, cổ đông, nhân viên, nhóm môi trường và khách hàng được nhấn mạnh. Kết quả này cho thấy áp lực từ các bên liên quan có ảnh hưởng đến mức độ minh bạch thông tin của doanh nghiệp.
Hệ thống pháp luật
Khung pháp lý quốc gia là một yếu tố thể chế quan trọng ảnh hưởng đến IRQ). Theo Vitolla và cộng sự (2020a), ở những quốc gia có hệ thống pháp luật phát triển và chú trọng bảo vệ các bên liên quan, doanh nghiệp thường chịu áp lực tuân thủ cao hơn, từ đó góp phần nâng cao chất lượng báo cáo.
Ở góc độ so sánh, sự khác biệt giữa hệ thống luật dân sự (dựa trên văn bản pháp luật) và hệ thống luật án lệ (dựa trên các phán quyết của tòa án) có thể dẫn đến khác biệt về mức độ công bố thông tin, đặc biệt khi mức độ thực thi pháp luật và mức độ bảo vệ các bên liên quan không giống nhau (Vitolla và cộng sự, 2020a). Vì vậy, mức độ thực thi pháp luật cần được xem là nội dung trọng tâm khi phân tích ảnh hưởng của yếu tố thể chế đến IRQ.
Văn hóa quốc gia
Vitolla và cộng sự (2019b) cho thấy IRQ có liên hệ với các chiều văn hóa, trong đó một số chiều mang tác động tích cực và một số chiều mang tác động tiêu cực. Vì vậy, văn hóa quốc gia có thể được hiểu như một yếu tố nền tảng làm phát sinh sự khác biệt về chuẩn mực minh bạch giữa các quốc gia.
Ngành nghề
Rivera-Arrubla và cộng sự (2017) cho thấy đặc điểm ngành là một yếu tố liên quan đến khác biệt IRQ; các ngành nhạy cảm môi trường thường tập trung nhiều hơn vào thông tin môi trường. Vì vậy, đặc điểm ngành ảnh hưởng đến nội dung và mức độ công bố thông tin của doanh nghiệp.
Khu vực địa lý
Sự khác biệt giữa các khu vực cho thấy vai trò của môi trường thể chế. Rivera-Arrubla và cộng sự (2017) cho rằng khu vực là một yếu tố liên quan đến sự khác biệt về chất lượng báo cáo tích hợp, có thể gắn với điều kiện chính trị, văn hóa báo cáo và các quy định pháp lý. Do đó, doanh nghiệp chịu ảnh hưởng từ môi trường nơi mình hoạt động, và điều này tác động đến nội dung cũng như mức độ công bố thông tin.
Các nhân tố bên ngoài ảnh hưởng đến chất lượng báo cáo tích hợp chủ yếu thông qua 2 nhóm: áp lực từ các bên liên quan và môi trường thể chế. Bằng chứng thực nghiệm cho thấy hệ thống pháp luật, văn hóa, ngành nghề và khu vực đều có thể tạo ra sự khác biệt về mức độ công bố thông tin. Vì vậy, IRQ không chỉ là kết quả từ quyết định nội bộ của doanh nghiệp mà còn chịu ảnh hưởng từ bối cảnh hoạt động của doanh nghiệp.
Phân loại hệ thống các nhân tố
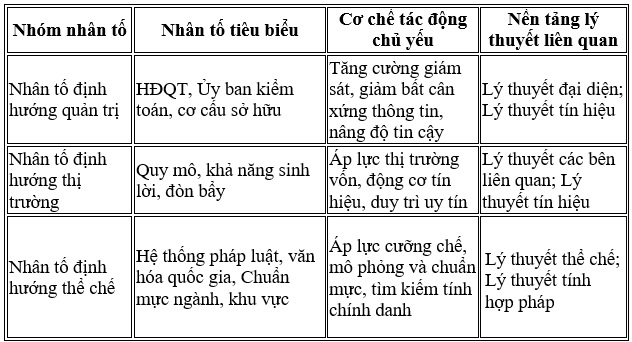
Tổng hợp các bằng chứng thực nghiệm cho thấy các nhân tố ảnh hưởng đến ỈQ không chỉ đa dạng mà còn khác nhau về cơ chế tác động. Vì vậy, thay vì phân tích từng biến riêng lẻ, nghiên cứu này đề xuất một khung phân loại dựa trên bản chất cơ chế chi phối hành vi công bố, gồm: cơ chế giám sát nội bộ, áp lực thị trường và áp lực thể chế.
(i) Các nhân tố định hướng quản trị: Nhóm này bao gồm các cơ chế giám sát nội bộ nhằm giảm bất cân xứng thông tin và chi phí đại diện. Chúng vận hành từ bên trong doanh nghiệp và tác động trực tiếp đến quy trình kiểm soát và xác nhận thông tin, qua đó góp phần tăng cường giám sát và nâng cao độ tin cậy của báo cáo
(ii) Các nhân tố định hướng thị trường: Các nhân tố này xuất phát từ áp lực của thị trường vốn và stakeholder. Doanh nghiệp nâng cao chất lượng công bố để giảm chi phí vốn, duy trì uy tín và phát tín hiệu tích cực. Nhóm này phản ánh vai trò của kỳ vọng thị trường trong hành vi báo cáo.
(iii) Các nhân tố định hướng thể chế: Nhóm này phản ánh ảnh hưởng của môi trường pháp lý và chuẩn mực xã hội. Cơ chế tác động mang tính cấu trúc và dài hạn, thông qua việc thiết lập khung quy định và chuẩn hóa thực hành báo cáo. Vì vậy, IRQ thường chịu dấu ấn của bối cảnh thể chế từng quốc gia hoặc khu vực.
Bảng: Tổng hợp các nhân tố, cơ chế tác động đến chất lượng công bố thông tin tích hợp và nền tảng lý thuyết liên quan
 |
Nguồn: Nghiên cứu của nhóm tác giả
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Kết quả tổng hợp cho thấy các nhân tố ảnh hưởng đến chất lượng báo cáo tích hợp (IRQ) bị chi phối bởi các yếu tố ở nhiều cấp độ khác nhau. Các yếu tố này bao gồm quản trị nội bộ, áp lực thị trường và môi trường thể chế quốc gia. Chất lượng báo cáo tích hợp không chỉ đơn thuần là lựa chọn của doanh nghiệp mà còn còn phụ thuộc vào mức độ giám sát và yêu cầu minh bạch của môi trường kinh tế. Do đó, nghiên cứu tương lai cần tiếp cận theo mô hình đa cấp để làm rõ cách các yếu tố này ảnh hưởng đến chất lượng báo cáo tích hợp trong từng bối cảnh cụ thể.
Hiện nay, bằng chứng thực nghiệm chủ yếu tập trung tại các nền kinh tế phát triển. Ngược lại, nghiên cứu tại các thị trường mới nổi còn khá hạn chế. Điều này cho thấy vẫn còn thiếu các nghiên cứu tập trung vào nhóm quốc gia này vì tại đây, chất lượng thông tin công bố thường chưa đồng đều và độ tin cậy chưa cao. Sự kết nối giữa thông tin tài chính và phi tài chính tại đây vẫn còn phân mảnh. Trong bối cảnh đó, báo cáo tích hợp có tiềm năng lớn trong việc giúp nhà đầu tư hiểu rõ hơn về giá trị doanh nghiệp và tăng mức độ tin cậy của nhà đầu tư đối với thông tin công bố. Dù chưa phải yêu cầu bắt buộc ở nhiều nơi, xu hướng hội nhập và nhu cầu minh bạch đang thúc đẩy chất lượng báo cáo tích hợp trở thành một hướng phát triển được quan tâm cho các doanh nghiệp niêm yết.
Về mặt học thuật, IRQ có thể được xem là biến trung gian trong mối quan hệ giữa quản trị doanh nghiệp và các kết quả kinh tế. Nó đóng vai trò là cơ chế truyền tải thông tin từ cơ chế giám sát nội bộ đến định giá của thị trường. Vì vậy, các nghiên cứu tiếp theo nên kiểm định vai trò trung gian này, đồng thời xem xét thêm các yếu tố điều tiết từ môi trường thể chế.
Tóm lại, nghiên cứu đã hệ thống hóa các nhân tố ảnh hưởng đến IRQ thành 3 nhóm: quản trị, thị trường và thể chế. IRQ chịu ảnh hưởng đồng thời từ cả yếu tố nội bộ doanh nghiệp và môi trường bên ngoài. Việc nghiên cứu IRQ cần được thực hiện theo hướng tích hợp thay vì phân tích tách rời. Cách tiếp cận này giúp giúp mô hình giải thích tốt hơn kết quả nghiên cứu, đồng thời góp phần thúc đẩy thúc đẩy báo cáo tích hợp như một công cụ tăng cường minh bạch tại các nền kinh tế đang phát triển.
Tài liệu tham khảo:
1. Abad, C., & Bravo, F. (2018). Audit committee accounting expertise and forward-looking disclosures. Spanish Accounting Review, 21(2), 166-177.
2. Chariri, A., & Januarti, I. (2017). Audit committee characteristics and integrated reporting: Empirical study of companies listed on the Johannesburg Stock Exchange. European Research Studies Journal, 20(4B), 305-318.
3. Chouaibi, S., Chouaibi, Y., & Zouari, G. (2022a). Board characteristics and integrated reporting quality: Evidence from ESG European companies. EuroMed Journal of Business, 17(4), 425-447.
4. Chouaibi, J., Belhouchet, S., Almallah, R., & Chouaibi, Y. (2022b). Do board directors and good corporate governance improve integrated reporting quality? The moderating effect of CSR: An empirical analysis. EuroMed Journal of Business, 17(4), 593-618.
5. Cooray, T., Senaratne, S., Gunarathne, A. D., Herath, R., & Samudrage, V. (2020). Does corporate governance affect the quality of integrated reporting? Sustainability, 12(10), 4262.
6. Donkor, A., Carlson, G. L., & Quah, C. H. (2021). The role of internal audit in integrated reporting. Journal of Applied Accounting Research.
7. Erin, O., & Adegboye, A. (2022). Do corporate attributes impact integrated reporting quality? An empirical evidence. Journal of Financial Reporting and Accounting, 20(3/4), 416-445.
8. Gerwanski, J., Kordsachia, O., & Velte, P. (2019). Determinants of materiality disclosure quality in integrated reporting: Empirical evidence from an international setting. Business Strategy and the Environment, 28(5), 750-770.
9. Hoang, T. C., & Phang, S. Y. (2021). External assurance and integrated reporting quality: A global study. International Journal of Auditing.
10. Iredele, O. O. (2019). Examining the association between quality of integrated reports and corporate characteristics. Heliyon, 5(7), e01932.
11. Malola, A., & Maroun, W. (2019). The external assurance of integrated reports: Evidence from the South African market. Journal of Applied Accounting Research.
12. Raimo, N., Vitolla, F., Marrone, A., & Rubino, M. (2020). The role of ownership structure in integrated reporting policies. Business Strategy and the Environment, 29(6), 2238-2250.
13. Raimo, N., Vitolla, F., & Rubino, M. (2021). Audit committee characteristics and integrated reporting quality. Journal of Management and Governance.
14. Rivera-Arrubla, Y. A., Zorio-Grima, A., & García-Benau, M. A. (2017). Integrated reports: Disclosure level and explanatory factors. Social Responsibility Journal, 13(1), 155-176.
15. Songini, L., Pistoni, A., Tettamanzi, P., Fratini, F., & Minutiello, V. (2022). Determinants of integrated reporting quality: The case of European listed companies. Meditari Accountancy Research.
16. Vitolla, F., Raimo, N., & Rubino, M. (2019a). Appraising the impact of stakeholder pressure on integrated reporting quality. Corporate Social Responsibility and Environmental Management, 26(6), 1591-1602.
17. Vitolla, F., Raimo, N., & Rubino, M. (2019b). National culture and integrated reporting quality: A relevant analysis for stakeholders. Meditari Accountancy Research.
18. Vitolla, F., Raimo, N., & Rubino, M. (2020a). Board characteristics and integrated reporting quality: An agency theory perspective. Corporate Social Responsibility and Environmental Management, 27(2), 1152-1163.
19. Vitolla, F., Raimo, N., Rubino, M., & Antonucci, A. (2020b). The determinants of integrated reporting quality in financial institutions. Corporate Governance: The International Journal of Business in Society.
20. Wang, R., Zhou, S., & Wang, T. (2020). Corporate governance, integrated reporting and the use of credibility-enhancing mechanisms on integrated reports. European Accounting Review, 29(4), 631-663.
| Ngày nhận bài: 17/2/2026; Ngày hoàn thiện biên tập: 10/4/2026; Ngày duyệt đăng: 23/4/2026 |

Các tin khác

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh

Mối quan hệ giữa sở hữu quản lý và hiệu quả kinh doanh của các công ty sau cổ phần hoá niêm yết trên Sàn Giao dịch chứng khoán TP. Hồ Chí Minh


