


Ảnh hưởng của việc sử dụng ví trả sau Shopee đến hành vi mua sắm bốc đồng của Gen Z tại Hà Nội
TS. Nguyễn Thị Hương Giang
Giảng viên Khoa Quản trị kinh doanh, Học viện Ngân hàng
Đặng Quốc Việt, Nguyễn Trung Hà, Nguyễn Ngọc Uyên, Lương Thị Quỳnh Trang
Sinh viên Khoa Quản trị kinh doanh, Học viện Ngân hàng
Tóm tắt
Thông qua kết quả khảo sát đối với 201 đối tượng là Gen Z tại Hà Nội, nghiên cứu phân tích tác động của việc sử dụng ví trả sau Shopee (SPayLater) đến hành vi mua sắm bốc đồng của Gen Z tại Hà Nội, dựa trên mô hình tích hợp 3 nền tảng lý thuyết: TAM, S-O-R và TPB. Kết quả nghiên cứu cho thấy, Nhận thức về tính hữu ích, Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến Trải nghiệm thanh toán. Trải nghiệm thanh toán có ảnh hưởng tiêu cực đến Nỗi đau thanh toán, nhưng đồng thời lại có ảnh hưởng tích cực đến Sự thỏa mãn tức thì. Nỗi đau thanh toán và Tự kiểm soát tài chính là 2 nhân tố có ảnh hưởng tiêu cực đến Hành vi mua sắm bốc đồng. Trong khi đó, Sự thỏa mãn tức thì lại có ảnh hưởng tích cực đến Hành vi mua sắm bốc đồng. Từ kết quả này, nghiên cứu đề xuất một số giải pháp cho người tiêu dùng trẻ và kiến nghị doanh nghiệp, cơ quan quản lý nhà nước.
Từ khóa: Ví trả sau Shopee (SPayLater), hành vi mua sắm bốc đồng, Gen Z, Hà Nội
Abstract
Based on the survey results from 201 Generation Z (Gen Z) respondents in Ha Noi, the study analyzes the impact of using Shopee Buy Now, Pay Later (SPayLater) on the impulse buying behavior of Gen Z in Ha Noi, based on an integrated model combining three theoretical foundations: The Technology Acceptance Model (TAM), the Stimulus-Organis-Response (S-O-R) model, and the Theory of Planned Behavior (TPB). The research findings indicate that Perceived Usefulness and Perceived Ease of Use have positive effects on Payment Experience. Payment Experience has a negative effect on Pain of Payment, while simultaneously exerting a positive effect on Instant Gratification. Pain of Payment and Financial Self-Control are the two factors that negatively affect Impulse Buying Behavior. In contrast, Instant Gratification has a positive effect on Impulse Buying Behavior. Based on these findings, the study proposes several recommendations for young consumers and provides suggestions for businesses and government authorities.
Keywords: Shopee Buy Now, Pay Later (SPayLater), impulse buying behavior, Generation Z (Gen Z), Ha Noi
GIỚI THIỆU
Sự bùng nổ của nền kinh tế số đang đưa Việt Nam trở thành một trong những thị trường thương mại điện tử tăng trưởng nhanh nhất Đông Nam Á. Năm 2025, doanh thu thương mại điện tử ước đạt khoảng 830 nghìn tỷ đồng (32 tỷ USD), chiếm 12% tổng doanh thu bán lẻ (Bộ Công Thương, 2025). Trong bối cảnh đó, Shopee giữ vị thế dẫn đầu với 56,04% thị phần (Như Linh, 2026). Sự phát triển này thúc đẩy các phương thức thanh toán số, đặc biệt là mô hình “Mua trước trả sau” (BNPL) như SPayLater tích hợp trực tiếp trên nền tảng Shopee. Thực tế cho thấy, khoảng 85% người trẻ Việt Nam đã sử dụng dịch vụ này và 65% Gen Z ưu tiên các phương thức thanh toán tiện lợi nhờ khả năng chia nhỏ khoản trả và hạn mức linh hoạt. Tuy nhiên, sự tiện lợi của thanh toán số cũng kéo theo những hệ lụy tâm lý và tài chính đáng chú ý. Việc tích hợp hạn mức tín dụng trong môi trường giàu kích thích như Flash Sale hay mã giảm giá làm giảm “nỗi đau thanh toán”, từ đó gia tăng các quyết định mua sắm thiếu kiểm soát. Thống kê cho thấy 26% Gen Z cảm thấy hối hận sau khi mua và 18% không hài lòng với trải nghiệm (Nowacki, 2025). Với đặc điểm thu nhập chưa ổn định và kỹ năng quản lý tài chính còn hạn chế, Gen Z dễ rơi vào tình trạng tiêu dùng quá mức, dẫn đến áp lực tài chính cá nhân và nguy cơ gia tăng nợ xấu. Xuất phát từ bối cảnh thực tiễn, bài viết này nhằm đo lường tác động của việc sử dụng SPayLater đến hành vi mua sắm bốc đồng của Gen Z tại Hà Nội. Nghiên cứu kỳ vọng đóng góp vào lý luận về Fintech và đề xuất hàm ý quản trị cho người tiêu dùng, doanh nghiệp và cơ quan quản lý.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Dịch vụ “Mua trước trả sau” (Buy Now Pay Later - BNPL)
Theo Consumer Financial Protection Bureau (2022), mua trước trả sau (Buy Now Pay Later - BNPL), là một dạng hoạt động tài chính ngắn hạn cho phép người tiêu dùng có thể mua hàng hoá ở thời điểm hiện tại và thanh toán ở một mốc thời gian trong tương lai, thường sẽ được chia thành nhiều kì nhỏ để thanh toán.
Shopee Pay Later - Ví trả sau Shopee
Ví trả sau Shopee là một dịch vụ mua trước trả sau được tích hợp trên nền tảng Shopee, cho phép người tiêu dùng sử dụng hạn mức tín dụng để thực hiện giao dịch mua sắm và hoàn trả sau theo các kỳ hạn linh hoạt.
Hành vi mua sắm bốc đồng
Theo Rook (1987), hành vi mua sắm bốc đồng là hành vi mua hàng xảy ra khi người tiêu dùng trải qua một sự thôi thúc bất ngờ, mạnh mẽ và khó cưỡng lại. Hành vi này mang tính hưởng thụ, thiếu kế hoạch và thường bỏ qua các đánh giá về hậu quả tài chính, phát sinh từ sự tiếp xúc với các kích thích bên ngoài như hình ảnh sản phẩm, khuyến mãi hoặc bên trong như cảm xúc, tâm trạng.
Lý thuyết nền tảng
Nghiên cứu này được xây dựng trên nền tảng tích hợp nhiều lý thuyết nhằm giải thích hành vi tiêu dùng trong bối cảnh tài chính nhúng, bao gồm: Mô hình chấp nhận công nghệ (TAM), Lý thuyết hành vi có kế hoạch (TPB) và Mô hình Kích thích - Cơ quan - Phản ứng (S-O-R).
Thứ nhất, mô hình TAM do Davis (1989) đề xuất cung cấp cơ sở để lý giải hành vi chấp nhận các công nghệ mới thông qua hai yếu tố cốt lõi là nhận thức về tính hữu ích (PU) và nhận thức về tính dễ sử dụng (PEOU). Trong bối cảnh dịch vụ BNPL, hai yếu tố này phản ánh mức độ người tiêu dùng đánh giá lợi ích và sự thuận tiện của ví trả sau trong quá trình thanh toán, từ đó ảnh hưởng đến trải nghiệm sử dụng dịch vụ.
Thứ hai, mô hình S-O-R của Mehrabian và Russell (1974) được sử dụng như khung lý thuyết trung tâm nhằm giải thích cơ chế hình thành hành vi tiêu dùng. Theo đó, các yếu tố công nghệ và môi trường (Stimulus) tác động đến trạng thái tâm lý bên trong của người tiêu dùng (Organism), từ đó dẫn đến phản ứng hành vi (Response). Trong nghiên cứu này, các yếu tố nhận thức công nghệ (PU, PEOU) và trải nghiệm thanh toán được xem là kích thích đầu vào; các trạng thái tâm lý như “nỗi đau thanh toán” và “sự thỏa mãn tức thì” đại diện cho yếu tố trung gian; và hành vi mua sắm bốc đồng là phản ứng cuối cùng.
Thứ ba, Lý thuyết TPB của Ajzen (1991) được sử dụng để bổ sung góc nhìn về vai trò của yếu tố kiểm soát cá nhân trong hành vi tiêu dùng. Theo TPB, hành vi không chỉ chịu ảnh hưởng bởi thái độ và chuẩn mực xã hội mà còn bởi nhận thức kiểm soát hành vi. Trong nghiên cứu này, hai biến “tự kiểm soát tài chính” và “nhận thức rủi ro tài chính” được đưa vào như các yếu tố điều tiết, phản ánh khả năng kiểm soát và đánh giá rủi ro của cá nhân trong quá trình ra quyết định tiêu dùng.
Việc tích hợp 3 nền tảng lý thuyết này cho phép nghiên cứu xây dựng một khung phân tích toàn diện, kết hợp giữa yếu tố nhận thức công nghệ, trải nghiệm tiêu dùng và trạng thái tâm lý. Cụ thể, các đặc tính công nghệ của dịch vụ BNPL tác động đến trải nghiệm thanh toán, từ đó ảnh hưởng đến các phản ứng cảm xúc như giảm “nỗi đau thanh toán” và gia tăng “sự thỏa mãn tức thì”, cuối cùng dẫn đến hành vi mua sắm bốc đồng. Đồng thời, các yếu tố kiểm soát cá nhân đóng vai trò điều tiết, giúp giải thích sự khác biệt trong hành vi giữa các cá nhân trong cùng một bối cảnh tiêu dùng.
Mô hình và giả thuyết nghiên cứu
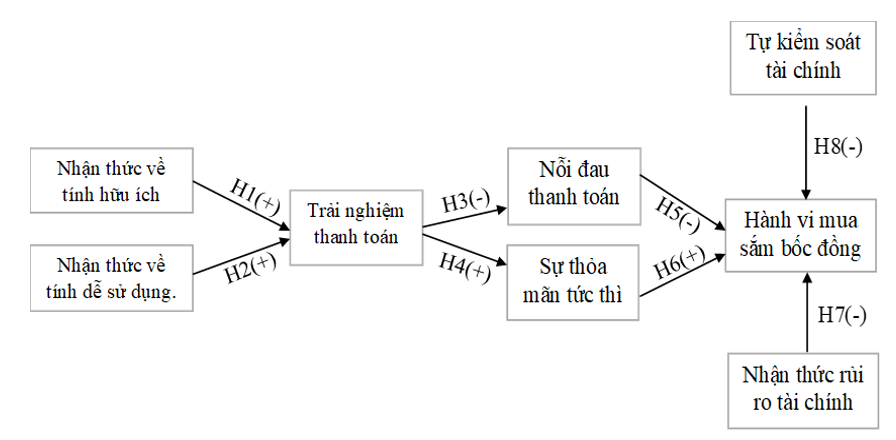
Mô hình nghiên cứu đề xuất được kế thừa và tích hợp chặt chẽ từ 3 nền tảng lý thuyết: TAM, S-O-R và TPB. Cụ thể, nhóm nghiên cứu vận dụng mô hình S-O-R làm khung logic xuyên suốt, trong đó các đặc tính công nghệ được kế thừa từ mô hình TAM (“Nhận thức tính hữu ích” và “Nhận thức tính dễ sử dụng”) đóng vai trò là tác nhân kích thích đầu vào (Stimulus). Những kích thích công nghệ này tạo ra một “Trải nghiệm thanh toán” liền mạch, từ đó tác động trực tiếp đến trạng thái tâm lý người dùng (Organism) làm giảm “Nỗi đau thanh toán” và gia tăng “Sự thỏa mãn tức thì” và cuối cùng dẫn đến phản ứng (Response) là “Hành vi mua sắm bốc đồng”. Đồng thời, để mô hình phản ánh toàn diện sự giằng co giữa cảm xúc và lý trí trong quyết định tiêu dùng, nhóm tác giả đã áp dụng lý thuyết TPB bằng cách bổ sung 2 biến “Tự kiểm soát tài chính” và “Nhận thức rủi ro tài chính” làm kìm hãm hành vi bốc đồng". Dựa trên nền tảng lý thuyết trên, nhóm tác giả đề xuất mô hình nghiên cứu như Hình cùng các giả thuyết nghiên cứu sau:
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
H1: Nhận thức về tính hữu ích có ảnh hưởng tích cực đến Trải nghiệm thanh toán.
H2: Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến Trải nghiệm thanh toán.
H3: Trải nghiệm thanh toán có ảnh hưởng tiêu cực đến Nỗi đau thanh toán.
H4: Trải nghiệm thanh toán có ảnh hưởng tích cực đến Sự thỏa mãn tức thì.
H5: Nỗi đau thanh toán có ảnh hưởng tiêu cực đến Hành vi mua sắm bốc đồng.
H6: Sự thỏa mãn tức thì có ảnh hưởng tích cực đến Hành vi mua sắm bốc đồng.
H7: Nhận thức rủi ro tài chính có ảnh hưởng tiêu cực đến Hành vi mua sắm bốc đồng.
H8: Tự kiểm soát tài chính có ảnh hưởng tiêu cực đến Hành vi mua sắm bốc đồng.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp khảo sát bằng bảng hỏi được xây dựng dựa trên cơ sở lý thuyết và các nghiên cứu trước, gồm 39 biến quan sát với thang đo Likert 5 mức độ. Bảng hỏi được phát hành trực tuyến qua Google Forms trong thời gian từ ngày 05/02/2026 đến ngày 04/03/2026, thu về 201 phiếu hợp lệ từ đối tượng Gen Z tại Hà Nội. Dữ liệu sau khi thu thập được kiểm tra, làm sạch và mã hóa trước khi phân tích bằng phần mềm SPSS 26 và AMOS 24.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Bảng 1: Kết quả đánh giá độ tin cậy của thang đo
|
| Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Tương quan biến tổng | Hệ số Cronbach's Alpha nếu loại biến | ||||
| Nỗi đau thanh toán: Hệ số Cronbach's Alpha = 0,813 (lần 1) | ||||||||
| NDTT1 | 14,03 | 10,399 | 0,798 | 0,716 | ||||
| NDTT2 | 14,09 | 10,646 | 0,788 | 0,722 | ||||
| NDTT3 | 14,09 | 10,832 | 0,707 | 0,744 | ||||
| NDTT4 | 14,03 | 10,764 | 0,737 | 0,736 | ||||
| NDTT5 | 13,96 | 14,528 | 0,124 | 0,916 | ||||
| Nỗi đau thanh toán: Hệ số Cronbach's Alpha = 0,916 (lần 2) | ||||||||
| NDTT1 | 14,03 | 10,399 | 0,798 | 0,716 | ||||
| NDTT2 | 14,09 | 10,646 | 0,788 | 0,722 | ||||
| NDTT3 | 14,09 | 10,832 | 0,707 | 0,744 | ||||
| NDTT4 | 14,03 | 10,764 | 0,737 | 0,736 | ||||
| Nhận thức về tính hữu ích: Hệ số Cronbach's Alpha = 0,92 | ||||||||
| NTHI1 | 13,93 | 12,815 | 0,827 | 0,895 | ||||
| NTHI2 | 14,02 | 13,500 | 0,798 | 0,901 | ||||
| NTHI3 | 14,03 | 13,624 | 0,773 | 0,906 | ||||
| NTHI4 | 13,97 | 13,269 | 0,815 | 0,898 | ||||
| NTHI5 | 14,03 | 13,904 | 0,754 | 0,910 | ||||
| Nhận thức về tính dễ sử dụng: Hệ số Cronbach's Alpha = 0,911 | ||||||||
| NTSD1 | 10,85 | 8,671 | 0,793 | 0,886 | ||||
| NTSD2 | 10,83 | 8,365 | 0,794 | 0,885 | ||||
| NTSD3 | 10,89 | 8,412 | 0,792 | 0,886 | ||||
| NTSD4 | 10,85 | 8,521 | 0,809 | 0,880 | ||||
| Trải nghiệm thanh toán: Hệ số Cronbach's Alpha = 0,925 | ||||||||
| TNTT1 | 14,31 | 14,774 | 0,791 | 0,910 | ||||
| TNTT2 | 14,24 | 14,543 | 0,821 | 0,904 | ||||
| TNTT3 | 14,22 | 14,902 | 0,797 | 0,908 | ||||
| TNTT4 | 14,29 | 15,076 | 0,799 | 0,908 | ||||
| TNTT5 | 14,33 | 14,882 | 0,807 | 0,907 | ||||
| Sự thỏa mãn tức thì: Hệ số Cronbach's Alpha = 0,906 | ||||||||
| TMTT1 | 14,38 | 11,816 | 0,740 | 0,890 | ||||
| TMTT2 | 14,28 | 11,664 | 0,776 | 0,883 | ||||
| TMTT3 | 14,35 | 11,860 | 0,771 | 0,884 | ||||
| TMTT4 | 14,35 | 11,830 | 0,760 | 0,886 | ||||
| TMTT5 | 14,33 | 11,683 | 0,772 | 0,883 | ||||
| Nhận thức rủi ro tài chính: Hệ số Cronbach's Alpha = 0,926 | ||||||||
| NTRR1 | 13,98 | 13,294 | 0,821 | 0,907 | ||||
| NTRR2 | 13,98 | 14,034 | 0,807 | 0,910 | ||||
| NTRR3 | 14,03 | 13,894 | 0,798 | 0,911 | ||||
| NTRR4 | 14,08 | 13,734 | 0,810 | 0,909 | ||||
| NTRR5 | 14,02 | 14,004 | 0,801 | 0,911 | ||||
| Tự kiểm soát tài chính: Hệ số Cronbach's Alpha = 0,923 | ||||||||
| KSTC1 | 13,89 | 13,388 | 0,819 | 0,902 | ||||
| KSTC2 | 13,86 | 13,790 | 0,788 | 0,908 | ||||
| KSTC3 | 13,85 | 13,658 | 0,804 | 0,905 | ||||
| KSTC4 | 13,85 | 13,838 | 0,790 | 0,908 | ||||
| KSTC5 | 13,88 | 13,796 | 0,798 | 0,906 | ||||
| Hành vi mua sắm bốc đồng: Hệ số Cronbach's Alpha = 0,935 | ||||||||
| MSBD1 | 14,31 | 14,686 | 0,837 | 0,917 | ||||
| MSBD2 | 14,31 | 14,784 | 0,833 | 0,918 | ||||
| MSBD3 | 14,32 | 14,848 | 0,812 | 0,922 | ||||
| MSBD4 | 14,38 | 14,336 | 0,822 | 0,920 | ||||
| MSBD5 | 14,42 | 14,395 | 0,825 | 0,920 | ||||
Nguồn: Kết quả phân tích dữ liệu bằng SPSS
Bảng 1 cho thấy, độ tin cậy thang đo được đánh giá bằng Cronbach’s Alpha (> 0,7) và hệ số tương quan biến tổng (> 0,3). Kết quả cho thấy, các thang đo đạt độ tin cậy cao với Cronbach’s Alpha từ 0,906 đến 0,935. Tuy nhiên, biến NĐTT5 có hệ số tương quan biến tổng không đạt yêu cầu (0,124 < 0,3) nên bị loại bỏ nhằm cải thiện độ tin cậy. Sau khi hiệu chỉnh, thang đo “Nỗi đau thanh toán” còn 4 biến với Cronbach’s Alpha = 0,916. Nhìn chung, các thang đo đều đạt độ tin cậy và đủ điều kiện cho phân tích nhân tố khám phá (EFA).
Phân tích EFA
Kết quả EFA cho thấy, dữ liệu phù hợp với KMO = 0,846 (> 0,5) và Bartlett có ý nghĩa thống kê (Sig. = 0,000 < 0,05). Các biến quan sát có hệ số tải > 0,8, không xuất hiện tải chéo đáng kể, đảm bảo giá trị hội tụ và phân biệt. Tổng phương sai trích đạt 77,759% (> 50%) và các biến được phân thành 8 nhân tố đúng với mô hình đề xuất. Như vậy, thang đo đạt yêu cầu để tiếp tục phân tích.
Phân tích CFA
Kết quả CFA cho thấy, mô hình có độ phù hợp cao: Chi-square/df = 1,033 (< 3); CFI và TLI = 0,996 (> 0,9); GFI = 0,863 (> 0,8); RMSEA = 0,013 (< 0,08) và PCLOSE = 1,000 (> 0,05). Các chỉ số này khẳng định mô hình phù hợp tốt với dữ liệu và đủ điều kiện để thực hiện SEM. Giá trị hội tụ được xác nhận với AVE của các nhân tố đều > 0,5 (dao động từ 0,659 đến 0,742), cho thấy các thang đo đạt yêu cầu về độ hội tụ. Tính phân biệt được đánh giá theo tiêu chí Fornell và Larcker (1981). Căn bậc hai AVE của các nhân tố (dao động từ 0,812 đến 0,861) đều lớn hơn hệ số tương quan giữa các biến. Đồng thời, các hệ số tương quan ở mức thấp đến trung bình (-0,255 đến 0,404), khẳng định sự phân biệt rõ ràng giữa các khái niệm nghiên cứu. Nhìn chung, các thang đo trong mô hình đã đảm bảo độ tin cậy, giá trị hội tụ và tính phân biệt, tạo nền tảng vững chắc cho các phân tích tiếp theo.
Đánh giá mô hình cấu trúc
Kết quả phân tích cho thấy các biến độc lập đều có hệ số VIF rất thấp, dao động trong khoảng từ 1,000 đến 1,023. Các giá trị này đều thấp hơn đáng kể so với ngưỡng quy định (< 3 theo khuyến nghị của Hair và cộng sự (2014), cho thấy không có sự tương quan tuyến tính đáng kể giữa các biến độc lập trong mô hình. Do đó, có thể khẳng định rằng, mô hình nghiên cứu không gặp phải hiện tượng đa cộng tuyến, đảm bảo tính ổn định của các ước lượng hồi quy và độ tin cậy của các kiểm định thống kê. Điều này góp phần nâng cao độ chính xác trong việc phân tích mối quan hệ giữa các biến trong mô hình nghiên cứu.
Bảng 2: Kết quả phân tích mô hình SEM
| Mối tương quan | Hệ số B chuẩn hóa | S.E. | C.R. | P | Kết luận | Tác động | ||
|---|---|---|---|---|---|---|---|---|
| TNTT | -> | NTHI | 0,292 | 0,073 | 4,013 | 0,000 | Chấp nhận | Thuận chiều |
| TNTT | -> | NTSD | 0,266 | 0,076 | 3,491 | 0,000 | Chấp nhận | Thuận chiều |
| NDTT | -> | TNTT | 0,381 | 0,074 | 5,180 | 0,000 | Chấp nhận | Thuận chiều |
| TMTT | -> | TNTT | 0,333 | 0,063 | 5,305 | 0,000 | Chấp nhận | Thuận chiều |
| MSBD | -> | NDTT | 0,181 | 0,067 | 2,679 | 0,007 | Chấp nhận | Thuận chiều |
| MSBD | -> | TMTT | 0,364 | 0,084 | 4,343 | 0,000 | Chấp nhận | Thuận chiều |
| MSBD | -> | NTRR | -0,058 | 0,065 | -0,882 | 0,378 | Bác bỏ |
|
| MSBD -> KSTC | -0,243 | 0,069 | -3,532 | 0,000 | Chấp nhận | Ngược chiều | ||
Nguồn: Kết quả phân tích dữ liệu bằng AMOS
Theo Hair và cộng sự (2014), một giả thuyết được chấp nhận khi P-value < 0,05 và |C.R.| > 1,96. Kết quả SEM (Bảng 2) cho thấy, phần lớn các giả thuyết đều được chấp nhận. Cụ thể, NTHI và NTSD tác động thuận chiều có ý nghĩa đến TNTT (β = 0,292; β = 0,266; p = 0,000). TNTT tiếp tục ảnh hưởng tích cực đến NDTT và TMTT (β = 0,381; β = 0,333; p = 0,000). Đồng thời, NDTT và TMTT tác động thuận chiều đến MSBD (β = 0,181; β = 0,364; p = 0,007 và p = 0,000). Ngược lại, giả thuyết về ảnh hưởng của NTRR lên MSBD bị bác bỏ (p = 0,378; C.R. = -0,874). Bên cạnh đó, KSTC có tác động có ý nghĩa nhưng theo chiều ngược lại đến MSBD (β = -0,243; p = 0,000; C.R. = -3,532). Như vậy, các giả thuyết từ H1 đến H6 và H8 được chấp nhận, trong khi H7 bị bác bỏ.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Kết quả nghiên cứu cho thấy, Nhận thức về tính hữu ích, Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến Trải nghiệm thanh toán. Trải nghiệm thanh toán có ảnh hưởng tiêu cực đến Nỗi đau thanh toán, nhưng đồng thời lại có ảnh hưởng tích cực đến Sự thỏa mãn tức thì. Nỗi đau thanh toán và Tự kiểm soát tài chính là 2 nhân tố có ảnh hưởng tiêu cực đến Hành vi mua sắm bốc đồng. Trong khi đó, Sự thỏa mãn tức thì lại có ảnh hưởng tích cực đến Hành vi mua sắm bốc đồng.
Hàm ý chính sách
Đối với doanh nghiệp: Cần thiết kế lại trải nghiệm thanh toán theo hướng “có kiểm soát” thông qua việc tích hợp các yếu tố ma sát hợp lý (hiển thị nghĩa vụ thanh toán tương lai, cảnh báo vượt ngưỡng, xác nhận nhiều bước), nhằm hạn chế tác động quá mức của sự tiện lợi đến hành vi bốc đồng. Đồng thời, doanh nghiệp nên cung cấp các công cụ quản lý tài chính trực quan và cá nhân hóa (theo dõi dư nợ, lịch thanh toán, phân tích chi tiêu) để tăng khả năng nhận thức và kiểm soát của người dùng. Việc phân loại khách hàng theo mức độ rủi ro và áp dụng hạn mức tín dụng linh hoạt cũng là cần thiết nhằm kiểm soát rủi ro và hạn chế tiếp cận quá dễ dàng của nhóm có năng lực tài chính thấp.
Đối với người tiêu dùng: Cần chủ động thiết lập các cơ chế tự kiểm soát như giới hạn chi tiêu cá nhân, áp dụng quy tắc trì hoãn quyết định mua (ví dụ: 24 giờ), theo dõi thường xuyên các khoản chi tiêu và ưu tiên sử dụng BNPL cho nhu cầu thiết yếu. Đồng thời, việc sử dụng các công cụ hỗ trợ quản lý tài chính và duy trì kỷ luật chi tiêu đóng vai trò quan trọng trong việc giảm thiểu hành vi mua sắm bốc đồng trong môi trường tiêu dùng số.
Đối với cơ quan quản lý nhà nước: Cần xây dựng khung pháp lý rõ ràng cho dịch vụ BNPL nhằm đảm bảo tính minh bạch và bảo vệ người tiêu dùng. Bên cạnh đó, cần triển khai các chương trình giáo dục tài chính theo hướng thực tiễn, gắn với hành vi cụ thể thay vì chỉ dừng ở kiến thức. Cuối cùng, việc tăng cường giám sát hoạt động của các nền tảng BNPL, đặc biệt là các chiến lược marketing và khuyến mãi, là cần thiết nhằm hạn chế các yếu tố kích thích tiêu dùng quá mức và đảm bảo sự phát triển bền vững của thị trường.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Barros, L. S., Botelho, D. (2012). Hope, perceived financial risk and propensity for indebtedness. Brazilian Administration Review, 9(4), 454-474. https://doi.org/10.1590/S1807-76922012000400006
3. Bộ Công Thương (2025). Phân tích thực trạng, xu hướng và triển vọng Phát triển của thị trường nội địa Việt Nam. https://cdn-v.congthuong.vn/files/2025/12/30/bc-ttnd2025-tv-1-1767081166.pdf
4. Consumer Financial Protection Bureau (2022). Buy Now, Pay Later: Market trends and consumer impacts. https://www.consumerfinance.gov/data-research/research-reports/buy-now-pay-later-market-trends-and-consumer-impacts/
5. Davis, F. D. (1989). Perceived Usefulness, Perceived Ease of Use, and User Acceptance of Information Technology. MIS Quaterly, 13(3), 319-340. https://doi.org/10.2307/249008
6. Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39–50. https://doi.org/10.2307/3151312
7. Hair Jr, J. F., Hopkins, L., & Kuppelwieser, V. G. (2014). Partial least squares structural equation modeling (PLS-SEM): An emerging tool in business research. European Business Review, 26(2), 106-121. https://doi.org/10.1108/EBR-10-2013-0128
8. Mehrabian, A., & Russell, J. A. (1974). An approach to environmental psychology. Cambridge, M.I.T. Press. https://archive.org/details/approachtoenviro00albe/mode/2up
9. Nowacki, L. (2025). Survey: About half of buy now, pay later users have experienced issues like overspending and missing payments. https://www.bankrate.com/loans/personal-loans/buy-now-pay-later-survey/
10. Như Linh (2026). Thương mại điện tử Việt Nam 2025 đạt 429.700 tỷ đồng: “Song mã” Shopee, TikTok Shop chiếm 97% thị phần. https://thuonggiaonline.vn/thuong-mai-dien-tu-viet-nam-2025-dat-429700-ty-dong-song-ma-shopee-tiktok-shop-chiem-97-thi-phan-post567832.html
11. Rook, D. W. (1987). The buying impulse. Journal of Consumer Research, 14(2), 189-199. https://doi.org/10.1086/209105
| Ngày nhận bài: 20/5/2026; Ngày hoàn thiện biên tập: 20/6/2026; Ngày duyệt đăng: 29/6/2026 |
Tin liên quan

Các tin khác

Mô hình phân phối tiền kỹ thuật số của ngân hàng trung ương (CBDC) bán lẻ: Kinh nghiệm quốc tế và sự lựa chọn tối ưu cho hệ thống tài chính Việt Nam

Cơ sở lý luận và thực tiễn về quản lý nhà nước đối với doanh nghiệp nhỏ và vừa trong bối cảnh chuyển đổi số

Các yếu tố ảnh hưởng đến ý định mua mỹ phẩm thuần chay của người tiêu dùng trẻ tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến hành vi mua hàng ngẫu hứng qua livestream trên TikTok của sinh viên Trường Đại học Công nghệ Thành phố Hồ Chí Minh

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo


