


Trách nhiệm xã hội doanh nghiệp trong ngành ngân hàng Việt Nam: Xu hướng tích hợp môi trường - xã hội - quản trị
Nguyễn Thị Thanh Hoa
Khoa Thương mại, Trường Đại học Kinh tế Kỹ thuật Công nghiệp
Email: [email protected]
Tóm tắt
Bài viết phân tích xu hướng thực hành trách nhiệm xã hội doanh nghiệp (CSR) tích hợp với môi trường - xã hội - quản trị (ESG) trong ngành ngân hàng của Việt Nam giai đoạn 2020–2025. Dựa trên dữ liệu của Ngân hàng Nhà nước và Báo cáo phát triển bền vững của 4 ngân hàng lớn của Việt Nam. Kết quả cho thấy CSR trong ngân hàng đang chuyển từ hoạt động tự nguyện sang mô hình ESG tập trung vào tín dụng xanh, minh bạch thông tin và quản trị rủi ro môi trường – xã hội. Trên nền tảng đó, bài viết đề xuất mô hình “Ngân hàng phát triển bền vững tích hợp ESG” nhằm định hướng quá trình chuyển đổi xanh của hệ thống ngân hàng trong thập kỷ tới.
Từ khóa: Trách nhiệm xã hội doanh nghiệp, ESG, ngân hàng thương mại, phát triển bền vững, Việt Nam
Summary
This paper examines the emerging trend of integrating corporate social responsibility (CSR) with environmental, social, and governance (ESG) practices in Viet Nam’s banking sector during the period 2020–2025. The analysis draws on data from the State Bank of Vietnam (SBV) and the Sustainability reports of 4 major Vietnamese banks. The results show that CSR in the banking industry is shifting from voluntary initiatives to an ESG-oriented framework that prioritizes green credit, information transparency, and environmental–social risk governance. Building on these findings, the paper proposes an “ESG - integrated sustainable banking model” to guide the green transition of Viet Nam’s banking system in the coming decade.
Keywords: Corporate social responsibility, ESG, banking sector, sustainable development, Viet Nam
ĐẶT VẤN ĐỀ
Trách nhiệm xã hội doanh nghiệp (CSR) không còn là khái niệm mới trong quản trị kinh doanh toàn cầu, nhưng chỉ trong vài năm gần đây, CSR mới thật sự trở thành một phần quan trọng trong chiến lược phát triển của các ngân hàng Việt Nam. Theo Ngân hàng Nhà nước Việt Nam (SBV, 2024), đến cuối năm 2024, hơn 45% tổ chức tín dụng đã tích hợp tiêu chí môi trường - xã hội - quản trị (ESG) trong quy trình thẩm định tín dụng và đầu tư, với dư nợ tín dụng xanh đạt khoảng 600.000 tỷ đồng, tăng hơn gấp đôi so với năm 2020. Điều này phản ánh xu hướng chuyển dịch mạnh mẽ từ CSR truyền thống – tập trung vào hoạt động thiện nguyện – sang CSR chiến lược, gắn liền với ESG và phát triển bền vững.
Song song với những kết quả tích cực, việc triển khai CSR–ESG tại Việt Nam vẫn đang ở giai đoạn “thử nghiệm”, tức là mới được các ngân hàng lớn tiên phong áp dụng, còn thiếu khung hướng dẫn cụ thể và tiêu chuẩn đánh giá thống nhất. Trong khi đó, các yêu cầu báo cáo ESG quốc tế đã dần trở thành điều kiện bắt buộc trong huy động vốn quốc tế. Sự chênh lệch này cho thấy Việt Nam cần nhanh chóng hoàn thiện khung thể chế để tránh bị tụt lại trong quá trình chuyển đổi tài chính xanh toàn cầu.
CƠ SỞ LÝ THUYẾT
Cơ sở lý thuyết về trách nhiệm xã hội doanh nghiệp
Carroll (1991) khái quát CSR dưới dạng mô hình kim tự tháp với bốn tầng trách nhiệm: kinh tế, pháp lý, đạo đức và nhân văn. Cấu trúc này cho thấy CSR không chỉ dừng lại ở việc tuân thủ pháp luật mà còn bao gồm yếu tố giá trị, đạo đức và phát triển cộng đồng. Elkington (1997) mở rộng cách tiếp cận bằng mô hình ba điểm mấu chốt (TBL), xem phát triển bền vững là sự cân bằng giữa 3 trụ cột “con người – hành tinh – lợi nhuận”. Trong mô hình này, CSR trở thành công cụ đo lường hiệu quả dài hạn của doanh nghiệp, thay thế quan điểm tối đa hóa lợi nhuận ngắn hạn. Các nhà nghiên cứu sau này (Bansal & Song, 2017) cho rằng CSR khi được tích hợp vào chiến lược kinh doanh có thể mang lại “lợi thế cạnh tranh chia sẻ” – tức vừa tạo giá trị cho doanh nghiệp, vừa tạo giá trị xã hội. Scholtens (2006), ngân hàng thực hiện CSR thông qua 3 cơ chế chính: (1) chính sách tín dụng có trách nhiệm, (2) đầu tư xanh và (3) minh bạch hóa thông tin. Do đó, hiệu quả CSR trong ngân hàng được đánh giá không chỉ qua kết quả tài chính, mà còn qua tác động xã hội – môi trường mà ngân hàng tạo ra cho các bên liên quan.
Ngành ngân hàng và môi trường - xã hội - quản trị
Từ đầu thập niên 2000, khung ESG được phát triển như một tiêu chuẩn quốc tế về đánh giá hiệu quả phi tài chính. ESG không thay thế CSR mà được xem như công cụ đo lường và chuẩn hóa CSR ở mức thể chế hóa cao hơn (Kotsantonis et al., 2016). Các tổ chức quốc tế như: Hiệp ước Toàn cầu Liên Hợp Quốc (UN Global Compact, 2000), Bộ nguyên tắc cho ngân hàng có trách nhiệm do Sáng kiến Tài chính của Chương trình Môi trường Liên Hợp Quốc (UNEP FI, 2019), Nguyên tắc của OECD dành cho các doanh nghiệp đa quốc gia về hành vi kinh doanh có trách nhiệm (OECD Guidelines, 2020) đã thúc đẩy việc áp dụng ESG trong khu vực tài chính nhằm bảo đảm tính minh bạch, trách nhiệm và khả năng chống chịu của hệ thống ngân hàng, thể hiện trên 3 cấu phần chính:
Môi trường (E): đánh giá tác động sinh thái của hoạt động cấp tín dụng, đầu tư và vận hành nội bộ (như: tín dụng xanh, giảm phát thải, năng lượng tái tạo);
Xã hội (S): đo lường tác động đến nhân sự, khách hàng và cộng đồng (ví dụ: bao trùm tài chính, bình đẳng giới, hỗ trợ cộng đồng yếu thế);
Quản trị (G): thể hiện tính minh bạch, đạo đức và tuân thủ trong điều hành (chẳng hạn, cơ cấu hội đồng quản trị, công bố thông tin ESG, chống tham nhũng).
Theo World Bank (2024 ), việc tích hợp ESG vào hoạt động ngân hàng không chỉ giúp giảm thiểu rủi ro môi trường – xã hội mà còn tạo điều kiện thu hút vốn quốc tế, đặc biệt từ các định chế như WB và ADB. Vì vậy, ESG trở thành yếu tố chiến lược trong cạnh tranh và phát triển bền vững của ngành ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu
Việc lựa chọn các ngân hàng Vietcombank, Techcombank, MB Bank và VPBank theo các tiêu chí: (i) quy mô lớn và có tính đại diện; (ii) mức độ công bố thông tin ESG đầy đủ; (iii) tốc độ tăng tín dụng xanh cao; (iv) vai trò dẫn dắt thị trường trong các chương trình tài chính xanh. Đây là phương pháp chọn mẫu điển hình, phù hợp mục tiêu quan sát các thực tiễn tiên phong.
Dữ liệu được thu thập của từ chủ yếu từ: Văn bản và báo cáo của SBV (2020–2024); Báo cáo phát triển bền vững; Tài liệu của World Bank, IFC, UNDP và các tổ chức quốc tế liên quan tài chính xanh; Các tiêu chuẩn báo cáo ESG như GRI Standards và IFRS S1–S2. Nguồn dữ liệu đều được rà soát về tính cập nhật và độ tin cậy.
Phương pháp phân tích
Để nhận diện xu hướng, điểm mạnh, hạn chế và khoảng trống trong tiến trình phát triển ngân hàng bền vững tại Việt Nam. Bài viết sử dụng cách tiếp cận định tính kết hợp phân tích tổng hợp nhằm đánh giá mức độ triển khai CSR–ESG trong hệ thống ngân hàng giai đoạn 2020–2024, với 3 kỹ thuật phân tích: Phân tích nội dung- mã hóa dữ liệu từ các báo cáo bền vững và tài liệu SBV; Phân tích so sánh- đối chiếu việc triển khai CSR–ESG giữa các ngân hàng; Phân tích chính sách: đánh giá mức độ phù hợp giữa thực tiễn ESG tại ngân hàng với yêu cầu thể chế hiện hành.
ĐÁNH GIÁ KẾT QUẢ
Thực trạng
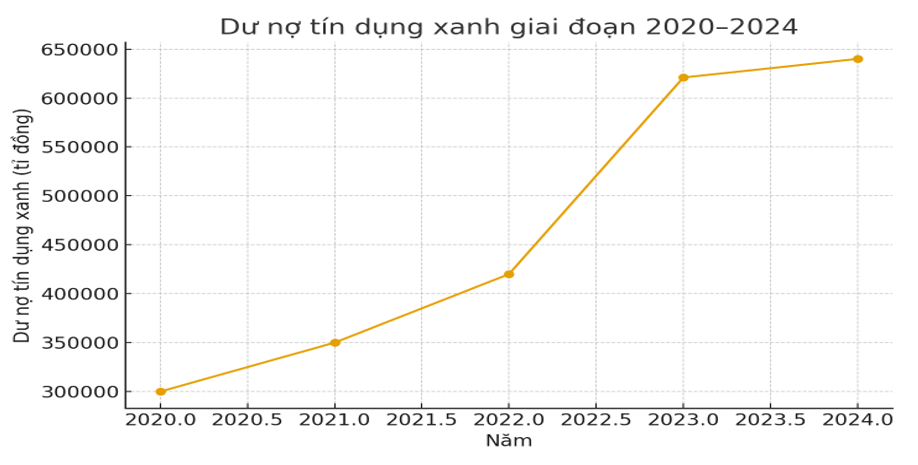
Trong giai đoạn 2020–2024, hệ thống ngân hàng ghi nhận sự tăng trưởng đáng kể của tín dụng xanh và mức độ tích hợp ESG vào hoạt động vận hành. Theo SBV, đến 31/3/2025, có 58 tổ chức tín dụng triển khai cho vay xanh với tổng dư nợ đạt 704.244 tỷ đồng, chiếm 4,3% tổng dư nợ nền kinh tế. Dư nợ tín dụng xanh năm 2023 đạt 620.984 tỷ đồng và năm 2024 tăng lên khoảng 640.000 tỷ đồng.
Tốc độ tăng trưởng tín dụng xanh trung bình giai đoạn 2017–2024 là 21,2% (Bảng 1), thể hiện đà mở rộng mạnh mẽ của tài chính xanh (VnEconomy, 2024). Trong cơ cấu tín dụng xanh, năng lượng tái tạo chiếm khoảng 45%, còn nông nghiệp xanh chiếm khoảng 31% (SBV, 2024).
Bảng 1: Một số chỉ tiêu tín dụng xanh hệ thống ngân hàng Việt Nam
| Chỉ tiêu | Giá trị / Tỷ lệ |
| Tốc độ tăng trưởng tín dụng xanh (2017–2024) | ~ 21,2%/năm |
| Số tổ chức tín dụng tham gia | 58 |
| Dư nợ tín dụng xanh (31/3/2025) | 704.244 tỷ đồng |
| Tỷ trọng tín dụng xanh | 4,3% |
| Dư nợ tín dụng xanh (2023) | 620.984 tỷ đồng |
| Dư nợ tín dụng xanh (2024) | ~ 640.000 tỷ đồng |
| Tỷ trọng NL tái tạo | ~ 45% |
| Tỷ trọng nông nghiệp xanh | ~ 31% |
Nguồn: Ngân hàng nhà nước
Dữ liệu thu thập từ các báo cáo phát triển bền vững (2020–2024) và công bố ESG chính thức của Vietcombank, Techcombank, MB Bank và VPBank, đại diện cho hệ thống ngân hàng Việt Nam, Hình 1 thể hiện tốc độ tăng trưởng tín dụng xanh từ 2020 đến 2024 đều có xu hướng đi lên.
Hình 1: Dư nợ tín dụng xanh giai đoạn 2020–2024
(Đơn vị: tỷ đồng)
 |
Nguồn: Tác giả tổng hợp
Bảng 2 cho thấy, Vietcombank dẫn đầu về cấu trúc ESG tổng thể; Techcombank và MB Bank mạnh ở các khía cạnh vận hành; VPBank đặt trọng tâm vào khía cạnh xã hội, thể hiện ESG đang được triển khai theo hướng đa dạng, phù hợp chiến lược riêng từng ngân hàng.
Bảng 2: Hoạt động CSR–ESG của 4 ngân hàng thương mại Việt Nam
| Trụ cột | Vietcombank | Techcombank | MB Bank | VPBank |
| E | Tín dụng xanh, báo cáo GRI | Tăng trưởng tín dụng xanh nhanh, trái phiếu xanh | Số hóa quy trình, giảm phát thải | Hỗ trợ doanh nghiệp chuyển đổi xanh |
| S | Giáo dục & y tế vùng khó | Trải nghiệm khách hàng, hỗ trợ startup | Tài chính bao trùm và cộng đồng | Hỗ trợ phụ nữ và hộ kinh doanh nhỏ |
| G | Báo cáo ESG, HĐQT 40% độc lập | Minh bạch thông tin, mô hình quản trị | Công bố ESG, kiểm toán độc lập | Hội đồng ESG độc lập, báo cáo song ngữ |
Nguồn: Tổng hợp từ báo cáo phát triển bền vững các ngân hàng
Một trong những trụ cột chính của CSR–ESG trong ngân hàng là tín dụng xanh, thể hiện cam kết của các tổ chức tín dụng đối với phát triển bền vững. Giai đoạn 2020–2024, tín dụng xanh tại Việt Nam tăng trưởng ổn định với tốc độ trung bình 25%/năm, tập trung chủ yếu vào năng lượng tái tạo (35%), xử lý chất thải (25%) và xây dựng công trình xanh (20%). Tuy nhiên, tỷ trọng tín dụng xanh trong tổng dư nợ mới đạt khoảng 4,2% – thấp hơn đáng kể so với mức 10–12% của các nước châu Âu (WB, 2024). Điều này phản ánh tiềm năng mở rộng rất lớn, đồng thời đặt ra yêu cầu tăng cường cơ chế khuyến khích và công cụ tài chính xanh ở cấp chính sách.
Thảo luận
Kết quả phân tích CSR–ESG, trong ngành ngân hàng Việt Nam đang chuyển từ giai đoạn tự nguyện sang giai đoạn thể chế hóa từng phần. Sự chuyển đổi này được thúc đẩy bởi 3 yếu tố chính:
Áp lực thể chế: Các cam kết quốc tế về biến đổi khí hậu (COP26, Paris Agreement) và quy định trong nước (Thông tư số 17/2022/TT-NHNN) buộc các ngân hàng phải tích hợp tiêu chí ESG để tuân thủ quy chuẩn toàn cầu.
Động cơ chiến lược: CSR–ESG giúp ngân hàng nâng cao hình ảnh thương hiệu, giảm rủi ro tín dụng, tiếp cận nguồn vốn ưu đãi từ các định chế tài chính quốc tế và các quỹ đầu tư xanh trên thế giới.
Cạnh tranh thể chế: Các ngân hàng tiên phong (Vietcombank, VPBank) đang tạo ra chuẩn mực mới, buộc các ngân hàng khác phải điều chỉnh chiến lược CSR để duy trì uy tín và năng lực cạnh tranh.
So sánh quốc tế cho thấy, Việt Nam đang ở giai đoạn tương tự châu Âu đầu những năm 2000 khi CSR bắt đầu được chuyển hóa thành quy định bắt buộc trong báo cáo phi tài chính (EU Directive 2014/95/EU). Tuy nhiên, để đạt mức độ hội nhập cao hơn, Việt Nam cần chuẩn hóa khung ESG quốc gia và tăng cường năng lực đo lường tác động xã hội – môi trường ở cấp ngân hàng.
ĐỀ XUẤT MÔ HÌNH
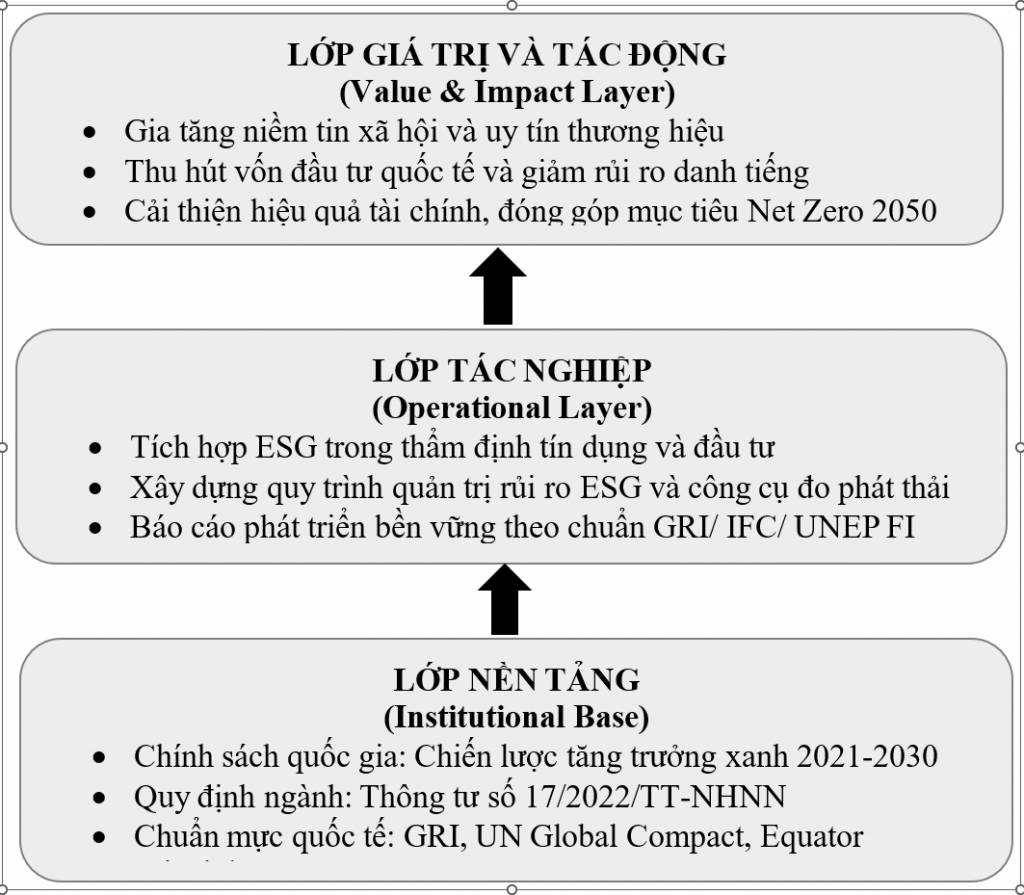
Từ kết quả nghiên cứu, bài viết đề xuất mô hình “Ngân hàng phát triển bền vững tích hợp ESG” được trình bày trong Hình 2 dưới đây.
Hình 2: Mô hình Ngân hàng phát triển bền vững tích hợp ESG
 |
Nguồn: Tác giả đề xuất
Mối quan hệ giữa 3 lớp thể hiện sự gắn kết chặt chẽ giữa thể chế – chiến lược – giá trị, giúp CSR không chỉ là công cụ truyền thông mà trở thành cơ chế điều phối phát triển bền vững trong toàn hệ thống ngân hàng.
KẾT LUẬN
Kết quả nghiên cứu cho thấy quá trình thể chế hóa CSR–ESG trong ngành ngân hàng Việt Nam giai đoạn 2020–2025 đang diễn ra mạnh mẽ, song vẫn ở mức chuyển tiếp từ tự nguyện sang chuẩn hóa. Các ngân hàng lớn như Vietcombank, Techcombank, MB Bank và VPBank đã tích hợp ESG vào chiến lược phát triển, áp dụng báo cáo phát triển bền vững và tham gia vào các sáng kiến quốc tế như UN Global Compact hoặc IFC Performance Standards.
Sự phát triển này được thúc đẩy bởi 3 động lực chính, gồm:
Thứ nhất, áp lực thể chế từ các cam kết quốc gia và quốc tế về tăng trưởng xanh;
Thứ hai, động cơ chiến lược trong việc nâng cao năng lực cạnh tranh và uy tín doanh nghiệp;
Thứ ba, cạnh tranh thể chế giữa các ngân hàng nhằm thu hút nguồn vốn xanh.
Tuy nhiên, Việt Nam vẫn đối diện nhiều thách thức như: thiếu khung hướng dẫn thống nhất về báo cáo ESG, hạn chế trong đo lường tác động xã hội – môi trường, và năng lực quản trị ESG chưa đồng đều giữa các ngân hàng. Vì vậy, cần tiếp tục hoàn thiện hệ thống chính sách, công cụ tài chính và chuẩn mực công bố thông tin để đảm bảo tính minh bạch, khả năng so sánh và hội nhập quốc tế.
Tài liệu tham khảo
1. Bansal, P., & Song, H.-C. (2017). Similar but not the same: Differentiating corporate sustainability from corporate responsibility, Academy of Management Annals, 11(1), 105–149.
2. Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders, Business Horizons, 34(4), 39–48.
3. Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business, Capstone.
4. Kotsantonis, S., Pinney, C., & Serafeim, G. (2016). ESG integration in investment management: Myths and realities, Journal of Applied Corporate Finance, 28(2), 10–16.
5. Ngân hàng Nhà nước Việt Nam (2024). Báo cáo tín dụng xanh và phát triển bền vững giai đoạn 2020–2024.
6. Nguyễn, T. M. H. (2018). Tác động của trách nhiệm xã hội doanh nghiệp đến hiệu quả tài chính của ngân hàng Việt Nam, Tạp chí Ngân hàng, 7(258), 15–24.
7. Scholtens, B. (2006). Finance as a driver of corporate social responsibility, Journal of Business Ethics, 68(1), 19–33.
8. UNDP Vietnam. (2023). Sustainable finance and ESG practices in Vietnam banking sector 2023 report, Hà Nội.
9. World Bank. (2024). Vietnam green finance report 2024, Washington, D.C.
| Ngày nhận bài: 17/11/2025; Ngày hoàn thiện biên tập: 8/12/2025; Ngày duyệt đăng: 12/12/2025 |
Các tin khác

Phân bổ nguồn lực tài chính theo vòng đời khu công nghiệp: Bằng chứng từ Nghệ An và hàm ý phát triển bền vững

Tài chính xanh, ESG và tiêu dùng bền vững vùng Đông Nam Bộ: Vai trò trung gian của thái độ

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp


