


Tác động của cấu trúc sở hữu vốn đến thận trọng kế toán: Bằng chứng thực nghiệm tại Việt Nam
TS. Nguyễn Thị Kim Oanh (Tác giả liên hệ)
Email: [email protected]
Trường Đại học Đồng Nai
ThS. Nguyễn Thị Võ Thảo
Trường Đại học Văn Hiến
Tóm tắt
Nghiên cứu đánh giá tác động của cấu trúc sở hữu vốn đến thận trọng kế toán tại các doanh nghiệp niêm yết Việt Nam. Mẫu nghiên cứu gồm 606 doanh nghiệp niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) và Sở Giao dịch Chứng khoán Hà Nội (HNX) trong giai đoạn 2019-2023, tương ứng với 3.030 quan sát. Sử dụng phương pháp hồi quy dữ liệu bảng với các ước lượng Pooled OLS, FEM, REM và thận trọng kế toán được đo lường bằng chỉ số dồn tích phi hoạt động theo mô hình của Givoly và Hayn (2000), kết quả thực nghiệm cho thấy, Quyền sở hữu của nhà quản lý, Quyền sở hữu của nhà đầu tư là tổ chức và Quyền sở hữu của nhà nước có tác động ngược chiều đáng kể đến Thận trọng kế toán. Ngược lại, chưa tìm thấy bằng chứng về tác động của Quyền sở hữu cổ đông lớn đến Thận trọng kế toán. Dựa trên kết quả thu được, nghiên cứu đề xuất một số hàm ý chính sách nhằm nâng cao tính minh bạch và thận trọng trong báo cáo tài chính tại Việt Nam.
Từ khóa: Thận trọng kế toán, cấu trúc sở hữu vốn, quyền sở hữu của nhà quản lý, quyền sở hữu của cổ đông lớn, quyền sở hữu của nhà đầu tư là tổ chức, quyền sở hữu của nhà nước
Abstract
This study evaluates the impact of ownership structure on accounting conservatism in Vietnamese listed companies. The research sample comprises 606 firms listed on the Ho Chi Minh Stock Exchange (HOSE) and the Hanoi Stock Exchange (HNX) during the 2019-2023 period, yielding 3,030 observations. Using panel data regression methods with Pooled OLS, FEM, and REM estimations, and measuring accounting conservatism through non-operating accruals based on the model of Dan Givoly and Carla Hayn (2000), the empirical results indicate that managerial ownership, institutional ownership, and state ownership have significant negative impacts on accounting conservatism. In contrast, no evidence is found regarding the impact of large shareholder ownership on accounting conservatism. Based on these findings, the study proposes several policy implications to enhance transparency and conservatism in financial reporting in Viet Nam.
Keywords: Accounting conservatism, ownership structure, managerial ownership, large shareholder ownership, institutional ownership, state ownership
ĐẶT VẤN ĐỀ
Thận trọng kế toán đã được chứng minh trong nhiều nghiên cứu về các lợi ích của nó trong việc làm giảm thiểu các vấn đề ủy nhiệm, tăng cường các cam kết trong hợp đồng kinh tế, giảm chi phí kiện tụng và giảm sự bất đối xứng thông tin (Ahmed và Duellman, 2007; Leventis và cộng sự, 2013). Cấu trúc sở hữu vốn mô tả sự phân bổ vốn chủ sở hữu của công ty theo các thỏa thuận dựa trên các khoản đóng góp vốn (Jensen và Meckling, 1976) - được xem là nhân tố thiết yếu trong quản trị doanh nghiệp. Nó góp phần làm giảm động cơ thao túng lợi nhuận, thiết lập cơ chế cân bằng lợi ích và nâng cao tính trung thực của dữ liệu kế toán (Shuto và Takada, 2010; Song, 2015).
Mối quan hệ giữa cấu trúc sở hữu và thận trọng kế toán phụ thuộc lớn vào việc nhóm chủ sở hữu nào nắm quyền chi phối các quyết định lập báo cáo tài chính (BCTC). Tại một thị trường mới nổi như Việt Nam, các đặc trưng về thể chế và khung pháp lý khiến mối quan hệ này trở nên phức tạp hơn. Nghiên cứu này được thực hiện với dữ liệu từ 606 công ty niêm yết trên HOSE và HNX giai đoạn 2019-2023 với 3.030 quan sát nhằm cung cấp bằng chứng thực nghiệm rõ ràng về tác động của cấu trúc sở hữu đến tính thận trọng kế toán, từ đó đóng góp thêm góc nhìn cho các nhà quản lý và cơ quan hoạch định chính sách.
TỔNG QUAN NGHIÊN CỨU VÀ ĐỀ XUẤT GIẢ THUYẾT
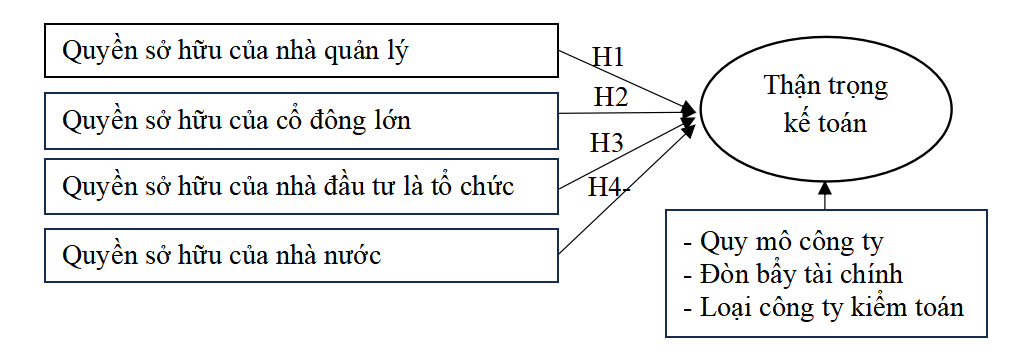
Lý thuyết ủy nhiệm của Jensen và Meckling (1976) chỉ ra rằng, khi tỷ lệ sở hữu của nhà quản lý tăng đến một mức độ nhất định, hiệu ứng cố thủ sẽ xuất hiện. Nhà quản lý nắm giữ quyền sở hữu lớn thường có khả năng kiểm soát mạnh mẽ các chính sách kế toán và có xu hướng giảm mức độ thận trọng nhằm tối đa hóa lợi ích cá nhân, tăng giá trị tài sản ròng ảo hoặc tránh vi phạm các điều khoản hợp đồng vay. Do đó, giả thuyết được đề xuất như sau:
H1: Quyền sở hữu của nhà quản lý có tác động ngược chiều đến Thận trọng kế toán.
Lý thuyết ủy nhiệm cũng cho rằng, khi quyền sở hữu tập trung quá mức vào một nhóm cổ đông lớn, nhóm này có khả năng chi phối các quyết định quản trị và chính sách kế toán. Thay vì thúc đẩy thận trọng để bảo vệ mọi nhà đầu tư, cổ đông lớn có thể gây áp lực buộc nhà quản lý giảm tính thận trọng nhằm đạt được một số lợi ích riêng như: che giấu các giao dịch tự doanh, chuyển dịch tài sản hoặc lợi nhuận ra khỏi công ty, duy trì giá cổ phiếu ở mức cao hoặc đáp ứng các điều kiện về tín dụng, qua đó bảo vệ giá trị tài sản và uy tín của chính họ. Haw và cộng sự (2004) tìm thấy bằng chứng rằng sở hữu của cổ đông lớn làm giảm thận trọng để che giấu hành động quản trị lợi nhuận. Do đó, giả thuyết được đề xuất như sau:
H2: Quyền sở hữu của cổ đông lớn có tác động ngược chiều đến Thận trọng kế toán.
Các nhà đầu tư tổ chức thường chịu áp lực lớn về kết quả kinh doanh định kỳ từ phía các khách hàng góp vốn. Để duy trì kỳ vọng của thị trường và giá cổ phiếu, họ có thể gây áp lực buộc nhà quản lý doanh nghiệp tối đa hóa lợi nhuận báo cáo. Điều này dẫn đến việc giảm thận trọng kế toán. Mặt khác, nhà đầu tư tổ chức có khả năng tiếp cận thông tin nội bộ tốt hơn, khi họ có thể giám sát doanh nghiệp thông qua các kênh trực tiếp, nhu cầu về thận trọng kế toán trên BCTC như một cơ chế bảo vệ có thể bị xem nhẹ hoặc giảm bớt. Habbash (2010) tìm thấy bằng chứng cho rằng, trong một số bối cảnh, sở hữu tổ chức không thể cải thiện chất lượng thông tin kế toán mà ngược lại còn làm giảm tính thận trọng do áp lực về hiệu suất đầu tư.Do đó, giả thuyết được đề xuất như sau:
H3: Quyền sở hữu của nhà đầu tư là tổ chức có tác động ngược chiều đến Thận trọng kế toán.
Bên cạnh mục tiêu lợi nhuận, các doanh nghiệp có vốn góp nhà nước thường phải xem xét thêm các mục tiêu chính trị - xã hội. Khi đó, áp lực phải duy trì một BCTC thận trọng và minh bạch có thể bị giảm bớt để giảm thiểu việc ghi nhận các khoản chi phí không hiệu quả phát sinh từ các nhiệm vụ phi kinh tế. Ngoài ra, trong các doanh nghiệp này, mối quan hệ ủy nhiệm trở nên đặc biệt hơn, sự thiếu hụt một chủ sở hữu thực sự có quyền lợi trực tiếp gắn liền với giá trị doanh nghiệp có thể dẫn đến việc nới lỏng các tiêu chuẩn kế toán, dẫn đến việc ghi nhận các khoản lỗ một cách không kịp thời và thiếu thận trọng. Mohammed và cộng sự (2017) nghiên cứu tại các thị trường mới nổi cho thấy, doanh nghiệp nhà nước thường có chất lượng BCTC và tính thận trọng thấp hơn do các vấn đề về quản trị và mục tiêu chính trị. Do đó, giả thuyết được đề xuất như sau:
H4: Quyền sở hữu của nhà nước có tác động ngược chiều đến Thận trọng kế toán.
Mô hình nghiên cứu
Từ các giả thuyết trên, nhóm tác giả đề xuất mô hình nghiên cứu tác động của cấu trúc sở hữu vốn đến thận trọng kế toán tại các doanh nghiệp niêm yết Việt Nam như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Để kiểm định các giả thuyết nghiên cứu, dữ liệu được thu thập từ các BCTC, báo cáo thường niên của 606 công ty niêm yết trên HOSE và HNX, sau đó được tổng hợp và phân tích bằng phương pháp hồi quy dữ liệu bảng. Nhóm tác giả tiến hành phân tích hồi quy bảng với Pooled OLS, FEM, REM, sau đó kiểm định các trường hợp khuyết tật của mô hình và thực hiện biện pháp khắc phục trong trường hợp có giả định bị vi phạm. Mô hình hồi quy để kiểm định giả thuyết nghiên cứu như sau:
CONSit = β0 + β1MANit + β2LARit + β3INSit + β4STAit + β5SIZEit
+ β6LEVit + β7AUDit + εit
Trong đó: CONSit: Thận trọng kế toán; MANit: Quyền sở hữu của nhà quản lý; LARit: Quyền sở hữu của cổ đông lớn; INSit: Quyền sở hữu của nhà đầu tư là tổ chức; STAit: Quyền sở hữu của nhà nước; β0: Hệ số chặn; β1, β2, β3, … β12: Các hệ số; εit: Phần dư.
Thận trọng kế toán được đo lường thông qua chỉ số dồn tích phi hoạt động tích lũy theo mô hình của Givoly và Hayn (2000). Phương pháp này lập luận rằng thận trọng kế toán sẽ làm giảm lợi nhuận báo cáo tích lũy theo thời gian, dẫn đến việc các khoản dồn tích có xu hướng nhận giá trị âm một cách liên tục.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
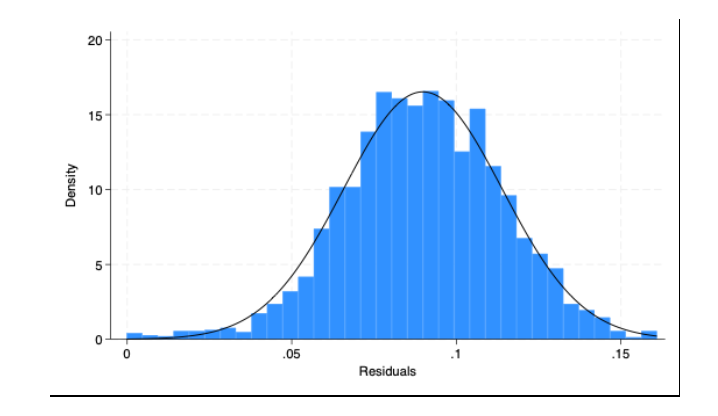
Kết quả phân tích hồi quy dữ liệu bảng cho thấy, giữa các ước lượng Pooled OLS, FEM và REM, FEM là mô hình phù hợp nhất. Tuy nhiên, sau khi thực hiện kiểm tra các khuyết tật của mô hình do vi phạm giả định, kết quả cho thấy mô hình xảy ra hiện tượng phương sai thay đổi, các giả định còn lại không bị vi phạm. Hình 2 cho thấy phần dư trong mô hình nghiên cứu có phân phối chuẩn.
Hình 2: Phân phối của phần dư mô hình hồi quy
 |
Nguồn: Kết quả phân tích từ STATA 18
Do đó, để khắc phục, nhóm tác giả thực hiện ước lượng bằng phương pháp FGLS. Kết quả hồi quy FGLS được thể hiện trong Bảng 1.
Bảng 1: Kết quả hồi quy của FGLS
| Estimated covariances | = | 606 | Number of obs | = | 3,030 |
| Estimated autocorrelations | = | 0 | Number of groups | = | 606 |
| Estimated coefficients | = | 8 | Time periods | = | 5 |
|
|
|
| Wald chi2(7) | = | 303.68 |
|
|
|
| Prob > chi2 | = | 0.0000 |
| CONS | Coefficient | Std. err. | z | P > z | [95% conf. | interval] |
| MAN | -0.0002104 | 0.0000899 | -2.34 | 0.019** | -0.0003866 | -0.0000342 |
| LAR | 0.000074 | 0.0000948 | 0.78 | 0.435 | -0.0001119 | 0.0002598 |
| INS | -0.0002129 | 0.0000912 | -2.33 | 0.020** | -0.0003916 | -0.0000341 |
| STA | -0.0002354 | 0.0000403 | -5.83 | 0.000*** | -0.0003144 | -0.0001563 |
| SIZE | -0.0048235 | 0.0006898 | -6.99 | 0.000 | -0.0061753 | -0.0034716 |
| LEV | -0.0261482 | 0.0041808 | -6.25 | 0.000 | -0.0343425 | -0.017954 |
| AUD | -0.0030385 | 0.002099 | -1.45 | 0.148 | -0.0071524 | 0.0010755 |
| _cons | 0.227429 | 0.0184952 | 12.30 | 0.000 | 0.1911792 | 0.2636789 |
Ghi chú: *, **, *** tương ứng với các mức ý nghĩa thống kê lần lượt là 10%, 5% và 1%
Nguồn: Kết quả phân tích từ STATA 18
Kết quả hồi quy Bảng 1 cho thấy Quyền sở hữu của nhà quản lý, Quyền sở hữu của nhà đầu tư là tổ chức và Quyền sở hữu của nhà nước có tác động ngược chiều đáng kể đến Thận trọng kế toán (tương ứng với các mức ý nghĩa 5%, 5% và 1%). Ngược lại, tác động của Quyền sở hữu cổ đông lớn đến Thận trọng kế toán không có ý nghĩa thống kê. Kết quả kiểm định giả thuyết nghiên cứu được tổng hợp trong Bảng 2.
Bảng 2: Kết quả kiểm định giả thuyết nghiên cứu
| Giả thuyết | Nội dung giả thuyết | Kỳ vọng | Kết quả | Kết luận |
|---|---|---|---|---|
| H1 | Quyền sở hữu của nhà quản lý có tác động ngược chiều đến Thận trọng kế toán | - | - | Chấp nhận |
| H2 | Quyền sở hữu của cổ đông lớn có tác động ngược chiều đến Thận trọng kế toán | - | 0 | Bác bỏ |
| H3 | Quyền sở hữu của nhà đầu tư là tổ chức có tác động ngược chiều đến Thận trọng kế toán | - | - | Chấp nhận |
| H4 | Quyền sở hữu của nhà nước có tác động ngược chiều đến Thận trọng kế toán | - | - | Chấp nhận |
Nguồn: Nhóm tác giả tổng hợp
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy, Quyền sở hữu của nhà quản lý, Quyền sở hữu của nhà đầu tư là tổ chức và Quyềnsở hữu của nhà nước có tác động ngược chiều đáng kể đến Thận trọng kế toán. Ngược lại, chưa tìm thấy bằng chứng về tác động của Quyền sở hữu cổ đông lớn đến Thận trọng kế toán. Kết quả này tương đồng với nghiên cứu của Lafond và Roychowdhury (2008) khi cho rằng sở hữu quản lý làm giảm nhu cầu giám sát từ các bên liên quan, dẫn đến sự sụt giảm trong việc áp dụng các chính sách kế toán thận trọng. Các nghiên cứu của Haque và cộng sự (2017), Mohammed và cộng sự (2017) cũng cho kết quả tương tự.
Kết quả này cũng cho thấy tại Việt Nam, các cơ chế sở hữu vốn chưa phát huy được vai trò giám sát hiệu quả để thúc đẩy chất lượng BCTC. Điều này đặt ra yêu cầu cần thiết về việc nâng cao vai trò của thành viên Hội đồng quản trị độc lập và các Ủy ban Kiểm toán để đảm bảo tính trung thực và khách quan của thông tin tài chính được công bố.
Tài liệu tham khảo:
1. Ahmed, A. S., & Duellman, S. (2007). Accounting Conservatism and Board of Director Characteristics: An Empirical Analysis. Journal of Accounting and Economics, 43, 411-437. https://doi.org/10.1016/j.jacceco.2007.01.005
2. Givoly, D., & Hayn, C. (2000). The changing time-series properties of earnings, cash flows and accruals: Has financial reporting become more conservative?. Journal of accounting and economics, 29(3), 287-320.
3. Habbash, M. (2010). The effectiveness of corporate governance and external audit on constraining earnings management practice in the UK. PhD, Durham University.
4. Haque, A., Fatima, H., Abid, A., & Qamar, M. A. J. (2019). Impact of firm-level uncertainty on earnings management and role of accounting conservatism. Quantitative Finance and Economics, 3(4), 772.
5. Haw, I. M., Hu, B., Hwang, L. S., & Wu, W. (2004). Ultimate ownership, income management, and legal and extra‐legal institutions. Journal of accounting research, 42(2), 423-462.
6. Jensen, M.C. and Meckling, W.H. (1976) Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure. Journal of Financial Economics, 3, 305-360.
7. Lafond, R., & Roychowdhury, S. (2008). Managerial ownership and accounting conservatism. Journal of accounting research, 46(1), 101-135.
8. Leventis, S., Dimitropoulos, P., & Owusu‐Ansah, S. (2013). Corporate governance and accounting conservatism: Evidence from the banking industry. Corporate Governance: An International Review, 21(3), 264-286.
9. Mohammed, N. F., Ahmed, K., & Ji, X. D. (2017). Accounting conservatism, corporate governance and political connections. Asian Review of Accounting, 25(2), 288-318.
10. Shuto, A., & Takada, T. (2010). Managerial ownership and accounting conservatism in Japan: A test of management entrenchment effect. Journal of Business Finance & Accounting, 37(7‐8), 815-840.
11. Song, J., Wei, Y. S., & Wang, R. (2015). Market orientation and innovation performance: The moderating roles of firm ownership structures. International Journal of Research in Marketing, 32(3), 319-331.
| Ngày nhận bài: 17/3/2026; Ngày hoàn thiện biên tập: 5/5/2026; Ngày duyệt đăng: 22/5/2026 |
Các tin khác

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Các nhân tố ảnh hưởng kế toán quản trị môi trường trong các doanh nghiệp sản xuất tại tỉnh Tây Ninh

Chuyển đổi số trong kế toán quản trị: Tổng quan nghiên cứu hệ thống

Đổi mới chính sách kế toán doanh nghiệp ở Việt Nam trong bối cảnh hội nhập quốc tế


