


Đánh giá tác động phi tuyến tính của hoạt động ESG đến tăng trưởng bền vững của doanh nghiệp Việt Nam
PGS, TS. Kim Hương Trang (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính - Ngân hàng, Trường Đại học Ngoại thương
Trịnh Nam Anh, Vũ Ngọc Huyền, Trần Ngọc Linh
Viện Kinh tế & Kinh doanh quốc tế, Trường Đại học Ngoại thương
Đỗ Giang Nam
Khoa Tài chính Doanh nghiệp, Học viện Tài chính
Trần Đức Duy Linh
Khoa Tài chính - Ngân hàng, Trường Đại học Ngoại thương
Tóm tắt
Nghiên cứu này xem xét tác động phi tuyến của các yếu tố Môi trường - Xã hội - Quản trị (ESG) đến tăng trưởng bền vững của 497 doanh nghiệp phi tài chính niêm yết tại Việt Nam giai đoạn 2015-2024, sử dụng chỉ số ESG được xây dựng từ FinBERT-ESG và phương pháp trọng số entropy. Kết quả cho thấy tồn tại mối quan hệ hình chữ U giữa ESG tổng thể và tăng trưởng bền vững, hàm ý rằng ESG có thể làm gia tăng chi phí trong ngắn hạn nhưng mang lại lợi ích dài hạn khi doanh nghiệp vượt qua một ngưỡng thực thi nhất định. Ở cấp độ trụ cột, các hoạt động môi trường và quản trị thể hiện tác động phi tuyến tương tự, trong khi trụ cột xã hội chưa cho thấy ảnh hưởng rõ ràng. Từ những kết quả này, nghiên cứu đề xuất doanh nghiệp cần tiếp cận ESG như một chiến lược đầu tư dài hạn, đồng thời gợi ý các cơ quan quản lý xây dựng khung chính sách ESG theo lộ trình nhằm hỗ trợ doanh nghiệp vượt qua chi phí điều chỉnh ban đầu.
Từ khóa: ESG, tăng trưởng bền vững, phi tuyến tính, phương pháp trọng số entropy
Summary
The study examines the nonlinear impact of Environmental, Social, and Governance (ESG) factors on the sustainable growth of 497 listed non-financial firms in Viet Nam during the 2015-2024 period. The ESG index is constructed using FinBERT-ESG and the entropy weight method. The results reveal a U-shaped relationship between overall ESG performance and sustainable growth, indicating that ESG activities may increase costs in the short term but generate long-term benefits once firms exceed a certain implementation threshold. At the pillar level, environmental and governance activities exhibit similar nonlinear effects, whereas the social pillar does not demonstrate a clear impact. Based on these findings, the study proposes that firms should approach ESG as a long-term investment strategy. It also recommends that regulatory authorities develop a phased ESG policy framework to support firms in overcoming initial adjustment costs.
Keywords: ESG, sustainable growth, nonlinear effects, entropy weight method
GIỚI THIỆU
Trong bối cảnh kinh tế toàn cầu gia tăng bất định, các yếu tố Môi trường, Xã hội và Quản trị (ESG) ngày càng được xem là khuôn khổ quan trọng phản ánh năng lực quản trị và tiềm năng phát triển bền vững dài hạn của doanh nghiệp (Lin, 2024). Bằng chứng thực nghiệm mới chỉ ra rằng ESG có thể thúc đẩy tăng trưởng bền vững (SGR) thông qua việc giảm rủi ro tài chính và hạn chế chi phí đại diện trong doanh nghiệp (Chipimo và cộng sự, 2025). Tuy nhiên, một số nghiên cứu cho thấy mối quan hệ giữa ESG và tăng trưởng bền vững không nhất thiết mang tính tuyến tính, mà có thể biểu hiện dưới dạng phi tuyến, phản ánh sự đánh đổi giữa chi phí đầu tư ESG trong ngắn hạn và lợi ích dài hạn đạt được (Bagh và cộng sự, 2024). Trong bối cảnh các thị trường mới nổi, nơi mức độ thực hành và chuẩn hóa ESG còn chưa đồng đều, các bằng chứng thực nghiệm về tác động của ESG đến tăng trưởng bền vững vẫn chưa đạt được sự thống nhất (Lin, 2024).
Do đó, nghiên cứu này được thực hiện nhằm xem xét tác động phi tuyến của ESG đến tăng trưởng bền vững của 497 doanh nghiệp phi tài chính niêm yết tại Việt Nam giai đoạn 2015-2024, từ đó đưa ra những đề xuất cụ thể cho các doanh nghiệp.
TỔNG QUAN VÀ GIẢ THUYẾT NGHIÊN CỨU
Hoạt động ESG và Tăng trưởng bền vững của doanh nghiệp
Theo Yang và cộng sự (2025), mối quan hệ giữa ESG và tỷ lệ tăng trưởng bền vững thường được biểu thị qua hình chữ U hoặc chữ S nằm ngang, phản ánh quá trình doanh nghiệp vượt qua thâm dụng vốn đầu tư ban đầu. Cụ thể trong ngắn hạn, doanh nghiệp thường phải đối mặt với các khoản đầu tư lớn, dẫn đến sự sụt giảm tạm thời tỷ lệ tăng trưởng bền vững. Tuy nhiên khi vượt qua điểm ngưỡng thực thi ESG nhất định, doanh nghiệp sẽ có sự đảo chiều từ áp lực chi phí sang đòn bẩy giá trị do hiệu ứng lan tỏa tích cực từ việc tối ưu hóa năng suất vận hành và khả năng tiếp cận dòng vốn quốc tế với chi phí thấp (Chau và cộng sự, 2025). Do đó, nhóm nghiên cứu đưa ra giả thuyết:
H1: Tác động của hoạt động ESG tổng thể đến Tăng trưởng bền vững của doanh nghiệp Việt Nam là phi tuyến tính (hình chữ U).
Hoạt động Môi trường và Tăng trưởng bền vững của doanh nghiệp
Theo Bagh và cộng sự (2024), mối quan hệ giữa hoạt động môi trường (E) và tỷ lệ tăng trưởng bền vững tạo nên một quỹ đạo phi tuyến tính hình chữ U với độ dốc lớn hơn đáng kể so với chỉ số ESG tổng thể. Theo đó trong giai đoạn đầu, doanh nghiệp phải chịu các khoản chi phí đầu tư tài sản cố định để đáp ứng các tiêu chuẩn xanh, gây áp lực trực tiếp lên biên lợi nhuận ròng (Siddiqui và cộng sự, 2024) và tạo nên nhánh dốc xuống của đường cong chữ U. Song, khi các cải thiện trong hoạt động sản xuất giúp doanh nghiệp hoạt động hiệu quả hơn và mức chi phí vận hành giảm đáng kể, hiệu ứng đảo chiều xuất hiện (Gu và cộng sự, 2025). Từ đó, nhóm đưa ra giả thuyết sau:
H2: Tác động của hoạt động môi trường đến Tăng trưởng bền vững của doanh nghiệp Việt Nam là phi tuyến tính (hình chữ U).
Hoạt động xã hội và Tăng trưởng bền vững của doanh nghiệp
Trụ cột Xã hội (S) tác động đến tăng trưởng bền vững chủ yếu thông qua 2 cơ chế chính là sự ổn định của nguồn lực con người và giá trị thương hiệu. Các nghiên cứu gần đây chỉ ra mối liên hệ hình chữ U ngược đối với chi tiêu cho các hoạt động xã hội và hiệu ứng quá nhiều cũng không tốt (Teng và cộng sự, 2024). Ngược lại, khi chưa vượt qua ngưỡng năng lực gây ảnh hưởng đến các bên liên quan, việc phân bổ nguồn lực cho các hoạt động xã hội dễ trở thành gánh nặng tài chính, làm suy giảm tốc độ tăng trưởng bền vững trong ngắn hạn (Bagh và cộng sự, 2024). Do đó, nhóm nghiên cứu đề xuất giả thuyết sau:
H3: Tác động của hoạt động xã hội đến Tăng trưởng bền vững của doanh nghiệp Việt Nam là phi tuyến tính (hình chữ U).
Hoạt động quản trị và Tăng trưởng bền vững của doanh nghiệp
Trụ cột Quản trị (G) đóng vai trò là yếu tố ổn định nền tảng cho sự tăng trưởng bền vững trong môi trường thể chế tại Việt Nam. Với đặc thù ở Việt Nam là mức độ tập trung sở hữu cao và số lượng lớn các công ty gia đình, việc có một bộ máy quản trị tốt giúp doanh nghiệp giảm thiểu rủi ro vận hành và hạ thấp chi phí vốn (Chai và cộng sự, 2023). Theo Gu và cộng sự (2025), chỉ khi đầu tư cho hệ thống quản trị vượt qua được một ngưỡng trưởng thành nhất định, các lợi ích về giảm thiểu rủi ro và uy tín mới thực trở thành đòn bẩy thúc đẩy SGR phát triển mạnh mẽ. Vì vậy, nhóm nghiên cứu đề xuất giả thuyết:
H4: Tác động của hoạt động quản trị đến Tăng trưởng bền vững của doanh nghiệp Việt Nam là phi tuyến tính (hình chữ U).
PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp thu thập dữ liệu
Nghiên cứu này xây dựng một bộ dữ liệu bảng toàn diện bao gồm 497 doanh nghiệp phi tài chính đang niêm yết trên 2 sở giao dịch chứng khoán HOSE và HNX tại Việt Nam, trong giai đoạn 2015-2024. Thông tin liên quan đến hoạt động ESG được thu thập thủ công từ báo cáo thường niên, báo cáo phát triển bền vững của doanh nghiệp. Dữ liệu về tăng trưởng bền vững của doanh nghiệp và các biến kiểm soát tài chính được khai thác từ cơ sở dữ liệu FiinPro.
Dữ liệu và biến số
Biến độc lập: Hoạt động ESG
Nghiên cứu này xây dựng chỉ số ESG ở cấp độ doanh nghiệp dựa trên sự kết hợp giữa mô hình xử lý ngôn ngữ tự nhiên FinBERT-ESG và phương pháp trọng số entropy. Điểm số của từng trụ cột ESG được xác định bẳng tổng có trọng số của các tiêu chí thành phần sau khi chuẩn hóa:
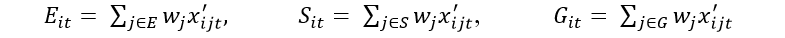
Trong đó, trọng số wj được xác định bằng phương pháp entropy, x’ijt là giá trị tiêu chí đã chuẩn hóa của doanh nghiệp i tại thời điểm t.
Chỉ số ESG tổng thể được tính bằng tổng có trọng số của 3 trụ cột sau khi chuẩn hóa lại:
ESGit = WEE’it + WSS’it + WGG’it
Các trọng số WE, WS,WG được xác định bằng phương pháp entropy ở cấp trụ cột nhằm phản ánh mức độ thông tin của từng thành phần ESG.
Biến phụ thuộc: Tốc độ tăng trưởng bền vững
Trong nghiên cứu này, nhóm tác giả sử dụng mô hình Robert Higgins để tính toán tỷ lệ tăng trưởng bền vững. Theo Higgins (1977), SGR phản ánh mức tăng trưởng doanh thu tối đa mà doanh nghiệp có thể đạt được dựa trên hiệu quả hoạt động, chính sách cổ tức và cấu trúc vốn hiện tại. Do đó, biến SGR được đo lường như sau:
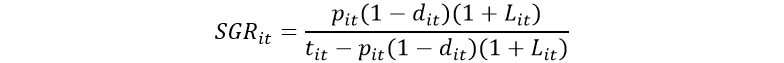
Trong đó: SGRit = tốc độ tăng trưởng bền vững của doanh nghiệp i tại năm t, pit = biên lợi nhuận ròng, dit = tỷ lệ chi trả cổ tức, Lit = đòn bẩy tài chính, tit = tỷ lệ tổng tài sản trên doanh thu thuần.
Biến kiểm soát:
Các biến kiểm soát tài chính được thu thập từ cơ sở dữ liệu FiinPro và được đo lường như sau:
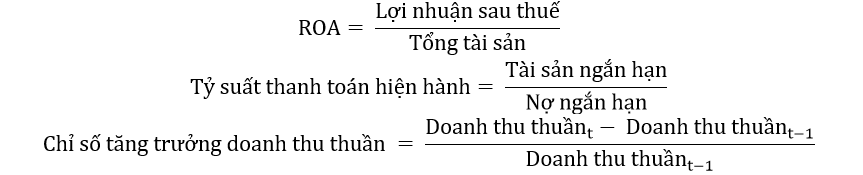
Những biến này được đưa vào mô hình nhằm kiểm soát các đặc điểm tài chính nội tại có thể ảnh hưởng đến tăng trưởng bền vững của doanh nghiệp
MÔ HÌNH NGHIÊN CỨU
Nghiên cứu này xây dựng 4 phương trình thực nghiệm nhằm kiểm định tác động phi tuyến của hiệu suất ESG tổng thể và các trụ cột của nó đối với tăng trưởng bền vững của doanh nghiệp. Các mô hình thực nghiệm được trình bày như sau:
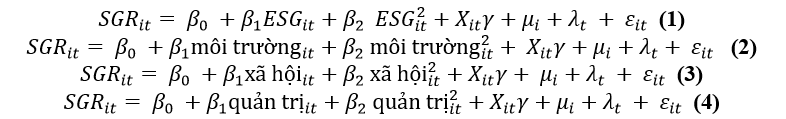
Trong đó:
SGRit: chỉ số tốc độ tăng trưởng bền vững của doanh nghiệp i vào năm t
ESGit, môi trườngit, xã hộiit, quản trịit: chỉ số ESG, môi trường, xã hội và quản trị của doanh nghiệp i vào năm t
ESG2it, môi trường2it, xã hội2it, quản trị2it: bình phương của các chỉ số ESG, môi trường, xã hội và quản trị của doanh nghiệp i vào năm t
Xitγ: vecto các biến kiểm soát ở cấp độ doanh nghiệp; μi: hiệu ứng cố định theo doanh nghiệp; λi: hiệu ứng cố định theo năm; ɛit: sai số của mô hình
Nghiên cứu sử dụng mô hình tác động cố định (FEM) để phân tích tác động phi tuyến của hoạt động ESG đến SGR của doanh nghiệp, thông qua việc đưa vào chỉ số ESG tổng hợp, các trụ cột E, S, G và các biến bình phương tương ứng. Để khắc phục các khuyết tật phổ biến của dữ liệu bảng, sai số chuẩn Driscoll-Kraay được áp dụng trong ước lượng FEM nhằm nâng cao độ tin cậy của kết quả thực nghiệm (Driscoll và Kraay, 1998).
KẾT QUẢ VÀ THẢO LUẬN
Bảng: Tác động phi tuyến của hoạt động ESG và các trụ cột đến tăng trưởng bền vững doanh nghiệp
|
|
FE with Driscoll-Kraay SE |
|||
|
(1) |
(2) |
(3) |
(4) |
|
|
Tốc độ tăng trưởng bền vững |
||||
|
ESG |
-0.093** |
|
|
|
|
|
(0.034) |
|
|
|
|
ESG2 |
0.114** |
|
|
|
|
|
(0.042) |
|
|
|
|
Môi trường |
|
-0.037* |
|
|
|
|
|
(0.016) |
|
|
|
Môi trường2 |
|
0.039* |
|
|
|
|
|
(0.017) |
|
|
|
Xã hội |
|
|
-0.015 |
|
|
|
|
|
(0.017) |
|
|
Xã hội2 |
|
|
0.006 |
|
|
|
|
|
(0.021) |
|
|
Quản trị |
|
|
|
-0.081* |
|
|
|
|
|
(0.043) |
|
Quản trị2 |
|
|
|
0.113** |
|
|
|
|
|
(0.048) |
|
ROA |
1.511*** |
1.512*** |
1.511*** |
1.510*** |
|
|
(0.119) |
(0.120) |
(0.119) |
(0.119) |
|
Tỷ suất thanh toán hiện hành |
-0.003** |
-0.003** |
-0.003** |
-0.003** |
|
|
(0.001) |
(0.001) |
(0.001) |
(0.001) |
|
Chỉ số tăng trưởng doanh thu thuần |
0.026** |
0.026** |
0.026** |
0.026** |
|
|
(0.009) |
(0.009) |
(0.009) |
(0.009) |
|
Hệ số chặn |
-0.021** |
-0.031*** |
-0.032*** |
-0.027*** |
|
|
(0.009) |
(0.009) |
(0.008) |
(0.008) |
|
Số quan sát |
4615.000 |
4619.000 |
4619.000 |
4615.000 |
|
Số nhóm |
497 |
497 |
497 |
497 |
|
Hiệu ứng cố định doanh nghiệp |
Có |
Có |
Có |
Có |
|
Hiệu ứng cố định năm |
Có |
Có |
Có |
Có |
Nguồn: Nhóm tác giả tính toán và tổng hợp
ESG tổng thể và tăng trưởng bền vững
Kết quả mô hình (1) của nghiên cứu này cho thấy hoạt động ESG tổng thể có tác động phi tuyến tính hình chữ U đến Tăng trưởng bền vững của doanh nghiệp Việt Nam. Cụ thể, hệ số của ESG mang dấu âm (β = -0,093) và có ý nghĩa thống kê ở mức 5%, trong khi hệ số của ESG² mang dấu dương (β = 0,114) và cũng có ý nghĩa thống kê. Kết quả này hàm ý rằng trong giai đoạn đầu, việc gia tăng mức độ thực thi ESG làm suy giảm Tăng trường bền vững do doanh nghiệp phải gánh chịu chi phí đầu tư ban đầu lớn, bao gồm chi phí tuân thủ, thiết lập hệ thống quản lý và điều chỉnh quy trình vận hành. Phát hiện này phù hợp với lập luận của Siddiqui và cộng sự (2024); Yang và cộng sự (2025) cho rằng ESG trong ngắn hạn thường tạo ra “gánh nặng chi phí”, làm giảm hiệu quả tài chính và khả năng tái đầu tư. Tuy nhiên, khi mức độ ESG vượt qua một ngưỡng nhất định, tác động của ESG đảo chiều sang tích cực, phản ánh giai đoạn mà các lợi ích dài hạn như cải thiện hiệu quả vận hành, giảm rủi ro phi tài chính và nâng cao khả năng tiếp cận nguồn vốn quốc tế với chi phí thấp bắt đầu phát huy.
Trụ cột Môi trường (E) và tăng trưởng bền vững
Nghiên cứu này ủng hộ giả thuyết H2 về tác động phi tuyến tính hình chữ U của trụ cột E đến Tăng trưởng bền vững của doanh nghiệp Việt Nam. Cụ thể, hệ số Môi trường mang dấu âm (β = -0,037) và có ý nghĩa thống kê ở mức 10%, trong khi hệ số Môi trường² mang dấu dương (β = 0,039) và cũng có ý nghĩa thống kê. So với ESG tổng thể, độ dốc của đường cong chữ U trong mô hình E lớn hơn, phản ánh đặc thù thâm dụng vốn và chu kỳ hoàn vốn dài của các khoản đầu tư môi trường. Kết quả này phù hợp với Bagh và cộng sự (2024), khi cho rằng các sáng kiến môi trường như đầu tư công nghệ sạch, tối ưu hóa chuỗi cung ứng xanh thường làm gia tăng chi phí tài sản cố định trong ngắn hạn, từ đó tạo áp lực lên tăng trưởng bền vững. Tuy nhiên, khi các cải tiến môi trường bắt đầu mang lại hiệu quả vận hành, doanh nghiệp có thể giảm chi phí năng lượng, nguyên vật liệu, qua đó tạo ra hiệu ứng đảo chiều tích cực đối với SGR. Phát hiện này nhất quán với Gu và cộng sự (2025), nhấn mạnh vai trò của trụ cột E trong việc nâng cao vị thế doanh nghiệp trong chuỗi cung ứng toàn cầu và mở rộng khả năng tiếp cận các nguồn vốn xanh.
Trụ cột Xã hội (S) và tăng trưởng bền vững
Kết quả nghiên cứu của mô hình (3) cho thấy trụ cột S không có tác động đáng kể đến Tăng trưởng bền vững của doanh nghiệp Việt Nam trong cả dạng tuyến tính lẫn phi tuyến. Cụ thể, cả hệ số Xã hội (β = -0,015) và Xã hội² (β = 0,006) đều không có ý nghĩa thống kê. Kết quả này hàm ý rằng các hoạt động xã hội hiện nay chưa tạo ra tác động kinh tế đủ rõ ràng để phản ánh vào chỉ số SGR. Phát hiện này phần nào khác với các lập luận truyền thống nhấn mạnh vai trò của trụ cột S trong việc ổn định nguồn nhân lực và nâng cao giá trị thương hiệu, nhưng lại phù hợp với các thị trường mới nổi như Việt Nam. Nhiều hoạt động xã hội vẫn mang tính hình thức hoặc ngắn hạn, chưa được tích hợp vào chiến lược kinh doanh cốt lõi, do đó khó tạo ra hiệu quả kinh tế bền vững. Kết quả này cũng tương đồng với phát hiện của Pu (2023) về nguy cơ “lấn áp đầu tư”, khi phân bổ quá mức nguồn lực cho các hoạt động xã hội có thể làm suy giảm hiệu quả tăng trưởng thực chất của doanh nghiệp.
Trụ cột Quản trị (G) và tăng trưởng bền vững
Nghiên cứu đã chỉ ra trụ cột G có tác động phi tuyến hình chữ U rõ rệt đến Tăng trưởng bền vững của doanh nghiệp Việt Nam. Cụ thể, hệ số Quản trị mang dấu âm (β = -0,081) và có ý nghĩa thống kê ở mức 10%, trong khi hệ số Quản trị² mang dấu dương (β = 0,113) và có ý nghĩa thống kê ở mức 5%. Kết quả này cho thấy, ở mức độ thấp, các cải thiện ban đầu về quản trị có thể làm gia tăng chi phí tuân thủ, chi phí giám sát và chi phí tổ chức, qua đó tạo áp lực lên tăng trưởng bền vững. Tuy nhiên, khi hệ thống quản trị đạt đến mức độ trưởng thành nhất định, các lợi ích dài hạn như giảm rủi ro vận hành, nâng cao minh bạch thông tin và hạ thấp chi phí vốn bắt đầu phát huy, dẫn đến tác động tích cực lên SGR. Phát hiện này phù hợp với Lee và cộng sự (2025) khi nhấn mạnh vai trò của quản trị như một “động cơ hiệu quả” giúp chuyển hóa các khoản đầu tư ESG thành kết quả tăng trưởng thực chất.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Nghiên cứu phân tích tác động phi tuyến của hoạt động ESG và các trụ cột đến Tăng trưởng bền vững của các doanh nghiệp phi tài chính niêm yết tại Việt Nam trong giai đoạn 2015-2024. Kết quả thực nghiệm cho thấy tồn tại mối quan hệ hình chữ U giữa hiệu suất ESG tổng thể và tăng trưởng bền vững, hàm ý rằng các khoản đầu tư ESG có thể tạo ra chi phí trong ngắn hạn nhưng mang lại lợi ích tích cực trong dài hạn khi doanh nghiệp đạt được một ngưỡng thực thi ESG nhất định. Ở cấp độ trụ cột, các hoạt động E và G cũng thể hiện tác động phi tuyến tương tự, trong khi trụ cột S chưa cho thấy ảnh hưởng rõ ràng đến tăng trưởng bền vững.
Những phát hiện này cho thấy ESG không phải là một chiến lược mang lại lợi ích tức thời, mà là một quá trình đầu tư mang tính tích lũy, đòi hỏi năng lực tài chính và tầm nhìn dài hạn của doanh nghiệp, đặc biệt trong bối cảnh nền kinh tế mới nổi như Việt Nam.
Từ góc độ chính sách, kết quả nghiên cứu gợi ý rằng các yêu cầu và khung khuyến khích ESG nên được thiết kế theo hướng dài hạn và có lộ trình, thay vì áp dụng đồng loạt trong ngắn hạn. Việc hoàn thiện khung pháp lý về công bố thông tin ESG theo hướng chuẩn hóa và minh bạch, cùng với các chính sách ưu đãi tín dụng xanh, có thể giúp doanh nghiệp vượt qua giai đoạn chi phí ban đầu để chuyển hóa ESG thành động lực tăng trưởng bền vững.
Đối với doanh nghiệp, ESG cần được tiếp cận như một chiến lược đầu tư dài hạn thay vì công cụ mang tính hình thức. Việc xây dựng nền tảng quản trị vững chắc và minh bạch đóng vai trò then chốt để các khoản đầu tư môi trường và xã hội phát huy hiệu quả, trong khi các hoạt động xã hội cần được tích hợp chặt chẽ vào chiến lược kinh doanh cốt lõi nhằm tránh phân bổ nguồn lực dàn trải và kém hiệu quả.
Tài liệu tham khảo:
1. Bagh, T., Zhou, B., Alawi, S. M., & Azam, R. I. (2024). ESG resilience: Exploring the non-linear effects of ESG performance on firms sustainable growth. Research in International Business and Finance, 70, 102305. https://doi.org/10.1016/j.ribaf.2024.102305
2. Chai, S., Cao, M., Li, Q., Ji, Q., & Liu, Z. (2023). Exploring the nexus between ESG disclosure and corporate sustainable growth: Moderating role of media attention. Finance Research Letters, 58, 104519. https://doi.org/10.1016/j.frl.2023.104519
3. Chau, L., Anh, L., & Duc, V. (2025). Valuing ESG: How financial markets respond to corporate sustainability. International Business Review, 34(3), 102418. https://doi.org/10.1016/j.ibusrev.2025.102418
4. Chipimo, M. L., Bwalya, J., & Kanyanga, J. K. (2025). The Role of ESG in Driving Firm Profitability: Implications for Stakeholder, Resource-Based View, and Triple Bottom Line Theories in Emerging Markets. SEISENSE Journal of Management, 8(1), 119-131. https://doi.org/10.33215/m1c78498
5. Driscoll, J. C., & Kraay, A. C. (1998). Consistent covariance matrix estimation with spatially dependent panel data. Review of economics and statistics, 80(4), 549-560. https://doi.org/10.1162/003465398557825
6. Gu, Y., Zeng, S., & Peng, Q. (2025). The mutual relationships between ESG, total factor productivity (TFP), and energy efficiency (EE) for Chinese listed firms. Sustainability, 17(5), 2296. https://doi.org/10.3390/su17052296
7. Higgins, R. C. (1977). How much growth can a firm afford? Financial management, 7-16. https://doi.org/10.2307/3665251
8. Lee, M. J., Kim, Y., Roh, T., & Lee, M. (2025). Multinational Enterprises' ESG Strategy Against Institutional Pressures in Emerging Markets: The Moderating Effect of Digitalization Capability. Business Strategy and the Environment, 34(8), 10373-10394. https://doi.org/10.1002/bse.70132
9. Lin, Z. (2024). Does ESG performance indicate corporate economic sustainability? Evidence based on the sustainable growth rate. Borsa Istanbul Review, 24(3), 485-493. https://doi.org/10.1016/j.bir.2024.02.010
10. Pu, G. (2023). A non-linear assessment of ESG and firm performance relationship: evidence from China. Economic research-Ekonomska istraživanja, 36(1). https://doi.org/10.1080/1331677X.2022.2113336
11. Siddiqui, O., Sohail, M. K., & Niazi, B. (2024). Non-linearity between ESG and firm value, risk, and performance: A comparison of developing and developed markets. Journal of Innovative Research in Management Sciences, 5(1), 1-20. https://doi.org/10.62270/jirms.v5i1.57
12. Teng, X., Wang, S., Liu, H., Sun, W., Zhu, D., & Wu, K.-S. (2024). Too Much of a Good Thing? Two-Sided Effect of ESG on Corporate Financial Performance. Engineering Economics, 35(4), 487-503. https://doi.org/10.5755/j01.ee.35.4.33729
13. Yang, R., Jimenez-Martin, J.-A., & Caporin, M. (2025). The non-linear ESG premium. Quantitative Finance, 25(5), 817-840. https://doi.org/10.1080/14697688.2025.2492794
| Ngày nhận bài: 12/1/2026; Ngày hoàn thiện biên tập: 1/3/2026; Ngày duyệt đăng: 3/3/2026 |

Các tin khác

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Các yếu tố ảnh hưởng đến hiệu quả hoạt động kinh doanh của các doanh nghiệp FDI trên địa bàn TP. Đồng Nai

Xây dựng tiêu chí đánh giá năng lực cạnh tranh các doanh nghiệp nhỏ và vừa tại Việt Nam thông qua Bộ chỉ số Năng lực cạnh tranh công nghệ tài chính

Công bố thông tin ESG của doanh nghiệp niêm yết Việt Nam: Thực trạng và khuyến nghị

Các giải pháp tài chính phi thuế thu hút vốn đầu tư trực tiếp nước ngoài vào TP. Hà Nội

Chất lượng hệ thống thông tin kế toán và hiệu quả hoạt động của doanh nghiệp kinh doanh trên sàn thương mại điện tử: Vai trò trung gian của chất lượng thông tin kế toán

Ảnh hưởng của hành vi mua sắm tìm kiếm đến sự gắn kết của khách hàng trong xu hướng bán lẻ hợp kênh tại TP. Hồ Chí Minh

Hoàn thiện quản lý nhà nước đối với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ trong bối cảnh chuyển đổi số: Bằng chứng thực nghiệm và hàm ý chính sách

Tích hợp chuỗi cung ứng và kết quả kinh doanh: Trường hợp các doanh nghiệp xuất khẩu hàng may mặc


