


Cân bằng trải nghiệm cho khách hàng trên kênh ngân hàng di động tại Việt Nam: Mở rộng tính năng, tiện ích gắn với an toàn, bảo mật
ThS. Đậu Thị Kim Nhung
Ngân hàng thương mại TNHH MTV Ngoại thương Công nghệ số (VCBNeo),
Vietcombank Neo Limited;
Email: [email protected]
Tóm tắt
Bài viết đánh giá thực trạng phát triển kênh ngân hàng di động (mobile banking) dành cho khách hàng cá nhân tại Việt Nam giai đoạn 2021-2025 với sự tăng trưởng về quy mô khách hàng, giá trị giao dịch, danh mục tính năng tiện ích; xác định các yếu tố ảnh hưởng đến việc quyết định sử dụng và gắn bó của khách hàng đối với kênh mobile banking và các thách thức kéo theo khi các ngân hàng cần đảm bảo trải nghiệm của khách hàng trên nguyên tắc hài hoà giữa tính thuận tiện, đơn giản và yêu cầu an toàn, bảo mật. Thông qua phương pháp tổng hợp dữ liệu thứ cấp từ Ngân hàng Nhà nước Việt Nam và các ngân hàng thương mại tiêu biểu, bài viết nhận diện các rủi ro liên quan đến an toàn, bảo mật đối với khách hàng giao dịch trên kênh mobile banking và nguyên nhân. Trên cơ sở đó, bài viết đề xuất khung giải pháp toàn diện nhằm đảm bảo sự cân bằng giữa trải nghiệm tiện ích và an toàn bảo mật dữ liệu cho người dùng kênh mobile banking.
Từ khóa: Ngân hàng di động, Thanh toán không tiền mặt, An ninh mạng, Gian lận tài chính, Bảo mật dữ liệu
Abstract
This paper evaluates the development of mobile banking services for individual customers in Viet Nam during the 2021-2025 period, focusing on the growth in customer base, transaction value, and the range of features and utilities. It identifies the factors influencing customers' decisions to adopt and remain engaged with mobile banking, as well as the challenges banks face in ensuring a seamless customer experience while balancing convenience, simplicity, safety, and security. Using secondary data collected from the State Bank of Vietnam and selected commercial banks, the study identifies key security and safety risks faced by customers when using mobile banking and examines their underlying causes. Based on these findings, the paper proposes a comprehensive framework of solutions to balance user convenience and experience with data security and protection in mobile banking services.
Keywords: Mobile Banking, cashless Payments, cybersecurity, financial fraud, data security
GIỚI THIỆU
Giai đoạn 2021-2025, thanh toán không dùng tiền mặt, đặc biệt là thanh toán qua kênh ngân hàng di động (mobile banking), đã ghi nhận tốc độ phát triển mạnh mẽ tại Việt Nam. Đến cuối năm 2025, quy mô giao dịch qua kênh mobile banking tăng hơn 15 lần về số lượng và hơn 8 lần về giá trị so với cuối năm 2020, qua đó từng bước trở thành một trong những kênh giao dịch chủ yếu và giữ vai trò quan trọng trong hệ sinh thái thanh toán không dùng tiền mặt.
Tuy nhiên, tốc độ phát triển nhanh chóng của kênh mobile banking đồng thời làm gia tăng mức độ và tính phức tạp của các rủi ro an ninh mạng. Các hình thức tấn công và gian lận như deepfake, mã độc chiếm quyền điều khiển thiết bị, tấn công giả mạo hình thức tấn công mạng mà kẻ tấn công giả mạo tổ chức/thương hiệu uy tín để lừa đảo người dùng cung cấp thông tin cá nhân (phishing) và lừa đảo trực tuyến ngày càng tinh vi, đa dạng và liên tục biến đổi, đặt ra những thách thức đáng kể đối với an toàn thông tin, bảo vệ dữ liệu cá nhân, cũng như niềm tin và trải nghiệm của khách hàng.
Trong bối cảnh đó, bên cạnh việc liên tục đầu tư cho nghiên cứu và phát triển sản phẩm, mở rộng tính năng và nâng cao tiện ích nhằm đáp ứng nhu cầu ngày càng đa dạng của khách hàng, các ngân hàng thương mại (NHTM) đang phải dành nguồn lực ngày càng lớn cho việc bảo đảm an toàn, an ninh và bảo mật trong hoạt động ngân hàng số. Nguồn lực này không chỉ bao gồm đầu tư vào công nghệ và hạ tầng kỹ thuật mà còn liên quan đến tài chính, nhân lực, quản trị rủi ro và các cơ chế kiểm soát, nhằm đáp ứng đồng thời yêu cầu về an toàn vận hành và các quy định pháp lý ngày càng chặt chẽ. Điều này đặt ra yêu cầu cấp thiết về việc cân bằng giữa thúc đẩy đổi mới, nâng cao trải nghiệm khách hàng và bảo đảm an toàn, bảo mật, qua đó tạo nền tảng cho sự phát triển bền vững của mobile banking tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Trải nghiệm khách hàng (customer experience, CX) được xem là quá trình mang tính động và xuyên suốt hành trình tương tác giữa khách hàng với doanh nghiệp. Lemon và Verhoef (2016) cho rằng trải nghiệm khách hàng hình thành qua nhiều điểm tiếp xúc (touchpoints) và các kênh khác nhau trong toàn bộ hành trình khách hàng, từ giai đoạn trước khi mua, trong quá trình mua đến sau khi mua. Trải nghiệm này không chỉ phản ánh đánh giá lý tính mà còn bao gồm các phản ứng về nhận thức, cảm xúc và xã hội của khách hàng. Do đó, quản trị trải nghiệm khách hàng không chỉ tập trung vào chất lượng của sản phẩm hoặc dịch vụ mà còn đòi hỏi doanh nghiệp phải thiết kế và quản lý nhất quán các điểm tiếp xúc trong toàn bộ hành trình khách hàng (Lemon & Verhoef, 2016).
Trong lĩnh vực dịch vụ số, trải nghiệm khách hàng ngày càng trở thành yếu tố quan trọng đối với khả năng thu hút, duy trì và phát triển quan hệ với khách hàng. Đối với các dịch vụ có mức độ rủi ro và bất định cao như ngân hàng số, trải nghiệm tích cực không chỉ được hình thành từ sự thuận tiện, tốc độ và khả năng dễ sử dụng mà còn phụ thuộc đáng kể vào mức độ tin cậy và cảm nhận an toàn của khách hàng. Nghiên cứu của Zhou (2012) cho thấy trong lựa chọn và sử dụng kênh mobile banking, rủi ro cảm nhận là một vấn đề quan trọng đối với việc hình thành niềm tin ban đầu của người dùng, trong đó chất lượng thông tin, chất lượng dịch vụ, chất lượng hệ thống, bảo đảm cấu trúc và uy tín của nhà cung cấp đều có thể tác động đến niềm tin của khách hàng.
Ngân hàng di động (mobile banking) là hình thức cung cấp dịch vụ ngân hàng thông qua thiết bị di động, cho phép khách hàng thực hiện các giao dịch như kiểm tra tài khoản, chuyển tiền, thanh toán và quản lý tài chính mọi lúc, mọi nơi. Tính phổ biến (ubiquity) và tính dễ sử dụng tạo ra sự thuận tiện, góp phần hình thành trải nghiệm tích cực cho người dùng (Zhou, 2012). Tuy nhiên, mobile banking cũng tiềm ẩn các rủi ro về an toàn thông tin, quyền riêng tư, bảo mật dữ liệu, mã độc, truy cập trái phép và tấn công mạng, từ đó làm gia tăng cảm nhận rủi ro và ảnh hưởng đến niềm tin của khách hàng. Các nghiên cứu cho thấy bảo mật, niềm tin và rủi ro cảm nhận là những yếu tố quan trọng đối với việc chấp nhận và sử dụng mobile banking (Apau et al., 2025; Cele & Kwenda, 2025). Do đó, trải nghiệm khách hàng trong mobile banking cần được xây dựng dựa trên sự cân bằng giữa tính thuận tiện, khả năng sử dụng, niềm tin và an toàn bảo mật. Zhou (2012) chỉ ra rằng tính phổ biến và dễ sử dụng góp phần hình thành trải nghiệm dòng chảy (flow experience), trong khi niềm tin có tác động đáng kể đến trải nghiệm và ý định sử dụng. Tương tự, Apau et al. (2025) nhấn mạnh vai trò của bảo mật, rủi ro cảm nhận, niềm tin đối với tổ chức và niềm tin vào công nghệ trong việc giải thích hành vi chấp nhận mobile banking. Vì vậy, ngân hàng không chỉ cần mở rộng, đa dạng hoá tính năng tiện ích và sự thuận tiện mà còn phải tăng cường bảo mật, giảm thiểu rủi ro và củng cố niềm tin nhằm duy trì trải nghiệm khách hàng tích cực trong toàn bộ quá trình sử dụng dịch vụ.
Bên cạnh sự đa dạng tính năng và sự thuận tiện, an toàn thông tin là một thành tố nền tảng của chất lượng dịch vụ ngân hàng di động. Theo Luật An toàn thông tin mạng số 86/2015/QH13, an toàn thông tin mạng gắn với việc bảo vệ thông tin và hệ thống thông tin trước các hành vi truy nhập, sử dụng, tiết lộ, gián đoạn, sửa đổi hoặc phá hoại trái phép. Luật được Quốc hội ban hành ngày 19/11/2015 và có hiệu lực từ ngày 01/07/2016 (Quốc hội, 2015).
Ở góc độ tiêu chuẩn hóa, TCVN 11238:2015, tương đương hoàn toàn với ISO/IEC 27000:2014, xác định an toàn thông tin dựa trên 3 thuộc tính cốt lõi là tính bí mật (confidentiality), tính toàn vẹn (integrity) và tính sẵn sàng (availability). Tính bí mật bảo đảm thông tin không bị cung cấp hoặc tiết lộ cho các cá nhân, thực thể hoặc quá trình không được phép; tính toàn vẹn liên quan đến việc duy trì tính chính xác và đầy đủ của thông tin; trong khi tính sẵn sàng bảo đảm thông tin có thể được truy cập và sử dụng khi cần bởi các chủ thể được phép. Đây là ba nguyên tắc nền tảng để đánh giá và quản trị an toàn thông tin trong các hệ thống số, trong đó có hệ thống mobile banking (Bộ Khoa học và Công nghệ, 2015).
Từ các lập luận trên có thể thấy, trải nghiệm khách hàng trong mobile banking không nên được đánh giá đơn thuần dựa trên mức độ tiện lợi hay dễ sử dụng, mà cần được xem xét trong mối quan hệ với niềm tin và cảm nhận an toàn của khách hàng. Một ứng dụng có nhiều tính năng nhưng thiếu tính ổn định hoặc khiến khách hàng lo ngại về bảo mật có thể tạo ra trải nghiệm tiêu cực; ngược lại, các biện pháp bảo mật quá phức tạp cũng có thể làm gia tăng thời gian và nỗ lực của người dùng. Do đó, thách thức đối với các ngân hàng là thiết kế trải nghiệm theo hướng “thuận tiện nhưng an toàn”, trong đó các yêu cầu về bảo mật được tích hợp vào hành trình khách hàng một cách liền mạch, dễ hiểu và ít gây cản trở nhất có thể. Cách tiếp cận này phù hợp với bằng chứng nghiên cứu cho thấy niềm tin, chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ đều có vai trò trong việc thúc đẩy sự chấp nhận và sử dụng mobile banking (Zhou, 2012).
Phương pháp nghiên cứu
Dữ liệu thứ cấp được tổng hợp từ 3 nhóm nguồn chính:
Thứ nhất, các báo cáo và số liệu thống kê chính thức của Ngân hàng Nhà nước Việt Nam (NHNN) về thanh toán không dùng tiền mặt, thanh toán số và hoạt động ngân hàng số.
Thứ hai, các báo cáo thường niên, báo cáo tài chính và số liệu công bố chính thức của một số NHTM lớn, gồm Vietcombank, MB, BIDV và Techcombank, tính đến cuối năm 2025.
Thứ ba, hệ thống văn bản quy phạm pháp luật hiện hành liên quan đến an toàn thông tin, an ninh mạng, bảo vệ dữ liệu cá nhân và an toàn, bảo mật trong hoạt động ngân hàng.
Khung pháp lý hiện hành gồm Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15, Luật An ninh mạng số 116/2025/QH15; (Quốc hội, 2025a; 2025b) và Nghị định số 356/2025/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân (Chính phủ, 2025); Nghị định 53/2022/NĐ-CP (Chính phủ, 2022) và các văn bản hướng dẫn có liên quan; cùng các quy định chuyên ngành của NHNN như Thông tư số 17/2024/TT-NHNN, Thông tư số 18/2024/TT-NHNN và Văn bản hợp nhất số 25/VBHN-NHNN năm 2026 về an toàn, bảo mật trong cung cấp dịch vụ trực tuyến ngành Ngân hàng. Bên cạnh đó, Quyết định số 2345/QĐ-NHNN ngày 18 tháng 12 năm 2023 về việc triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến và thanh toán thẻ ngân hàng được xem xét trong mối liên hệ với các quy định hiện hành về xác thực và bảo đảm an toàn, bảo mật trong thanh toán trực tuyến.
KẾT QUẢ VÀ THẢO LUẬN KẾT QUẢ NGHIÊN CỨU
Môi trường pháp lý và cơ chế thực hiện
Nhằm tăng cường an toàn thông tin và bảo đảm tuân thủ các quy định về bảo vệ dữ liệu cá nhân, các ngân hàng phải thực hiện các yêu cầu bảo mật xuyên suốt vòng đời dữ liệu, từ thu thập, lưu trữ, xử lý đến chia sẻ. Điều này đòi hỏi các tổ chức tín dụng không chỉ hoàn thiện cơ chế quản trị dữ liệu mà còn triển khai đồng bộ các giải pháp kỹ thuật như mã hóa dữ liệu trong trạng thái lưu trữ và truyền tải, kiểm soát truy cập theo nguyên tắc đặc quyền tối thiểu, ẩn danh hoặc mã hóa thông tin cá nhân và ứng dụng hệ thống phòng, chống rò rỉ dữ liệu (Data Loss Prevention, DLP). Bên cạnh đó, NHNN đã tăng cường các yêu cầu về chuẩn hóa và làm sạch dữ liệu khách hàng, loại bỏ tài khoản không chính chủ, đối chiếu thông tin định danh và dữ liệu sinh trắc học với Cơ sở dữ liệu quốc gia về dân cư, đồng thời mở rộng các cơ chế giám sát nhằm phát hiện và ngăn chặn sớm các tài khoản, ví điện tử có dấu hiệu gian lận, lừa đảo.
Thông tư số 50/2024/TT-NHNN ngày 31/10/2024, có hiệu lực từ ngày 01/01/2025, đã thiết lập các yêu cầu cụ thể về bảo đảm an ninh, an toàn thông tin trong hoạt động ngân hàng. Theo đó, các tổ chức cung cấp dịch vụ phải triển khai biện pháp bảo vệ luồng xác thực trên ứng dụng và giao diện lập trình ứng dụng (API), phát hiện và ngăn chặn hành vi can thiệp trái phép của phần mềm bên thứ ba vào ứng dụng mobile banking, đồng thời hạn chế các phương thức truyền tải có nguy cơ bị lợi dụng cho hành vi giả mạo, lừa đảo, trong đó có việc gửi đường dẫn truy cập qua SMS hoặc thư điện tử.
Các NHTM đang chuyển từ cách tiếp cận bảo mật mang tính phòng vệ sang quản trị rủi ro chủ động và tích hợp an toàn thông tin ngay từ quá trình thiết kế sản phẩm theo nguyên tắc thiết kế bảo vệ quyền riêng tư (Privacy by Design). Cùng với đầu tư vào hạ tầng công nghệ và nhân lực chuyên trách, các ngân hàng triển khai nhiều lớp xác thực, kết hợp mật khẩu, OTP, sinh trắc học và các phương thức xác thực nâng cao như chữ ký số hoặc FIDO nhằm giảm thiểu nguy cơ truy cập trái phép và gian lận giao dịch. Đồng thời, việc xây dựng các kênh hướng dẫn giao dịch an toàn, hệ thống hỗ trợ và tra soát 24/7 cũng góp phần nâng cao khả năng phòng ngừa và xử lý sự cố cho khách hàng.
Tăng cường tuyên truyền nhận thức và hành vi bảo mật tiếp tục là một mắt xích quan trọng trong chuỗi bảo vệ dữ liệu. Khách hàng cần chủ động bảo vệ thông tin xác thực, không cung cấp tên đăng nhập, mật khẩu hoặc OTP cho bất kỳ bên nào; sử dụng các cơ chế xác thực tăng cường; kiểm tra kỹ nguồn truy cập và chỉ sử dụng ứng dụng, website chính thức của ngân hàng. Khi phát hiện dấu hiệu bất thường hoặc nghi ngờ thông tin bị xâm phạm, khách hàng cần nhanh chóng khóa dịch vụ, thay đổi thông tin xác thực và thông báo cho ngân hàng hoặc cơ quan chức năng để hạn chế thiệt hại. Như vậy, bảo đảm an toàn dữ liệu trong mobile banking cần được tiếp cận theo mô hình bảo vệ nhiều lớp, với sự phối hợp đồng bộ giữa cơ quan quản lý, ngân hàng và khách hàng.
Thực trạng phát triển kênh Mobile banking tại Việt Nam
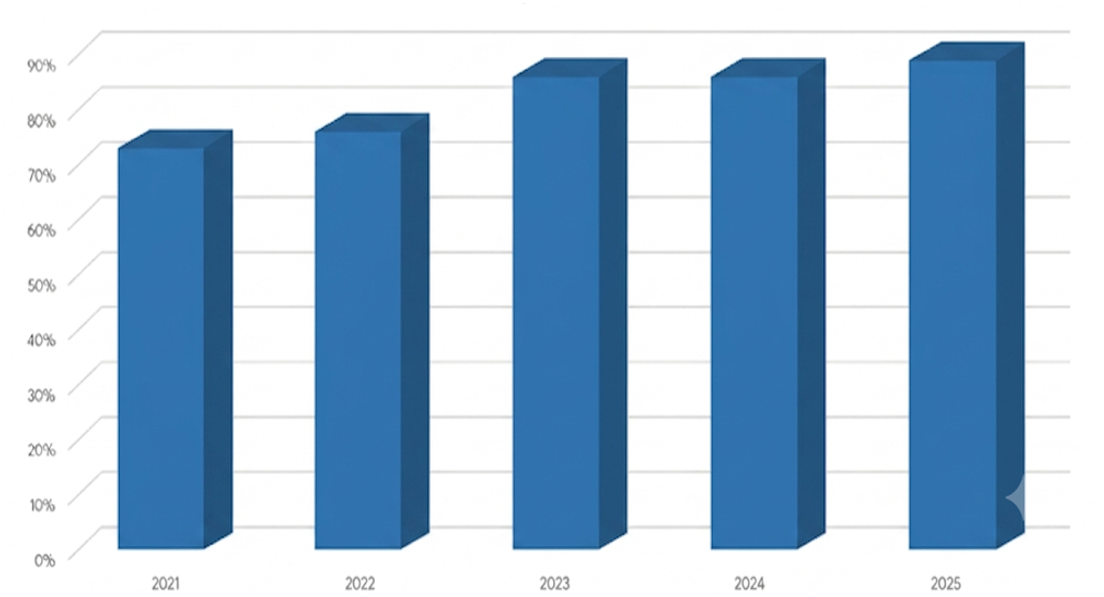
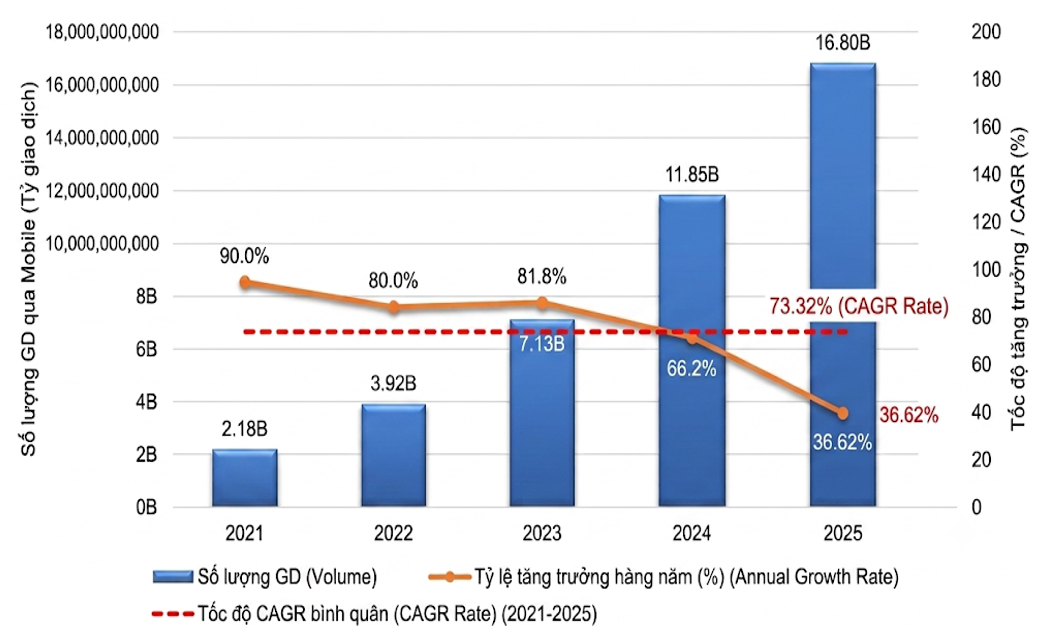
Trong giai đoạn 2021-2025, thanh toán không dùng tiền mặt tại Việt Nam ghi nhận bước phát triển vượt bậc. Nếu như cuối năm 2020, tỷ lệ người trưởng thành có tài khoản thanh toán mới ở mức hơn 68% thì đến cuối năm 2025 đã đạt gần 90%, nhiều dịch vụ ngân hàng đã được số hóa 100%, nhiều NHTM đạt trên 95% số lượng giao dịch thực hiện trên kênh số. Trong giai đoạn 2021-2025, giao dịch qua kênh mobile banking đạt tốc độ tăng trưởng bình quân hàng năm (CAGR) ấn tượng ở mức 73,32% về số lượng và 52,55% về giá trị (Hình 1). So với thời điểm cuối năm 2020, quy mô giao dịch qua Mobile Banking tính đến hết năm 2025 đã tăng lần lượt hơn 15 lần về số lượng và hơn 8 lần về giá trị. Kết hợp với sự bùng nổ của phương thức thanh toán QR Code (tăng bình quân 106,24%/năm về số lượng) và quy mô toàn thị trường vượt 232 triệu tài khoản cá nhân, kênh mobile banking mobile banking đã chính thức trở thành kênh giao dịch chính yếu, đóng vai trò hạt nhân trong hệ sinh thái thanh toán không dùng tiền mặt tại Việt Nam.
Hình 1: Tỷ lệ người trưởng thành có tài khoản thanh toán ngân hàng
giai đoạn 2021-2025
 |
Nguồn: Ngân hàng Nhà nước Việt Nam
Nhìn sâu hơn ở một số NHTM tiêu biểu, kênh mobile banking ngày càng thể hiện vị thế áp đảo về cả quy mô khách hàng lẫn mật độ giao dịch. Tại Ngân hàng TMCP Quân đội (MB), tính đến hết quý II/2025, gần 97% trong tổng số 33 triệu khách hàng của ngân hàng đã phát sinh giao dịch trên kênh số; quy mô giao dịch đạt khoảng 6 tỷ lượt trong năm 2024 và dự kiến sẽ chạm mốc khoảng 14 tỷ lượt trong năm 2025. Song hành với đà tăng trưởng này, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) ghi nhận quy mô khách hàng sử dụng dịch vụ VCB Digibank đạt hơn 17 triệu người tính đến cuối năm 2025 (trong đó gần 12 triệu khách hàng phát sinh giao dịch thường xuyên mỗi tháng), với khả năng xử lý thành công trung bình hơn 10 triệu giao dịch tài chính mỗi ngày. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) cũng ghi nhận số lượng khách hàng cá nhân đăng ký và sử dụng ứng dụng SmartBanking chính thức vượt mốc 16 triệu người, trong khi Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) đã thu hút và duy trì hơn 11 triệu khách hàng cá nhân dùng các dịch vụ mobile banking (Hình 2).
Một trong những động lực cốt lõi thúc đẩy mobile banking tăng trưởng bùng nổ và chiếm ưu thế tuyệt đối chính là sự đa dạng hóa dịch vụ cùng khả năng khép kín 'toàn trình số' của các giải pháp trên kênh di động. Các thao tác từ mở tài khoản thông qua định danh điện tử eKYC, mở thẻ, đăng ký dịch vụ ngân hàng số cho đến thanh toán hóa đơn thiết yếu (điện, nước, viễn thông, truyền hình, internet, nạp tiền điện thoại), thanh toán dịch vụ công, hay thậm chí các dịch vụ tài chính phức tạp như vay vốn, đầu tư chứng khoán, chứng chỉ quỹ, mua bảo hiểm và đặt mua vàng miếng trực tuyến đều được thực hiện chỉ với vài thao tác nhanh chóng, mang lại sự thuận tiện chưa từng có cho khách hàng.
Hình 2: Thanh toán qua kênh mobile banking tại Việt Nam giai đoạn 2021-2025
 |
Nguồn: Ngân hàng Nhà nước Việt Nam
Thách thức an ninh mạng và gian lận công nghệ cao
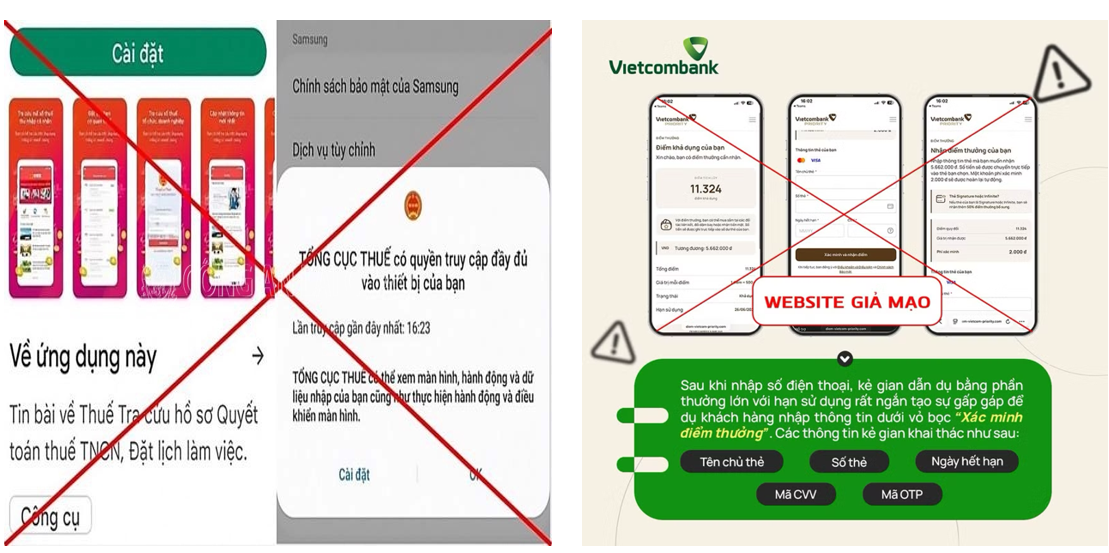
Song hành cùng sự tiện lợi của công nghệ “một chạm” hay thậm chí “không chạm” là những thách thức an ninh mạng chưa từng có tiền lệ. Sự gia tăng của các phương thức lừa đảo công nghệ cao, từ kỹ thuật giả mạo deepfake cho đến các mã độc chiếm quyền điều khiển thiết bị, gian lận, mạo danh thương hiệu, email phishing… với các thủ đoạn tinh vi và liên tục biến đổi, có xu hướng đan xen, kết hợp giữa nhiều hình thức khác nhau. Chỉ riêng thủ đoạn giả mạo website, theo thông tin công bố, chỉ riêng trong tháng 1/2025, hệ thống của Trung tâm Giám sát an toàn không gian mạng quốc gia - NCSC thuộc Cục An toàn thông tin đã phát hiện 72 website giả mạo thương hiệu với mục đích lừa đảo được phát tán trên không gian mạng.
Hầu hết các phương thức đều nhắm tới đánh cắp thông tin xác thực tài khoản, từ đó chiếm đoạt tiền và tài sản của khách hàng (Hình 3). Có thể kể đến các thủ đoạn phổ biến như gửi tin nhắn SMS mạo danh, giả mạo website, cuộc gọi giả danh các cơ quan công an, toà án, ngân hàng để mời chào, thậm chí đe doạ, lừa đảo cài cắm mã độc thông qua đường dẫn độc hại, phần mềm độc hại. Hay các chiêu thức thông báo trúng thưởng, quà tặng, khuyến mại để dẫn dụ khách hàng, lừa đảo cài đặt ứng dụng giả mạo chứa mã độc trên điện thoại…
Theo thông tin từ Vụ Thanh toán (NHNN), hệ thống giám sát các tài khoản thanh toán, ví điện tử nghi ngờ gian lận, giả mạo (SIMO) trong năm 2025 đã có 122/149 tổ chức tín dụng và tổ chức trung gian thanh toán trong báo cáo thành công lên hệ thống, với tổng số 596 nghìn bản ghi tài khoản thanh toán và ví điện tử có dấu hiệu nghi ngờ gian lận, lừa đảo, vi phạm pháp luật. Theo đó, hệ thống SIMO đã hỗ trợ cảnh báo hơn 2,26 triệu lượt khách hàng, với hơn 700 nghìn lượt khách hàng đã tạm dừng hoặc hủy bỏ giao dịch sau khi nhận cảnh báo, với tổng giá trị giao dịch tương ứng hơn 2,78 nghìn tỉ đồng.
Hình 3: Hình ảnh một số ứng dụng, website giả mạo
 |
Nguồn: Tổng hợp của tác giả
Lừa đảo, gian lận nhắm vào người dùng mobile banking không chỉ ảnh hưởng đến cá nhân khách hàng mà còn gây tổn thất và phát sinh chi phí khổng lồ cho cả nền tài chính quốc gia, đặc biệt là các tổ chức cung ứng dịch vụ thanh toán, trung gian thanh toán. Qua các báo cáo thống kê và phân tích các trường hợp bị rủi ro lừa đảo, gian lận trực tuyến, có thể xác định một số nguyên nhân chính như sau.
Về mặt công nghệ, các tổ chức vẫn phải đối mặt với những lỗ hổng trong khả năng giám sát an ninh, cơ sở hạ tầng lỗi thời và kiểm soát truy cập chưa đầy đủ, đặc biệt khi các hệ thống ngày càng được kết nối chặt chẽ, liên thông với nhau nhằm tối ưu quy trình phục vụ, cung ứng dịch vụ liền mạch và đồng nhất trải nghiệm cho khách hàng trên các kênh.
Với mobile banking, khối lượng giao dịch rất khổng lồ còn khiến các thách thức lớn hơn rất nhiều. Đơn cử tại Vietcombank, theo thông tin công bố trên các kênh báo chí, tính đến cuối năm 2025, hệ thống mobile banking VCB Digibank đã có hơn 17 triệu người dùng ở trạng thái đang hoạt động (active user), liên kết với hơn 1.700 nhà cung cấp dịch vụ và xử lý hơn 300 triệu giao dịch mỗi tháng, kéo theo áp lực vận hành và quản trị rủi ro là rất lớn.
Về khía cạnh người sử dụng, nhận thức, mức độ cập nhật thông tin và kỹ năng, kiến thức và việc thực hiện quản trị ứng dụng, giao dịch đúng cách, đảm bảo các nguyên tắc an toàn vẫn bộc lộ nhiều bất cập, hạn chế. Hầu hết các vụ việc bị lừa đảo, gian lận liên quan được ghi nhận chủ yếu đều từ việc tội phạm lợi dụng các điểm yếu này của một số bộ phận khách hàng, đặc biệt là nhóm khách hàng lớn tuổi.
Ngoài ra, sức ép cho các ngân hàng còn đến từ thực trạng hệ sinh thái tội phạm mạng ngày càng trở nên có tổ chức hơn, hoạt động 'xuyên biên giới' cả về không gian lẫn thời gian, cho phép các nhóm tấn công dễ dàng tiếp cận các công cụ mạnh mẽ, triển khai nhiều hình thức tấn công dựa trên AI và tận dụng các mô hình mã độc tống tiền dưới dạng dịch vụ, biến đổi tinh vi và phức tạp...
HÀM Ý QUẢN TRỊ
Trong bối cảnh số hóa toàn diện, việc ưu tiên gia tăng tiện ích dịch vụ nhằm thu hút người dùng mà thiếu đi sự nâng cấp đồng bộ về hạ tầng bảo mật cũng như cơ chế quản trị rủi ro sẽ tạo ra những lỗ hổng kỹ thuật nguy hiểm cho tội phạm mạng khai thác. Điều này cho thấy an toàn bảo mật và bảo vệ dữ liệu cá nhân là các yêu cầu không thể tách rời mà phải đóng vai trò là trụ cột song hành cùng đà tăng trưởng, mở rộng của kênh mobile banking. Thực trạng này đòi hỏi một cơ chế can thiệp đồng bộ, liên kết chặt chẽ từ cả ba nhóm chủ thể chính của quá trình thiết kế, vận hành, quản trị kênh ngân hàng số nói chung, kênh mobile banking mobile banking nói riêng.
Thứ nhất, từ phía các cơ quan quản lý, đòi hỏi tiếp tục rà soát, bổ sung, hoàn thiện thể chế, khuôn khổ pháp lý, chính sách thúc đẩy thanh toán không dùng tiền mặt; tiếp tục hoàn thiện, nâng cấp, phát triển hạ tầng kỹ thuật hiện đại, thông suốt, hiệu quả để cung cấp các dịch vụ ngân hàng số an toàn, tiện ích, tức thời, bảo mật và đáp ứng tốt nhu cầu giao dịch ngày càng gia tăng của người dân và doanh nghiệp; tăng cường nghiên cứu, đưa vào khai thác các công cụ giám sát, phát hiện gian lận tập trung cho toàn bộ hệ thống các NHTM, đảm bảo tiêu chuẩn chất lượng chung và tối ưu hiệu quả, đặc biệt cần tiếp tục đẩy nhanh việc kết nối, khai thác ứng dụng dữ liệu quốc gia về dân cư, xây dựng các kho dữ liệu dùng chung cho ngành, thúc đẩy cơ chế ra quyết định dựa trên dữ liệu tại các NHTM. Ngoài ra, cần chỉ đạo, đẩy mạnh truyền thông, giáo dục tài chính nhằm nâng cao kiến thức, kỹ năng nhận biết và phòng ngừa các rủi ro, mất an toàn trong giao dịch trên kênh ngân hàng số dành cho các đối tượng người sử dụng.
Thứ hai, từ phía các NHTM là các đơn vị trực tiếp cung ứng các kênh giao dịch số cho khách hàng, cần nghiêm ngặt tuân thủ các nguyên tắc bảo mật trong toàn hành trình cung ứng kênh thanh toán, khép kín từ khâu thiết kế sản phẩm, tiện ích cho đến khâu hỗ trợ sau giao dịch cho khách hàng, đầu tư hạ tầng kỹ thuật tiên tiến, hiện đại, tích hợp các công nghệ xác thực đa lớp nâng cao, tích hợp AI trong phát hiện gian lận thời gian thực và quản trị dữ liệu khách hàng. Việc cung cấp thông tin đầy đủ, cập nhật và tăng cường nhận biết cho người dùng kênh số về các nguyên tắc giao dịch an toàn, cách thức phòng tránh rủi ro lừa đảo, gian lận trực tuyến, lộ lọt thông tin, dữ liệu cá nhân cũng là nhóm công việc thường xuyên mà các NHTM cần tiếp tục quan tâm, tăng cường hơn nữa. Ngoài ra, cung cấp các gói bảo hiểm an ninh mạng cho người sử dụng cũng là một hướng gia tăng trải nghiệm cho khách hàng mà các NHTM cần xem xét triển khai.
Thứ ba, về phía khách hàng là người sử dụng, giao dịch trên kênh ngân hàng số, cần nâng cao ý thức cảnh giác, chủ động trang bị kiến thức an toàn thông tin và tuân thủ các quy tắc bảo mật cốt lõi để tự bảo vệ tài sản và thông tin cá nhân trên không gian số; nâng cao kỹ năng quản trị ứng dụng trên thiết bị cá nhân, thói quen chủ động kích hoạt xác thực 2 yếu tố và báo cáo sự cố tức thì đến nhà cung cấp dịch vụ cũng như cho các cơ quan chức năng để kịp thời hỗ trợ có hiệu quả khi phát sinh các sự cố rủi ro liên quan.
KẾT LUẬN
Thanh toán qua mobile banking tại Việt Nam giai đoạn 2021-2025 tăng trưởng mạnh, với CAGR về số lượng giao dịch đạt 73,32%/năm. Tuy nhiên, tăng trưởng quy mô chưa đồng nghĩa với sự gắn bó bền vững của người dùng. Trong bối cảnh tội phạm công nghệ cao ngày càng tinh vi, các biện pháp như xác thực sinh trắc học, VNeID và xác thực đa lớp là cần thiết để giảm rủi ro an ninh mạng cảm nhận (PCT). Đồng thời, NHTM cần áp dụng xác thực dựa trên rủi ro và tối ưu thao tác nhằm cân bằng giữa an toàn và trải nghiệm người dùng, tránh tạo rào cản quá mức (SAF). Trên cơ sở đó, bài viết đề xuất khung giải pháp phối hợp giữa cơ quan quản lý, NHTM và khách hàng, hướng tới phát triển mobile banking an toàn, thuận tiện và bền vững.
Tài liệu tham khảo:
1. Apau, R., Titis, E., & Lallie, H. S. (2025). Towards a better understanding of mobile banking app adoption and use: Integrating security, risk, and trust into UTAUT2. Computers, 14(4), 144. https://doi.org/10.3390/computers14040144.
2. Bộ Khoa học và Công nghệ. (2015). TCVN 11238:2015 (ISO/IEC 27000:2014): Công nghệ thông tin - Các kỹ thuật an toàn – Hệ thống quản lý an toàn thông tin – Tổng quan và từ vựng.
3. Cele, N. N., & Kwenda, S. (2025). Do cybersecurity threats and risks have an impact on the adoption of digital banking? A systematic literature review. Journal of Financial Crime, 32(1), 31–48. https://doi.org/10.1108/JFC-10-2023-0263.
4. Chính phủ. (2023). Nghị định số 13/2023/NĐ-CP ngày 17 tháng 4 năm 2023 về bảo vệ dữ liệu cá nhân.
5. Chính phủ. (2025). Nghị định số 356/2025/NĐ-CP ngày 31 tháng 12 năm 2025 quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân. Nghị định này có hiệu lực từ 01/01/2026.
6. Featherman, M. S., & Pavlou, P. A. (2003). Predicting e-services adoption: A perceived risk facets perspective. International Journal of Human-Computer Studies, 59(4), 451–474.
7. Hải Anh. (2026). Đảm bảo an toàn hệ sinh thái số: Bảo vệ khách hàng sử dụng dịch vụ ngân hàng trên không gian mạng. https://tapchinganhang.gov.vn/dam-bao-an-toan-he-sinh-thai-so-bao-ve-khach-hang-su-dung-dich-vu-ngan-hang-tren-khong-gian-mang-17473.html.
8. Lemon, K. N., & Verhoef, P. C. (2016). Understanding customer experience throughout the customer journey. Journal of Marketing, 80(6), 69–96. https://doi.org/10.1509/jm.15.0420.
9. McKinsey & Company. (2022). What is CX? https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-cx.
10. Minh Ngọc. (2026). Từ thẻ chip đầu tiên đến ngân hàng số 17 triệu người dùng. VnExpress. https://vnexpress.net/tu-the-chip-dau-tien-den-ngan-hang-so-17-trieu-nguoi-dung-5049284.html.
11. Ngân hàng Nhà nước Việt Nam. (2021). Quyết định số 810/QĐ-NHNN ngày 11 tháng 5 năm 2021 của Thống đốc Ngân hàng Nhà nước phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
12. Ngân hàng Nhà nước Việt Nam. (2023). Quyết định số 2345/QĐ-NHNN ngày 18 tháng 12 năm 2023 về việc triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến và thanh toán thẻ ngân hàng.
13. Ngân hàng Nhà nước Việt Nam. (2024a). Quyết định số 264/QĐ-NHNN ngày 28 tháng 2 năm 2024 của Thống đốc Ngân hàng Nhà nước phê duyệt Kế hoạch triển khai Chiến lược dữ liệu ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
14. Ngân hàng Nhà nước Việt Nam. (2024b). Thông tư số 50/2024/TT-NHNN ngày 31 tháng 10 năm 2024 quy định về an toàn, bảo mật cho việc cung cấp dịch vụ trực tuyến trong ngành Ngân hàng.
15. Ngân hàng Nhà nước Việt Nam – Vụ Thanh toán. (2025). Báo cáo tổng kết tình hình thực hiện Kế hoạch chuyển đổi số ngành Ngân hàng giai đoạn 2021–2025 và định hướng đến năm 2030.
16. Nguyễn Thị Thùy Vinh. (2021). Nghiên cứu hành vi sử dụng dịch vụ thanh toán di động tại Việt Nam: Sử dụng mô hình META-UTAUT. https://ktpt.neu.edu.vn/Uploads/Bai bao/2021/So 292/380561.pdf.
17. Quốc hội. (2015). Luật số 86/2015/QH13 ngày 19 tháng 11 năm 2015: Luật An toàn thông tin mạng.
18. Quốc hội. (2025). Luật số 91/2025/QH15 ngày 18 tháng 6 năm 2025: Luật Bảo vệ dữ liệu cá nhân.
19. Salesforce. (2026). Customer service experience: A complete guide with examples. https://www.salesforce.com/ap/service/what-is-customer-service-experience/.
20. Tạp chí Ngân hàng. (2024). Cơ chế thử nghiệm có kiểm soát: Bước ngoặt chiến lược thúc đẩy Fintech và chuyển đổi số ngành Ngân hàng. https://tapchinganhang.gov.vn/co-che-thu-nghiem-co-kiem-soat-buoc-ngoat-chien-luoc-thuc-day-fintech-va-chuyen-doi-so-nganh-ngan-hang-16277.html.
21. Tạp chí Ngân hàng. (2025). Chuyển đổi số ngân hàng năm 2025: Kết nối dữ liệu và giữ vững niềm tin số. https://tapchinganhang.gov.vn/chuyen-doi-so-ngan-hang-nam-2025-ket-noi-du-lieu-va-giu-vung-niem-tin-so-16897.html.
22. Tạp chí Thị trường Tài chính Tiền tệ. (2025). Thống đốc Phạm Đức Ấn họp Ban Chỉ đạo ngành Ngân hàng về phát triển khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, dữ liệu và Đề án 06. https://thitruongtaichinhtiente.vn/thong-doc-pham-duc-an-hop-ban-chi-dao-nganh-ngan-hang-ve-phat-trien-khoa-hoc-cong-nghe-doi-moi-sang-tao-chuyen-doi-so-du-lieu-va-de-an-06-83734.html.
23. Thủ tướng Chính phủ. (2021). Quyết định số 1813/QĐ-TTg ngày 28 tháng 10 năm 2021 phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021–2025.
24. Vân Anh. (2025). Phát hiện thêm 72 website giả mạo để lừa đảo người dân. https://vietnamnet.vn/phat-hien-xu-ly-them-72-website-gia-mao-de-lua-dao-nguoi-dan-2372886.html.
25. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157–178.
26. Zhou, T. (2012a). Examining mobile banking user adoption from the perspectives of trust and flow experience. Information Technology and Management, 13(1), 27–37. https://doi.org/10.1007/s10799-011-0111-8.
27. Zhou, T. (2012b). Understanding users' initial trust in mobile banking: An elaboration likelihood model perspective. Computers in Human Behavior, 28(4), 1518–1525. https://doi.org/10.1016/j.chb.2012.03.021.
| Ngày nhận bài: 9/7/2026; Ngày hoàn thiện biên tập: 3/8/2026; Ngày duyệt đăng: 13/8/2026 |
Tin liên quan

Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


