


Các yếu tố ảnh hưởng đến sự lựa chọn dịch vụ kế toán của các doanh nghiệp nhỏ và vừa tại Nghệ An
Nghiên cứu phân tích các yếu tố tác động đến quyết định lựa chọn dịch vụ kế toán của các doanh nghiệp nhỏ và vừa tại tỉnh Nghệ An.
Nguyễn Thị Bạch Tuyết
Email: [email protected]
Trần Thị Sương
Email: [email protected]
Nguyễn Phạm Xuân Quỳnh
Email:[email protected]
Khoa Tài chính kế toán, Trường Đại học Lạc Hồng, Đồng Nai
Tóm tắt
Nghiên cứu phân tích các yếu tố tác động đến quyết định lựa chọn dịch vụ kế toán của các doanh nghiệp nhỏ và vừa tại tỉnh Nghệ An. Dữ liệu sơ cấp được thu thập từ 182 doanh nghiệp nhỏ và vừa trên địa bàn Tỉnh, phân tích nhân tố khám phá và hôi quy bội. Kết quả cho thấy, các nhân tố có tác động tích cực tới Quyết định lựa chọn dịch vụ kế toán gồm: Trình độ chuyên môn, Giá phí, Lợi ích chuyên môn, Sự giới thiệu, Chất lượng dịch vụ và thương hiệu. Từ kết quả nghiên cứu, nhóm tác giả đề xuất các giải pháp nhằm gia tăng thu hút doanh nghiệp sử dụng dịch vụ kế toán trong bối cảnh kinh doanh nhiều khó khăn và áp lực.
Từ khóa: Doanh nghiệp nhỏ và vừa Nghệ An, dịch vụ kế toán, lựa chọn dịch vụ kế toán, yếu tố ảnh hưởng
Summary
This study analyzes the factors influencing the decision to choose accounting services among small and medium-sized enterprises in Nghe An province. Primary data were collected from 182 small and medium-sized enterprises in the province and analyzed using Exploratory Factor Analysis (EFA) and multiple regression techniques. The results indicate that the factors positively affecting the decision to select accounting services include: Professional Competence, Fees, Professional Benefits, Recommendations, Service Quality, and Brand. Based on these findings, the authors propose solutions to enhance the attractiveness of accounting services for businesses operating under challenging and competitive market conditions.
Keywords: Small and medium-sized enterprises in Nghe An, accounting services, accounting service choice, influencing factors
GIỚI THIỆU
Doanh nghiệp nhỏ và vừa (DNNVV) đóng vai trò quan trọng trong nền kinh tế Việt Nam, đóng góp đáng kể vào tăng trưởng kinh tế, tạo ra việc làm. Tuy nhiên, khu vực doanh nghiệp này gặp khó khăn trong quản lý tài chính và kế toán - quy trình kế toán chưa chuyên nghiệp, thiếu hiểu biết về các yêu cầu pháp lý liên quan đến kế toán, thuế.
Dịch vụ kế toán (DVKT) vì vậy giữ vai trò quan trọng trong việc hỗ trợ các DNNVV thực hiện công việc kế toán chính xác, tuân thủ quy định pháp luật và đảm bảo sự ổn định tài chính. Tuy nhiên, với sự đa dạng về nhu cầu và đặc điểm của các DNNVV, sự lựa chọn DVKT phù hợp là một vấn đề quan trọng. Các doanh nghiệp cần phải lựa chọn DVKT không chỉ dựa trên chi phí mà còn phải đảm bảo chất lượng và tính chuyên nghiệp trong quá trình cung cấp dịch vụ.
Tại Nghệ An, hoạt động của các công ty cung cấp DVKT đang phát triển mạnh mẽ nhờ nhu cầu ngày càng cao từ các DNNVV. Dù vậy, chất lượng DVKT vẫn chưa đồng đều, nhiều công ty chưa đáp ứng kỳ vọng của khách hàng. Các yếu tố ảnh hưởng đến sự lựa chọn DVKT của các DNNVV tại Nghệ An bao gồm chất lượng dịch vụ, uy tín của công ty kế toán, chi phí, và khả năng đáp ứng nhu cầu đặc thù của từng doanh nghiệp.
Từ thực tế này, nghiên cứu được thực hiện với 2 mục tiêu: (1) Xác định các yếu tố ảnh hưởng đến sự lựa chọn DVKT của các DNNVV tại Nghệ An; (2) Đánh giá mnh giáệ An nhỏ và vừa hưởng đến sự lđưnh giáệ An nhỏ và vừa hưởng đế doanh nghi ln
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Sự lựa chọn DVKT của các DNNVV được xem là yếu tố then chốt phản ánh khả năng duy trì và phát triển hoạt động kinh doanh, đặc biệt trong bối cảnh môi trường cạnh tranh gay gắt và yêu cầu tuân thủ pháp lý ngày càng chặt chẽ.
Theo Alanazi và cộng sự (2023), quyết định lựa chọn DVKT của doanh nghiệp bị ảnh hưởng đáng kể bởi các yếu tố như uy tín của đơn vị cung cấp dịch vụ, trình độ chuyên môn của nhân viên và tính sẵn sàng đáp ứng nhu cầu khách hàng. Nghiên cứu cho thấy những doanh nghiệp được cung cấp thông tin minh bạch và được tư vấn rõ ràng thường đánh giá cao hơn chất lượng DVKT. Bên cạnh đó, Gül và cộng sự (2023) cũng tiến hành khảo sát tại nhiều quốc gia đang phát triển và nhấn mạnh vai trò của chi phí dịch vụ, sự hỗ trợ kịp thời, và mức độ ứng dụng công nghệ trong việc hình thành quyết định lựa chọn. Theo tác giả, sự chậm trễ trong xử lý báo cáo tài chính hoặc thiếu minh bạch trong cung cấp thông tin là những nguyên nhân khiến doanh nghiệp mất niềm tin và tìm đến đơn vị dịch vụ khác.
T(Gül, 2023).iến hành khảo sát tại nhiều quốc gia đang phát triển và nhấn mạnh vai Theo kheo , 2023).iến hành khảo sát tại , pho th 2 doanh nghi).iến hành khảo sát tại nhiều quốc gia đang phát triển và nhấn mạnh vai trò của chi phí dịch vụ, sự hỗ trợ kịp thời, và mức độ ứng dụng công nghệ trong việc hình thành quyết định lựa chọn. Theo tác giả, sự chậm trễ trong xử lý báo cáo tài chính c hành chính. Tuy nhiên, nghiên cứu này chủ yếu mô tả hiện trạng và chưa có phân tích định lượng sâu về các yếu tố ảnh hưởng đến quyết định lựa chọn DVKT. Đặc biệt, tại Nghuy nh- m huy nhiên, nghiên cứu nàyDNNVV lNn và phát triiên, nghiên cứu này chủ chưa có công trình nghiên cứu nào đánh giá đnào đ các yánh giá rình cứu nàquyc yánh luyc yánhDVKT. Do đó, đgiá rìnày có ý nghĩa thgiá rình cứuđà còna t góp ph thbgóp ph kho ph thgiá nghiên cthgtrong lĩnh vro DVKT tKTg lĩnh iá
Mô hình nghiên cứu
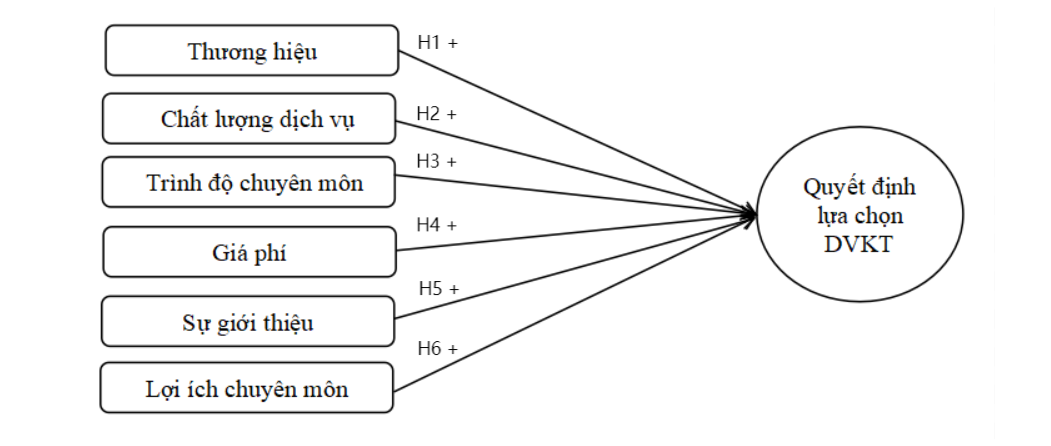
Kế thừa những nghiên cứu trước, nhóm tác giả đề xuất mô hình nghiên cứu yếu tố ảnh hưởng đến sự lựa chọn DVKT của các DNNVV trên địa bàn tỉnh Nghệ An như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
| Nguồn: Đề xuất của nhóm nghiên cứu |
Trên cơ sở đó, các giả thuyết nghiên cứu được đưa ra như sau:
H1: Thương hiệu (TH) của đơn vị cung cấp DVKT có ảnh hưởng tích cực đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An.
H2: Chất lượng DVKT (CL) có ảnh hưởng tích cực đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An.
H3: Trình độ chuyên môn (TD) của nhân viên kế toán có ảnh hưởng tích cực đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An.
H4: Giá phí DVKT (GP) có ảnh hưởng tích cực đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An..
H5: Sự giới thiệu từ người quen, đối tác hoặc khách hàng cũ (SGT) có ảnh hưởng cùng chiều đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An.
H6: Lợi ích nghề nghiệp có tác động tích cực đến Quyết định lựa chọn DVKT của các DNNVV tại Nghệ An.
PHƯƠNG PHÁP NGHIÊN CỨU
Đối tượng khảo sát bao gồm lãnh đạo, kế toán trưởng và trưởng phòng/ban của các DNNVV hiện đang sử dụng DVKT trên địa bàn tỉnh Nghệ An. Mẫu được chọn ngẫu nhiên, tập trung vào doanh nghiệp tại các khu công nghiệp và tư nhân trên địa bàn Tỉnh.
Nghiên cứu phát ra 300 phiếu khảo sát, thu về 182 phiếu hợp lệ, trong thời gian từ tháng 6 - 9/2025, đảm bảo điều kiện phân tích nhân tố khám phá (EFA) và hồi quy bội.
KẾT QUẢ NGHIÊN CỨU
Kết quả Cronbach’s Alpha
Kết quả kiểm định thang đo cho thấy tất cả các biến đều có hệ số tương quan biến - tổng > 0,5 và Cronbach’s Alpha > 0,7, đáp ứng tiêu chuẩn độ tin cậy. Như vậy, 28 biến quan sát của 6 biến độc lập và 1 biến phụ thuộc đều đạt yêu cầu và được đưa vào bước phân tích EFA.
Bảng 1: Kiểm định chất lượng thang đo
| Biến quan sát | TB thang đo nếu loại biến | Phương sai đo nếu loại biến | Tương quan biến tổng | Cronbach’s Alpha nếu loại biến |
| Thương hiệu - TH, Cronbach’s Alpha = 0,888 | ||||
| TH1 | 12,73 | 20,507 | 0,765 | 0,855 |
| TH2 | 12,81 | 20,709 | 0,729 | 0,863 |
| TH3 | 12,71 | 19,962 | 0,716 | 0,866 |
| TH4 | 12,86 | 20,488 | 0,674 | 0,876 |
| TH5 | 12,63 | 20,291 | 0,761 | 0,856 |
| Chất lượng dịch vụ - CL, Cronbach’s Alpha = 0,898 | ||||
| CL1 | 9,30 | 11,936 | 0,833 | 0,845 |
| CL2 | 9,24 | 13,165 | 0,737 | 0,881 |
| CL3 | 9,29 | 12,749 | 0,761 | 0,872 |
| CL4 | 9,24 | 12,947 | 0,761 | 0,873 |
| Trình độ chuyên môn - TD, Cronbach’s Alpha = 0,831 | ||||
| TD1 | 8,76 | 12,074 | 0,736 | 0,753 |
| TD2 | 8,75 | 11,745 | 0,687 | 0,773 |
| TD3 | 8,86 | 12,687 | 0,596 | 0,814 |
| TD4 | 8,63 | 12,224 | 0,622 | 0,803 |
| Giá phí - GP, Cronbach’s Alpha = 0,891 | ||||
| GP1 | 9,02 | 13,320 | 0,734 | 0,870 |
| GP2 | 8,99 | 13,525 | 0,750 | 0,864 |
| GP3 | 8,82 | 12,941 | 0,808 | 0,842 |
| GP4 | 8,87 | 13,780 | 0,751 | 0,864 |
| Sự giới thiệu - SGT, Cronbach’s Alpha = 0,894 | ||||
| SGT1 | 12,18 | 19,740 | 0,827 | 0,852 |
| SGT2 | 12,18 | 19,704 | 0,830 | 0,851 |
| SGT3 | 12,25 | 20,433 | 0,684 | 0,883 |
| SGT4 | 12,36 | 20,785 | 0,665 | 0,887 |
| SGT5 | 12,43 | 20,125 | 0,706 | 0,879 |
| Lợi ích chuyên môn - LI, Cronbach’s Alpha = 0,922 | ||||
| LI1 | 17,47 | 26,284 | 0,738 | 0,913 |
| LI2 | 17,28 | 25,065 | 0,790 | 0,906 |
| LI3 | 17,61 | 25,930 | 0,694 | 0,919 |
| LI4 | 17,27 | 24,949 | 0,843 | 0,899 |
| LI5 | 17,42 | 25,185 | 0,814 | 0,902 |
| LI6 | 17,56 | 25,607 | 0,783 | 0,907 |
| Quyết định lựa chọn DVKT - QD, Cronbach’s Alpha = 0,951 | ||||
| QD1 | 14,63 | 13,460 | 0,856 | 0,940 |
| QD2 | 14,50 | 13,577 | 0,854 | 0,941 |
| QD3 | 14,59 | 13,614 | 0,850 | 0,941 |
| QD4 | 14,68 | 13,215 | 0,886 | 0,935 |
| QD5 | 14,66 | 13,276 | 0,871 | 0,938 |
Nguồn: Nhóm tác giả tính toán
Kết quả phân tích EFA
Kết quả phân tích EFA cho 6 biến độc lập được tóm tắt trong Bảng 2. Kiểm định Bartlett cho giá trị Sig = 0,000 (< 0,05), chứng tỏ các biến quan sát có mối tương quan đủ mạnh để tiến hành EFA. Hệ số KMO = 0,877 (> 0,5) khẳng định dữ liệu phù hợp và mức độ liên hệ giữa các biến quan sát đạt yêu cầu. Phân tích EFA rút trích được 6 nhân tố với Eigenvalue > 1, giải thích 72,667% tổng phương sai (vượt ngưỡng 50%), cho thấy mô hình có khả năng giải thích tốt và dữ liệu nghiên cứu đáp ứng điều kiện để kiểm định các giả thuyết.
Bảng 2: Kết quả EFA của các biến độc lập
|
| Nhân tố | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| LI4 | ,827 |
|
|
|
|
|
| LI5 | ,809 |
|
|
|
|
|
| LI2 | ,793 |
|
|
|
|
|
| LI6 | ,787 |
|
|
|
|
|
| LI1 | ,764 |
|
|
|
|
|
| LI3 | ,753 |
|
|
|
|
|
| SGT2 |
| ,857 |
|
|
|
|
| SGT1 |
| ,855 |
|
|
|
|
| SGT3 |
| ,772 |
|
|
|
|
| SGT5 |
| ,761 |
|
|
|
|
| SGT4 |
| ,728 |
|
|
|
|
| TH1 |
|
| ,810 |
|
|
|
| TH2 |
|
| ,801 |
|
|
|
| TH5 |
|
| ,801 |
|
|
|
| TH3 |
|
| ,793 |
|
|
|
| TH4 |
|
| ,741 |
|
|
|
| GP3 |
|
|
| ,861 |
|
|
| GP2 |
|
|
| ,834 |
|
|
| GP4 |
|
|
| ,826 |
|
|
| GP1 |
|
|
| ,819 |
|
|
| CL1 |
|
|
|
| ,890 |
|
| CL4 |
|
|
|
| ,827 |
|
| CL3 |
|
|
|
| ,824 |
|
| CL2 |
|
|
|
| ,813 |
|
| TD2 |
|
|
|
|
| ,807 |
| TD1 |
|
|
|
|
| ,792 |
| TD4 |
|
|
|
|
| ,746 |
| TD3 |
|
|
|
|
| ,730 |
| Phương sai tích lũy (%) | 1,720 | 6,144 | 72,667 | 2,728 | 9,742 | 72,667 |
| Giá trị Sig của Bartlett | 0,000 | |||||
| Kiểm định KMO | 0,877 | |||||
Nguồn: Nhóm tác giả tính toán
Kiểm định Bartlett cho giá trị Sig = 0,000 (< 0,05), xác nhận các biến quan sát có tương quan và đủ điều kiện để tiến hành EFA. Hệ số KMO = 0,845 (> 0,5) chứng tỏ dữ liệu phù hợp cho phân tích nhân tố. Kết quả EFA rút trích được 1 nhân tố duy nhất với Eigenvalue > 1, giải thích 83,492% tổng phương sai (vượt ngưỡng 50%), thể hiện khả năng giải thích cao của thang đo biến phụ thuộc.
Bảng 3: EFA của biến phụ thuộc
| Biến quan sát | Nhân tố |
| 1 | |
| QD4 | ,928 |
| QD5 | ,919 |
| QD1 | ,909 |
| QD2 | ,907 |
| Phương sai tích lũy (%) | 83,492 |
| Giá trị Sig của Bartlett | 0,000 |
| Kiểm định KMO | 0,845 |
Nguồn: Nhóm tác giả tính toán
Kết quả hồi quy bội
Kết quả hồi quy cho thấy biến TH (Trình độ chuyên môn) có hệ số hồi quy chuẩn hóa β = 0,147, với Sig = 0,003 < 0,05, nghĩa là giả thuyết H1 được chấp nhận. Điều này chứng tỏ rằng khi trình độ chuyên môn của đơn vị cung cấp DVKT tăng thì khả năng doanh nghiệp lựa chọn DVKT cũng tăng theo. Như vậy, các đơn vị cần chú trọng đến việc tuyển chọn và đào tạo nhân sự có chuyên môn cao, am hiểu chế độ kế toán, luật thuế và có khả năng tư vấn phù hợp cho doanh nghiệp.
Biến CL (Chất lượng dịch vụ) có hệ số β = 0,141 và Sig = 0,002 < 0,05, cho thấy giả thuyết H2 được chấp nhận. Điều này khẳng định chất lượng DVKT đóng vai trò quan trọng trong việc thuyết phục doanh nghiệp sử dụng DVKT. Khi dịch vụ cung cấp nhanh chóng, chính xác, hạn chế sai sót và hỗ trợ tận tình, doanh nghiệp sẽ có xu hướng tin tưởng lựa chọn hơn.
Biến TD (Thương hiệu) có hệ số β = 0,266 với Sig = 0,000, cho thấy tác động tích cực và mạnh mẽ nhất trong các biến. Điều này chứng minh thương hiệu uy tín giúp nâng cao niềm tin, tạo dựng sự an tâm cho doanh nghiệp khi quyết định lựa chọn dịch vụ. Các công ty cung cấp DVKT cần đầu tư xây dựng thương hiệu mạnh thông qua truyền thông, quảng bá và minh bạch thông tin dịch vụ.
Biến GP (Giá phí) có hệ số β = 0,233 với Sig = 0,000 < 0,05, nghĩa là giả thuyết H4 được chấp nhận. Kết quả này chỉ ra rằng mức giá phí hợp lý, linh hoạt theo quy mô doanh nghiệp có tác động tích cực đến quyết định sử dụng DVKT. DNVVN thường nhạy cảm với chi phí, do đó nhà cung cấp cần thiết kế nhiều gói dịch vụ phù hợp.
Biến SGT (Sự giới thiệu) có hệ số β = 0,140, với Sig = 0,004 < 0,05, cho thấy yếu tố này cũng ảnh hưởng đến quyết định lựa chọn DVKT. Các doanh nghiệp thường có xu hướng tin tưởng vào sự giới thiệu từ đối tác, bạn bè hoặc đơn vị đã từng sử dụng dịch vụ. Điều này gợi ý rằng các công ty cung cấp DVKT nên xây dựng mạng lưới khách hàng trung thành và tạo điều kiện cho việc truyền miệng tích cực.
Cuối cùng, biến LI (Lợi ích chuyên môn) có hệ số β = 0,311 và Sig = 0,000, là biến có tác động mạnh nhất đến Quyết định lựa chọn DVKT. Khi doanh nghiệp cảm nhận rõ ràng rằng DVKT mang lại lợi ích thực tiễn như hỗ trợ ra quyết định, tư vấn thuế và quản trị tài chính hiệu quả, họ sẽ ưu tiên lựa chọn dịch vụ này.
Bảng 4: Kết quả hồi quy bội
|
| Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. |
| ||
| B | Std. Error | Beta | VIF | ||||
| 1 | (Constant) | 0,439 | 0,165 |
| 2,662 | 0,008 |
|
| TH | 0,121 | 0,039 | 0,147 | 3,057 | 0,003 | 1,359 | |
| CL | 0,110 | 0,036 | 0,141 | 5,072 | 0,002 | 1,236 | |
| TD | 0,214 | 0,038 | 0,266 | 5,572 | 0,000 | 1,333 | |
| GP | 0,177 | 0,035 | 0,233 | 5,070 | 0,000 | 1,237 | |
| SGT | 0,115 | 0,040 | 0,140 | 2,881 | 0,004 | 1,380 | |
|
| LI | 0,282 | 0,047 | 0,311 | 5,953 | 0,000 | 1,592 |
| Biến phụ thuộc: QD |
| ||||||
Nguồn: Nhóm tác giả tính toán
Kiểm định các khuyết tật trong mô hình hồi quy bội được thực hiện với các kết quả sau:
Thứ nhất, kết quả kiểm tra đa cộng tuyến cho thấy tất cả các biến độc lập đều có chỉ số VIF nhỏ hơn 10. Điều này chứng tỏ mô hình không gặp phải hiện tượng đa cộng tuyến nghiêm trọng và có thể đảm bảo được độ tin cậy.
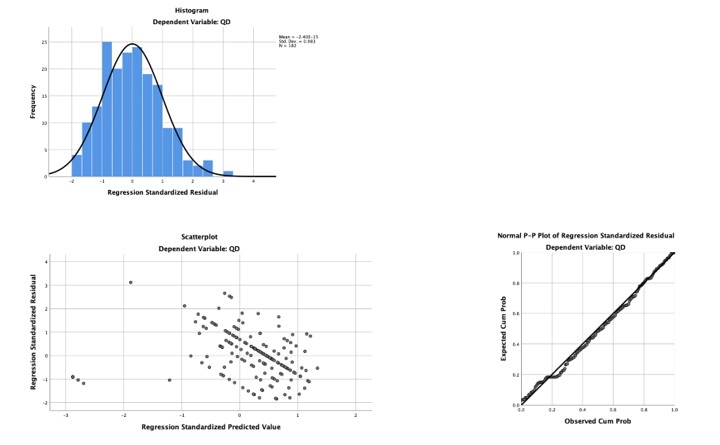
Thứ hai, biểu đồ tần số phần dư chuẩn hóa (Histogram) cho thấy giá trị trung bình của phần dư xấp xỉ 0, độ lệch chuẩn gần bằng 1, đồng thời các cột phần dư có dạng hình chuông. Kết quả này xác nhận giả định về phân phối chuẩn của phần dư là phù hợp.
Thứ ba, biểu đồ Normal P-P Plot thể hiện các điểm dữ liệu bám khá sát đường chéo, qua đó củng cố thêm bằng chứng rằng phần dư tuân theo phân phối chuẩn. Cuối cùng, biểu đồ Scatter Plot cho thấy các điểm phần dư phân bố ngẫu nhiên quanh trục hoành tại giá trị 0. Điều này khẳng định giả định về tính tuyến tính của mô hình không bị vi phạm (Hình 2).
Hình 2: Kiểm định phân phối chuẩn và tuyến tính của phần dư - Histogram, Normal P-P Plot và Scatter Plot
 |
| Nguồn: Phân tích của nhóm tác giả |
KẾT LUẬN VÀ KHUYẾN NGHỊ
Nghiên cứu nhằm phân tích các yếu tố tác động đến Quyết định lựa chọn DVKT của các DNNVV trên địa bàn tỉnh Nghệ An. Nghiên cứu đã chỉ ra các nhân tố có tác động tích cực và mạnh mẽ nhất đến quyết định lựa chọn DVKT lần lượt là: Trình độ chuyên môn, Giá phí, Lợi ích chuyên môn, Sự giới thiệu, Chất lượng dịch vụ và Thương hiệu.
Trình độ chuyên môn
Trình độ chuyên môn là yếu tố then chốt ảnh hưởng đến Quyết định lựa chọn DVKT. Do đó, các công ty cung cấp dịch vụ cần đầu tư mạnh mẽ vào việc nâng cao năng lực đội ngũ nhân sự. Cụ thể, cần thường xuyên tổ chức đào tạo về chuẩn mực kế toán Việt Nam (VAS), Chuẩn mực báo cáo tài chính quốc tế (IFRS) và các quy định thuế hiện hành. Bên cạnh đó, việc khuyến khích nhân viên theo đuổi các chứng chỉ nghề nghiệp như CPA, ACCA hay CFA sẽ góp phần nâng cao uy tín và tăng niềm tin của khách hàng. Ngoài chuyên môn, nhân viên kế toán cần rèn luyện kỹ năng tư vấn, hỗ trợ quản trị chi phí và dòng tiền để tạo ra giá trị gia tăng cho doanh nghiệp.
Thương hiệu
Thương hiệu là yếu tố quan trọng ảnh hưởng đến Quyết định lựa chọn DVKT. Do đó, các công ty cần chú trọng xây dựng hình ảnh chuyên nghiệp thông qua cam kết chất lượng dịch vụ, minh bạch quy trình và đạt được các chứng nhận nghề nghiệp uy tín như CPA, ACCA, VAA hoặc VACPA. Song song với đó, cần đẩy mạnh hoạt động marketing như xây dựng website chuyên nghiệp, chia sẻ kiến thức kế toán - tài chính, tham gia hội thảo chuyên ngành và phát triển kênh truyền thông để gia tăng độ nhận diện thương hiệu, tạo dựng lợi thế cạnh tranh bền vững.
Lợi ích chuyên môn
Các công ty DVKT cần tập trung mang lại lợi ích chuyên môn vượt trội cho khách hàng thông qua việc cập nhật chính sách kế toán - thuế mới, đào tạo nhân sự đạt chứng chỉ nghề nghiệp quốc tế và ứng dụng công nghệ hiện đại. Ngoài việc đảm bảo tính chính xác của báo cáo tài chính, doanh nghiệp kế toán cần cung cấp dịch vụ tư vấn chiến lược tài chính, quản trị chi phí và tối ưu hóa lợi nhuận. Đây chính là giá trị gia tăng giúp doanh nghiệp khách hàng nâng cao hiệu quả hoạt động và phát triển bền vững.
Chất lượng dịch vụ
Chất lượng dịch vụ là yếu tố quyết định sự hài lòng và gắn bó lâu dài của khách hàng. Vì vậy, các công ty kế toán cần cải tiến quy trình, đa dạng hóa gói dịch vụ phù hợp từng loại hình doanh nghiệp, đồng thời cam kết đảm bảo tính chính xác, minh bạch và bảo mật thông tin. Việc tổ chức hệ thống chăm sóc khách hàng chuyên nghiệp, tiếp nhận và phản hồi kịp thời ý kiến của khách hàng cũng đóng vai trò quan trọng. Khi DVKT đáp ứng tốt cả yếu tố chuyên môn lẫn trải nghiệm, doanh nghiệp sẽ tạo dựng uy tín và lợi thế cạnh tranh bền vững.
Giá phí
Giá phí dịch vụ cần được xây dựng linh hoạt, phù hợp với quy mô và nhu cầu đa dạng của các doanh nghiệp nhỏ và vừa. Các công ty kế toán nên thiết kế nhiều gói dịch vụ khác nhau, công khai chi tiết từng khoản phí và cam kết không phát sinh chi phí ẩn. Bên cạnh đó, có thể áp dụng chính sách ưu đãi như chiết khấu cho hợp đồng dài hạn hoặc hỗ trợ doanh nghiệp mới thành lập. Một mức giá minh bạch, hợp lý và đi kèm với giá trị gia tăng sẽ tạo động lực để khách hàng duy trì hợp tác lâu dài.
Sự giới thiệu
Sự giới thiệu từ đối tác, đồng nghiệp hoặc khách hàng cũ là một kênh marketing tự nhiên, có độ tin cậy cao. Do đó, các công ty kế toán cần duy trì chất lượng dịch vụ ổn định, xây dựng mối quan hệ gắn bó với khách hàng hiện tại để tạo ra hiệu ứng truyền miệng tích cực. Ngoài ra, có thể triển khai các chương trình khuyến khích giới thiệu như giảm giá hoặc tặng thêm dịch vụ khi khách hàng giới thiệu thành công đối tác mới. Việc mở rộng kết nối với hiệp hội doanh nghiệp và cộng đồng kế toán - tài chính cũng sẽ giúp tăng cường cơ hội tiếp cận khách hàng thông qua kênh giới thiệu.
Tài liệu tham khảo:
1. Alanazi, Abdullah S., Shahid Shah, Ghulam Abbas, Musaddique Hussain (2023). Assessing Patient Satisfaction with Community Pharmacy Services: A Large Regional Study at Punjab, Pakistan. Patient Preference and Adherence, 17:13-22. DOI:10.2147/PPA.S389053.
2. Bộ Tài chính (2022). Thông tư số 132/2018/TT-BTC về hướng dẫn chế độ kế toán cho doanh nghiệp nhỏ và vừa).3. Gul, F. A., & Goodwin, J (2010). Short-Term Debt Maturity Structures and the Credibility of Accounting Information. Accounting and Finance, 50(2), 605-626.
4. Hair, J. F., Sarstedt, M., Ringle, C. M., & Mena, J. A (2012). An assessment of the use of partial least squares structural equation modeling in marketing research. Journal of the Academy of Marketing Science, 40(3), 414-433. https://doi.org/10.1007/s11747-011-0261-6.
5. Hoàng, T. T., & Chu, N. M. N (2019). Ứng dụng mô hình SEM trong nghiên cứu hành vi lựa chọn dịch vụ kiểm toán của doanh nghiệp nhỏ và vừa. Tạp chí Nghiên cứu Tài chính Kế toán, 1(1), 55-66.
6. Nguyễn, T. H., & Trần, Q. T (2021). Các yếu tố ảnh hưởng đến quyết định lựa chọn DVKT của doanh nghiệp nhỏ và vừa tại Việt Nam. Tạp chí Kế toán & Kiểm toán, 7(3), 45-53.
7. Phạm, M. A., & Lê, V. H (2020). Chất lượng DVKT và sự hài lòng của khách hàng doanh nghiệp. Tạp chí Kinh tế và Phát triển, 268(2), 99-108.
8. Sở Kế hoạch và Đầu tư Nghệ An (2023). Báo cáo tình hình hoạt động của doanh nghiệp nhỏ và vừa trên địa bàn tỉnh Nghệ An. https://skhdt.nghean.gov.vn/
| Ngày nhận bài: 30/9/2025; Ngày hoàn thiện biên tập: 20/10/2025; Ngày duyệt đăng: 21/10/2025 |
Cùng chủ đề: Chủ đề nháp 20251027102513
Các tin khác

Các yếu tố ảnh hưởng đến trải nghiệm dịch vụ tiệc của khách hàng trong kinh doanh nhà hàng: Nghiên cứu trường hợp tại TP. Hà Nội
Trong bối cảnh cạnh tranh ngày càng gia tăng trong lĩnh vực kinh doanh nhà hàng, trải nghiệm khách hàng trở thành yếu tố quan trọng góp phần tạo dựng lợi thế cạnh tranh và duy trì sự gắn bó của khách hàng.

Giải pháp nâng cao chất lượng dịch vụ ngân hàng điện tử đối với khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Sài Gòn Tài Lộc - Chi nhánh Cần Thơ
Chuyển đổi số đang làm thay đổi phương thức cung ứng và sử dụng dịch vụ ngân hàng, trong đó ngân hàng điện tử trở thành kênh kết nối chủ yếu giữa ngân hàng với khách hàng cá nhân. Tuy nhiên, lợi ích của ngân hàng điện tử chỉ được hiện thực hóa khi dịch vụ được cung ứng ổn định, an toàn, thuận tiện và khách hàng được hỗ trợ kịp thời khi phát sinh vướng mắc.

Trí tuệ nhân tạo trong tuyển dụng và những tác động đến thị trường lao động Việt Nam
Tuyển dụng là khâu mở đầu của quản trị nguồn nhân lực và là điểm gặp nhau giữa cung và cầu trên thị trường lao động. Trong vài năm gần đây, AI đã thâm nhập vào hầu hết các bước của quy trình này: soạn tin tuyển dụng, sàng lọc hồ sơ, phân tích video phỏng vấn và hỗ trợ lên lịch. Mục tiêu là giúp quy trình nhanh hơn và hiệu quả hơn (Hunkenschroer & Luetge, 2022). Tuy nhiên, khi các quyết định ảnh hưởng trực tiếp đến cơ hội nghề nghiệp của con người được giao một phần cho thuật toán, các câu hỏi về tính công bằng, minh bạch và trách nhiệm trở nên cấp thiết.

Quản lý nhà nước đối với chi phí giao dịch trên thị trường carbon tại Việt Nam: Tiếp cận từ kinh tế học thể chế
Định giá carbon đang trở thành công cụ chính sách phổ biến trên thế giới. Theo Ngân hàng Thế giới, hiện có 80 công cụ định giá carbon đang vận hành, bao phủ khoảng 28% lượng phát thải khí nhà kính toàn cầu. Năm 2024, nguồn thu từ các công cụ này vượt 100 tỷ USD cho ngân sách công, còn nhu cầu tín chỉ từ thị trường bắt buộc tăng gần gấp 3 lần so với năm trước (World Bank, 2025). Xu hướng này cho thấy thị trường carbon không chỉ là công cụ giảm phát thải mà còn là kênh huy động tài chính cho tăng trưởng xanh.

Hoàn thiện thể chế và chính sách tài chính phát triển khu công nghệ số tập trung ở Việt Nam: Từ ưu đãi đầu vào đến hiệu quả hệ sinh thái
Tính đến tháng 10/2026, cả nước có 14 khu công nghệ số tập trung, trong đó 7 khu đang vận hành; tiến độ đầu tư và khai thác còn khác biệt. Thực tiễn đặt ra yêu cầu bảo đảm nguồn tài chính vận hành hạ tầng, chuyển lợi ích ưu đãi đến đúng đối tượng và gắn hỗ trợ nghiên cứu, thử nghiệm, thương mại hóa với kết quả thực chất.

Phát triển du lịch xanh hướng đến bền vững: Nghiên cứu điển hình tại Gia Lai
Từ câu hỏi: Gia Lai cần tổ chức phát triển du lịch xanh như thế nào để hướng đến bền vững?, nghiên cứu phân tích nền tảng sản phẩm, điều kiện thực hiện và sự phối hợp giữa cơ quan quản lý, doanh nghiệp, cộng đồng thông qua 5 địa điểm điển hình.

Quảng cáo livestream và doanh số ngoại phiên: Bằng chứng bước đầu từ Công ty TNHH IGA Việt Nam
Với người bán trên TikTok Shop, việc chỉ dựa vào doanh thu ghi nhận trong phiên để đánh giá hiệu quả quảng cáo có thể bỏ qua các tác động xuất hiện sau phiên. Trong khi đó, doanh số ngoài phiên còn bị chi phối bởi giá bán, khuyến mãi, nguồn lưu lượng từ video và bản chất sản phẩm, nên cần phân tích thận trọng thay vì gán mọi biến động doanh thu là kết quả trực tiếp của quảng cáo LIVE.

Đề xuất mô hình nghiên cứu tác động của công bằng tổ chức và nhận thức về văn hóa đổi mới đến kết quả công việc của lãnh đạo cấp trung: Vai trò trung gian của cam kết tình cảm
Trong bối cảnh chuyển đổi số, tại nhiều doanh nghiệp, đầu tư vào hạ tầng công nghệ chưa đi kèm việc xây dựng “hạ tầng tâm lý - hành vi” cho người lao động, khiến công nghệ có thể trở thành một yêu cầu công việc khắt khe thay vì nguồn lực hỗ trợ. Do đó, đội ngũ lãnh đạo cấp trung giữ vai trò rát quan trọng.

Khung hoàn thiện hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số: Nghiên cứu tại Petrovietnam
Trong môi trường tài chính số, dữ liệu tài chính ngày càng được tích hợp, xử lý và khai thác theo thời gian gần thực, làm thay đổi vai trò của hệ thống cảnh báo rủi ro tài chính từ công cụ kiểm soát sang công cụ phân tích thông tin và hỗ trợ quyết định quản trị.

Tẩy xanh và lợi ích cảm nhận xanh: Động lực kép thúc đẩy ý định lựa chọn bao bì xanh của Gen Z Việt Nam
Tiêu dùng bền vững ngày càng trở thành trọng tâm trong chính sách môi trường toàn cầu, khiến doanh nghiệp phải chú trọng hơn đến cách truyền tải thông tin môi trường qua bao bì sản phẩm - không chỉ cung cấp thông tin mà còn là tín hiệu ngoại vi về đặc tính môi trường qua vật liệu, thiết kế và nhãn sản phẩm tại điểm bán.


