


Tác động của chuyển đổi số đến chất lượng thông tin kế toán tài chính tại các doanh nghiệp Việt Nam
ThS. Nguyễn Thị Thao
Email: [email protected]
Khoa Kế Toán - Tài Chính, Trường Cao đẳng Thống kê
Tóm tắt
Nghiên cứu phân tích tác động của chuyển đổi số đến chất lượng thông tin kế toán tài chính tại các doanh nghiệp Việt Nam, đồng thời xem xét vai trò của hệ thống kiểm soát nội bộ và quy mô doanh nghiệp trong mối quan hệ này. Dữ liệu được thu thập từ 195 doanh nghiệp và phân tích bằng các phương pháp định lượng. Kết quả nghiên cứu cho thấy Chuyển đổi số có tác động tích cực đến Chất lượng thông tin kế toán tài chính cả trực tiếp và gián tiếp thông qua việc nâng cao hiệu quả Hệ thống kiểm soát nội bộ. Bên cạnh đó, Quy mô doanh nghiệp đóng vai trò điều tiết, làm gia tăng hiệu quả của Chuyển đổi số đối với Chất lượng thông tin kế toán tài chính. Nghiên cứu góp phần cung cấp bằng chứng thực nghiệm về vai trò của chuyển đổi số trong nâng cao minh bạch thông tin kế toán tài chính và hỗ trợ doanh nghiệp thích ứng với kinh tế số.
Từ khóa: Chuyển đổi số, chất lượng thông tin kế toán tài chính, kiểm soát nội bộ, quy mô doanh nghiệp
Abstract
This study examines the impact of digital transformation on the quality of financial accounting information in Vietnamese enterprises, while also considering the roles of internal control systems and firm size in this relationship. Data were collected from 195 firms and analyzed using quantitative methods. The results indicate that digital transformation has a positive impact on the quality of financial accounting information, both directly and indirectly, through enhancing the effectiveness of internal control systems. In addition, firm size moderates the effect of digital transformation on accounting information quality. The study provides empirical evidence on the role of digital transformation in improving financial transparency and supporting firms’ adaptation to the digital economy.
Keywords: Digital transformation, financial accounting information quality, internal control, firm size
ĐẶT VẤN ĐỀ
Chuyển đổi số đang trở thành xu hướng tất yếu, làm thay đổi sâu sắc hệ thống thông tin và phương thức quản trị của doanh nghiệp. Sự phát triển nhanh chóng của các công nghệ số như trí tuệ nhân tạo (AI), dữ liệu lớn (BigData), điện toán đám mây (Cloud Computing), chuỗi khối (Blockchain) và tự động hóa quy trình bằng robot (RPA) đã tạo ra những thay đổi mang tính cấu trúc đối với lĩnh vực kế toán. Trong môi trường kinh doanh hiện đại, hệ thống kế toán tài chính không còn đơn thuần thực hiện chức năng ghi nhận và tổng hợp thông tin quá khứ mà ngày càng trở thành nền tảng dữ liệu phục vụ ra quyết định chiến lược và quản trị doanh nghiệp.
Chuyển đổi số được kỳ vọng góp phần nâng cao chất lượng thông tin kế toán tài chính thông qua việc tăng cường tính kịp thời, độ chính xác, khả năng truy xuất và mức độ minh bạch của thông tin. Các hệ thống kế toán số hóa giúp giảm thiểu sai sót do con người, nâng cao khả năng kiểm soát nội bộ, đồng thời hỗ trợ công bố thông tin tài chính theo thời gian thực. Nhiều nghiên cứu quốc tế cho thấy doanh nghiệp áp dụng công nghệ số có xu hướng cải thiện chất lượng lợi nhuận kế toán, giảm hành vi quản trị lợi nhuận và tăng độ tin cậy của báo cáo tài chính, qua đó nâng cao niềm tin của nhà đầu tư và hiệu quả thị trường vốn.
Tại Việt Nam, chuyển đổi số đã được xác định là động lực quan trọng thúc đẩy tăng trưởng kinh tế và nâng cao năng lực cạnh tranh quốc gia. Chính phủ đã ban hành nhiều chương trình, chiến lược như Chương trình chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030 nhằm thúc đẩy doanh nghiệp ứng dụng công nghệ số trong quản trị và sản xuất kinh doanh. Tuy nhiên, mức độ chuyển đổi số của các doanh nghiệp Việt Nam chưa đồng đều, đặc biệt trong lĩnh vực kế toán tài chính. Nhiều doanh nghiệp vẫn duy trì hệ thống kế toán truyền thống, phụ thuộc lớn vào xử lý thủ công và thiếu tích hợp dữ liệu, dẫn đến hạn chế về chất lượng thông tin kế toán tài chính, tính minh bạch và khả năng đáp ứng yêu cầu hội nhập quốc tế.
Mặc dù chuyển đổi số trong doanh nghiệp thu hút sự quan tâm đáng kể của giới học thuật và nhà hoạch định chính sách, nhưng các nghiên cứu thực nghiệm về mối quan hệ giữa chuyển đổi số và chất lượng thông tin kế toán tài chính tại các nền kinh tế mới nổi, đặc biệt là Việt Nam, còn hạn chế. Phần lớn các nghiên cứu hiện nay tập trung vào hiệu quả hoạt động doanh nghiệp hoặc năng suất lao động, trong khi vai trò của chuyển đổi số đối với chất lượng thông tin kế toán tài chính chưa được phân tích đầy đủ.
Xuất phát từ khoảng trống trên, nghiên cứu phân tích tác động của chuyển đổi số đến chất lượng thông tin kế toán tài chính tại các doanh nghiệp Việt Nam. Nghiên cứu kỳ vọng cung cấp bằng chứng thực nghiệm góp phần làm rõ vai trò của chuyển đổi số trong nâng cao tính minh bạch tài chính, hỗ trợ nhà quản trị doanh nghiệp, nhà đầu tư và cơ quan quản lý trong việc xây dựng chính sách thúc đẩy hệ sinh thái kế toán số phù hợp với xu hướng phát triển kinh tế số và hội nhập quốc tế.
CƠ SỞ LÝ THUYẾT
Chuyển đổi số và chất lượng thông tin kế toán tài chính có thể được giải thích dựa trên nhiều nền tảng lý thuyết quan trọng trong lĩnh vực kế toán và tài chính doanh nghiệp. Trước hết, Lý thuyết thông tin bất cân xứng cho rằng sự chênh lệch thông tin giữa nhà quản lý và các bên liên quan là nguyên nhân làm giảm tính minh bạch và hiệu quả thị trường (Li và Wang, 2021). Việc ứng dụng công nghệ số trong hệ thống kế toán giúp tự động hóa quy trình ghi nhận, xử lý và công bố dữ liệu, từ đó nâng cao tính kịp thời, độ chính xác và khả năng truy xuất thông tin tài chính, góp phần giảm bất cân xứng thông tin và tăng cường niềm tin của nhà đầu tư (Hamdy, 2025).
Bên cạnh đó, Lý thuyết đại diện nhấn mạnh vai trò của hệ thống báo cáo tài chính và kiểm soát nội bộ trong việc hạn chế xung đột lợi ích giữa chủ sở hữu và nhà quản lý. Chuyển đổi số tạo điều kiện tăng cường giám sát thông qua dữ liệu thời gian thực, giảm sự phụ thuộc vào xử lý thủ công và hạn chế hành vi quản trị lợi nhuận, qua đó góp phần nâng cao chất lượng thông tin kế toán tài chính (Verhoef và cộng sự, 2021).
Từ góc độ Lý thuyết thể chế, áp lực hội nhập quốc tế, yêu cầu minh bạch hóa và chuẩn hóa báo cáo tài chính đang thúc đẩy doanh nghiệp áp dụng công nghệ số nhằm nâng cao tính hợp pháp và uy tín trên thị trường vốn. Đồng thời, Lý thuyết năng lực động cho rằng chuyển đổi số là một năng lực chiến lược giúp doanh nghiệp tái cấu trúc hệ thống thông tin, khai thác dữ liệu hiệu quả và nâng cao chất lượng ra quyết định tài chính trong môi trường kinh doanh biến động (Vial, 2019).
Theo khung khái niệm báo cáo tài chính của Hội đồng Chuẩn mực Kế toán Quốc tế (IASB), chất lượng thông tin kế toán tài chính được phản ánh thông qua các đặc tính như tính thích hợp, trình bày trung thực, khả năng so sánh, kiểm chứng và tính kịp thời của thông tin. Chuyển đổi số có khả năng cải thiện đồng thời các đặc tính này thông qua tự động hóa kế toán, tích hợp hệ thống dữ liệu và tăng cường minh bạch thông tin (Hamdy, 20255). Do đó, các nền tảng lý thuyết trên cung cấp cơ sở học thuật quan trọng để phân tích mối quan hệ giữa chuyển đổi số và chất lượng thông tin kế toán tài chính tại doanh nghiệp trong bối cảnh kinh tế số hiện nay.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
Dựa trên Lý thuyết thông tin bất cân xứng, Lý thuyết đại diện và Lý thuyết năng lực động, chuyển đổi số được xem là yếu tố quan trọng giúp nâng cao chất lượng thông tin kế toán tài chính doanh nghiệp. Việc ứng dụng công nghệ số góp phần tăng tính minh bạch, nâng cao hiệu quả kiểm soát nội bộ và giảm sai sót thông tin. Đồng thời, hiệu quả của chuyển đổi số có thể chịu ảnh hưởng bởi đặc điểm doanh nghiệp, đặc biệt là quy mô doanh nghiệp.
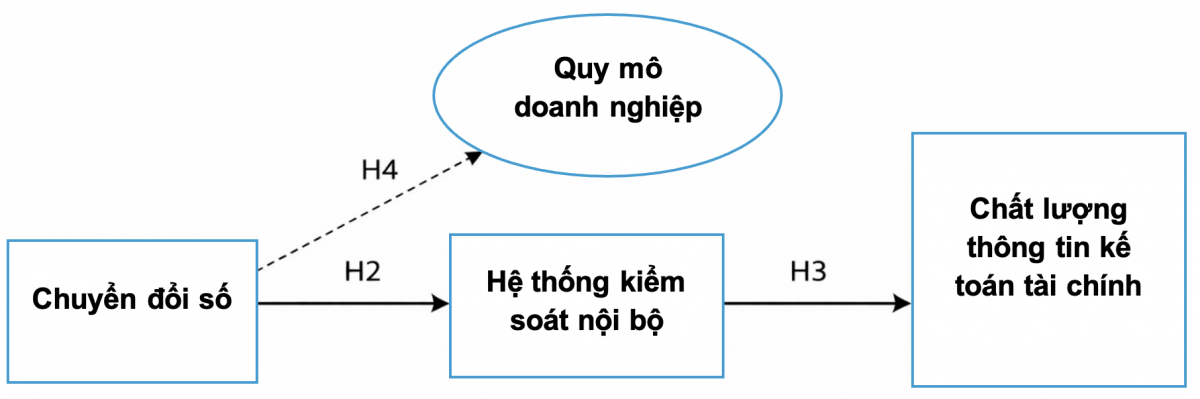
Trên cơ sở đó, nghiên cứu đề xuất mô hình phân tích tác động của Chuyển đổi số đến Chất lượng thông tin kế toán tài chính, đồng thời xem xét vai trò trung gian của Hệ thống kiểm soát nội bộ và vai trò điều tiết của Quy mô doanh nghiệp.
Các giả thuyết nghiên cứu được xây dựng như sau:
H1: Chuyển đổi số có tác động tích cực đến Chất lượng thông tin kế toán tài chính của doanh nghiệp.
H2: Chuyển đổi số có tác động tích cực đến Hiệu quả hệ thống kiểm soát nội bộ.
H3: Hiệu quả hệ thống kiểm soát nội bộ có tác động tích cực đến Chất lượng thông tin kế toán tài chính.
H4: Quy mô doanh nghiệp điều tiết mối quan hệ giữa Chuyển đổi số và Chất lượng thông tin kế toán tài chính.
Mô hình nghiên cứu được thể hiện qua phương trình hồi quy sau:
FRQ = β₀ + β₁DT + β₂IC + β₃SIZE + β₄(DT × SIZE) + ε
Trong đó: FRQ là chất lượng thông tin kế toán tài chính; DT là mức độ chuyển đổi số; IC là hiệu quả hệ thống kiểm soát nội bộ; SIZE là quy mô doanh nghiệp; DT × SIZE là biến tương tác điều tiết; ε là sai số ngẫu nhiên.
Mô hình nghiên cứu này cho phép đánh giá cả tác động trực tiếp, gián tiếp và điều tiết của Chuyển đổi số đối với Chất lượng thông tin kế toán tài chính trong bối cảnh chuyển đổi số doanh nghiệp tại Việt Nam. Mô hình nghiên cứu đề xuất được trình bày như Hình.
Hình: Mô hình nghiên cứu đề xuất
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định, dữ liệu nghiên cứu được thu thập thông qua khảo sát các nhà quản lý cấp trung và cấp cao, kế toán trưởng và chuyên gia tài chính đang làm việc tại các doanh nghiệp thuộc nhiều lĩnh vực kinh tế khác nhau. Bảng câu hỏi khảo sát được xây dựng trên cơ sở kế thừa và điều chỉnh các thang đo đã được kiểm chứng trong các nghiên cứu quốc tế.
Tất cả các biến quan sát được đo lường bằng thang đo Likert 5 mức độ (từ 1- Hoàn toàn không đồng ý, đến 5- Hoàn toàn đồng ý). Sau quá trình thu thập và làm sạch dữ liệu, nghiên cứu thu được 195 bảng khảo sát hợp lệ phục vụ cho phân tích định lượng.
Quy trình phân tích dữ liệu được thực hiện theo 3 bước: (i) kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha; (ii) phân tích nhân tố khám phá (EFA) và phân tích nhân tố khẳng định (CFA); (iii) kiểm định mô hình cấu trúc tuyến tính (SEM) để đánh giá các giả thuyết nghiên cứu bằng phần mềm SPSS và AMOS/PLS-SEM.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu
Bảng 1 cho thấy mẫu nghiên cứu gồm 195 doanh nghiệp thuộc nhiều lĩnh vực khác nhau, trong đó doanh nghiệp sản xuất chiếm tỷ lệ lớn nhất với 40.0%, tiếp đến là doanh nghiệp dịch vụ chiếm 33.3% và doanh nghiệp thương mại chiếm 26.7%. Về quy mô, nhóm doanh nghiệp vừa và lớn chiếm 62.1%, trong khi doanh nghiệp nhỏ chiếm 37.9%.
Bảng 1: Thống kê mô tả mẫu nghiên cứu
|
Tiêu chí |
Số lượng |
Tỷ lệ (%) |
|---|---|---|
|
Doanh nghiệp sản xuất |
78 |
40.0 |
|
Doanh nghiệp thương mại |
52 |
26.7 |
|
Doanh nghiệp dịch vụ |
65 |
33.3 |
|
Doanh nghiệp vừa và lớn |
121 |
62.1 |
|
Doanh nghiệp nhỏ |
74 |
37.9 |
|
Tổng mẫu hợp lệ |
195 |
100 |
Nguồn: Tác giả tổng hợp
Kiểm định độ tin cậy thang đo
Bảng 2 cho thấy tất cả các biến nghiên cứu đều đạt yêu cầu với hệ số Cronbach’s Alpha lớn hơn 0.7, chứng tỏ các thang đo có độ tin cậy cao. Các hệ số tải nhân tố đều vượt ngưỡng 0.5, đảm bảo giá trị hội tụ của các biến quan sát.
Bảng 2: Kết quả kiểm định độ tin cậy thang đo
|
Biến |
Số biến quan sát |
Cronbach’s Alpha |
Kết luận |
|---|---|---|---|
|
Chuyển đổi số (DT) |
5 |
0.891 |
Đạt |
|
Kiểm soát nội bộ (IC) |
4 |
0.873 |
Đạt |
|
Chất lượng báo cáo tài chính (FRQ) |
5 |
0.905 |
Đạt |
Nguồn: Tác giả tổng hợp
Phân tích CFA
Kết quả phân tích CFA tại Bảng 3 cho thấy mô hình đo lường đạt mức độ phù hợp tốt với dữ liệu khảo sát. Các chỉ số Chi-square/df = 2.14 (< 3), CFI = 0.942 (> 0.90), TLI = 0.936 (> 0.90) và RMSEA = 0.058 (< 0.08) đều đạt ngưỡng chấp nhận theo khuyến nghị trong các nghiên cứu trước. Điều này khẳng định mô hình đo lường đạt giá trị hội tụ và giá trị phân biệt, đảm bảo tính phù hợp để kiểm định mô hình cấu trúc.
Bảng 3: Kết quả phân tích CFA
|
Chỉ tiêu đánh giá |
Giá trị đạt được |
Ngưỡng chấp nhận |
|---|---|---|
|
Chi-square/df |
2.14 |
< 3 |
|
CFI |
0.942 |
> 0.90 |
|
TLI |
0.936 |
> 0.90 |
|
RMSEA |
0.058 |
< 0.08 |
Nguồn: Tác giả tổng hợp
Kiểm định mô hình cấu trúc
Bảng 4: Kết quả kiểm định mô hình cấu trúc
|
Giả thuyết |
Mối quan hệ |
Hệ số β |
Giá trị p |
Kết luận |
|---|---|---|---|---|
|
H1 |
DT → FRQ |
0.312 |
0.001 |
Chấp nhận |
|
H2 |
DT → IC |
0.428 |
0.000 |
Chấp nhận |
|
H3 |
IC → FRQ |
0.365 |
0.002 |
Chấp nhận |
|
H4 |
DT × SIZE → FRQ |
0.174 |
0.015 |
Chấp nhận |
Nguồn: Tác giả tổng hợp
Kết quả kiểm định mô hình cấu trúc tại Bảng 4 cho thấy tất cả các giả thuyết nghiên cứu đều được chấp nhận. Cụ thể, Chuyển đổi số có tác động tích cực đến Chất lượng thông tin kế toán tài chính (β = 0.312; p = 0.001), qua đó ủng hộ giả thuyết H1. Đồng thời, Chuyển đổi số có tác động tích cực đến Hiệu quả hệ thống kiểm soát nội bộ (β = 0.428; p = 0.000), xác nhận giả thuyết H2.
Ngoài ra, Hệ thống kiểm soát nội bộ có tác động tích cực đến Chất lượng thông tin kế toán tài chính (β = 0.365; p = 0.002), qua đó ủng hộ giả thuyết H3. Kết quả cũng cho thấy Quy mô doanh nghiệp đóng vai trò điều tiết trong mối quan hệ giữa Chuyển đổi số và Chất lượng thông tin kế toán tài chính (β = 0.174; p = 0.015), xác nhận giả thuyết H4.
KẾT LUẬN
Kết quả nghiên cứu cung cấp bằng chứng thực nghiệm cho thấy Chuyển đổi số đóng vai trò quan trọng trong việc nâng cao Chất lượng thông tin kế toán tài chính tại các doanh nghiệp Việt Nam.
Kết quả kiểm định giả thuyết H1 cho thấy Chuyển đổi số có tác động tích cực đến Chất lượng thông tin kế toán tài chính. Điều này hàm ý rằng việc đầu tư vào hạ tầng công nghệ và hệ thống thông tin số không chỉ mang ý nghĩa đổi mới công nghệ mà còn đóng vai trò như một cơ chế quản trị tài chính hiện đại. Kết quả này tương đồng với các nghiên cứu quốc tế gần đây cho rằng chuyển đổi số giúp hạn chế hành vi quản trị lợi nhuận và nâng cao chất lượng công bố thông tin tài chính tại các nền kinh tế mới nổi.
Đối với giả thuyết H2 và H3, nghiên cứu khẳng định Hệ thống kiểm soát nội bộ đóng vai trò trung gian quan trọng trong mối quan hệ giữa Chuyển đổi số và Chất lượng thông tin kế toán tài chính. Việc ứng dụng công nghệ số cho phép doanh nghiệp tăng cường giám sát giao dịch theo thời gian thực, cải thiện khả năng quản trị rủi ro và nâng cao hiệu quả kiểm soát nội bộ. Phát hiện này củng cố lập luận của lý thuyết đại diện, theo đó các cơ chế kiểm soát hiệu quả giúp giảm chi phí đại diện và hạn chế hành vi cơ hội của nhà quản lý. Điều này cho thấy chuyển đổi số không chỉ tác động trực tiếp mà còn tạo ra hiệu ứng gián tiếp thông qua việc nâng cao chất lượng hệ thống kiểm soát nội bộ.
Kết quả nghiên cứu cũng chỉ ra vai trò điều tiết của Quy mô doanh nghiệp trong giả thuyết H4. Các doanh nghiệp có quy mô lớn thường có nguồn lực tài chính, năng lực công nghệ và trình độ quản trị cao hơn, do đó có khả năng triển khai chuyển đổi số hiệu quả và tận dụng tốt hơn lợi ích của công nghệ số đối với hệ thống kế toán tài chính. Phát hiện này phù hợp với lý thuyết năng lực động, nhấn mạnh rằng khả năng khai thác và tái cấu trúc nguồn lực quyết định mức độ thành công của chuyển đổi số trong doanh nghiệp.
Từ góc độ thực tiễn, kết quả nghiên cứu cho thấy chuyển đổi số cần được xem như một chiến lược quản trị tài chính toàn diện thay vì chỉ là hoạt động ứng dụng công nghệ đơn lẻ. Doanh nghiệp cần đồng thời đầu tư vào hạ tầng công nghệ, hoàn thiện hệ thống kiểm soát nội bộ và nâng cao năng lực nhân sự kế toán nhằm tối đa hóa hiệu quả của chuyển đổi số. Đối với cơ quan quản lý nhà nước, việc thúc đẩy chuyển đổi số doanh nghiệp gắn với chuẩn hóa hệ thống thông tin kế toán tài chính và tăng cường minh bạch thông tin sẽ góp phần nâng cao hiệu quả thị trường vốn và hỗ trợ tiến trình hội nhập tài chính quốc tế của Việt Nam.
Nghiên cứu đã đóng góp bằng chứng thực nghiệm quan trọng về vai trò của chuyển đổi số trong việc cải thiện chất lượng thông tin kế toán tài chính tại bối cảnh nền kinh tế mới nổi, qua đó mở rộng hướng nghiên cứu về kế toán số và quản trị tài chính trong kỷ nguyên chuyển đổi số.
Tài liệu tham khảo:
1. Hamdy, A. (2025). Digital transformation and the quality of accounting information systems in developing countries. Accounting, 13(1), 1-15.
2. Li, F., & Wang, Y. (2021). Digital transformation and corporate financial performance in emerging markets. Technological Forecasting and Social Change, 173, 121-140.
3. Verhoef, P. C., Broekhuizen, T., Bart, Y., et al. (2021). Digital transformation: A multidisciplinary reflection. Journal of Business Research, 122, 889-901.
4. Vial, G. (2019). Understanding digital transformation: A review and research agenda. Journal of Strategic Information Systems, 28(2), 118-144.
|
Ngày nhận bài: 15/3/2026; Ngày hoàn thiện biên tập: 21/4/2026; Ngày duyệt đăng: 29/4/2026 |
Tin liên quan

Các tin khác

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Các yếu tố ảnh hưởng đến lòng trung thành của khách hàng cá nhân khi sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại cổ phần trên địa bàn TP. Đồng Nai

Từ tự kiểm soát đến ý định đầu tư chứng khoán: Vai trò trung gian của hành vi tiết kiệm và vai trò điều tiết của ác cảm mất mát trong tài chính cá nhân tại Việt Nam

Công nghệ tài chính xanh - cơ chế giảm bất cân xứng thông tin trong tiếp cận vốn xanh của doanh nghiệp nhỏ và vừa

Thực trạng chuyển đổi số tại các công ty chứng khoán Việt Nam

Thước đo tâm lý nhà đầu tư trên thị trường chứng khoán: Cơ sở lý thuyết, tổng quan quốc tế và khuyến nghị đo lường cho Việt Nam

Các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ Internet Banking của người dân khu vực phường Cao Lãnh, tỉnh Đồng Tháp

ESG và tài chính xanh trong thúc đẩy phát triển bền vững tại Việt Nam: Thực trạng và hàm ý chính sách


