


Các yếu tố ảnh hưởng tới ý định chuyển đổi chính thức của các hộ kinh doanh: Nghiên cứu trên địa bàn TP. Hà Nội
Nguyễn Thị Cẩm Vân, Ma Thế Ngàn
Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội
Phương Hữu Khiêm (Tác giả liên hệ)
Email: [email protected]
Trường Đại học Kinh tế và Quản trị Kinh doanh, Đại học Thái Nguyên
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến ý định chuyển đổi thành doanh nghiệp của hộ kinh doanh tại Hà Nội, dựa trên Lý thuyết Hành vi hoạch định (TPB). Kết quả cho thấy, các yếu tố: Khả năng tiếp cận vốn, Trình độ học vấn, Khả năng sử dụng công nghệ, Địa điểm kinh doanh và Doanh thu hằng năm đều tác động tích cực và có ý nghĩa thống kê đến Ý định chuyển đổi. Từ đó, nghiên cứu đề xuất tăng cường kết nối tín dụng, thúc đẩy số hóa quản lý và nâng cao năng lực quản trị cho chủ hộ nhằm hỗ trợ quá trình chính thức hóa hiệu quả.
Từ khóa: Hộ kinh doanh, ý định chuyển đổi chính thức, Lý thuyết hành vi hoạch định, Hà Nội
Abstract
This study examines the factors influencing the intention of household businesses in Ha Noi to transform into formal enterprises, based on the theory of planned behavior (TPB). The findings reveal that access to finance, educational attainment, technological capability, business location, and annual revenue all have positive and statistically significant effects on the intention to formalize. Based on these results, the study proposes strengthening access to credit, promoting the digitalization of business management, and enhancing managerial capabilities among household business owners to facilitate a more effective formalization process.
Keywords: Household businesses, formalization intention, theory of planned behavior (TPB), Ha Noi
GIỚI THIỆU
Trong hơn 2 thập kỷ qua, nhiều nghiên cứu quốc tế về chuyển đổi từ khu vực phi chính thức sang chính thức đã phát triển mạnh, cung cấp nền tảng lý thuyết và bằng chứng thực nghiệm phong phú (Jaramillo, 2009; Traore Nohoua, 2021). Các nghiên cứu này cho thấy, quyết định chính thức hóa chịu tác động đồng thời của yếu tố kinh tế, thể chế và hành vi (Mukorera, 2019; Moyo, 2022). Các nghiên cứu gần đây nhấn mạnh vai trò trung gian của yếu tố hành vi và khoảng cách giữa ý định và hành vi thực tế (Adebanji Adejuwon William Ayeni, 2025; Rania, 2023; Jaramillo, 2009; Maniraguha, 2020).
Trong bối cảnh Việt Nam, khu vực doanh nghiệp nhỏ và vừa (SME) - chủ yếu hình thành từ hộ kinh doanh gia đình - giữ vai trò quan trọng nhưng còn hạn chế về mức độ chính thức hóa (CIEM, 2021). Giai đoạn 2025-2026 đánh dấu thay đổi chính sách quan trọng với Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân (Bộ Chính trị, 2025) và Nghị định số 70/2025 NĐ-CP (Chính phủ, 2025) sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ, yêu cầu xóa bỏ thuế khoán và áp dụng hóa đơn điện tử bắt buộc, đặt hộ kinh doanh trước chuẩn mực quản lý tương tự doanh nghiệp. Các nghiên cứu trong nước cho thấy, rào cản pháp lý và chi phí tuân thủ là nguyên nhân chính duy trì trạng thái phi chính thức (Hà Nam Khánh Giao và cộng sự, 2020; Nguyễn Văn Anh và cộng sự, 2022), đồng thời phân tích các động lực và đặc điểm nhân khẩu học (Phan Thị Thanh Thủy, 2024). Tuy nhiên, nhiều biến số từ tổng quan quốc tế chưa được kiểm định trong bối cảnh chính sách mới. Do đó, nghiên cứu dựa trên Lý thuyết hành vi hoạch định (TPB) (Ajzen, 1991) xem xét các yếu tố: khả năng tiếp cận vốn, trình độ học vấn, khả năng sử dụng công nghệ, địa điểm và doanh thu. Kết quả kỳ vọng bổ sung bằng chứng thực nghiệm và cung cấp hàm ý chính sách thúc đẩy chuyển đổi chính thức hiệu quả.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Theo Luật Doanh nghiệp (Quốc hội, 2020), hộ kinh doanh do cá nhân hoặc hộ gia đình thành lập, không có tư cách pháp nhân và chịu trách nhiệm bằng toàn bộ tài sản. Nghị định số 78/2015/NĐ-CP (Chính phủ, 2015) và Nghị định số 01/2021/NĐ-CP (Chính phủ, 2021) về đăng ký doanh nghiệp cho thấy đây là mô hình quy mô nhỏ, quản lý đơn giản, kế toán thuế giản lược. Về học thuật, hộ kinh doanh thường thuộc khu vực phi chính thức (De Soto, 1989; ILO, 2002), với đặc trưng quy mô nhỏ, dựa vào lao động gia đình, hạn chế kế toán và khó tiếp cận nguồn lực (Benjamin và Mbaye, 2012; Grimm và cộng sự, 2012). So với doanh nghiệp chính thức, hộ kinh doanh ít lao động, một địa điểm và khó mở rộng.
Theo TPB, hành vi chịu ảnh hưởng trực tiếp bởi ý định (Ajzen, 1991), được hình thành từ thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi. Trong bối cảnh chuyển đổi, thái độ phản ánh đánh giá lợi ích - chi phí của đăng ký; chuẩn chủ quan thể hiện áp lực hoặc ủng hộ từ các nhóm tham chiếu; và nhận thức kiểm soát hành vi liên quan đến nguồn lực, năng lực và rào cản thủ tục. Các yếu tố này cùng quyết định mức độ sẵn sàng chính thức hóa của chủ hộ.
Giả thuyết và mô hình nghiên cứu
Khả năng tiếp cận vốn phản ánh mức độ mà chủ hộ tin rằng việc chuyển đổi sang doanh nghiệp sẽ mở ra cơ hội tiếp cận nguồn tài chính chính thức, thủ tục vay minh bạch hơn và khả năng nhận được hỗ trợ tín dụng cao hơn. Nghiên cứu của Moyo (2022) cho thấy, tiếp cận vốn là một trong những động lực mạnh thúc đẩy doanh nghiệp phi chính thức chuyển đổi tại châu Phi; Mukorera (2019) và Traore (2021) chỉ ra rằng, khả năng vay vốn tạo ra kỳ vọng tăng trưởng, từ đó nâng cao xu hướng chính thức hóa. Tại Việt Nam, nghiên cứu của Hà Nam Khánh Giao (2020) cũng nhấn mạnh rằng, nhu cầu vay vốn và mong muốn tiếp cận tín dụng là một trong những yếu tố quan trọng tác động đến quyết định chuyển đổi sang doanh nghiệp. Do đó, nghiên cứu này đề xuất giả thuyết:
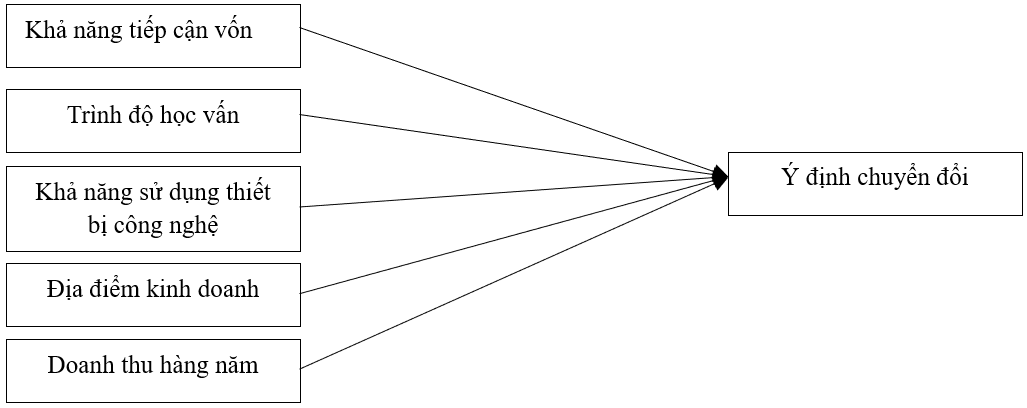
H1: Khả năng tiếp cận vốn có tác động tích cực tới Ý định chuyển đổi chính thức của hộ kinh doanh.
Các nghiên cứu của Moyo (2022), Benhassine và cộng sự (2017) và Jaramillo (2009) đều chỉ ra rằng, chủ hộ có trình độ học vấn cao dễ nhận thức lợi ích dài hạn của chính thức hóa, hiểu quy định pháp lý tốt hơn và có xu hướng chuyển đổi cao hơn. Trên cơ sở này, nghiên cứu đề xuất giả thuyết:
H2: Trình độ học vấn có tác động tích cực tới Ý định chuyển đổi chính thức của hộ kinh doanh.
Việc sử dụng các thiết bị công nghệ như máy tính, điện thoại thông minh, phần mềm kế toán hoặc ứng dụng quản lý bán hàng phản ánh mức độ số hóa trong hoạt động của hộ kinh doanh. Nghiên cứu của Jaramillo (2009), McKenzie và Paffhausen (2019) chỉ ra rằng, khả năng tiếp cận công nghệ giúp hộ kinh doanh xử lý thủ tục hành chính thuận lợi hơn, tiếp cận thông tin pháp lý, thuế vụ nhanh chóng và giảm đáng kể chi phí tuân thủ. Công nghệ cũng hỗ trợ nâng cao hiệu quả quản lý và thể hiện tư duy kinh doanh hiện đại, từ đó thúc đẩy xu hướng sẵn sàng chuyển đổi sang mô hình chính thức. Trên cơ sở này, nghiên cứu đề xuất giả thuyết:
H3: Khả năng sử dụng thiết bị công nghệ có tác động tích cực đến Ý định chuyển đổi chính thức của hộ kinh doanh.
Địa điểm kinh doanh phản ánh mức độ tiếp xúc của hộ kinh doanh với khách hàng và cơ quan quản lý. Nghiên cứu của Jaramillo (2009) và Traore (2021) chỉ ra rằng, các hộ kinh doanh ở vị trí có độ nhận diện cao thường chịu sự giám sát nhiều hơn, do đó dễ có xu hướng chuyển đổi để tránh rủi ro pháp lý. Do đó, nghiên cứu đề xuất giả thuyết:
H4: Địa điểm kinh doanh có tác động tích cực đến Ý định chuyển đổi chính thức của hộ kinh doanh.
Theo Luật Thuế thu nhập cá nhân (Quốc hội, 2025), hộ có doanh thu từ 500 triệu đồng/năm trở lên phải tự kê khai, làm thu hẹp chênh lệch chi phí tuân thủ với doanh nghiệp và có thể gia tăng động lực chuyển đổi. Nghị định số 70/2025/NĐ-CP (Chính phủ, 2025) cũng yêu cầu hộ doanh thu từ 1 tỷ đồng/năm trở lên sử dụng hóa đơn điện tử, tăng minh bạch tài chính. Nghiên cứu thực nghiệm của Kujtim Zylfijaj và cộng sự (2020) và Hà Nam Khánh Giao (2020) cho thấy, hộ doanh thu lớn có xu hướng chuyển đổi chính thức cao hơn. Do đó, nghiên cứu đề xuất giả thuyết:
H5: Doanh thu hàng năm có tác động tích cực đến Ý định chuyển đổi chính thức của hộ kinh doanh.
Dựa trên các nghiên cứu và giả thuyết trên, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm tác giả
Phương pháp nghiên cứu
Dữ liệu sơ cấp được thu thập bằng khảo sát bảng hỏi tại các hộ kinh doanh ở Hà Nội theo phương pháp chọn mẫu thuận tiện, tập trung vào các hộ đã hoặc đang có ý định chuyển đổi chính thức. Khảo sát được thực hiện tự nguyện và ẩn danh. Sau sàng lọc, 112 phiếu hợp lệ được phân tích. Trong mẫu, 71% hộ kinh doanh tại cửa hàng, mặt đường hoặc trung tâm thương mại; 92% đã đăng ký kinh doanh hoặc có mã số thuế. Nhóm doanh thu 500 triệu đồng đến 1 tỷ đồng/năm chiếm 48%, từ 1 tỷ đồng trở lên chiếm 31%. Khoảng 66% hộ sử dụng công nghệ và 67% chủ hộ có trình độ từ cao đẳng trở lên. Dữ liệu được đưa vào phần mềm SPSS để phân tích.
KẾT QUẢ NGHIÊN CỨU
Kết quả kiểm định (Bảng 1) cho thấy, mô hình hồi quy logistic có ý nghĩa thống kê với giá trị Chi-square = 73,167, bậc tự do (df) = 6 và mức ý nghĩa Sig. < 0,001. Điều này cho thấy, tập hợp các biến độc lập được đưa vào mô hình đã cải thiện đáng kể khả năng dự báo so với mô hình chỉ bao gồm hằng số (mô hình rỗng). Nói cách khác, ít nhất một trong các biến độc lập có ảnh hưởng đáng kể đến biến phụ thuộc, đồng thời mô hình nghiên cứu được đánh giá là phù hợp để tiếp tục phân tích và diễn giải các kết quả hồi quy logistic.
Bảng 1: Kiểm định tổng thể mô hình Omnibus Tests of Model Coefficients
|
|
| Chi-square | df | Sig. |
|---|---|---|---|---|
| Step 1 | Step | 73,167 | 6 | <.001 |
|
| Block | 73,167 | 6 | <.001 |
|
| Model | 73,167 | 6 | <.001 |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định Hosmer and Lemeshow cho thấy, giá trị Chi-square đạt 13,698 với bậc tự do bằng 8 và mức ý nghĩa Sig. = 0,040. Do giá trị Sig. > 0,05, cho thấy không tồn tại sự khác biệt có ý nghĩa thống kê giữa giá trị quan sát và giá trị dự báo của mô hình. Như vậy, mô hình hồi quy logistic nhị phân được đánh giá là phù hợp với dữ liệu nghiên cứu và đáp ứng yêu cầu về mức độ phù hợp tổng thể.
Bảng 2: Kết quả phân tích hồi quy logistic
| Biến số | Hệ số hồi quy | Trị số p | Exp(B) | Khoảng tin cậy (KTC) 95% | |
|---|---|---|---|---|---|
| Khả năng tiếp cận vốn (Vtb) | 0,968 | 0,013 | 2,632 | 1,229 | 5,641 |
| Trình độ học vấn (HV) | 1,555 | 0,038 | 4,733 | 1,089 | 20,578 |
| Khả năng sử dụng thiết bị công nghệ (CN) | 3,228 | < 0,001 | 25,230 | 5,135 | 123,963 |
| Địa điểm kinh doanh (DD) | 1,872 | 0,018 | 6,500 | 1,379 | 30,673 |
| Doanh thu hàng năm (0,5 đến 1,0 tỷ đồng) (DT1) | 2,172 | 0,008 | 8,773 | 1,746 | 44,089 |
| Doanh thu hàng năm (từ 1,0 tỷ đồng trở lên) (DT2) | 2,266 | 0,012 | 9,641 | 1,661 | 55,975 |
Nguồn: Tính toán của nhóm tác giả
Kết quả hồi quy logistic nhị phân (Bảng 2) cho thấy:
Khả năng tiếp cận vốn tác động cùng chiều và có ý nghĩa đến Ý định chuyển đổi (β = 0,968; Sig. = 0,013 < 0,05), với Exp(B) = 2,632 (KTC 95%: [1,229; 5,641]), tức xác suất tăng khoảng 2,6 lần khi biến này tăng một đơn vị; Giả thuyết H1 được chấp nhận.
Trình độ học vấn (HV) cũng có tác động tích cực (B = 1,555; Sig. = 0,038; Exp(B) = 4,733; KTC 95% không chứa 1), cho thấy chủ hộ có trình độ cao có khả năng chuyển đổi cao gấp 4,7 lần; Giả thuyết H2 được chấp nhận.
Khả năng sử dụng thiết bị công nghệ (CN) là yếu tố tác động mạnh nhất (B = 3,228; Sig. < 0,001; Exp(B) = 25,23; KTC 95%: [5,135; 123,963]), làm tăng khả năng chuyển đổi hơn 25 lần; Giả thuyết H3 được chấp nhận.
Địa điểm kinh doanh (DD) cũng có ý nghĩa (B = 1,872; Sig. = 0,018; Exp(B) = 6,50; KTC 95% không chứa 1), với hộ tại cửa hàng hoặc trung tâm thương mại có khả năng cao gấp 6,5 lần; Giả thuyết H4 được chấp nhận.
Doanh thu hàng năm (DT) có ảnh hưởng tổng thể (Chi-square = 8,016; Sig. = 0,018); so với nhóm dưới 500 triệu đồng/năm, nhóm 500 triệu - 1 tỷ có Exp(B) = 8,773 (Sig. = 0,008) và nhóm từ 1 tỷ trở lên có Exp(B) = 9,641 (Sig. = 0,012), các KTC 95% đều không chứa 1. Do đó, Giả thuyết H5 được chấp nhận.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết quả nghiên cứu khẳng định, khả năng tiếp cận tín dụng chính thức giữ vai trò trung tâm trong việc hình thành động lực chính thức hóa, qua đó củng cố lập luận của tiếp cận lợi ích - chi phí rằng quyết định đăng ký kinh doanh chịu chi phối bởi kỳ vọng lợi ích kinh tế dài hạn. Trong bối cảnh Việt Nam, hạn chế về vốn không chỉ là rào cản kỹ thuật mà còn làm suy yếu kỳ vọng tăng trưởng, từ đó làm giảm động lực chuyển đổi. Vì vậy, cải thiện tiếp cận tài chính và minh bạch thông tin tín dụng có thể đóng vai trò như cơ chế kích hoạt ý định chuyển đổi, ngay cả khi các điều kiện thể chế khác chưa hoàn thiện. Bên cạnh yếu tố kinh tế, Trình độ học vấn của chủ hộ cho thấy vai trò quan trọng trong việc chuyển hóa động lực thành ý định hành vi. Học vấn góp phần nâng cao năng lực nhận thức, gia tăng cảm nhận kiểm soát hành vi và mức độ sẵn sàng chấp nhận rủi ro thể chế, từ đó làm tăng xác suất hình thành ý định chuyển đổi. Kết quả này bổ sung góc nhìn hành vi cho các tiếp cận truyền thống vốn nhấn mạnh yếu tố cấu trúc. Địa điểm kinh doanh cố định cũng có tác động đáng kể đến Ý định đăng ký, phản ánh vai trò của môi trường thể chế - xã hội trong việc định hình chuẩn mực tuân thủ. Hoạt động tại khu vực thương mại làm gia tăng tiếp xúc với cơ quan quản lý và đối tác chính thức, từ đó tạo áp lực hợp pháp hóa và nâng cao nhận thức về lợi ích chính thức hóa.
Tương tự, Mức độ sử dụng công nghệ nổi lên như một yếu tố thúc đẩy quan trọng trong bối cảnh chuyển đổi số. Ứng dụng công nghệ giúp chuẩn hóa quản lý, giảm bất đối xứng thông tin và nâng cao năng lực tuân thủ, qua đó làm tăng xác suất chính thức hóa. Cuối cùng, Doanh thu hàng năm thể hiện vai trò nền tảng, phù hợp với lập luận về ngưỡng quy mô khi chỉ những hộ đạt mức doanh thu nhất định mới đủ năng lực tài chính để chấp nhận chi phí tuân thủ. Điều này củng cố quan điểm rằng chính thức hóa là kết quả của quá trình tích lũy nguồn lực và hình thành kỳ vọng tăng trưởng, đặc biệt trong bối cảnh thể chế chuyển đổi như Việt Nam.
Trên cơ sở kết quả thực nghiệm, nghiên cứu đề xuất một số hàm ý chính sách nhằm thúc đẩy chính thức hóa hộ kinh doanh theo hướng bền vững. Cụ thể:
Thứ nhất, tăng cường khả năng tiếp cận vốn cần được xem là động lực trung tâm, thông qua tín dụng ưu đãi, bảo lãnh vay vốn và quỹ hỗ trợ, qua đó gắn chuyển đổi với lợi ích tài chính cụ thể.
Thứ hai, đẩy mạnh số hóa quản lý và hỗ trợ kỹ thuật về hóa đơn điện tử, kê khai thuế và nền tảng quản trị số để giảm chi phí tuân thủ.
Thứ ba, tích hợp chính sách với các chương trình đào tạo, tư vấn nhằm nâng cao năng lực quản trị và giảm rào cản nhận thức.
Thứ tư, cần thiết kế chính sách theo hướng phân loại, ưu tiên các hộ có mức độ hiện diện công khai cao để tạo hiệu ứng lan tỏa và nâng cao hiệu quả phân bổ nguồn lực.
Tài liệu tham khảo:
1. Adebanji Adejuwon William Ayeni, A. (2025). From informality to formality: The interplay of economic motivation, future intention, and behavioral control in entrepreneurial transitioning. Adm. Sci, 15(11), 451; https://doi.org/10.3390/admsci15110451
2. Ajzen, I (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50, 179-211. https://doi.org/10.1016/0749-5978(91)90020-t
3. Benjamin, N. C., and Mbaye, A. A. (2012). Informality, productivity, and enforcement in West Africa: A firm-level analysis. Ahmadou Aly MBAYE.
4. Benhassine, N., McKenzie, D., Pouliquen, V., and Santini, M. (2017). Does inducing informal firms to formalize make sense? Experimental evidence from Benin. Journal of Public Economics, 157.
5. Bộ Chính trị (2025). Nghị quyết số 68-NQ/TW ngày 4/5/2025 về phát triển kinh tế tư nhân.
6. CIEM (2021). Household Business Survey.
7. Chính phủ (2015). Nghị định số 78/2015/NĐ-CP ngày 4/9/2015 về đăng ký doanh nghiệp.
8. Chính phủ (2021). Nghị định số 01/2021/NĐ-CP ngày 4/1/2021 về đăng ký doanh nghiệp.
9. Chính phủ (2025). Nghị định số 70/2025 NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 quy định về hóa đơn, chứng từ.
10. De Soto, H. de. (1989). The other path. Harper and Row.
11. Grimm, M., Knorringa, P., and Lay, J. (2012). How informal is the informal sector? Evidence from household and enterprise surveys. World Development/ILO Studies.
12. Hà Nam Khánh Giao, Nguyễn Đặng Thanh Nhật (2020). Chuyển đổi hộ kinh doanh cá thể thành doanh nghiệp trên địa bàn tỉnh Bình Dương. Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 16.
13. International Labour Organization (2002). Decent work and the informal economy.
14. Jaramillo, M. (2009). Is there demand for formality among informal firms? Evidence from microfirms in downtown Lima. Working Paper, German Institute of Development and Sustainability (IDOS). ISBN 978-3-88985-462-9.
15. Kujtim Zylfijaj, K., Nikoloski, D., and Tournois, N. (2020). The impact of the business environment on the formalization of informal firms: The case of Kosovo. Journal of Politics and Society, 68(4).
16. Maniraguha, F. (2020). Does formalization of informal enterprises matter? Evidence from Rwanda. Randwick International of Social Science Journal, 1, 419-432. https://doi.org/10.47175/rissj.v1i3.96
17. McKenzie, D., and Paffhausen, A. (2019). Firm exit, turnover, and dynamics in developing countries. The World Bank Economic Review. https://doi.org/10.1093/wber/lhaf038
18. Moyo, B. (2022). Factors affecting the probability of formalizing informal sector activities in Sub-Saharan Africa. African Journal of Economic and Management Studies, 13(2).
19. Mukorera, S. Z. E. (2019). Willingness to formalize: A case study of informal micro and small-scale enterprises in Zimbabwe. Journal of Developmental Entrepreneurship, 24(4).
20. Nguyễn Văn Anh, Đinh Nữ Cẩm Ly (2022). Các nhân tố ảnh hưởng đến ý định chuyển đổi loại hình doanh nghiệp của hộ kinh doanh cá thể: Nghiên cứu tại tỉnh Lâm Đồng. Tạp chí Kinh tế và Dự báo, số 30.
21. Phan Thị Thanh Thủy (2024). Bàn về khung khổ pháp lý của hộ kinh doanh ở Việt Nam hiện nay và mục tiêu chuyển đổi hộ kinh doanh thành doanh nghiệp. Tạp chí Khoa học Kiểm sát, số 6.
22. Quốc hội (2020). Luật doanh nghiệp số 59/2020/QH14 ngày 17/6/2020.
23. Quốc hội (2025). Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025.
24. Rania, M. (2023). The formalization of the Egyptian informal sector: A behavioral and experimental approach. Review of Economics and Political Science, 10(3), 206-221.
25. Traore, N. (2021). Business environment effect on formalization willingness and registration decision of SMEs in Ivory Coast. Journal of applied business and economics, 23(5).
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 5/6/2026 ; Ngày duyệt đăng: 12/6/2026 |
Các tin khác

Mô hình nghiên cứu các nhân tố ảnh hưởng đến hành vi khách hàng chọn lựa sử dụng xe điện trong nước hoặc nước ngoài bằng phương pháp hồi quy logistic

Các nhân tố tác động đến quyết định lựa chọn căn hộ có mức giá trung bình của khách hàng tại TP. Hồ Chí Minh

Hành vi tìm kiếm thông tin bất động sản của người tiêu dùng trong bối cảnh chuyển đổi số tại TP. Hồ Chí Minh

Quản lý nhà nước về kinh tế tuần hoàn trong nông nghiệp trên địa bàn tỉnh Nghệ An: Thực trạng và hàm ý chính sách

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội


