


Các yếu tố ảnh hưởng tới hiệu quả đầu tư bằng nguồn vốn ngân sách nhà nước: Tổng quan nghiên cứu và đề xuất mô hình
Nguyễn Thị Hạnh Vân
Học viện Chính sách và Phát triển
Email: [email protected]
Tóm tắt
Nghiên cứu này xây dựng mô hình khái niệm giải thích vì sao các dự án sử dụng vốn ngân sách nhà nước có thể tạo ra kết quả khác nhau về thi công và cung ứng dịch vụ công. Đối tượng phân tích là các dự án hạ tầng do chính quyền địa phương quản lý tại Việt Nam. Nghiên cứu tổng hợp có chọn lọc các công trình học thuật, khung quản lý đầu tư công của Ngân hàng Thế giới và Quỹ Tiền tệ Quốc tế, tiêu chí đánh giá OECD-DAC và văn bản pháp luật Việt Nam. Kết quả là một mô hình gồm 14 nhân tố và 15 mệnh đề nghiên cứu. Mô hình đặt kết quả thực thi, thể hiện qua tiến độ, chi phí và chất lượng bàn giao, làm biến trung gian giữa các điều kiện quản trị và hiệu quả sau đầu tư. Chất lượng quy hoạch và lựa chọn dự án cùng mức độ sẵn sàng vận hành có đường liên hệ riêng với kết quả sau bàn giao. Nghiên cứu này góp phần làm rõ cơ sở lý luận để phân định yếu tố quản trị, kết quả thi công và kết quả sử dụng tài sản theo thời điểm quan sát, qua đó giúp kiểm định mô hình bằng dữ liệu dự án và vận dụng vào bối cảnh các địa phương sau sắp xếp địa giới.
Từ khóa: Đầu tư công, vốn ngân sách nhà nước, quản lý đầu tư công, hiệu quả dự án, hiệu quả đầu tư, quản trị hạ tầng.
Abstract
This study develops a conceptual model to explain why projects funded by the state budget may yield varying outcomes in terms of construction and the provision of public services. The analysis focuses on infrastructure projects managed by local governments in Vietnam. The study synthesizes academic literature, public investment management frameworks from the World Bank and the International Monetary Fund, the OECD-DAC evaluation criteria, and relevant Vietnamese legal documents. The resulting model comprises 14 factors and 15 research propositions. It positions implementation outcomes manifested in project schedules, costs, and the quality of deliverables as mediating variables between governance conditions and post-investment performance. Furthermore, the quality of planning and project selection, as well as operational readiness, are linked directly to outcomes following project handover. The study contributes by distinguishing between governance factors, construction outcomes, and the results of asset utilization based on the timing of observation; this framework facilitates the empirical testing of the model using project data and its application within the context of local jurisdictions following administrative boundary adjustments.
Keywords: Public investment, state budget funds, public investment management, project efficiency, investment efficiency, infrastructure governance.
GIỚI THIỆU
Một công trình có thể hoàn thành đúng tiến độ, đúng dự toán nhưng ít được sử dụng nếu dự báo nhu cầu sai hoặc đơn vị tiếp nhận chưa có kinh phí vận hành. Ngược lại, chi phí thi công tăng do thay đổi phạm vi được phê duyệt cần được đánh giá cùng phần dịch vụ tăng thêm. Hai tình huống cho thấy đánh giá sử dụng vốn ngân sách nhà nước (NSNN) cần theo dõi cả quá trình hình thành tài sản và dịch vụ mà tài sản cung ứng. Sự phân biệt giữa chi đầu tư và vốn hữu ích đã được Pritchett (2000) đặt ra ở cấp vĩ mô. Ở cấp dự án, khung quản lý đầu tư công của Ngân hàng Thế giới và Quỹ Tiền tệ Quốc tế (IMF) xác định những khâu mà chất lượng chuyển hóa vốn thành tài sản có thể suy giảm (Rajaram và cộng sự, 2014; IMF, 2022).
Bằng chứng tại Việt Nam phản ánh hai cấp phân tích. Nguyen và Trinh (2018) cho thấy mối liên hệ giữa đầu tư công và đầu tư tư nhân thay đổi theo thời hạn phân tích, còn Thanh và cộng sự (2020) nghiên cứu vai trò của quản trị trong quan hệ giữa chi tiêu công và tăng trưởng cấp tỉnh. Ở cấp quản lý, Giang và Pheng (2015) cùng World Bank (2018) chỉ ra các hạn chế từ hoạch định đến tổ chức thực hiện đầu tư. Các kết quả này giúp xác định vấn đề ở cấp hệ thống và cấp vùng. Để giải thích vì sao hai dự án dùng cùng một nguồn vốn lại có kết quả khác nhau, cần xác định nhân tố tác động ở khâu nào, kết quả được quan sát khi nào và thước đo nào phù hợp với từng loại công trình.
Nghiên cứu đặt câu hỏi rằng những điều kiện quản trị nào chi phối việc chuyển vốn NSNN thành tài sản và dịch vụ công, và kết quả thực thi dự án đóng vai trò gì trong quá trình đó. Nghiên cứu đồng thời đóng góp cơ sở lý luận để chuyển các chức năng trong khung quản lý đầu tư công thành các mệnh đề ở cấp dự án, với hai đường dẫn riêng cho chất lượng lựa chọn và mức độ sẵn sàng vận hành. Phạm vi áp dụng chính là dự án hạ tầng do địa phương quản lý tại Việt Nam. Trong đó, Bắc Ninh là bối cảnh minh họa cho yêu cầu theo dõi dự án khi địa giới và trách nhiệm quản lý thay đổi.
TỔNG QUAN NGHIÊN CỨU
Nguồn vốn ngân sách nhà nước và vốn đầu tư công
Khoản 24 Điều 4 Luật Đầu tư công xác định vốn đầu tư công gồm vốn NSNN chi cho đầu tư công và nguồn thu hợp pháp của cơ quan nhà nước, đơn vị sự nghiệp công lập dành để đầu tư theo quy định. Luật Ngân sách nhà nước phân biệt chi đầu tư công với các nhiệm vụ chi đầu tư phát triển khác. Theo đó, nghiên cứu này giới hạn đối tượng ở phần vốn NSNN chi cho các dự án hạ tầng do địa phương quản lý, bao gồm vốn ngân sách địa phương và vốn ngân sách trung ương được giao địa phương quản lý. Với dự án dùng nhiều nguồn vốn, cần xác định riêng phần vốn NSNN và tổng chi phí dự án. Phần vốn là đơn vị ghi nhận tài chính, còn tài sản và dịch vụ được quan sát ở cấp dự án (Văn phòng Quốc hội, 2026a, 2026b).
Phân định nguồn vốn giúp xác định mẫu số khi đo hiệu quả đầu tư. Về tài khóa, vốn NSNN thực chi phản ánh phần chi phí đầu tư do ngân sách tài trợ. Về kinh tế, đánh giá dự án cần tính toán bộ chi phí nguồn lực, kể cả vận hành và bảo trì. Với dự án đa nguồn vốn, tỷ số dịch vụ trên vốn NSNN có thể tăng khi tỷ trọng vốn ngoài ngân sách tăng, dù sản lượng dịch vụ và tổng vốn đầu tư thực chi giữ nguyên. Do đó, cơ cấu tài trợ khi so sánh hiệu suất giữa các dự án sẽ được tính riêng biệt. Để ước lượng lợi ích tăng thêm nhờ vốn NSNN, cần một kịch bản đối chứng về quy mô hoặc thời điểm cung ứng dịch vụ nếu thiếu nguồn vốn này (European Commission, 2022; Kim và cộng sự, 2020).
Hiệu quả đầu tư và hiệu quả đầu tư bằng nguồn vốn ngân sách nhà nước
Nghiên cứu về năng suất vốn công cho thấy kết quả thay đổi theo loại hạ tầng và cấp chính quyền (Bom và Ligthart, 2014). Ở Việt Nam, Hồ Thị Hoài Thương và cộng sự (2023) ghi nhận mối liên hệ trực tiếp và lan tỏa của đầu tư công với tăng trưởng tại vùng kinh tế trọng điểm phía Nam. Vì tác động có thể vượt địa giới và xuất hiện sau nhiều năm, tăng trưởng, việc làm hoặc đầu tư tư nhân phù hợp hơn với vai trò chỉ tiêu tác động khi có thiết kế nhận diện riêng. Để so sánh dự án, trọng tâm là chi phí và dịch vụ thực tế theo mục tiêu đã xác định.
Nghiên cứu về thành công dự án cũng phân biệt kết quả thực hiện với giá trị tạo ra cho người sử dụng (Shenhar và cộng sự, 2001). Bộ tiêu chí của Ủy ban Hỗ trợ Phát triển thuộc OECD (OECD-DAC) phân biệt hiệu suất sử dụng nguồn lực, mức đạt mục tiêu và khả năng duy trì lợi ích. Về khía cạnh công bằng, điều này được xem xét thông qua chênh lệch về tiếp cận và kết quả giữa các nhóm liên quan (OECD, 2019). Nghiên cứu này dùng “hiệu quả đầu tư” theo nghĩa rộng nhưng tách hai đối tượng đánh giá. Kết quả thực thi phản ánh mức kiểm soát thời gian, chi phí và chất lượng tại bàn giao. Hiệu quả sau đầu tư phản ánh dịch vụ thực tế so với mục tiêu và nguồn lực vận hành, cùng khả năng duy trì lợi ích và phân bố tiếp cận. Hiệu quả phân bổ giữa các phương án là vấn đề ở cấp danh mục, được xem xét qua chất lượng lựa chọn trước khi cấp vốn (Kim và cộng sự, 2020; European Commission, 2022).
Các yếu tố ảnh hưởng tới hiệu quả đầu tư bằng nguồn vốn ngân sách nhà nước
Quy hoạch, lựa chọn và thẩm định dự án
Quy hoạch và lựa chọn giúp xác định dự án nào đáp ứng nhu cầu, bổ trợ mạng lưới và xứng đáng được ưu tiên so với phương án khác. Chuẩn bị và thẩm định giúp xác định phương án đã chọn có thể thực hiện với điều kiện kỹ thuật, chi phí và thời gian nào. Hai quyết định dùng một phần thông tin chung nhưng tạo ra hệ quả khác nhau. Sai lệch về nhu cầu có thể làm giảm mức khai thác ngay cả khi dự án thi công thuận lợi. Sai lệch về khảo sát, khối lượng và dự toán có thể dẫn đến thiết kế lại hoặc điều chỉnh hợp đồng. Việc so sánh phương án và rà soát độc lập dự toán xử lý hai dạng sai lệch ở hai thời điểm khác nhau (Rajaram và cộng sự, 2014; Flyvbjerg và cộng sự, 2002; Kim và cộng sự, 2020).
Kế hoạch vốn và thanh toán
Phân bổ vốn là quyết định về mức vốn và lịch vốn phù hợp với khối lượng dự kiến. Thanh toán là việc xử lý nghĩa vụ tài chính phát sinh theo hồ sơ và khối lượng đủ điều kiện. Một dự án có thể được giao vốn đầy đủ nhưng phải dừng thi công khi hồ sơ thanh toán tồn đọng. Một dự án có thể có tỷ lệ giải ngân cao sau khi kế hoạch vốn được điều chỉnh giảm. Vì thế, tính liên tục của kế hoạch vốn và độ kịp thời của thanh toán cần được đo riêng. Tỷ lệ giải ngân chỉ dùng để theo dõi tiến độ tài chính, đi cùng số liệu khối lượng và kế hoạch gốc (IMF, 2022; Eltokhy và cộng sự, 2025; Chính phủ, 2025).
Năng lực thực thi, hợp đồng và điều kiện mặt bằng
Năng lực chủ đầu tư và ban quản lý dự án thể hiện ở bố trí nhân sự, quản lý tiến độ và phối hợp kỹ thuật. Chất lượng đấu thầu thể hiện ở cách xác minh năng lực của nhà thầu và đánh giá khả năng thực hiện cam kết. Nghiên cứu về đấu thầu công trình tại Italy cho thấy giá trúng thấp có thể đi kèm kết quả hợp đồng kém hơn khi việc sàng lọc hồ sơ thiếu hiệu quả (Decarolis, 2014). Mặt bằng sẵn sàng giúp tổ chức thi công đúng trình tự, với điều kiện các nghĩa vụ bồi thường, hỗ trợ và tái định cư được xử lý phù hợp. Trong quá trình thực hiện, quản trị rủi ro giúp nhận diện các thay đổi về thiết kế, giá và điều kiện thi công trước khi quyết định điều chỉnh phạm vi (Giang và Pheng, 2015; World Bank, 2016; OECD, 2020).
Thể chế, phối hợp, giám sát và dữ liệu
Khung đánh giá quản lý đầu tư công (Public Investment Management Assessment, PIMA) của IMF phân biệt thiết kế thể chế với hiệu lực thực tế. Trong mô hình dự án, thể chế thể hiện qua thẩm quyền và trách nhiệm được áp dụng vào từng hồ sơ. Phối hợp thể hiện qua việc cơ quan liên quan và người bị ảnh hưởng có thể đưa thông tin vào quyết định, theo dõi phản hồi và xử lý vướng mắc. Minh bạch giúp các bên tiếp cận thông tin, còn kiểm tra và kiểm toán giúp xác minh sai lệch và theo dõi khắc phục. Thực nghiệm của Olken (2007) về đường làng tại Indonesia cho thấy kiểm toán giảm phần chi tiêu chênh lệch, trong khi tác dụng của việc tăng tham gia cộng đồng phụ thuộc vào điều kiện thực hiện. Dữ liệu số hỗ trợ cả hai cơ chế khi hồ sơ vốn, hợp đồng và tiến độ liên kết được qua cùng mã dự án (Dabla-Norris và cộng sự, 2012; OECD, 2014; IMF, 2022).
Sẵn sàng vận hành và bảo trì
Tài sản sau bàn giao chỉ duy trì được dịch vụ khi có đơn vị tiếp nhận, nhân lực, nguồn kinh phí và lịch bảo trì phù hợp. Mức độ sẵn sàng vận hành được xác định bằng các cam kết và điều kiện có trước bàn giao. Hiệu quả khai thác được đo bằng dịch vụ thực tế sau bàn giao. Việc tách hai thời điểm cho phép kiểm tra liệu dự án có kế hoạch vận hành khả thi có duy trì dịch vụ tốt hơn hay không, kể cả khi các dự án có chất lượng bàn giao tương đương. Với tài sản chịu rủi ro khí hậu, kế hoạch bảo trì và ứng phó cần phù hợp với mức độ phơi nhiễm của công trình (Kim và cộng sự, 2020; IMF, 2022, 2025).
ĐỀ XUẤT MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
Mô hình nghiên cứu đề xuất
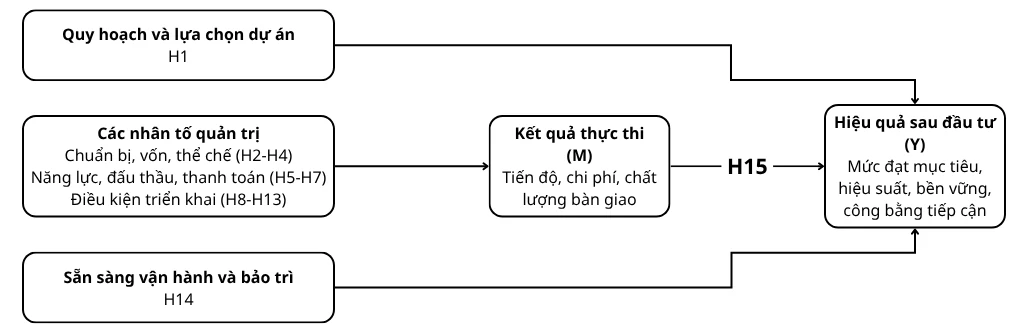
Mô hình bao gồm 14 nhân tố và 15 mệnh đề định hướng. M là kết quả thực thi tại thời điểm bàn giao. Y là hiệu quả sau đầu tư, quan sát trong giai đoạn vận hành. Mười hai nhân tố H2-H13 có đường dẫn đến M và qua M có thể liên hệ gián tiếp với Y. H1 và H14 có đường dẫn riêng đến Y vì lựa chọn đúng nhu cầu và chuẩn bị nguồn lực vận hành có thể tạo khác biệt giữa những công trình có kết quả bàn giao tương đương. H15 biểu thị đường dẫn từ M đến Y. Các mũi tên xác định thứ tự và chiều quan hệ kỳ vọng để kiểm định trong tương lai.
Mười bốn nhân tố được tổ chức thành bốn cụm theo chức năng: (i) lựa chọn và chuẩn bị dự án (H1–H2); (ii) nguồn lực và tổ chức thực hiện, gồm kế hoạch vốn, năng lực quản lý, nhà thầu, thanh toán và mặt bằng (H3, H5–H7, H9); (iii) thể chế và cơ chế kiểm soát, gồm phân định trách nhiệm, phối hợp, giám sát, minh bạch, quản trị rủi ro và dữ liệu số (H4, H8, H10–H13); và (iv) sẵn sàng vận hành, bảo trì (H14). Các cặp nhân tố gần nhau được phân biệt theo quyết định và thời điểm quan sát: phân bổ kế hoạch vốn khác với thanh toán khối lượng; giám sát khác với công khai, giải trình; dữ liệu số là điều kiện hỗ trợ truy vết, không đồng nhất với quản trị rủi ro.
Vai trò trung gian của M được đề xuất trên cơ sở kết quả thực thi có thể ảnh hưởng thời điểm đưa công trình vào sử dụng, chất lượng tài sản bàn giao và khả năng cung ứng dịch vụ. Tuy nhiên, M không quyết định đầy đủ Y: nhu cầu thực tế, kết nối hạ tầng, kinh phí bảo trì và năng lực đơn vị vận hành có thể làm thay đổi hiệu quả sau đầu tư. Vì vậy, đường dẫn M → Y là mệnh đề có điều kiện, không hàm ý mọi dự án hoàn thành đúng tiến độ, dự toán đều có hiệu quả khai thác cao. Khi kiểm định, cần xem xét riêng các chiều tiến độ, chi phí và chất lượng của M, đồng thời kiểm soát đặc điểm loại công trình và thời gian vận hành.
Hình 1: Mô hình khái niệm về hiệu quả đầu tư bằng vốn NSNN
 |
Nguồn: Tác giả xây dựng mô hình dựa trên Rajaram và cộng sự (2014), Kim và cộng sự (2020), IMF (2022) và OECD (2019).
Các mệnh đề nghiên cứu
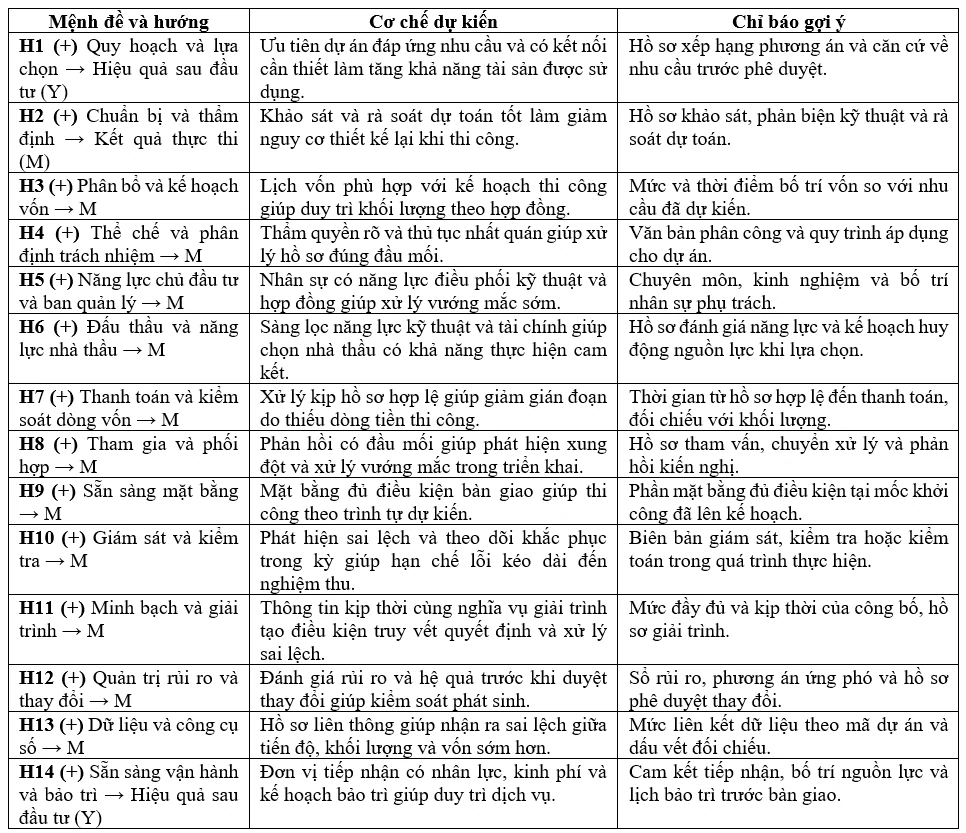
Bảng 1 gắn mỗi đường dẫn với cơ chế dự kiến và căn cứ quan sát. Dấu dương biểu thị mối liên hệ cùng chiều khi chất lượng quản trị hoặc kết quả ở biến nguồn cao hơn. Các chỉ báo bất lợi như chậm tiến độ, vượt chi phí hoặc gián đoạn dịch vụ có chiều mã hóa ngược.
Bảng 1: Mệnh đề nghiên cứu và các chỉ báo gợi ý
 |
Nguồn: Tác giả xây dựng mô hình dựa trên Rajaram và cộng sự (2014), Kim và cộng sự (2020), IMF (2022) và OECD (2019).
Để vận dụng mô hình, các chỉ báo phải được ghi nhận ở những thời điểm khác nhau: chất lượng lựa chọn và thẩm định từ hồ sơ trước phê duyệt hoặc khởi công; kế hoạch vốn, thanh toán, giám sát và thay đổi từ hồ sơ trong quá trình thực hiện; M từ hợp đồng, nghiệm thu và bàn giao; Y từ dữ liệu vận hành, mức sử dụng và chi phí cung ứng dịch vụ sau bàn giao. Nguồn dữ liệu cần ưu tiên hồ sơ hành chính, hồ sơ kỹ thuật và đơn vị vận hành, hạn chế đo cả nhân tố giải thích và kết quả bằng cùng một bảng hỏi cảm nhận. Các chỉ báo ở Bảng 1 chỉ là gợi ý thao tác hóa, không phải thang đo đã được kiểm định.
THẢO LUẬN VÀ HÀM Ý KIỂM ĐỊNH
Mô hình tạo ra 2 chẩn đoán có hệ quả quản lý khác nhau. Nếu dịch vụ đạt dưới mục tiêu và hồ sơ bàn giao ghi nhận lỗi kỹ thuật, cần truy lại cơ chế thực thi và kiểm soát hợp đồng. Nếu bàn giao đạt yêu cầu nhưng tài sản ít được sử dụng, cần kiểm tra giả định nhu cầu, kết nối hạ tầng và nguồn lực vận hành. Chẳng hạn, một trạm xử lý nước thải có thể thiếu lưu lượng do mạng thu gom chậm hoàn thành. Khi đó, vấn đề nằm ở sự đồng bộ của danh mục và điều kiện khai thác. Cách kiểm tra này đưa thông tin từ giai đoạn vận hành trở lại quyết định lựa chọn và chuẩn bị các dự án tiếp theo (Rajaram và cộng sự, 2014; Kim và cộng sự, 2020).
Để kiểm định dự án, cần liên kết hồ sơ phê duyệt, hợp đồng, nghiệm thu và dữ liệu dịch vụ theo mã dự án. Với H10, dùng thông tin giám sát và khắc phục trong thời gian thực hiện để giải thích M. Đánh giá sau đầu tư cung cấp phản hồi cho dự án tiếp theo. Với M, có thể dùng độ lệch thời gian so với mốc được duyệt, độ lệch chi phí tại phạm vi và mặt bằng giá so sánh được, cùng lỗi kỹ thuật tại nghiệm thu. Với Y, theo dõi tỷ lệ cung ứng hoặc sử dụng dịch vụ so với mục tiêu ban đầu, chi phí vận hành trên đơn vị dịch vụ đạt chuẩn, gián đoạn và chênh lệch tiếp cận giữa các nhóm phù hợp. Chỉ tiêu bền vững dài hạn cần kỳ quan sát dài hơn các chỉ tiêu sử dụng ban đầu. Nghiên cứu tương lai nên báo cáo riêng từng chiều của Y, vì mức sử dụng cao có thể đi cùng chênh lệch lớn về tiếp cận. Khi cần một điểm tổng hợp, cần phải nêu rõ quy tắc và trọng số. Chi phí vòng đời là phép đánh giá bổ sung. Nếu dùng chi phí đầu tư ở cả M và Y, cần kiểm tra độ nhạy với phần chi phí chung để tránh tương quan cơ học (OECD, 2019; European Commission, 2022).
Khi đánh giá, nên phân tầng theo loại công trình và năm đưa vào sử dụng, đồng thời xét quy mô, độ phức tạp và cú sốc giá. Dự án đang xây dựng có thể đóng góp dữ liệu về tiến độ nhưng chưa có kết quả Y. Dự án dừng hoặc bàn giao chậm cần được ghi nhận riêng để tránh sai lệch do chỉ theo dõi các dự án đã hoàn thành. Biến thể chế được quan sát qua khác biệt về thực thi giữa dự án hoặc đơn vị quản lý. Để đánh giá chất lượng phân bổ danh mục ở H1, cần thêm hồ sơ các phương án bị loại hoặc hoãn. Nên đo các nhân tố từ hồ sơ quản trị và đo Y từ đơn vị vận hành hoặc người sử dụng. Kiểm định trung gian cần giữ đúng thứ tự thời gian và xem xét yếu tố gây nhiễu, chẳng hạn mức độ phức tạp kỹ thuật có thể cùng ảnh hưởng M và Y (Imai và cộng sự, 2010).
Về hàm ý quản lý, mô hình gợi ý phân biệt ba tình huống. Khi cả kết quả thực thi (M) và hiệu quả sau đầu tư (Y) đều thấp, cần rà soát chuẩn bị dự án, hợp đồng, chất lượng bàn giao và điều kiện vận hành. Khi M đạt yêu cầu nhưng Y thấp, trọng tâm là dự báo nhu cầu, tính đồng bộ hạ tầng và nguồn lực vận hành. Khi M chưa đạt kỳ vọng nhưng Y tương đối tốt, cần đối chiếu thay đổi phạm vi, chi phí phát sinh và lợi ích dịch vụ thực tế, thay vì kết luận hiệu quả chỉ từ tiến độ hoặc dự toán. Các tình huống này là suy luận quản trị từ mô hình, chưa phải kết quả kiểm định.
KẾT LUẬN
Nghiên cứu này đề xuất mô hình 14 nhân tố giải thích hiệu quả dự án hạ tầng sử dụng vốn NSNN ở cấp địa phương. Mô hình xác định kết quả thực thi là cơ chế trung gian dự kiến và dành hai đường dẫn riêng cho lựa chọn dự án và sẵn sàng vận hành. Cấu trúc này cho phép đánh giá riêng khâu chuyển vốn thành tài sản và khâu chuyển năng lực của tài sản thành dịch vụ. Các mệnh đề được xây dựng từ tổng quan có chọn lọc và cần kiểm định trên dữ liệu dự án theo thời gian. Ưu tiên kiểm định là đối chiếu hồ sơ thi công với kết quả khai thác của các công trình cùng loại, qua đó xác định khâu quản trị nào gắn với chênh lệch hiệu quả trong từng nhóm dự án.
Về đóng góp khoa học, bài báo đề xuất cách tổ chức các điều kiện quản trị theo trình tự của vòng đời dự án, phân biệt kết quả thực thi tại thời điểm bàn giao (M) với hiệu quả sử dụng tài sản sau đầu tư (Y). Hai đường liên hệ riêng từ chất lượng lựa chọn dự án và mức độ sẵn sàng vận hành đến Y giúp nhận diện trường hợp dự án thi công đạt yêu cầu nhưng dịch vụ công chưa đáp ứng nhu cầu. Đây là khung khái niệm và các quan hệ kỳ vọng; mức độ tác động và quan hệ nhân quả cần được kiểm tra bằng nghiên cứu thực nghiệm tiếp theo.
Về quản lý, mô hình gợi ý xác định chỉ tiêu dịch vụ, nhóm thụ hưởng, mốc đánh giá và đơn vị theo dõi ngay khi phê duyệt dự án. Trong kỳ rà soát kế hoạch vốn trung hạn, nếu mức sử dụng thấp hơn dự báo ở nhiều công trình cùng loại, địa phương cần kiểm tra lại giả định về nhu cầu và cách xác định công suất thiết kế. Nếu nhu cầu được xác nhận nhưng dịch vụ thường xuyên gián đoạn, cần xem xét nguồn lực bảo trì và năng lực vận hành. Kết quả theo dõi sau bàn giao có thể được dùng để điều chỉnh tiêu chí lựa chọn dự án và dự toán bảo trì.
Tài liệu tham khảo:
1. Bom, P. R. D., & Ligthart, J. E. (2014). What have we learned from three decades of research on the productivity of public capital? Journal of Economic Surveys, 28(5), 889–916. https://doi.org/10.1111/joes.12037.
2. Chính phủ. (2025). Nghị định số 254/2025/NĐ-CP ngày 26/9/2025 quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công. https://vanban.chinhphu.vn/?docid=215446&pageid=27160.
3. Dabla-Norris, E., Brumby, J., Kyobe, A., Mills, Z., & Papageorgiou, C. (2012). Investing in public investment: An index of public investment efficiency. Journal of Economic Growth, 17(3), 235–266. https://doi.org/10.1007/s10887-012-9078-5.
4. Decarolis, F. (2014). Awarding price, contract performance, and bids screening: Evidence from procurement auctions. American Economic Journal: Applied Economics, 6(1), 108–132. https://doi.org/10.1257/app.6.1.108.
5. Eltokhy, K., Feruglio, N., Miao, K., Navarro, A., & Tandberg, E. (2025). How to improve public investment management in low-income countries (IMF How To Notes No. 2025/001). 6. International Monetary Fund. https://doi.org/10.5089/9798400297175.061.
6. European Commission. (2022). Economic appraisal vademecum 2021–2027: General principles and sector applications. Publications Office of the European Union. https://doi.org/10.2776/182302.
7. Flyvbjerg, B., Holm, M. S., & Buhl, S. (2002). Underestimating costs in public works projects: Error or lie? Journal of the American Planning Association, 68(3), 279–295. https://doi.org/10.1080/01944360208976273.
8. Giang, D. T. H., & Pheng, L. S. (2015). Critical factors affecting the efficient use of public investments in infrastructure in Vietnam. Journal of Infrastructure Systems, 21(3). https://doi.org/10.1061/(ASCE)IS.1943-555X.0000243.
9. Hồ Thị Hoài Thương, Nguyễn Thị Hồng, & Nguyễn Bình Dương. (2023). Tác động trực tiếp và lan tỏa của đầu tư công tới tăng trưởng và hội tụ tại vùng kinh tế trọng điểm phía Nam: Tiếp cận từ mô hình hồi quy không gian. Tạp chí Quản lý và Kinh tế quốc tế, 155, 63–80. https://doi.org/10.38203/jiem.vi.122022.1033.
10. Imai, K., Keele, L., & Tingley, D. (2010). A general approach to causal mediation analysis. Psychological Methods, 15(4), 309–334. https://doi.org/10.1037/a0020761.
11. International Monetary Fund. (2022). PIMA handbook: Public investment management assessment. https://doi.org/10.5089/9781513571829.071.
12. International Monetary Fund. (2025). C-PIMA handbook: Climate-public investment management assessment. https://doi.org/10.5089/9798400294105.071.
13. Kim, J.-H., Fallov, J. A., & Groom, S. M. (2020). Public investment management reference guide. World Bank. https://doi.org/10.1596/978-1-4648-1529-4.
14. Nguyen, C. T., & Trinh, L. T. (2018). The impacts of public investment on private investment and economic growth: Evidence from Vietnam. Journal of Asian Business and Economic Studies, 25(1), 15–32. https://doi.org/10.1108/JABES-04-2018-0003.
15. OECD. (2014). Recommendation of the Council on effective public investment across levels of government (OECD/LEGAL/0402). https://legalinstruments.oecd.org/en/instruments/302.
16. OECD. (2019). Better criteria for better evaluation: Revised evaluation criteria definitions and principles for use. OECD Publishing. https://doi.org/10.1787/15a9c26b-en.
17. OECD. (2020). Recommendation of the Council on the governance of infrastructure (OECD/LEGAL/0460). https://legalinstruments.oecd.org/en/instruments/OECD-LEGAL-0460.
18. Olken, B. A. (2007). Monitoring corruption: Evidence from a field experiment in Indonesia. Journal of Political Economy, 115(2), 200–249. https://doi.org/10.1086/517935.
19. Pritchett, L. (2000). The tyranny of concepts: CUDIE (cumulated, depreciated, investment effort) is not capital. Journal of Economic Growth, 5(4), 361–384. https://doi.org/10.1023/A:1026551519329.
20. Rajaram, A., Le, T. M., Kaiser, K., Kim, J.-H., & Frank, J. (Eds.). (2014). The power of public investment management: Transforming resources into assets for growth. World Bank. https://doi.org/10.1596/978-1-4648-0316-1.
21. Shenhar, A. J., Dvir, D., Levy, O., & Maltz, A. C. (2001). Project success: A multidimensional strategic concept. Long Range Planning, 34(6), 699–725. https://doi.org/10.1016/S0024-6301(01)00097-8.
22. Thanh, S. D., Hart, N., & Canh, N. P. (2020). Public spending, public governance and economic growth at the Vietnamese provincial level: A disaggregate analysis. Economic Systems, 44(4), 100780. https://doi.org/10.1016/j.ecosys.2020.100780.
23. Văn phòng Quốc hội. (2026a). Văn bản hợp nhất số 03/VBHN-VPQH ngày 05/02/2026 về Luật Đầu tư công. https://chinhphu.vn/?docid=216912&pageid=27160.
24. Văn phòng Quốc hội. (2026b). Văn bản hợp nhất số 89/VBHN-VPQH ngày 27/03/2026 về Luật Ngân sách nhà nước. https://vanban.chinhphu.vn/?docid=217376&pageid=27160.
25. World Bank. (2016). World Bank environmental and social framework. https://documents.worldbank.org/en/projects-operations/environmental-and-social-framework.
26. World Bank. (2018). Public investment management in Vietnam: Assessment and reform priorities for overcoming the bottlenecks.
| Ngày nhận bài: 2/10/2026; Ngày hoàn thiện biên tập: 3/11/2026; Ngày duyệt đăng: 15/11/2026 |
Tin liên quan

Các tin khác

Tiền di động tại Việt Nam sau giai đoạn thí điểm: Từ mở rộng tiếp cận đến sử dụng dịch vụ tài chính số thực chất

Hoàn thiện thể chế đầu tư trực tiếp nước ngoài ở Việt Nam trong bối cảnh mới

Thực trạng tác động của chuyển đổi số đến năng lực đổi mới sáng tạo của các doanh nghiệp Việt Nam

Mô hình nghiên cứu tác động của trí tuệ nhân tạo tạo sinh đến hành vi đổi mới sáng tạo của sinh viên thông qua sáng tạo tri thức

Các yếu tố ảnh hưởng đến trải nghiệm dịch vụ tiệc của khách hàng trong kinh doanh nhà hàng: Nghiên cứu trường hợp tại TP. Hà Nội

Giải pháp nâng cao chất lượng dịch vụ ngân hàng điện tử đối với khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Sài Gòn Tài Lộc - Chi nhánh Cần Thơ

Trí tuệ nhân tạo trong tuyển dụng và những tác động đến thị trường lao động Việt Nam

Quản lý nhà nước đối với chi phí giao dịch trên thị trường carbon tại Việt Nam: Tiếp cận từ kinh tế học thể chế

Hoàn thiện thể chế và chính sách tài chính phát triển khu công nghệ số tập trung ở Việt Nam: Từ ưu đãi đầu vào đến hiệu quả hệ sinh thái


